
Адаптация или стагнация: производственный сектор экономики Северо-Запада России в 2022–2026 годах
Журнал: Проблемы развития территории @pdt-vscc-ac
Рубрика: Устойчивое развитие территорий, отраслей и производственных комплексов
Статья в выпуске: 5 т.30, 2026 года.
Бесплатный доступ
Актуальность исследования связана с необходимостью своевременной диагностики состояния производственного сектора экономики в условиях, когда эффект первоначальной адаптации к санкциям исчерпан, произошла стагнация промышленного роста. Запаздывающие данные официальной статистики не позволяют оперативно оценивать реальные барьеры и адаптационные возможности предприятий, что требует поиска альтернативных источников информации. Регулярные опросы руководителей предприятий дают возможность выявлять актуальные проблемы бизнеса и корректировать меры промышленной политики с учётом региональной и отраслевой специфики Цель исследования – определение тенденций развития производственного сектора экономики Северо-Западного федерального округа на основе данных опроса руководителей предприятий. Новизна работы заключается в сочетании ежегодного мониторинга (модификация метода Дельфи) с анализом пятилетней динамики (2022–2026 гг.). В исследовании применены анкетирование руководителей предприятий производственного сектора экономики макрорегиона, а также дескриптивный, сравнительный, инференционный анализ. В ходе исследования зафиксирован переход от экстренной замены поставщиков к стратегической перестройке производственно-сбытовых цепочек. Установлено, что доля предприятий, переориентировавшихся на внутренних поставщиков, достигла 64%, а продажа технологий за рубеж полностью прекращена. Выявлено ухудшение финансовых показателей (сокращение прибыли у 49% респондентов) и снижение инвестиционной активности (стоимость оборудования и высокая ставка сдерживают 67–73% предприятий). Установлено критическое несоответствие мер господдержки реальным потребностям бизнеса (61% опрошенных). Полученные результаты могут быть использованы органами региональной власти для корректировки промышленной политики и разработки адресных мер поддержки. Ограничением исследования выступает выборка, ориентированная только на крупные и средние предприятия Северо-Западного федерального округа.
Короткий адрес: https://sciup.org/147255093
IDS: 147255093 | УДК: 332.1 | DOI: 10.15838/ptd.2026.5.145.7
Adaptation or stagnation: The manufacturing sector of the Russian North-West economy in 2022–2026
The relevance of this study stems from the need for timely diagnosis of the manufacturing sector at a stage when the initial adaptation to sanctions has run its course and industrial growth has stagnated. Lagging official statistics do not allow for prompt assessment of the real barriers and adaptive capacities of enterprises, which calls for alternative sources of information. Regular surveys of enterprise managers make it possible to identify pressing business problems and adjust industrial policy measures with due regard to regional and sectoral specificities. The study aims to identify development trends in the manufacturing sector of the Northwestern Federal District based on survey data from enterprise managers. The novelty of the work lies in combining annual monitoring (a modification of the Delphi method) with an analysis of five-year dynamics (2022–2026). The study employs questionnaire surveys of managers of manufacturing enterprises in the macroregion, as well as descriptive, comparative, and inferential analysis. The study records a transition from emergency replacement of suppliers to a strategic restructuring of production and distribution chains. It finds that the share of enterprises that have reoriented toward domestic suppliers reached 64%, while the sale of technologies abroad has ceased completely. Deterioration in financial performance is revealed (profits declined at 49% of respondents), along with declining investment activity (equipment costs and high interest rates constrain 67–73% of enterprises). A critical mismatch between government support measures and the real needs of business is identified (61% of respondents). The findings can be used by regional authorities to adjust industrial policy and design targeted support measures. A limitation of the study is the sample, which focuses only on large and medium-sized enterprises of the Northwestern Federal District.
Текст научной статьи Адаптация или стагнация: производственный сектор экономики Северо-Запада России в 2022–2026 годах
Функционирование российской экономики в 2025 году происходило в условиях завершения острой фазы адаптации к санкционному давлению и перехода к этапу структурной трансформации на фоне жесткой денежно-кредитной политики и исчерпания «бюджетного импульса». По данным Росстата, после роста ВВП на 4,1% в 2023 году и 4,9% в 2024 году в 2025 году темпы роста снизились до 1,0%, что отражает начало фазы замедления экономической активности под влиянием значительного повышения ключевой ставки и сокращения инвестиционной активности.
В 2025 году темпы роста российской промышленности, являющейся ядром производственного сектора экономики, существенно снизились: по данным Росстата, прирост промышленного производства составил 1,3% в сравнении с 5,1% годом ранее. Динамика роста обрабатывающих производств также сильно замедлилась (103,6%), но осталась положительной, в то время как в добывающих отраслях с 2023 года наблюдается его падение. Около половины ключевых отраслей промышленности не показывали положительной динамики в сравнении с 2024 годом, в частности наиболее пострадали добыча природного газа и нефти1.
По мнению экспертов, ключевыми трендами 2025 года для производственного сектора экономики России стали стагнация промышленного роста, экспансия экспортных поставок, ускоренное удорожание основных ресурсов и логистики. Этот период для промышленности стал продолжением адаптации к функционированию в условиях высокой неопределенности. Как отмечают эксперты, сложившаяся модель не дает возможностей для совершения рывка в развитии, но позволяет сохранять устойчивость2.
Определение модели поведения экономических агентов в условиях неуклонно нарастающего санкционного давления на российскую экономику происходит на всех уровнях хозяйственной деятельности – национальном, региональном, отраслевом и уровне отдельных предприятий. Обоснование стратегии развития при внешнем давлении и накопившихся структурных изменениях требует срочного анализа информации для выработки управленческих рекомендаций. Оперативная статистика дает достаточно скупой и обобщенный объем данных, не позволяющий учитывать отраслевую и региональную специфику производственного сектора экономики.
Ежегодный мониторинг функционирования предприятий на основе опроса руководителей помогает определить актуальные тенденции и барьеры развития в условиях запаздывания статистики. Результаты исследования позволяют упростить задачу разработки мер экономической политики, направленной на поддержку значимых отраслей экономики.
Целью исследования является определение тенденций развития производственного сектора экономики Северо-Западного федерального округа (СЗФО) на основе данных опроса руководителей предприятий.
Для достижения цели решены следующие задачи:
– проанализирована динамика субъективных оценок руководителей предприятий относительно работы производственного сектора экономики СЗФО;
-
– определены направления адаптации предприятий производственного сектора к влиянию санкций;
-
– выявлены изменения в производственно-сбытовых цепочках;
-
– приведена оценка взаимоотношений органов власти и бизнеса.
Научная значимость исследования заключается в объединении статистических показателей с результатами экспертных интервью, что позволяет всесторонне изучить механизмы адаптации производственного сектора на уровне регионов в сложившихся экономических реалиях.
Обзор литературы
Функционирование производственного сектора экономики традиционно рассматривается как один из ключевых факторов устойчивого развития территорий. В работах отечественных авторов обосновывается, что обрабатывающие производства, особенно в регионах с высокой долей промышленности, создают мультипликативный эффект для смежных отраслей, формируют значительную часть налоговых поступлений и обеспечивают занятость квалифицированных кадров (Лукин, Ускова, 2018; Ломакина, 2025; Глазьев и др., 2025). В работе (Лаженцев, 2024) на примере Республики Коми продемонстрировано, что развитие производительных сил в ресурсных регионах невозможно без модернизации перерабатывающих мощностей. Таким образом, региональные исследования сходятся в том, что производственный сектор выступает не просто отраслевым кластером, а системообразующим элементом территориальной экономики.
Введение и последующее ужесточение санкций против Российской Федерации привели к разрыву устоявшихся торговоэкономических связей, особенно в макрорегионах, ориентированных на европейские рынки. По результатам анализа динамики ВВП и структурных сдвигов выявлено, что наиболее пострадавшими оказались обрабатывающие производства, зависевшие от импорта комплектующих и оборудования (Ахапкин, 2023). В работе (Евсеева, 2022) на примере нефтяного рынка демонстрируется, как геополитические факторы трансформируют глобальные цепочки поставок, что прямо отражается на деятельности российских промышленных предприятий. Исследователи ИНП РАН показывают, что с весны 2023 года большинство предприятий перешли от острой фазы кризиса к поиску адаптационных решений. Вместе с тем авторы подчеркивают, что санкционное давление не является единственным фактором: сказываются также курсовые колебания, инфляция издержек и кадровый дефицит (Кувалин и др., 2025а).
Традиционным источником информации о состоянии производственного сектора служат данные Росстата – индексы промышленного производства, отгрузка продукции, инвестиции в основной капитал и т. д. Однако, как справедливо отмечено ранее, официальная статистика обладает существенными недостатками: она публикуется с временным лагом, не фиксирует ожидания бизнеса и не позволяет выявить причинно-следственные связи на микроуровне (Широкова, Лукин, 2024). Более того, агрегированные показатели маскируют отраслевую и региональную дифференциацию. Следовательно, опора только на официальную статистику даёт неполную картину адаптационных процессов. Для преодоления ее ограничений с 1990-х годов в России развиваются конъюнктурные опросы. Наиболее известные из них – ежемесячные опросы лаборатории под руководством С. Цухло, которые отслеживают загрузку мощностей, ценовые ожидания и инвестиционные намерения промышленников (Цухло, 2018). Специалисты ИНП РАН также регулярно опрашивают руководителей предприятий реального сектора, уделяя особое внимание санкционному влиянию и конкуренции с иностранными производителями (Кувалин и др., 2025b). Банк России использует результаты опросов для анализа инфляционных ожиданий и принятия решений по денежно-кредитной политике. Таким образом, сложилась разветвлённая система мониторинга, но отсутствие унификации методик и выборок затрудняет сопоставление результатов.
Вологодский научный центр РАН проводит собственный мониторинг производственного сектора с 1993 года, первоначально охватывавший предприятия Вологодской области. С 2022 года география опроса была расширена до всего Северо-Западного федерального округа, что позволяет учитывать макрорегиональные особенности. Анкета ежегодно актуализируется и включает блоки по общему состоянию предприятия, произ- водственно-сбытовым цепочкам, инвестициям, кадрам и взаимодействию с властями (Широкова, Лукин, 2025). По сравнению с общероссийскими опросами, мониторинг ВолНЦ РАН дает более детальную картину именно для СЗФО – округа, который в силу географической близости к «недружественным» странам пострадал от санкций сильнее других.
Большинство зарубежных работ, освещающих развитие производственного сектора, направлено на изучение возможностей и проблем цифрового перехода (Deng et al., 2022), его влияния на слаборазвитые регионы (Feng et al., 2025), а также на оценку экологически чистых производств (Setyadi et al., 2025). В исследовании (Dahmen, 2023) рассматривается организационная устойчивость как ключевое свойство риск-менеджмента в условиях кризисов. В работах (Jie, Jiahui, 2023; Nurdiawati et al., 2025) исследуется влияние «зелёных» технологий на устойчивое развитие промышленных предприятий. Исключение составляют исследования по экономической политике неопределенности, в которых делается попытка измерить влияние геополитических рисков, но нет адаптации к отраслевому уровню (Petrova, Trunin, 2023).
Несмотря на обилие эмпирических данных, в существующей литературе отсутствуют работы, в которых адаптация производственного сектора к внешним шокам отслеживалась бы на единой методической основе в течение длительного периода и с охватом всего макрорегиона. Большинство работ носят описательный характер и не опираются на формальные модели (Кузнецов, Голикова, 2023; Стрелецкая, 2024). Публикации либо ограничиваются краткосрочными срезами, либо используют несопоставимые выборки, что не позволяет проследить кумулятивный эффект адаптационных стратегий на уровне предприятий. Настоящее исследование восполняет этот пробел за счет ежегодного мониторинга по постоянной методологии в 2022–2026 гг.
Методика исследования
Экспертные целевые опросы, проведенные в апреле – мае 2022–2026 гг., стали методической и информационной основой исследования. Метод опроса – анкетирование, при котором обеспечена репрезентативность выборки по размеру предприятий, отраслям и регионам СЗФО, соблюдено постоянство метода и объема выборки. В мониторинге производственного сектора экономики Северо-Запада России в качестве экспертов выступили руководители крупных и средних предприятий основных отраслей промышленности: черной металлургии, электроэнергетики, лесопромышленного комплекса, машиностроения и металлообработки, пищевой и легкой промышленности, рыболовства и рыбоводства. Анкета состоит из шести блоков, что позволяет проанализировать общее состояние предприятия, его производственный потенциал, производственно-сбытовые цепочки, конкурентоспособность продукции, инвестиции и инновации, кадровый потенциал и взаимоотношения с органами власти. В исследовании ответы 2026 года сопоставлены с результатами предыдущих опросов и данными официальной статистики. В опросе 2022 года приняли участие 100 руководителей, в 2023 году – 101, в 2024 году – 99, в 2025 году – 105, в 2026 году – 99 респондентов. В работе использованы стандартные и современные методы статистического анализа: дескриптивный, сравнительный, инференционный и прогнозный.
Представленная методика является мониторинговой модификацией метода Дельфи (Карасев, Муканина, 2019). Итеративный подход достигается за счет ежегодного повторения опроса по сопоставимой методике с последующим сравнительным анализом данных за несколько лет. Таким образом, классический метод Дельфи был адаптирован для задач долгосрочного отслеживания субъективных оценок бизнес-сообщества, что делает методику работы научно обоснованной и релевантной для изучения адаптации предприятий к изменяющимся внешним условиям.
Результаты исследования
Динамика индекса производства по Российской Федерации в целом и по СевероЗападному федеральному округу в период с 2021 по 2026 год демонстрирует синхронные циклические колебания с незначительными расхождениями в отдельные периоды. За весь рассматриваемый период траектории развития страны и макрорегиона в основном совпадают, что свидетельствует о высокой степени интеграции промышленности СЗФО в общероссийский производственный контур.
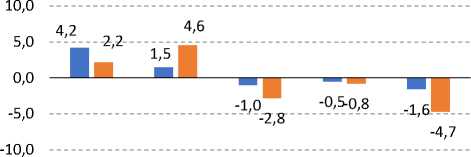
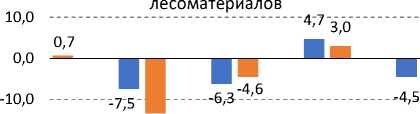
В 2025 году выявлено снижение темпов роста как по РФ, так и в СЗФО. В рыболовстве и рыбоводстве, обрабатывающих производствах и промышленности макрорегиона в целом, падение более глубокое, чем в среднем по стране ( рис. 1 ).
Причинами такой ситуации могут быть высокие ключевая ставка и стоимость кредитов, сдерживающие инвестиционную активность, исчерпание эффекта импорто-замещения, удорожание импортных комплектующих и логистики. Следует отметить следование динамики производственного сектора экономики СЗФО изменению общестранового показателя, в периоды увеличения индекса темпы роста макрореги-онального индикатора более высокие, что указывает на большую чувствительность к позитивной конъюнктуре рынка. В кризисные периоды в отдельных обрабатывающих отраслях, интегрированных в глобальные цепочки добавленной стоимости и зависящих от экспортных рынков, спад индексов более глубокий. Для отраслей электроснабжения, добывающих производств, газовой промышленности динамика может быть связана с состоянием инфраструктуры, тарифным регулированием, изменением государственных программ и т. д.
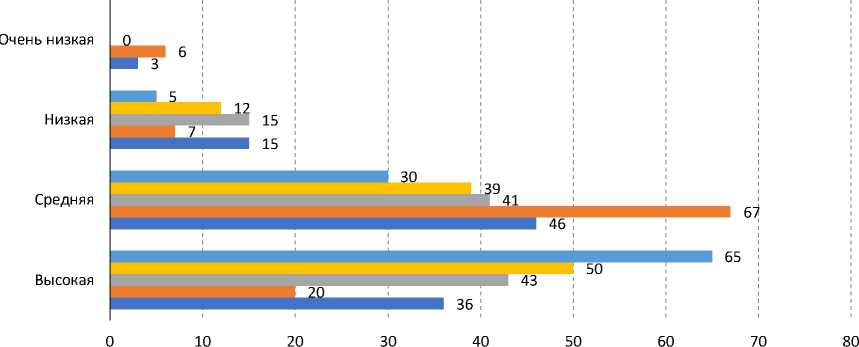
Анализируя оценки работы предприятий руководителями производственного сектора экономики макрорегиона, отметим позитивный тренд на увеличение доли варианта «высокая» в последнем опросе. Это указывает на рост оптимизма респондентов относительно работы своих организаций ( рис. 2 ).
10,0
8,0
6,0
4,0
2,0
0,0
Промышленное производство
7,7
6,3 5,2 4,35,3 5,1
0,70,5
Добыча полезных ископаемых
1,30,6
2021 г. 2022 г. 2023 г. 2024 г. 2025 г.
■ РФ ■ СЗФО
2021 г.
2022 г.
2023 г.
2024 г.
2025 г.
■ РФ ■ СЗФО
|
Обрабатывающие производства Обеспечение электроэнергией, газом и паром |
|
|
15,0 |
10,8 15,0 9,9 |
|
10,0 5,0 0,0 |
74 8,78,6 9,1 10,0 7,1 5,3 , 5,6_______________ ■■ Il3,6 2,4 5,0 ■ I 0,5 0 2,4 , 0,3 II 0,3 0,0 3,6 -5,0 -2,5 -2,2 -1,6 2021 г. 2022 г. 2023 г. 2024 г. 2025 г. 2021 г. 2022 г. 2023 г. 2024 г. 2025 г. ■ РФ ■ СЗФО ■ РФ ■ СЗФО |
Рыболовство и рыбоводство
Производство необработанных
-20,0
-13,4
2021 г. 2022 г. 2023 г. 2024 г. 2025 г.
■ РФ ■ СЗФО
60,0
40,4
40,0
20,0 10,2 11,0 14,5 11,3 9,2 5,28,5
0,010,2
-
-20,0 -4,5
2021 г. 2022 г. 2023 г. 2024 г. 2025 г.
■ РФ ■ СЗФО
Рис. 1. Динамика развития производственного сектора экономики РФ и СЗФО, % к предыдущему году
Источник: данные Росстата.
■ 2022 г. ■ 2023 г. ■ 2024 г. ■ 2025 г. ■ 2026 г.
Рис. 2. Распределение ответов на вопрос «Как Вы оцениваете работу Вашего предприятия в современных условиях?», % от числа ответивших
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
Доля руководителей, выбравших низкие и очень низкие отметки, невелика. В то же время число руководителей, отметивших плохое состояние в работе своих предприятий, растет с 2022 года. Последовательное увеличение доли средних оценок в 2026 году сменилось резким падением (-21 п. п.), а доля высоких оценок демонстрирует обратную динамику (+16 п. п. в 2026 году). С начала рассматриваемого периода доля руководителей, поставивших своему предприятию высокую оценку, снизилась в 1,8 раза (с 65 до 36%), а доля средних оценок выросла в 1,5 раза (с 30 до 46%). С каждым опросом на одну позитивную отметку приходится все большее количество негативных, что говорит об ухудшении в среднем восприятия респондентами деятельности своих предприятий.
Причинами такой динамики в 2022– 2023 гг. могли стать санкционные шоки, резкий рост цен на импортные комплектующие и сырье, волатильность валютного курса, а также частичные ограничения спроса в отдельных обрабатывающих отраслях в условиях перестройки производственно-сбытовых цепочек. При этом в 2023 году общий экономический фон был сравнительно благоприятным, что свидетельствует не о снижении внутреннего спроса в целом, а о проблемах отдельных обрабатывающих отраслей и предприятий. В 2023–2024 гг. наблюдалась временная стабилизация из-за адаптации предприятий к новым условиям (переориентация на внутренний рынок, меры государственной поддержки, импортоза-мещение). После 2024 года произошло исчерпание эффекта первоначальной адаптации, накопились макроэкономические проблемы, усугубился кадровый дефицит в промышленности, из-за чего усилился негативный тренд и рост доли негативных оценок.
По результатам анализа оценок респондентами основных показателей своей работы ( табл. 1 ) выявлено, что с 2022 года произошло несколько важных изменений.
Таблица 1. Оценка изменения основных показателей работы предприятия, % от числа ответивших
|
Показатель |
2022 г. |
2023 г. |
2024 г. |
2025 г. |
2026 г. |
||||||||||
|
Р |
Т |
С |
Р |
Т |
С |
Р |
Т |
С |
Р |
Т |
С |
Р |
Т |
С |
|
|
Натуральный объем выпуска продукции |
63 |
25 |
12 |
35 |
44 |
22 |
37 |
26 |
37 |
47 |
27 |
20 |
42 |
30 |
27 |
|
Объем капиталовложений |
47 |
37 |
16 |
18 |
50 |
32 |
37 |
35 |
28 |
27 |
47 |
27 |
30 |
27 |
36 |
|
Запасы готовой продукции |
40 |
55 |
5 |
18 |
73 |
9 |
17 |
63 |
20 |
13 |
47 |
27 |
12 |
67 |
18 |
|
Цены на выпускаемую продукцию |
78 |
18 |
4 |
66 |
23 |
11 |
56 |
31 |
14 |
60 |
33 |
7 |
49 |
27 |
21 |
|
Цены на приобретаемую продукцию |
87 |
13 |
0 |
92 |
4 |
4 |
97 |
3 |
0 |
73 |
27 |
0 |
88 |
6 |
0 |
|
Себестоимость выпускаемой продукции |
77 |
20 |
3 |
89 |
8 |
3 |
93 |
7 |
0 |
80 |
20 |
0 |
85 |
6 |
3 |
|
Спрос на продукцию на внутреннем рынке |
51 |
42 |
7 |
20 |
66 |
14 |
28 |
54 |
18 |
20 |
60 |
20 |
15 |
46 |
36 |
|
Спрос на продукцию на внешних рынках |
50 |
30 |
20 |
13 |
44 |
43 |
12 |
52 |
36 |
13 |
47 |
7 |
9 |
55 |
24 |
|
Прибыль |
56 |
24 |
20 |
40 |
22 |
38 |
19 |
23 |
58 |
33 |
27 |
40 |
30 |
15 |
49 |
|
Численность работников |
35 |
55 |
10 |
18 |
59 |
23 |
30 |
43 |
26 |
20 |
47 |
33 |
30 |
46 |
18 |
|
Заработная плата работников |
86 |
11 |
3 |
69 |
27 |
4 |
68 |
29 |
3 |
67 |
27 |
0 |
67 |
21 |
6 |
|
Средний уровень использования производственных мощностей |
49 |
44 |
7 |
16 |
57 |
27 |
31 |
44 |
25 |
27 |
47 |
27 |
27 |
46 |
18 |
Примечание: Р – рост, Т – тот же уровень, С – сокращение. Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
Одним из них является снижение доли предприятий, сообщающих о росте большинства показателей. Зафиксировано увеличение удельного веса респондентов, которые отметили сокращение ключевых параметров своих организаций: объема выпуска, прибыли, спроса и инвестиций. О продолжающейся адаптации или стагнации состояния предприятий говорит также рост доли отметок «тот же уровень» по отдельным позициям (запасы готовой продукции и численность работников).
Негативная тенденция видна в показателе прибыли – доля руководителей, сообщивших о ее росте, снизилась незначительно (-3 п. п.), но зафиксировавших снижение индикатора стало больше на 9 п. п. по сравнению с прошлым годом. Самый резкий спад виден в изменении оценок спроса на внутреннем рынке: на 5 п. п. снизилась доля отметивших его рост и на 16 п. п. вырос удельный вес тех респондентов, кто указал на его снижение (2025/2026 гг.). Показатель внешнего спроса ухудшается опережающими темпами по сравнению с внутренним (-4 п. п. рост спроса, +17 п. п. – падение). Доля руководителей, заявивших о наращивании цен на выпускаемую продукцию, уменьшилась на 11 п. п. за год, что может свидетельствовать о снижении инфляционного давления или подтверждать падение спроса, не позволяющего повышать цены.
Наиболее распространенным вариантом ответа остается сохранение численности работников (46%). При этом доля респондентов, указавших на ее рост, (30%) превышает удельный вес предприятий с сокращением численности (18%), что свидетельствует о постепенной стабилизации кадровой ситуации. Тенденция оценок заработной платы сотрудников свидетельствует о продолжении роста (67%), но появилась небольшая доля предприятий, на которых показатель снижается (6%).
На протяжении всего рассматриваемого периода (с 2022 года) устойчивое ухудшение показателей заметно по четырем ключевым параметрам. Доля руководителей, отметивших сокращение прибыли, к 2026 году достигла 49%. Более выражена негативная ди- намика оценок спроса на внутреннем рынке: удельный вес респондентов, указавших на его рост, упал на 36 п. п., а доля отметивших сокращение выросла на 29 п. п. Схожие тренды наблюдаются по объему капиталовложений (рост -17 п. п., сокращение +20 п. п.) и по среднему уровню использования производственных мощностей (рост -22 п. п., сокращение +11 п. п.). Отметим несколько позитивных или стабилизирующихся тенденций. Доля оценок, указывающих на рост цен на выпускаемую продукцию, с 2022 года снизилась с 78% до 49% (-29 п. п.). Это может быть связано с насыщением спроса и изменением условий ценообразования в отдельных отраслях. Доля оценок роста запасов готовой продукции снизилась на 28 п. п., что говорит о более аккуратном управлении запасами и отсутствии избыточного накопления. Удельный вес тех респондентов, которые сокращали численность работников, с 2022 года постепенно рос, но в 2026 году их доля существенно снизилась, что говорит о частичной стабилизации ситуации.
Следует выделить также некоторые экстремумы проведенных опросов. Очень большая доля руководителей предприятий указывает на рост цен на приобретаемую продукцию (88%), что свидетельствует о реакции на системный внешний шок (резкий рост цен на сырье, импортные комплектующие, энергию). Пиком ухудшения финансовых результатов, по мнению опрошенных руководителей, являлся 2024 год: рост прибыли тогда отметили 19%, а падение – 58%. Для показателя численности персонала 2023 год стал периодом с минимальным удельным весом оценок роста показателя (18%) и с максимальной долей сокращения сотрудников (23%).
Возможными причинами ухудшения оценок являются санкционное давление и нарушение цепочек поставок, сопровождавшиеся ростом себестоимости и цен на приобретаемую продукцию; изменения в платежеспособном спросе населения в 2022– 2023 гг.; ограничение экспортных поставок; высокая ключевая ставка и удорожание кредитов; а также постепенное исчерпание адаптационного ресурса предприятий.
жение цен на реализуемую продукцию (9%). Наиболее популярной мерой в 2026 году стал поиск новых поставщиков сырья и ком-
Анализ оценок мер по приспособлению к существующим экономическим условиям ( рис. 3 ) выявил ряд наименее эффективных:
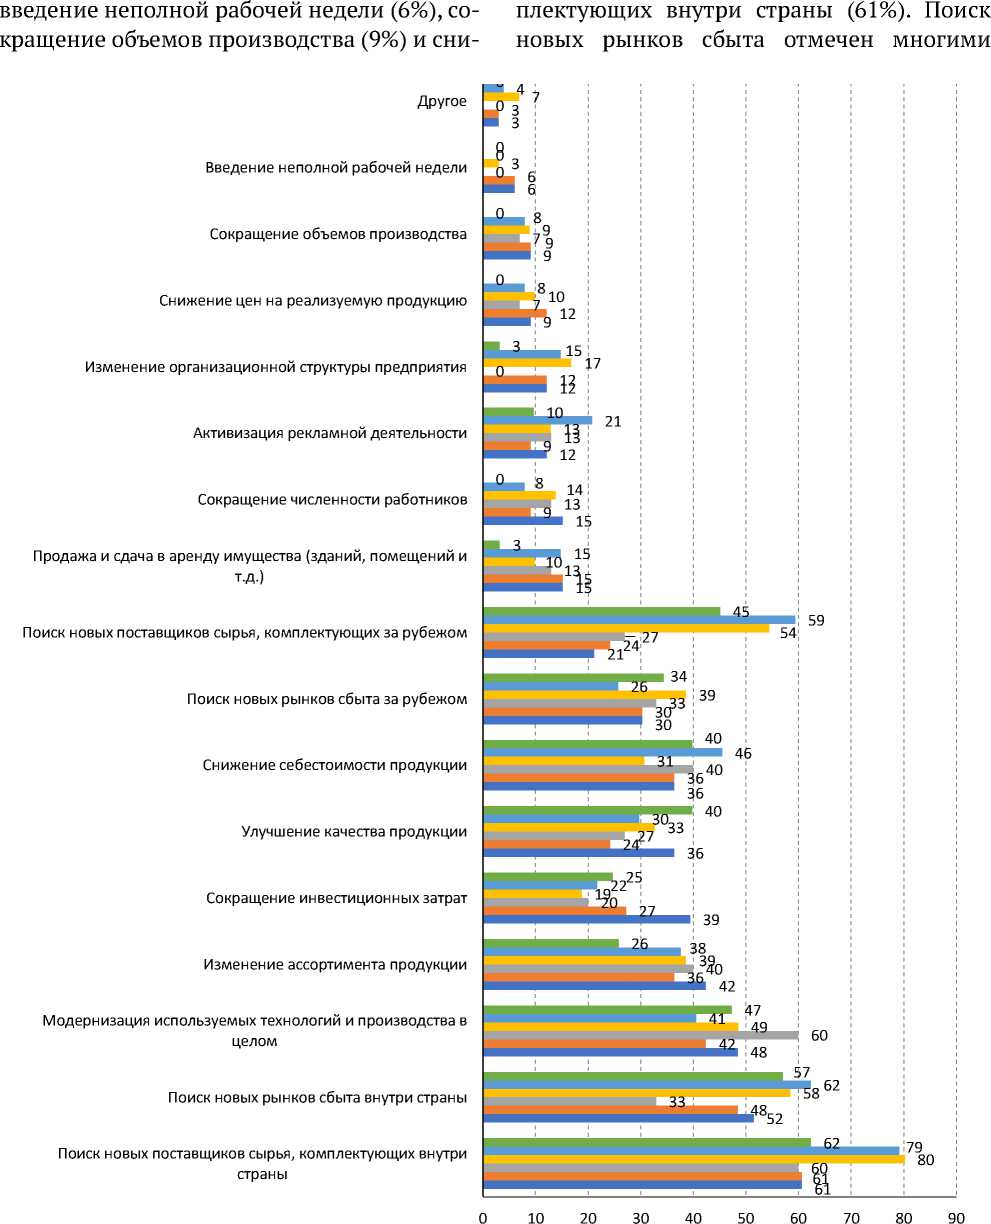
■ 2022 г. ■ 2023 г. ■ 2024 г. ■ 2025 г. ■ 2026 г. ■ 2027 г. (прогноз)
Рис. 3. Распределение ответов на вопрос «Какие меры применяются на Вашем предприятии для приспособления к существующим экономическим условиям?», % от числа ответивших Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
руководителями (48%), и по результатам последнего опроса намерены продолжать такие мероприятия 52% респондентов.
Тенденция указывает на продолжение вынужденной переориентации бизнеса на внутренний рынок в условиях ограничения внешних поставок и разрыва прежних цепочек. Снижение доли руководителей, занимающихся поиском поставщиков за рубежом, с 45% в 2022 году до 24% в 2026 году подтверждает адаптацию предприятий к санкционным ограничениям, однако не означает решение проблем со спросом на внутреннем рынке. Меры по модернизации используемых технологий и производства в целом вернулись на уровни начала рассматриваемого периода (42, 41% в 2023 году), в то время как мероприятия по изменению ассортимента продукции имеют позитивный тренд с 2022 года (36% в 2026 году).
Изменения в оценках руководителей указывают на усиление доли мер, связанных с изменением самого производства: модернизации, смены ассортимента, снижения себестоимости. Данный тренд связан с переходом от экстренной адаптации к стратегической перестройке. Стабильно низкая доля предприятий, сокращающих инвестиционные затраты, может свидетельствовать о сохранении приоритета модернизации и перераспределении финансовых средств в пользу обновления производственной базы.
В 2026 году значимо увеличилось негативное влияние нескольких барьеров для роста производства ( табл. 2 ). Среди них недостаточный спрос на внутреннем рынке (+11,5 п. п. за год). Это может быть связано с тем, что предприятия в условиях ограничения внешних рынков сбыта вынужденно усиливают ориентацию на внутренний рынок, однако его емкость и структура спроса не всегда позволяют полностью компенсировать потери от внешней переориентации. Высокие цены на сырье, топливо, энергию и материалы (+11,5%) снова стали одним из наиболее отрицательных факторов более чем для половины опрошенных (51,5%). Выросла доля руководителей, указавших на изношенность и недостаток оборудования (+23,1 п. п., 36,4%), недостаток квалифицированных рабочих (+6,6 п. п., 33,3%) и несвоевременность оплаты за продаваемую продукцию (+7,3 п. п., 27,3%).
Таблица 2. Распределение ответов на вопрос «Что сдерживает рост производства на Вашем предприятии?», % от числа ответивших
|
Вариант ответа |
2022 г. |
2023 г. |
2024 г. |
2025 г. |
2026 г. |
2027 г. (прогноз) |
|
Недостаточный спрос на внутреннем рынке |
55,6 |
53,5 |
37,6 |
40,0 |
51,5 |
54,5 |
|
Высокие цены на сырье, топливо, энергию и материалы |
53,1 |
40,6 |
65,3 |
40,0 |
51,5 |
54,5 |
|
Высокий процент коммерческого кредита |
19,8 |
14,9 |
34,7 |
46,7 |
42,4 |
39,4 |
|
Неопределенность экономической ситуации |
35,4 |
47,5 |
40,6 |
33,3 |
39,4 |
36,4 |
|
Изношенность и недостаток оборудования |
16,7 |
23,8 |
25,7 |
13,3 |
36,4 |
36,4 |
|
Высокий уровень налогообложения |
29,2 |
39,6 |
19,8 |
26,7 |
21,2 |
33,3 |
|
Недостаток финансовых средств |
18,8 |
24,8 |
17,8 |
13,3 |
21,2 |
33,3 |
|
Недостаток квалифицированных рабочих |
26,0 |
26,7 |
39,6 |
26,7 |
33,3 |
33,3 |
|
Несвоевременность оплаты за продаваемую продукцию |
8,3 |
6,9 |
17,8 |
20,0 |
27,3 |
27,3 |
|
Недостаточный спрос на внешнем рынке |
17,7 |
18,8 |
15,8 |
0,0 |
15,2 |
15,2 |
|
Конкурирующий импорт |
16,7 |
12,9 |
8,9 |
13,3 |
15,2 |
15,2 |
|
Отсутствие или несовершенство нормативно-правовой базы |
5,2 |
10,9 |
0,0 |
6,7 |
12,1 |
9,1 |
|
Другое |
11,5 |
11,9 |
5,9 |
6,7 |
9,1 |
9,1 |
|
Недостаток и перебои с поставками сырья, топлива, энергии и материалов |
13,5 |
6,9 |
17,8 |
6,7 |
6,1 |
6,1 |
|
Нет ограничений |
8,3 |
5,9 |
6,9 |
6,7 |
0,0 |
0,0 |
|
Источник: данные опросов ЦСИиПТР ВолНЦ РАН. |
||||||
Несмотря на снижение доли в 2026 году (-4,3 п. п.), высокий процент кредита по-прежнему является одним из ключевых факторов (42,4%). Доля высокого уровня налогообложения снизилась на 5,5 п. п., в то время как удельный вес отсутствия или несовершенства нормативно-правовой базы за год вырос практически в 2 раза (12,1%).
О проблемах с финансами говорит рост доли предприятий, руководители которых указывают на несвоевременность оплаты за продаваемую продукцию, с 8,3% в 2022 году до 27,3% в 2026 году. С начала рассматриваемого периода усилился барьер высокой стоимости кредита (с 19,8 до 42,4%), что является следствием ужесточения денежнокредитной политики. Обострилась проблема нехватки квалифицированных кадров (26,0% в 2022 году, 33,3% в 2026 году), падение роли внешних факторов напрямую зависит от ситуации с усилением санкций.
Наращивание доли ответов об изношенности и недостатке оборудования свидетельствует о сохраняющейся потребности предприятий в обновлении производственной базы, а также о том, что задачи технологического обновления, в том числе в рамках импортозамещения, пока решаются не в полном объеме. Все это подтверждает опасения руководителей в сохранении высокой неопределенности экономической ситуации – на всем протяжении рассматриваемо- го периода уровень таких ответов остается высоким (39,4% в 2026 году).
Сотрудничество предприятий с внешним миром резко сократилось по сравнению с 2022 годом, особенно по операциям купли-продажи сырья, полуфабрикатов и технологий (-28 и -22 п. п. соответственно). Руководители замещают импортное сырье внутренними поставками. Респонденты перестали экспортировать технологии (0%), минимизировали совместную инвестиционную деятельность (3%) и продажу сырья и полуфабрикатов (3%). Пятая часть опрошенных предприятий не сотрудничают с иностранными организациями (21%). Следует учитывать, что респонденты могли выбирать несколько вариантов ответа, поэтому сумма долей по отдельным направлениям сотрудничества превышает 100%. Снижение доли предприятий, полностью отказавшихся от внешнеэкономических связей, с 33% в 2025 году до 21% в 2026 году свидетельствует о частичном восстановлении международной кооперации, хотя ее структура существенно изменилась: акцент сместился с продажи сырья и технологий на закупки импортных комплектующих и готовой продукции. Наиболее популярными направлениями в 2026 году стали продажа конечной продукции (33%), покупка сырья, полуфабрикатов (24%) и технологий (24%; табл. 3 ).
Таблица 3. Распределение ответов на вопрос «По каким направлениям Ваше предприятие сотрудничает с зарубежными и российскими организациями?», % от числа ответивших
|
Вариант ответа |
Мир |
Россия |
СЗФО |
||||||||||||
|
гч гч о гч |
ГП гч о гч |
L гч о гч |
LD ГЧ о гч |
<0 ГЧ о гч |
гч гч о гч |
СП гч о гч |
L гч о гч |
LD гч о гч |
<0 гч о гч |
гч гч о гч |
СП гч о гч |
L гч о гч |
LD гч о гч |
<0 гч о гч |
|
|
Покупка сырья и полуфабрикатов |
52 |
38 |
54 |
20 |
24 |
76 |
84 |
77 |
53 |
67 |
52 |
89 |
65 |
60 |
61 |
|
Продажа сырья и полуфабрикатов |
25 |
13 |
24 |
13 |
3 |
31 |
28 |
37 |
27 |
15 |
23 |
19 |
21 |
40 |
21 |
|
Продажа конечной продукции |
48 |
45 |
52 |
40 |
33 |
74 |
80 |
72 |
60 |
79 |
66 |
89 |
69 |
80 |
73 |
|
Покупка технологий |
47 |
19 |
35 |
13 |
24 |
41 |
14 |
44 |
13 |
39 |
11 |
14 |
22 |
7 |
21 |
|
Продажа технологий |
3 |
0 |
3 |
0 |
0 |
17 |
10 |
13 |
7 |
0 |
9 |
7 |
7 |
7 |
3 |
|
Совместная инвестиционная деятельность |
6 |
7 |
0 |
0 |
3 |
27 |
20 |
9 |
13 |
9 |
20 |
3 |
13 |
7 |
9 |
|
Привлечение специалистов |
2 |
3 |
3 |
0 |
9 |
37 |
34 |
42 |
47 |
33 |
51 |
34 |
57 |
53 |
33 |
|
Другое |
3 |
16 |
3 |
0 |
0 |
6 |
19 |
12 |
7 |
3 |
2 |
17 |
3 |
13 |
3 |
|
Сотрудничество не осуществляется |
6 |
17 |
20 |
33 |
21 |
0 |
4 |
13 |
13 |
9 |
0 |
0 |
7 |
7 |
6 |
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
Взаимодействие с российскими организациями остается основным направлением сотрудничества респондентов, однако его структура претерпела изменения. На фоне общего спада по ряду позиций в 2026 году выросла доля предприятий, закупающих сырье и полуфабрикаты (до 67%), технологии (до 39%) у российских поставщиков. Это связано с продолжающимся процессом импортозамещения: предприятия активно меняют иностранных контрагентов на отечественных производителей, перестраивая производственно-сбытовые цепочки в пользу внутреннего рынка. Региональное взаимодействие является значимым, но не основным направлением, оно также демонстрирует снижение активности в последний год. Эти тенденции указывают на произошедшую перестройку кооперационных связей, стабильно высокой остается продажа конечной продукции внутри страны.
Основным барьером для сотрудничества с зарубежными организациями продолжают оставаться санкции, но их значимость снизилась на 25 п. п. с 2022 года (45%). Остались стабильно значимыми роли экономической нецелесообразности такого взаимодействия (21%), высокой конкуренции на рынке (21%) и удаленности контрагентов (15%, табл. 4 ).
Сотрудничеству с предприятиями внутри России в основном мешает малая емкость рынка (недостаточный объем платежеспособного спроса, 36%), высокая конкуренция остается значимым негативным фактором (30%). Снизилась доля руководителей, отмечающих отсутствие препятствий для взаимодействия с российскими (-24 п. п., 9%) и региональными (-31 п. п., 9%) организациями. В СЗФО наблюдается аналогичная общей по стране ситуация: респондентам мешают малая емкость рынка (27%), высокая конкуренция (18%) и экономическая нецелесообразность (15%, + 15 п. п. за год).
Главный сдерживающий фактор в виде санкций утратил свои позиции, что указывает на постепенную адаптацию руководителей и продолжение переориентации на внутренний рынок. После такой трансформации усилилась роль внутренних ограничений (малая емкость рынка и высокая конкуренция) и снизилось число тех, кто не видит препятствий для торгово-экономических отношений в макрорегионе и стране.
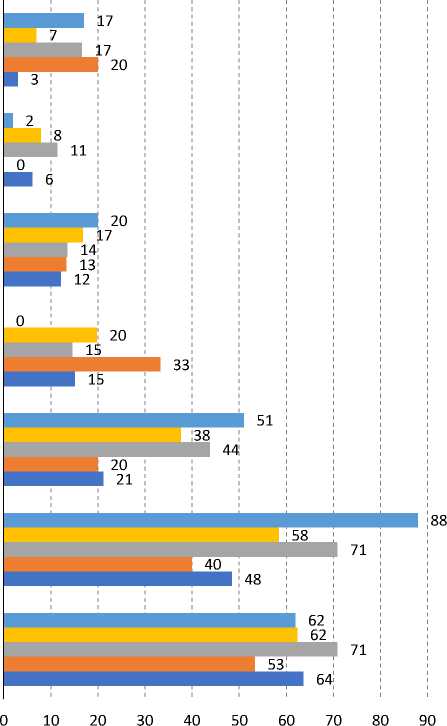
Для нивелирования негативного влияния внешних и внутренних проблем предприятия трансформируют свои производственно-сбытовые цепочки, для чего они в ос-
Таблица 4. Распределение ответов на вопрос «Что, по Вашему мнению, сдерживает развитие торгово-экономических отношений Вашего предприятия с зарубежными и российскими организациями?», % от числа ответивших
Организация собственного производства ранее импортируемой продукции
Другое (напишите)
Создание собственных каналов поставок вместо выпавших звеньев в сбытовых цепочках
Производственно-сбытовые цепочки не нарушены
Использование стран-посредников для восстановления контактов с прежними поставщиками и потребителями
Поиск новых поставщиков и потребителей на рынках нейтральных стран
Переориентация на внутренних поставщиков и потребителей перешла от поиска посредников и внешней замены в лице нейтральных стран к перестройке в пользу внутреннего рынка.
С 2022 года снизилась доля респондентов, оценивающих уровень средств на развитие своих предприятий как оптимальный (-16 п. п., 30%). По 27% респондентов считают, что текущий уровень финансирования подходит для частичной реализации и для поддержания текущих объемов производства соответственно ( рис. 5 ).
Оценки недостаточности средств на такие цели на всем протяжении проведения опросов оставались примерно на одном уровне, за последний год существенное изменение выявлено лишь в росте доли указавших на достаточность для частичной
■ 2022 г. ■ 2023 г. ■ 2024 г. 2025 г. ■ 2026 г.
Рис. 4. Распределение ответов на вопрос «Какие мероприятия проведены на Вашем предприятии, чтобы трансформировать свои производственно-сбытовые цепочки, нарушенные из-за санкций?»*, % от числа ответивших
* Вопрос появился в анкете с 2023 года.
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
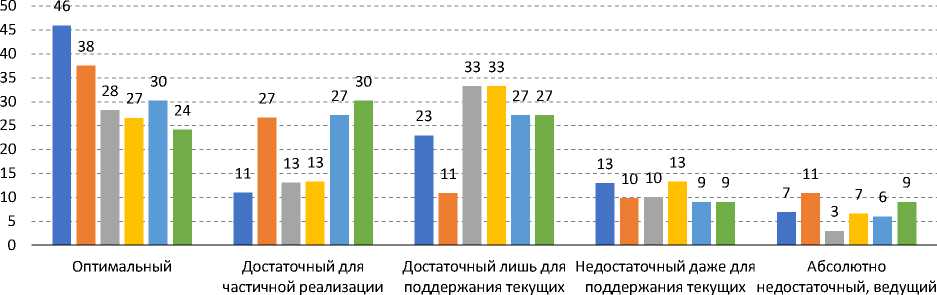
инвестиционных объемов производства объемов производства в перспективе к проектов существенному спаду объемов производства
-
■ 2022 г. ■ 2023 г. ■ 2024 г. ■ 2025 г. ■ 2026 г. ■ 2027 г. (прогноз)
Рис. 5. Распределение ответов на вопрос «Как Вы оцениваете уровень средств, выделяемых на развитие Вашего предприятия?» (сумма ответов равна 100%), % от числа ответивших
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
реализации инвестиционных проектов (+14 п. п., 27%). За прошедшее время структура оценок изменилась без резкого ухудшения общей ситуации. В динамике оценок объема, достаточного для частичной реализации проектов, могла отразиться адаптация предприятий – в 2022 году инвестиции могли быть заморожены с последующим возобновлением части проектов. Проблема сохранения текущего объема производства актуальна для десятой части опрошенных (9%), доля предприятий с абсолютно недостаточным уровнем средств на развитие остается стабильной (6% в 2026 году).
Прогноз на 2027 год предполагает дальнейшее ужесточение ситуации со снижением доли оптимальных средств и ростом достаточных для частичной реализации.
Основными факторами сдерживания инвестиционной деятельности, по мнению большинства респондентов, в 2026 году стали высокая стоимость оборудования (73%), высокий процент кредита (67%) и недостаток финансовых средств (58%; табл. 5 ). Эти три фактора лидировали среди основных барьеров практически на всем рассматриваемом промежутке времени. Теряют свою значимость непредвиденные изменения
Таблица 5. Распределение ответов на вопрос «Что, на Ваш взгляд, в первую очередь сдерживало инвестиционную деятельность на предприятии?», % от числа ответивших
К 2026 году три вышеуказанных барьера препятствуют инвестиционной деятельности для 60–70% всех респондентов, что создает риски для обновления основных фондов и технологического развития промышленности.
Проводимая Центральным банком России жесткая денежно-кредитная политика влияет на экономику страны по мнению 86% руководителей. Более половины подтверждающих такое влияние ответили, что оно однозначно или скорее отрицательное (сумма ответов «однозначно отрицательно» и «скорее отрицательно» в 2026 году 53%; в 2025 году – 71%; рис. 6 ).
В соответствии с опросной статистикой «Российского экономического барометра»3 чаще одобряют экономическую политику предприятия с хорошими финансовым положением и производственными показателями, а также получатели госзаказа. Одобряющие политику властей активнее инвестируют и реализуют более крупные проекты, стимулирование производства находится в приоритете перед сдерживанием инфляции. Независимо от одобрения политики в общем предприятия мало взаимодействуют с банковским сектором и оторва- ны от возможности получить инвестиционный кредит (Батяева, Егоров, 2026).
Меры поддержки разрабатываются органами государственной власти для частичного нивелирования негативного влияния внешних и внутренних факторов. В 2026 году такими мерами федерального уровня воспользовались 47% опрошенных, региональными – 45%. По сравнению с прошлым годом доля предприятий, получивших федеральные меры поддержки, выросла на 34 п. п., региональные – на 19 п. п.
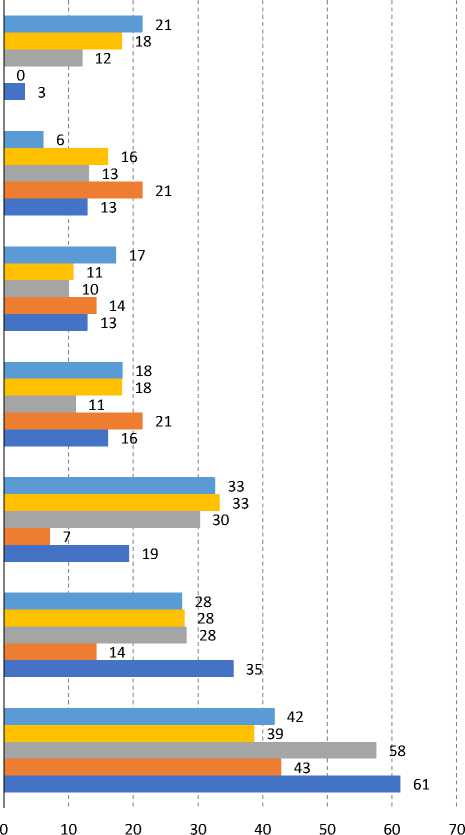
Некоторые из респондентов не смогли получить меры поддержки (19%), наиболее востребованными из которых оказались субсидии (38%), налоговые льготы и возмещение части затрат (по 28%). По мнению руководителей, наиболее существенными недостатками предоставляемых мер являются их несоответствие потребностям предприятия (61%) и сложность оформления документации (35%; рис. 7 ).
Проблема состоит в том, что меры поддержки не соответствуют реальным потребностям предприятий, либо условия получения не соответствуют возможностям и задачам. С 2022 года фокус препятствий сместился с информационных и бюрократических барьеров на содержательное несоответствие, на которое указывает большинство руководителей.
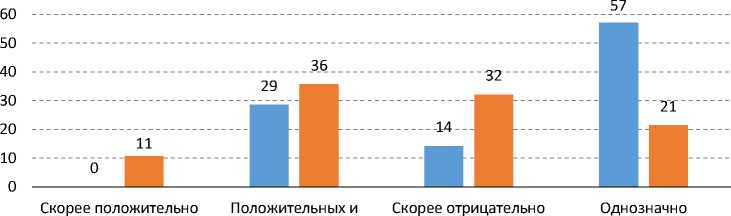
отрицательных отрицательно последствий примерно поровну
■ 2025 г. ■ 2026 г.
Рис. 6. Распределение ответов на вопрос «Как, на Ваш взгляд, влияет на российскую экономику политика высокой ключевой ставки, проводимая Банком России в настоящее время?» (сумма ответов равна 100%), % от числа ответивших
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
Завышенные требования к минимальному доходу предприятия
Нет недостатков
Недостаток информации по доступным мерам поддержки
Другое (напишите)
Большие временные затраты на оформление документов
Сложность оформления документации
Несоответствие предлагаемых мер поддержки потребностям предприятия
■ 2022 г. ■ 2023 г. 2024 г. ■ 2025 г. ■ 2026 г.
Рис. 7. Распределение ответов на вопрос «Какие недостатки существующей государственной поддержки не позволяют Вам пользоваться ею активно?», % от числа ответивших
Источник: данные опросов ЦСИиПТР ВолНЦ РАН.
С начала рассматриваемого периода наиболее востребованными мерами для развития производственного сектора, по мнению опрошенных руководителей предприятий, были создание условий для инвестирования и расширение льготного кредитования (63%), а также упрощение налогообложения и снижение налогов (56%; табл. 6 ).
За пять лет структура запросов бизнеса на государственную поддержку значительно изменилась. Среди трех главных требований в 2026 году остались льготное кредитование (63%), упрощение налогообложения (56%) и совершенствование финансово-кредитной системы (50%). Запросы на борьбу с бюрократией, импортозамещение, поддержку спроса и международных расчетов стали менее актуальны. Основным барьером для развития стал дефицит доступных инвестиционных ресурсов, а не административные или внешнеэкономические препятствия.
Последний вопрос анкеты определял наиболее подходящую для существующей ситуации роль государства. В 2026 году с максимальной долей в 61% руководители выбрали то, что государство должно акти-
Таблица 6. Распределение ответов на вопрос «Какие меры, на Ваш взгляд, необходимо предпринять в ближайшее время для развития производственного сектора экономики?», % от числа ответивших
Заключение
Подводя итоги изменений в производственном секторе экономики Северо-Запада России за прошедший 2026 год и выделяя основные тренды его функционирования за последние четыре года (2022–2026 гг.), можно констатировать, что период экстренной адаптации к санкционному шоку сменился этапом структурной перестройки, сопровождающимся накоплением макроэкономических проблем и изменением приоритетов в управлении предприятиями. Полученные данные свидетельствуют, что экстренная адаптация к санкционному шоку 2022– 2023 гг. состоялась, но к 2026 году ее ресурс оказался полностью исчерпан, и на смену пришла устойчивая стагнация с накоплением системных структурных проблем. Ниже представлены наиболее значимые изменения, выявленные в ходе мониторинга, подтверждающие преобладание стагнационной тенденции:
– выявлено ухудшение финансового состояния предприятий; доля руководителей, оценивающих работу предприятия как «высокую», сократилась в 1,8 раза (с 65 до 36% с 2022 года), а доля сообщивших о сокращении прибыли достигла 49% (+29 п. п. с 2022 года); в 2026 году впервые после временной стабилизации резко выросла доля низких оценок, что прямо указывает на исчерпание адаптационного ресурса;
– установлено сжатие инвестиционной активности на фоне критических барьеров; по мнению респондентов, основными препятствиями для инвестиционной деятельности на предприятиях являются высокая стоимость оборудования (73%), высокий процент по кредиту (67%) и недостаток финансовых средств (58%); при этом доля руководителей, называющих изношенность оборудования ключевым ограничением, выросла с 16,7% в 2022 году до 36,4% в 2026 году, что не является адаптацией, а скорее технологической стагнацией;
– выявлено, что переориентация на внутренний рынок стала не фактором роста, а вынужденной мерой; о перестройке цепочек в пользу внутренних поставщиков заявили 64% предприятий, а продажа технологий за рубеж полностью прекратилась, однако это сопровождалось падением спроса на внутреннем рынке (+16 п. п. респондентов, указавших на сокращение), ростом доли предприятий, столкнувшихся с малой емкостью рынка (36%), и усилением конкуренции (30%); указанные явления взаимосвязаны: массовая переориентация экспортно-ориентированных предприятий на внутренний рынок привела к росту предложения, тогда как платежеспособный спрос населения в условиях экономической неопределенности сократился, в результате санкции утратили статус главного барьера, уступив место внутренним ограничениям — недостаточному спросу и высокой конкуренции на рынке;
– обоснован переход кадрового дефицита в хроническую форму: доля предприятий, указывающих на недостаток квалифицированных рабочих, выросла с 26% до 33%, при этом численность персонала не растет (46% – тот же уровень), а заработная плата увеличивается; рост зарплаты носит вынужденный характер, обусловленный обострением конкуренции за дефицитные кадры; рост издержек на оплату труда не сопровождается увеличением выпуска или прибыли (у 49% опрошенных прибыль сократилась), инвестиционная активность 73% респондентов не растет из-за высокой стоимости оборудования, а у 67% – из-за дорогих кредитов; рост издержек не ведет к повышению производительности, а разрыв между оплатой труда и эффективностью производства расширяется, усугубляя стагнационные тенденции в секторе;
– определено, что государственная поддержка сектора малоэффективна; несмотря на рост доли получивших федеральные меры (до 47%), 61% руководителей заявили, что главный недостаток – несоответствие мер реальным потребностям предприятий. Запрос бизнеса сместился от снижения бюрократии к дешевым кредитам и инвестициям, но эти меры остаются недостаточными.
В производственном секторе экономики Северо-Запада России в 2022–2026 гг. преобладает тенденция стагнации. Адаптация произошла лишь в узком смысле – удалось частично заместить импорт и переориентировать потоки на внутренний рынок. Однако ценой этого стали падение прибыли и инвестиционной активности; критический износ оборудования на фоне ограниченных возможностей его обновления (как из-за санкционных ограничений на поставки импортного оборудования, так и из-за его высокой стоимости); хронический кадровый дефицит и исчерпание эффекта от мер государственной поддержки. Кроме того, отметим роль высокой ключевой ставки как основного ограничителя. Политику Центрального банка считают негативной или скорее негативной для экономики
53% руководителей (при 71% годом ранее). Ставка напрямую сдерживает капиталовложения (42,4% называют ее барьером) и усиливает запрос бизнеса на льготное кредитование, который вышел на первое место среди ожидаемых мер господдержки.
Также произошло изменение запросов к государству. Если в начале периода бизнес требовал снижения бюрократической нагрузки (49–58%), то к 2026 году главными запросами стали создание условий для инвестирования и льготное кредитование (63%), упрощение налогообложения (56%) и совершенствование финансово-кредитной системы (50%). Запросы на борьбу с коррупцией и импортозамещение отошли на второй план.
Таким образом, за прошедшие четыре года в производственном секторе Северо-Запада России произошла глубокая перестройка кооперационных связей с внешним миром в пользу внутреннего рынка, но ценой накопления структурных проблем: хронического инвестиционного дефицита, износа оборудования, кадрового голода и падения прибыли. Взгляды руководителей становятся все более пессимистичными: исчерпание ресурсов экстренной адаптации, жесткая денежно-кредитная политика и неадекватность мер поддержки формируют запрос на активизацию государственной экономической политики (61% опрошенных). Без реализации крупных инфраструктурных проектов и создания реальных условий для инвестирования возврат к устойчивому росту маловероятен.
Опрос руководителей предприятий позволил дополнить официальную информацию, выводы по итогам его проведения можно использовать для оценки эффективности мер поддержки и промышленной политики в целом. Проведенная работа позволяет уточнить региональную и отраслевую специфику экономического развития СЗФО, перечислить препятствия для регионального роста и определить направления повышения эффективности работы сектора. Систематический сбор обратной связи от топ-менеджеров промышленных предприятий макрорегиона способствует оптимизации производственных процессов в экономике.
