Анализ эффективности производственно-хозяйственной деятельности нефтегазодобывающего предприятия (на примере ОАО «Сургутнефтегаз»)

Журнал: Экономика и социум @ekonomika-socium
Статья в выпуске: 5-1 (24), 2016 года.
Бесплатный доступ
В статье анализируется эффективность производственно-хозяйственной деятельности нефтедобывающего предприятия ОАО «Сургутнефтегаз» с помощью показателей оборачиваемости и рентабельности, а также предлагаются пути ее повышения.
Похожие статьи в разделе Организация производства. Управление. Экономика предприятий
Короткий адрес: https://sciup.org/140119690
IDS: 140119690
Текст научной статьи Анализ эффективности производственно-хозяйственной деятельности нефтегазодобывающего предприятия (на примере ОАО «Сургутнефтегаз»)
Нефтегазовая промышленность России – это и база, обеспечивающая стабильность страны, и основа развития ее экономики. Так сложилось, что современный мир зависит от топлива: транспортные средства ездят благодаря нефтепродуктам, из природного газа изготавливаются полимеры, часть медикаментов – результат обработки полезных ископаемых.
Нефтегазодобывающее предприятие «Сургутнефтегаз» - одно из крупнейших предприятий нефтяной отрасли России. На протяжении многих лет предприятие является лидером отрасли по разведочному, эксплуатационному бурению и вводу в эксплуатацию новых добывающих скважин. Поэтому необходимо уделить особое внимание анализу эффективности деятельности, т.к. материалы анализа служат основанием для планирования, прогнозирования, формирования стратегии деятельности предприятия. Эффективность деятельности организации характеризуют показатели оборачиваемости и рентабельности [3].
Финансовое состояние организации определяется не только его обеспеченностью необходимыми средствами, но и эффективностью их использования. Коэффициенты деловой активности позволяют проанализировать, насколько эффективно организация использует имеющиеся ресурсы (таблица 1).
Таблица 1 – Оценка оборачиваемости капитала ОАО «Сургутнефтегаз»
|
Наименовани е |
Алгоритм расчета |
Абсолютное значение финансовых |
|||||||
|
числитель, млн. руб. |
знаменатель, млн. руб. |
||||||||
|
коэф |
фициентов |
||||||||
|
2013 г. |
2014 г. |
2015 г. |
2013 г. |
2014 г. |
2015 г. |
2013 г . |
2014 г. |
2015 г. |
|
|
Коэффициен т оборачиваем ости капитала (коэфф. деловой активности) |
Выручка от продаж |
Среднегодовые остатки капитала |
0,94 4 |
0,88 2 |
0,501 |
||||
|
814 18 8 |
862 60 0 |
978 20 4 |
1 951 0 96 |
2 561 0 08 |
3 360 685 |
||||
|
Коэффициен т оборачиваем ости основного капитала (фондоотдача ) |
Выручка от продаж |
Среднегодовые остатки основных средств |
1,35 1 |
1,29 5 |
1,355 |
||||
|
814 18 8 |
862 60 0 |
978 20 4 |
602 54 5 |
666 07 5 |
721 95 5 |
||||
|
Коэффициен т оборачиваем ости оборотного капитала |
Выручка от продаж |
Среднегодовые остатки оборотных активов |
1,32 1 |
1,05 8 |
1,086 |
||||
|
814 18 8 |
862 60 0 |
978 20 4 |
616 26 6 |
815 01 2 |
901 01 2 |
||||
|
Коэффициен т оборачиваем ости производстве нных запасов |
Себестоимость затрат |
Среднегодовые остатки запасов |
8,16 3 |
8,30 |
8,172 |
||||
|
546 72 6 |
621 31 0 |
664 34 1 |
66 972 |
74 852 |
81 290 |
||||
Рассчитанные в таблице 1 коэффициенты оборачиваемости активов и отдельных их элементов имеют довольно высокие значения, если сравнивать с другими нефтедобывающими организациями (см. таблицу 4). Однако в динамике за 3 года наблюдается уменьшение коэффициента деловой активности и оборачиваемости оборотного капитала, что влияет на длительности операционного цикла – чем ниже оборачиваемость, тем длиннее цикл. Данную динамику нельзя охарактеризовать как положительную. Наибольшее значение показателя было в 2013г., тогда оборачиваемость совокупного капитала находилась на уровне почти одного оборота в год, а оборотного – около 1,4.
Следующая группа показателей – показатели рентабельности (таблица 2 и 3). Изучение показателей рентабельности позволяет дать оценку работы организации, как в целом, так и по отдельным направлениям деятельности: операционной, инвестиционной, финансовой.
Таблица 2 – Оценка рентабельности производственно-хозяйственной деятельности
|
Наименован ие |
Алгоритм расчета |
Значение финансовых коэффициентов, % |
|||||||
|
числитель, млн. руб. |
знаменатель, млн. руб. |
||||||||
|
2013 г. |
2014 г. |
2015 г. |
2013 г. |
2014 г. |
2015 г. |
2013 г |
2014 г |
2015 г |
|
|
Рентабельно сть основной деятельности (рентабельно сть издержек) |
Прибыль от продаж |
Себестоимость продаж |
36,5 |
28,5 |
36,6 |
||||
|
199 671 |
176 850 |
243 14 6 |
546 72 6 |
621 310 |
664 34 1 |
||||
|
Рентабельно сть оборота (продаж) |
Прибыль от продаж |
Выручка от продаж |
24,5 |
20,5 |
24,9 |
||||
|
199 671 |
176 850 |
243 14 6 |
814 18 8 |
862 600 |
978 20 4 |
||||
|
Норма прибыли (коммерческ ая маржа) |
Чистая прибыль |
Выручка от продаж |
31,5 |
103,4 |
76,8 |
||||
|
256 51 6 |
891 679 |
751 35 5 |
814 18 8 |
862 600 |
978 20 4 |
||||
Таблица 3 – Оценка рентабельности использования капитала (активов)
и окупаемости затрат
|
Наименование |
Алгори тм расчета |
Значение финансовых коэффициентов |
|||||||||
|
числитель, млн. руб. |
знаменатель, млн. руб. |
||||||||||
|
2013 г. |
2014 г . |
2015 г. |
2013 г. |
2014 г. |
2015 г. |
2013 г . |
2014 г . |
2015 г . |
|||
|
Экономическа я рентабельност ь (рентабельнос ть капитала, активов), % |
Прибыль до налогообложения |
Среднегодовые остатки активов |
16 |
41,7 |
26,9 |
||||||
|
313 1 18 |
1 068 1 36 |
902 5 34 |
1 951 0 96 |
2 561 00 8 |
3 360 685 |
||||||
|
Финансовая рентабельност ь (рентабельнос ть собственного капитала), % |
Чистая прибыль |
Среднегодовые остатки собственного капитала |
13,8 |
37,3 |
23,8 |
||||||
|
256 5 16 |
891 679 |
751 3 55 |
1 852 9 80 |
2 392 61 7 |
3 163 2 66 |
||||||
|
Коэффициент |
Выручка от продаж |
Себестоимость продаж |
1,489 |
1,388 |
1,472 |
||||||
|
покрытия текущих затрат (уровень самоокупаемо сти) |
814 1 88 |
862 600 |
978 2 04 |
546 72 6 |
621 31 0 |
664 341 |
Как видно из таблицы 2, рентабельность издержек в 2013 году составила 36,5%, это значит, что с каждого рубля, затраченного на добычу и продажу нефти и газа, организация получила 37 копеек прибыли. Следует отметить положительную динамику данного показателя к 2015г., затраченные средства приносят больше прибыли.
Рентабельность продаж характеризует, что с каждого рубля выручки от продаж в 2013 году было получено 25 копеек прибыли. Также наблюдается снижение показателя в 2014 году вследствие сокращения спроса и падении цены на нефть.
Наибольшее значение нормы прибыли было достигнуто организацией в 2014 году. Это обусловлено ростом доходов от участия в других организациях и прочих доходов, в части дивидендов. Дивидендная доходность по привилегированным акциям Сургутнефтегаза составит 15,6%. Основной вклад в данном году внесла переоценка валютных депозитов.
Показатель экономической рентабельности характеризует эффективность использования совокупного капитала, вложенного в активы организации. В 2013 году с каждого рубля, вложенного в совокупное имущество, компания получила 16 копеек прибыли, но к 2015 году данное значение увеличилось да 27 копеек. Наилучшее значение показателя было достигнуто в 2014 году.
Показатель финансовой рентабельности характеризует чистую прибыль, полученную с каждого рубля собственных источников. Так с 1 рубля собственного капитала в 2013 году было получено 14 копеек чистой прибыли. За весь анализируемый период данный показатель колеблется в пределах 14 – 38%.
Коэффициент покрытия текущих затрат (уровень самоокупаемости) показывает, что каждый рубль затраченный на производство и реализацию продукции покрывается выручкой. Несмотря на незначительное снижение показателя в динамике предприятие полностью окупает затраченные на производство средства полученной выручкой.
Итак, обобщая результаты таблиц 1 – 3, можно отметить высокую эффективность деятельности организации, не смотря на снижение отдельных показателей в динамике.
Каждый из газовых и нефтяных гигантов играет для страны большую роль. Для наглядности проведем сравнительный анализ эффективности производственно-хозяйственной деятельности ОАО «Сургутнефтегаз» с другими нефтедобывающими компаниями, такими как ОАО «Газпром» и
ОАО «Роснефть». Данные представим в таблице 4.
Таблица 4 – Сравнительная характеристика рентабельности нефтедобывающих компаний за 2015 год
Как следует из расчетов таблицы 4, большинство показателей рентабельности ОАО «Сургутнефтегаз» имеет наилучшие значения, по сравнению с двумя другими нефтедобывающими компаниями. Рассмотрим их более подробно.
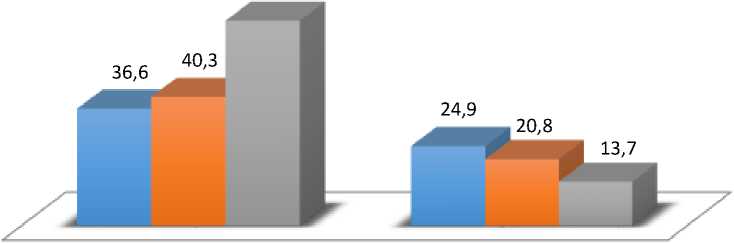
Как говорилось ранее, рентабельность основной деятельности отражает, какое количество прибыли получает предприятие с каждой денежной единицы, инвестируемой в производство и реализацию выпускаемой продукции. ОАО «Сургутнефтегаз» является сверхрентабельным предприятием, поскольку ее общая рентабельность равняется 36,6% (более 30%), что можно сказать и про другие предприятия. Однако, исходя из данных организаций – ОАО «Роснефть» является самым наилучшим вариантом.
Рентабельность оборота отражает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. ОАО «Сургутнефтегаз» с каждого рубля выручки было получено лишь 25 копеек прибыли. Это является самым большим показателем рентабельности продаж из рассматриваемых организаций. Более наглядно данные показатели представлены на рисунке 1.
■ ОАО "Сургутнефтегаз" ■ ПАО "Газпром" ■ ОАО "Роснефть"
64,1
Рентабельность основной Рентабельность продаж деятельности (оборота)
Рисунок 1 – Сравнительная оценка рентабельности производственнохозяйственной деятельности нефтедобывающих компаний за 2015 год, %.
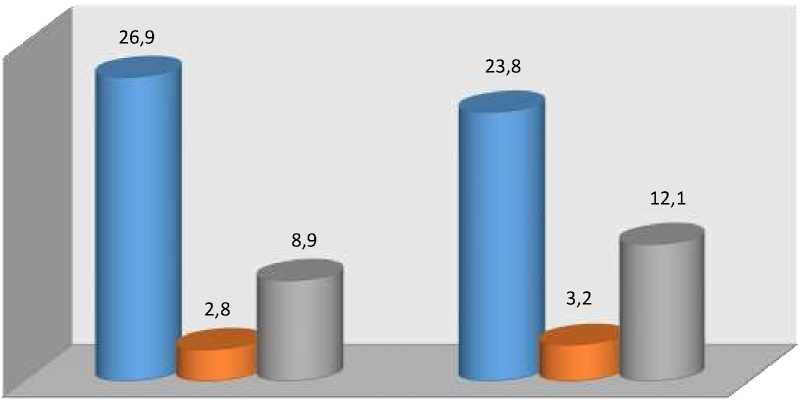
Экономическая рентабельность показывает величину прибыли, которую получит предприятие на единицу стоимости капитала (всех видов ресурсов организации в денежном выражении, независимо от источников их финансирования). ОАО «Сургутнефтегаз» с каждого рубля, вложенного в совокупное имущество, сформировало 27 копеек прибыли, ПАО «Газпром» -2 копейки, ОАО «Роснефть» - 9 копеек.
Показатель финансовой рентабельности характеризует чистую прибыль, полученную с каждого рубля собственных источников. В 2015 году ОАО «Сургутнефтегаз» получило 24 копеек прибыли, ПАО «Газпром» - 3 копейки, ОАО «Роснефть» - 12 копеек. Более наглядно данные показатели представлены на рисунке 2.
■ ОАО "Сургутнефтегаз" ■ ПАО "Газпром" ■ ОАО "Роснефть"
Экономическая рентаабельность Финансовая рентабельность
Рисунок 2 – Сравнительная оценка рентабельности использования
капитала (активов) нефтедобывающими компаниями за 2015 год, %.
Коэффициент покрытия текущих затрат характеризует на сколько затраты окупаются за счет полученной выручки. Наглядно динамика изменения покрытия текущих затрат у анализируемых предприятий
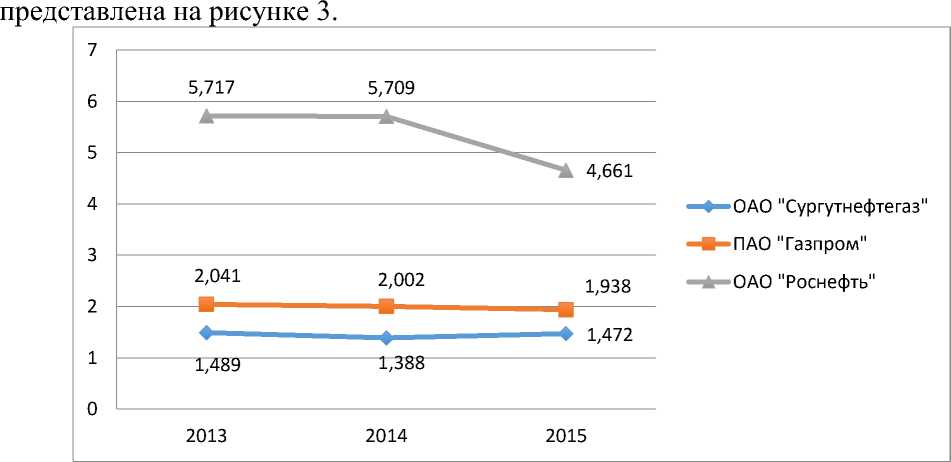
Рисунок 3 – Динамика уровня самоокупаемости нефтедобывающих предприятий за 2013 – 2015 года.
Наилучшее значение показателя наблюдается у ОАО «Роснефть»: его выручка от продаж в среднем в 5 раз превышает себестоимость, это обусловлено увеличением объема реализация нефти, газа, нефтепродуктов и нефтехимии. А также с проведением успешных геологоразведочных работ, бурением и вводом в разработку новых участков, эффективной работой по поддержанию и увеличению продуктивности базового фонда скважин и месторождений Компании. Кроме того, «Роснефть» расширяет свою сбытовую сеть в стратегически важных регионах, планомерно наращивая количество автозаправочных комплексов.
Без преувеличений, одними из самых крупных добытчиков нефти и газа в стране являются на данный момент Роснефть и Газпром. Стоит отметить, что монополия данных организаций обеспечивает страну топливом примерно на 94%. ОАО «Газпром» по праву считается крупнейшей газовой компанией мира. При этом она владеет самой протяженной системой газопроводов. Однако, если рассматривать с точки зрения экономической эффективности производства, то ОАО «Сургутнефтегаз» является наилучшей организацией.
Рентабельность показывает, насколько прибыльна деятельность предприятия, соответственно, чем выше коэффициенты рентабельности, тем эффективней деятельность. Поэтому компания должна стремиться к более высоким показателям, а руководство должно определить пути повышения рентабельности.
К основным способам увеличения рентабельности можно отнести повышение продуктивности запасов и увеличение объема добычи нефти. Так компании рекомендуется расширить свою ресурсную базу, активно разрабатывать месторождения (в т.ч. законсервированные), осваивать новые регионы нефтегазодобычи, модернизировать нефтеперерабатывающие мощности и развитие собственной электроэнергетики, повысить реализацию экологических и социально-значимых программ.
Так, в декабре 2015 года, ОАО «Сургутнефтегаз» ввел в разработку 3 новых месторождения в Западной Сибири – Высотное, Кочевское и Верхнеказымское. В 2016 году начались работы по обустройству Южно-Нюрымского месторождения и его ввод в эксплуатацию. По результатам геологоразведки с месторождений этой группы планируется извлечь запасы нефти категорий С1+С2 более 40 млн т.
Также компания увеличит прибыль, повышая дебиты скважин и сокращая издержки — за счет улучшения технологии добычи, использования более современных способов управления разработкой месторождений и т. п. Рост за счет сокращения издержек, с одной стороны, менее капиталоемкий, с другой — более краткосрочный.
Список литературы Анализ эффективности производственно-хозяйственной деятельности нефтегазодобывающего предприятия (на примере ОАО «Сургутнефтегаз»)
- Бухгалтерская отчетность ОАО «Сургутнефтегаз» за 2013г., 2014г., 2015г.
- Хромцова, Л.С. Учет и анализ: учебное пособие. Часть II/Л.С. Хромцова -Ханты-Мансийск: ООО «Печатный мир г. Ханты-Мансийск», 2013. -101 с.
- Савицкая Г.В. Комплексный анализ хозяйственной деятельности предприятия: Учебник. -6-е изд., перераб. и доп. -М.: ИНФРА-М, 2013. -607 с.
- Российское информационное агентство URA.RU /Режим доступа: http://kniganefti.ru/company-news.asp?company=712&ndate=12.2015
- БКСЭкспресс /Режим доступа: http://bcs-express.ru/tehanaliz/sngs/06.05.16