Цифровое развитие и финансовая эффективность бизнеса: взаимосвязь и взаимообу словленность
Журнал: Вестник Витебского государственного технологического университета @vestnik-vstu
Рубрика: Экономика
Статья в выпуске: 2 (56), 2026 года.
Бесплатный доступ
Достижение устойчивого конкурентного преимущества требует от современной организации одновременного развития и цифровой, и финансовой составляющих, рассмотрения их как взаимозависимых элементов единой стратегии. Без должного финансового обеспечения любые инициативы по внедрению цифровых технологий остаются трудновыполнимыми, но с другой стороны, без внедрения и развития информационно-коммуникационных технологий финансовый успех имеет объективные границы. Взаимосвязь между уровнем цифровизации и финансовой эффективностью бизнеса носит двунаправленный, системный характер, так как финансовая состоятельность может являться как критерием ограничения цифровых технологий в организации, так и критерием целесообразности их внедрения и развития. Целью данного исследования является разработка инструментов количественной оценки взаимосвязи уровня цифрового развития организации и уровня финансовой эффективности её деятельности, основанных на сравнении корпоративных показателей с показателями макроуровня и позволяющих анализировать взаимодействие цифровизации и финансовой устойчивости бизнеса. Предложенный инструментарий оценки основан на использовании информационного обеспечения, доступного из форм государственных статистических наблюдений за деятельностью организаций и публикаций Национального статистического комитета Республики Беларусь: обозначен круг показателей сравнительного анализа и предложены критерии отнесения достигнутых значений отобранных показателей к высокому, среднему или низкому уровню. Разработаны инструменты сравнительной оценки достигнутых уровней показателей цифрового развития с финансовыми показателями, апробация которых произведена в условиях реальной коммерческой организации. Сделаны выводы о совпадении тенденций внедрения цифровых технологий и показателей, характеризующих финансовую эффективность деятельности организации.
Короткий адрес: https://sciup.org/142248951
IDS: 142248951 | УДК: 338.2 | DOI: 10.24412/2079-7958-2026-2-95-109
Digital development and financial efficiency of business: interrelation and interdependence
Achieving a sustainable competitive advantage requires a modern organization to simultaneously develop both its digital and financial components, treating them as interdependent elements of a single strategy. Without adequate financial support, any initiatives to introduce digital technologies remain difficult to implement, on the other hand, without the introduction and development of information and communication technologies, financial success has objective limits. The relationship between the level of digitalization and the financial efficiency of a business is bi-directional and systemic in nature, since financial viability can be both a criterion for limiting digital technologies in an organization and a criterion for the expediency of their implementation and development. The purpose of this study is to develop tools for quantifying the relationship between the level of digital development of an organization and the level of financial efficiency of its activities, based on comparing corporate indicators with macro-level indicators and allowing analysis of the interaction between digitalization and financial stability of a business. The proposed assessment toolkit is based on the use of information support available from the forms of state statistical observations on the activities of organizations and publications of the National Statistical Committee of the Republic of Belarus: a range of comparative analysis indicators is outlined, and criteria for attributing the achieved values of selected indicators to a high, medium or low level are proposed. Tools have been developed to compare the achieved levels of digital development indicators with financial indicators, and these have been tested in a real commercial organization. Conclusions are drawn about the coincidence of trends in the introduction of digital technologies and indicators characterizing the financial efficiency of the organization.
Текст научной статьи Цифровое развитие и финансовая эффективность бизнеса: взаимосвязь и взаимообу словленность
DOI:
В условиях цифровизации экономики одним из ключевых вопросов становится исследование взаимосвязи между уровнем развития ИКТ и финансовой эффективностью бизнеса. С одной стороны, более высокий уровень внедрения и развития ИКТ напрямую влияет на финансовую деятельность организации: снижаются издержки, ускоряется обработка транзакций, улучшается качество управленческих решений. Всё это приводит к повышению эффективности функционирования бизнеса, выраженной в росте показателей рентабельности, платежеспособности, деловой активности. С другой стороны, устойчивое финансовое состояние организации создаёт условия для её цифрового развития. Достаточный размер прибыли и чистого денежного потока свидетельствуют о возможностях организации финансировать внедрение современных цифровых технологий: больших данных, облачных сервисов, искусственного интеллекта и т. д. Более того, только финансово успешная фирма может позволить себе высокий уровень кибербезопасности.
Взаимообусловленность этих двух явлений выражается и в том, что организации, которые испытывают финансовые трудности, чаще всего отказываются от внедрения достаточно дорогостоящих продвинутых цифровых технологий. Однако их отставание в области внедрения информационно-коммуникационных технологий не только не способствует улучшению финансо- вого состояния, а наоборот усугубляет его неустойчивость.
В исследованиях многих авторов делается вывод о положительном влиянии внедрения цифровых технологий на уровень доходности бизнеса. Так, авторы (Верзилин Д.Н. и др., 2025; Воронцовский А.В., 2020; Мельников А.С. и Калабина Е.Г., 2023; Третьякова Е.И. и Аренков И.А., 2025) отмечают, что использование искусственного интеллекта, облачных сервисов и анализ больших данных дают возможность создавать новые продукты, которые позволяют компаниям повышать свои доходы, снижать издержки и повышать эффективность своих бизнес-процессов. Авторы (Белалова Г., 2022; Ценжарик М.К. и др., 2020) концентрируют внимание на влиянии цифровых технологий на стратегию развития бизнеса через понимание того, что компанию можно сделать более рентабельной, если следовать технологическим изменениям на рынке. Обширная сфера влияния информационно-коммуникационных технологий на показатели деятельности организации отмечается экономистами (Зайцевой О.П., 2023; Орловым М.А., 2020; Хусаиновой Е.А. и Секиной Н.А., 2024; Черкасовой В.А. и Слепушенко Г.А., 2021): повышение производительности труда, улучшение качества продукции, минимизация капитальных вложений, увеличение скорости и качества работы, оптимизация запасов, управление рисками и другие аспекты эффективности бизнеса, обеспечивающие экономическую безопасность и стабильность.
Таким образом, исследователями рассматривается влияние цифровизации как на отдельные бизнес-про-цессы организации, например, продажи (Герасименко и др., 2023), так и в целом на ее экономический рост (Котванов М.В., 2023).
В то же время в отдельных исследованиях авторы (Близкий Р.С. и др., 2024; Васильев К. и Мосин А., 2025; Деревянко-Гоззи О., 2026; Краковская И.Н. и др., 2024; Селиванов И., 2026; Хотинская Г.И., 2025) признают финансовую состоятельность в качестве базового условия для цифровизации бизнеса. При этом речь идет не столько о прямом признании финансового состояния в качестве главного фактора, сколько о косвенных подтверждениях, где сама возможность внедрения ИКТ рассматривается как производная от финансовой устойчивости. Кроме этого отмечается необходимость финансовой оценки IT-проектов в качестве основного критерия целесообразности их реализации, так как в противном случае такого рода проекты остаются для бизнеса «чёрным ящиком».
Целью данного исследования является разработка инструментов количественной оценки взаимосвязи уровня цифрового развития организации и уровня финансовой эффективности её деятельности, основанных на сравнении корпоративных показателей с показателями макроуровня и позволяющих анализировать взаимодействие цифровизации и финансовой устойчивости бизнеса.
Методы и средства исследования
Теоретической базой исследования послужили научные труды белорусских и российских экономистов в области оценки влияния уровня цифровизации на эффективность деятельности организации, а также публикации, посвященные обоснованию финансовой успешности организации как базового условия ее цифрового развития.
Эмпирическую базу исследования составили показатели публикаций Национального статистического комитета Республики Беларусь, в частности, сборников «Информационное общество в Республике Беларусь» и «Статистический ежегодник Республики Беларусь», а также данные статистической и бухгалтерской отчетности объекта исследования: организации обрабатывающей промышленности, специализирующейся на производстве электронной бытовой техники.
Методическую базу исследования определили общенаучные методы познания: анализа и синтеза, груп- пировки, сравнения, дедукции и обобщения, принципы и методы системного подхода.
Результаты исследования
Анализ и обобщение мнений исследователей позволил сделать вывод об актуальности разработки инструментов сравнительной оценки достигнутого экономическим субъектом уровнем цифрового развития и уровнями показателей, характеризующих финансовую эффективность его деятельности. Актуальность проблемы подчёркивают и проведенные ранее исследования (Касаева Т.В. и Конюшко Е.С., 2025), которые в результате обобщения мнений руководителей и специалистов позволили определить в составе основных факторов, сдерживающих внедрение информационно-коммуникационных технологий в промышленных организациях «отсутствие денежных средств» (отметили около 60 % респондентов) и «неопределенность выгоды» (более 20 % респондентов).
При определении содержания информационного обеспечения такой сравнительной характеристики были выявлены следующие проблемы:
– государственные статистические наблюдения за уровнем внедрения цифровых технологий ведутся с периодичностью 2 года; в ближайшей ретроспективе – 2020, 2022, 2024 год, в то время как финансовая деятельность организаций оценивается ежегодно;
– показатели цифровых технологий приводятся в формате «да/нет», то есть внедрены отдельные технологии либо нет, в то время как финансовые показатели представлены в виде числовых значений;
– возможности сравнения уровня развития ИКТ на корпоративном и макроуровне достаточно широки, что отмечалось в статье (Касаева Т.В. и Жихар Ю.Ю., 2026), в то время как по финансовым показателям они значительно ограничиваются наличием соответствующей информации в публикациях Национального статистического комитета.
Для приведения данных в сопоставимый вид в качестве ключевого критерия целесообразно, на наш взгляд, использовать дифференциацию по уровням: высокий, средний, низкий.
В контексте предложенного подхода в соответствии с целью исследования оценка уровня цифрового развития организации может быть проведена по разработанной ранее авторами методике (Касаева Т.В. и Жихар Ю.Ю., 2026), которая предусматривает построение карты оценки уровня развития ИКТ в организации с цве- товым обозначением каждого из возможных вариантов сравнительной оценки показателей исследуемой организации с показателями макроуровня. Перевод карты оценки в уровни высокий, средний и низкий, на наш взгляд, следует производить в соответствии с таблицей 1.
В свою очередь, присвоение идентичных уровней показателям финансовой эффективности, которые, как уже отмечалось имеют количественное измерение, предлагается производить по результатам сравнения с достигнутыми показателями соответствующей секции национальной экономики, исходя из таблицы 2.
На следующем этапе исследования формировался круг показателей, по которым представляется возможным сравнение финансовых показателей конкретной организации с одноименными показателями на макроуровне в соответствии с принятой секторной классификацией национальной экономики. Изучение информационного содержания публикаций Национального статистического комитета Республики Беларусь позволило сформировать следующую систему показателей финансовой эффективности, исходя из возможности их количественного измерения по соответствующим секциям (таблица 3).
Таким образом, несмотря на ограниченные возможности в расчёте показателей финансовой эффективности деятельности организаций на макроуровне, сформированная система показателей позволяет дать достаточно многогранную сравнительную оценку.
Таблица 1 – Варианты сравнительного анализа, их цветовое обозначение в карте оценки и присвоение уровня развития по соответствующему показателю
Table 1 – Comparative analysis options, their color coding in the assessment map and assignment of the level of development for the corresponding indicator
|
Описание варианта |
Цветовое обозначение |
Достигнутый уровень показателя |
|
Организация внедрила элемент ИКТ, на макроуровне его внедрило менее 50 % общего количества организаций |
зеленый |
высокий |
|
Организация внедрила элемент ИКТ, на макроуровне его внедрило более 50 % общего количества организаций |
желтый |
средний |
|
Организация не использует элемент ИКТ, на макроуровне его внедрило менее 50 % общего количества организаций |
оранжевый |
низкий |
|
Организация не использует элемент ИКТ, на макроуровне его внедрило более 50 % общего количества организаций |
красный |
низкий |
Источник: составлено авторами.
Таблица 2 – Варианты сравнительной оценки и присвоения уровня по соответствующему показателю
Table 2 – Options for comparative assessment and assignment of a level according to the corresponding indicator
|
Описание варианта |
Достигнутый уровень показателя |
|
Достигнутое организацией значение показателя на 10 % и более выше (ниже) достигнутого на макроуровне |
высокий |
|
Достигнутое организацией значение показателя отклоняется от среднего на макроуровне не более чем 10 % |
средний |
|
Достигнутое организацией значение показателя на 10 % и более ниже (выше) достигнутого на макроуровне |
низкий |
Источник: составлено авторами.
Примечание: наличие характеристики «выше (ниже)» вызвано тем, что по отдельным показателям повышение финансовой эффективности характеризуется снижением показателя, в то время как по преобладающему большинству показателей – их ростом.
Таблица 3 – Показатели финансовой эффективности для сравнительной оценки корпоративного и макроуровня
Table 3 – Financial performance indicators for comparative assessment at the corporate and macro levels
|
Группа показателей |
Характеристика группы |
Показатели |
|
Показатели рентабельности |
Общепринятые показатели финансовых результатов деятельности коммерческой организации, характеризующие уровень прибыльности бизнеса в исследуемом периоде и традиционно исчисляемые на основе трех подходов: затратного, доходного и ресурсного |
Рентабельность продаж (доходный подход). Рентабельность продукции (затратный подход). Рентабельность основных средств (ресурсный подход) |
|
Показатели финансового состояния |
В преобладающем количестве это коэффициентные показатели, исчисляемые на определенную дату и характеризующие моментную платежеспособность и финансовую устойчивость бизнеса, для многих из которых установлены нормативные значения, сигнализирующие о возможных финансовых проблемах для организации |
Коэффициент текущей ликвидности (нормативное значение ≥1,3). Коэффициент обеспеченности собственными оборотными средствами (нормативное значение ≥0,2). Коэффициент обеспеченности обязательств активами (нормативное значение ≤0,85). Коэффициент соотношения дебиторской и кредиторской задолженности |
|
Показатели динамики |
Темповые показатели рассматриваются как нивелирующие статичность коэффициентов финансового состояния и характеризующие уровень финансовой безопасности бизнеса |
Темп роста выручки от реализации продукции, товаров, работ, услуг. Темп роста прибыли от реализации продукции, товаров, работ, услуг. Темп роста чистой прибыли |
|
Показатели эталонной экономической модели |
Индикаторы, с помощью которых можно оценить ситуацию и проанализировать результаты деятельности организации, так как важное значение имеет не только динамика каждого показателя в отдельности, но и их взаимосвязь, положенная в основу «золотого правила экономики предприятия» |
Коэффициент опережения темпов роста чистой прибыли над темпами роста прибыли от реализации продукции, товаров, работ, услуг. Коэффициент опережения темпов роста прибыли от реализации продукции, товаров, работ, услуг над темпами роста выручки от реализации продукции, товаров, работ, услуг |
Источник: составлено авторами.
Таблица 4 – Результаты построения карт оценки цифрового развития объекта исследования в период с 2020 по 2024 год (фрагмент)
Table 4 – Results of constructing maps for assessing the digital development of the research object for the period from 2020 to 2024 (excerpt)
|
Показатель |
2020 год |
2022 год |
2024 год |
|
Использование локальных вычислительных сетей |
желтый |
желтый |
желтый |
|
Использование Интернета |
желтый |
желтый |
желтый |
|
Использование Интранета |
зеленый |
зеленый |
зеленый |
|
Использование Экстранета |
оранжевый |
оранжевый |
оранжевый |
|
Использование облачных сервисов |
- |
оранжевый |
оранжевый |
|
Наличие веб-сайта |
желтый |
желтый |
желтый |
|
Направления использования облачных сервисов: – доступ к программному обеспечению, предоставляемому провайдером облачных сервисов |
- |
оранжевый |
оранжевый |
|
– размещение собственного программного обеспечения |
- |
оранжевый |
оранжевый |
|
– размещение баз данных, хранение файлов |
- |
оранжевый |
оранжевый |
|
– электронная почта |
- |
оранжевый |
оранжевый |
|
– другие цели |
- |
оранжевый |
оранжевый |
|
Цели использования сети Интернет: … |
|||
|
– получение доступа к другим финансовым услугам |
зеленый |
желтый |
зеленый |
|
Использование технологии «Большие данные» |
- |
- |
оранжевый |
|
Использование технологии «Искусственный интеллект» |
- |
- |
оранжевый |
|
Использование технологии «RFID» |
- |
- |
зеленый |
Источник: составлено авторами на основе статистической отчетности организации по форме 6-икт «Анкета об использовании цифровых технологий в организации».
Таблица 5 – Присвоение уровней показателям цифрового развития в соответствии с построенными картами оценки уровня развития ИКТ (фрагмент)
Table 5 – Assigning levels to digital development indicators in accordance with the constructed ICT development level assessment maps (fragment)
|
Показатель |
2022 год |
2024 год |
||
|
цвет в карте |
уровень |
цвет в карте |
уровень |
|
|
Использование локальных вычислительных сетей |
желтый |
средний |
желтый |
средний |
|
Использование Интернета |
желтый |
средний |
желтый |
средний |
|
Использование Интранета |
зеленый |
высокий |
зеленый |
высокий |
|
Использование Экстранета |
оранжевый |
низкий |
оранжевый |
низкий |
|
Использование облачных сервисов |
оранжевый |
низкий |
оранжевый |
низкий |
|
Наличие веб-сайта |
желтый |
средний |
желтый |
средний |
|
Направления использования облачных сервисов: – по всем направлениям |
оранжевый |
низкий |
оранжевый |
низкий |
|
Цели использования сети Интернет: |
||||
|
– получение доступа к другим финансовым услугам |
желтый |
средний |
зеленый |
высокий |
|
Использование технологии «Большие данные» |
- |
- |
оранжевый |
низкий |
|
Использование технологии «Искусственный интеллект» |
- |
- |
оранжевый |
низкий |
|
Использование технологии «RFID» |
- |
- |
зеленый |
высокий |
Источник: составлено авторами.
Таблица 6 – Итоговая оценка уровней показателей, характеризующих внедрение ИКТ в исследуемой организации
Table 6 – Final assessment of the levels of indicators characterizing the implementation of ICT in the organization under study
|
Характеристика достигнутого уровня |
Распределение показателей по достигнутым уровням, % |
||
|
2020 год |
2022 год |
2024 год |
|
|
Высокий |
29 |
21 |
24 |
|
Средний |
59 |
54 |
56 |
|
Низкий |
12 |
25 |
20 |
|
Всего |
100 |
100 |
100 |
Источник: составлено авторами.
Таблица 7 – Оценка финансовых показателей, характеризующих деятельность объекта исследования в 2020 году, в сравнении с показателями, сложившимися по обрабатывающей промышленности
Table 7 – Assessment of financial indicators characterizing the activities of the research object in 2020, in comparison with the indicators accepted in the manufacturing industry
|
Показатель |
Значение показателя |
Оценка уровня в сравнении с ВЭД |
|
|
объект исследования |
ВЭД |
||
|
1. Темп роста выручки от реализации продукции, товаров, работ, услуг, % |
178,3 |
102,0 |
высокий |
|
2. Темп роста прибыли от реализации продукции, товаров, работ, услуг, % |
214,1 |
121,9 |
высокий |
|
3. Темп роста чистой прибыли, % |
294,9 |
56,83 |
высокий |
|
4. Коэффициент текущей ликвидности, % |
57,3 |
116,7 |
низкий |
|
5. Коэффициент обеспеченности собственными оборотными средствами, % |
-74,6 |
14,3 |
низкий |
|
6. Коэффициент обеспеченности обязательств активами, % |
59,4 |
60,2 |
средний |
|
7. Коэффициент соотношения дебиторской и кредиторской задолженности, % |
34,8 |
30,4 |
высокий |
|
8. Рентабельность продаж, рассчитанная по чистой прибыли, % |
4,9 |
2,8 |
высокий |
|
9. Рентабельность продаж, рассчитанная по прибыли от реализации продукции, товаров, работ, услуг, % |
9,3 |
10,3 |
средний |
|
10. Рентабельность продукции, % |
11,8 |
13,2 |
средний |
|
11. Рентабельность основных средств, рассчитанная по чистой прибыли, % |
13,6 |
3,3 |
высокий |
|
12. Рентабельность основных средств, рассчитанная по прибыли от реализации продукции, товаров, работ, услуг, % |
14,9 |
12,2 |
высокий |
|
13. Коэффициент опережения темпов роста чистой прибыли над темпами роста прибыли от реализации продукции, товаров, работ, услуг |
1,3773 |
0,4662 |
высокий |
|
14. Коэффициент опережения темпов роста прибыли от реализации продукции, товаров, работ, услуг над темпами роста выручки от реализации продукции, товаров, работ, услуг |
1,2010 |
1,1958 |
средний |
Источник: составлено авторами по данным отчетности организации за 2020 год и показателям Статистического ежегодника Республики Беларусь, 2020. – URL: (дата обращения: 29.05.2026).
Таблица 8 – Оценка уровня финансовых показателей, характеризующих деятельность организации в исследуемом периоде, в сравнении с показателями, сложившимися по ВЭД
Table 8 – Assessment of the level of financial indicators characterizing the activities of the organization in the period under study, in comparison with the accepted indicators by the type of economic activity
|
Показатель |
2020 год |
2022 год |
2024 год |
|
1. Темп роста выручки от реализации продукции, товаров, работ, услуг, % |
высокий |
низкий |
средний |
|
2. Темп роста прибыли от реализации продукции, товаров, работ, услуг, % |
высокий |
низкий |
средний |
|
3. Темп роста чистой прибыли, % |
высокий |
низкий |
низкий |
|
4. Коэффициент текущей ликвидности, % |
низкий |
низкий |
низкий |
|
5. Коэффициент обеспеченности собственными оборотными средствами, % |
низкий |
низкий |
низкий |
|
6. Коэффициент обеспеченности обязательств активами, % |
средний |
средний |
высокий |
|
7. Коэффициент соотношения дебиторской и кредиторской задолженности, % |
высокий |
высокий |
низкий |
|
8. Рентабельность продаж, рассчитанная по чистой прибыли, % |
высокий |
низкий |
низкий |
|
9. Рентабельность продаж, рассчитанная по прибыли от реализации продукции, товаров, работ, услуг, % |
средний |
низкий |
средний |
|
10. Рентабельность продукции, % |
средний |
низкий |
средний |
|
11. Рентабельность основных средств, рассчитанная по чистой прибыли, % |
высокий |
низкий |
высокий |
|
12. Рентабельность основных средств, рассчитанная по прибыли от реализации продукции, товаров, работ, услуг, % |
высокий |
низкий |
высокий |
|
13. Коэффициент опережения темпов роста чистой прибыли над темпами роста прибыли от реализации продукции, товаров, работ, услуг |
высокий |
низкий |
низкий |
|
14. Коэффициент опережения темпов роста прибыли от реализации продукции, товаров, работ, услуг над темпами роста выручки от реализации продукции, товаров, работ, услуг |
средний |
низкий |
низкий |
Источник: составлено авторами.
Таблица 9 – Итоговая оценка уровней показателей, характеризующих финансовую эффективность исследуемого бизнеса
Table 8 – Final assessment of the levels of indicators characterizing the financial efficiency of the business under study
|
Характеристика достигнутого уровня |
Распределение показателей по достигнутым уровням, % |
||
|
2020 год |
2022 год |
2024 год |
|
|
Высокий |
57 |
7 |
21 |
|
Средний |
29 |
7 |
29 |
|
Низкий |
14 |
86 |
50 |
|
Всего |
100 |
100 |
100 |
Источник: составлено авторами.
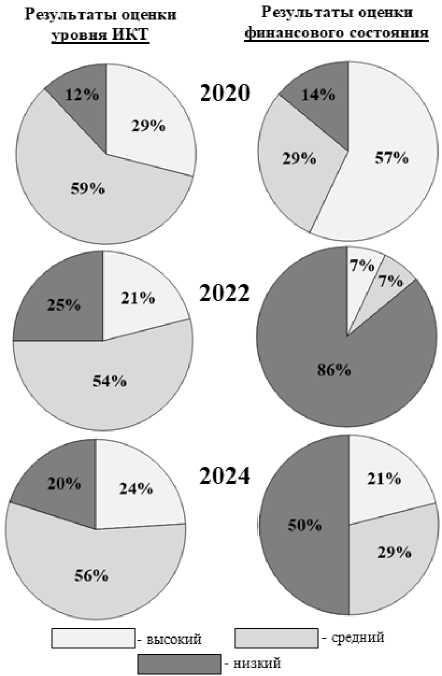
Рисунок 1 – Сравнение уровней цифрового развития и финансовой эффективности деятельности организации в период с 2020 года по 2024 год
Figure 1 – Comparison of the levels of digital development and financial performance of the organization from 2020 to 2024
Источник: составлено авторами.
В свою очередь, 2024 год можно отметить как начало финансового восстановления: доля низких показателей сократилась, появились позитивные изменения, однако сохраняются проблемы с генерацией чистой прибыли.
Результаты итоговой оценки финансовой эффективности организации в анализируемом периоде приведены в таблице 9.
На данном этапе исследования представляется возможным сопоставление итоговых результатов оценки за исследуемый период (рисунок 1).
По результатам сравнения диаграмм могут быть сделаны следующие выводы:
– финансовое лидерство объекта исследования в 2020 году в значительной степени обусловлено его лидерством в цифровом развитии, так как в организации были внедрены почти треть элементов информационно-коммуникационных технологий, которые не нашли широкого применения на макроуровне;
– совпадение трендов цифровой и финансовой динамики в 2022 году позволяет утверждать, что финансовое ухудшение было усугублено отсутствием прогресса в цифровизации, а финансовые ограничения в свою очередь сделали невозможными инвестиции в ИКТ (как отмечалось ранее – двунаправленный характер влияния);
– по истечении двух лет наблюдается частичное финансовое восстановление и заметное цифровое развитие, однако ни в одной из этих сфер организация ещё не достигла уровней 2020 года.
Оценка взаимосвязи динамики двух изучаемых явлений, на наш взгляд, может быть дана с помощью коэффициентов эластичности, которые рассчитываются по соотношениям темпов прироста результирующих переменных к темпам прироста факторных переменных
Таблица 10 – Оценка взаимосвязи показателей, характеризующих финансовую эффективность и цифровое развитие по выделенным уровням
Table 10 – Assessment of the relationship between indicators characterizing financial efficiency and digital development at selected levels
|
Уровень показателей |
Коэффициенты эластичности, характеризующие влияние показателей цифрового развития на финансовые показатели |
Коэффициенты эластичности, характеризующие влияние финансовых показателей на показатели цифрового развития |
||
|
2022 год |
2024 год |
2022 год |
2024 год |
|
|
Высокий |
18,75 |
5,34 |
0,05 |
0,19 |
|
Средний |
33,80 |
21,08 |
0,03 |
0,05 |
|
Низкий |
1,61 |
2,88 |
0,62 |
0,34 |
Источник: составлено авторами.
с должниками, обеспечивая не только автоматизацию коммуникаций, но и сбор данных для анализа клиентской базы;
– переход от локальных файловых серверов к облачному объектному хранилищу, что позволяет отказаться от затрат на приобретение и обслуживание собственных серверов (их амортизация, затраты на электроэнергию, охлаждение, заработная плата IT-персонала на их поддержку) и, как следствие, повысить показатели рентабельности. Для объекта исследования целесообразно рассматривать S3-хранилище, которое по функциональ-
ности является аналогом широко известных сервисов (Dropbox, pCloud, Mega), но адаптировано для промышленного предприятия и белорусского правового поля. Использование облачных сервисов позволяет повысить оценки и показателей ИКТ, и показателей финансовой эффективности.
Таким образом, оценка взаимосвязи цифрового и финансового развития становится необходимым инструментом в обосновании принятия решений по развитию бизнеса, в формировании его стратегии и достижении поставленных целей.