
Цифровые платформы трудоустройства как механизм структурной трансформации российского рынка труда
Журнал: Народонаселение @narodonaselenie
Рубрика: Трудовой потенциал и рынок труда
Статья в выпуске: 3 т.29, 2026 года.
Бесплатный доступ
Цель исследования — раскрыть механизм влияния цифровых платформ трудоустройства на структурную трансформацию российского рынка труда, обосновать их синергетический эффект во взаимодействии с государственной системой занятости и выявить новые тренды в перераспределении трудовых ресурсов между отраслями и регионами. Методология включала: статистический анализ данных ведущих коммерческих (HeadHunter, Работа.ру, Superjob.ru, FL.ru, YouDo, Profi.ru, Авито.Работа) и государственной («Работа России») платформ за 2022–2025 гг. (динамика вакансий, резюме, сроки закрытия позиций, зарплатные предложения); сравнительную оценку эффективности коммерческих и государственных решений по критериям скорости обработки откликов, верификации данных и адаптивности к локальным условиям; экспертный анализ научных публикаций, отчётов аналитических агентств и данных государственной статистики. Полученные результаты демонстрируют: цифровые платформы стали ключевым инструментом трансформации занятости (коммерческие сервисы обеспечивают оперативность подбора, государственные — широкий охват и стабильность). Наблюдается структурный сдвиг в отраслевом спросе с ростом потребности в специалистах сельского хозяйства, промышленности и строительства. Распространяются новые форматы занятости, особенно в IT-секторе (до 70% вакансий). Отмечен рост зарплат в ключевых отраслях, что подтверждает адаптацию рынка труда через цифровые инструменты. Выявлена синергия коммерческих и государственных платформ, формирующая устойчивую экосистему взаимодействия работодателей и соискателей. Впервые был проведён комплексный анализ влияния цифровых платформ с учётом региональных и отраслевых особенностей. Системно исследована взаимодополняющая роль коммерческих (HeadHunter, Работа.ру) и государственных («Работа России») платформ в формировании единой экосистемы занятости. Выделены новые тенденции: структурные изменения спроса на рабочую силу и профессиональная поляризация под воздействием цифровизации. Разработана авторская классификация платформ по охвату, формам занятости и профессиональной специализации, отражающая эволюцию их функций. Практическая значимость — формирование инструментария для оптимизации кадровой политики предприятий, государственного регулирования рынка труда и стратегий трудоустройства граждан в условиях цифровой трансформации занятости.
Короткий адрес: https://sciup.org/143186324
IDS: 143186324 | DOI: 10.24412/1561-7785-2026-3-127-143
Digital employment platforms as a mechanism for structural transformation of the Russian labor market
The purpose of the study is to reveal the mechanism through which digital employment platforms influence the structural transformation of the Russian labor market, to substantiate their synergistic effect in interaction with the state employment system, and to identify emerging trends in the redistribution of labor resources across industries and regions. The methodology comprised: statistical analysis of data from leading commercial platforms (HeadHunter, Rabota.ru, Superjob.ru, FL.ru, YouDo, Profi.ru, Avito.Work) and the state platform «Work of Russia» for the period 2022–2025 (dynamics of vacancies, resumes, time-to-fill positions, salary offers); a comparative assessment of the effectiveness of commercial and state solutions based on such criteria as response processing speed, data verification, and adaptability to local conditions; and expert analysis of scientific publications, analytical agency reports, and official state statistics. The findings demonstrate that digital platforms have become a key instrument for employment transformation, with commercial services ensuring recruitment efficiency and state platforms providing broad coverage and stability. A structural shift in sectoral demand is observed, marked by growing demand for specialists in agriculture, industry, and construction. New employment formats are spreading, particularly in the IT sector (up to 70% of vacancies). Wage growth has been recorded in key industries, confirming the adaptation of the labor market through digital tools. The synergy between commercial and state platforms has been identified, forming a sustainable ecosystem for interaction between employers and job seekers. For the first time, a comprehensive analysis of the impact of digital platforms has been conducted, taking into account regional and sectoral specifics. The complementary roles of commercial (HeadHunter, Rabota. ru) and state («Work of Russia») platforms in shaping a unified employment ecosystem have been systematically examined. New trends have been identified: structural changes in labor demand and professional polarization driven by digitalization. An original classification of platforms by coverage, employment types, and professional specialization has been developed, reflecting the evolution of their functions. The practical significance lies in the development of tools for optimizing corporate personnel policies, state regulation of the labor market, and employment strategies for people in the context of digital transformation of employment.
Текст научной статьи Цифровые платформы трудоустройства как механизм структурной трансформации российского рынка труда
В условиях стремительной цифровизации общества платформенные решения становятся ключевым элементом экономических взаимодействий, трансформируя традиционные модели бизнеса и потребления. Цифровые платформы представляют собой инновационную инфраструктуру, которая объединяет потребителей и поставщиков, минимизируя транзакционные издержки, стимулируя сотрудничество и создавая дополнительную ценность для всех участников экосистемы. Цифровые платформы для трудоустройства — это продукт технологических достижений. Они меняют ландшафт глобального рынка труда, предлагая как возможности, так и серьёзные вызовы. Согласно МОТ: будущее труда зависит от способности общества использовать преимущества цифровизации, минимизируя её риски через международное сотрудничество, инклюзивные политики и инновационные формы социального диалога 1. В России динамика популярности и востребованности платформ является закономерным результатом формирования цифровой экономики.
На ХХVII экономическом форуме (5–8 июня 2024 г., Санкт-Петербург), Президентом России В.В. Путиным была обозначена значимость цифровых платформ в механизме структурных изменений экономики страны в период до 2030 года. Намечено: для России цифровые платформы должны стать основой перевода «экономики и социальной сферы на качественно новые принципы работы с использованием системы управления, основанной на больших данных» 2. Это важно и для того, что в условиях дефицита трудовых ресурсов, они могут стать объективным условием, способствующем разрешению данной сложной проблемы. Ведь как показывает отечественный и зарубежный опыт, цифровые платформы способны вывести на новый уровень качество бизнеса и эффективность работы, сократить уровень рутинных операций и оптимизировать процессы. Кроме того, цифровые платформы помогают привлекать талантливых специалистов из удалённых регионов страны и зарубежья.
Таким образом, цифровые платформы для трудоустройства — это технологический мост к новым возможностям трудоре-ализации. В качестве примера можно привести отчёт World Bank Group, в котором отмечается: в мире по различным оценкам платформенной занятостью охвачено от 154 до 435 млн человек 3. Подчёркивается, что в 2023 г. на дистанционную занятость приходилось около 28% мировой рабочей силы, и она является растущим источником дохода для миллионов человек 4. Nomad List прогнозируется, что к 2035 г. по всему миру будет насчитываться 1 млрд дистанционных работников 5. Относительно России, согласно исследованиям НИУ ВШЭ, страна входит в число мировых лидеров по уровню платформенной занятости — в 2024 г. этот показатель достиг 4,4% 6, что соответствует 5 млн работников, использующих цифровые платформы в своей профессиональной деятельности. Экспертами PwC прогнозировался рост объёма рынка фриланса в России до 102 млрд долларов США к 2025 г.7, благодаря чему Россия войдёт в первую десятку стран по объёму платформенной занятости, уступая только США по скорости расширения дан ного рынка.
В тоже время, цифровые платформы для трудоустройства — это не только виртуальная площадка, обеспечивающая gig-работников временными заданиями, но и эффективный канал соединения работодателей со специалистами для постоянной занятости. Их развитие способствует перестройке традиционных механизмов найма, формируя гибкие модели взаимодействия между участниками рынка труда. В условиях цифровой экономики такие платформы становятся ключевым элементом инфраструктуры, оптимизирующим процессы поиска работы и подбора кадров, снижая транзакционные издержки и сокращая временные затраты. В связи с этим изучение их роли в трансформации российского рынка труда приобретает особую актуальность. В рамках данного исследования под цифровой платформой для трудоустройства автор понимает цифровую экосистему, функционирующую как многосторонний рынок, которая обеспечивает взаимодействие между соискателями и работодателями, минимизируя транзакционные издержки за счет алгоритмического поиска, верификации данных и автоматизации процессов подбора персонала. Несмотря на значительное число публикаций, посвящённых отдельным аспектам функционирования цифровых платформ, их системное влияние на структурные сдвиги в занятости, а также механизмы взаимодействия коммерческих и государственных сервисов в формировании новой экосистемы рынка труда остаются недостаточно исследованными. Цель настоящего исследования — раскрыть механизм влияния цифровых платформ трудоустройства на структурную трансформацию российского рынка труда, обосновать их синергетический эффект во взаимодействии с государственной системой занятости и выявить новые тренды в перераспределении трудовых ресурсов между отраслями и регионами.
Разработанность темы
Понятия «цифровые платформы» и «платформенная занятость» отражают не только новый быстрорастущий фено- мен в сфере труда, но и формирующуюся парадигму трудовых отношений, основанную на цифровых технологиях. Цифровая экономика расширяет возможности трудоустройства: если раньше платформы охватывали узкий круг профессий (фрилансеры, дизайнеры, маркетологи и др.), то теперь — практически все сферы: от рабочих специальностей (курьеры, водители) до высококвалифицированных специалистов. Толчком к развитию платформ стала пандемия COVID-19, изменившая трудовые практики: рост спроса на удалённую работу и гибкую занятость ускорил внедрение цифрового рекрутинга.
В России интерес к платформенной занятости возрос на фоне трансформации рынка труда в 2020–2021 гг. — сокращение традиционных рабочих мест и рост фриланса сделали платформы альтернативным механизмом трудоустройства. Они не только помогли адаптироваться к новым условиям, но и заложили основы структурных изменений в экономике. Несмотря на новизну, в российском правовом поле эти термины уже получают юридическое оформление (рис. 1). В тоже время, ввиду новизны данные понятия рассматриваются научными сообществами и отдельными учёными с разных позиций, выводя академический дискус на новый уровень и обогащая понимание процессов, происходящих на рынке труда вообще и в сфере занятости в частности. Как отмечают учёные НИУ ВШЭ, цифровая экономика создаёт систему, объединяющую «значимое количество участников … сокращая транзакционные издержки и ускоряя взаимодействие между ними» 8. В основе — цифровые платформы, усиливающие кооперацию, функционируя как экосистема возможностей для получения выгод конечными пользователями.
В современном мире цифровые платформы для рынка труда приобретают системную значимость, формируя, по выражению А.В. Шевчука, «базовую инфраструктуру экономических и социальных взаимодействий» [1, с. 32]. Они не просто облег- чают коммуникацию между участниками рынка, но и трансформируют социальнотрудовые отношения, меняя традиционные модели организации труда. Будучи эффективными «средствами связи между экономическими агентами», платформы становятся системной инфраструктурой, определяющей «базовые условия функционирования и развития рынков» [2, с. 11]. При этом они не только оптимизируют существующие процессы, но и формируют новую архитектуру рынка труда в современной российской экономике.
Р.И. Капелюшников и Д.И. Зинченко подчёркивают трансформационное влияние цифровых технологий на современный рынок труда. Онлайн-платформы, предоставляя услуги в цифровом формате, создают «потенциально глобальный рынок труда поверх как географических, так и институциональных границ» [3, с. 111], способствуя трудовой мобильности через удалённую работу. Авторы отмечают поляризацию платформенного рынка труда на «два основных сегмента: онлайн и по месту нахождения» [3, с. 111], формирующие качественно разную рабочую силу. Онлайн-сегмент преимущественно включает высококвали- фицированных специалистов нефизического труда (удалённо), а сегмент по месту нахождения — низкоквалифицированных работников, требующих физического присутствия. Таким образом, цифровые технологии ведут не только к глобализации, но и к внутренней структурной перестройке современного рынка труда.
Данная динамика подтверждается наблюдениями Е.В. Неходы, которая подчёркивает: «распространение цифровых платформ изменяет структуру рынка труда, приводя как к диверсификации форм занятости, так и размытию её традиционных видов» [4, с. 899], трансформируя саму природу занятости. При этом, Р.А. Должен-ко, С.Б. Долженко и В.С. Половинко указывают, что платформы оптимизируют трудовые отношения, устраняя избыточных посредников и бюрократические процедуры — элементы, «которые не дают эффектов и могут быть ликвидированы» [5, с. 166]. Таким образом, цифровые платформы для трудоустройства, с одной стороны, упрощают взаимодействие, с другой — усложняют структуру рынка, формируя новые линии социально-экономического неравенства. В результате цифровизация одновременно
Концепция общего регулирования деятельности групп компаний, развивающих различные цифровые сервисы на базе одной «экосистемы»:
Цифровые платформы - бизнес-модель, позволяющая потребителям и поставщикам связываться онлайн для обмена продуктами, услугами и информацией (цифровыми сервисами), включая предоставление продуктов/услуг/информации собственного производства.
Проект федерального закона №275599-8 «О занятости населения в Российской Федерации»:
Платформенная занятость - деятельность граждан (платформенных занятых) по личному выполнению работ и (или) оказанию услуг на основе заключаемых договоров, организуемая с использованием информационных систем (цифровых платформ занятости), обеспечивающих взаимодействие платформенных занятых, заказчиков и операторов цифровых платформ занятости посредством информационнотелекоммуникационной сети «Интернет».
выступает фактором глобализации, демократизации и поляризации труда.
Таким образом, российскими исследователями подчёркивается, что развитие цифровых платформ для трудоустройства сопряжено с комплексом вызовов. Эти проблемы носят системный характер и затрагивают различные аспекты трудовых отношений, экономики и социальной сферы. При этом акцентируется, что платформы направлены на обеспечение «баланса между спросом и предложением на рабочую силу … в пределах какой-либо географически определённой области» [6, с. 9]. Это достигается за счёт единой площадки для поиска и предложения работы, предоставляющей инструменты эффективного взаимодействия. В итоге создаётся более эффективный рынок труда, где соискатели получают доступ к широким возможностям, а работодатели — к обширному пулу специалистов.
Зарубежные авторы отмечают, что цифровые платформы «радикально меняют социально-экономические и организационные модели» [7], «способы взаимодействия» и «традиционные бизнес-функции» 9. Они стремительно расширяют «пределы допустимого за счёт цифрового масштабирования … доступности рабочей силы» [7], что из-за низких барьеров входа ведёт к неэффективным паттернам. Это вызывает правовые противоречия с трудовым законодательством 10 и конфликт с традиционными структурами занятости, актуализируя потребность в разработке новых форм социального партнёрства и модернизации правовых механизмов регулирования цифрового труда [8]. Кроме того, цифровыми платформами для трудоустройства формируется эксплуататорская динамика [9; 10], перекладывая риски на работников и усиливая технологический детерминизм рынка, где человеческий капитал обесценивается ал- горитмами, а профессиональные траектории подчиняются цифровым системам.
Таким образом, несмотря на расхождения в оценках российских и зарубежных исследователей (функциональная роль, влияние, преимущества, риски), трансформационный потенциал цифровых платформ неоспорим. Они становятся ключевым механизмом цифровизации, вытесняя традиционные формы трудоустройства (центры занятости, агентства) за счёт эффективного алгоритмизированного взаимодействия. Платформы формируют инновационную экосистему занятости, минимизируя пространственные ограничения и оптимизируя поиск работы и подбор кадров. Российские и зарубежные исследования демонстрируют значительный интерес к теме, а научная дискуссия подчёркивает важность платформ в изменении социальнотрудовых отношений, организации труда и рынка в целом. Новизна и не проработанность вопроса (академическая и практическая) обуславливают необходимость данного исследования: комплексного анализа трансформации российского рынка труда под влиянием цифровых платформ с учётом национальной специфики и современных экономических реалий.
В основе исследования — подход, сочетающий количественные и качественные методы анализа данных российских цифровых платформ рынка труда. Автор опирается на статистический анализ данных ведущих платформ (HeadHunter, Работа.ру, SuperJob, Авито.Работа, FL.ru, YouDo, Profi. ru, государственная информационная система «Работа России»), включая динамику вакансий, резюме, сроков закрытия позиций и зарплатных предложений за период 2022–2025 годов. Для выявления структурных изменений используется сравнительный анализ отраслевых и региональных данных для оценки влияния платформ на преодоление кадрового дефицита в приоритетных секторах (сельское хозяйство, промышленность, строительство) и территориальных диспропорций. Сопоставляется эффективность коммерческих и государственных платформ по скорости обработ- ки откликов, уровню верификации данных и адаптивности к локальным условиям.
Исследование основано на комплексном подходе, включающем: статистический анализ данных платформ (HeadHunter, Работа.ру и других) за 2022–2025 гг.: динамика вакансий, резюме, сроки закрытия позиций, зарплатные предложения, региональные и отраслевые показатели; сравнительный анализ эффективности коммерческих (HeadHunter, Работа.ру) и государственной («Работа России») платформ по скорости обработки откликов, уровню верификации данных и адаптивности к локальным условиям; экспертный анализ научных публикаций (НИУ ВШЭ, МОТ, Всемирный банк), отчётов аналитических агентств (PwC, «СберАналитика») и данных государственной статистики (Росстат). Методологическая новизна заключается в системном подходе к анализу взаимодействия цифровых платформ с рынком труда, объединяющем статистический анализ их данных с оценкой институционального влияния на трансформацию трудовых отношений. Это позволило выявить как практическую эффективность платформ, так и их роль в формировании новой парадигмы занятости.
Результаты исследования
В условиях изменчивой экономики и дисбалансов на традиционном рынке труда цифровые платформы становятся универсальным решением, адаптируясь к потребностям соискателей и работодателей. Они трансформируют привычные схемы взаимодействия, предлагая новые возможности для традиционной и гибкой занятости. Современный российский рынок включает десятки крупных и средних онлайн-сервисов, предлагающих работу в различных форматах: от классического найма до фриланса, временной занятости, массового рекрутинга и gig-работы. Наиболее популярные из них представлены в табл. 1.
За последние годы количество предоставляемых услуг на этих платформах значительно выросло. Например, Работа.ру, один из первых и крупнейших сервисов в России, трансформировалась из классической доски объявлений (с 1999 г.) в инновационную HR-платформу. Войдя в экосистему «Сбера» в 2019 г., сервис значительно укрепил позиции. В 2021–2022 гг. его мобильное приложение стало самым скачиваемым среди российских сервисов поиска работы на Android, опередив Hh.ru и SuperJob 11. Если в 2019 г. платформа насчитывала порядка 10 млн резюме, 100 тыс. вакансий и 400 тыс. работодателей, то к 2023 г. ежемесячная аудитория превысила 10 млн пользователей, а база данных выросла до 23 млн резюме, 250 тыс. вакансий и более 980 тыс. работодателей. В 2024 г. динамика роста сохранилась: 24 млн резюме, ежедневно публиковалось порядка 250 тыс. вакансий, число зарегистрированных работодателей превысило 980 тыс..12 Работа.ру стабильно входит в ТОП-10 сайтов по трудоустройству и обладает широкой региональной представленностью.
Одна из самых крупных российских компаний интернет-рекрутинга HeadHunter, основанная в 2000 г. как онлайн-база резюме, к 2022 г. стала крупнейшей платформой по поиску работы и подбору персонала в России. Её популярность отражает адаптивность к развивающимся потребностям рынка. Динамика роста впечатляет: в 2002 г. — 30 тыс. резюме и 650 компаний; в 2022 г. — 58 млн резюме и 1,7 млн работодателей 13. К июлю 2025 г. база насчитывала 85 млн резюме, 1,2 млн вакансий от 2,3 млн проверенных компаний, с 1 млн откликов на вакансии. Эти цифры подтверждают, что HeadHunter за долгий период работы стала неотъемлемой частью российской HR-сферы, эффективно связывая соискателей и работодателей.
Таблица 1
Ведущие цифровые платформы для трудоустройства, представленные в России
Table 1
The leading digital employment platforms presented in Russia
Год запуска Название платформ Охват (страны) Охват (пользователи) 1999 ( Россия, Беларусь, Казахстан, Нидерланды, Узбекистан. Ежедневно на платформе публикуется около 250 тыс. вакансий и 16 млн резюме; ежемесячная аудитория - более 10 млн пользователей. 2000 HeadHunter ( Россия, Белоруссия, Казахстан, Азербайджан, ОАЭ (Дубай) (сервис . На июнь 2025 г. В базе 84 млн резюме, 1,19 млн вакансий, 2,24 млн зарегистрированных компаний. 2000 Россия. Охватывает значительную часть пользователей из стран СНГ; не большой охват из Черногории. На начало 2025 г. порядка 25 млн резюме и свыше 400 000 активных вакансий; посещаемость более 4,8 млн визитов в месяц. 2005 Россия. Охватывает большинство пользователей СНГ; онлайн-услуги доступны глобально. Ежедневно размещается более 1500 фри-ланс-заказов; зарегистрированы миллионы фрилансеров и заказчиков. 2009 Работа России ( Сервис ориентирован на рынок труда РФ и граждан России. Доступ за пределами РФ ограничен, иностранцам вакансии доступны только при наличии необходимых разрешений. Содержит более 1 млн актуальных вакансий, формируемых на основе данных региональных служб занятости, а также информации от прямых работодателей. 2012 YouDo Россия. Частично доступен в СНГ; отдельные задания могут выполнять пользователи из любой страны. Объединяет более 11 млн пользователей, включая свыше 3,5 млн исполнителей; представлены более 12000 видов услуг. 2014 Россия. Частично доступен в СНГ; для отдельных онлайн-услуг может использоваться заказчиками и исполнителями вне РФ. База включает более 15 млн клиентов и 3 млн специалистов по более чем 900 видам услуг. Ежемесячно сервис используют миллионы пользователей. 2014 Россия. Пользователи из СНГ могут просматривать и частично размещать вакансии. Более 50 млн пользователей ежемесячно, а объявления о работе охватывают все регионы России.
Источник: результаты авторского исследования.
лирован в коммерческий IT-сервис по поиску работы и подбору сотрудников. Показатели деятельности Superjob.ru свидетельствуют о его успехе. За период 2013–2024 гг. платформа значительно нарастила масштабы: выросло количество размещённых резюме, опубликованных вакансий, расширялся пул работодателей, увеличилась динамика откликов на вакансии. К 2024 г. на платформе было размещено свыше 800 тыс. активных резюме с годовым приростом в 27% (к 2023 г.) и в 24% за два года (к 2022 г.) 14. Число уникальных работодателей превысило 1,5 млн. В I кв. 2025 г. прирост резюме составил на 10% больше, чем год назад, и на 22% больше, чем два года на- зад. Наибольшая активность сосредоточена в Центральном, Приволжском и СевероЗападном федеральных округах. Успех платформы обусловлен постоянным развитием функционала, адаптацией к потребностям рынка и стратегической целью стать лидером в онлайн-рекрутинге, предоставляя максимально удобный сервис для соискателей и работодателей.
На территории РФ Авито работает с 2007 г. как сайт объявлений, а с 2014 г. — как платформа для найма. Сегодня Авито. Работа — одна из крупнейших баз для соискателей и работодателей, предлагающая инструменты для публикации вакансий, отслеживания откликов и организации найма. Платформа популярна среди частных организаций, крупных компаний и рекрутин- говых агентств, включая крупнейшие компании российского ритейла, предприятия лёгкой промышленности и строительства. Аудитория сервиса растёт: если в 2013 г. раздел «Работа» посещало 4 млн человек в месяц, то в 2023 г. число резюме выросло на 6% в годовом сопоставлении 15. В II квартале 2024 г. количество резюме увеличилось на 16% по сравнению с I кварталом. Особенно заметен прирост среди офисных специалистов и соискателей старше 55 лет (на 90% за год). Среди работодателей ежемесячно активны десятки тысяч компаний, а количество вакансий с обязательным откликом через резюме выросло на 44%. На 2024 г. на платформе было более 800 тыс. активных вакансий и резюме: в Москве — около 500 тыс. резюме и почти 500 тыс. вакансий, в Санкт-Петербурге — свыше 200 тыс. объявлений. В торговле и промышленности число вакансий и резюме ежегодно растёт на 10–20%, что подтверждает популярность сервиса.
Государственная информационная система «Работа России» — это федеральная база вакансий и резюме, интегрированная с Центрами занятости. Проект направлен на содействие трудоустройству, подбор кадров и цифровизацию рынка труда. На портале зарегистрировано 22,7 млн пользователей и размещено 11 млн актуальных вакансий (на июль 2025 г.) 16, что делает его крупнейшей государственной площадкой для поиска работы в России. Система предоставляет функциональные возможности для дистанционного взаимодействия соискателей и работодателей, включая видеоинтервью и онлайн-собеседования, объединяя миллионы вакансий и резюме, упрощая поиск работы и подбор кадров, а также повышая прозрачность рынка труда. Перечень цифровых платформ для трудоустройства не замыкается на представленных в табл. 2.
Реальный спектр гораздо шире и разнообразнее. Многие платформы специализи- руются на узких нишах, предлагая специфические услуги. Основные их типы представлены в табл. 3. Данная классификация наглядно демонстрирует, что, помимо универсальных рекрутинговых сайтов, существует сегмент платформ, ориентированных на определённые форматы занятости или типы контрактов. Таким образом, динамика российского рынка цифровых платформ для трудоустройства демонстрирует значительный потенциал расширения и усложнения. Более того, на рынке формируются ключевые тренды, которые способствуют их дальнейшему развитию (рис. 2). Из вышеперечисленного следует — в России цифровые платформы стали ключевой частью механизма трудоустройства, рационализируя подход к найму и экономя ресурсы (временные, человеческие, финансовые). Они положительно влияют на рынок труда, способствуя его развитию, росту ВВП через повышение занятости, снижение издержек и расширение доступности. Учитывая устойчивый рост потребности организаций в кадрах (рис. 3), цифровые платформы становятся важным инструментом для удовлетворения спроса на рабочую силу. Как показывают официальные данные, если в 2020 г. удельный вес вакансий составлял 3,7%, то к 2024 г. этот показатель увеличился до 7,6%, создавая повышенную нагрузку на традиционные методы рекрутинга. В таких условиях цифровые решения позволяют оперативно закрывать вакансии, сокращая время поиска сотрудников и обеспечивая лучшее соответствие между требованиями работодателей и компетенциями соискателей.
Данные государственной системы «Работа в России» демонстрируют существенную региональную дифференциацию в сроках закрытия вакансий, что отражает особенности локальных рынков труда. Нижегородская область показывает признаки оптимизации рекрутинга и насыщения рынка: по вакансиям с коротким циклом подбора (до 60 дней) сроки выросли на 29%, тогда как в сегментах длительного поиска (61– 90 дней и 90+) сократились на 27% (данные на июль 2025 г. в сравнении с аналогичным
Таблица 2
Классификация типов цифровых платформ для трудоустройства
Table 2
Classification of types of digital platforms for employment
|
Признак |
Разновидности |
Характеристика/примеры |
|
По охвату |
Локальные |
те, которые ориентированные на определенный регион (Joblab.ru, Rabota66.ru, Kazan.hh.ru) |
|
Национальные |
охватывающие всю страну (Платформа «Работа России», HeadHunter, SuperJob, Работа.ру) |
|
|
Глобальные |
предоставляющие возможность найти работу по всему миру (Glassdoor, Layboard, Jobsin, GoAbroad) |
|
|
По типу занятости |
Фриланс-платформы |
предоставляют возможность найти разовую или проектную работу (Freelance.ru, Fl.ru, Kwork.ru, FixGigs) |
|
Платформы для удалённой работы |
предлагают вакансии с удалённым форматом работы (FL. ru, Kwork, Freelance.ru, Work-zilla) |
|
|
Платформы для временной работы |
позволяют найти краткосрочную работу («Профессионалы 4.0», «Рабочие руки», «Яндекс.Услуги») |
|
|
Платформы для подработки |
предоставляют возможность найти дополнительную работу на свободное время (Авито.Подработка, «Яндекс. Такси») |
|
|
По направленности |
Для специалистов |
платформы, ориентированные на высококвалифицированных специалистов (разработчики, дизайнеры, маркетологи) («Работа России», Работа.ру, HeadHunter) |
|
Для работников физического труда |
платформы, ориентированные на работников физического труда (Авито.Работа, JobIn.ru, Worki) |
|
|
Для студентов |
платформы, ориентированные на трудоустройство студентов и недавних выпускников (Jobby, Факультетус) |
|
|
По профессиональным сообществам (нишевые платформы) |
Платформы для предоставления образовательных услуг |
системы, использующие информационные технологии для организации и доставки образовательного контента, а также для взаимодействия между преподавателями и учащимися (Гос. платформы «Земский учитель» и «Учитель для России», Тетрика, Foxford, Sirius Future и Vocaboo) |
|
Платформы для проектной деятельности |
сервисы, связывающие заказчиков с исполнителями для выполнения различных проектов («Инвестиционные проекты России» и «Цифровая платформа МСП», FL.ru, Kwork) |
|
|
Платформы для программистов, IT-услуг и специалистов в digital-сфере |
онлайн-сервисы, помогающие работодателям найти подходящих IT-специалистов, а соискателям - работу в сфере информационных технологий и цифрового маркетинга (Freelancejob.ru, Freelance.ru, YouDo, Remote-Job) |
|
|
Платформы для копирайтеров, написания и продажи текстов |
онлайн-сервисы, связывающие заказчиков с авторами для выполнения текстовых проектов (FL.ru, Text.ru) |
|
|
Платформы для дизайнеров |
онлайн-сервисы, помогающие дизайнерам находить заказчиков, а работодателям - подходящих специалистов в области дизайна (Vsedesignery.ru, Weblancer) |
|
|
Платформы для специалистов новых медиа |
онлайн-сервисы, помогающие работодателям найти подходящих кандидатов в сфере новых медиа, а соискателям - работу в этой области (Boostmarket, Freelance.ru) |
|
|
Платформы для вахтовой работы на Севере |
сервисы, помогающие работодателям найти сотрудников, а соискателям – вакансии в этой сфере (Vahtav.ru) |
Источник: результаты авторского исследования.
Рост роли государственных цифровых решений:
-
• через рост доли госплатформы в общем объёме вакансий и развитии онлайн-инструментов взаимодействия «соискатель-
- работодатель».
Расширение функционала сервисов :
-
• интеграция AI-подбора,
мгновенных выплат и гибридных форматов взаимодействия.
Экспоненциальное увеличение пользовательской базы и числа вакансий :
-
• например, удвоение резюме на ведущих платформах за 5 лет.
Смещение спроса в сторону гибких форм занятости (фриланс, gig-работа):
-
• отражается в росте
соответствующих сегментов на 25–30% ежегодно.
Концентрация лидеров :
-
• платформы, вошедшие в
экосистемы крупных компаний (например, «Работа.ру» и
«Сбер»), демонстрируют ускоренную динамику развития.
Глобализация национальных платформ :
-
• несмотря на фокус на РФ, сервисы расширяют географию на СНГ и дальнее зарубежье.
Рис. 2. Ключевые тренды в развитии российского рынка цифровых платформ для трудоустройства
Fig. 2. Key trends in development of the Russian market of digital platforms for employment Источник: результаты авторского исследования.
2024 г.
2022 г.
2020 г. ■
0 5000000 10000000 15000000 20000000 25000000 30000000
-
■ Всего списочная численность работников
-
■ Потребность в работниках для замещения вакантных рабочих мест
2020 г.
2022 г.
2024 г.
Рис. 3. Потребность организаций РФ в работниках для замещения вакантных рабочих мест, человек
Fig. 3. The need of Russian organizations for workers to fill vacant jobs, people Источник: составлено автором на основании данных Росстата.
периодом 2024 г.). В Магаданской области зафиксирована противоположная динамика, свидетельствующая о растущем кадровом дефиците: сроки увеличились на 33% практически во всех категориях, за исключением вакансий «90+ дней», где отмечено снижение на 33%. Эта ситуация обусловлена миграционным оттоком и структурными изменениями в экономике. Наиболее тревожная тенденция наблюдается в Воронежской и Архангельской областях, Республике Ингушетия и Ненецком АО: здесь произошло значительное увеличение сроков по всем категориями. Наибольший прирост — в сегментах длительного поиска: «90+ дней» (+33%) и «31–60 дней» (+19%).
Данные коммерческих платформ (HeadHunter, Работа.ру, Superjob.ru, FL.ru, YouDo, Profi.ru, Авито.Работа) демонстрируют разнонаправленные тенденции. В 2020– 2025 гг. время закрытия вакансий полной занятости выросло на 20–70% в зависимости от отрасли и региона. В то же время фриланс-задания (FL.ru, YouDo, Profi.ru) завершаются значительно быстрее — от нескольких часов до 14 дней. На Авито.Работа 33% соискателей трудоустраиваются менее чем за 2 недели, 25% — в течение месяца. Наибольшие сроки сохраняются в отраслях с кадровым дефицитом, где продолжительность поиска зависит от профессии, региона, квалификации и формата занятости.
Структура потребности в специалистах также претерпела изменения (рис. 4). Данные официальной статистики (2020– 2024 гг.) фиксируют трансформацию кадрового спроса: если в 2020–2022 гг. дефицит концентрировался в сферах обслуживания, торговли и охраны (5,3–7,7%), то к 2024 г. приоритеты сместились в сторону производственных и аграрных секторов. Потребность в работниках сельского и лесного хозяйства выросла с 4,8% (2020 г.) до 13% (2024 г.), что отражает структурные сдвиги в экономике и усиление господдержки АПК. Аналогичная тенденция, хотя и менее выраженная, наблюдается в промышленности и строительстве: рост с 4,7% до 10,6%. При этом ситуация с неквалифицированным трудом остаётся сложной — несмотря на технологизацию производства, спрос на эту категорию работников стабильно высокий (9,6% в 2024 г.), что может объясняться как ростом объёма низкоквалифицированных работ, так и дефицитом желающих заниматься подобной деятельностью. На этом фоне выделяется стагнация спроса на руководителей и высококвалифицированных специалистов. Их доля в вакансиях незначительно выросла с 2,1–3,3% (2020 г.) до 4,5–6% (2024 г.), оставаясь минимальной. Это свидетельствует об «оптимизации управления» в компаниях и возможном насыщении рынка топ-менеджерами в условиях экономической нестабильности. Данная динамика отражает трансформацию экономики России под влиянием внутренних (импортозамещение, санкции) и внешних факторов (глобальная автоматизация, изменение структуры занятости).
Цифровые платформы для трудоустройства играют важную роль в адаптации рынка труда к описанным структурным изменениям. Их функционал позволяет оперативно реагировать на изменяющийся спрос, обеспечивая более эффективное сопряжение соискателей и работодателей, даже в таком консервативном секторе, как сельское хозяйство. Эта тенденция отражает не только развитие секторов, но и растущее влияние цифровых инструментов по оптимизации взаимодействия работодателей и соискателей. В усло- виях структурного дефицита компании, использующие алгоритмы подбора и анализа зарплатных ожиданий, вынуждены предлагать более конкурентоспособные условия. Согласно прогнозам «СберАналитики» и «Работа.ру», в 2025 г. рост зарплат в этих отраслях сохранится, хотя и замедлится до 10– 12% 17, что связано с насыщением рынка цифровыми решениями и адаптацией работодателей к новым условиям. Таким образом, цифровые платформы не только фиксируют тренды, но и формируют их, повышая эффективность рынка труда и устойчивое развитие ключевых отраслей экономики России.
Платформы вносят ключевой вклад в снижение дефицита неквалифицированных работников. Государственная система «Работа России» и коммерческие платформы предлагают для этого упрощённые схемы трудоустройства. Особую роль играет сервис Авито.Работа, его эффективность для найма в регионах обусловлена простым и быстрым размещением вакансий, низким порогом входа и возможностью прямого контакта между сторонами. В целом они ориентированы на снижение дефицита неквалифицированной рабочей силы, с одной стороны, за счёт адаптации к новым требованиям рынка, внедряя технологии, которые помогают улучшить процесс подбора персонала. С другой — через повышение доступности информации о вакансиях, ускорение процесса найма, расширение географии поиска, повышение прозрачности рынка и гибкости в трудоустройстве.
Несмотря на наименьший удельный вес потребности в руководителях и высококвалифицированных специалистах (рис. 4), данные HeadHunter, Работа.ру и Superjob. ru фиксируют в 2023–2025 гг. устойчивый рост спроса на них. Ежемесячно Superjob.ru публикует свыше 800 тыс. вакансий, а 63% компаний активно ищут профессионалов (HeadHunter), что подтверждает сохраняющийся кадровый дефицит. Наиболее востребованы специалисты IT, инженерии, ме дицины, педаго гики, финансов, бухгалте-
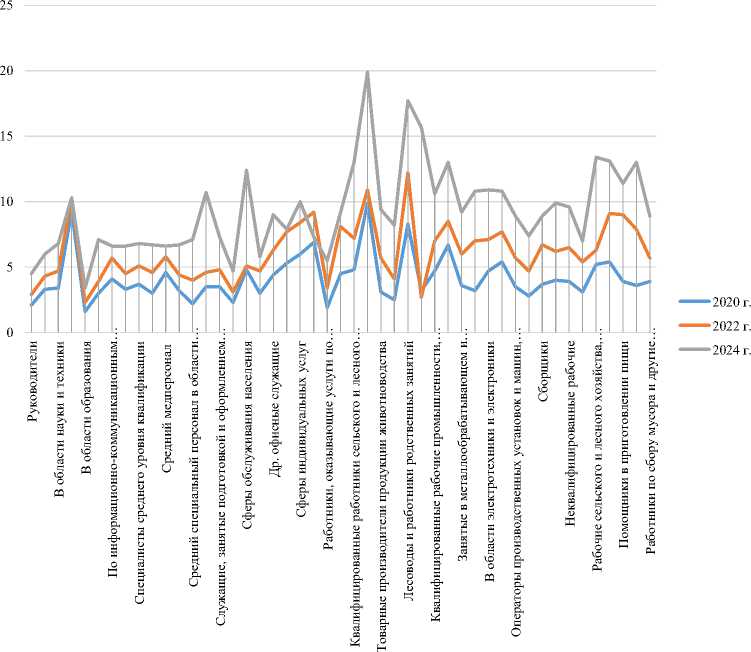
Рис. 4. Динамика удельного веса потребности в работниках для замещения вакантных рабочих мест, в %
Fig. 4. Dynamics of the share of the need for workers to fill vacant jobs in the total number of jobs, in % Источник: составлено автором на основании данных Росстата.
рии и управленческие кадры. Значительное количество вакансий открыто в продажах, маркетинге, транспорте и логистике. Наиболее острая нехватка наблюдается среди IT-специалистов и руководителей: в 2024 г. их численность выросла на 8,1% по сравнению с 2023 г., а в Тульской области на одну позицию приходится более 20 соискателей. Индекс востребованности квалифицированных кадров вырос на 19%, с наибольшим спросом в Сахалинской, Челябинской, Кемеровской, Тверской областях. При этом столица остаётся главным центром притяжения для высококвалифицированных специалистов. Важной тенденцией остаётся рост удалённых и гибридных форматов занятости: в 2025 г. до 70% IT-вакансий и 68% маркетинговых допускают удалённую работу. Superjob.ru также фиксирует рост спроса на соискателей старше 40 лет: инженеры и управленцы 51–60 лет получили на 95% больше предложений о работе, чем раньше.
Анализ HeadHunter и Superjob.ru показывает: зарплаты руководителей варьируются от 50 тыс. до 655 тыс. рублей в зависимости от должности, отрасли и региона. Например, руководитель отдела продаж получает 80– 655 тыс. рублей — разброс отражает зависимость дохода от масштаба ответственности, уровня компании и её локации. По дан- ным FL.ru и Работа.ру, медианная зарплата высококвалифицированных специалистов выросла с 64 тыс. (2023 г.) до 78 тыс. рублей (2024 г.), что подтверждает рост доходов на фоне кадрового дефицита. Наибольшие зарплаты предлагаются в Москве и Санкт-Петербурге (свыше 100 тыс. рублей). В регионах с особыми условиями, например в Чукотском АО, доходы достигают 185 тыс. рублей благодаря северным коэффициентам и высокой востребованности. В менее развитых регионах зарплаты на 20–50% ниже, но в условиях дефицита компании готовы предлагать конкурентоспособные условия даже в удалённых локациях, особенно для гибридного и дистанционного формата. Таким образом, цифровые платформы для трудоустройства на российском рынке труда являются катализатором изменений, ускоряя адаптацию работодателей и соискателей к новым экономическим реалиям. Они не только фиксируют текущие тренды, но и активно формируют их, способствуя перераспределению трудовых ресурсов в пользу наиболее востребованных отраслей.
Платформы стимулируют рост гибридной, удалённой и gig-занятости, повышая адаптивность рынка труда. В 2023– 2025 гг. спрос на удалённые и платформенные профессии (особенно в IT и интернет-маркетинге) значительно вырос: на FL.ru и Profi.ru вакансии для IT-специалистов и маркетологов увеличились на 42–63%, подтверждая тренд на цифровизацию занятости. Данные платформ свидетельствуют о росте популярности удалённого формата. Так, согласно HeadHunter — в 2023 г. доля удалённых вакансий достигла 6,7%, а в 2024 г. резюме с запросом на такой формат выросли на 92%; Работа.ру — рост удалённых вакансий на 46% в 2023 г. к предыдущему периоду; Superjob.ru — до 35% IT-вакансий предполагают удалённую работу. Гибридные модели также набирают обороты: в 2025 г. около 24% новых вакансий на HeadHunter и Profi.ru предлагают смешанный формат, отражая растущий интерес к гибким условиям труда.
Несмотря на общее сокращение платформенной занятости в России на 14,1% в 2024 г. (данные Росстата), платформы FL.ru, YouDo, Profi.ru и Авито.Работа продолжают развивать проектные форматы работы. YouDo и Profi.ru охватывают около 25% трудоспособного населения; FL.ru укрепляет позиции фрилансеров через новые законодательные инициативы; Superjob. ru и Работа.ру фиксируют рост вакансий в этом сегменте: в 2023 г. их количество увеличилось более чем вдвое, а в 2024–2025 гг. тренд сохранился. Цифровые платформы не только реагируют на изменения рынка труда, но и формируют тренд на цифровизацию и гибкие форматы занятости. Государственная система «Работа России» также вносит вклад в развитие гибких форматов, хотя и в меньших масштабах. Этот сдвиг отражает фундаментальные изменения парадигмы труда, соответствуя общемировым тенденциям с учётом специфики российского рынка.
Подводя итог исследованию, отметим: эффективность цифровых платформ трудоустройства зависит от функциональности, удобства, качества вакансий и репутации. HeadHunter и SuperJob выделяются продвинутыми алгоритмами подбора, широким выбором вакансий и обратной связью. Работа.ру, менее функциональная, остаётся популярной. Платформы с высокой скоростью отклика (HeadHunter) не всегда гарантируют надёжность предложений, тогда как сервисы с жёсткой модерацией (Работа России, Profi.ru) обеспечивают качество, но требуют больше времени. Эффективность также определяется направленностью (фриланс, массовые вакансии, госсектор), формируя многоуровневую экосистему, где каждая платформа занимает свою нишу. Локальные и массовые сервисы (Ави-то.Работа) смягчают региональный дисбаланс, предлагая решения для конкретных территориальных рынков.
Таким образом, HeadHunter и «Работа России» демонстрируют наибольшую эффективность в преодолении кадрового дефицита и регионального дисбаланса благодаря адаптивности к локальным рынкам, широкой базе вакансий и механизмам верификации. HeadHunter с его продвинуты- ми алгоритмами и высокой скоростью отклика успешно закрывает вакансии в крупных городах и динамичных секторах. «Работа России», несмотря на строгую модерацию, обеспечивает стабильность и достоверность предложений, что критично для регионов. Подобное разделение ролей компенсирует слабые стороны платформ: коммерческие сервисы оперативно реагируют на спрос, государственные минимизируют риски, а локальные и массовые платформы охватывают специфические сегменты рынка.
Выводы
Проведённое исследование демонстрирует — цифровые платформы трудоустройства стали ключевым инструментом трансформации российского рынка труда. Они не только фиксируют изменения, но и активно формируют тренды, перераспределяя трудовые ресурсы в развивающиеся отрасли. Важнейшая их роль — снижение регионального дисбаланса и кадрового дефицита в стратегических секторах экономики. Платформы не просто реагируют на спрос, но и прогнозируют структурные сдвиги, обеспечивая эффективное взаимодействие работодателей и соискателей. Наибольшую эффективность показали коммерческие плат- формы (HeadHunter, Работа.ру) и госсистема «Работа России» благодаря широкому охвату и адаптивности. Их взаимодействие создаёт многоуровневую экосистему: коммерческие сервисы обеспечивают оперативность и гибкость, а государственная платформа — стабильность и доступность. Это минимизирует структурные перекосы, сокращает время закрытия вакансий и повышает мобильность трудовых ресурсов, делая платформы драйверами развития рынка труда.
Новым научным результатом стало выявление механизма влияния платформ на структурные изменения экономики через специфику их региональной адаптации, что дополняет изученные аспекты глобализации и цифровизации труда. Дифференцированный подход платформ к регионам России (с учётом их экономической специализации и кадровых потребностей) способствует выравниванию рыночных диспропорций. Автором уточнена роль государственных и коммерческих платформ в формировании экосистемы занятости, что ранее не изучалось детально. Синергия между госсистемой «Работа России» (обеспечивающей широкий охват) и коммерческими платформами (предлагающими инновационные инструменты) создаёт новый уровень эффективности, делая рынок труда доступнее и динамичнее.
