
Добровольное пенсионное страхование в системе формирования длинных денег россиян: социальные механизмы формирования доверия и вовлеченности
Журнал: Уровень жизни населения регионов России @vcugjournal
Рубрика: Социологические исследования
Статья в выпуске: 3 т.22, 2026 года.
Бесплатный доступ
Статья посвящена анализу социальных механизмов формирования доверия и вовлечённости населения в практики долгосрочного пенсионного страхования. Методологической основой исследования послужили: социологические концепции, объясняющие экономическое поведение, поведенческий подход Р. Талера, раскрывающий иррациональные факторы в принятии индивидуальных решений об участии в пенсионных программах; теория естественного доверия К.Э. Легструпа, позволяющая выдвинуть предположение о том, что перманентные изменения законодательства и неправомочные действия негосударственных пенсионных фондов (несанкционированные переводы накопительной части пенсии) формируют негативные ожидания в отношении пенсионной системы. В качестве теоретических оснований работы авторы также обращались к систематизации социальных аспектов пенсионной реформы. На основе поведенческого подхода участие граждан в программе Добровольного пенсионного страхования (далее - ДПС) сделан вывод о необходимости выполнения анализа с опорой на неизбежность логики выгоды «здесь и сейчас» и сильный фактор доверия как способа избежать сложных аналитических действий. Возникает противоречие между усилиями государств по вовлечению граждан в программы «длинных денег», долгосрочных сбережений с дополнительными гарантиями, и реакцией граждан. Авторами использованы методы эмпирического социологического исследования: анкетирование (две волны, 1689 опрошенных, 2024 год; 1600 опрошенных, 2025 год; репрезентативная выборка РФ; исследования ВЦИОМ и Финансового университета), полуформализованный экспертный опрос представителей сферы добровольного пенсионного страхования (40 экспертов, 2025 год). В результате исследования сделан вывод о сохранении необходимости повышения доверия населения к системе дополнительного пенсионного страхования. Доверие выше к государственному Социальному фонду и значительно ниже к негосударственным пенсионным фондам. Выявлены барьеры участия граждан в формировании долгосрочных пенсионных накоплений, наиболее существенные из них обусловлены структурными особенностями текущей экономической ситуации. На основе данных сформулированы практические рекомендации, наибольший потенциал заключается в мерах, акцентирующих управляемость накоплений, их антикризисную устойчивость и возможность использования для создания комфортного будущего. Обозначена необходимость пересмотра некоторых принципов государственного стимулирования вовлечённости населения в программы долгосрочных (в том числе, пенсионных) сбережений, в частности – необходимость привязки величины государственного софинансирования к величине прожиточного минимума региона регистрации участников таких программ.
Короткий адрес: https://sciup.org/143186190
IDS: 143186190 | УДК: 369.03 | DOI: 10.52180/1999-9836_2026_22_3_7_452_466
Voluntary Pension Insurance in the System of Long-Term Wealth Generation for Russians: Social Mechanisms for Building Trust and Engagement
The article analyses the social mechanisms for building trust and involvement of the population in long-term pension insurance practices. The methodological basis of the study included sociological concepts explaining economic behavior, Richard Thaler’s behavioral approach, which reveals irrational factors in individual decisions about participating in pension programs, and Knud Ejler Logstrup’s theory of natural trust, which suggests that permanent legislative changes and unauthorized actions by non-government pension funds (NPFs) shape negative expectations regarding the pension system. The authors also drew on a systematization of the social aspects of pension reform to provide a theoretical foundation for the study. From a behavioural perspective, participation in voluntary pension insurance should be analysed in light of individuals' preference for immediate benefits and the role of trust in reducing the need for complex analytical decision-making. There is a contradiction between the efforts of states to involve citizens in so-called «long-term savings programmes», forms of long-term savings with additional guarantees, and the reaction of citizens. The authors used empirical sociological research methods: questionnaires (two waves, 1,689 respondents in 2024; 1,600 respondents in 2025; representative sample of the Russian Federation; research by VTsIOM and the Financial University), and a semi-structured expert interviews of representatives of the voluntary pension insurance sector (40 experts, 2025). The study concluded that there is still a need to increase public confidence in the supplementary pension insurance system. Respondents expressed greater trust in the state Social Fund and significantly lower for non-government pension funds (NPFs). Barriers to citizens' participation in the accumulating long-term pension savings have been identified, the most significant of which are due to the structural features of the current economic situation. Based on the data, the article suggests policy recommendations, with the greatest potential lying in measures that emphasize the greater control over pension savings, their crisis resistance, and the possibility of using them to create a secure financial future. The need to revise some of the principles of state incentives for public participation in long-term (including pension) savings programs has been identified, in particular, the need to link the amount of state co-financing to the subsistence minimum in the region where participants in such programs are registered.
Текст научной статьи Добровольное пенсионное страхование в системе формирования длинных денег россиян: социальные механизмы формирования доверия и вовлеченности
EDN SJBIAR
2(,
3(,
Современные демографические тенденции приводят к необходимости анализа доверия и способов вовлечённости россиян в сферу добровольного (негосударственного) пенсионного страхования. Согласно прогнозу Росстата до 2046 года численность населения будет сокращаться, и достигнет 138,8 млн человек через двадцать лет1. При этом постоянно увеличивается показатель нагрузки на трудоспособное население, что создаёт давление на пенсионную систему. Такой тренд способствует трансформации потоков финансовых ресурсов и обязательств между поколениями в условиях распределительной пенсионной системы [1, с. 55].
С целью обеспечения баланса в распределении финансовых ресурсов государством предлагаются решения, направленные на формирование «длинных денег». Внедряются программы добровольного пенсионного страхования (далее – ДПС), долгосрочного сбережения (ПДС), инвестиционного и накопительного страхования жизни. Однако, спрос населения на участие в них остаётся относительно невысоким. Такой подход адаптируется из западных практик (включая инициативы Международного валютного фонда) и является частью неолиберальной парадигмы; признавая это, необходимо учитывать ограниченное количество альтернативных моделей, вследствие чего российский опыт строится с учё- том мирового, постепенно приходя к независимым моделям. Так, согласно докладу Национальной ассоциации негосударственных пенсионных фондов (НАПФ), Россия характеризуется низким объёмом пенсионных накоплений относительно других стран (для сравнения: объём рынка пенсионных активов в долларах США составляет у США 37 992 млрд, Китая – 480 млрд, России – 80 млрд)2. Согласно данным Социального фонда России на 1 января 2026 года средний размер назначенных пенсий по старости по стране составляет 25 254,53 рубля, различия по регионам указывают на колебание от 20 576,49 (СевероКавказский федеральный округ) до 28 255,56 рублей (Дальневосточный федеральный округ); ниже всего пенсия по старости в Республике Дагестан (18 605,91 рублей), выше всего – в Чукотском автономном округе (41 932,06 рублей)3. Федеральный закон от 28 ноября 2025 г. № 426-ФЗ «О федеральном бюджете на 2026 год и на плановый период 2027 и 2028 годов» устанавливает прожиточный минимум для пенсионеров на уровне 16 288 рублей на текущий 2026 год4. Объём участия населения в программах НПФ остаётся недостаточным с точки зрения обеспечения устойчивости долгосрочных финансовых ресурсов.
Интерес к длинным деньгам может быть ослаблен на фоне высоких инфляционных ожиданий, недоверия к существующим инструментам, отсутствия заинтересованности. По данным Банка России за третий квартал 2025 г. количество застрахованных в НПФ снизилось на 74 тыс. человек до 35,2 млн. На этом фоне заметен рост числа участников программы долгосрочного сбережения (на 2,8 млн человек за период март-сентябрь 2025 г.)5, что, однако, в соотношении с общим размером населения России старше 18 лет представляет собой крайне малочисленную группу. Наибольшее количество участников из крупных регионов: Москва, Московская область, Краснодарский край, Татарстан, Самарская область, наименьшее – в Ненецком и Чукотском АО6. С другой стороны, анализ современных тенденций свидетельствует о снижении экономического благополучия населения по достижении пенсионного возраста. По оценкам экспертов ИНИОН РАН, резко усугубилась ситуация с замещением утраченного заработка: коэффициент замещения (показатель соотношения пенсии к утраченному заработку) в 2024 снизился до 29% – средний размер пенсии (25 тысяч рублей) почти в три раза меньше, чем средний размер заработной платы (86 тысяч рублей).7
Уровень удовлетворённости качеством жизни пожилых людей коррелирует с их экономическим статусом [2, с. 909]. В исследовании А.К. Соловьева, посвящённом анализу индексационной политики пенсионной системы отмечается, что существующие государственные меры недостаточны для обеспечения достойного уровня жизни пенсионеров [3, с. 70], что приводит к существенным потерям в процессе достижения национальных целей. А.А. Цыганов отмечает негативные ожидания россиян в отношении государственной пенсии – «её ждут, но не рассчитывают, что её будет хватать» [4, с. 40]. Современная пенсионная система получает критику в научном дискурсе [5, с. 32] в силу неоднозначности социальных пос ледствий введённых изменений для нынешних и будущих пенсионеров. В то же время, присутствует точка зрения о том, что в современной ситуации финансового кризиса необходимо принимать новые решения, даже если они связаны с повышенным риском или требуют реформирования устоявшейся системы [6, с. 69].
Теоретическим объектом исследования является доверие населения к длинным деньгам. Предмет исследования : готовность населения использовать предлагаемые институциональные инструменты формирования длинных денег с целью пенсионного обеспечения. К таким инструментам можно отнести: программы негосударственных пенсий, корпоративное пенсионное страхование, программу долгосрочных сбережений, долгосрочные страховые продукты (инвестиционное и накопительное страхование жизни). Авторами предлагается более широкое понимание добровольного пенсионного страхования с точки зрения социальных практик , используемых индивидом для обеспечения потребностей по достижении пенсионного возраста. С социологической точки зрения такая практика может быть реализована через использование альтернативных источников самообеспечения, в т.ч. долгосрочные инвестиционные продукты (программа долгосрочных сбережений, накопительное страхование жизни). Такой подход позволяет расширить понятие системы добровольного пенсионного страхования, которой индивид (не)доверяет формирование капитала пенсионного обеспечения. К субъектам ДПС можно отнести: государственный и негосударственные пенсионные фонды (НПФ); страховые компании; работодателей, реализующих пенсионные программы.
Цель исследования заключается в анализе роли социальных механизмов формирования доверия и вовлечённости населения в практики ДПС в поведенческой вовлечённости россиян в эти практики в условиях текущих трансформаций. Для достижения цели выделены следующие задачи : оценка информированности населения в сфере добровольного пенсионного страхования (ДПС), в том числе относительно программы долгосрочных сбережений; определение социальных представлений о ДПС и барьерах доверия к нему; формулировка выводов о результативности существующих социальных механизмов повышения доверия к ДПС. Методологической рамкой исследования выступил поведенческий реализм [7, с. 44] и социологические теории, раскрывающие отдельные закономерности экономических действий индивидов (М. Вебер, Н. Смелзер, Дж. Коулман, Г. Беккер, Т. Парсонс), механизмов формирования доверия (К.Э. Легструп).
Основная гипотеза исследования заключается в следующем: низкий уровень вовлечённости населения в использование инструментов длинных денег вызван слабым доверием населения к системе ДПС и предлагаемым институциональным инструментам.
Теоретические и методологические основы
Социологической основой выполненного исследования и анализа данных стала идея о том, что фактически наблюдаемое, констатируемое поведение человека принимается «как есть» (М. Вебер), но преследует субъективно-рациональные цели (Дж. Коулман), определяемые пределами структур, которые одновременно могут трансформироваться под влиянием реализуемого поведения (Т. Парсонс). При этом разделять поведение и область экономики всё меньше представляется возможным, экономическое поведение и другие области его реализации тесно связаны между собой (Н. Смелзер). Авторы исследования придерживаются именно поведенческого подхода к пониманию системы добровольного пенсионного страхования, согласно которому поведение граждан относительно системы ДПС связывается с общими принципами поведения, например, склонностью соглашаться с предложенным вариантом «по умолчанию» вследствие нежелания дополнительных «сложных» действий [8, с. 864]. Согласно поведенческой экономике, финансовое поведение индивидов рассматривается через иррациональные факторы, такие как эмоциональность и когнитивные искажения [9, с. 26]. Cоглас-но Р. Талеру, индивиды не проявляют активный интерес к «длинным деньгам», предпочитая ощутимую выгоду «здесь и сейчас» [10]. Данный подход хорошо согласуется с теорией естественного доверия К.Э. Легструпа [11]. Подразумевается, что доверие – это качество «по умолчанию», нарушаемое в результате неприемлемых действий и договоренностей (например, незаконного перевода средств в НПФ) [12, с. 24]. Исходя из выбранной теоретической рамки, пенсионное поведение может быть интерпретировано как область экономического, которое, в свою очередь, анализируется как данность, реализуемая в индивидуальноопределяемых целях в условиях существующих систем и структур, наделённых базовым уровнем доверия, которое может упасть, но может быть и восстановлено.
Категория длинных денег в научном дискурсе представлена преимущественно в сфере экономики. В.И. Филатовым обосновывается задача популяризации «длинных денег» и повышения доверия к ним в контексте современной российской экономики. Учитывая сохраняющуюся со времён пандемии динамику, необходимы альтернативные взгляды на структуру длинных денег [13, с. 99]. По мнению К.В. Кричанского, необходимо учитывать многокомпонентность длинных денег как финансового инструмента (сами сбережения домохозяйств, механизмы трансформации в инвестиции, трансграничный и правовой аспекты) [14, с. 114]. На основе анализа существующих подходов предлагается следующее определение длинных денег в контексте предмета исследования: длинные деньги – это финансовые ресурсы, доверяемые страхователем субъекту системы ДПС на длительный срок, характеризующиеся относительно стабильной процентной ставкой в условиях повышенной социально-экономической неопределённости.
Зарубежные авторы отмечают, что роль негосударственного страхования в формировании финансового благополучия будущих пенсионеров неоднозначна, и зависит от многих факторов, в том числе «финансовой близорукости» [15]. Некоторые прогнозируют рост бедности среди населения пенсионного возраста (особенно, в Европе), [16], другие доказывают необходимость введения и поддержания диверсифицированной пенсионной системы в зависимости от новых появившихся форм занятости [17], а третьи акцентируют внимание на важности государственной социальной политики с целью продления трудовой жизни населения и снижения нагрузки на экономику [18]. Тема пенсионных реформ и страховых пенсионных выплат активно обсуждается в научном мировом сообществе, и превалирует достаточно пессимистичный взгляд на возможности добровольного страхования в целях облегчения экономического бремени государства. Тем не менее, развитие частных пенсионных фондов и привлечение длинных денег населения в экономику особо значимо в условиях неспособности государства полностью обеспечить потребности пенсионеров [19].
Российские исследования последних лет посвящены социальным аспектам пенсионной реформы наравне с экономическими: установкам на подготовку к выходу на пенсию [20; 21]; сохранению негативного отношения к повышению пенсионного возраста [22]; региональным особенностям по наращиванию человеческого капитала за счёт предпенсионеров [23]. Отдельно стоит выделить работы, посвящённые пенсионному страхованию в целом и системе ДПС в частности: в рамках данной группы исследований даётся прогноз возможного разочарования размером начисленных страховых выплат [24], формированию доверия россиян системе ДПС [25], перехода молодёжи на более индивидуалистский характер пенсионных накоплений и ответственности за них [26].
В рамках поведенческого подхода особый интерес представляет идея социальных механизмов как способов организации коллективной практики. На основе коллективного исследовательского проекта был сформулирован список механизмов, имеющих потенциал формирования доверия (подробнее в коллективной монографии [27]), и в представленном исследовании работа с данными операционализирует их компоненты, ранжируя по степени эффективности для вовлечения населения в сберегательное поведение. Операционализиро-ван конструктивный компонент (принятие решений), теоретический (система знаний, умений и навыков акторов), личностный (предрасположенность акторов к взаимодействию с целью повышения доверия), практический (способность продуктивного применения и анализа этапов формирования доверия). Подход к исследованию социальных механизмов в контексте финансового поведения основан на деятельностно-феноменологическом взгляде на роль и природу доверия – в авторской интерпретации объединены компоненты подходов учёных Института социологии РАН (Тихонова Н.Е., Горшков М.К., Шкаратан О.И.), экспертов АЦ ВЦИОМ, теоретиков социологии доверия (Ф. Фукуяма, П. Штомпка, Э. Гидденс, В. Зелизер), результатов мониторингов финансового поведения ВШЭ, Министерства финансов России, Банка России, Финансового университета при Правительстве РФ. Опора на отечественный опыт исследований даёт возможность использовать в работе поведенческий подход с учётом страновых различий. Исторический опыт объясняет осторожность россиян, их склонность к коллективизму и низкому базовому доверию рыночным и государственным институтам, сложности в долгосрочном планировании, различия между поколениями. Это актуализирует вопрос о том, какие именно формы воздействия будут эффективными в таком исходном контексте.
Исследование выполнено с применением методов анкетирования и экспертного опроса, проведённых в 2024–2025 гг. Эмпирические данные обработаны в программе SPSS с применением статистического анализа (корреляционный анализ, коэффициент Крамера), для анализа отдельных переменных использован индексный метод8. Первая волна анкетирования реализована совместно с ВЦИОМ с помощью панели «ВЦИОМ-Онлайн» (1689 респондентов). Опрос фокусировался на участии населения в программе долгосрочных сбережений, включая показатели информированности, готовности и барьеры участия. Вторая волна анкетирования проведена с помощью онлайн-панели «Анкетолог» (1600 респондентов). Опрос фокусировался на инструментах добровольного пенсионного страхования, уровне и структуре доверия данному институту. В обеих волнах опроса принимало участие взрослое население РФ – представлены как действующие, так и потенциальные пенсионеры, что позволяет проводить сравнения между этими группами. Структура и содержание анкет обусловлены теоретической рамкой исследования: включены вопросы об оценке легитимности различных институциональных форм долгосрочного сбережения (М. Вебер, Дж. Коулман, Т. Парсонс), о степени и причинах интереса и доверия (или его отсутствия) к такого рода программам (Р. Талер, К.Э. Легструп), о восприятии временной перспективы в отношении к пенсионным накоплениям (Г. Беккер, Р. Талер), об соотношении различных форм сбережений и их мотивации (Н. Смеллзер, Дж. Коулман, Г. Беккер, Т. Парсонс, Р. Талер).
Для оценки актуального состояния механизмов формирования доверия к ДПС и разработки практических рекомендаций по их усовершенствованию проведён экспертный опрос методом полуформализованного интервью. Выборку составили 40 экспертов, отобранных методом снежного кома; рекрутировались представители системы ДПС: специалисты негосударственных пенсионных фондов и банков, реализующих программы ПДС и ДПС; работодатели, реализующие программы корпоративного страхования, специалисты страховых компаний, государственного управления (в т.ч. представители Социального фонда РФ), аналитики финансовых продуктов, финансового образования. География исследования включает регионы с различным опытом: Москва, Санкт-Петербург, Челябинская область, Саратовская область, Вологодская область, Чувашская Республика. Опрос проводился в два этапа. На первом этапе обсуждались возможности и риски программы долгосрочных сбережений в формате неформализованного интервью. На втором этапе эксперты дали оценку существующим механизмам формирования доверия к субъектам системы ДПС9 по 5-балльной шкале (где 5 – край- не высокая эффективность функционирования механизма, 1 – крайне низкая), а также в свободной форме выразили мнение о недостатках механизмов и способах их оптимизации.
Результаты исследования и их обсуждение
Первым пунктом анализа является блок, посвящённый информированию населения о программах ПДС (как одной из базовых возможностей формирования длинных денег) и ДПС (как конкретного типа длинных денег), а также интересу к каналам информации относительно данных программ. Россияне осведомлены о программе долгосрочных сбережений, однако, их знания, скорее, поверхностны. Только 10% уверенно заявили, что знакомы с ПДС, в то время как 62% знают о ней в общих чертах или слышали только название. При обращении к опросу о ДПС наблюдается аналогичная картина: средний балл, присвоенный ответам, составил 2,5 (вопрос «Знаете ли Вы, как в России устроена система добровольного пенсионного страхования», метки 1 – «Да»,
2 – «Скорее да, чем нет», 3 – «Скорее нет, чем да», 4 – «Нет»), самым популярным ответом стал «скорее нет, чем да». Опрошенные оценили свой интерес к добровольному и государственному пенсионному страхованию примерно одинаково – по шкале от 1 до 4 степень указания на интерес составила 2,8 для ДПС и 2,6 для государственного пенсионного страхования, что свидетельствует об указании на низкий интерес для почти половины ответивших на этот вопрос.
На рисунке 1 представлены ответы на вопрос об интересе к программе долгосрочных сбережений в разрезе наличия (отсутствия) сбережений. Наибольший разрыв в ответах наблюдается в группе опрошенных, не имеющих накоплений: среди них наибольшее количество вообще не заинтересовано в ПДС, в группе наиболее заинтересованных отличие составляет 1%, что несущественно и даже может быть отнесено к ошибке выборки. Промежуточные варианты ответов чаще выбирали люди, уже имеющие накопления.
Насколько Вам интересно больше узнать о программе долгосрочных сбережений?
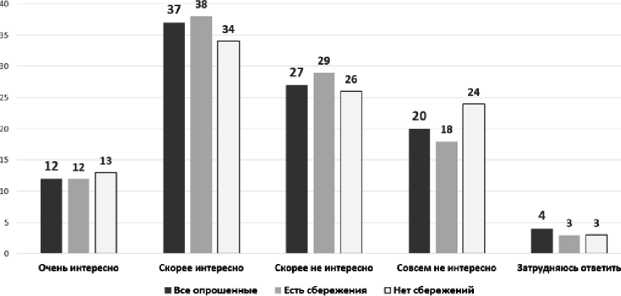
Рисунок 1. Интерес населения к программе долгосрочных сбережений, % Figure 1. Interest of the Population in the Long-term Savings Program, %
Источник: составлено авторами на основе результатов исследования.
Дополнительно выполнен корреляционный анализ связи между переменными интереса к ПДС и наличием собственных накоплений. Значение V Крамера составило 0,089 (значимость 0,001), направленные меры также не показали наличия влияния. Можно заключить, что наличие собственных сбережений скорее становится способом самостоятельно обеспечить будущее, чем шагом к вступлению в экономику долгих денег. Это подтверждают данные по фактической вовлечённости в программы ДПС: среди опрошенных (1600 человек) только 9,5% (152 человека) указали, что участвуют в программах добровольного пенсионного страхования. Основной мотивацией к участию опрошенные указали желание обеспечить комфортный уровень жизни на пен- сии, также часто говорили об уверенности в том, что это безопасный и надёжный способ накопления, аналогично часто упоминали возможность воспользоваться налоговыми вычетами. Чаще всего о необходимости самостоятельно позаботиться о комфортном будущем на пенсии говорят те, кто работает по найму (в том числе госслужащие), находящиеся в отпуске (в т.ч. декретном); налоговые вычеты привлекают внимание учащихся и студентов, предпринимателей и самозанятых. Такой интерес подтверждается и данными статистики: по сообщению Министерства труда и социальной защиты РФ, в систему ДПС на 2026 год вошло более 500 тысяч самозанятых10.
Полученные данные свидетельствуют о необходимости расширения информационного поля в целом в вопросах пенсионных накоплений и выплат, определении их различий и предоставлении населению возможности выбора в части добровольного страхования на основании конкретных знаний, а не интуитивно. Россияне, скорее, склонны считать, что тема пенсионных накоплений им знакома, в то же время, не вникая в подробности. Таким образом, осведомлённость и знания о системе ДПС, побуждающие к участию, должны, скорее, нести личную информацию для выгодоприобретателя, а не пытаться убедить его в совершенности внешних факторов. Это предположение проверено через оценку связи между переменными интереса к участию в ДПС и возможных целей такого участия. Данные свидетельствуют о следующем: наиболее сильным информирующим «аргументом» может являться указание на антикризисный потенциал длинных денег в целом и ДПС в частности, возможность управления своим будущим, особенно в критических случаях (потеря кормильца, потеря работы). Информационная работа в этом направлении может быть результативной за счёт возвращения системе ДПС статуса легитимной (М. Вебер), позволяющей вернуть разрушенное кризисами доверие (К.Э. Легструп), преодолеть образ «ненадёжного посредника транзакции», препятствующего формированию микродоверия (Дж. Коулман).
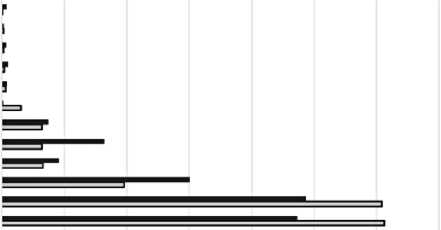
При этом анализируя различия между реально используемыми и потенциально используемыми инструментами для сбережений можно отметить, что банковские вклады и накопительные счёта, являясь лидерами по использованию, теряют свои позиции при построении финансовых планов (см. Рисунок 2). Максимальный потенциал – у ПДС и паевых инвестиционных фондов (ПИФ) (желание в 2,5 раза выше текущего использования) и ценных бумаг (в 1,5 раза). Очевиден тренд на ожидаемый переход от накопительства к инвестиционной модели сбережения. Также обращает на себя внимание ответ «ничего из перечисленного» - более популярный при оценке желаемых инструментов, говорящий об отсутствии подходящих вариантов, по мнению респондентов, что, однако, может также косвенно свидетельствовать о недостаточном уровне знаний об использовании уже имеющихся вариантов.
Финансовые инструменты сбережений россиян
Доллар
Валюта
Наличные средства дома
Программа долгосрочных сбережений
Ценные бумаги - акции, облигации и т, д.
Банковский вклад, депозит
0,0 10,0 20,0 30,0 40,0 50,0 60,0 70,0
■ Желание использовать (Q4) □ Текущее использование (Q3)
Рисунок 2. Текущие и желаемые финансовые инструменты для сбережений у россиян, % Figure 2. Current and desired financial instruments for savings among Russians, %
Источник: составлено авторами на основе результатов исследования.
При анализе групп опрошенных на будущих и настоящих пенсионеров результаты более однозначные: те, кому ещё предстоит выход на пенсию более заинтересованы в изучении добровольного пенсионного страхования (55% из не пенсионеров), чем те, кто пенсию уже получает (44% от общего количества пенсионеров). Учитывая, тот факт, что в Программе есть условия участия для действующих пенсионеров, мы можем условно подтвердить вывод о недостаточной информированности населения относительно ДПС и выдвинуть предположение: в случае углубления знаний и информированности населения относительно всех вариантов участия в ПДС, процент заинтересованных участников будет расти, в том числе за счёт уже действующих пенсионеров. Акцент при этом необходимо делать на объяснении функции участия и его преимуществ относительно других инструментов, так как опрошенные о вариативности обеспечения себя на пенсии хорошо информированы: так, в качестве основной стратегии респонденты старше 60 лет осознанно отмечают работу с «белой» зарплатой (38,8%), 16,5% использует отложенные деньги, 15,6% получают помощь от детей, только на пенсию живёт 23,3% опрошенных в этой группе. Только 1,5% указали, что получают выплаты по программе долгосрочных сбережений. Конкуренция ПДС и альтернативных форм сбережений, в частности, опора на семью, стали ожидаемым результатом анализа, так как доверие к семье как способу самообеспечения возникает в ситуации кризиса доверия (Дж. Коулман), а на фоне кризисов и изменений системы семья становится и более надёжным источником воспроизводства образца, чем иные институты сбережений (Т. Парсонс).
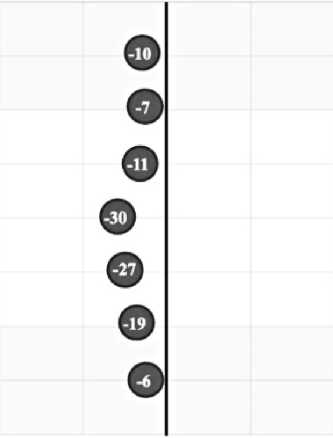
Анализируя вопросы восприятия системы ДПС населением, можно сделать вывод о том, что оно носит скорее отрицательный характер (рисунок 3). При этом подавляющее большинство респондентов считает, что ответственность за пенсионное обеспечение в старости лежит на государстве (79%). Основной способ обеспечить своё будущее на пенсии, по мнению россиян трудоспособного возраста, – это «белая зарплата» (69%), и заметно реже – «подушка безопасности» (откладывают «на старость» 20% опрошенных). Инвестиции (ценные бумаги, драгоценные металлы, криптовалюта и т.п.) рассматривают значительно реже (13%), равно как и получение арендного дохода (12%), прибыли от бизнеса (12%). Ещё 16% надеются на финансовую помощь от детей, «вкладываясь» в них.
РИСКОВАННО
НЕВЫГОДНО
НЕПОПУЛЯРНО
НЕСПРАВЕДЛИВО
НЕ ЗАЩИТИТ ОТ ИНФЛЯЦИИ
ОТРИЦАТЕЛЬНАЯ РЕПУТАЦИЯ
НЕ ВЫЗЫВАЕТ
ИНТЕРЕС
БЕЗОПАСНО
ВЫГОДНО
ПОПУЛЯРНО
СПРАВЕДЛИВО
ЗАЩИТИТ ОТ
ИНФЛЯЦИИ
ПОЛОЖИТЕЛЬНАЯ РЕПУТАЦИЯ
ВЫЗЫВАЕТ ИНТЕРЕС
.100 .so О SO 100
Рисунок 3. Оценка системы ДПС респондентами по шкале семантического дифференциала (индексный метод)
Figure 3. Assessment of the Voluntary Pension Insurance System by Respondents on the Semantic Differential Scale (Index Method)
Источник: составлено авторами на основе результатов исследования.
При этом доверие выше к Социальному фонду (индекс доверия – 50) и работодателям (49,1), и значительно ниже – к страховым компаниям (38,83) и НПФ (36,1) [25, с. 24]. Приведённые данные подтверждают выявленный ранее интерес к собственной агентности в части финансового планирования. Оценка системы как «несправедливой» и не защищающей от инфляции может трактоваться как запрос на повышение управляемости накапливаемых денег. Такой запрос совпадает с позицией Р. Талера и Г. Беккера о сложности «ментального учёта» ценности «денег будущего»: результаты исследования указывают на понимание своей агентности в настоящем, но на сомнения в сохранении аналогичной агентности в будущем.
Среди тех опрошенных, кто ещё не принимает участия в добровольном страховании, только 10,8% уверены в своей готовности воспользоваться им. Более четверти – 31,4% скорее готовы к участию в ДПС, а почти половина (41,5%) скорее не готовы. К выраженным скептикам, которые не готовы к участию в ДПС относятся 16,3% опрошенных. Такие результаты говорят о весьма большой прослойке «колеблющихся» – тех, чьё восприятие может быть изменено за счёт информационно-просветительской работы по вовлечённости в программы длинных денег в целом. Причины отказа от участия в программах добровольного страхования можно разделить на четыре группы (таблица 1). Первую группу образуют информационно-коммуникационные барьеры, обуслов- ленные отсутствием знаний или желания вникать в особенности организации системы ДПС. Последнее может рассматриваться не только как результат «лени» в прямом значении этого слова, но и как следствие «запутанности» и сложности пенсионной системы для «обывателя», о которой также упоминается в ранее проведённых исследованиях [12, с. 27] Инструментальные барьеры можно связать с отсутствием интереса к долгосрочному финансовому планированию – это может быть обусловлено, как молодым возрастом («рано делать взносы на пенсию»), так и жизненным пессимизмом («боюсь не дожить до пенсионного возраста»). Доля тех, кто в целом отрицает важность долгосрочных накоплений не велика (менее 5%). Ценностно-идеологические барьеры обусловлены недоверием институту ДПС, в том числе негативным опытом взаимодействия с системой. В частности, пессимистичный взгляд на систему пенсионного страхования и долгосрочных сбережений демонстрирует старшее поколение, что приводит к снижению репутации этих инструментов на уровне семьи (например: каждый второй пенсионер не доверяет программе долгосрочных сбережений). Среди тех, кто не участвует в ДПС, данная группа респондентов составляет чуть более 5%. Низкий уровень фактического использования инструментов с повышенной доходностью, но и повышенной волатильностью, может отражать как недостаточную финансовую грамотность, так и персистентное влияние кризисного опыта, эродировавшего доверие к способности финансовых институтов обеспечить выполнение долгосрочных обязательств11. Структура и содержание типологии соединяют идеи об ограниченном горизонте осознания ценности и доступности денег (Дж. Коулман, Г. Беккер, Р. Талер), об ограничении сигналов о стабильности институтов (Н. Смелзер, М. Вебер, Т. Парсонс), о возникающей аномии и кризисе доверия (Т. Парсонс, К.Э. Легструп).
Таблица 1
Причины отказа от участия в добровольном пенсионном страховании, %
Table 1
Reasons for Refusing to Participate in Voluntary Pension Insurance, %
|
Причины отказа |
% респондентов |
|
Информационно-коммуникационные барьеры |
|
|
Неизвестны условия участия |
15,9 |
|
Не хочется (лень) разбираться с условиями ДПС |
4,1 |
|
Инструментальные барьеры |
|
|
Боюсь не дожить до пенсионного возраста |
4,6 |
|
Мне ещё рано делать взносы на пенсию |
4,4 |
|
Не считаю важным формировать долгосрочные накопления |
0,5 |
|
Ценностно-идеологические барьеры |
|
|
Не доверяю существующей в стране системе ДПС |
3,1 |
|
Негативный опыт участия в ДПС |
2,3 |
|
Структурные барьеры |
|
|
Трудно планировать в современной социально-экономической ситуации |
5,6 |
|
Будущее не предсказуемо, боюсь не получить свои деньги |
4,4 |
|
Ожидаю, что прибавка к пенсии будет незначительной |
4,2 |
|
Не привлекают условия ДПС |
2,9 |
|
Нет финансовой возможности |
8,7 |
Источник: составлено авторами на основе результатов исследования.
11Наиболее актуальной представляется группа барьеров, обусловленная структурными особенностями текущей экономической ситуации. В первую очередь, речь идёт об отсутствии стабильности и повышенных рисках – на это указывают в совокупности 10% опрошенных. С дру- гой стороны, респондентов отталкивает низкая ликвидность, при которой прибавка к пенсии воспринимается как незначительная, отсутствие привлекательных условий. Этот вывод подкрепляется индексными оценками ДПС: «защита от инфляции» и «справедливость» – её наиболее уязвимые характеристики (рис. 3). Можно предположить, что «скептики», не доверяющие ДПС игно- рируют существующие инструменты в силу их нецелесообразности в условиях неопределённости, предпочитая альтернативы в виде финансовых инвестиций, покупки недвижимости, собственного бизнеса. Однако, как было показано выше, доля респондентов, использующих такие способы накоплений «на старость», в целом невелика.
Таким образом, доверие к системе ДПС не является высоким, и зачастую не формирует интереса у населения. Около четверти опрошенных (19%) в целом рассчитывают только на государственную пенсию по старости и не демонстрируют интереса к дополнительным финансовым инстру- ментам. Выявленные барьеры отражают ожидания россиян от системы, которой они могли бы доверять: это должна быть прозрачная система под контролем «пользователя» услуги, когда он имеет прямое влияние на то, насколько комфортной будет его будущее после выхода на пенсию.
По результатам работы с данными можно сделать вывод о необходимости повышения доверия населения к длинным деньгам с целью пенсионного капитала. В то же время, эффективность существующих механизмов формирования доверия была оценена экспертами довольно слабо (2,64 балла из 5,00 возможных, таблица 2).12
Таблица 2
Экспертная оценка механизмов доверия к системе ДПС, 5-балльная шкала
Table 2
Expert Assessment of Mechanisms Trust in the Voluntary Pension Insurance System, 5-Score Rating
|
Механизмы формирования доверия граждан к системе ДП С |
Средняя оценка эффективности механизма |
|
Государство |
|
|
Регулирование отношений субъектов ДПС на законодательном уровне (изменение текущей нормативной базы) |
3,14 |
|
Контроль за системными участниками ДПС (усиление исполнительной/ контролирующей функции со стороны органов власти) |
3,14 |
|
Информирование о принципах добровольного пенсионного страхования посредством массовых коммуникаций |
2,88 |
|
Негосударственные пенсионные фонды |
|
|
Публикация отчётности НПФ |
3,25 |
|
Использование цифровых инструментов формирования пенсионных накоплений |
3,00 |
|
Адаптация под возможности разных категорий населения |
2,50 |
|
Работодатель |
|
|
Корпоративные программы пенсионного страхования |
3,25 |
|
Социальная ответственность (выплата налогов, «белой зарплаты»), программы устойчивого развития |
2,75 |
|
Привлечение профсоюзных организаций |
1,75 |
Источник: составлено авторами на основе результатов исследования.
Эксперты отметили, что профсоюзы и работодатели могли бы внести значительный вклад в популяризацию программ ДПС, однако с этой целью необходимо развивать механизмы партнёрства не только с отраслевыми работодателями, но и банковскими организациями, опираясь на принципы корпоративной ответственности.12
Привлечение работодателей в качестве активных «проводников» программ ДПС и ПДС может рассматриваться как один из способов «смягчения» негативных ожиданий в условиях социаль- но-экономической неопределённости. Доверие к ним имеет относительно высокий потенциал: его выразили 64% опрошенных (совокупность вариантов ответов «скорее доверяю» и «безусловно доверяю»), по этому показателю работодатели опережают НПФ (49% соответственно). При этом декларируемое доверие к корпоративным пенсионным программам значимо ниже (23%), что подтверждает ранее обозначенный вывод о необходимости внедрения более прозрачных и управляемых механизмов пенсионных накоплений. Прозрачность отвечает запросу на восстановление утраченного доверия, компенсируемого через создание ощущения управляемости накоплений на основе опоры на инвестиции в иных формах и семейного партнёрства (Дж. Коулман, К.Э. Лег-струп). Работодатель в данном случае имеет потенциал становления частью такого «близкого круга».
Анализируя результаты ранее проведённых исследований, можно отметить потенциал индустрии финтеха в повышении доверия к ДПС: технологии в этой области могут оказывать положительное влияние на имидж продуктов, представляя их как доступные и в ресурсном, и в юридическом смысле [28, с. 34]. Информационная работа с населением должна охватывать не только будущих, но и нынешних пенсионеров, поскольку у людей старшего возраста преобладают негативные ожидания в отношении длинных денег и пенсионного обеспечения. В то же время, старшее поколение выступает носителем традиций сберегательного поведения в семье [29, с. 204], и может транслировать недоверие младшим поколениям. Кроме того, необходимо рассмотреть вопрос о дополнительном финансовом стимулировании жителей регионов с более высоким прожиточным минимумом.
Заключение
Гипотеза исследования о низком уровне вовлечённости населения в использование инструментов длинных денег как проявлении низкого уровня доверия к системе ДПС подтвердилась. В рамках «современной денежной теории» предполагается, что изменение отношения к инструментам и практикам связано с коллективной готовностью к такому изменению. Результаты одного из анализируемых исследований показывают, что на данный момент приходится говорить скорее о возможности наметить пути развития, чем об открытом запросе на изменения [30, с. 15]. В то же время, наблюдается довольно большая доля потенциальных участников ДПС – от 25% до 43%. В основном это молодая аудитория, открытая к финансовым продуктам в условиях рынка [31, с. 87]. Для участия ей требуется информированность и субсидирование, поскольку сдерживающим барьером в данной группе становится низкий доход.
В условиях демографических и экономических вызовов развитие системы добровольного пенсионного страхования как источника длинных денег становится необходимым элементом стабильности государства. Гипотеза о слабом доверии и относительно невысокой вовлечённости населения в системе ДПС подтверждается результатами проведённого исследования. Из всех опрошенных менее 10% прямо указали, что участвуют в системе по той или иной причине. Предполагаемая теоретически значимость институциональной нестабильности, отсутствия воспроизводимости образца (латентная функция по Т. Парсонсу) и попытка «ухватить убегающий горизонт» в работе с собственными сбережениями, стремясь избежать потерь и сохранить управляемость действительно наблюдается в результатах анкетирования и экспертных интервью.
Принятие решений об участии или отказе в программах долгосрочных сбережений может объясняться укоренённостью такого рода решений в коллективных установках. Это решение может быть представлено через иерархически-орга-низованные связанные практики, затрагивающие отношения, в которых находится индивид, ресурсы, которыми он обладает, сделанные им выборы и формирующийся в результате опыт [32, с. 160]. Анализ результатов демонстрирует потенциально результативную последовательность действий: информирование о возможностях управления и накопления (в том числе в условиях низкого дохода и отсутствия текущих накоплений), демонстрация антикризисного потенциала длинных денег, конкретные и понятные государственные гарантии негосударственных форм пенсионного обеспечения. Среди стимулирующих факторов, отмеченных респондентами, следует выделить (ТОП-5 позиций, множественный вариант ответа): формирование уверенности в устойчивости пенсионной системы (42%), повышение прозрачности условий участия (36%), наличие свободных денежных средств (33%), уверенность в надёжности и безопасности своих накоплений (32%), возможность наследования пенсионных накоплений (28%). Становится очевидным, что для обеспечения доверия и вовлечённости населения в программы ДПС необходимо достижение социально-политической стабильности, или, по крайней мере, формирование понятной системы государственных гарантий в сфере ДПС.
С учётом выводов исследования, могут быть обозначены следующие рекомендации для управленческих субъектов системы добровольного пенсионного страхования.
-
1. Совершенствование механизмов контроля за субъектами. Эффективность информационной работы Банка России по вовлечённости населения в существующие программы может быть ослаблена за счёт отрицательной репутации ДПС. Банку России и профильным общественным организациям потребителей на основе принципов ответственного и этичного поведения организаций, оказывающих финансовые услуги, необходимо рассмотреть дополнительные инструменты санкционирования в отношении субъектов, использующих агрессивную политику в отношении населения (мисселинг) с учётом репутационного капитала (антирейтинги, черные списки ЦБ).
-
2. Стимулирование работодателей к внедрению корпоративного пенсионного страхования (КПП) и масштабирование лучших корпоративных практик. Такие инструменты целесообразно разрабатывать на системном уровне, в том числе: разработать технологии оказания консультационной помощи работодателям, готовым использовать КПП, предусмотреть меры государственного софинансирования лучших программ КПП, увеличения налоговых льгот.
-
3. Развитие финансовой субъектности населения в части планирования «длинных денег» через привлечение профсоюзных организаций в качестве соисполнителя реализации Стратегии повыше-
- ния финансовой грамотности и формирования финансовой культуры.
-
4. Внедрение принципов инклюзивности (учёт демографических особенностей реальных и потенциальных участников ДПС) продуктов ДПС. Целесообразным видится актуализация размеров государственного софинансирования с учётом прожиточного минимума региона постоянной регистрации граждан и возраста (стимулирование участия молодых специалистов).
-
5. Совершенствование программ финансовой грамотности населения с учётом возможностей цифровых платформ. Целесообразно выделить разработку цифровых инструментов (в том числе, платформ и приложений), обеспечивающих персонифицированное взаимодействие по вопросам ДПС, прямые коммуникации власти с населением по вопросам пенсионного обеспечения и ДПС, внедрение единого стандарта цифровых таких коммуникаций.
Кроме того, необходимо повышение прозрачности системы ДПС, совершенствование кадровой политики и внутреннего аудита. Национальной ассоциации НПФ целесообразно рассмотреть вопрос о разработке единых корпоративных стандартов для специалистов ДПС.
