
Формирование финансовой и правовой платформы экономического пространства России
Журнал: Вестник Института права Башкирского государственного университета @vestnik-ip
Рубрика: Финансовое право, налоговое право, бюджетное право
Статья в выпуске: 3 (31), 2026 года.
Бесплатный доступ
В статье анализируются процессы формирования финансовой и правовой платформы экономического пространства России в условиях глобальной геополитической трансформации. Обосновывается, что ключевым условием обеспечения долгосрочного развития национальной экономики является создание интегрированной платформенной системы, способной противостоять внешним вызовам и обеспечивать темпы роста не ниже мировых. Целью исследования выступает разработка концептуальной модели финансово-правового обеспечения экономической деятельности на основе цифровых платформ, включая анализ формирующейся судебной практики по спорам с цифровым рублём и смарт-контрактами. Методологический базис работы включает системный, институциональный и сравнительно-правовой подходы к анализу эмпирических данных. В рамках исследования предлагается авторская трактовка платформенной экономики как совокупности институтов, инструментов и механизмов мониторинга, направленных на укрепление финансового суверенитета. Результаты исследования показывают, что внедрение цифрового рубля способствует росту прозрачности региональных финансов и эффективности бюджетных трат посредством смарт-контрактов, но вместе с тем выявляет пробелы в регулировании ответственности за технические неисправности офлайн-доступа. Кроме того, анализируется этап первичного накопления судебной практики по делам с цифровыми активами, который выявил сохранение технических и процессуальных сложностей (очерёдность взыскания, возврат ошибочных платежей, ответственность за нарушения в смарт-контрактах), что свидетельствует о необходимости дальнейшего совершенствования правоприменительной практики и разработки специальных процессуальных норм. Практическую значимость работы составляют сформулированные предложения по оптимизации механизмов правового регулирования, которые могут служить основой для построения единой финансовой и правовой платформы экономического пространства России.
Короткий адрес: https://sciup.org/142248748
IDS: 142248748 | УДК: 336:343.9 | DOI: 10.33184/vest-law-bsu-2026.31.6
The Financial and Legal Platform Formation in the Russian Economic Space
The article analyzes the processes of the financial and legal platform formation in the Russian economic space in the context of global geopolitical transformation. It is proved that the key condition for ensuring the long-term development of the national economy is the creation of an integrated platform system capable of resisting external challenges and ensuring growth rates at least global. The purpose of the research is to develop a conceptual model of financial and legal support for economic activity based on digital platforms, including an analysis of emerging judicial practice in disputes with the digital ruble and smart contracts. The methodological basis of the work includes systemic, institutional and comparative legal approaches to the analysis of empirical data. The research suggests the author’s interpretation of the economy platform as a set of institutions, tools and monitoring mechanisms aimed to strengthen the financial sovereignty. The results of the study show that the introduction of the digital ruble contributes to the transparency of regional finances and the efficiency of budget spending through smart contracts, but at the same time reveals gaps in the regulation of liability for technical failures of offline access. In addition, the authors analyze the stage of the initial accumulation of judicial practice in cases involving digital assets, which revealed the persistence of technical and procedural difficulties (the order of collection, refund of erroneous payments, liability for violations in smart contracts), which indicates the need for further improvement of law enforcement practice and the development of special procedural norms. The practical significance of the work consists of formulated proposals for optimizing the mechanisms of legal regulation, which can serve as the basis for building a unified financial and legal platform of the Russian economic space.
Текст научной статьи Формирование финансовой и правовой платформы экономического пространства России
Введение. Глобальные геополитические изменения в мире, необходимость выстраивания экономического пространства нашей страны в новых условиях требуют формирования адекватной и прогрессивной финансовой и правовой платформы этого процесса. Актуальность исследования обусловлена тем, что создание такой платформы является одной из важнейших задач текущего года, определённых Правительством РФ для выхода на темпы обеспечения экономики не ниже мировых и усиления долгосрочного развития государства14.
Вопреки экономическим прогнозам Правительства России и Центрального банка Российской Федерации, рост валового внутреннего продукта (ВВП) России за первые два месяца 2026 г. снизился на 1,8 % в годовом выражении2 5 , что отражает, прежде всего, низкую деловую и инвестиционную активность в стране. В связи с этим, необходимо, с одной стороны, выработать дополнительные меры, направленные на возобновление роста отечественной экономики, на поддержку деловых инициатив3 6 .
Однако складывающиеся экономические реалии свидетельствуют о наличии системных вызовов. Анализ динамики ВВП показывает противоречивую картину: несмотря на прогнозируемый рост на 10 % за период 2023–2025 гг., фактический показатель за прошлый год составил лишь 1 %, а данные начала 2026 г. указывают уже на отрицательную динамику (-1,8 %). Эта ситуация отражает снижение деловой и инвестиционной активности, что требует выработки нестандартных мер поддержки и поиска новых драйверов роста. Именно эта экономическая конъюнктура делает существующие механизмы регулирования недостаточно гибкими для реагирования на быстро меняющиеся внешние вызовы и вскрывает ключевую проблему данного исследования.
Ключевая проблема исследования заключается в разрыве между потребностью в комплексной интеграции цифровых финансовых активов (в частности, цифрового рубля) и смарт-контрактов в экономическую систему и отсутствием единого, гармонизированного правового поля, регулирующего их оборот, ответственность участников и защиту данных. Складывающиеся в экономике реалии требуют интеграционного подхода к развитию теоретических исследований и правотворчества для выстраивания нового экономического пространства России именно на платформенной основе.
Целью настоящего исследования является разработка концептуальной модели формирования финансовой и правовой платформы экономического пространства России и обоснование направлений совершенствования её институционального обеспечения с учётом анализа формирующейся судебной практики по спорам, связанным с цифровым рублём и смарт-контрактами, в целях укрепления национальной экономической безопасности.
Для достижения поставленной цели необходимо решить следующие задачи:
-
- раскрыть сущность авторской трактовки понятия «платформенная экономика» применительно к макроэкономическому уровню;
-
- проанализировать практику интеграции цифрового рубля в финансовую систему регионов и выявить ключевые проблемы налогового администрирования и бюджетного процесса;
-
- систематизировать вызовы уголовно-правового характера, связанные с оборотом цифровых активов, и оценить эффективность существующих механизмов правовой охраны;
-
- проанализировать этап первичного накопления судебной практики по делам с цифровыми активами и выявить сохраняющиеся технические и процессуальные сложности;
-
- сформулировать предложения по совершенствованию нормативно -правовой базы для создания устойчивой среды цифровизации экономики и нивелирования правовых рисков.
Таким образом, комплексное решение обозначенных задач позволит сформировать целостное представление о процессах становления платформенной экономики в России и разработать практические рекомендации для законодателей и органов исполнительной власти.
Материалы и методы. В ходе исследования применялся комплекс научно-исследовательских методов, направленных на всесторонний анализ процессов формирования финансовой и правовой платформы экономического пространства России. Методологическую базу составили общенаучные принципы познания, включая системный подход, а также частнонаучные методы экономических и юридических исследований. Монографический метод был использован для обобщения и критического анализа научных трудов отечественных и зарубежных авторов по проблемам цифровизации финансов, правового регулирования и экономической безопасности. Сравнительно-правовой и сравнительно-экономический методы применялись для сопоставления различных моделей внедрения цифровых валют центральных банков, а также для анализа эффективности существующих правовых механизмов охраны цифровых активов в российской и зарубежной практике. Эконометрические и статистические методы использовались для количественного анализа макроэкономических показателей (включая динамику ВВП) и оценки влияния внедрения цифрового рубля на фискальную дисциплину и бюджетные процессы. Формально-юридический метод являлся ключевым при анализе нормативно-правовой базы, включая Налоговый кодекс РФ, Бюджетный кодекс РФ и разъяснения Верховного Суда РФ, для выявления пробелов и коллизий в регулировании. Эмпирической базой исследования послужили материалы научной литературы, нормативно -правовые акты Российской Федерации, ежегодные отчёты Правительства РФ и Центрального банка РФ, данные официальной статистики, а также аналитические обзоры и судебная практика за 2023-2026 гг.
Таким образом, сочетание указанных методов позволило обеспечить достоверность выводов и всесторонне изучить как финансово-экономические, так и правовые аспекты заявленной проблематики.
Результаты и обсуждение. В своих исследованиях мы уже отмечали, что «без понимания новых подходов к категориям, выдвинутых необходимостью формирования прогрессивной модели роста экономики суверенного государства, невозможно использование нестандартных мер, методов, факторов, инструментов и механизмов в области мониторинга и финансово-кредитной сфере в процессе цифровой трансформации» [1].
Рассматривая модель развития экономического пространства России через конструкцию её правового, финансово-кредитного и мониторингового обеспечения, мы приходим к выводу о необходимости прежде всего наполнения их современными компетенциями.
Понятие «платформенная экономика» трактуется как экономическая деятельность с использованием онлайн-систем для улучшения взаимодействий между пользователями. В частности, учёные Финансового университета рассматривают эту категорию как «экономическую модель, основанную на цифровых платформах, которые соединяют непосредственных производителей товаров или услуг с потребителями. В этой модели платформа выступает организатором рынка, создающим экосистему для взаимодействия группы пользователей»4 7 .
Некоторые специалисты справедливо связывают платформенную экономику с «цифровыми платформами», которые представляют собой «гибридные структурные направления на создание ценности» благодаря исполнению роли посредника между пользователями и обеспечению коммерческих транзакций [2]. Цифровые платформы способствуют не только расширению выбора товаров и услуг для потребителей, но и созданию гибких условий для роста доходов, повышения эффективности логистики и технологических трендов, а также в целом выстраиванию возможностей роста добавленной стоимости между разными видами бизнеса, отраслей, регионов нашей страны5 8 .
В рамках нашего исследования мы предлагаем рассматривать нашу тему с макроэкономических позиций, имея в виду решение стратегических задач развития экономики страны и её регионов, достижение национальных целей (одной из которых названа «цифровая трансформация государственного и муниципального управления, экономики и социальной сферы»)6 9 , а также выравнивание и формирование прогрессивного экономического пространства.
При этом необходимо учесть интересы и возможности развития на микроуровне – в разрезе регионов, городов, отраслей, а также финансово-кредитных и бизнес-структур.
Вышеизложенное позволяет дать следующее уточнённое определение платформенной экономики – это система законодательного, финансовокредитного, мониторингового обеспечения экономической деятельности, связанная с использованием цифровых платформ для развития экономического пространства и укрепления экономической безопасности России.
Структурно данная модель опирается на четыре ключевые подсистемы:
-
1. Законодательная (формирование нормативно-правовой базы и правоприменительная практика).
-
2. Финансовая (обеспечение инструментами развития и механизмами кредитования).
-
3. Банковская (регулирование операций с криптоактивами и цифровыми валютами).
-
4. Мониторинговая (анализ рисков, проведение экспертизы и надзор).
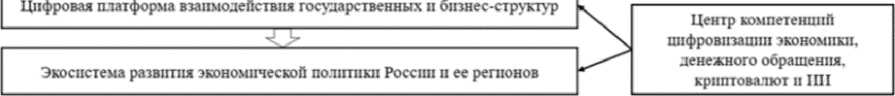
Схема формирования финансовой и правовой платформы развития экономического пространства России и укрепления её экономической безопасно- сти представлена на рисунке 1.
Рисунок 1. Схема формирования финансовой и правовой платформы развития экономического пространства России и укрепление её экономиче- ской безопасности.
|
С истема обеспечения развития экономики России |
|||
|
Законодательная подсистема |
Финансовая подсистема |
Банковская подсистема |
Подсистема мониторинга и экономической экспертизы |
|
|
|
|
I
Повышение экономического суверенитета и укрепления экономической безопасности Российской Федерации

Источник: составлен авторами.
Предложенная нами модель платформенной экономики наглядно демонстрирует, что цифровизация выступает здесь не столько инструментом автоматизации, сколько интегрированной системой управления, объединяющей законодательные, финансовые, банковские и мониторинговые механизмы.
Функционирование данной инфраструктуры обеспечило качественные изменения в налогообложении, доступе к финансовым услугам и контроле за бюджетными средствами. Однако переход к цифровым платформам сопряжён с возникновением новых угроз. Особое внимание в концепции уделено мониторингу и предотвращению экономических преступлений, связанных с цифровизацией и искусственным интеллектом7 10 .
Вторым ключевым результатом настоящего исследования является анализ внедрения цифрового рубля, который позволил выявить следующие результаты:
-
- увеличение налоговых сборов на 12 % благодаря повышению прозрачности финансовых операций;
-
- устранение разрыва в платежах в удалённых регионах за счёт офлайн-функционала платформы;
-
- автоматизация контроля за государственными закупками через использование смарт-контрактов.
Тем не менее, были обнаружены новые вызовы, такие как отсутствие чётких правил ответственности за сбои офлайн-платежей и правовая неопределённость смарт-контрактов. Эти аспекты требуют дальнейшего законодательного регулирования.
Интеграция цифрового рубля в финансовую архитектуру субъектов РФ к 2026 г. стала одним из ключевых факторов, повысивших прозрачность региональных бюджетных процессов. Если на стадии законодательной инициативы 2023 г. эксперты говорили о рисках уклонения от фискальных обязательств из-за невозможности взыскивать налоги с цифровых кошельков [3], то сейчас этот пробел закрыт поправками в Налоговый кодекс РФ и Федеральный закон «Об исполнительном производстве». Механизмы, заложенные в первоначальном законопроекте № 384598-8, дали налоговым органам возможность с 2025 г. обращать взыскание на средства в цифровых кошельках, когда денег на банковских счетах недостаточно8 11 .
Для регионов с высокой долей теневой занятости это особенно важно: полный цифровой след операций упрощает и во многом автоматизирует администрирование налогов для самозанятых и индивидуальных предпринимателей. По данным аналитических материалов за 2025 г., интеграция цифрового рубля улучшила фискальную дисциплину: в субъектах, участвовавших в пилоте, сбор региональных налогов вырос на 12 % – во многом за счёт сокращения схем ухода от налогообложения9 12 .
Для региональной финансовой инфраструктуры принципиальным стало внедрение режима офлайн-платежей. С учётом масштаба территории России в удалённых районах Севера, Сибири и Дальнего Востока безналичные расчёты раньше нередко ограничивались из-за проблем со связью [4].
К 2026 г. техническая конфигурация платформы, позволяющая проводить транзакции без интернет-соединения, фактически стала рабочим инструментом финансовой доступности. Но правоприменение вывело на первый план новую проблему: как разделить ответственность между оператором платформы и банками-партнёрами, если в офлайн-режиме происходят сбои синхронизации. Если в 2023 г. защищённость платформы подавалась как абсолютная, то практика 2025 г. показала, что нужны чёткие правила, определяющие пределы ответственности при технических сбоях.
В некоторых исследованиях отмечается: когда порядок восстановления баланса при ошибках офлайн-платежей описан недостаточно ясно, клиенты в регионах с минимальным числом альтернативных способов оплаты могут столкнуться с трудностями [5; 6; 7; 8].
В расходовании средств региональных бюджетов стали использоваться цифровые рубли через смарт-контракты. Такая автоматизация госзакупок помогает направлять субсидии именно тем региональным компаниям, которым они предназначены. В отличие от обычных безналичных расчётов, где контроль часто происходит постфактум, смарт-контракты цифрового рубля просто не пропускают перевод, если условия поставки не выполнены. В определённой мере это отвечает на вопрос, как повысить эффективность использования бюджетных средств. Вместе с тем практика внедрения программируемых денег в региональные закупки выявила юридические сложности, связанные с ошибками в коде смарт-контрактов. Если сбой произошёл по вине разработчика, действующее на 2026 г. законодательство всё ещё не предлагает понятного механизма компенсации бюджетных потерь - следовательно, требуются дополнительные изменения в Бюджетный кодекс РФ.
Отдельное значение при построении региональной финансовой платформы приобрело сохранение баланса между прозрачностью и защитой персональных данных. Первоначальные опасения бизнеса и населения относительно «тотального контроля» операций частично снизились благодаря нормам о банковской тайне, которые распространяются и на оператора платформы (Банк России) [9]. При этом для региональных органов власти доступ к обезличенным агрегированным данным о транзакциях стал полезным инструментом экономического планирования. Анализ потоков цифровых рублей позволяет субъектам РФ точнее прогнозировать налоговые поступления и корректировать программы социальной поддержки [10]. Однако учёные предупреждают и о рисках утечек: «Централизация информации о всех операциях с цифровым рублём создаёт потенциальную уязвимость, требующую усиления норм кибербезопасности и введения специальной ответственности за неправомерный доступ к данным платформы».
В итоге можно сказать, что к 2026 г. цифровой рубль закрепился как значимый элемент финансовой системы регионов: он снял ключевые проблемы 2023 г. в части налогового администрирования и доступности платежей. Офлайн-функционал и смарт-контракты повысили эффективность бюджетных расходов и сделали расчёты доступнее на удалённых территориях. При этом пробелы в регулировании ответственности за технические сбои и потребность в усилении защиты данных показывают, что для формирования устойчивой правовой среды региональной цифровизации нужны точечные законодательные доработки.
Третьим ключевым результатом настоящего исследования является анализ уголовно-правовой охраны. Мы зафиксировали появление устойчивой судебной практики. Постановление Пленума Верховного Суда РФ от 15.09.2025 № 12 установило единый подход к квалификации хищений. Однако вопросы кибербезопасности и ответственности за взломы требуют дополнительного регулирования.
К 2026 г. вопросы уголовно-правовой охраны оборота цифрового рубля перешли из стадии теоретической дискуссии в плоскость практического правоприменения. Если в 2023 г., на этапе запуска платформы, основными рисками назывались потенциальные уязвимости защиты данных и возможность хищений, то к настоящему времени сформировалась устойчивая судебная практика квалификации преступлений в цифровой среде. Ключевой проблемой периода 2024–2025 гг. оставалась коллизия между квалификацией хищения цифровых рублей как кражи денежных средств (ст. 158 УК РФ) и неправомерного доступа к компьютерной информации (ст. 272 УК РФ). Несмотря на закрепление цифрового рубля в ст. 140 ГК РФ как формы денег, техническая реализация через уникальный электронный код создавала сложности для следственных органов.
Разрешение данной коллизии произошло после выхода Постановления Пленума Верховного Суда РФ от 15.09.2025 № 12, которое унифицировало подходы судов. Согласно разъяснениям, хищение цифровых рублей путём несанкционированного доступа к цифровому кошельку подлежит квалификации по ст. 158 УК РФ, поскольку объектом посягательства выступают денежные средства, а не информация1013. Однако анализ приговоров судов общей юрисдикции за 2025 г. показывает, что в 15 % случаев суды первой инстанции всё ещё допускали ошибки, квалифицируя действия злоумышленников по ст. 272 УК РФ, что требовало вмешательства апелляционных инстанций [11]. Некоторыми авторами замечено, что «Несмотря на разъяснения Верховного Суда Российской Федерации (ВС РФ), сохраняется проблема доказывания размера ущерба при хищении цифровых рублей, особенно в случаях, когда транзакции были прове- дены через цепочку смарт-контрактов. Требуется дальнейшая методическая поддержка для следственных органов»1114.
В сфере противодействия легализации (отмыванию) доходов, полученных преступным путём, внедрение цифрового рубля к 2026 г. продемонстрировало высокую эффективность благодаря полной прослеживаемости транзакций. В отличие от наличных расчётов, где выявление схем обналичивания затруднено, платформа цифрового рубля позволяет оператору (Банку России) в режиме реального времени отслеживать движение средств. Это соответствовало прогнозам 2023 г. о том, что «платформа цифрового рубля не подразумевает возможность совершения анонимных операций». Реализация норм Федерального закона от 07.08.2001 № 115-ФЗ в редакции 2025 г. обязала банки-участники передавать информацию о подозрительных операциях с цифровым рублём в Росфинмониторинг в ускоренном порядке [12]. По данным аналитического отчета за 2025 г., количество выявленных схем обналичивания бюджетных средств в регионах снизилось на 18 % благодаря использованию цифрового рубля для государственных выплат12 15 .
Тем не менее, полная прозрачность операций породила новые вызовы в области защиты персональных данных. Опасения, высказанные бизнес-сообществом ещё на этапе законодательной инициативы относительно тотального контроля, трансформировались в требования к кибербезопасности централизованных баз данных. В 2025 г. были зафиксированы попытки фишинговых атак на пользователей платформы цифрового рубля под видом сотрудников службы безопасности. В этой связи справедливо отмечено, что: «Централизация информации о всех операциях с цифровым рублём создаёт потенциальную уязвимость. Необходимо введение специальной уголовной ответственности за создание и распространение вредоносного программного обеспечения (ПО), направленного на хищение цифровых рублей, аналогичной ст. 273 УК РФ, но с учётом специфики платформы Центрального банка Российской Федерации (ЦБ РФ)» [13].
Важным аспектом уголовно-правовой охраны стало регулирование ответственности за мошенничество в сфере смарт-контрактов. Если в 2023 г. законодательство не содержало специальных норм для программируемых денег, то к 2026 г. судебная практика выработала подход к квалификации мошенничества при использовании уязвимостей в коде смарт-контракта как ст. 159 УК РФ (мошенничество). Однако сложность представляет установление субъекта преступ- ления: является ли разработчик кода соучастником, если уязвимость была скрытой. В научной литературе предлагается ввести в УК РФ специальную статью за неправомерное вмешательство в работу платформы цифрового рубля, что позволит дифференцировать ответственность за технические сбои и злой умысел [8].
Таким образом, к 2026 г. система уголовно-правовой охраны оборота цифрового рубля в целом сформирована, однако сохраняется ряд проблемных зон. Унификация квалификации хищений достигнута благодаря разъяснениям Верховного Суда, однако вопросы кибербезопасности и ответственности за вмешательства в работу смарт-контрактов требуют дальнейшего законодательного совершенствования. Полная прослеживаемость операций подтвердила свою эффективность в борьбе с отмыванием доходов, но одновременно повысила требования к защите персональных данных пользователей платформы.
Судебная практика по делам с участием цифрового рубля и цифровых финансовых активов к 2026 г. прошла этап первичного накопления. Основные проблемы, связанные с невозможностью взыскания долгов и включения цифровых активов в конкурсную массу, были решены законодательно. Однако сохраняются технические и процессуальные сложности: очерёдность взыскания, возврат ошибочных платежей, ответственность за нарушения со смарт -контрактами. Так, в 2025 г. было зафиксировано 32 случая обращения в суды с исками о неосновательном обогащении при ошибочном переводе цифровых рублей. Сложность вызывает идентификация получателя средств, что связано с особенностями криптографической защиты платформы, а это требует, на наш взгляд, введения дополнительного инструмента отзывности транзакции цифрового рубля. Остаются проблемными судебные споры по использованию смарт-контрактов в региональных закупках. Например, в практике арбитражных судов Северо-Западного округа зафиксировано дело, где ошибка в коде смарт-контракта привела к автоматической оплате непоставленного товара. Суд возложил ответственность на заказчика (региональное ведомство), указав на обязанность проведения аудита кода перед подписанием. Это создало прецедент, обязывающий региональные власти проводить независимую экспертизу смарт-контрактов, что повлечёт увеличение транзакционных издержек для регионального бюджета. Всё это свидетельствует о необходимости дальнейшего совершенствования правоприменительной практики, связанной с использованием цифрового рубля, и разработки специальных процессуальных норм для разрешения споров в цифровой среде.
Заключение. Реализация предложенной модели позволит сформировать единую финансовую и правовую платформу для развития экономического пространства России и укрепления её финансовой безопасности. Внедрение предложенных направлений по совершенствованию нормативно-правовой базы, развитию цифрового рубля и усилению механизмов правовой охраны создаст не просто технологическую базу, а устойчивую систему, способную эффективно функционировать в условиях внешних вызовов.
Проведённый в работе анализ показал, что к 2026 г. судебная практика по делам с цифровым рублём и смарт-контрактами прошла этап первичного накопления, однако выявила сохраняющиеся технические и процессуальные сложности (очерёдность взыскания, возврат ошибочных платежей, ответственность за нарушения в смарт-контрактах). Это свидетельствует о необходимости дальнейшего совершенствования правоприменительной практики и разработки специальных процессуальных норм для разрешения споров в цифровой среде.
Такой подход заложит основу для повышения преобразования финансовой системы страны и гарантирует социальную стабильность, обеспечив прозрачность и эффективность бюджетных процессов. Таким образом, будет достигнута главная цель исследования – обеспечение долгосрочного, безопасного и суверенного развития государства через создание интегрированной платформенной экономики.
