
Методический подход к интеграции ESG-критериев в систему бизнес-процессов промышленного предприятия
Журнал: Теория и практика общественного развития @teoria-practica
Рубрика: Экономика
Статья в выпуске: 7, 2026 года.
Бесплатный доступ
Статья посвящена обоснованию значимости разработки инновационного методического подхода, ориентированного на результативную интеграцию принципов устойчивого развития в операционную деятельность промышленных предприятий (на примере нефтегазовой отрасли). В работе сформулировано авторское определение бизнес-процесса промышленного предприятия, отличающееся от существующих трактовок интеграцией ESG-параметров в целевую функцию процесса, расширением состава стейкхолдеров и фиксацией необходимости цифровой поддержки управленческого контура. Предложена пятиэтапная модель интеграции ESG-критериев в систему KPI бизнес-процессов и разработана авторская методика экспертной оценки ESG-зрелости нефтегазового предприятия, включающая шесть направлений оценки с системой весовых коэффициентов. Апробация методики на данных ПАО НК «РуссНефть» позволила получить интегральную оценку ESG-зрелости 2,15 балла из 5, что подтверждает наличие существенных разрывов в области формализации ESG-стратегии, энергоменеджмента и нефинансовой отчетности. По результатам апробации сформулированы практические рекомендации по совершенствованию бизнес-процессов предприятия в области энергоменеджмента, логистики и корпоративного управления. Предложенный инструментарий может быть использован средними нефтегазовыми компаниями для диагностики текущего состояния и определения приоритетных направлений ESG-трансформации.
Короткий адрес: https://sciup.org/149151848
IDS: 149151848 | УДК: 005.21:338.24 | DOI: 10.24158/tipor.2026.7.12
Methodological Approach to Integrating ESG Criteria into the Business Process System of an Industrial Enterprise
The article is devoted to substantiation of the significance of developing an innovative methodological approach aimed at the effective integration of sustainable development principles into the operational activities of industrial enterprises (using the oil and gas industry as an example). The paper formulates an author’s definition of a business process of an industrial enterprise, which differs from existing interpretations by ESG parameters integrating into the process objective function, by expanding the composition of stakeholders, and establishing the necessity of digital support for the management framework. A five-stage model for ESG criteria integrating into the business process KPI system is proposed, and a proprietary technology for expert assessment of an oil and gas enterprise ESG maturity encompassing six evaluation areas with a system of weight coefficients is developed. The methodology testing on the data of RussNeft PJSC allowed to achieve an integrated ESG maturity score of 2,15 out of 5, which confirms the presence of significant gaps in the field of formalization of ESG strategy, energy management, and non-financial reporting. Drawing on the results of the testing, practical recommendations have been formulated for improving the company’s business processes in the areas of energy management, logistics, and corporate governance. The proposed toolkit can be used by medium-sized oil and gas companies for diagnosing their current state and identifying the priority areas for ESG transformation.
Текст научной статьи Методический подход к интеграции ESG-критериев в систему бизнес-процессов промышленного предприятия
Введение . Трансформация условий функционирования российской нефтегазовой отрасли, обусловленная санкционным давлением, волатильностью мировых цен на углеводороды, ограничениями добычи в рамках соглашения ОПЕК+ и ужесточением экологических требований, ставит перед промышленными предприятиями задачу системного пересмотра организационных механизмов управления1. Нефтегазовый сектор, составляющий основу экспортного потенциала Российской Федерации, оказывается в эпицентре противоречивых установок: с одной стороны, – рентабельность активов и рост денежных потоков, с другой – снижение углеродоемкости и минимизация экологического ущерба. Количественная соизмеримость данных параметров составляет самостоятельную научно-практическую проблему. Разрешение данного противоречия невозможно без оптимизации бизнес-процессов на основе принципов устойчивого развития, интегрирующих экологические, социальные и управленческие параметры в операционную деятельность предприятия. Однако российская промышленность демонстрирует характерный разрыв: экологические и социальные цели фиксируются в годовых отчетах, тогда как процессные регламенты, по которым предприятие функционирует ежедневно, продолжают оперировать исключительно финансовыми и производственными показателями.
В качестве целевой установки настоящего исследования выступает формирование методического подхода, позволяющего внедрять принципы устойчивого развития в архитектуру бизнес-процессов промышленного субъекта. Предлагаемый инструментарий должен обеспечивать верификацию текущего уровня ESG-зрелости и идентификацию зон первоочередных преобразований.
Реализация поставленной цели предполагала решение ряда взаимосвязанных задач: систематизированы теоретические подходы к управлению бизнес-процессами в контексте устойчивого развития, разработана пятиэтапная модель интеграции ESG-критериев в систему KPI, предложена авторская методика экспертной оценки ESG-зрелости и проведена ее апробация на данных ПАО НК «РуссНефть». По итогам апробации разработаны практические рекомендации по совершенствованию бизнес-процессов предприятия.
Теоретические основы интеграции принципов устойчивого развития в систему бизнес-процессов . Концептуальные основания устойчивого развития восходят к докладу «Наше общее будущее» (1987), подготовленному Комиссией ООН по окружающей среде и развитию, где устойчивое развитие трактуется как процесс удовлетворения текущих потребностей без ущерба для способности будущих поколений удовлетворять собственные потребности2. Конференция в Рио-де-Жанейро в 1992 г. закрепила принцип интеграции экологических, социальных и экономических аспектов. Принятие в 2015 г. Генеральной Ассамблеей ООН 17 целей устойчивого разви-тия3 придало концепции конкретный целевой каркас с горизонтом до 2030 г. Для нефтегазового сектора приоритетными являются: ЦУР 7 (доступная и чистая энергия), ЦУР 9 (индустриализация и инновации), ЦУР 12 (ответственное потребление и производство), ЦУР 13 (борьба с изменением климата) и ЦУР 15 (сохранение экосистем). Из каждой такой цели вытекают вполне конкретные требования к операционной деятельности – начиная с построения систем энергоменеджмента и заканчивая реализацией программ по восстановлению нарушенных земельных участков.
В российской нормативной практике концепция устойчивого развития конкретизируется двумя стратегическими документами: Стратегией социально-экономического развития Российской Федерации с низким уровнем выбросов парниковых газов до 2050 г.4, которая устанавливает в качестве целевого ориентира сокращение нетто-выбросов на 60 %, и Климатической доктриной РФ5, определяющей достижение углеродной нейтральности не позднее 2060 г. Несовпадение целевых горизонтов создает для нефтегазовых предприятий зону неопределенности.
Эмпирические исследования Е.А. Куклиной, А.Д. Пальчик подтверждают наличие прямой корреляции между интеграцией ESG-факторов и финансовыми результатами российских нефтегазовых компаний (Куклина, Пальчик, 2025). Эволюция ESG-критериев как инструмента оценки деятельности компаний берет начало в 2006 г. с принятием принципов ответственного инвестирования ООН1. В российской практике первые нефинансовые отчеты появились в начале 2000-х гг., однако системный характер ESG-отчетность приобрела лишь в последние годы в связи с требованиями Московской биржи к раскрытию нефинансовой информации для компаний с высокой ка-питализацией2.
Категория «бизнес-процесс» является фундаментальной для теории управления, однако единообразие ее трактовки в научной литературе отсутствует. Сопоставление определений различных ученых позволяет выделить инвариантные признаки бизнес-процесса: наличие входов и выходов, преобразование ресурсов в результат, ориентация на создание ценности, повторяемость и измеримость. Принципиальное расхождение касается системообразующего элемента: клиентской ценности, технологического базиса, управленческого субъекта или коммуникативной структуры (Мусаева, Хусейнова, 2024; Хаммер, Чампи, 2011).
На основании проведенного сопоставления и с учетом отраслевой специфики в настоящем исследовании предлагается авторское определение: бизнес-процесс промышленного предприятия – это устойчивая, циклически воспроизводимая и измеримая совокупность логически взаимосвязанных видов деятельности, имеющая владельца, преобразующая входящие ресурсы в конечные продукты/услуги, обладающие ценностью для внешних и внутренних стейкхолдеров, и реализуемая в организационно-технологической среде, в которой экологические, социальные и управленческие параметры встроены в целевую функцию процесса наравне с финансово-экономическими показателями, а мониторинг, анализ и непрерывное совершенствование обеспечиваются цифровыми инструментами верификации.
Принципиальными отличиями предложенного определения от существующих трактовок являются следующие. Во-первых, расширение состава стейкхолдеров и критериев ценности: предлагаемое определение распространяет ценностную ориентацию на регуляторы, местные сообщества и собственников. Во-вторых, интеграция ESG-параметров непосредственно в определение процесса: существующие трактовки рассматривают экологические и социальные требования как внешние ограничения, тогда как в авторском определении они являются частью целевой функции. В-третьих, инструментальная обусловленность: определение фиксирует необходимость цифровой поддержки управленческого контура, что отражает современный уровень технологической зрелости отрасли.
В контексте устойчивого развития особого внимания заслуживает классификация бизнес-процессов. Традиционная четырехчастная классификация не отражает реалий текущего периода, когда экологический мониторинг, ESG-отчетность и управление углеродным следом приобрели регулярный, воспроизводимый характер и не могут быть отнесены исключительно к категории «развитие» или «обеспечение» (Агафонов, Чечина, 2024). Представленная классификация позволяет избежать двух типичных управленческих ошибок: «растворения» экологических и социальных задач среди вспомогательных функций и их «парадного» вынесения на стратегический уровень без операционного наполнения. Расширенная классификация представлена на рис. 1.
Самостоятельное позиционирование процессов ESG-направленности в общей процессной архитектуре предприятия является институциональной предпосылкой, позволяющей перевести принципы устойчивости из разряда корпоративных деклараций в плоскость текущих управленческих практик и операционных циклов (Аврамчикова и др., 2024).
Особый интерес представляет исследование О.Е. Астафьевой, обосновывающей методологический подход к управлению устойчивым развитием промышленных предприятий через призму ESG-факторов (Астафьева, 2026). Адаптация концепции устойчивого развития к российским реалиям сопряжена с вызовами, формирующими модель, которую можно обозначить как «суверенное устойчивое развитие» (Кузьмина, Шишкина, 2026). Ее ключевые параметры – санкционные ограничения, затрудняющие доступ к международным рынкам зеленого финансирования; приоритет задач промышленной безопасности, энергоэффективности и социальной стабильности регионов присутствия; опора на отечественные технологические разработки. Переход от модели экономического роста к устойчивому развитию России трактуется как смена целевой функции хозяйствования, при которой экологические и социальные результаты перестают быть издержками и становятся самостоятельными критериями эффективности (От экономического роста к устойчивому развитию России: гипотезы, концепции, практики …, 2024).
ОСНОВНЫЕ ПРОЦЕССЫ
-
• геологоразведка, бурение, добыча, подготовка, транспортировка, переработка, сбыт
ВСПОМОГАТЕЛЬНЫЕ ПРОЦЕССЫ
-
• материально-техническое обеспечение (МТО), энергоснабжение, ремонт, ИТ-поддержка

УПРАВЛЕНЧЕСКИЕ ПРОЦЕССЫ
-
• стратегическое планирование, финансовое управление, управление персоналом

ПРОЦЕССЫ РАЗВИТИЯ
-
• научно-исследовательская и опытно-конструкторская работа (НИОКР), внедрение технологий, цифровая трансформация

ПРОЦЕССЫ ESG-ТРАНСФОРМАЦИИ
-
• экологический мониторинг, ESG-отчетность, управление углеродным следом

Рис. 1 . Классификация бизнес-процессов промышленного предприятия1
Fig. 1 . An Industrial Enterprise’s Business Processes Classification
Модель интеграции ESG-критериев в систему KPI бизнес-процессов . Практика российских промышленных предприятий свидетельствует о характерном разрыве: экологические и социальные цели фиксируются в годовых отчетах, тогда как процессные регламенты, по которым предприятия функционирует ежедневно, продолжают оперировать исключительно финансовыми и производственными показателями. Указанный разрыв порождает феномен «зеленого фасада», при котором нефинансовая отчетность существует параллельно операционной деятельности, не оказывая на нее влияния (Гуревич, 2024). Преодоление данного разрыва требует системной методологической основы, позволяющей встроить принципы устойчивого развития непосредственно в архитектуру процессов. На основе анализа методологических подходов – «зеленого» реинжиниринга, Sustainability Balanced Scorecard, формализации ESG-KPI, экологического менеджмента на основе международных стандартов, метода «затраты – результаты» и цифровых технологий – разработана пятиэтапная модель интеграции ESG-критериев в систему KPI бизнес-процессов промышленного предприятия (рис. 2).
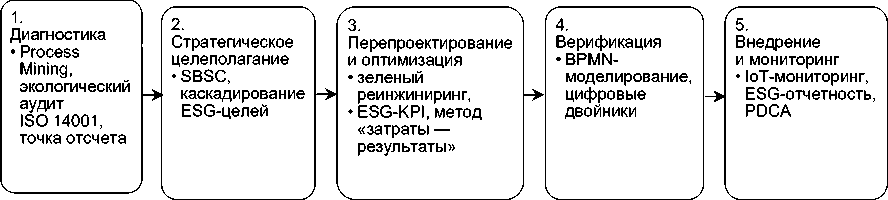
Рис. 2 . Модель интеграции ESG-критериев в систему KPI бизнес-процессов промышленного предприятия
-
Fig. 2 . Model for ESG Criteria Integrating
into the KPI System of Business Processes of an Industrial Enterprise
Разработанная пятиэтапная модель замыкает контур непрерывного совершенствования и не допускает регресса достигнутых результатов по окончании проектной фазы. Ее принципиальное отличие от существующих разработок – совмещение радикальных и эволюционных инструментов, причем выбор между ними делается не на основании экспертной интуиции, а по объективным данным Process Mining и экологического аудита. В.Д. Скотников отмечает, что цифровая трансформация бизнес-процессов выступает ключевым драйвером повышения эффективности нефтегазового сектора (Скотников, 2025). Одновременно в проектную логику встроено экономическое обоснование каждого предлагаемого изменения, что формирует инвестиционную аргументацию и снижает вероятность восприятия ESG-мероприятий как затрат, не приносящих отдачи. Для целей внутренней диагностики средней нефтегазовой компании предлагается компактная методика экспертной оценки ESG-зрелости, обеспечивающая количественную сопоставимость состояния процессов в шести функциональных направлениях.
Методика экспертной оценки ESG-зрелости нефтегазового предприятия . Методика построена по принципам, реализуемым в моделях зрелости (Capability Maturity Models): объект оценивается одновременно по нескольким измерениям, каждое из которых получает балльное значение на дискретной шкале с зафиксированными критериями отнесения1.
Базовая структура методики включает четыре элемента.
Во-первых, шесть направлений оценки, охватывающих ключевые ESG-аспекты деятельности нефтегазового предприятия: экологическая политика, энергоэффективность, социальная ответственность, корпоративное управление, ESG-отчетность и инновационная активность. Выбор шести направлений вместо классической триады E-S-G обусловлен необходимостью выделения энергоэффективности и ESG-отчетности в самостоятельные блоки: первое имеет критическое значение для высокоэнергоемкой добычи углеводородов, второе – формирует канал коммуникации со стейкхолдерами, доступ к зеленому финансированию. Шкала зрелости ESG-направлений представлена в таблице 1.
Таблица 1 . Шкала зрелости ESG-направлений
Table 1 . ESG Maturity Scale
|
Балл |
Уровень зрелости |
Содержательная характеристика |
|
0 |
Отсутствует |
Направление в деятельности не реализуется |
|
1 |
Декларативный |
Имеются публичные декларации, отсутствует процедурное обеспечение |
|
2 |
Фрагментарный |
Отдельные процедуры реализуются нерегулярно, без целевых показателей |
|
3 |
Систематический |
Регулярные процедуры с установленными KPI, периодической отчетностью |
|
4 |
Интегрированный |
Направление встроено в систему бизнес-процессов с автоматизированным мониторингом |
|
5 |
Лидерство |
Соответствие международным стандартам, верификация независимыми аудиторами, позиции в отраслевых рейтингах |
Во-вторых, пятибалльная шкала зрелости с фиксированными содержательными характеристиками. Методика ориентирована не на сопоставление компании с конкурентами, а на отслеживание собственной динамики и принятие управленческих решений.
В-третьих, весовые коэффициенты направлений, учитывающие отраслевую специфику нефтегазового предприятия. Если в усредненной межотраслевой методике компоненты E, S, G имеют сопоставимый удельный вес, то для предприятий нефтегазового сектора экологическая составляющая приобретает приоритетное значение в силу высокой углеродоемкости отрасли и регуляторного давления. Веса в предлагаемой методике распределяются следующим образом: экологическая политика – 0,20, энергоэффективность – 0,20 (совокупный вес E-блока – 0,40), социальная ответственность – 0,15, корпоративное управление – 0,15, ESG-отчетность – 0,15, инновационная активность – 0,15. Сумма весов равна единице.
В-четвертых, расчет интегральной оценки по формуле (1).
ESGint=Σᵢwᵢ·score (1) где i = 1, …, 6;
wᵢ – весовой коэффициент i-го направления (Σwᵢ = 1);
scoreᵢ – балльная оценка по i-му направлению (0–5).
Интерпретация интегральной оценки осуществляется по следующим интервалам: 0,00– 1,00 балла – критический уровень (отсутствие ESG-практик); 1,01–2,00 – начальный уровень (декларативные практики); 2,01–3,00 – развивающийся уровень (фрагментарная интеграция); 3,01–4,00 – зрелый уровень (систематическая интеграция); 4,01–5,00 – продвинутый уровень (лидерство в отрасли). Конкретизированные критерии отнесения процессов нефтегазового предприятия к каждому из уровней зрелости по каждому из шести направлений приведены в таблице 2–7.
Анализ уровней экологической политики демонстрирует закономерный переход от реактивной позиции (вынужденное соблюдение минимальных нормативов) к проактивному управлению, предполагающему добровольное принятие повышенных обязательств. Дифференциация критериев от 0 до 5 баллов позволяет четко отделить компании, ограничивающиеся публичными декларациями, от субъектов, утвердивших количественные цели декарбонизации с последующей верификацией достигнутых результатов.
Таблица 2 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «Экологическая политика»
Table 2 . ESG Maturity Assessment Scale for an Oil and Gas Company in the “Environmental Policy” Area
|
Балл |
Критерий |
|
0 |
Экологическая политика не сформирована, публичные обязательства отсутствуют |
|
1 |
Декларация экологической ответственности на сайте без целевых количественных показателей |
|
2 |
Декларация + раздел экологических и ESG-рисков в годовом отчете; систематическое снижение сверхнормативных потерь |
|
3 |
Утвержденная ESG-стратегия с количественными целями по выбросам, водопотреблению, рекультивации земель |
|
4 |
ESG-стратегия + дорожная карта декарбонизации с верификацией внешним аудитором; промежуточные KPI достигаются |
|
5 |
Принята цель углеродной нейтральности к утвержденному горизонту; верификация Scope 1/2/3; раскрытие по TCFD |
Таблица 3 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «Энергоэффективность»
Table 3 . Scale for Assessing the ESG Maturity of an Oil and Gas Company in the Area of “Energy Efficiency”
|
Балл |
Критерий |
|
0 |
Учет энергопотребления не ведется; данные об энергозатратах не консолидируются |
|
1 |
Учет энергопотребления ведется, но без целевых KPI и без системы менеджмента; утилизация попутного нефтяного газа (ПНГ) ниже 95 % |
|
2 |
Систематический учет энергопотребления, утилизация ПНГ выше 95 %, отдельные мероприятия по энергосбережению |
|
3 |
Сертифицированная система энергетического менеджмента (СЭнМ) по ГОСТ Р ИСО 50001–2023; мониторинг удельных KPI; утилизация ПНГ выше 97 % |
|
4 |
СЭнМ + автоматизированный IoT-мониторинг + утилизация ПНГ ≥ 99 %; снижение удельного энергопотребления на ≥ 5 % |
|
5 |
Лидерство по удельной энергоемкости в отраслевом бенчмарке; нулевое факельное сжигание ПНГ |
В системе критериев управления энергопотреблением базовым порогом является сертификация по ГОСТ Р ISO 50001–20231, которая формализует рамки планирования, мониторинга и корректирующих действий в области энергопотребления (Шендалев, Голавский, 2025). Дальнейшее продвижение на более высокие уровни зрелости достигается за счет внедрения инструментов прогнозной аналитики и автоматизированных систем сбора телеметрических данных с объектов.
Таблица 4 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «Социальная ответственность»
Table 4 . ESG Maturity Assessment Scale for an Oil and Gas Company in the Area of “Social Responsibility”
|
Балл |
Критерий |
|
0 |
Социальные расходы отсутствуют, программы поддержки персонала и регионов не реализуются |
|
1 |
Социальные расходы носят разовый характер, формализованная социальная политика отсутствует |
|
2 |
Регулярные социальные расходы (благотворительность, поддержка регионов) без формализованных KPI |
|
3 |
Формализованная социальная политика с KPI по травматизму (LTIFR), текучести кадров; программа долгосрочной мотивации |
|
4 |
KPI социальной результативности + ESG-KPI с долей не менее 15 % в программе мотивации топ-менеджмента |
|
5 |
Участие в международных индексах (Dow Jones Sustainability Index и аналогах); ноль несчастных случаев со смертельным исходом за последние 3 года |
При оценке социальной составляющей ключевым моментом является институционализация социальных инвестиций – переход от спонтанной благотворительности к долгосрочным программам, подкрепленным формализованными ключевыми показателями эффективности и регулярной отчетностью.
Шкала корпоративного управления отражает постепенное увеличение сложности институциональной среды компании: от формального существования органов управления до создания специализированных комитетов и процедур независимой оценки их деятельности.
-
1 ГОСТ Р ИСО 50001-2023. Системы энергетического менеджмента. Требования и руководство по применению (ISO 50001:2018, IDT) [Электронный ресурс] // Unicoms. URL: https://unicoms.biz/upload/mediali-brary/531/70jvbh4q5gglcvlunt6py53w9g8mpii4/GOST-R-ISO-50001_2023.-Natsionalnyy-standart-Rossiyskoy-Fed-eratsii.-Sistemy-energeticheskogo-menedzhmenta.-Trebovaniya-i-rukovodstvo-po-primeneniyu.pdf (дата обращения: 29.07.2026).
Таблица 5 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «Корпоративное управление»
Table 5 . ESG Maturity Assessment Scale for an Oil and Gas Company in the Area of “Corporate Governance”
|
Балл |
Критерий |
|
0 |
Корпоративное управление не соответствует базовым требованиям листинга |
|
1 |
Базовая структура: совет директоров + общее собрание акционеров; полнота соблюдения принципов кодекса корпоративного управления не достигается |
|
2 |
Базовая структура + независимые члены совета директоров; учреждается ревизионный комитет (аудит) и комитет по кадровым назначениям, вознаграждениям |
|
3 |
Соответствие положениям кодекса корпоративного управления; создание при совете директоров специализированного ESG-комитета; формальное закрепление риск-аппетита |
|
4 |
ESG-комитет + регулярная внешняя оценка эффективности совета директоров + интеграция ESG в систему стратегического управления |
|
5 |
ESG-рейтинг RAEX уровня «A» и выше; лидерство в национальных рейтингах корпоративного управления |
Таблица 6 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «ESG-отчетность»
Table 6 . Scale for Assessing the ESG Maturity of an Oil and Gas Enterprise in the Area of “ESG Reporting”
|
Балл |
Критерий |
|
0 |
Нефинансовая информация не публикуется; ESG-сведения в годовом отчете отсутствуют |
|
1 |
Отдельные ESG-сведения в годовом отчете без структурированного формата |
|
2 |
Раздел ESG на корпоративном сайте + структурированное раскрытие ESG-показателей в годовом отчете |
|
3 |
Нефинансовый отчет по стандартам GRI/SASB; ESG-рейтинг от признанного агентства уровня не ниже «B» |
|
4 |
Верифицированный нефинансовый отчет независимым аудитором + ESG-рейтинг уровня «B» и выше |
|
5 |
ESG-рейтинг ≥ «A» от не менее двух признанных агентств (RAEX, НРА, MSCI и др.) |
Таблица 7 . Шкала оценки ESG-зрелости нефтегазового предприятия по направлению «Инновационная активность»
Table 7. ESG Maturity Assessment Scale for an Oil and Gas Company in the “Innovative Activity” Area
|
Балл |
Критерий |
|
0 |
Цифровые инструменты управления отсутствуют; учет ведется в полуавтоматическом режиме |
|
1 |
Отдельные ИТ-системы, не интегрированные в процессное управление |
|
2 |
Внедрены интегрированные учетные системы класса ERP/УХ; цифровые инструменты процессного управления (Process Mining, RPA, IoT) не внедрены |
|
3 |
Внедрены Process Mining и/или IoT-мониторинг, интегрированные в управленческий контур |
|
4 |
Цифровые двойники процессов, RPA в управленческом контуре, прогнозная аналитика на основе ML |
|
5 |
Лидерство в отрасли по уровню цифровой зрелости; собственный научно-технологический центр |
В предложенной градации прослеживается эволюция практик раскрытия информации как поступательное движение от фрагментарных упоминаний ESG показателей к формированию интегрированного отчета с независимым аудиторским заключением.
Согласно разработанной шкале, оценка инновационного потенциала предприятия базируется на глубине проникновения цифровых инструментов в систему управления. Таким образом, интеграция принципов устойчивого развития в систему бизнес-процессов промышленного предприятия требует комплексного методического инструментария, объединяющего стратегическое целеполагание, операционализацию через процессные ESG-KPI, процедурную формализацию на основе стандартов экологического и энергетического менеджмента, экономическое обоснование и цифровую поддержку.
Апробация методики на примере ПАО НК «РуссНефть» . Апробация разработанной методики проведена на данных ПАО НК «РуссНефть» – вертикально-интегрированного предприятия, входящего в число средних нефтяных компаний России. Применение разработанной методики к деятельности ПАО НК «РуссНефть» на основании результатов финансово-экономического и качественного анализа дает следующее распределение баллов.
Экологическая политика – 2 балла. На официальном сайте компании сообщается о приверженности принципам экологической ответственности1, в годовом отчете 2024 г.2 впервые выделен раздел «Риски в области устойчивого развития», отмечается, что сверхнормативные потери нефти и газа снижены на 29,57 %1, однако формализованная ESG-стратегия с количественными целями и дорожной картой декарбонизации не утверждена. Состояние соответствует фрагментарному уровню зрелости.
Энергоэффективность – 2 балла. Данные об энергопотреблении систематически собираются (совокупные расходы на энергоресурсы в 2024 г. – 7 269 751 тыс. руб., потребление электроэнергии – 1 201 038 тыс. кВт·ч), уровень утилизации попутного нефтяного газа (ПНГ) составляет 97,05 % при нормативе 95 %2, однако сертифицированная система энергоменеджмента по ГОСТ Р ИСО 50001-2023 отсутствует, автоматизированный IoT-мониторинг не внедрен. Состояние также соответствует фрагментарному уровню.
Социальная ответственность – 3 балла. Благотворительные расходы выросли в 4,14 раза за 2023–2025 гг. (до 2 145 000 тыс. руб.), фонд оплаты труда увеличен на 28,70 %3, реализуется трехлетняя программа долгосрочной мотивации, в 2024–2025 гг. отсутствуют несчастные случаи с компенсациями. Социальная политика реализуется регулярно, что соответствует систематическому уровню.
Корпоративное управление – 3 балла. Структура управления соответствует требованиям листинга Московской биржи (совет директоров включает 11 членов, из которых 4 – независимые), созданы аудиторский и кадрово-вознаградительный комитеты, годовой отчет за 2024 г. дополнен отдельным блоком ESG-рисков, однако ESG-комитет при совете директоров не создан, не утвержден приемлемый уровень рисков (нарушение принципа 2.1.3 Кодекса корпоративного управле-ния4), внешняя оценка эффективности работы совета не проводилась три года подряд (нарушение принципа 2.9.2). Состояние соответствует систематическому уровню.
ESG-отчетность – 1 балл. На сайте компании размещен раздел ESG, в годовом отчете отражены отдельные ESG-показатели, однако нефинансовый отчет в формате GRI или SASB не публикуется. По данным агентства «Эксперт», нефинансовая отчетность российских компаний переходит на национальные стандарты раскрытия, что меняет требования к ее содержанию5. Атлас нефинансовой отчетности фиксирует сокращение числа публикуемых отчетов при росте их стандартизации6, а Аналитическое кредитное рейтинговое агентство (АКРА) отмечает усиление роли регулятора в определении формата раскрытия7. Международный обзор KPMG показывает, что верификация нефинансовых данных независимым аудитором становится отраслевой нормой8. Состояние соответствует декларативному уровню.
Инновационная активность – 2 балла. ИТ-расходы компании достигли 382 000 тыс. руб. в 2025 г., с 2019 г. эксплуатируется единая учетная система «1С:ЕУС» на платформе «1С:Управле-ние холдингом», охватывающая 470 рабочих мест9, однако цифровые инструменты процессного управления – Process Mining, RPA, цифровые двойники, IoT-мониторинг не внедрены. Состояние соответствует фрагментарному уровню.
Расчет интегральной оценки по формуле 1 с учетом весовых коэффициентов направлений: ESG int = 0,20·2 + 0,20·2 + 0,15·3 + 0,15·3 + 0,15·1 + 0,15·2 = = 0,40 + 0,40 + 0,45 + 0,45 + 0,15 + 0,30 = 2,15 балла из 5.
Систематизируем полученные данные в таблице 8. Полученное значение соответствует развивающемуся уровню ESG-зрелости – между декларативной и систематической интеграцией. Для сопоставления: применение аналогичной методики (с тем же набором весов) к показателям ПАО «ЛУКОЙЛ» дает оценку порядка 4,0 баллов, ПАО «НК «Роснефть» – около 3,8 балла, что подтверждает существенный отрыв ПАО НК «РуссНефть» от уровня отраслевых лидеров.
Таблица 8 . Оценка ESG-зрелости ПАО НК «РуссНефть»
Table 8 . ESG Maturity Assessment of PJSC NK RussNeft
|
Направление ESG |
Вес |
Текущий балл |
Текущий вклад |
|
Экологическая политика |
0,20 |
2 |
0,40 |
|
Энергоэффективность |
0,20 |
2 |
0,40 |
|
Социальная ответственность |
0,15 |
3 |
0,45 |
|
Корпоративное управление |
0,15 |
3 |
0,45 |
|
ESG-отчетность |
0,15 |
1 |
0,15 |
|
Инновационная активность |
0,15 |
2 |
0,30 |
|
Итого |
1,00 |
– |
2,15 |
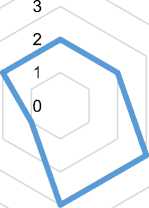
Наибольший абсолютный вклад в общий разрыв вносят экологическая политика и энергоэффективность (по +0,40 балла), что определяет их приоритетность при проектировании программы мероприятий. Существенный вес имеет также разрыв по ESG-отчетности (+0,30 балла), устранение которого требует комплекса мер по формализации нефинансовой отчетности. Лепестковая диаграмма текущего и целевого распределения баллов представлена на рис. 3.
Инновационная активность
ESG-отчетность
Экологическая политика 4
Энергоэффективность
Социальная ответственность
Корпоративное управление
Рис. 3 . Результаты GAP-анализа ESG-соответствия ПАО НК «РуссНефть»
-
Fig. 3 . Results of the ESG Gap Analysis for PJSC NK RussNeft
Диаграмма визуализирует неравномерность ESG-зрелости предприятия. С учетом весовых коэффициентов наибольший вклад в интегральный разрыв обеспечивают именно экологические направления. Данная методика решает не только измерительную задачу (проводится диагностический этап), но и обеспечивает управленческий контур информацией о приоритетных векторах трансформации бизнес-процессов, оставляя за рамками настоящего исследования содержательное наполнение конкретных шагов по их реализации.
Заключение . В результате проведенного исследования сформулировано авторское определение бизнес-процесса промышленного предприятия, интегрирующее ESG-параметры в целевую функцию процесса. Разработана пятиэтапная модель интеграции ESG-критериев в систему KPI бизнес-процессов, объединяющая диагностику, стратегическое целеполагание, перепроектирование, верификацию и мониторинг. Предложена авторская методика экспертной оценки ESG-зрелости нефтегазового предприятия, включающая шесть направлений оценки, пятибалльную шкалу зрелости с конкретизированными критериями и систему весовых коэффициентов (0,20/0,20/0,15/0,15/0,15/0,15) с приоритетом экологической составляющей. Методика обеспечивает количественную диагностику соответствия деятельности предприятия принципам устойчивого развития и может быть использована средними нефтегазовыми компаниями для определения приоритетных направлений ESG-трансформации. Апробация методики на данных ПАО НК «РуссНефть» дала интегральную оценку 2,15 балла из 5, что соответствует развивающемуся уровню ESG-зрелости. Наибольший вклад в общий разрыв с целевым состоянием вносят направления «Экологическая политика» и «Энергоэффективность» (по 0,40 балла), что определяет приоритетность мероприятий по экологической трансформации.
По итогам анализа рекомендованы следующие практические меры по совершенствованию бизнес-процессов предприятия:
-
1. Внедрение системы энергоменеджмента по ГОСТ Р ИСО 50001–2023 с автоматизированным IoT-мониторингом. Рекомендуемая мера предполагает формирование формализованного контура управления энергопотреблением на основе цикла PDCA, оснащение промысловых объектов датчиковой инфраструктурой и интеграцию телеметрических данных в управленческий контур. Реализация ее позволит систематизировать учет энергоресурсов, повысить утилизацию попутного нефтяного газа до целевых нормативов и создать основу для снижения углеродоемкости производственных операций.
-
2. Цифровая трансформация управления логистикой и транспортировкой, развитие действующей учетной системы «1С:ЕУС» за счет внедрения SCM-подсистем, обеспечивающих автоматизацию планирования отгрузок, оптимизацию маршрутов трубопроводной транспортировки, управление запасами материально-технических ресурсов и электронный документооборот с контрагентами. Ожидаемый результат – снижение логистических издержек, сокращение длительности закупочного цикла и повышение оборачиваемости средств.
-
3. Формализация ESG-стратегии и внедрение интегрированной нефинансовой отчетности. Разработка и утверждение корпоративной ESG-стратегии с количественными целевыми показателями, создание специализированного комитета при совете директоров, интеграция ESG – KPI в систему долгосрочной мотивации менеджмента, а также внедрение модуля автоматизированного сбора и верификации нефинансовых данных с последующей публикацией отчетности по стандартам GRI. Реализация данных мер обеспечит системное управление ESG-рисками, повышение прозрачности деятельности для стейкхолдеров и улучшение позиций в отраслевых рейтингах.
Разработанный методический инструментарий может быть использован средними нефтегазовыми компаниями для диагностики текущего уровня ESG-зрелости, идентификации приоритетных направлений трансформации бизнес-процессов и обоснования управленческих решений в области устойчивого развития.
