
Оптимизация обменных комиссий в автоматических маркет-мейкерах: связь волатильности и арбитражной динамики
Журнал: Труды Московского физико-технического института @trudy-mipt
Рубрика: Информатика и управление
Статья в выпуске: 3 (71) т.18, 2026 года.
Бесплатный доступ
В данной статье исследуется проблема неэффективности статического уровня комиссии в автоматических маркет-мейкерах в условиях изменяющейся рыночной волатильности. Фиксированные ставки не позволяют компенсировать риски потерь в периоды высокой волатильности и снижают привлекательность обменов при её низких значениях. Для устранения данного пробела предложена методология динамической оптимизации комиссий на основе анализа арбитражного потока транзакций и его связи с волатильностью. Установлена устойчивая линейная зависимость оптимального уровня комиссии от волатильности, подтверждённая как в симуляциях, так и на реальных данных пула Uniswap V3 ETH/USDC. Реализованная адаптивная стратегия обеспечивает прирост доходности предоставителей ликвидности на 15–25 % по сравнению со статической стратегией, а теоретический потенциал оптимизации превышает фиксированные комиссии в 1.7–3 раза в зависимости от горизонта прогнозирования. Результаты подтверждают экономическую обоснованность динамической настройки комиссии и открывают путь для внедрения адаптивных механизмов управления параметрами в протоколах децентрализованных финансов. Предложенный подход может быть применим как для разработчиков АММ, так и для стратегий управления ликвидностью пользователями.
Короткий адрес: https://sciup.org/142248882
IDS: 142248882 | УДК: 51.77, 519.254, 519.865.2, 330.42
Optimizing swap fees in automated market makers: the relationship between volatility and arbitrage dynamics
This article investigates the inefficiency of static fees in automated market makers under conditions of changing market volatility. Fixed fee rates fail to compensate for loss risks during periods of high volatility while reducing the attractiveness of swaps when volatility is low. To address this gap, we propose a methodology for dynamic fee optimization based on the relationship between arbitrage dynamics and market volatility. We found a linear dependence of the optimal fee level on volatility, confirmed both in numerical simulations and on real-world data from the Uniswap V3 ETH/USDC pool. The implemented adaptive strategy yields a 15–25 % increase in liquidity provider returns compared to static fee strategies, while the theoretical optimization potential exceeds fixedfee benchmarks by a factor of 1.7–3 times depending on the forecasting horizon. The results confirm the economic rationale for dynamic fee adjustment and pave the way for adaptive parameter management mechanisms in decentralized finance protocols. The proposed approach is applicable both for AMM protocol developers and for users’ liquidity management strategies.
Текст научной статьи Оптимизация обменных комиссий в автоматических маркет-мейкерах: связь волатильности и арбитражной динамики
Автоматические маркет-мейкеры (AMM) [1] являются фундаментальной технологией децентрализованных финансов, обеспечивающей ликвидность рынка без участия традиционных посредников. С момента появления протокола Uniswap V2 с инвариантом постоянного произведения [2], АММ претерпели значительную эволюцию, достигнув пика с развитием различных инвариантов [1,3] и концепции концентрированной ликвидности Uniswap V3 [4]. Однако, несмотря на технологический прогресс, ключевой параметр протокола — уровень комиссии за обмен — в большинстве реализаций [1,2,4] остается статическим, что создает неэффективность в меняющейся рыночной среде. При условиях высокой волатильности фиксированные комиссии не позволяют компенсировать риски непостоянных потерь [5], тогда как в периоды низкой волатильности избыточно высокие ставки уменьшают привлекательность обменов для обычных пользователей.
Несмотря на актуальность исследуемой тематики, вопрос оптимальной калибровки комиссий остается недостаточно изученным. В исходной реализации протокола Uniswap V3 [4] используют эмпирическую классификацию пулов по уровням комиссий (0.01 %, 0.05 %, 0.3 %, 1 %), однако механизм их динамической настройки предложен не был. Последующие протоколы, такие как [6,7], внедрили адаптивные стратегии, подходы которых зачастую ограничены эвристическими правилами. В научном сообществе, например в работе [8], рассматривается задача оптимизации комиссий в множестве пулов АММ в теоретико-игровой постановке. Стохастическая постановка в исследовании арбитражной динамики АММ с учетом влияния комиссионных издержек решается в [9,10]. Композитные алгоритмы настройки комиссий, предлагаемые в [11], позволяют учесть не только арбитражные транзакции, но и взаимодействие с неинформированными пользователями. Статистические исследования популярных пулов АММ, в том числе динамика накопления комиссий, проведены в [12,13].
В данной работе мы устраняем указанный исследовательский пробел, предлагая методологию оптимизации параметра комиссий в АММ через анализ арбитражного потока транзакций и его связи с волатильностью рынка. Основная гипотеза исследования заключается в том, что оптимальный уровень комиссии имеет явную зависимость от текущей рыночной волатильности, что потенциально позволяет заменить статические схемы адаптивными правилами управления. Для верификации гипотезы мы воспользуемся теоретической моделью на основе геометрического броуновского движения, аппроксимирующей ценовую динамику базового актива, и проведем эмпирическую валидацию на исторических данных пула Uniswap V3 ETH/USDC в сети Ethereum [14]. Особое внимание уделяется количественным оценкам нижней и верхней границ доходности в условиях арбитражной динамики рынка.
2. Теоретические основы
В данном разделе представлена теоретическая основа для дальнейших экспериментов, проводимых в работе. Рассматриваются интересующие нас частные случаи автоматических маркет-мейкеров и описывается арбитраж с рынком бесконечной ликвидности. В заключении представлено рассуждение, позволяющее перейти от теории к практике при оптимизации уровня обменных комиссий, подчеркивая актуальность и значимость текущего исследования.
2.1. Автоматические маркет-мейкеры с постоянным произведением
Автоматические маркет-мейкеры (АММ) — это протоколы децентрализованных бирж (DEX), использующие математические функции для определения цен активов вместо журнала заявок. Ключевой характеристикой АММ является вид консервативной функции [1] или инварианта ликвидности [15]:
F (x,y,L)=0, (1)
где x и у — резервы активов в пуле, a L — константа ликвидности. Поставщики ликвидности вносят активы в пул и получают комиссионные сборы от обменов внешними пользователями, однако подвергаются риску непостоянных издержек [5,16], учет которых выходит за рамки текущей работы.
При исследовании динамики АММ вводится понятие маржинальной цены АММ [16,20] актива x в единицах у с учетом консервативного соотношения (1):
Р = -
dy
dx L
dF/dx
dF/dy l
которая показывает мгновенную цену обмена без учета комиссий. Маржинальная цена актива у в единицах x (при обратном обмене) представляет собой обратную величину к (2).
Uniswap V2
Одним из первых автоматических маркет-мейкеров, реализованных на практике в сети Ethereum [14], является Uniswap V2 [2], использующий инвариант постоянного произведения:
x • у = L2. (3)
Из него можно выразить маржинальную цену как у=L2=g. x x L
С учетом комиссий протокола [2] при обмене в направлении Ax ^ △ у объемы отправляемых и получаемых токенов, связанные соотношением сохранения (3), удовлетворяют
(x + (1 - <р)Ах)(у - АУ) = x • у,
где ^ = 1 — д — уровень взимаемых комиссий. Преобразуя, можно получить следующее выражение для объемов обмена:
Ау =
ДУoAx xo + д Ax
Или, с учетом обмена с изменением цены po ^ pi (4) до реинвестирования комиссий,
Ау = Lo (^ — р^) , (7) где введено L2 = xoyo.
Фиксированная комиссия <р распределяется между предоставителями ликвидности, но не учитывает текущую рыночную волатильность. Это приводит к субоптимальному поведению, так как высокие комиссии уменьшают интенсивность обменов при низкой волатильности, а низкие — не компенсируют издержки и приводят к меньшей ожидаемой доходности при высокой волатильности.
Стоит заметить, что накопленные в ходе обменов комиссии протокола Uniswap V2 реинвестируются в пул ликвидности [16], тем самым повышая ожидаемую доходность за счет реализации концепции сложного процента на практике посредством монотонного роста параметра ликвидности L [2]. Однако, несмотря на это замечание, инвариант постоянного произведения Uniswap V2 (3) может быть существенно оптимизирован для достижения большей комиссионной доходности, к примеру, путем внедрения динамических комиссий [11] или парадигмы концентрированной ликвидности [4], описание которой представлено далее.
Uniswap V3
Uniswap V3 [4] вводит ключевое нововведение — концентрированную ликвидность. Предоставители ликвидности могут размещать активы в произвольных диапазонах цен [Р а ,Р ь L что эквивалентно созданию виртуального пула с инвариантом:
Ч—
L х +-- . VPb
• Чу + L^P a ) — L2,
—' Уч
x v
где xv,yv~ виртуальные резервы [4], сводящие инвариант Uniswap V3 к форме Uniswap V2. Для предельного случая ра ^ 0 и р ь ^ +от (8) соответствует общему случаю инварианта постоянного произведения (3). Ликвидность, распределенная согласно (8), называется сконцентрированной, потому что вне указанного диапазона [ра,р ь ] резервы позиции принимают односторонний вид, то есть х — 0 ил и у — 0. В практической реализации Uniswap V3 параметризуется с помощью (L,p), в отличие от (х, у) для случая Uniswap V2, что позволяет выразить соотношения резервов с помощью [17] для случаев р G [ра,рь]'
х — L
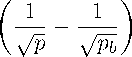
и У — L (Др -^р а ) .
Далее, учитывая сбор комиссий уровня p — 1 — у в отправляемых токенах для обмена с понижением цены ро ^ pi (Ах ^ Ay), в пределах активного диапазона позиции справедливы соотношения:
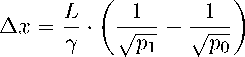
и Ay — L • (Др0 — ДрД ,
которые по форме совпадают со случаем (7) и позволяют рассматривать два случая единообразно.
В ходе обменов в АММ Uniswap V3 не происходит реинвестирования комиссий, аналогичное Uniswap V2, и, как следствие, параметр L остаётся неизменным. Комиссии (p G 0.01 %, 0.05 %, 0.3 %, 1 %) выбираются при создании пула и остаются фиксированными, что сохраняет проблему неадаптивности к рыночным условиям. Описанный вариант АММ позволяет эффективнее использовать капитал [18] посредством концентрирования ликвидности в пределах интересующих ценовых уровней, однако повышает риск непостоянных издержек [5,18], приводя к меньшей итоговой доходности при экстремальных движениях рынка.
2.2. Арбитраж в автоматических маркет-мейкерах
Финансовые рынки, будучи динамичными и неоднородными системами, часто демонстрируют расхождения цен на активы из-за различий в комиссиях, операционных издержках, удобстве доступа к площадкам и других факторов. Такая несбалансированность порождает возможности для арбитража — безрисковой стратегии, при которой участники арбитража покупают активы на одном и продают на другом рынке для извлечения прибыли (рис. 1). В условиях наличия множества систем АММ арбитраж приобретает особую значимость благодаря разнообразию инвариантов пулов ликвидности [1], уровней комиссий [2,4], наличию свойства атомарности транзакций [14] и сложных цепочек обменов между блокчейн-платформами. Основные формы включают в себя циклический арбитраж [19], взаимодействие с рынками бесконечной ликвидности [20] и межсетевые блокчейн-обмены [21]. Далее мы рассмотрим один из простейших вариантов, поддающихся строгому аналитическому исследованию — случай арбитража с внешним рынком бесконечной ликвидности.
Для теоретического анализа предположим существование внешнего рынка с бесконечной ликвидностью [20], на котором цена фиксирована и равна pext > 0 в пределах одного обмена. Эта модель позволяет абстрагироваться от временных и объёмных ограничений, фокусируясь на механизмах коррекции ценовых различий между АММ и глобальным рынком. Несмотря на идеализацию, такой подход даёт базу для оценки арбитражных возможностей и их влияния на стабильность пулов ликвидности, как мы увидим далее.
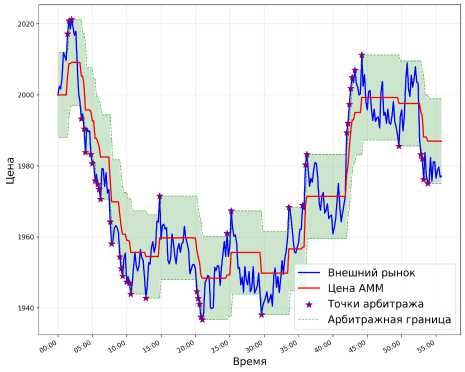
Рис. 1. Совместная динамика АММ Uniswap V2 и внешнего рынка бесконечной ликвидности из условия безарбитражности системы с комиссией Д1 = 0.3%
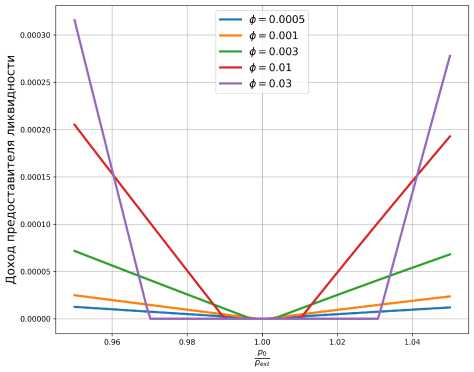
Рис. 2. Влияние параметра д на комиссионную доходность в токенах у единичного арбитража с рынком бесконечной ликвидности предоставителя ликвидности. Для простоты параметр ликвидность пула L 0 = 1
Условие отсутствия арбитража
Рассмотрим зависимость прибыли арбитражника R^y в направлении обмена Ат ^ Ау через АММ с последующим обменом Ау на внешнем рынке:
R^ y (pi ) = Ау - p ext Ах = L (_0 -_i) - ^± (-U — _L) > 0, (10)
производная которой равна
ДДД =__г. /1 - pext \ dpi 2—11 7pi , pext л откуда точка максимума есть pi = ---. Условие существования положительного арбит- ража в направлении Ах ^ Ау задает естественное ограничение ро > --- на начальное состояние маржинальной цены АММ.
Обобщая предыдущие выкладки для случая арбитража в направлении Ау ^ Ат, можно сформулировать общее условие отсутствия арбитража [20]:
p ext
(И)
7Pext < Р0 < —, которое определяет допустимый диапазон равновесных значений соотношения начальной цены АММ ро и рынка бесконечной ликвидности pext.
В реальной практике модель внешнего рынка с бесконечной ликвидностью [20] может быть применена к централизованным биржам (СЕХ) или другим АММ-системам с существенно меньшими размерами комиссий. Это обусловлено тем, что условие безарбитраж-ного равновесия (11) формирует ценовой коридор pext G ^po,p0j, в пределах которого лежит значение справедливой внешней цены. Такая ограниченная граница, становящаяся узкой при экстремалвно малой комиссии, позволяет использовать системы АММ в качестве приближённого аналога идеализированного рынка с бесконечной ликвидностью для оценки справедливой цены и, как следствие, для анализа арбитражных механизмов.
Оптимальная стратегия арбитража
При нарушении условия (11) участник арбитража совершает оптимальную сделку обмена между АММ и внешним рынком, максимизируя свою прибыль и восстанавливая без-арбитражное равновесие. Для случая ро > Р^ оптимальный объем Аж* выводится из требования установления маржинальной цены после обмена на уровне pi = P^. С исполь-7
зованием инвариантов Uniswap V2/V3 (3) данное выражение находится с помощью
Аж*
£р
У7
■'JPext

где [•]+ обозначает шахД 0) и позволяет применять формулу при всех соотношениях цен АММ и внешнего рынка. Данная стратегия обеспечивает выравнивание цен за одну транзакцию: при положительном значении в скобках арбитражер получает прибыль, определяемую с помощью (10). Симметричный результат для случая ро < 7pext имеет вид
Ау* = ^
Д 7P ext - Дро
+
Доходность предоставителя ликвидности в виде заработанных комиссий (у?Аж* или рАу* при наличии арбитражной сделки в зависимости от соотношения начальной цены АММ и внешнего рынка представлена на рис. 2. Увеличение уровня комиссии увеличивает область отсутствия арбитража, но также возрастает и потенциальная доходность при больших отклонениях цены.
2.3. Предпосылки к оптимизации параметра комиссий
Структура комиссий автоматических маркет-мейкеров напрямую влияет на баланс между арбитражной активностью и доходностью пулов ликвидности. Предполагаемая динамика зависимости имеет нетривиальный вид, так как предельное стремление размера комиссии у ^ 0 уменьшает общие комиссионные сборы предоставителей ликвидности до нуля в силу отсутствия комиссионного дохода при каждом обмене (рис. 2), а в пределе у ^ 1 приводит к нулевой доходности в силу расширения коридора равновесных цен (11), что означает отсутствие активности арбитражеров в пуле ликвидности. Таким образом, зависимость является немонотонной, позволяя рассуждать о нахождении оптимального уровня комиссий в каждой конкретной ситуации на рынке.
Следует также отметить, что в реальном пуле наряду с арбитражерами имеется ненулевая интенсивность обменов обычных (неинформированных) пользователей [11]. Такие участники рынка заинтересованы в минимизации уровня комиссии для достижения наиболее выгодного курса обмена, поэтому их наличие смещает оптимальный уровень комиссии в область более низких значений. Дополнительные факторы — непостоянные издержки поставщиков ликвидности и операционные издержки транзакций — также влияют на оптимальное значение, но не отменяют самой необходимости его поиска. Предлагаемый в работе метод оптимизации и анализа уровня комиссий фокусируется на базовом случае рассмотрения потока арбитражных транзакций, сохраняя возможность расширения для учёта перечисленных выше эффектов.
3. Практический анализ
В данном разделе представлены результаты эмпирического анализа и стохастического моделирования, направленные на оптимизацию параметра комиссии р в автоматических маркет-мейкерах. Исследование включает три ключевых аспекта: верификацию гипотезы об оптимальной комиссии через синтетическое моделирование Монте-Карло, анализ реальных данных пула Uniswap V3 и разработку адаптивной стратегии оптимизации комиссии на основе волатильности рынка.
3.1. Стохастическое моделирование цены с учетом арбитража
Для наглядной демонстрации необходимости динамической оптимизации уровня комиссий рассматривается модель геометрического броуновского движения (GBM) с механизмом арбитража. Предположим, что цена базового актива на внешнем рынке pext следует случайному процессу [10]:
dp^ = арД dWt, (12)
где а — годовая волатильность, W t — винеровский процесс. Для упрощения анализа в симуляции рассмотрим ситуацию отсутствия трендовой компоненты цены д = 0. В рамках модели арбитражеры устраняют дисбаланс между внутренней ценой пула АММ и внешним рынком (рис. 1), что позволяет оценить зависимость прибыли поставщиков ликвидности от параметра р.
Результаты моделирования Монте-Карло (число симуляций N = 25 • 103) на рис. 3 для пула с фиксированной ликвидностью L = 3 • 108 иро = 3 • 103 демонстрируют наличие явного оптимума р* при каждой заданной волатильности а на горизонте 1 часа. Например, при годовой волатильности а = 0.25 оптимальная комиссия составляет р* « 0.1%, тогда как увеличение волатильности до а = 0.5 смещает оптимум к значению р* ~ 0.18%. Критически важно, что фиксированные комиссии в протоколах Uniswap V2 [2] и Uniswap V3 [4], выбранные для средних условий, приводят к потере потенциальной прибыли при изменении локального значения а. Предложенный результат моделирования подтверждает гипотезу о том, что статическая комиссия неэффективна в условиях меняющейся динамики волатильности и требуется более гибкий подход к динамической настройке и оценке данного параметра АММ.
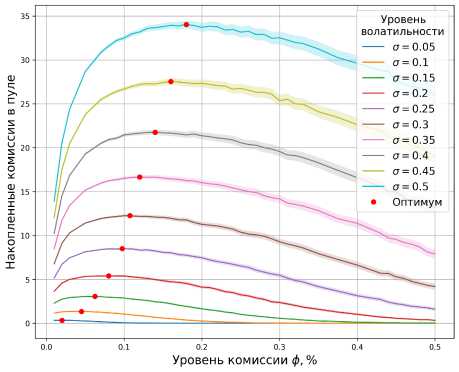
Рис. 3. Результаты моделирования комиссионной доходности, оцениваемой по арбитражным транзакциям, в зависимости от размера комиссий р. Параметры: L0 = 3 • 108, р0 = 3 • 103, горизонт моделирования — 1 час
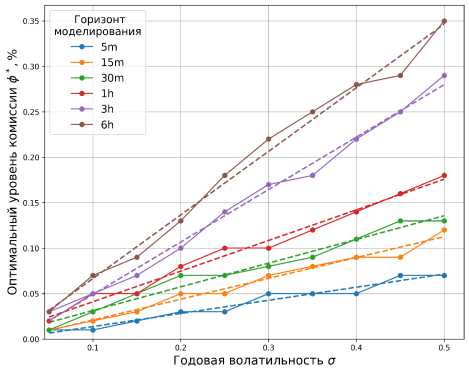
Рис. 4. Результаты моделирования оптимальных размеров комиссий р* как функция волатильности а в модели динамики (12). Пунктиром обозначена линейная аппроксимация соответствующих зависимостей. Параметры: L q = 3 • 108, Р0 = 3 • 103
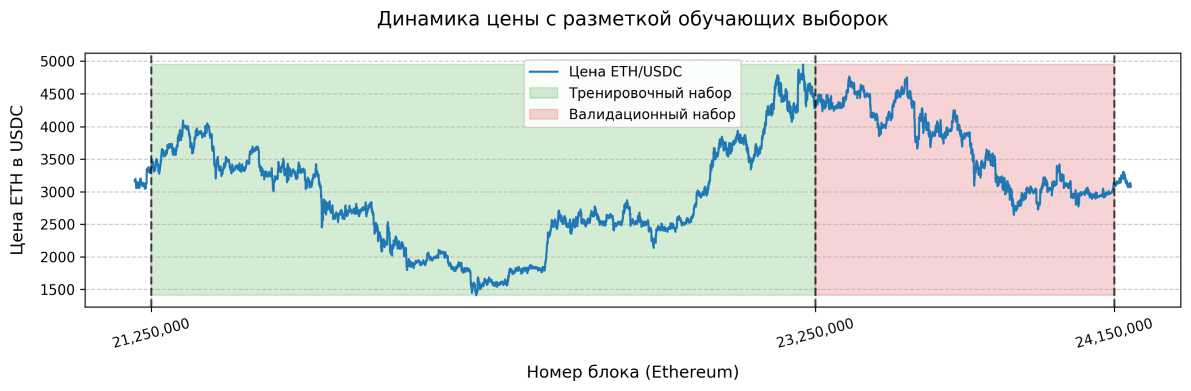
Рис. 5. Динамика цены пула ETH/USDC Uniswap V3 ( р = 0.3%) в предлагаемом эксперименте
Зависимость оптимальных уровней комиссий при моделировании арбитража с помощью (12) представлена на рис. 4. Наблюдается линейная зависимость оптимальной комиссии от волатильности для различных горизонтов прогнозирования. Следует отметить, что чем больше горизонт, тем выше оптимальное значение комиссии, что согласуется с логикой, так как на небольших промежутках отсутствует причина увеличения комиссии из-за практической недостижимости границы арбитража (11) для внешней цены.
3.2. Анализ реальных данных пула Uniswap V3
Для верификации модели на практике был проанализирован популярный пул Uniswap V3 ETH/USDC с уровнем комиссии р = 0.3 % за период с 23 ноября 2024 г. (блок 21250000) по 2 января 2026 г. (блок 24150000). Весь промежуток был разделен на 2 составляющие — тренировочную (2 • 106 блоков) и валидационную (0.9 • 106 блоков) выборки. Согласно динамике цены на рис. 5 видно, что исследуемые диапазоны включают в себя интервалы с разной направленностью тренда — восходящей, нисходящей и нейтральной.
Авторы использовали финальную цену в блоке смежного пула ликвидности с комиссией р = 0.01 % в качестве эталонного оракула цены, предполагая, что его цена близка к рыночной pext благодаря высокой активности арбитражеров (11). Весь период разбивался на непересекающиеся последовательные интервалы (раунды) длительностью 0.5, 1, 3, 6, 12 и 24 часов, внутри которьix ликвидность пула Lo считалась постоянной и оценивалась с помощью медианного значения по предыдущему раунду, что соответствует случаю аппроксимации с помощью Uniswap V2 [2]. Данное предположение позволяет сгладить частые изменения объема ликвидности, связанные с разными стратегиями поведения вкладчиков и проскальзыванием цены между разными уровнями ликвидности. Распределение меры разброса ликвидности внутри раундов на тренировочном наборе данных представлено на рис. 6. Концентрация в нуле демонстрирует практическую применимость описанного приближения. Использование предыдущего раунда для оценки ликвидности позволяет избежать потенциальной утечки в данных относительно динамики цены АММ. Помимо описанной предобработки, участки с резким изменением цены в пределах нескольких блоков (|р — р' | > 50) были отфильтрованы и сглажены для большей стабильности в расчете арбитражной доходности и предсказуемости анализа.
Наглядное сравнение реальной и ожидаемой доходности согласно оценке арбитражных транзакций показано на рис. 7. Видно небольшое положительное смещение в величине наблюдаемых на практике комиссий по сравнению с оценкой, что может являться следствием применения текущей модели в силу отсутствия учета фактора неинформированных пользователей, совершающих обычные транзакции, а также дополнительного комиссионного заработка за счет активности механизма MEV [22], сэндвич-атак [23] или циклического арбитража [19].
Сводная таблица 1 демонстрирует высокую точность описанного приближенного подхода к симулированию комиссионной динамики АММ с учетом арбитражной активности. Отличие оценки дохода предоставителей ликвидности от реальной величины не превышает 13 %, что полностью соответствует логике допущений, используемых при моделировании. Видна тенденция, что чем больше Бремененной диапазон раунда (интервала настройки комиссии), тем менее точна оценка арбитража из-за большей ошибки в приближении ликвидности пула АММ постоянным значением (рис. 6). Данные результаты моделирования можно считать оценкой снизу на заработанные комиссии, которую следует оптимизировать для максимизации общей доходности.
Другим полезным исследованием является оценка стратегии максимально возможной доходности (иначе говоря, потенциала доходности при оптимизации комиссии), результаты которого представлены также в табл. 1. Суть данного эксперимента заключалась в оптимизации уровня комиссии внутри каждого из раундов для максимизации локальной доходности, что указало на увеличение потенциала в 2 — 3.5 раза по сравнению со статическим уровнем комиссий ср = 0.3 % на тренировочном наборе данных. Кроме указанного, для каждого случая временного интервала представлена медиана оптимальной комиссии, которая растет с увеличением длительности, аналогично результату с рис. 4. Заметим, что приведенный результат исследования потенциальной стратегии доходности является теоретическим в том смысле, что нам необходима модель высокой точности для прогнозирования оптимальной комиссии на следующий раунд, что является нетривиальной задачей, которая выходит за рамки текущего исследования и может являться следующим этапом развития данной работы в области временных рядов и машинного обучения.
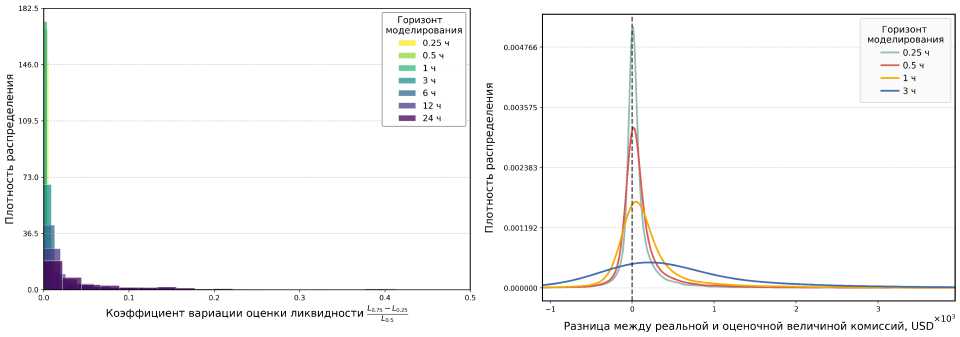
Рис. 6. Распределение меры разброса ликвидного.75 --L0.25
сти ----------- внутри раундов разной дли-
L0.5
тельности, где Lq - квантиль уровня q
Рис. 7. Распределение ошибок оценок арбитражного дохода для последовательных непересекаю-щихся интервалов на обучающем наборе данных
Таблица 1
Результаты оценки общей доходности для разных интервалов на тренировочной части датасета для пула Uniswap V3 ETH/USDC
|
Длительность раунда (часы) |
0.25 |
0.5 |
1 |
3 |
6 |
12 |
24 |
|
Коэффициент корреляции Пирсона, г |
0.48 |
0.64 |
0.77 |
0.83 |
0.82 |
0.8 |
0.81 |
|
Реальные комиссии, 107 USD |
2.03 |
||||||
|
Оценка дохода комиссий, 107 USD |
1.94 |
1.85 |
1.79 |
1.77 |
1.72 |
1.75 |
1.78 |
|
Потенциальная стратегия, 107 USD |
6.80 |
5.86 |
5.36 |
4.53 |
4.0 |
3.63 |
3.39 |
|
Медиана оптимальной комиссии р,% |
0.28 |
0.32 |
0.40 |
0.67 |
0.94 |
1.21 |
1.44 |
3.3. Оптимизация адаптивного уровня комиссии
На основе предыдущих результатов теоретической симуляции (рис. 4) предлагается исследовать линейную стратегию динамической настройки комиссии
P t = min(a • a t -i,p max ) , (13)
где a — коэффициент пропорциональности (влияния) для волатильности и pmax — максимальное значение комиссии (в экспериментах используется 3%). Также здесь обозначено at-i — прогноз годовой волатильности, оцениваемый с помощью экспоненциально взвешенного скользящего среднего (ЕМА) с параметром сглаживания А:
a t = Aat-i + (1 - А) a, (14)
где a — волатильность раунда t — 1. При расчете комиссии (13) для текущего раунда t используется знание волатильности вплоть до раунда t — 1, что исключает переобучение и утечку данных. Использование модели скользящего среднего для оценки волатильности (14) связано с простотой внедрения описываемого механизма адаптивной комиссии в существующие протоколы на базе АММ Uniswap V3 [4], к примеру по аналогии с [7].
Калибровка оптимальных параметров (a, А) проводилась на тренировочном наборе данных с помощью полного перебора по сетке a € [0.001, 0.04] и А € [0.001, 0.999] при условии максимизации доходности от итоговых комиссий. Результаты оптимизации на тренировочной части представлены в таблице 2. Видно, что на больших промежутках коэффициент сглаживания для оценки волатильности имеет подавляющую составляющую, принимая значения, близкие к 1. Аналогично рис. 4 коэффициент пропорциональности между оптимальной комиссией и оценкой волатильности растет с увеличением длительности раунда настройки параметра пула.
Таблица 2
Оптимальные параметры модели для различных интервалов, полученные оптимизацией доходности на обучающей части датасета
|
Длительность раунда (часы) |
0.25 |
0.5 |
1 |
3 |
6 |
12 |
24 |
|
Коэффициент пропорциональности a |
0.021 |
0.020 |
0.017 |
0.022 |
0.039 |
0.032 |
0.037 |
|
Коэффициент сглаживания А |
0.260 |
0.594 |
0.718 |
0.400 |
0.998 |
0.996 |
0.994 |
Предлагаемая простейшая линейная модель (13) позволяет достичь прироста дохода на 15 — 25 % за счёт применения адаптивной стратегии управления комиссией согласно результатам из таблицы 3. Однако, несмотря на существенное улучшение целевой метрики в исследовании, потенциальная стратегия, показывающая теоретический максимум в задаче оптимизации комиссионного дохода, свидетельствует о перспективах в развитии данного направления исследований и усложнении моделей для предсказания и анализа. При этом явный рост потенциала с уменьшением длительности интервала наводит на мысль о необходимости увеличения частоты регулирования уровня комиссии в пуле, что позволит пулу адаптироваться к мгновенным условиям — тренду и волатильности — на рынке и максимизировать доходность стратегии.
Для примера график динамики накопления комиссий двух стратегий представлен на рис. 8, где наблюдается монотонное улучшение нижней оценки по сравнению с результатом статической стратегии. Как отмечалось выше, реальные комиссии включают в себя и другие механизмы накопления комиссий, что может увеличивать их кумулятивный объем по сравнению с исследуемыми метриками. Динамика адаптивных комиссий (13) на рис. 9 показывает изменение уровня комиссий в зависимости от временного периода (рис. 5), а также позволяет судить о медианной величине в 1 %, которая больше фиксированного значения p = 0.3 % исследуемого пула ликвидности.
Таблица 3
Результаты бэктеста адаптивной стратегии управления комиссией на тестовом промежутке исследования в сравнении с другими метриками
На основе полученных результатов формулируются следующие практические рекомендации для разработчиков протоколов автоматического маркет-мейкинга:
-
1) Внедрение механизма динамических комиссий. Рекомендуется отказаться от фиксированных уровней комиссий в пользу адаптивных правил, привязанных к рыночной волатильности.
-
2) Оптимизация частоты пересчета комиссии. Результаты показывают, что уменьшение длительности раунда до 15-30 минут повышает потенциал управления, но требует более точного прогнозирования волатильности и уровня комиссии, максимизирующего доходность.
-
3) Механизмы защиты от манипуляций. При реализации динамических комиссий необходимо предусмотреть ограничение скорости изменения ф-t и игнорирование аномальных всплесков волатильности.
Аналогично можно сформулировать рекомендации для предоставителей ликвидности в условиях, когда доступны только АММ на базе Uniswap V3 с фиксированным уровнем комиссии:
1) Выбор оптимального пула ликвидности. Предоставителям ликвидности предлагается самостоятельное распределение ликвидности между различными пулами (? € {0.01 %, 0.05 %, 0.3 %, 1 %}) в зависимости от текущих условий на рынке — чем выше волатильность, тем более предпочтительными являются пулы с большим уровнем комиссий.
2) Выбор периода ребалансировки позиции. Результаты показывают, что уменьшение периода при оптимизации комиссий увеличивает ожидаемую доходность предоставителей ликвидности. Однако, увеличение частоты немедленно приведет к увеличению операционных издержек, которые могут достигать значимых объемов в основной сети Ethereum [14], поэтому рекомендуется рассмотреть возможность размещения средств в аналогичных пулах Ь2-сетей [1].
5. Ограничения
6. Заключение
Предложенный в работе метод оптимизации и анализа параметра комиссии автоматических маркет-мейкеров имеет ряд практических ограничений, которые требуют отдельного рассмотрения. В текущем разделе мы систематизируем ключевые упрощения и их последствия для ценности полученных теоретических и прикладных результатов.
Центральным допущением нашей модели является фокусировка исключительно на максимизации комиссионных доходов без прямого учета ключевого фактора риска — непостоянных издержек [5]. Данное рассмотрение оправдано при наличии возможности хеджирования потерь предоставителями ликвидности [24]. Однако в условиях Uniswap V3, где каждая позиция ликвидности характеризуется уникальной функцией (8) из-за концентрированного диапазона цен, такая задача становится нетривиальной при одновременном учете всех позиций. Тем не менее, оптимизация комиссий остаётся осмысленной задачей при разделении ответственности за непостоянные издержки между протоколом и предоставителями ликвидности и, как показывают количественные результаты, даже в упрощённой постановке модель демонстрирует статистически значимую предсказательную способность.
Далее, для аналитической трактовки после разбиения исследуемого временного промежутка мы аппроксимируем поведение Uniswap V3 моделью с постоянным произведением, как в Uniswap V2, что позволяет избежать сложностей, связанных с динамическим перераспределением ликвидности в концентрированных диапазонах. Как показывают результаты исследования, данное приближение корректно в условиях стационарной волатильности и узких торговых диапазонов, где распределение ликвидности приближается к равномерному.
Модель рассматривает исключительно арбитражные транзакции как источник комиссий, без учета транзакций неинформированных пользователей. Это осознанное ограничение обеспечивает консервативную оценку гарантированного минимального дохода, так как арбитражеры немедленно реагируют на дисбаланс цен, что создаёт нижнюю границу для всех комиссионных поступлений. Интересно, что введение динамических комиссий в модель приводит к важному результату: в условиях эффективного безарбитражного рынка оптимизированный параметр комиссии позволяет достичь доходности, сопоставимой с историческими данными всех транзакций, включая активность неинформированных пользователей (рис. 8). Это указывает на потенциал предлагаемого метода даже с учётом описанного упрощения.
В дополнение, текущий подход не берет в расчет транзакционные издержки операций на уровне блокчейна, что требует корректировки условия отсутствия арбитража (11). В реальности порог рентабельности для арбитражных операций определяется дополнительным условием безубыточности по сравнению с издержками на совершение сделок, что непосредственно влияет на количественные результаты при расчете доходности. Несмотря на это, фундаментальная структура оптимизации сохраняется, так как задача сводится к максимизации чистого арбитражного дохода после вычета всех суммарных транзакционных комиссий.
В данной работе рассмотрен метод оптимизации параметра обменной комиссии автоматических маркет-мейкеров, сочетающий теоретическое моделирование с эмпирической валидацией на реальных данных. Проведенный анализ демонстрирует, что динамическая настройка в ответ на рыночные условия позволяет существенно повысить эффективность протоколов: линейная модель динамических комиссий оптимизирует доходность на 15-25 % по сравнению со статическими параметрами существующих пулов Uniswap V3. Предложенный метод открывает путь для создания адаптивных механизмов управления ликвидностью, способных динамически реагировать на изменения рыночной волатильности цены.
Сравнение теоретических оценок с историческими данными торговых пулов подтверждает предсказательную способность модели и ее практическую применимость. Несмотря на существующие ограничения, связанные с упрощением модели без учета непостоянных издержек, аппроксимацией поведения Uniswap V3 через Uniswap V2 и фокусировкой на арбитражных транзакционных потоках, полученные результаты сохраняют качественную корректность и обеспечивают консервативную оценку потенциала оптимизации. Авторы рассматривают данную работу как фундамент для дальнейшего изучения тематики, направленного на устранение перечисленных ограничений.
Текущее исследование вносит вклад в теорию и практику проектирования АММ, устраняя недостаток в способах моделирования и оптимизации динамики АММ. Предложенный подход является не просто средством концептуального улучшения структуры комиссий протокола, но и практически применимым методом, способным повысить эффективность распределения ликвидности в децентрализованных финансах. Авторы считают, что рассматриваемая модель динамики с учетом арбитража открывает пути для создания адаптивных механизмов управления не только комиссией при обмене, но и произвольными параметрами АММ, динамически реагируя на изменения рыночной волатильности и арбитражных возможностей.
