
Организация внутреннего контроля как функции управления сохранностью материальных запасов
Журнал: Вестник Алтайской академии экономики и права @vestnik-aael
Рубрика: Экономические науки
Статья в выпуске: 8, 2026 года.
Бесплатный доступ
В современных экономических условиях трансформируются подходы к управлению материальными ресурсами. Особое внимание уделяется развитию функций управления материальными запасами, таких, как анализ, контроль, оценка, наблюдение, развитию методического инструментария, направленного на выявление и предупреждение нерационального использования ценностей на всех стадиях их движения. В статье рассмотрен комплексный подход к контролю материальных ресурсов, способствующий применению фактического и документального контроля, обеспечивающих снижение рисков сохранности и использования материалов в деятельности строительных организаций. Применение комплексного подхода к внутреннему контролю в системе управления материальными ресурсами требует большого объема информационных данных, поскольку в строительном процессе должна быть обеспечена взаимосвязь всех стадий, что необходимо для принятия правильных управленческих решений по их сохранности. В статье рассмотрена последовательность организации внутреннего контроля материальных запасов, выделены виды контроля, раскрыты их характерные особенности и роль в обеспечении рациональных закупок и использовании строительных материалов. Раскрыт методический инструментарий проведения инвентаризации материальных ресурсов, ее значение в обеспечении сохранности запасов. Информационное обеспечение внутреннего контроля материальных ресурсов представлено внешними и внутренними источниками. Внешние источники включают нормативно-правовые акты, регулирующие учет материальных ресурсов, внутренние источники включают данные учета и внеучетной информации.
Короткий адрес: https://sciup.org/142248646
IDS: 142248646 | УДК: 336.66 | DOI: 10.17513/vaael.4554
Organization of internal control as a function of inventory safety management
In today’s economic climate, approaches to material resource management are undergoing transformation. Particular attention is being paid to the development of inventory management functions, such as analysis, control, evaluation, and monitoring, as well as the development of methodological tools aimed at identifying and preventing the irrational use of assets at all stages of their movement. This article examines a comprehensive approach to material resource control, facilitating the use of both actual and documentary controls to reduce the risks of material safety and use in construction organizations. Applying a comprehensive approach to internal control in a material resource management system requires a large volume of information data, as the construction process must ensure the interconnectedness of all stages, which is essential for making sound management decisions regarding their safety. This article examines the process of organizing internal control over material inventories, highlighting the different types of control, their characteristics, and their role in ensuring rational procurement and use of construction materials. It also describes the methodological tools for conducting an inventory of material resources and their importance in ensuring inventory safety. Information support for internal control over material resources is provided by external and internal sources. External sources include regulatory acts governing the accounting of material resources, while internal sources include accounting data and non-accounting information.
Текст научной статьи Организация внутреннего контроля как функции управления сохранностью материальных запасов
Современная строительная отрасль развивается довольно активно, расширяя границы строительства объектов различ‑ ного назначения. При этом в строительных компаниях наблюдается серьезная пробле‑ ма с сохранностью материальных запасов, поскольку многие виды строительных ма‑ териалов хранятся на открытых площадка, доставка которых осуществляется, минуя склад. Политика строительных организа‑ ций направлена на решение проблем раци‑ ональной закупки материалов и повышение эффективности управления материальны‑ ми строительными ресурсами. Закупленные материальные запасы должны своевремен‑ но и рационально использоваться в процес‑ се строительства, что обеспечит снижение непроизводительных расходов.
В результате, строительным компаниям становится сложно реализовать строитель‑ ные проекты. Недостатком российских стро‑ ительных компаний является постоянное ускорение строительства, сокращение сро‑ ков сдачи объектов, что приводит к возник‑ новению сбоя в поставках строительных материалов. Такая политика управления ма‑ териальными ресурсами является неэффек‑ тивной и ведет к снижению показателей фи‑ нансовых результатов. В таких компаниях снижается качество построенных объектов, возникают риски, связанные с уменьшением продаж.
В результате в управлении сохранно‑ стью материальных запасов строительных организаций возникает множество нерешен‑ ных вопросов, связанных с применением методов, способов и приемов внутреннего контроля. Требования современного вре‑ мени, потребности заказчиков заставляют совершенствовать стратегию управления деятельностью строительных организаций, как крупных, так и малых предприятий, создавать и развивать систему внутреннего контроля запасов.
Цель исследования заключается в изу‑ чении теоретических и методических основ внутреннего контроля в системе управления материальными запасами, в разработке ме‑ тодического инструментария контроля обе‑ спечения сохранности материальных запа‑ сов строительных организаций, в развитии контрольной функции управления сохран‑ ностью материальных строительных запа‑ сов, в применении новых способов и под‑ ходов к организации и проведению контроля закупок строительных материалов и их со‑ хранности в местах нахождения.
На основе полученных результатов ста‑ вится задача разработки контрольных ме‑ роприятий по снижению рисков сохранно‑ сти материальных ресурсов строительных организаций, эффективного их использо‑ вания для повышения качества строитель‑ ных работ.
Материалы и методы исследования
В качестве эмпирической базы исполь‑ зован большой арсенал научной литературы в области внутреннего контроля сохранно‑ сти материальных ресурсов, учета и анали‑ за; нормативно‑правовые акты различных уровней управления; информационные ин‑ тернет‑ресурсы строительных компаний; бухгалтерская и управленческая отчет‑ ность строительных компаний; результаты инвентаризации материальных запасов.
Особое внимание уделено аналитиче‑ ским процедурам движения материалов [5]. Поскольку, как считают К. Ю. Решетов и Т. Е. Филиппова, методология анализа ма‑ териальных ресурсов должна включать как количественную оценку эффективности ис‑ пользования ресурсов, так и качественную характеристику факторов, влияющих на по‑ казатели материалопотребления, что требу‑ ет формирования многоуровневой системы информационного обеспечения [11]. Трудно не согласиться с данным утверждением, по‑ скольку качество выводов по внутреннему контролю напрямую зависит от полноты и достоверности исходных данных.
В свою очередь, П. М. Гаджидавудова и А. М. Агаева подчеркивают, что методиче‑ ские аспекты анализа обеспеченности пред‑ приятия материальными ресурсами базиру‑ ются на действующей нормативно‑правовой базе, которая определяет принципы и прави‑ ла учета, оценки и инвентаризации матери‑ альных ресурсов [3]. Соглашаясь с авторами, следует добавить, что полноценный анализ должен быть положен в основу контрольных функций управления материальными запа‑ сами, опираться не только на действующие нормативы, но и учитывать их изменения, что позволит своевременно адаптировать аналитические процедуры к трансформаци‑ ям законодательства.
Нормативно‑правовая база регулирова‑ ния учета материальных ресурсов включает следующие основные документы: Федераль‑ ный закон «О бухгалтерском учете», Налого‑ вый кодекс РФ, ФСБУ 5/2019 «Запасы» [14].
Интеграция финансовой и управлен‑ ческой информации позволяет не только оценить текущий контроль материальных ресурсов, но и выявить потенциальные воз‑ можности оптимизации их потребления [2]. Методы сбора и обработки информации о материальных ресурсах включают доку‑ ментальное наблюдение, инвентаризацию, осмотр в местах хранения, аналитические группировки, сравнение и расчеты. Для повышения качества контрольных функ‑ ций применялись современные информа‑ ционные программные продукты, такие, как «1С:Бухгалтерия» [7], обеспечиваю‑ щие автоматизированный сбор, обработку и хранение данных о движении материаль‑ ных ресурсов.
Результаты исследования и их обсуждение
В системе управления материальными запасами строительных организаций важ‑ ным моментом является координация всех функций, направленных на обеспечение со‑ хранности ресурсов, снижение рисков утра‑ ты, повышение рациональности использова‑ ния. К таким функциям относится контроль, который на строительном предприятии дол‑ жен быть организован, как система внутрен‑ него контроля [10]. Процедуры внутреннего контроля используются для определения ри‑ сков нерационального использования мате‑ риалов в строительных организациях, а так‑ же для проверки подготовки складских по‑ мещений, открытых строительных площад‑ ках для хранения строительных материалов.
Исследование организации контро‑ ля строительных материалов осуществле‑ но на примере строительных организаций Орловской области: АО СЗ «Инжилком», ООО «Империал», ООО СЗ «Стройдом», ООО «Жилстрой‑инвест». Как показало ис‑ следование, в системе внутреннего контроля сохранности запасов строительных органи‑ заций, необходимо выделить три последо‑ вательных вида контроля, представленных на рисунке 1.
|
Физический (фактический |
) контроль материальных запасов |
|||
|
Осуществляется путем: |
Документальный контроль материальных запасов |
1 |
||
|
плановых инвентаризаций имущества компании в соответствии с Положением о ведении бухгалтерского учета и бухгалтерской отчетности в РФ и ФОБУ 28/2023 |
Осуществляется посредством: соблюдения графика документооборота организации; брошюрование документов и организации архива; - создания архивных копий баз данных |
Контроль эффективности использования материальны |
1 х запасов |
|
|
Использование системы аналитических показателей, характеризующих сохранность запасов на разных этапах деятельности: в процессе закупки, строительства, продажи объектов |
||||
Рис. 1. Виды контроля в управлении сохранностью материальными ресурсами Примечание: составлено авторами с использованием материалов ФСБУ 28/2023 [9]
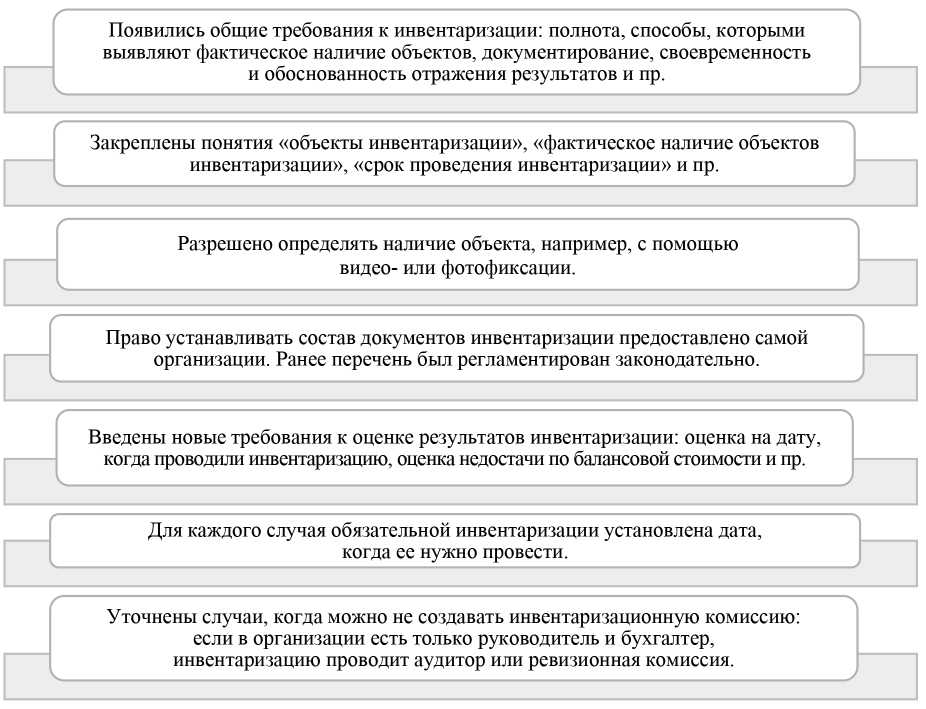
Рис. 2. Изменения процесса инвентаризации по новому бухгалтерскому стандарту Примечание: составлено авторами по материалам ФСБУ 28/2023
Внутренний физический (фактический) контроль способствует обеспечению со‑ хранности материальных ресурсов, сниже‑ нию рисков недостач и хищений, посред‑ ством проведения инвентаризаций, органи‑ зации хранения на складах и открытых пло‑ щадках, исключения доступа к ресурсам [4].
Методическим инструментарием факти‑ ческой проверки материальных ресурсов яв‑ ляется инвентаризация, порядок проведения которой регламентируется ФСБУ 28/2023. Причем инвентаризации могут быть ини‑ циативными, предусмотренными учетной политикой организации и обозначенными графиком проведения, и обязательными, проведение которых определено положени‑ ями ФСБУ 28/2023. Вступившее в действие с 2025 г. ФСБУ 28/2023, внесло существен‑ ные изменения в организацию и проведение инвентаризаций [9]
Изменения, внесенные новым стандар‑ том в процесс организации и проведения инвентаризаций представлен на рисунке 2.
В строительных организациях решения о необходимости проведения инвентариза‑ ции сохранности материальных ресурсов могут приниматься руководством в следу‑ ющих случаях:
‑ при изменении системы охраны строи‑ тельной организации;
‑ в случае технической неисправности систем видеонаблюдения и иных охранных технических средств;
‑ при возникновении краж или выявлении признаков возможного их возникновения;
‑ при недобросовестном отношении к выполнению своих обязанностей матери‑ ально‑ответственными лицами;
‑ наличие на хранении особо ценных материалов.
Документальный контроль сохранности материальных запасов на первом этапе пред‑ усматривает работу с документами на пред‑ мет их первоначального осмотра:
‑ наличие стеллажей, комнат для хране‑ ния документов или архивных помещений;
‑ наличие графиков движения доку‑ ментов;
‑ ответственных лиц за организацию до‑ кументооборота;
‑ наличие сброшюрованных документов;
‑ наличие и виды бухгалтерских автома‑ тизированных программ.
На втором этапе документального кон‑ троля осуществляется проверка на предмет соответствия требованиям ФСБУ 27/2021 [6], которые направлены на снижение рисков возникновения несанкционированных опе‑ раций, выявление нарушений по оприходо‑ ванию и списанию запасов, по учету склад‑ ских запасов, предназначенных для строи‑ тельства или продажи.
Проведение документального контроля осуществляется в следующей последова‑ тельности:
‑ проверка соблюдения требований, предъявляемым к составлению и содержа‑ нию документов;
‑ контроль порядка исправления допу‑ щенных нарушений и недостатков;
‑ контроль порядка хранения документов и организации архивного дела;
‑ проверка документооборота в системе бухгалтерского учета.
Контроль включает позиции по соблю‑ дению реквизитов первичных документов, содержанию документов и бухгалтерских регистров (рисунок 3).
Следующим видом внутреннего контро‑ ля в системе управления сохранностью ма‑ териальных запасов является контроль эф‑ фективности их использования [16]. К функ‑ циям контроля в управлении эффективно‑ стью использования материальных запасов относится оценка:
‑ состояния сохранности материальных ценностей строительных организаций [12];
‑ причин возникновения рисков воз‑ можных недостач и хищений строитель‑ ных материалов;
‑ экономических правонарушений по оприходованию и списанию материалов;
‑ нарушений формирования себестоимо‑ сти строительных работ;
‑ нарушений по отражению выручки за проданные материалы, товары или выпол‑ ненные строительные работы;
‑ возможности наступления рисковых ситуаций при сдаче строительных объектов заказчикам.
Такой контроль должен осуществлять‑ ся последовательно, как наглядно показано на рисунке 4.
Деятельность строительной организа‑ ции на всех этапах связана с использова‑ нием материально‑производственных за‑ пасов, движение которых происходит под воздействием внешней и внутренней среды. Изменение среды оказывает влияние на ус‑ ловия хранения, процесс движения и эффек‑ тивность использования запасов, нередко создает проблемы, связанные с недостача‑ ми, хищениями, потерями, снижением их качества.
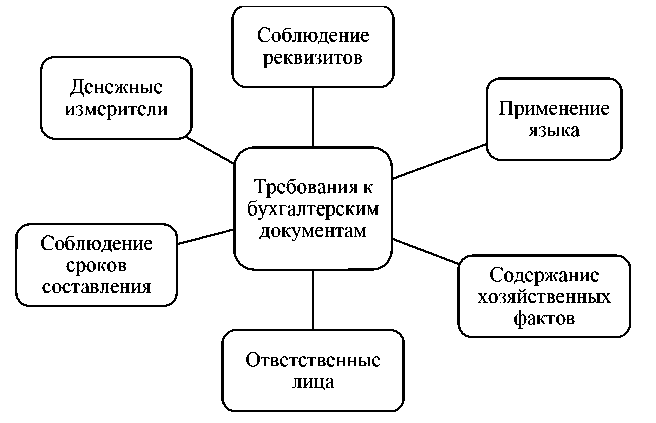
Рис. 3. Требования, предъявляемые к бухгалтерским документам в системе экономической безопасности предприятия Примечание составлено авторами по материалам ФСБУ 27/2021 [6]
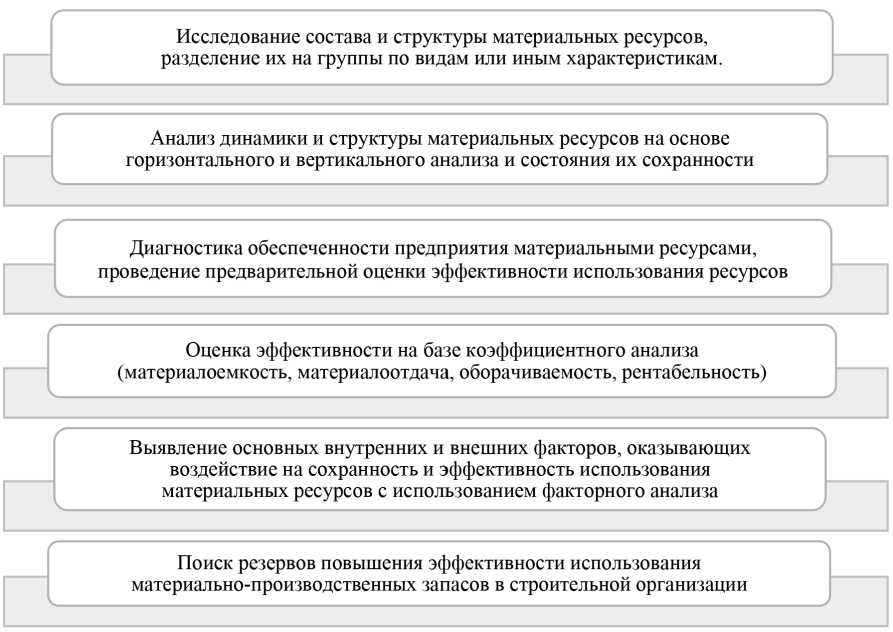
Рис. 4. Этапы контроля в управлении эффективностью использования материальных запасов Примечание: составлено авторами
В этой связи усиливается роль внутрен‑ него контроля запасов [1], поскольку их не‑ достаток или полное отсутствие, влияют на выполнение обязательств перед заказ‑ чиками, получение выручки от выполне‑ ния строительных работ и, соответственно, прибыли.
Одним из направлений контроля обе‑ спечения сохранности материально‑произ‑ водственных запасов является выявление и оценка рисков, возникающих на всех эта‑ пах движения и хранения запасов. Для ре‑ ализации функции контроля в управлении материальными запасами в строительных организациях определена цепочка ста‑ дий строительного процесса, включающая приобретение строительных материалов до возведения строительного объекта, с вы‑ делением на каждой стадии возможных ри‑ сков (рисунок 5).
На основе составленной классификации рисков появляется возможность не только оценить каждый выявленный риск, но и при‑ менить контрольные процедуры по их преду‑ преждению или устранению, установить фак‑ торы, повлиявшие на возникновение рисков.
Широкий спектр рисков, возникающих при поступлении, потреблении и хранении материально‑производственных запасов требует решения ряда задач [8], способству‑ ющих их минимизации и предотвращению:
‑ осуществление физического контроля в виде инвентаризаций;
‑ организация эффективной системы учета материальных запасов;
‑ обоснование оптимальных закупок ма‑ териальных ресурсов;
‑ повышение качества системы управле‑ ния материальными запасами.
Решение поставленных задач позволит выявить негативные факторы, которые свя‑ заны с возникновением рисков на каждой стадии производственного процесса, что по‑ зволит повысить эффективность строитель‑ ной деятельности, снизит вероятность воз‑ никновения недостач и хищений, порчи ма‑ териально‑производственных запасов, нару‑ шений выполнения расчетных обязательств.
Исследование рисков для целей их пре‑ дотвращения, ведет к необходимости изуче‑ ния угроз экономических правонарушений, природу которых необходимо познавать.
Риски на этапе формирования заявок на приобретение запасов: неэффективное планирование, ненадежные поставщики. Контрольные процедуры: проверка контрагента, определение оптимального запаса
Риски при согласовании стоимости приобретения материалов: покупка по цене выше рыночной, качество не соответствует цене.
Контрольный процедуры: анализ спроса и предложения на товарном рынке, выявление недобросовествных поставщиков
Риски на этапе логистики материалов до строительной организации: риски утраты материалов по причине нарушения условий доставки, финансовые рискисвязаниые с 1 высокими тарифами.
Контрольный процедуры: проверка договор на транспортировку, страхование, хранение
Риски на этапе выбытия запасов, не связанных с основной деятельностью: продажа по цене ниже цены приобретения, умышленное списание, кража, порча.
Контрольные процедуры: инвентаризация, документальный контроль
Риски на этапе потребления в строительном процессе: нерациональное использование, хищения, порча.
Контрольные процедуры: проверка сметы, инвентаризация, рассчеты
Риски на этапе внутреннего перемещения материалов на
Риски, связанные с дополнительными расходами материале при сдаче объекта: неэффективное списание на благоустройство территории, махинации по списанию.
Контрольные процедуры: инвентаризация, документальный контроль
Риски, связанные с организацией документооборота на всех стадиях: отсутствие документов, неправильная цена, количество, нарушение оформления. Контрольные процедуры: документальный контроль, проверка документооборота
Риски на этапе продажи законченного строительством объекта: неправильно определена цена реализации, низкое качество.
Контрольные процедуры: документальный контроль, анализ качества
Рис. 5. Группировка рисков по операциям с материальными запасами и контрольных процедур по их выявлению и предупреждению в разрезе бизнес-процессов строительной организации Примечание: составлено авторами
Как считают И. А. Сергеева и А. Ю. Сер‑ геев, к угрозам по материальным ресурсам относится негативное отрицательное воз‑ действие на объекты, которые могут приве‑ сти к негативным последствиям и нанести ущерб [13].
Мероприятием, способствующем сни‑ жению рисков нерационального исполь‑ зования материальных ресурсов является применения методов и способов нормирова‑ ния остатков на складе и в строительстве – остатков незавершенного строительства.
Определение оптимальных остатков на складе, обеспечивает непрерывное функ‑ ционирование строительного производства; своевременное выполнение строительных работ; равномерность поставок материалов и ритмичность отгрузок: неэффективность финансовых ресурсов; возникновение ис‑ порченных и залежалых материалов.
В этой связи, для обеспечения сохран‑ ности запасов могут быть созданы остатки запасов в зависимости от времени их ис‑ пользования и назначения:
‑ текущий запас, предназначенный для обеспечения бесперебойного строительства, соблюдения ритмичности поступления ресур‑ сов, выполнения плана строительных работ;
‑ подготовительный запас, обусловлен наличием ресурсов до начала строительства и способствующий эффективному выполне‑ нию заказов и проектов;
‑ страховой запас, необходимость кото‑ рого возникает с вероятной подстраховкой бесперебойного строительства;
‑ сезонный запас, который необходим для строительных работ и производствен‑ ного процесса, по которым явно просматри‑ вается наличие сезонности. На этот период предприятие делает дополнительные закуп‑ ки материалов и других ресурсов.
Нормированию подлежит каждый из перечисленных запасов в целях определе‑ ния оптимального размера. Норматив мо‑ жет быть установлен в днях, в денежных и натуральных измерителях. В строитель‑ ной деятельности чаще всего осущест‑ вляется нормирование в днях и натураль‑ ных измерителях.
Отсутствие нормирования может приве‑ сти к дополнительным рискам сохранности материальных запасов [15]:
‑ наличию простоев в работе предпри‑ ятия, отдельных подразделений, отдельных агрегатов или механизмов;
‑ снижению оборачиваемости запасов на складе, что приведет к затовариванию и порче материалов, а также увеличению расходов на хранение;
‑ замораживанию неликвидных матери‑ альных запасов, которые в конечном итоге, приведут к убыткам;
‑ снижению качества готовых строитель‑ ных объектов, качества выполняемых работ, в результате применения устаревших мате‑ риальных ресурсов.
Заключение
Несмотря на развитие строительного бизнеса, в строительных предприятиях не‑ достаточно развит механизм управления сохранностью материальными ресурса‑ ми, а также методический инструмента‑ рий управления рисками, возникающими по всем стадиям строительного процесса, что требует не только изучения системы внутреннего контроля в рамках отдельных предприятий с учетом специфики строи‑ тельной деятельности, но и внутреннего состояния компании, внешнего бизнес окружения на строительном рынке. В этой связи, рекомендуется комплексный подход к организации и развитию функции кон‑ троля в системе управления сохранностью материальными запасами строительных организаций, который основан на после‑ довательных этапах осуществления сле‑ дующих видов контроля: фактический контроль наличия остатков материаль‑ ных запасов; документальный контроль движения запасов; контроль эффектив‑ ности использования строительных мате‑ риалов. Такой подход будет способство‑ вать выявлению и оценке рисков утраты, порчи и хищения материальных запасов по бизнес‑процессам строительной дея‑ тельности, обеспечит применение своев‑ ременных контрольных процедур для их снижения или предупреждения, снизит ве‑ роятность их возникновения в строитель‑ ных организациях.
