Основные проблемы налоговой системы Российской Федерации в современных условиях и пути их решения

Журнал: Экономика и социум @ekonomika-socium
Рубрика: Основной раздел
Статья в выпуске: 7 (26), 2016 года.
Бесплатный доступ
В статье рассматриваются теоретические основы налоговой системы. Выявлены проблемы налоговой системы РФ в современных условиях. Рассмотрены различные варианты их решения. Представлен расчет доли косвенных налогов в доходах бюджета.
Похожие статьи в разделе Государственные доходы
Короткий адрес: https://sciup.org/140121088
IDS: 140121088
Текст научной статьи Основные проблемы налоговой системы Российской Федерации в современных условиях и пути их решения
Налоговая система представляет собой совокупность налогов и сборов, взымаемых в установленном порядке с плательщиков.
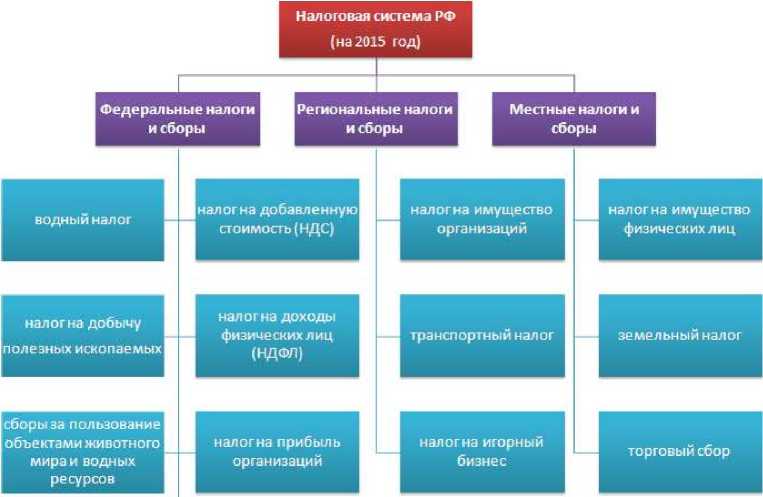
В России действует 3-х уровневая налоговая система, состоящая из федеральных, региональных и местных налогов. Она представлена на рисунке 1 (по состоянию на 16.04.2016).
Законодательство Российской Федерации о налогах и сборах включает в себя Налоговый кодекс и принятые в соответствии с ним федеральные законы о налогах и сборах.
государственная пошлина акцизы
Рисунок 1 – Налоговая система РФ
Далее определим проблемы налоговой системы Российской Федерации.
Во-первых, отметим проблему налогового администрирования — налоговая система РФ по-прежнему остается очень громоздкой, неэкономичной и непродуктивной. Она включает в себя большое число налогов, возникают трудности в методиках их расчетов, существует наличие множества спорных вопросов, которые могут приводить к усложнению ведения налогового учета и контроля со стороны налоговых органов, появляется возможности недобросовестным налогоплательщикам использовать уловки в налоговом законодательстве.
Для улучшения налогового администрирования Правительством РФ были разработан ряд мероприятий:
-
- уменьшить временные и материальные затраты предпринимателей на подготовку и представление налоговой отчетности, уплату налогов;
-
- улучшить взаимоотношения между налогоплательщиками в лице предпринимательского сообщества и налоговыми органами с учетом лучших международных практик;
-
- расширить сферы оказания государственных услуг для налогоплательщиков с помощью интернет-сервисов;
-
- сблизить правила налогового и бухгалтерского учета;
-
- введена возможность учета убытков, полученных по производным финансовым инструментам, требования по которым подлежат судебной защите в соответствии с применимым законодательством иностранных государств;
-
- пересмотрены подходы к отнесению процентов по долговым
обязательствам на расходы, учитываемые при формировании налоговой базы по налогу на прибыль организаций [1].
Далее рассмотрим основные направления налоговой политики на 2015 год. В соответствии с ними планируется создать институт предварительного налогового контроля.
Цель данного института состоит в том, чтобы дать налогоплательщику возможность получать информацию о налоговых последствиях сделки, которую он только планирует совершить.
Такой институт поможет значительно снизить налоговые риски, сыграет существенную роль в стимулировании деловой активности за счет повышения стабильности и определенности правового регулирования налогообложения, а также предоставит налогоплательщику гарантию в отношениях с налоговым органом.
Также планируется оптимизировать перечень информации, которая не относится к налоговой тайне.
Цель данного мероприятия заключается в том, чтобы дать налогоплательщику возможность получать информацию о своих контрагентах, а также повысить общий уровня прозрачности в экономике.
Во-вторых, проблемой налоговой системы РФ является нестабильность налогового законодательство – в НК РФ часто вносятся. Это приводит к путанице, усложнению процедур по уплате налогов и сборов как для налогоплательщика, так и для налоговых органов.
Для избежание данной проблемы необходимо, чтобы вносимые поправки имели четкий и ясный характер, и до налогоплательщиков доведена вся необходимая информация [2].
Далее рассмотрим проблему, связанную с соотношением прямых и косвенных налогов.
Прямые налоги устанавливаются непосредственно на доход или имущество налогоплательщика, владение и пользование которым служит основанием для налогообложения.
Косвенные налоги нередко называются налогами на потребление, непосредственно включаются в цену товара (работы, услуги) в виде надбавки и уплачиваются потребителями. Эти налоги предназначены для перенесения реального налогового бремени на конечного потребителя. При косвенном налогообложении субъектом налога является продавец товара (работы, услуги), а носителем и фактическим плательщиком данного налога выступает потребитель.
В России косвенные налоги занимают значительную часть в доходах бюджета. Так, например, в структуре федерального бюджета на НДС и акцизы приходится 31 %. Это усугубляет и так снизившийся уровень жизни в стране.
|
20,00 |
д —। —*— |
-л— |
-*— |
1—*—1 |
|||
|
15,00 10,00 |
u^- |
— ♦ — |
—•— |
1—*Н |
— ♦ |
||
|
5,00 |
— ■ — |
— ■ |
|||||
|
0,00 |
■ — 2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
|
НДС |
13,20 |
15,07 |
15,60 |
15,59 |
15,12 |
14,49 |
14,95 |
|
— ■ —Акцизы |
2,17 |
2,54 |
2,95 |
3,11 |
3,58 |
4,14 |
4,06 |
|
Всего |
15,37 |
17,61 |
18,54 |
18,71 |
18,71 |
18,63 |
19,01 |
Рисунок 1 – Доля косвенных налогов в структуре федерального бюджета
Для решения данной проблемы необходимо увеличить объем поступлений прямых налогов. Это нельзя сделать за счет увеличения ставок действующих налогов или введения новых – это ухудшит экономическую ситуацию в стране. Рассмотрим варианты решения проблемы:
-
- во-первых, это развитие производства стране, что приведет к увеличению налоговых поступлений, в частности налога на прибыль.
-
- во-вторых, это опять же улучшение налогового администрирования для минимизации налоговых потерь недобросовестными налогоплательщиками.
В продолжении темы о проблемах в налоговых системах, которые негативно сказываются на обычном населении, отметим налог на доходы физических лиц.
Пропорциональная ставка налога, действующая в РФ, не способствует сглаживаю социального неравенства. В рамках решения данной проблемы возможно стоит задуматься о введении прогрессивной шкалы для НДФЛ,
Список литературы Основные проблемы налоговой системы Российской Федерации в современных условиях и пути их решения
- Распоряжение Правительства РФ от 10.02.2014 N 162-р (ред. от 03.12.2014) «Об утверждении плана мероприятий («дорожной карты») «Совершенствование налогового администрирования»» . -https://www.consultant. ru/document/cons_doc_LAW_158817/(дата обращения: 16.04.2016)
- Перечень основных изменений налогового законодательства в 2015 году . -http://www.consultant.ru/document/cons_doc_ LAW_166533/(дата обращения: 16.04.2016)
- Прямые и косвенные налоги . -http://tic.tsu.ru/www/uploads/nalog/page13.html/(дата обращения: 16.04.2016)