
Особенности и риски BNPL-сервисов в России
Журнал: Бюллетень науки и практики @bulletennauki
Рубрика: Технические науки
Статья в выпуске: 9 т.12, 2026 года.
Бесплатный доступ
На российском финансовом рынке стремительно набирают популярность BNPL-сервисы (Buy Now, Pay Later – «покупай сейчас, плати потом») в качестве удобной альтернативы классическим кредитным продуктам. В статье рассмотрены особенности и риски BNPL-сервисов в России. Приведены сравнительная характеристика BNPL-сервисов с другими кредитными продуктами, критерии, которые выделяют BNPL-сервисы и делают их более привлекательными для использования. Определены риски использования BNPL- сервисов и предложены меры по их минимизации.
Короткий адрес: https://sciup.org/14139017
IDS: 14139017 | УДК: 004:336: 336.77 | DOI: 10.33619/2414-2948/130/21
Features and Risks of BNPL Services in Russia
BNPL (Buy Now, Pay Later) services are rapidly gaining popularity in the Russian financial market as a convenient alternative to traditional credit products. This article examines the features and risks of BNPL services in Russia. It compares BNPL services with other credit products and identifies criteria that distinguish BNPL services and make them more attractive. The risks of using BNPL services are identified and measures to minimize them are proposed.
Текст научной статьи Особенности и риски BNPL-сервисов в России
Бюллетень науки и практики / Bulletin of Science and Practice
УДК 004:336: 336.77
В последние годы на российском финансовом рынке стремительно набирают популярность BNPL-сервисы (Buy Now, Pay Later – «покупай сейчас, плати потом») в качестве удобной альтернативы классическим кредитным продуктам: покупатель получает товар немедленно, а оплата разбивается на несколько равных частей на короткий срок – обычно от двух до шести платежей, что занимает до 1,5 месяцев до окончания обязательных выплат, это в свою очередь не требует навыков долгосрочного планирования [1].
При этом проценты не начисляются, а для оформления сделки необходим минимум информации (ФИО клиента, телефон и реквизиты платежного инструмента) [3].
Более того, BNPL не является кредитом или займом, поэтому при оформлении не требуются паспортные данные, подтверждение доходов, также использование таких сервисов в большинстве случаев не отражается в кредитной истории, что создает у пользователя иллюзию отсутствия ноши долга. Важная особенность: BNPL-сервис не выдает деньги клиенту, а позволяет оплатить покупку у продавцов-партнеров, причем только в рамках установленного лимита. В настоящий момент в России пользуются спросом такие сервисы: «Яндекс Сплит», «Долями», «Подели», «Мокка», «Халва Частями», «Покупай со Сбером» и другие. Многие из них представляют собой продукты посредников, созданных разными банками. Причины этого раскрываются в нескольких обстоятельствах. С одной стороны, жёсткая конкуренция вынуждает банки осваивать более гибкие и современные форматы, чтобы удерживать клиентов на фоне бурного роста онлайн-торговли. С другой стороны, меняется сама роль банка: согласно концепции социотехнического стека, чтобы выжить и добиться успеха, банк должен трансформироваться из простого финансового посредника в технологическую компанию. Сегодня успех в сфере цифрового кредитования напрямую определяется качеством каждого уровня – гибкостью инфраструктуры, полнотой и точностью данных, скоростью внутренних процессов, а также умением создавать новый клиентский опыт, где главным полем конкуренции становится не процентная ставка, а удобство и ценность для пользователя [2].
Каждый из сервисов имеет собственные условия – в первую очередь лимиты, а также количество одновременно активных платежей (часто не более двух) и иные требования к пользователям.
Таблица
СРАВНИТЕЛЬНАЯ ХАРАКТЕРИСТИКА BNPL-СЕРВИСОВ С ДРУГИМИ КРЕДИТНЫМИ ПРОДУКТАМИ , , Категории BNPL-сервисы Кредитные карты Карты рассрочки Область использования Ограничена, чаще всего онлайн в интернет-ресурсах. Не ограничена, используются повсеместно. Достаточно обширна, чаще всего в оффлайн магазинах. Кредитная история Для совершения сделки не требуется положительная кредитная история. Данные в Бюро Кредитных Историй (далее БКИ) не передаются, при условии, что размер сделки составит до 50 тысяч рублей. Для совершения сделки требуется положительная кредитная история. Данные по сделкам передаются в БКИ. Для совершения сделки не требуется положительная кредитная история. Данные в БКИ не передаются, при условии, что размер сделки составит до 50 тысяч рублей. Время одобрения Минимальное, так как не требует сложных условий оформления. Процесс может занимать до нескольких дней. Достаточно быстрое оформление из-за минимальных условий оформления. Беспроцентный период От 2 до 6 недель. От 1 до 2 месяцев. Возможен более долгий промежуток времени. Погашение Покупатель платит фиксированный платеж в определенную дату. Покупатель платит платежи в течение срока погашения. Проценты, в свою очередь, начисляются на остаток. Покупатель платит фиксированный платеж в определенную дату.
Так, согласно Таблице, основное различие BNPL-сервисов от кредитных карт и карт рассрочки состоит в том, что кредиты и рассрочки – обычные банковские продукты. Процедура одобрения выдачи банком денежных средств производится в несколько этапов из-за проверки кредитной истории и возможной задолжности. В свою очередь карты рассрочки имеют относительно схожее оформление с кредитами, однако при соблюдении определенных установленных условий они имеют срок пользования вплоть до бессрочного, что делает карты рассрочки выгоднее использования кредитных карт. Касаемо BNPL-сервисов, они – не кредитные продукты, хотя напоминает классическую рассрочку, однако между ними есть значительные различия: для рассрочки требуется предварительное обращение в банк и оформление договора, а для BNPL же не требуется предварительного одобрения, что упрощает весь процесс. Более того, BNPL принципиально отличается от рассрочки и кредита тем фактом, кто именно предоставляет услугу. Рассматривая рассрочку, тот, кто ее оказывает – банк или магазин-продавец. Если рассматривать кредит, то осуществляет его выдачу банк. Воспользовавшись сервисами «Buy Now, Pay Later», пользователь получает услугу от компании-посредника – не продавца и не банковской организации [1].
Говоря об истории BNPL-сервисов в России, важно отметить, что развиваться они начали относительно недавно, так что хронология выхода крупнейших игроков рынка невелика. Первый такого рода сервис появился в 2021 году («Долями»), затем «Частями» от Халва, за ними последовало появление «Сплит», а в 2022 формировались сервисы «Плати частями» и «Подели». Переходя к анализу динамики распространения сервисов, следует отметить, что на начальной стадии развития в 2021-2022 годах доля в e-commerce составляла приблизительно 1% .
В настоящий же момент, согласно исследованию АКРА, их доля в сфере электронной торговли приближается к 2 %. Михаил Полухин, директор группы рейтингов финансовых институтов AKPA, отмечает, чтобы продукт достиг расширения доли использования среди различных сервисов в данной сфере в размере до 8-10%, необходим значительный промежуток времени (не менее 5-7 лет) [4].
По объему транзакций можно выделить следующие результаты: в первой половине 2025 года был достигнут объем в размере 300 млрд рублей, когда за аналогичный период в 2024 году – 155 млрд . Эти данные отражают динамично развивающееся направление. Почему оно получило возможность к активному развитию? Существует несколько критериев, которые выделяют BNPL-сервисы от других банковских и не банковских продуктов и делают эти сервисы более привлекательными в использовании для домохозяйств: моментальное получение товара при последующем делении оплаты на равные платежи; короткий срок погашения, обычно занимает до 1,5 месяцев, что не требует навыков долгосрочного планирования; при выполнении всех базовых условий сервиса проценты не начисляются; минимальный объем необходимой информации для заключения сделки. Так, в 2024 г. число уникальных пользователей составило 38,2 млн человек. Такое количество отразило увеличение клиентской базы BNPL-сервисов на 61 % .
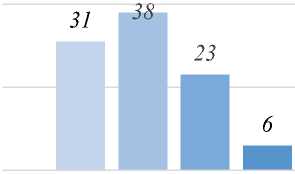
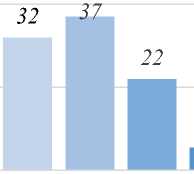
Дополнительным драйвером роста популярности BNPL-сервисов среди потребителей мог выступать факт высокой ключевой ставки, который в свою очередь сократил спрос на кредитование. Однако, если сравнивать с другими банковскими продуктами, то доля сервисов “Buy Now, Pay Later” совсем невелика. Согласно Рисунку, в настоящее время BNPL-платежи несущественно влияют на долговую нагрузку домохозяйств, хотя показывают рост в 0,13% за период с 2021 г по 2022 г. Более того, с 2026 г ужесточается контроль за подобного рода сделками. Так, с 1 апреля 2026 г, согласно ст. 13 Федерального закона №283-ФЗ «О деятельности по предоставлению сервиса рассрочки», правовой статус BNPL приравнивается к рассрочкам и приобретает следующие ограничения, которые с большей долей вероятности станут сдерживающим фактором развития таких систем :
Максимальный срок погашения клиентом необходимой суммы уплаты не может составлять более 6 месяцев в случае, если сделка совершена с 1 апреля 2026, и не более четырех месяцев, если сделка заключена с 1 апреля 2028 г.
Лимит на сумму покупок через BNPL-сервисы составит 50 тыс рублей, при котором данные в БКИ предоставляться не будут. Однако, в случае превышения лимита, все данные о заключенных с пользователем договорах о предоставлении сервиса рассрочки должны передаваться в бюро кредитных историй.
2,4 0,07
5,5 2,6
0,2
Кредитные карты ■ Кредиты наличными ■ Ипотека ■ Автокредиты ■ POS-кредиты ■ BNPL
Рисунок. Структура платежей в разделении по типам кредитных продуктов против доли BNPL-сервисов, %
Несмотря на относительно небольшую долю в общем числе различных банковских и небанковских продуктов, BNPL-сервисы всё еще несут за собой угрозу «невидимых» долгов для домохозяйств. Как было описано выше, до вступления Федерального Закона в силу BNPL-операторы не обязаны были передавать данные по операциям в БКИ. Это создавало ситуацию при которой у одного заемщика могло быть несколько одновременно активных рассрочек, в свою очередь банки и МФО, не получая информацию, не видели долговую нагрузку представителя домохозяйства при проверке его кредитной истории. Так, это создает риск скрытых долговых обязательств: банк, видя нулевую нагрузку по данным БКИ, может одобрить предоставление нового кредита, когда заемщик уже может иметь несколько BNPL-долгов. Это может привести к истощению финансовых ресурсов домохозяйств, что в последующем скажется на потребительском спросе и отразится на экономике в целом. Следующим риском для домохозяйств является переоценка собственной платежеспособности. Так, представители домохозяйств могут неправильно определить свою долговую нагрузку, так как каждый отдельный платеж по какой-либо сделке через BNPL-сервисы относительно невелик, однако в общем числе может составлять достаточно значительную сумму, соответственно может произойти накопление малых по сумме обязательств в крупный долг, что так же подрывает состояние финансовых ресурсов домохозяйства.
Рассматривая возможные меры по минимизации существующих рисков, стоит отметить, что несмотря на вступивший в силу Федеральный закон №283-ФЗ «О деятельности по предоставлению сервиса рассрочки», который налагает ряд ограничений на сферу BNPL-сервисов, а также закрепляет защиту потребителя продукта (клиента сервиса), а именно, согласно ст. 13: вводит для BNPL-операторов размер максимальной неустойки в 20% годовых, право потребителя на досрочное погашение без дополнительных комиссий , риск всё же частично сохраняется для сделок в размере до 50 тысяч рублей, так как они все еще остаются вне поле зрения БКИ. То есть большое количество транзакций по-прежнему могут оставаться «невидимыми» для кредиторов. Что означает продолжение формирования значительной долговой нагрузки, незамеченной при стандартных процедурах оценки платежеспособности заемщика. В будущем также возможно дальнейшее формирование мер правового регулирования сделок через BNPL-сервисы, что позволило было сделать эту сферу более прозрачной и содержащей меньший риск для самих домохозяйств. Одним из направлений определения способов по снижению угроз существующих рисков может выступать повышение финансовой грамотности у домохозяйств. Так, их представители будут более ознакомленными со сферой BNPL-сервисов, с возможными условиями, а также будут обладать некими навыками расчета собственной долговой нагрузки.
Таким образом, BNPL-сервисы, будучи удобным инструментом для единомоментных покупок, привносят значительную долю неопределенности в оценку долговой устойчивости домохозяйств. Так, такие сервисы с одной стороны очень привлекательны для основной массы населения в лице домохозяйств, с другой – обладают риском «невидимых» долгов и риском непрозрачности кредитного рынка в целом. Дальнейшее развитие возможно при нахождении баланса между удобством для потребителей и надежной защитой от накопления значительной массы «невидимого» долга.
