Особенности изменений и проблемы бюджетирования медицинских организаций
Журнал: Вестник Российского нового университета. Серия: Человек и общество @vestnik-rosnou-human-and-society
Рубрика: Экономические науки
Статья в выпуске: 3, 2026 года.
Бесплатный доступ
В статье исследуются теоретико-методологические основы бюджетирования медицинских организаций в контексте актуальных требований нормативно-правового регулирования российского здравоохранения. Проанализированы ключевые нормативные документы, определяющие порядок финансового планирования в частных и государственных медицинских организациях, требования к внутреннему контролю качества, нормативы оплаты труда медицинских работников. Проанализированы актуальные количественные показатели участия частных медицинских организаций в системе ОМС и усиление требований к прозрачности финансовой деятельности. Разработана матрица рисков бюджетного процесса с привязкой к действующим регуляторным рискам. Предложена концептуальная модель интегрированного бюджетирования медицинской организации, ориентированная на обеспечение экономической устойчивости в условиях реформирования отрасли.
Короткий адрес: https://sciup.org/148334073
IDS: 148334073 | УДК: 336.1 | DOI: 10.18137/RNU.V9276.26.03.P.046
Features of changes and problems of budgeting of medical organisations
The article examines the theoretical and methodological foundations of budgeting in healthcare organisations in the context of the current regulatory requirements of Russian healthcare. Key regulatory documents determining the financial planning framework in private and public medical organisations, internal quality control requirements, and remuneration standards for medical personnel are analysed. Current quantitative indicators of private medical organisations’ participation in the compulsory healthinsurance (CHI) system and the increasing requirements for financial transparency are examined. A risk matrix for the budgeting process linked to existing regulatory risks is developed. A conceptual model of integrated budgeting for a healthcare organisation aimed at ensuring economic sustainability under conditions of healthcare reform is proposed.
Текст научной статьи Особенности изменений и проблемы бюджетирования медицинских организаций
Реформирование системы здравоохранения Российской Федерации, проводимое в рамках национального проекта «Здравоохранение» и Стратегии развития отрасли до 2030 года, формирует принципиально новые требования к финансовому управлению медицинскими организациями. Принятая Программа государственных гарантий на 2024–2026 гг. (Постановление Правительства РФ от 28.12.2023 № 2353) фиксирует нормативы подушевого финансирования, способы оплаты медицинской помощи и индикаторы качества, соблюдение которых непосредственно влияет на доходную часть бюджета каждой медицинской организации1.
Одновременно ужесточаются требования к внутреннему контролю качества медицинской деятельности (Приказ Минздрава России от 31.07.2020 № 785н2) и прозрачности расходования средств ОМС (Федеральный закон от 29.11.2010 № 326-ФЗ в редакции 2024 года3). Росздравнадзор фиксирует системную проблему отрасли: несоответствие фактической себестои- мости медицинских услуг тарифам ОМС, обусловленное прежде всего неконтролируемым расходованием лекарственных препаратов (далее – ЛП) и медицинских изделий (далее – МИ)4.
В этих условиях построение эффективной системы бюджетирования становится стратегической задачей как для государственных, так и для частных медицинских организаций. Вместе с тем традиционные инструменты корпоративного бюджетирования не учитывают отраслевую специфику: многоканальность финансирования (ОМС / ДМС / платные услуги), нормативно-тарифные ограничения и высокую долю материальных затрат на лекарственные препараты – до 40–75 % себестоимости в онкологических и гематологических клиниках.
Таким образом, системная проблема заключается в разрыве между плановыми (нормативными) и фактическими затратами на ЛП и МИ, что делает традиционное бюджетирование по статьям затрат неэффективным.
Вестник Российского нового университета Серия: Человек и общество. 2026. № 3
В статье предлагается модель, устраняющая данный разрыв через интеграцию процессного подхода и Lean-инструменты.
Система финансового планирования медицинской организации формируется под воздействием многоуровневого нормативного регулирования, включающего федеральные законы, подзаконные акты, стандарты оказания медицинской помощи и международные стандарты управления. В Таблице 1 систематизированы нормативные документы, непосредственно определяющие параметры бюджетирования медицинской организации в 2024–2025 гг.
Анализ нормативной базы позволяет выделить три ключевых вектора регуляторного давления на систему бюджетирования медицинской организации:
-
• первый – усиление требований к раздельному учёту расходов по источникам финансирования (ОМС, ДМС, платные услуги) в соответствии с ФЗ № 326 в редакции 2024 года1;
-
• второй – обязательность планирования и контроля качества расходования ресурсов в соответствии с приказом № 785н2;
-
• третий – переход к KPI-ориентированной оплате медицинской помощи (Программа госгарантий 2024–20263), при которой
Таблица 1
Нормативно-правовая база финансового планирования медицинских организаций
|
Документ |
Влияние на бюджетирование |
|
ФЗ № 323-ФЗ «Об основах охраны здоровья граждан» |
Ограничивает виды деятельности, влияет на структуру доходов и формат раздельного учёта |
|
ФЗ № 326-ФЗ «Об ОМС» (ред. 2024) |
Требует раздельного учёта по ОМС / ДМС / платным; устанавливает санкции за нецелевое расходование |
|
ПП РФ № 2353 (ПГГ на 2024–2026) |
Закрепляет тарифы, способы оплаты и KPI; формирует доходную часть БДР |
|
Приказ МЗ РФ № 785н от 31.07.2020 |
Обязывает встраивать показатели качества и безопасности в бюджетные процессы |
|
ISO 7101:2023 / ISO 9001:2015 |
Требует ресурсного обеспечения СМК – формирование «бюджета качества» (модель PAF) |
|
Методические рекомендации МЗ РФ по Lean |
Задают перечень потерь и инструментарий их устранения, применимый к бюджетному процессу |
Особенности изменений и проблемы бюджетирования медицинских организаций
несоблюдение индикаторов качества влечёт недополучение запланированных доходов.
Таким образом, нормативная среда создаёт прямой запрос на построение процессно-ориентированной системы бюджетирования, интегрированной с системой менеджмента качества и обеспечивающей полную прослеживаемость расходов по каждому виду медицинской помощи.
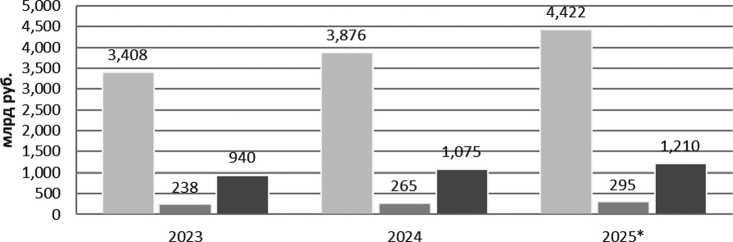
Система финансирования медицинских организаций в РФ носит многоканальный характер. По данным Федерального фонда обязательного медицинского страхования, поступления в бюджет фонда увеличились с 2,4 трлн руб. в 2020 году до 4,4 трлн руб. в 2025 году, что соответствует среднегодовому темпу роста 13,7 %.
Одновременно наблюдается устойчивый рост рынка добровольного медицинского страхования и платных медицинских услуг (Рисунок 1)1.
По данным Федеральной службы государственной статистики, число частных амбулаторно-поликлинических организаций в 2024 году составило 5654 ед. При этом количество частных медицинских организаций, фактически участвующих в системе ОМС, стабилизировалось на уровне около 3063 ед. в 2024 году (Рисунок 2).
Региональная статистика подтверждает тенденцию к консолидации: в Санкт-Петербурге число частных клиник в системе ОМС сократилось со 144 ед. в 2024 году до 136 ед. в 2025 году (-5,6 %). С 2026 года вступают в силу новые критерии допуска частных клиник к работе с государственным финансированием, что, по оценкам специалистов, приведёт к дальнейшему сокращению их числа.
Поддержание значительной доли частных клиник в системе ОМС обусловливает строгие требования к финансовой дисци-
Финансирование медицинских организаций 2023-2025, млрд руб.
■ ОМС ■ ДМС ■ Платные услуги
Годы
Рисунок 1. Объём финансирования медицинских организаций за 2023–2025 гг., млрд руб.
Вестник Российского нового университета Серия: Человек и общество. 2026. № 3
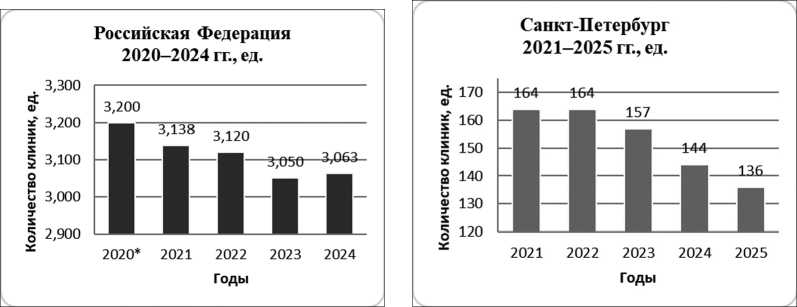
Рисунок 2. Динамика количества частных медицинских организаций, участвующих в системе ОМС: Российская Федерация (2020–2024) и Санкт-Петербург (2021–2025)
Источник: Динамика участия частных медицинских организаций в системе ОМС // Портал статистики частных медицинских организаций. URL: (дата обращения: 28.03.2026).
плине: нецелевое расходование средств ОМС влечет за собой наложение штрафов и лишение статуса медицинского учреждения в реестре1.
Структура затрат специализированной медицинской организации существенно отличается от стандартного промышленного предприятия. В клиниках онкологического и гематологического профиля расходы на лекарственные препараты занимают до 48 % совокупных затрат, что формирует принципиальный вызов для бюджетного планирования: малейшее отклонение в учёте ЛП немедленно искажает себестоимость медицинских услуг и показатели рентабельности.
Таким образом, при общем сокращении числа частных амбулаторных организаций их фактическое участие в системе ОМС остаётся стабильным, что свидетельствует о высокой заинтересованности частного сектора в работе по государственным программам, несмотря на жёсткие финансовые требования2.
Основной проблемой традиционного бюджетирования в медицинских организациях является несоответствие момента фактического расходования ЛП, МИ и момента их документального списания в системе управленческого учёта3.
Выбор инструментов бюджетирования и планирования определяется отраслевой спецификой медицинской организации: многоканальностью финансирования (ОМС, ДМС, платные услуги), нормативно-тарифными ограничениями, высокой долей
Особенности изменений и проблемы бюджетирования медицинских организаций
материальных затрат на лекарственные препараты и медицинские изделия, а также требованиями ISO 7101:2023 к ресурсному обеспечению системы менеджмента качества.
Современная управленческая практика выделяет четыре группы инструментов, которые в совокупности образуют интегрированную систему бюджетирования медицинской организации.
Первая группа инструментов относится к процессуально-ориентированным методам. Бюджетирование на основе видов деятельности (Activity-Based Budgeting, ABB) формирует бюджет исходя из фактических клинических и административных процессов, а не на основании исторических статей затрат. Это гарантирует полную прозрачность структуры расходов в разрезе клинических маршрутов и центров затрат (таких, как амбулаторное обследование, диагностические процедуры и стационарное лечение). Бюджетирование «с нуля» (Zero-Based Budgeting, ZBB) требует обоснования каждой статьи расходов в каждом отчетном периоде, что исключает неконтролируемый перенос ненормативных расходов. Данный подход особенно результативен при реструктуризации бюджетов по линии первичной медико-санитарной помощи и медицинской реабилитации, где систематическое превышение установленных нормативов представляет собой системную проблему.
Вторая категория методов – гибкое и скользящее планирование. Гибкий бюджет позволяет автоматически корректировать плановые показатели в ответ на из- менение объёма оказанных медицинских услуг, тем самым нивелируя влияние сезонных колебаний спроса и изменений тарифов ОМС. Скользящий прогноз обеспечивает ежеквартальное обновление планируемого периода: по завершении каждого квартала добавляется новый интервал, при этом сохраняется стабильность планирующего окна. Данный инструмент имеет решающее значение для медицинских учреждений, функционирующих в системе ОМС, учитывая необходимость ежегодного пересмотра Программы государственных гарантий (ПП РФ № 2353), и меняет нормативы финансирования1.
Третья группа включает бережливые технологии в сфере здравоохранения, такие как картирование потока создания ценности (VSM), принципы Кайдзен (постоянное совершенствование), цикл PDCA (Деминга) и система Канбан (визуальное управление запасами).
Четвертая группа посвящена цифровым инструментам повышения эффективности. Системы класса EPM/CPM (Enterprise/ Corporate Performance Management) осуществляют автоматическую консолидацию данных из медицинской информационной системы (МИС) и учетной системы 1С, предоставляя возможность сценарного моделирования (базовый, оптимистический и пессимистический сценарии) и визуализации ключевых показателей эффективности (KPI) в режиме, приближенном к реальному времени. Бизнес-аналитические (BI) платформы дополняют функционал EPM динамическими панелями мониторинга для анализа отклонений между пла-
52 Вестник Российского нового университета52 Серия: Человек и общество. 2026. № 3
новыми и фактическими показателями, что позволяет руководителям отделений оперативно принимать меры. Использование отечественных EPM-решений, например 1С: ERP или Directum, соответствует директивам о переходе на российское программное обеспечение, изложенным в Стратегии цифровой трансформации здравоохранения Министерства здравоохранения РФ. В контексте реформы ОМС наиболее актуальным является сочетание ABB и прогнозирования с учетом отката (Rolling Forecast), поскольку оно обеспечивает раздельный учет и возможность адаптации к ежегодному изменению тарифов.
В контексте реформирования ОМС наиболее оптимальным подходом представляется сочетание методов ABB и Rolling Forecast, поскольку данная интеграция позволяет осуществлять ведение раздельного учёта и оперативную адаптацию к ежегодным изменениям тарифов. В условиях реформирования ОМС наиболее целесообразным является комбинирование методов ABB и Rolling Forecast, поскольку такая интеграция обеспечивает ведение раздельного учета и быструю адаптацию к ежегодным изменениям тарифов. Превосходство данного синтеза над использованием каждого инструмента по отдельности обусловлено формированием замкнутой системы управления: процессное бюджетирование формирует прозрачную основу затрат, гибкое планирование позволяет корректиро- вать бюджет в ответ на внешние изменения, что минимизирует потери и высвобождает ресурсы, а цифровые средства гарантируют унифицированное информационное поле и ускорение процесса принятия решений1.
Методология бережливого производства была адаптирована для сектора здравоохранения в рамках соответствующей концепции [1–5]. Согласно методическим указаниям Министерства здравоохранения РФ по внедрению данной методологии в медицинских учреждениях, ключевыми категориями потерь, требующими устранения, признаются следующие: избыточные складские запасы, превышающие нормативные остатки лекарственных препаратов; потери времени в ожидании, связанные с задержками утверждения бюджетных заявок; дублирование операций (параллельный ввод информации как в медицинскую информационную систему, так и в программу 1С), а также ошибки, возникающие при первичном учёте расхода расходных материалов2.
Международный стандарт ISO 7101:2023 «Управление медицинскими организациями – Системы управления качеством в здравоохранении – Требования»3 представляет собой первый в истории глобальный стандарт системы менеджмента качества, разработанный исключительно для медицинских учреждений. В частности, Раздел 7 «Содействие» данного стандарта обязывает медицинскую организацию определять, обеспечивать и поддерживать
Особенности изменений и проблемы бюджетирования медицинских организаций
необходимые ресурсы для функционирования системы менеджмента качества, включая финансовые средства1.
Управление рисками бюджетного процесса медицинской организации осуществляется в соответствии с принципами ISO 31000:2018 и с учётом специфических регуляторных рисков, обусловленных действующей нормативной базой. В Таблице 2 представлена матрица рисков бюджетного процесса с оценкой по шкале вероятности (В) и существенности последствий (П) от 1 до 5, где уровень риска = В × П.
На основе проведённого анализа нормативных требований, инструментов и стандартов менеджмента качества предлагается концептуальная модель интегрированного бюджетирования медицинской организации, включающая четыре взаимосвязанных блока (Таблица 3).
Таблица 2
Матрица рисков бюджетного процесса медицинской организации
|
Риск |
В × П |
Уровень |
Меры |
|
Расхождение фактического расхода ЛП/МИ с нормативом КСГ |
4 × 5 |
20 (крит.) |
ABB по тех. картам услуг; интеграция МИС–1С; Kaizen-сессии |
|
Нецелевое использование средств ОМС |
3 × 5 |
15 (крит.) |
Раздельный учёт по ФЗ-326; внутренний аудит; СОП по списанию |
|
Несоответствие KPI-качества по приказу № 785н |
3 × 4 |
12 (выс.) |
«Бюджет качества» (PAF); цикл PDCA ; внутренний контроль |
|
Сверхнормативные запасы ЛП и просрочка |
4 × 3 |
12 (выс.) |
Kanban; par-level; ABC/XYZ-анализ; Rolling Forecast |
|
Дублирование операций списания (МИС/1С) |
3 × 3 |
9 (ср.) |
Интеграция QMS ↔ 1С: ERP; устранение мусорного движения (Lean) |
Источник: таблица составлена авторами на основе ISO 31000:2018, ФЗ-323; ПП РФ № 2353, Приказа Минздрава № 785н.
Таблица 3
Концептуальная модель интегрированного бюджетирования медицинской организации
|
Блок модели |
Содержание |
Инструменты |
|
Стратегический (горизонт 3–5 лет) |
Трансляция стратегических целей МО в финансовые КПЭ по 4 перспективам BSC: финансы, пациенты, процессы, обучение |
BSC; стратегическое бюджетирование; KPI-качества по Программе госгарантий |
|
Процессный (горизонт 1 год) |
Привязка расходов к бизнес-процессам через ABB; формирование бюджетов ЦФО; Kaizen-циклы PDCA |
ABB; VSM; Kaizen; PDCA; 5S; Kanban |
|
Качественный (непрерывно) |
Включение бюджета качества (PAF) в сводный бюджет; СОП по учёту ЛП; gap-анализ регламентов |
Бюджет PAF; реестр СОП; внутренний аудит |
|
Риск-ориентированный (ежеквартально) |
Мониторинг матрицы рисков; резервный бюджет; сценарное планирование; rolling-прогноз |
Матрица рисков 5×5; резервный бюджет; rolling forecast |
Источник: таблица составлена авторами на основе ПП РФ от 28.12.2023 № 2353, Указа Президента РФ № 254, ФЗ-326 (ред. 2024), Приказа МЗ РФ № 785н, ISO 7101:2023, ISO 9001:2015, ISO 31000:2018.
Вестник Российского нового университета Серия: Человек и общество. 2026. № 3
Представленная четырёхблочная структура интегрирует в единый управленческий механизм стратегическое видение, операционные процессы, систему контроля качества и адаптивность, основанную на оценке рисков.
Таким образом, она позволяет преодолеть регуляторное давление, установленное на 2024–2025 гг., касающееся раздельного учёта по источникам, внутреннего контроля качества и оплаты труда, привязанной к ключевым показателям эффективности, что невозможно реализовать средствами традиционного бюджетирования.
Свойство модели заключается в том, что блоки функционируют не как независимые параллельные подсистемы, а образуют замкнутый контур. Данная цикличность обеспечивает системе высокую устойчивость к внешним потрясениям и позволяет успешно масштабировать её применение для различных профилей. Подтверждение данной модели требует её апробации на данных конкретной клиники с количественной оценкой экономической выгоды, полученной за счёт процесса бюджетирования, оптимизации складских запасов и минимизации временных потерь в обеспечивающих процессах.