
Особенности современного рынка жилищного строительства Краснодарского края
Журнал: Региональная экономика. Юг России @re-volsu
Рубрика: Условия, ресурсы, факторы и механизмы развития Юга России
Статья в выпуске: 3 т.14, 2026 года.
Бесплатный доступ
Отрасль жилищного строительства является системообразующим звеном развитой экономики, которое реагирует на текущие вызовы политического и макроэкономического характера. Несмотря на инерционность развития, рынок испытывает значительные трудности, обусловленные отменой льготной ипотеки для определенного слоя населения, повышением ключевой ставки, повышением ставки НДС на 2 %, неопределенностью логистических маршрутов, а также снижением потребительских доходов. В статье рассмотрена динамика развития рынка жилищного строительства Краснодарского края в период с 2020 г. по настоящее время, проанализировано текущее состояние отрасли в регионе, приведены основные игроки рынка из рейтинга топ-10 крупнейших застройщиков исследуемого региона, даны характеристики трем крупнейшим региональным участникам (DOGMA, ГК «Точно» и ССК), проведена оценка динамики ключевых рыночных показателей: объемов ввода жилья, анализ спроса, изменение цен и монополизации. В ходе исследования детально проанализированы рыночные позиции конкурентов и их конкурентные стратегии, адаптированные под текущие реалии, когда потребитель склонен приобретать квартиры меньшей площади, предпочитая однокомнатные решения или студии. Автором отмечено, что в настоящее время при конкуренции с федеральными игроками на первое место выходят такие конкурентные преимущества, как детальное знание местного рынка и предпочтений населения, гибкость в принятии управленческих решений, а также акцент на социальной инфраструктуре и благоустройстве территориального пространства жилого микрорайона. Особое внимание акцентировано на комплексном развитии территории как ключевого конкурентного преимущества. Кроме того, автор выделил региональные особенности рынка жилой недвижимости Краснодарского края и обосновал ключевые факторы, влияющие на отрасль в регионе.
Короткий адрес: https://sciup.org/149152378
IDS: 149152378 | УДК: 339.13.017 | DOI: 10.15688/re.volsu.2026.3.22
Features of Housing Construction Market in Krasnodar Krai
The housing construction industry is a key factor of a developed economy that responds to current political and macroeconomic challenges. Despite the inertia of development, the market is experiencing significant difficulties due to the repeal of preferential mortgages for a certain segment of the population, an increase in the key rate, an increase in the VAT rate by 2%, and uncertainty of logistics routes, as well as a decrease in consumer incomes. The article examines the dynamics of the housing construction market development in the Krasnodar Krai from 2020 to the present, analyzes the current state of the industry in the region, lists the main market players from the top 10 largest developers in the studied region, provides characteristics of the three largest regional participants (DOGMA, TOCHNO Group of Companies, and SSK), and assesses the dynamics of key market indicators: housing commissioning volumes, demand analysis, price changes, and monopolization. The study analyzes in detail the market positions of competitors and their competitive strategies adapted to the current realities, when consumers tend to purchase smaller apartments, preferring one-room solutions or studios. The author notes that currently, when competing with federal players, such competitive advantages as detailed knowledge of the local market and preferences of the population, flexibility in making managerial decisions, and an emphasis on social infrastructure and landscaping of the residential neighborhood come first. Special attention is focused on the integrated territorial development as a key competitive advantage. In addition, the author highlighted the regional features of the residential real estate market in Krasnodar Krai and substantiated the key factors affecting the industry in the region.
Текст научной статьи Особенности современного рынка жилищного строительства Краснодарского края
DOI:
Рынок жилой недвижимости Краснодарского края до 2023 г. демонстрировал устойчивый рост: край стабильно входит в тройку лидеров РФ по объемам ввода жилья. Так, в 2025 г. регион занял 3-е место по абсолютным объемам (6,2 млн. кв. м) и 9-е место по вводу на душу населения (1,068 кв. м/чел.) [Рейтинг регионов России ... , 2026]. Привлекательность региона обусловлена благоприятными климатическими условиями и связанной с этим миграционной мобильностью, а также высоким инвестиционным потенциалом [Мирошниченко, Дов-летукаева, 2018]. Однако в 2025–2026 гг. отрасль столкнулась с беспрецедентным набором вызовов: сокращением платежеспособного спроса, ужесточением ипотечных условий, ростом себестоимости строительства и усилением монополизации. В этих условиях конкурентная борьба между застройщиками переходит на качественно новый уровень, требуя переосмысления стратегий и поиска новых источников конкурентных преимуществ.
Конкурентоспособность застройщика представляет собой многофакторную рыночную позицию, отражающую его способность создавать и удерживать устойчивое конкурентное преимущество в условиях динамичной внешней среды. Она формируется под воздействием совокупности факторов, включающих качество и потребительские свойства возводимого жилья, ценовую политику, деловую репутацию, эффективность операционной деятельности и способность адаптироваться к изменениям регуляторного ландшафта. Более того, на конкурентные позиции игроков рынка влияют и макроэкономические факторы, такие как потребительские доходы и их стабильность, а также доступ к ипотечным кредитам (в частности, семейной ипотеки), что в целом по стране показывает отрицательную динамику. Застройщикам приходится адаптировать ассортимент планировочных решений, смещая акценты на однокомнатных квартирах или студиях, реже двухкомнатных.
Данный фактор обусловливает также существование тренда на сокращение площади квартир: «квартиры свыше 54 кв. м теряют популярность и продаются заметно медленнее» [Однушки и двушки берут ... , 2026]. Все вышеприведенные факторы вынуждают краснодарских девелоперов увеличивать долю малогабаритных квартир, который и формирует основной спрос на первичном рынке жилья – до 70 % предложения недвижимости на рынке Краснодарского края приходится на одно и двух комнатные квартиры.
Целью настоящей статьи является проведение комплексного конкурентного анализа участников рынка застройщиков Краснодарского края с учетом актуальных макроэкономических и отраслевых тенденций.
Для достижения поставленной цели исследования были использованы материалы органов государственной статистики Росстат, отраслевые обзоры рынка жилой недвижимости, годовые отчеты компаний застройщиков Краснодарского края, а также экспертные оценки в электронных СМИ. Для оценки эмпирических данных использовались аналитические методы обработки данных.
Анализ текущего состояния рынка жилищного строительства Краснодарского края
Устойчивый рост рынка жилищного строительства Краснодарского края, длившийся до 2022 г., сменился стагнацией рынка в 2023 г., обусловленной инерцией, а с 2024 г. демонстрирует охлаждение. Согласно экспертным оценкам в 2026 г. прогнозируется значительный спад до 5,2 млн. кв.м при росте средней цены на 1 кв. м [Анализ стагнации рынка ... , 2025; В ЦИАН назвали ... , 2021; Минстрой утвердил среднюю ... , 2025; Минстрой РФ установил ... , 2025]. Динамика роста цен и количество вводимого жилья по годам представлена в таблице 1.
Объем работ по виду деятельности «Строительство» в денежном выражении в 2025 г. сократился на 18,4 %, составив 371 млрд рублей, более того в первом квартале в Краснодаре было введено на 85 % меньше результата аналогичного периода 2025 г. [Ввод жилья в Краснодаре ... , 2026]. По прогнозам экспертов, к концу года будет введено лишь 5,2 млн кв. м. по причине спада потребительских доходов, несмотря на потенциал рынка и инерцию застройщиков [На Кубани в рамках
... , 2026]. При этом в планах строительных компаний – ввод около 8,3 млн кв. м. жилья, из которых более 70 % приходится на Краснодар [Новая реальность кубанской ... , 2026]. Динамика ввода жилья и цен в Краснодарском крае за период 2020–2026 (прогноз) отражена на рисунке 1.
Падение спроса стало одним из ключевых вызовов для отрасли. В январе – октябре 2025 г. количество сделок с новостройками в Краснодарском крае сократилось на 27 % по сравнению с аналогичным периодом 2024 г., тогда как в целом по России снижение составило 9 % [Спрос на новостройки Краснодарского ... , 2025]. Наибольший спад зафиксирован в Сочи, где спрос на новостройки уменьшился на 59 %.
Сокращение государственных программ льготной ипотеки и возросшая стоимость кредитов привели к тому, что значительная часть потенциальных покупателей оказалась отрезанной
Таблица 1
Динамика количества вводимого жилья и средней цены, 2020–2026 годы
|
Год |
Ввод жилья, млн. кв. м |
Динамика к предыдущ. году, % |
Ср. цена, тыс. руб. / кв.м |
Комментарии |
|
2020 |
4,60 |
– 4,7 |
50,00 |
Снижение из-за пандемии |
|
2021 |
6,30 |
+ 36,9 |
65,00 |
Восстановление после COVID |
|
2022 |
7,59 |
+ 20,8 |
81,58 |
Рекордный рост в ИЖС |
|
2023 |
7,60 |
+ 1,3 |
120,00 |
Влияние политического фактора |
|
2024 |
6,68 |
– 12,0 |
155,50 |
Снижение темпов, рост цен |
|
2025 |
6,24 |
– 6,7 |
160,42 |
Стагнация |
|
2026 (прогноз) |
5,2 |
– 16,7 |
160,90 |
Отмена семейной ипотеки, высокие ставки, рост цен |
Примечание. Составлено по: [Аналитики прогнозируют спад ... , 2025]. 8 180,00
7 160,00
11жГi ■ Illi
2020 2021 2022 2023 2024 2025 2026
Динамика ио годам
^Ш Ввод жилья, млн кв. м ^— Средняя цена, тыс. руб. на 1 кв.м
Рис. 1. Динамика количества вводимого жилья в крае
Примечание. Составлено по: [На Кубани ... , 2026].
от рынка. По оценкам экспертов, если в 2023 г. в регионе было реализовано около 50 тыс. квартир, то по итогам 2025 г. – 20–23 тысяч. Текущие возможности семейной ипотеки влияют на ассортимент застройщиков: минимальная стоимость квартиры в этих условиях до 7,5 млн руб. (1,5 млн руб. первоначального взноса плюс 6 млн руб. заемных средств), что в условиях падающих доходов населения и стагнации экономики является доступным лишь для ограниченного круга лиц [Новая реальность кубанской ... , 2026].
Следствием падения спроса на рынке жилой недвижимости стало накопление нераспроданных остатков. На старте четвертого квартала 2025 г. в Краснодарском крае скопилось 29,4 тыс. нераспроданных квартир в новостройках, что вывело регион на второе место в общероссийском антирейтинге после Ростовской области. По данным на февраль 2026 г., на рынке новостроек Краснодара в продаже находились 3,5 млн кв. м, из которых 1,8 млн кв. м (более половины) имеют прогнозный срок реализации более двух лет. Средний расчетный срок реализации остатков в Краснодаре составляет 2,3 года [Горизонт продаж более ... , 2026].
Несмотря на падение спроса, цены на жилье продолжают расти, хотя и более умеренными темпами (см. табл. 1). В 2025 г. средняя цена квадратного метра в новостройках Краснодара достигла примерно 160 тыс. руб., что на 3,2 % выше уровня начала года; в сегменте бизнес-класса рост составил около 15 % (см. рис. 1). Повышение НДС на 2 % с 2026 г. создает дополнительное давление на себестоимость строительства, что приведет к дальнейшему удорожанию первичного жилья в пределах нескольких процентных пунктов [Новая реальность кубанской ... , 2026]. В целом аналитики не прогнозируют среднегодовой прирост цен выше 10 % по рынку Краснодарского края в 2026 г. [Квартиры в Краснодаре ... , 2026].
Ключевые участники рынка и их конкурентные позиции
Рынок застройщиков Краснодарского края характеризуется высокой концентрацией и доминированием небольшого круга крупных игроков. В настоящее время на территории Краснодарского края топ-10 застройщиков по версии ЕРЗ входят следующие компании (табл. 2).
Суммарная доля десяти крупнейших застройщиков края достигает 71,31 %, что говорит о высокой концентрации рынка (см. рис. 2).
В федеральный рейтинг топ-100 застройщиков по объему ввода жилья за 2025 г. вошли 13 компаний, зарегистрированных в Краснодарском крае. Среди них – «СИК Девелопмент-Юг» (15 место), AVA Group (31-е место), ГК «Инсити девелопмент» (34-е место), «ЕкатеринодарИнвест-Строй» (39-е место), СК «Семья» (51-е место), «АльфаСтройИн-вест» (57-е место), ГК «Европея» (89-е место) и ГК «Победа» (97-е место) [В топ-100 застройщиков ... , 2026]. Данный факт позволяет рассматривать рынок застройщиков жилой недвижимости Краснодарского края как жестко структурированный и высоко-конкурентный. Кроме того, присутствие на рынке федеральных застройщиков «Самолет» и ГК «ПИК» способствует повышению общего уровня конкуренции и стимулирует региональных застройщиков к повышению качества продукта.
Таблица 2
|
Место |
Застройщик |
Строится, тыс. м² |
С переносом срока, % |
Доля рынка в регионе, % |
Рейтинг ЕРЗ |
|
1 |
DOGMA (Краснодар) |
2 133,40 |
9,99 |
23,46 |
5,0 |
|
2 |
ГК «ТОЧНО» |
1 551,82 |
15,33 |
17,07 |
3,5 |
|
3 |
ГК ССК |
564,47 |
0 |
6,21 |
5,0 |
|
4 |
СЗ «ГРАДСТРОЙПРОЕКТ» |
511,02 |
0 |
5,62 |
— |
|
5 |
ГК «СЕМЬЯ» |
370,90 |
38,94 |
4,08 |
4,5 |
|
6 |
СЗ «КАП» |
366,18 |
0 |
4,03 |
— |
|
7 |
СЗ «СТРОЙДОМКРАСНОДАР» |
316,39 |
0 |
3,48 |
— |
|
8 |
ГК «ИНСИТИ Девелопмент» |
313,82 |
0 |
3,45 |
5,0 |
|
9 |
ГК Метрикс Development |
184,21 |
77,44 |
2,03 |
4,0 |
|
10 |
AVA Group |
170,56 |
60,07 |
1,88 |
4,5 |
Примечание. Составлено по: [Рейтинг застройщиков Краснодарского ... , 2026].
Топ-10 застройщиков Краснодарского края и их показатели
Рассматривая динамику развития компаний строительной отрасли, необходимо отметить, что, начиная с 2023 г. по всем игрокам рынка наблюдается спад сдачи объектов. Исключение составила компания DOGMA (+4,9 %) и ССК (+355 %), которая после критичного провала в 2024 г. показала стремительный рост более чем в три раза. Основными причинами спада аналитики считают отмену семейной льготной ипотеки, возросшие логистические расходы на доставку импортных грузов, рост налогооблагаемой базы, что напрямую сказывается на увеличении себесто- имости строительства и, как следствие, объемов продаж (табл. 3).
В апреле 2026 г. средняя стоимость кв. м в новостройках г. Краснодара составила 171,4 тыс. рублей. Однако показатель средней стоимости не отображает полностью ситуации на рынке жилой недвижимости – основными факторами, влияющими на цену, являются месторасположение, класс и благоустроенная инфраструктура строящихся ЖК. Так, квартиры в эконом-классе варьируются от 80 до 110 тыс. руб. за 1 кв. м, а в ЖК бизнес- и элит-клас-са стоимость начинается от 200 тыс. руб. / кв. м
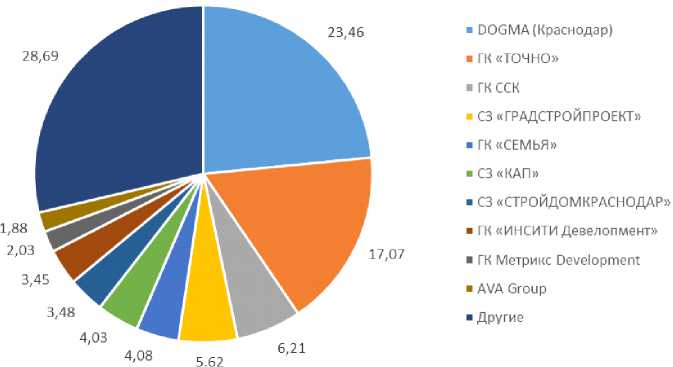
Рис. 2. Доли рынка крупнейших застройщиков края
Примечание. Составлено по: [Рейтинг застройщиков Краснодарского ... , 2026].
Таблица 3
|
Место в рейтинге |
Застройщик |
Квартир в продаже |
Средн. цена за 1 кв. м, руб. * |
Кол-во строящ. ЖК |
Количество сданных ЖК, тыс. кв. м |
||
|
2023 |
2024 |
2025 |
|||||
|
1 |
DOGMA |
14 110 |
148 090 |
7 |
385,07 |
254,25 |
266,78 |
|
2 |
ГК «ТОЧНО» |
9 497 |
141 920 |
7 |
199,62 |
223,91 |
69,37 |
|
3 |
ГК ССК |
19 957 |
165 200 |
10 |
281,19 |
157,74 |
560,56 |
|
4 |
СЗ «ГРАДСТРОЙ ПРОЕКТ» |
10 997 |
150 940 |
42 |
150,21 |
179,92 |
181,03 |
|
5 |
ГК «СЕМЬЯ» |
8 033 |
169 209 |
47 |
159,86 |
190,01 |
165,20 |
|
6 |
СЗ «КАП» |
7 992 |
151 250 |
17 |
120,06 |
129,98 |
116,23 |
|
7 |
СЗ «СТРОЙДОМ-КРАСНОДАР» |
5 117 |
145 000 |
17–21 |
80,03 |
89,78 |
67,72 |
|
8 |
ГК «ИНСИТИ Девелопмент» |
8 015 |
168 126 |
9–17 |
450,13 |
536,6 |
400,10 |
|
9 |
ГК Метрикс Development |
3 381 |
232 095 |
12–14 |
99,89 |
119,96 |
90,01 |
|
10 |
AVA Group |
3 667 |
166 250 |
13 |
180,11 |
200,0 |
153,12 |
Основные показатели вводимого жилья, 2023–2025 годы
Примечание. Составлено по: [Рейтинг застройщиков ... , 2026; Рейтинг строительных компаний ... , 2026; Самые выдающиеся успехи ... , 2025; Developer AVA в топ-3 ... , 2026; ГК «Метрикс Development» ввела ... , 2025]. * – в расчет принимается цена за 1 кв.м. стандартной однокомнатной квартиры площадью 36–45 кв.м. Однако данные могут зависеть также от уровня (комфорт / бизнес / элит – класс) и месторасположения ЖК.
[Цены на новостройки Краснодара ... , 2026]. Кроме того, близость к центральным улицам Краснодара или парковым зонам также увеличивает стоимость жилья, причем в некоторых случаях разница составляет почти в 1,5–2 раза: так в центральном микрорайоне она достигает примерно 169 000 руб. за кв.м, в то время как в окраинных микрорайонах – 96 000 (Комсомольский микрорайон) или 109 000 (район Гидростроителей) [Цены на недвижимость Краснодара ... , 2026].
Рассматривая стратегическое развитие компаний из рейтинга топ-10 компаний застройщиков Краснодарского края, необходимо отметить, что на рынке происходит четкое разделение и дифференциация застройщиков: так СЗ «Стройдомкраснодар», СЗ «Градстройпроект» и ГК «СЕМЬЯ» сконцентрировал преимущественно на жилье эконом-класса, в бизнес-классе сфокусированы такие компании, как DOGMA, ГК «Точно», ССК, ГК «ИНСИТИ Девелопмент», AVA Group. Жилье комфорт-класса занимает в портфеле каждой компании 60–70 %. Строительством коттеджных поселков занимается преимущественно ГК «Семья» и AVA Group. Остальные участники рынка концентрируются на многоквартирном строительстве.
Более того, компании стремятся обеспечить клиентов не столько квадратными метрами для проживания, сколько формированием инфраструктурной экосистемы (социальной и инженерной) для комфортной жизни, фокусируясь на КРТ: создание качественно новой городской среды и формирование устойчивых преимуществ в долгосрочной перспективе.
Управление девелоперскими проектами реализовано у всех представленных в десятке ком- паний, однако только DOGMA, ССК, ГК «СЕМЬЯ», ГК «ИНСИТИ Девелопмент», AVA Group развивают собственные управляющие компании. Остальные пользуются партнерскими УК.
Внедрение цифровых технологий сконцентрировано на создании приложений «умного дома» и сервиса для жителей, либо на клиентском сервисе для покупки недвижимости с полным циклом совершения сделки. Так, DOGMA развивает мобильные приложения и цифровые сервисы для клиентов, ГК «Точно» внедряет передовые решения в проектировании и строительстве. ССК первая внедрила систему Project Lad для управления 90 объектами компании, которая позволяет сокращать отчетность с недели до двух дней, что ускоряет бизнес-процес-сы (табл. 4).
Социальная ответственность застройщиков выражается в активном развитии социальной инфраструктуры в строящихся ЖК – выделение площадей и строительство школ, детских садов, современное благоустройство прилежащей территории, создание арт-пространств, что не только повышает привлекательность ЖК, но и способствует созданию положительного имиджа застройщика в целом. Кроме того, необходимо отметить, что три застройщика (DOGMA, ССК и AVA Group) из десятки лидеров участвуют в восстановлении недостроенных объектов обанкротившихся застройщиков [ССК и ее собственник ... , 2025; Компания AVA Group ... , 2024]. Таким образом, ключевым преимуществом краевых застройщиков являются глубокие знания специфики локального рынка и потребностей местных клиентов, а также адаптивность и гибкость в принятии решения.
Таблица 4
Рыночные характеристики региональных застройщиков
|
Фирмы |
Класс строительства |
Управление проектами (УК) |
Использование цифровых технологий |
Социальные проекты * |
|||
|
эконом |
комфорт |
бизнес |
коттеджные поселки |
||||
|
DOGMA (Краснодар) |
+ |
+ |
+ + |
— |
собст. |
+ |
+ |
|
ГК «ТОЧНО» |
— |
+ + |
+ |
— |
партн. |
+ |
|
|
ГК ССК |
— |
+ + |
+ |
+ |
собст. |
++ |
+ |
|
СЗ «ГРАДСТРОЙПРОЕКТ» |
+ |
+ + |
— |
— |
партн. |
+ |
|
|
ГК «СЕМЬЯ» |
+ |
+ + |
+ |
+ + |
собст. |
+ |
|
|
СЗ «КАП» |
+ |
+ + |
— |
— |
партн. |
+ |
|
|
СЗ «СТРОЙДОМКРАСНОДАР» |
+ + |
+ |
— |
— |
партн. |
+ |
|
|
ГК «ИНСИТИ Девелопмент» |
— |
+ + |
+ |
— |
собст. |
+ |
|
|
ГК Метрикс Development |
— |
+ + |
+ |
— |
партн. |
+ |
|
|
AVA Group |
+ |
+ + |
+ |
+ + |
собст. |
+ |
+ |
Примечание. * – завершение строительства незаконченных объектов обманутых дольщиков обанкротившихся застройщиков.
Региональные особенности рынка жилой недвижимости
На фоне сжатия рынка жилой недвижимости Краснодарский край демонстрирует неоднородную картину монополизации рынка в различных городах. По данным аналитиков «Циан», в 2025 г. монополизация усилилась в 16 крупных городах России, прежде всего в Сочи, Самаре и Краснодаре, где рост показателя составил 7–12 % на фоне сокращения числа активных застройщиков [В Краснодаре и Сочи ... , 2026]. На уровне Краснодарского края структура менее монополизирована: на топ-5 девелоперов приходится 44,9 % оборота. В региональном рейтинге лидируют ССК, «Точно», «Метрикс development», Dogma и «ВКБ-новостройки». Уровень монополизации напрямую влияет на динамику цен (табл. 5).
По данным «Циан», в городах с высокой конкуренцией (доля топ-5 менее 40 %) средний рост цены квадратного метра составил 6 %. При монополизации 40–50 % цены выросли на 8 %, при 50–60 % – на 12 %. В диапазонах 60–70 % и 70– 80 % рост достигал 14 %. В городах с максимальной монополизацией (более 80 %) цены выросли сразу на 16 %. Таким образом, усиление монополизации создает риски ускоренного роста цен и снижения доступности жилья для населения [«Циан»: квартиры в городах ... , 2026].
Сочи, несмотря на падение спроса на 59 % в 2025 г., сохраняет статус премиального рынка с высоким уровнем цен и ограниченным земельным банком [Эксперты спрогнозировали подорожание ... , 2026]. Новороссийск, напротив, демонстрирует уверенный рост: объем строящегося жилья достигает 905 тыс. кв. м, что выводит город в тройку лидеров региона после Краснодара и Сочи [Новороссийск в тройке лидеров ... , 2026]. Данный факт обусловлен тем, что Новороссийск является портовым городом, где относительно стабильный рынок труда и нет ярко выраженного фактора сезонности. Анапа сохраняет высокую концентрацию проектов и стабиль- ную долю на рынке, удерживая внимание покупателей, ищущих баланс между отдыхом и современным жильем. Несмотря на последствия экологического инцидента с разливом мазута в 2024 и 2026 гг., Анапа «оказалась в тени, хотя перспективы города высоки как для жизни, так и для инвестиций» [Анапа догоняет Сочи ... , 2025].
В целом цены на недвижимость в курортных городах Краснодарского края показывают стабильный рост в 10 %, в то время как других городах края он демонстрирует рост до 7 % в 2026 г. [Эксперты спрогнозировали подорожание ... , 2026].
Ключевые факторы, влияющие на отрасль жилищного строительства Краснодарского края
Краснодарский край имеет статус одного из наиболее привлекательных регионов РФ для комфортного проживания, поэтому внутренний миграционный поток позволяет поддерживать базовый спрос на жилую недвижимость даже в условиях макроэкономической турбулентности. В то же время к сдерживающим факторам можно отнести уровень доступности ипотечного кредитования и рост себестоимости строительства. Сокращение государственной программы льготной ипотеки, а также высокие ключевые ставки по кредитам значительно ограничивают платежеспособный спрос на жилую недвижимость. Участники рынка рассчитывают на постепенное снижение ключевой ставки к концу 2026 г. до уровня 12–13 %, что должно оживить спрос [Адаптация строительного рынка ... , 2025].
Инфляция также выступает сдерживающим фактором на рынке строительства: рост цен на стройматериалы, повышение ставки НДС – все это сказывается на себестоимости строительства и сокращает возможности ценового маневрирования застройщиков. Компаниям приходится конкурировать на неценовом поле, делая упор на качество продукта, своевременность сдачи объектов и клиентское обслуживание.
Таблица 5
Уровень цен в 2026 г. в городах Краснодарского края
|
Локация |
Уровень цен, руб. / кв. м |
Особенности |
|
Краснодар |
160 000–190 000 |
Наибольший объем предложения |
|
Сочи |
250 000–400 000+ |
Курортная надбавка, дефицит земли |
|
Новороссийск |
130 000–160 000 |
Портовая экономика, умеренный рост |
|
Районы края |
80 000–120 000 |
Доступное жилье, рост ИЖС |
Примечание. Составлено по: [Росстат. Цены и тарифы ... , 2026].
Под качеством продукта в данном контексте автор понимает не только строительство объектов из качественных материалов, но и высокий уровень планировочных решений, благоустройство прилежащего пространства, наличие социальной инфраструктуры. Использование цифровых технологий позволяет компаниям персонализировать предложения застройщиков с целью улучшения рыночного предложения. Клиентское обслуживание становится неотъемлемой частью конкурентного преимущества (онлайн-показ объекта, электронный документооборот, электронная подпись при заключении сделок на расстоянии), что способствует повышению качества сервиса и формированию лояльности.
Одним из важных критериев оценки застройщика потребителем является количество объектов со сдвинутыми сроками сдачи. Современные застройщики стараются избегать подобных случаев, жестко контролируя свою строительную дисциплину: сдвиги сдачи объектов на полгода – год стали редкостью в регионе. Внимание потребителей при принятии решения сместилось с рисков долгостроя на планировочные решения, качественную отделку, инфраструктуру и благоустройство.
Указанные факторы, способствующие сжатию рынка жилой недвижимости, вынуждают застройщиков искать новые пути для выживания в турбулентной среде. Так, на рынке Краснодарского края наблюдается активное предложение апарт-отелей, особенно в прибрежной полосе: порядка одного млн. кв. метров находится на стадии строительства. Данный формат жилой недвижимости характеризуются относительно невысокой стоимостью, меньшей зависимостью от ипотечного кредитования и более высокой ликвидностью, что позволяет застройщикам диверсифицировать бизнес, снижая риски. Кроме того, как уже отмечалось выше, структура портфеля застройщика также смещается в сторону малогабаритного и экономичного жилья с целью оптимизации затрат и стабильных продаж квартир.
Заключение
Проведенный конкурентный анализ рынка застройщиков Краснодарского края позволяет сделать вывод о том, что отрасль находится в стадии активной структурной трансформации. Падение спроса на 27 %, сокращение объемов ввода жилья и усиление монополизации создают серьезные вызовы для всех участников рынка. В этих условиях ключевыми факторами удержания конкурентных позиций является способность быстро адаптироваться к меняющимся рыночным условиям, строить качественные ЖК с развитой инфраструктурой и благоустройством, а также эффективно управлять операционными процессами.
Региональные лидеры демонстрируют успешные стратегии, основанные на КРТ, цифровой трансформации и территориальной. Их опыт показывает, что даже в условиях макроэкономической турбулентности возможно не только сохранять, но и укреплять конкурентные позиции за счет фокуса на качестве продукта и эффективности биз-нес-процессов. Дальнейшие перспективы развития рынка будут определяться динамикой макроэкономических показателей, прежде всего доступностью ипотечного кредитования, а также способностью застройщиков адаптироваться к новым регуляторным и рыночным реалиям.
