
Пространственная взаимосвязанность локальных рынков жилья в Тюменской области

Журнал: Проблемы развития территории @pdt-vscc-ac
Рубрика: Устойчивое развитие территорий, отраслей и производственных комплексов
Статья в выпуске: 4 т.30, 2026 года.
Бесплатный доступ
В работе исследуется пространственная взаимосвязанность локальных рынков жилья в Тюменской области как полицентричном регионе с выраженной дифференциацией как между регионами, так и внутри региона. Эмпирическая база сформирована на основе данных официальной статистики, аналитических материалов за март 2011–2026 гг. Методы исследования включают анализ средней стоимости продажи жилья в Тюменской области и ее поквартальной динамики для выявления характера цикличности на региональном рынке, а также характеристику институциональный среды, специфичной для Тюменской области, корреляционный анализ по Пирсону между субрегионами Тюменской области (Ханты-Мансийский автономный округ – Югра, Ямало-Ненецкий автономный округ). Выполнен статистический анализ динамики индексов цен на первичном и вторичном муниципальных рынках жилья Тюменской области (без автономных округов), проведены тесты на коинтеграцию Йохансена для цен на первичное и вторичное жилье в Тюмени, Тобольске, Ялуторовске. Показано, что рынки жилья Тюменской области, ХМАО-Югры и ЯНАО не взаимосвязаны. Внутри Тюменской области без автономных округов пространственная организация рынка жилья имеет иерархический характер. Установлена якорная роль города Тюмени, а также асинхронность динамики периферийных рынков, обусловленная различиями в масштабах рынка, ликвидности и чувствительности. Средние города второго уровня Тобольск и Ишим обладают меньшей глубиной рынка, но сохраняют относительную самостоятельность за счет локальных рынков труда. Малые города региона Ялуторовск и Заводоуковск характеризуются ограниченной ликвидностью, более высокой ролью вторичного сегмента и индивидуального жилищного строительства. Муниципальные районы региона сохраняют характер периферийного расселения, вторичность которого сложилась еще в прошлые периоды. Полученные результаты свидетельствуют о высокой согласованности ценовой динамики первичных рынков жилья между региональным центром и вторичными городами при различающейся скорости и амплитуде реакции локальных рынков внутри Тюменской области без автономных округов. Для вторичных рынков коинтеграция не обнаружена. Сделан вывод о необходимости учета пространственной взаимосвязанности при разработке региональной жилищной политики и программ жилищного строительства.
Короткий адрес: https://sciup.org/147254749
IDS: 147254749 | УДК: 332.85 | DOI: 10.15838/ptd.2026.4.144.6
Spatial interconnectedness of local housing markets in the Tyumen Region
The work investigates the spatial interconnectedness of local housing markets in the Tyumen Region – a polycentric area marked by pronounced differentiation both between and within its constituent parts. The empirical base draws on official statistics and analytical materials covering the period from March 2011 to 2026. The research methods include an analysis of the average selling price of housing in the Tyumen Region and its quarterly dynamics, aimed at identifying cyclical patterns in the regional market; a characterization of the institutional environment specific to the Tyumen Region; a Pearson correlation analysis between the subregions of the Tyumen Region (the Khanty-Mansi Autonomous Area – Yugra and the Yamal-Nenets Autonomous Area); a statistical analysis of the dynamics of price indices on the primary and secondary municipal housing markets of the Tyumen Region (excluding the autonomous areas); and Johansen cointegration tests for primary and secondary housing prices in Tyumen, Tobolsk, and Yalutorovsk. The findings show that the housing markets of the Tyumen Region, KhMAA-Yugra, and YaNAA are not interconnected. Within the Tyumen Region excluding the autonomous areas, the spatial organization of the housing market exhibits a hierarchical character. The anchoring role of the city of Tyumen is established, as is the asynchronous dynamics of the peripheral markets, driven by differences in market scale, liquidity, and sensitivity. The second-tier medium-sized cities of Tobolsk and Ishim possess a shallower market depth but retain relative autonomy thanks to their local labor markets. The region's small towns, Yalutorovsk and Zavodoukovsk, are characterized by limited liquidity and a comparatively greater role of the secondary segment and individual housing construction. The region's municipal districts retain the character of peripheral settlement, the secondary nature of which had already taken shape in previous periods. The results obtained attest to a high degree of coherence in the price dynamics of the primary housing markets between the regional center and the secondary cities, albeit with differing speeds and amplitudes of reaction among the local markets within the Tyumen Region excluding the autonomous areas. For the secondary markets, no cointegration was detected. The paper concludes that spatial interconnectedness must be taken into account when designing regional housing policy and housing construction programs.
Текст научной статьи Пространственная взаимосвязанность локальных рынков жилья в Тюменской области
Вложения в недвижимость в России традиционно воспринимались населением как самые надежные. По мнению Р.М. Нуреева и О.А. Гуляевой, в первой четверти XXI века более 90% населения владели собственным жильем (Нуреев, Гуляева, 2021). Потребность в собственном жилье определяется историческими и институциональными особенностями, наследием советского времени. Проблема обеспеченности населения жильем находится в фокусе государственного внимания, но все еще остро стоит в современной России (Чащина, 2024). Уверенность в будущем для россиян существенно связана с фактом владения собственным жильем. Обладание недвижимостью в России настолько важно, что формирует новый тип сегрегации – жилищное неравенство, при котором выделяется узкий круг владельцев недвижимости, получающих доход от аренды, что приводит к жилищной прекарности (Литвинцев, 2024). В 2019 году 54% россиян проживали в собственной квартире, 31% – в собственном доме или таунхаусе и 13% – в съемном жилье, в 2025 году – 48, 30 и 16% соответственно1.
Как отмечают М.А. Любарская и К.В. Глазков, рынок недвижимости включает себя рынки земли, жилья, коммерческой и промышленной недвижимости; постоянные изменения законодательной базы, условий финансирования, форм владения делают все его сегменты турбулентными, но сохраняющими взаимосвязанность (Любарская, Глазков, 2023). Однако авторы не проверили свои теоретические утверждения на конкретных, актуальных данных.
Объектом данной работы является локальный сегмент рынка жилья. Цель исследования – выявление и количественная оценка взаимосвязанности локальных рынков жилья Тюменской области как пространственно связанной системы, в которой изменения цен, а также параметров спроса и предложения в одних муниципалитетах статистически и экономически соотносятся с динамикой других. В настоящее время данные по локальным сегментам рынка жилья являются разрозненными по источникам, часто трудно сопоставимыми, их доступность постоянно снижается, а количественные оценки процессов на локальных рынках проводить все сложнее. Информационная асимметрия и методические пробелы изучения локальных сегментов рынка жилья определяют научную новизну и актуальность исследования. В данной работе обосновывается и апробируется методический подход к выявлению взаимосвязей между изменением цен и параметрами спроса и предложения на локальном уровне.
Рынок жилья одновременно выполняет множество функций. С одной стороны, он направлен на обеспечение населения жильем, сбережение и размещение капитала, трансмиссию денежно-кредитных условий. С другой стороны, рынок жилья зависит от платежеспособного спроса, демографических условий, на которые влияют уровень жизни в регионе, различные федеральные и региональные программы институциональной поддержки. Несмотря на достаточно высокий уровень внимания к рынку жилья, субрынки остаются недостаточно изученными.
Для Тюменской области проблема взаимосвязанности локальных субрынков проявляется в особенно выраженной форме, что обусловлено полицентричной структурой расселения и экономики региона, оставшихся в наследство от периода развития нефтегазового сектора в середине XX века. Регион может выступать моделью для оценки внутрирегиональной дифференциации в силу истории его пространственного освоения с учетом нефтегазовой и транспортно-логистической специфики. Региональная столица и самый крупный город в регионе Тюмень принимает на себя основные запросы покупателей на рынке жилья, что сказывается и на ценовой конкуренции, и на качестве предлагаемой недвижимости. Средние города региона Тобольск и Ишим исторически сформированы как относительно самостоятельные локальные рынки, а динамически развивающийся региональный нефтегазовый кластер привлекает в эти города новые миграционные потоки. Малые города региона Ялуторовск и Заводоуковск не столь сильно вовлечены в нефтегазовый кластер, что отражается на возможностях потребительского рынка. Высокая динамика и волатильность развития жилищного сектора подтверждается статистическими данными. Так, в 2024 году в регионе было введено 2 603 кв. м жилья, это был рекордный уровень2. Начиная с 2025 года рынок строительства жилья находится в зоне риска. Аналитики отмечают признаки кризиса, вызванного замедлением темпов строительства, насыщением спроса на новое жилье, ценовыми разрывами между первичным и вторичным рынками3.
Актуальность и значимость данной статьи обусловлена также тем, что исследования рынков жилья, как правило, ограничиваются агрегированным уровнем, упуская аспекты взаимосвязанности локальных рынков. Такая фрагментарность снижает качество выводов для региональной политики. При наличии межмуниципальных «перетоков» спроса, миграции и ипотечного финансирования локальные решения (например, точечное стимулирование ввода или инфраструктуры) могут приводить к эффектам на соседних территориях, изменяя равновесие цен и объемов сделок за пределами целевой зоны.
Методическая проблема также связана со сложностью эмпирического анализа механизмов взаимного влияния локальных рынков жилья. В прикладном плане они проявляются через устойчивые трансмиссионные каналы, ипотечный (изменение доступности кредита и платежной нагрузки сдвигает спрос и ценовые ожидания), миграционно-трудовой (перераспределение населения вслед за занятостью и доходами меняет территориальную структуру спроса), инвестиционно-строительный (переток девелоперской активности и предложения между территориями влияет на баланс рынка и темпы ввода).
Теоретико-методологические основы анализа
Традиционное сочетание социальных, инвестиционных и институциональных факторов рынка жилья в динамике меняет свою конфигурацию. Для рынков жилья характерна положительная пространственная зависимость, соседние территории демонстрируют статистически значимое взаимовлияние ключевых показателей, а игнорирование пространственных эффектов ведет к смещенным оценкам и снижает обоснованность мер регулирования (Zhu et al., 2013).
Сильные межрегиональные различия в уровне цен на жилье остаются признаками межрегиональной дифференциации уровня и качества жизни. Рынок жилья выступает важным индикатором экономической конъюнктуры, отражая состояние строительного комплекса, финансового сектора и потребительского спроса (Боченина, 2019), внешних факторов, например пандемии. В региональном разрезе эта роль усиливается за счет территориальной неоднородности доходов населения, структуры занятости и инвестиционной активности (Стерник, Гареев, 2021).
Рынок жилья занимает особое место в системе региональных рынков, поскольку сочетает в себе функции социального блага, инвестиционного актива и инфраструктурного фактора экономического развития (Волков, 2022). Динамика жилищного сектора находится под сильным влиянием параметров ипотечного кредитования, условий федеральной господдержки, региональных программ (Волков, 2022; Бедин, 2022; Демидова и др., 2024)4.
В целом по России на основе анализа модели VAR было показано, что рынок жилья чувствителен к макроэкономическим шокам, а рост процентной ставки приводит к снижению индекса цен на рынке жилья (Никитина, 2023). Кроме того, интересна методика учета в вариации цен на жилье индекса неопределенности политики, объяс- няющая, согласно выводам Н.С. Никитиной, до 10% дисперсии. Мы можем предположить, что выявленное посредством традиционных регрессионных моделей влияние ковидных шоков на рост цен на жилье может быть нивелировано неопределенностью политики, традиционные макроэкономические показатели могут стать малозначимыми. Данный эффект может объяснить снижение влияния курса доллара и нефтяных цен на рынок жилья. Однако такое предположение требует дополнительной проверки, которую мы планируем провести в дальнейшем.
Цикличность рынка жилой недвижимости, по мнению В.Н. Бердниковой, демонстрирует трансформацию от нерыночных механизмов ценообразования в периоды рецессии к монополистической конкуренции на этапах роста, а «защита средств участников долевого строительства через введение эскроу-счетов и реализация программ льготного кредитования на новостройки привели к росту количества сделок с ними и двойному увеличению стоимости жилья» (Бердникова, 2024).
Исследования С.М. Глуховой и А.Ю. Чернова подтвердили, что влияние курса доллара на российский рынок недвижимости стало уменьшаться, свидетельствуя о повышении значимости внутренних факторов (Глухова, Чернов, 2024) или влиянии нерыночных эффектов. Однако нерыночные эффекты могут быть обусловлены не только государственным вмешательством, но социально-демографическими и социокультурными факторами. М.Ю. Вирцев обращает внимание на то, что рост привлекательности объектов недвижимости в целом и жилья в частности зависит от качества городской инфраструктуры (Вирцев, 2025). Исследования подтвердили, что введение эскроу-счетов существенно повлияло на спрос и предложение на жилищном рынке (Щепина, 2025). Рост ставок по ипотечным кредитам, сокращение числа программ льготной ипотеки, снижение общего платежеспособного спроса привело к снижению привлекательности инвестиций в недвижимость (Старовойтова и др., 2025).
Методология количественной оценки территориальной неравномерности и построение территориально связанных регрессионных моделей была существенно развита для изучения процессов распространения жилищного кризиса 2009 года. Однако литература в основном посвящена изучению макрорегионов или связанных экономик (Zhu et al., 2013). Например, по данным США 1995–2009 гг. было проведено исследование 19 региональных рынков жилья, и показано, как происходит трансмиссия кризисных шоков, захватывая множество географически разных регионов (Hong, Wójcik, 2025). Доказательства того, что взаимодействие между географически взаимосвязанным субрынками определяет цены на жилье, можно найти, например, в авторитетном исследовании M. Helbich и соавторов (Helbich et al., 2025). S. Jeongseop показал, как банки влияют на местные рынки жилья на примере США за счет локализованной кредитной политики (Jeongseop, 2025).
Процессы, которые привели к глобальным кризисам на рынках жилья, многому научили регуляторов и банковские сети. Однако диспаритет между спросом и предложением на жилищных рынках не может быть ликвидирован полностью в силу особой социальной чувствительности данной проблемы5. С одной стороны, миграционные потоки расширяют спрос на жилье, регулируя территориальные разрывы. С другой стороны, платежеспособный спрос повышает допустимый уровень цен на жилье, но снижение реальных доходов усиливает зависимость спроса от ипотечных условий (Jayawardena et al., 2025). Высокие процентные ставки и отсутствие роста доходов населения создают риск стагнации для отрасли жилищного строительства в российских регионах6.
Методика анализа взаимосвязанности рынков жилья
В данной статье мы применили сочетание пространственного и институционального подхода, опираясь на методы статистического анализа. Эмпирическая база исследования опирается на данные Федеральной службы статистики в период первого квартала 2014–2026 гг., аналитику и отчетность профильных ведомств на уровне региона, данные территориального органа государственной статистики (Тюменьстат) по социально-экономическим характеристикам муниципальных образований, материалы единой информационной системы жилищного строительства и аналитические обзоры АО «Дом.РФ» по рынку жилья7, статистику Банка России по объемам и условиям ипотечного жилищного кредитования8. В качестве ключевого показателя используется средняя цена 1 кв. м жилья (по сегментам). Для сравнения динамики пространственных эффектов мы рассмотрели региональные рынки Ханты-Мансийского автономного округа (ХМАО-Югра), Ямало-Ненецкого автономного округа (ЯНАО) и Тюменской области (ТО без автономных округов) за период с 2011 по 2025 год.
Для оценки пространственной взаимосвязанности рынков жилья применялись коэффициенты корреляции Пирсона. Пространственный анализ используется для исследования территориальной дифференциации рынка жилья и выявления про- странственных закономерностей распределения цен на недвижимость между субрегионами и муниципальными образованиями Тюменской области (без автономных округов).
Исследование включало четыре этапа. На первом этапе мы проанализировали среднюю стоимость продажи жилья в Тюменской области и поквартальную динамику для выявления характера цикличности на региональном рынке, а также дали характеристику институциональной среды, специфичной для Тюменской области. Далее были рассмотрены динамика индексов цен на первичном и вторичном рынках жилья в трех субрегионах Тюменской области и пространственная взаимосвязанность рынков жилья в межрегиональном разрезе с применением корреляционного анализа.
Анализ взаимосвязанности включал оценку средних и мер разброса между субрегионами Тюменской области, Ханты-Мансийского автономного округа – Югры (ХМАО-Югра) и Ямало-Ненецкого автономного округа (ЯНАО) корреляционных связей между субрегиональными рынками, муниципальными рынками (взаимосвязанность рынков), оценку факторов ценовой дифференциации, интерпретацию эффектов в логике пространственной экономики.
Далее был проведен анализ динамики индексов цен на первичном и вторичном рынках жилья Тюмени, Тобольска, Ишима, Ялуторовска, Заводоуковска, а также Тюменского района.
Для выявления факторов, определяющих различия в уровне цен между муниципальными рынками, выполнены тесты на коинтеграцию Йохансена (Johansen) с лагами 1–4 для цен на первичное и вторичное жилье в Тюмени (V02 и V03), Тобольске (V04 и V05), Ялуторовске (V06 и V07) в рублях за кв. м.
В модель включено 181 наблюдение (два раза в месяц) за период с 21.03.2019 по 10.03.2026. Данные наблюдений не регулярны (пропущены праздничные дни и имеются сдвиги), поэтому временные периоды пронумерованы от 1 до 181.
По рынкам Тюменского района, Ишима и Заводоуковска данные имеют много пропусков, поэтому указанные ряды не позволяют построить качественные коинтегра-ционные функции. Для тестирования динамические переменные были логарифмированы (ln_V), где V обозначает соответствующий локальный рынок.
Результаты
Общая характеристика рынка жилья в Тюменской области (в разрезе субрегионов)
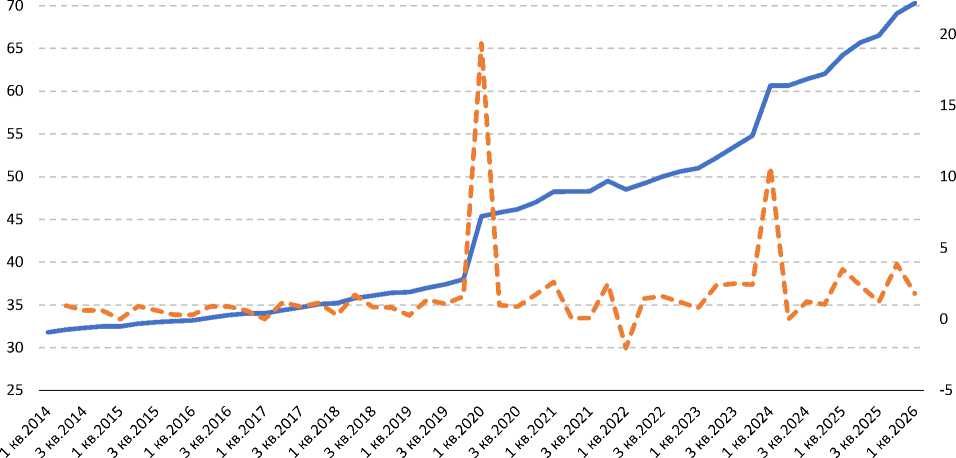
Средняя стоимость жилищного строительства является одним из ключевых факторов формирования цен на первичном рынке жилья, определяя нижнюю границу ценовых ожиданий застройщиков и устойчивость девелоперских проектов. Анализ динамики средней стоимости позволяет оценить влияние инфляционных процессов, изменения цен на строительные материалы, оплату труда и финансовые условия на предложение жилья. На рисунке 1 представлена динамика средней стоимости строительства 1 кв. м жилья в Тюменской области (без автономных округов) за период с 2014 по 2026 год.
Динамика средней стоимости имеет три четко выделяющихся этапа. Первый период – стабильность (2014–2018 гг.). Средняя стоимость росла темпами, близкими к инфляции (3–5% в год). В этот период рынок был насыщен, а цены на основные материалы (бетон, арматура) не подвергались резким колебаниям. Переломный момент наступил в 2020 году под давлением пандемии, вызвавшей разрыв традиционных логистических связей и повышением спроса на более дорогое загородное жилье. Начало перехода на проектное финансирование и эскроу-счета добавило к стоимости банковские проценты, что привело к взрывному росту в период между третьим кварталом 2019 года и первым кварталом 2020 года (21% за квартал) с последующей коррекцией темпов роста 2021–2023 гг. В 2021 году норматив стоимости квадратного метра официально закрепился выше 48000 рублей, а реальная рыночная цена продажи перешагнула по-
^^^^м Себестоимость, тыс.руб./кв. м Динамика, %
Рис. 1. Средняя стоимость (левая ось) продажи жилья в Тюменской области (без автономных округов) и поквартальная динамика, тыс. руб. / кв. м, % к предыдущему периоду
Рассчитано по: ; ; ; ; ; Тюменская область сохранила лидерство по вводу многоквартирного жилья: аналитическая публикация // РБК Тюмень. URL: (дата обращения: 13.05.2026).
рог в 80000–90000 рублей из-за дефицита рабочей силы и удорожания логистики. Следующий шок стоимости произошел в течение 1 квартала 2024 года (10,4%). К марту 2026 года средняя стоимость в массовом сегменте выросла более чем на 120% по сравнению с уровнем 2014 года, что в среднем соответствует темпам инфляции, но динамика рыночной стоимости жилья существенно превышает темпы потребительской инфляции.
Как отмечает руководитель аналитического направления ЦИАН А. Попов, рынок жилья Тюменской области в 2025 году развивается в условиях сочетания сдерживающих и компенсирующих факторов9. С одной стороны, высокая стоимость ипотечного кредитования и сохраняющаяся инфляция оказывают давление на покупательскую активность, что проявляется в снижении числа сделок на первичном рынке жилья. По оценкам эксперта, количество сделок по покупке новостроек в регионе сократилось примерно на 37%, при одновременном увеличении объема нереализованных площадей в многоквартирных домах на 25,6%. Кроме того, в первые месяцы 2025 года ввод жилья оказался почти в два раза ниже показателей аналогичного периода предыдущего года.
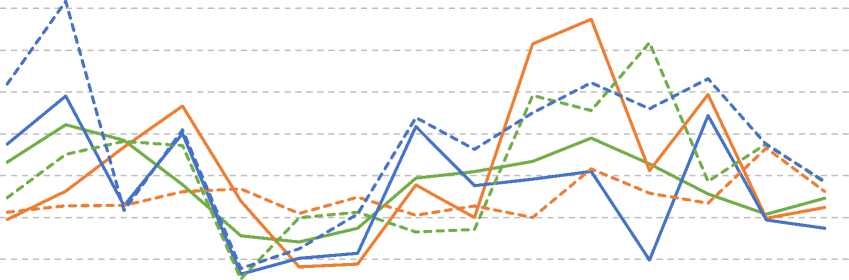
С другой стороны, эксперт подчеркивает отсутствие выраженных кризисных явлений на рынке в целом. Несмотря на снижение активности в сегменте новостроек, спрос частично перераспределился на вторичный рынок, где сохраняется сравнительно высокая интенсивность сделок, что свидетельствует о перераспределении спроса между сегментами, а не о его полном сжатии. В то же время наиболее уязвимым сегментом в текущих условиях является рынок загород- ной недвижимости, где сочетание высоких ставок и инвестиционных рисков сильнее отражается на финансовой устойчивости застройщиков. В совокупности данные статистических наблюдений подтверждают специфику Тюменской области как региона с устойчивым, но структурно неоднородным рынком жилья, чувствительным к изменениям финансовых условий и сегментной структуре спроса (рис. 2).
Для обобщенной оценки пространственных различий в Приложении приведены сводные показатели дифференциации цен. Представленные данные свидетельствуют о сохранении устойчивого разрыва между региональным центром и периферийными территориями при одновременном слабом снижении вариации цен, демонстрируя признаки конвергенции на фоне общего замедления ипотечной активности и адаптации рынков к новым финансовым условиям.
Рассмотрим корреляцию по Пирсону (взаимосвязанность) индексов цен на первичном (ПР) и вторичном (ВР) рынках жи- лья в среднем между Ханты-Мансийским автономным округом (ХМАО-Югра), ЯмалоНенецким автономным округом (ЯНАО) и Тюменской областью (ТО, без автономных округов) за период с 2011 по 2025 год (годовые данные) для оценки взаимосвязанности рынков (табл. 1). Индексы цен представлены в % к предшествующему периоду, N = 15. Описательная статистика приведена в Приложении.
Четко видна взаимосвязанность цен между первичным и вторичным рынками жилья в Тюменской области (без автономных округов), коэффициент ро = 0,803***, слабая связанность на рынке жилья ХМАО (ро = 0,559*) и асинхронность первичного и вторичного рынков жилья в ЯНАО (ро не значимо). В ЯНАО большая доля ветхого и старого жилья, а также высокая стоимость первичного рынка в силу его узости приводят к рассогласованности первичного и вторичного рынков жилья. Вторичный рынок ЯНАО скорее привязан к первичному рынку ХМАО-Югры, возможно, здесь играет
130,00
125,00
120,00
115,00
110,00
105,00
100,00
95,00
90,00
85,00
80,00
2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Индексы цен на ВР, % ХМАО Индексы цен на ВР, % ЯНАО Индексы цен на ВР, % ТО
Индексы цен на ПР, % ХМАО Индексы цен на ПР, % ЯНАО Индексы цен на ПР, % ТО
Рис. 2. Динамика индексов цен на первичном (ПР) и вторичном (ВР) рынках жилья в трех субрегионах Тюменской области (ХМАО-Югра, ЯНАО, ТО), % к предыдущему периоду
Составлено по: ; ;
; ; collection (дата обращения: 13.05.2026).
Таблица 1. Матрица корреляций Пирсона (ро) индексов цен на вторичном (ВР) и первичном (ПР) рынках жилья Тюменской области, ХМАО-Югры, ЯНАО и двусторонняя значимость корреляций (sign)
|
ХМАО, ВР |
ЯНАО, ВР |
ТО, ВР |
ХМАО, ПР |
ЯНАО, ПР |
ТО, ПР |
||
|
ХМАО, ВР |
ро |
1 |
,541* |
,604* |
,559* |
-0,155 |
,734** |
|
sign |
0,037 |
0,017 |
0,03 |
0,581 |
0,002 |
||
|
ЯНАО, ВР |
ро |
,541* |
1 |
0,424 |
,561* |
0,091 |
0,446 |
|
sign |
0,037 |
0,115 |
0,029 |
0,748 |
0,095 |
||
|
ТО, ВР |
ро |
,604* |
0,424 |
1 |
0,077 |
-0,258 |
,803*** |
|
sign |
0,017 |
0,115 |
0,784 |
0,354 |
0,000 |
||
|
ХМАО, ПР |
ро |
,559* |
,561* |
0,077 |
1 |
0,231 |
0,48 |
|
sign |
0,03 |
0,029 |
0,784 |
0,407 |
0,07 |
||
|
ЯНАО, ПР |
ро |
-0,155 |
0,091 |
-0,258 |
0,231 |
1 |
-0,033 |
|
sign |
0,581 |
0,748 |
0,354 |
0,407 |
0,908 |
||
|
ТО, ПР |
ро |
,734** |
0,446 |
,803** |
0,48 |
-0,033 |
1 |
|
sign |
0,002 |
0,095 |
0 |
0,07 |
0,908 |
* sign <0,05; ** sign <0,01; *** sign <0,001.
Составлено по: ; ; ru/ofs_cen_to; ; (дата обращения: 13.05.2026).
роль спрос на менее дорогое жилье со стороны вахтовых работников, переселенцев и их семей. Но данный эффект требует более внимательного изучения, поскольку взаимосвязи с рынком юга Тюменской области здесь не наблюдается. Межрегиональная взаимосвязанность индексов цен в северных субъектах РФ, которые входят в Тюменскую область как субрегионы, весьма слаба. Отметим взаимосвязанность индексов цен между вторичными рынками жилья ХМАО-Югры и Тюменской области (ро = 0,604*), но на первичном рынке такой взаимосвязанности нет.
Пространственная дифференциация локальных рынков жилья в Тюменской области (без автономных округов)
Под взаимосвязанностью локальных рынков жилья понимается наличие устойчивых и воспроизводимых связей между динамикой цен и параметрами спроса и предложения в различных муниципальных образованиях одного региона. В условиях такой взаимосвязанности изменения на одном рынке частично транслируются на дру- гие территории, что исключает их изолированное функционирование.
Одной из форм проявления пространственной взаимосвязанности рынков жилья выступает конвергенция или дивергенция цен. Конвергенция отражает сближение уровней либо темпов роста цен между территориями, тогда как дивергенция связана с устойчивым расширением ценовых разрывов. На эмпирическом уровне данные процессы выявляются через анализ диапазона цен, коэффициента вариации и показателей пространственной автокорреляции.
Снижение доступности жилья в центральных локациях сопровождается перераспределением спроса и инвестиционных потоков. Рост цен и ужесточение условий приобретения смещают часть платежеспособного спроса в более доступные территории, что приводит к ускоренному росту цен и повышению строительной активности в городах с населением до 250 тысяч человек, где в 2024 и в 2025 годах отношение построенного к проданному жилью выше, чем в городах с населением более 250 тысяч человек10.
При этом российские прикладные исследования рынка жилья в основном сосредоточены на институциональных изменениях, ипотечном кредитовании и межрегиональной неоднородности, тогда как игнорирование муниципального уровня анализа и пространственной организации рынка ограничивает применимость выводов для региональной жилищной политики (Щепина, 2025). Также мы подтверждаем выводы, что ограничения, вызванные жилищной политикой и мерами охлаждения ипотеки, вызывают адаптации домохозяйств и агрегируют их в стратификацию общества (Chen, Li, 2025).
Рынок жилья Тюменской области формируется под влиянием относительно высоких доходов населения, миграционной привлекательности и отраслевой структуры экономики. Согласно официальным данным органов федеральной статистики, в 2024 году среднедушевые денежные доходы населения увеличились на 15% относительно показателя за 2023 год, что формирует устойчивую базу платежеспособного спроса11. Миграционные процессы оказывают дополнительное воздействие на спрос на жилье. По официальным данным, в течение 2023– 2024 гг. в регионе зафиксирован положительный миграционный прирост, что способствует повышению спроса прежде всего в городских центрах12.
Пространственная организация рынка жилья Тюменской области (без автономных округов) имеет иерархический характер. Город Тюмень выступает региональным центром, в котором концентрируются основные объемы строительства, ипотечного кредитования и инвестиционного спроса. Средние города второго уровня Тобольск и Ишим обладают меньшей глубиной рынка, но сохраняют относительную само- стоятельность за счет локальных рынков труда. Малые города региона Ялуторовск и Заводоуковск характеризуются ограниченной ликвидностью, более высокой ролью вторичного сегмента и индивидуального жилищного строительства. Муниципальные районы региона сохраняют характер периферийного расселения, вторичность которого сложилась еще в прошлые периоды. Города и периферийные районы региона остаются территориями расселения пенсионеров и других льготных категорий граждан из нефтегазовых регионов ХМАО-Югры, ЯНАО согласно продолжающейся программе «Сотрудничество», которая была утверждена еще в 2005 году13 и продолжает поддерживаться региональными правительствами. Эти льготные программы осуществляют поддержку переселения, тем самым дополнительно разогревая цены на первичное и вторичное жилье на юге Тюменской области.
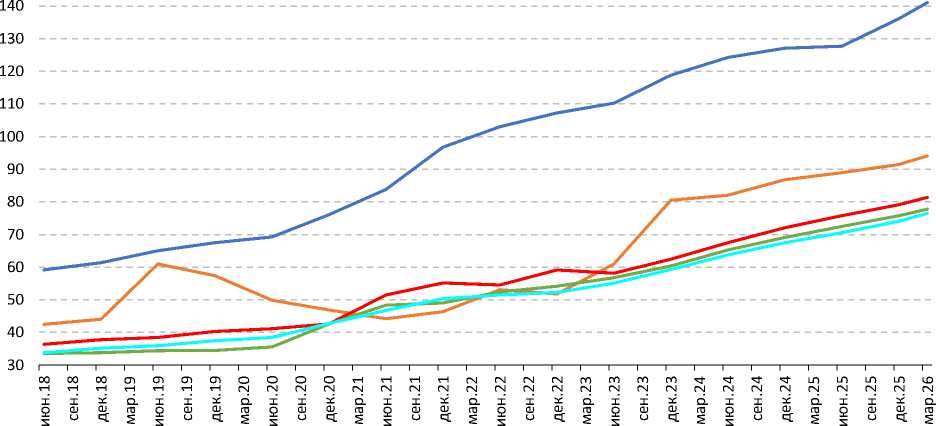
В силу ограниченной доступности муниципальной статистики рассмотрены среднемесячные данные по муниципалитетам Тюменской области в марте 2018–2026 гг. Как и в целом по всему региону, рынок жилья Тюменской области развивался в условиях изменения ипотечных режимов и циклических колебаний спроса. Для оценки внутрисубъектной дифференциации цен на рисунке 3 представлен фрагмент динамики стоимости жилья по основным муниципальным центрам региона.
Эмпирический анализ направлен на выявление характера и степени взаимосвязанности локальных рынков жилья Тюменской области. В качестве информационной базы использованы ежемесячные данные мониторинга вторичного рынка многоквартирных жилых домов по муниципальным образованиям региона за 2018–2025 гг., публику-
^^^^^^^^м Тюмень ^^^^^^^^^ Тобольск
^^^^^^^^» Ишим ^^^^^^^^м Ялуторовск ^^^^^^^^^ Заводоуковск
Рис. 3. Динамика цен на жилье по муниципальным центрам Тюменской области (вторичный рынок), март 2018–2026 гг., тыс. руб./кв. м
Рассчитано по: ; ; https://tobolsk. ; ; https://xn--d1aqf.
xn--p1ai/price-index/?inflation=y; Тюменская область сохранила лидерство по вводу многоквартирного жилья: аналитическая публикация // РБК Тюмень. URL: (дата обращения: 01.02.2026).
емые ГБУ ТО «ЦКО и ХУТД» на сайте муниципальной статистики региональных органов власти14. В качестве основного ценового показателя применена средняя цена предложения жилья (руб./кв. м), агрегированная по муниципальным центрам. Расчеты проведены в программе SPSS Statistic (v32). Для анализа в базе данные усреднялись помесячно, погонные динамические ряды вычислялись поквартально.
Взаимосвязанность на муниципальном рынке Тюменской области (без автономных округов) была проверена по матрице парных коэффициентов корреляции Пирсона в г. Тюмени, Тюменском районе, г. Тобольске, г. Ишиме, г. Ялуторовске, Заводоуковском городском округе за период с 1 марта 2014 года по 10 марта 2026 года (понедельные данные). Корреляции цен на первичном и вторичном рынках Тюмени выше 0,9, внутри остальных муниципальных округов выше 0,8, поэтому мы рассмотрим только корреляции цен на вторичном рынке жилья (табл. 2).
Высокие значения коэффициентов корреляции свидетельствуют о синхронной направленности ценовой динамики между региональным центром и вторичными городами, что указывает на существование единого регионального ценового контура. Малые города Ялуторовск и Заводоуковск юга Тюменской области демонстрируют высокую взаимную связанность, образуют агломерацию, которая выделяется на региональном рынке значительно меньшими ценами, сильной относительной волатильностью и связанностью со средними городами региона и региональной столицей.
Для оценки различий в скорости реакции локальных рынков рассчитаны темпы изменения средних цен за период с I полугодия 2023 года по 2025 год ( табл. 3 ).
Таблица 2. Матрица корреляций средних цен на вторичном рынке жилья Тюменской области (без автономных округов), коэффициент ро Пирсона*
Рынок Тюмень Тюменский район Тобольск Ишим Ялуторовск Тюмень 1 Тюменский район 0,98 1 Тобольск 0,85 0,98 1 Ишим 0,91 0,99 0,98 1 Ялуторовск 0,84 0,78 0,89 0,87 1 Заводоуковск 0,82 0,81 0,71 0,79 0,97 * Все корреляции значимы на уровне ниже p < 0,001. Рассчитано по: ; ; ; zavodokuvsk/kvartira/prodazha/prices/2024; ; (дата обращения: 13.05.2026).
Таблица 3. Темпы изменения средней цены на вторичном рынке жилья за период 2023–2025 гг.
Муниципальный рынок 2023 г., тыс. руб. / кв. м 2024 г., тыс. руб. / кв. м 2025 г., тыс. руб. / кв. м Среднее изменение за 2024–2023, % от 2023 г.* Среднее изменение за 2025–2024, % от 2024 г.* Тюмень 112,0 124,1 129,5 10,8 4,3 Тюменский район 100,4 115,3 120,4 14,9 4,4 Тобольск 66,1 82,9 88,3 25,4 6,5 Ишим 60,4 69,8 77,5 15,7 11,0 Ялуторовск 62,0 72,9 78,3 17,7 7,4 Заводоуковск 57,2 65,7 72,4 14,8 10,2 *Среднее изменение средней цены за период, % от цены исходного года. Рассчитано по: ; ; ; zavodokuvsk/kvartira/prodazha/prices/2024; ; (дата обращения: 13.05.2026).
Несмотря на высокую корреляцию уровней цен, темпы роста существенно различаются, что указывает на асинхронность реакции локальных рынков. Вторичные города демонстрируют более высокую эластичность цен на жилье по сравнению с региональным центром, что может быть интерпретировано как результат перераспределения спроса в пользу более доступных рынков при изменении ипотечных условий и росте цен в «якорном» городе.
Рассмотрим результаты тестирования коинтеграции Йохансена (Johansen) с лагом 1–4 для цен на первичное и вторичное жилье в Тюмени (V02 и V03), Тобольске (V04 и V05), Ялуторовске (V06 и V07) в рублях за кв. м.
На первом этапе была проверена коинтегра-ция всех локальных рынков для шести переменных (первичное и вторичное жилье трех городов). Гипотеза о наличии коинтеграции была опровергнута. На втором этапе мы последовательно исключали проблемные переменные. В итоге надежная коинтеграция была подтверждена для рынков первичного жилья (V02), Тобольске (V04), Ялуторовске (V06) с лагами до четырех. Тест Йохансена выявил два коинтеграционных соотношения при ранге r = 2 (trace-тест, p = 0,0116).
Дадим экономическую интерпретацию полученных результатов для проверки ко-интеграции цен на рынках первичного жилья Тюмени, Тобольска и Ялуторовска.
Первый коинтеграционный вектор определяет динамику цен на первичное жилье в Тобольске.
ln_V04 (Тобольск) = 0,91148 × ln_V02 (Тюмень) + 0,060868 × ln_V06 (Ялуторовск).
Таким образом, при росте цены в Тюмени на 1% цена в Тобольске в долгосрочном периоде растет на 0,91%. При росте цены в Ялуторовске на 1% цена в Тобольске растет лишь на 0,06%. Цены в Тобольске почти полностью копируют динамику Тюмени с коэффициентом эластичности, близким к единице. Влияние Ялуторовска на Тобольск пренебрежимо мало. Тобольский рынок первичного жилья является сателлитом тюменского рынка.
Второй коинтеграционный вектор определяет динамику цен на первичное жилье в Ялуторовске.
ln_V06 (Ялуторовск) = 0,44107 × ln_V04 (Тобольск) + 1,6518 × ln_V02 (Тюмень).
При росте цены в Тобольске на 1% цена в Ялуторовске растет на 0,44%. При росте цены в Тюмени на 1% цена в Ялуторовске растет на 1,65%. Ялуторовск демонстрирует сверхэластичную реакцию на изменения цен в Тюмени (коэффициент > 1). Это может объясняться, во-первых, эффектом догоняющего развития, так как более дешевый рынок растет быстрее при общем повышении цен (см. табл. 3; Приложение). Во-вторых, учитывая, что Ялуторовск находится в пределах агломерации Тюмени на сравнительно небольшом расстоянии от областного центра, реализуется эффект спросового импульса, когда покупатели, не находя доступного жилья в Тюмени, переключаются на Ялуторовск, создавая дополнительный спрос.
Тест Йохансена (Johansen) позволяет оценить, как быстро и какой город реагирует на отклонения уровня цен от долгосрочного равновесия на основе корректирующих коэффициентов (alpha) ( табл. 4 ).
Корректирующие коэффициенты подтверждают иерархическую структуру рынков. Тюмень выступает ценовым лидером. Тюмень практически не корректируется при отклонениях от равновесия (α ≈ -0,018). Это означает, что именно Тюмень задает долгосрочный тренд цен на первичное жилье в регионе. Шоки на рынке Тюмени распространяются на другие города, но не наоборот. Тобольск выступает быстрым подстройщиком под динамику региональной столицы, активно реагируя на отклонения (α = -0,225). Если цена в Тобольске оказывается выше равновесной (относительно Тюмени), она снижается. Если цена в Тобольске оказывается ниже, чем в Тюмени, она растет. Полная корректировка цен на первичное жилье в Тобольске происходит примерно за 4–5 периодов. Ялуторовск выступает умеренным подстройщиком. Его первичный жилищный рынок корректируется со средней скоростью (α ≈ -0,055 и -0,080), реагируя на оба равновесных соотношения. Полная корректировка происходит примерно за 12–18 периодов, что характерно для нестабильно функционирующих рынков.
Межрегиональная связанность статистически подтверждена для вторичных рынков ХМАО-Югры и Тюменской области, но опровергнута для ЯНАО и для первичных рынков. Изменение себестоимости жилья на первичном рынке слабо сказывается на изменении стоимости жилья на вторичном рынке. Имеется четкая дифференциация по
Таблица 4. Интерпретация корректирующих коэффициентов (alpha) для муниципальных рынков первичного жилья
|
Город |
α₁ (по вектору 1) |
α₂ (по вектору 2) |
Скорость корректировки |
|
Тюмень |
-0,018 |
-0,009 |
Низкая (слабо экзогенна) |
|
Тобольск |
-0,225 |
0,027 |
Высокая (22,5% за период) |
|
Ялуторовск |
-0,055 |
-0,080 |
Средняя (5,5–8,0% за период) |
|
Источник: расчеты авторов. |
|||
типу рынка, которая статистически сильно различается по уровням измерения. Таким образом, выстраивается иерархия рынка первичного жилья между крупным, средним и малым городами региона ( рис. 4 ).
Сравнительный анализ спецификаций моделей с лагом 1–4 показал, что 4-й – наилучший лаг. Рынки недвижимости инерционны, поэтому цены реагируют на шоки с запаздыванием. Лаг 4 лучше захватывает реальные экономические процессы.
На следующем этапе мы проверили ко-интеграцию Йохансена на рынках вторичного жилья, а также коинтеграцию первичного и вторичного жилья для трех городов. Статистически значимой коинтегра-ции на рынках вторичного жилья Тюмени, Тобольска и Ялуторовска не обнаружено. Trace-тест для r = 0, p-value = 0,0770 > 0,05 → нулевая гипотеза не отвергается. Lmax-тест для r = 0, p-value = 0,1205 > 0.05 → нулевая гипотеза не отвергается. На 10% уровне значимости (p = 0,077) можно говорить о слабых свидетельствах связанности, но при строгом научном подходе (α = 0,05) коинте-грация не подтверждается.
Для Тобольска Trace-тест для r = 0: p-value = 0,0670 > 0,05 → нулевая гипотеза не отвергается. Lmax-тест для r = 0: p-value = 0,1580 > 0,05 → нулевая гипотеза не отвергается. Для Ялуторовска Trace-тест для r = 0, p-value = 0,1265 > 0,05 → нулевая гипотеза не отвергается. Lmax-тест для r = 0, p-value = 0,2805 > 0,05 → нулевая гипотеза не отвергается. На 10% уровне значимости для r = 1 наблюдается p = 0,059, но это относится к гипотезе о наличии второго коинтеграци-онного вектора, что при отсутствии первого не имеет смысла. При контроле влияния рынка Тюмени как экзогенной переменной (ln_V02, ln_V03) не позволяют отвергнуть нулевую гипотезу. Оба собственных значения малы, что указывает на слабую связь между рядами внутри каждого из локальных рынков для первичного и вторичного рынков.
Первичный рынок в отличие от вторичного коинтегрирован. Первичный рынок формируется сверху вниз (девелоперы → цены → покупатели), поэтому он интегрирован ( табл. 5 ). На первичном рынке действуют крупные институциональные акторы (девелоперы), существуют публичные правила игры, а цены обладают высокой информационной прозрачностью. Вторичный рынок, это сеть атомизированных акторов, где каждый продавец и покупатель действуют на основе локального знания и ограниченной информации. Коинтеграция в такой системе маловероятна, так как нет механизма, который бы транслировал тюменские цены в Тобольск и Ялуторовск.
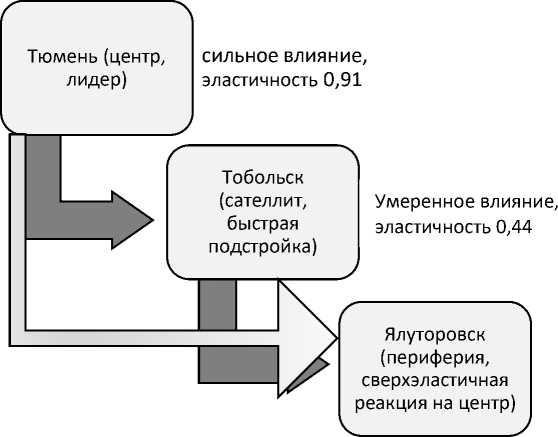
Рис. 4. Схема влияния цен на первичном рынке жилья Источник: расчеты авторов.
Таблица 5. Сравнение связанности для муниципальных первичного и вторичного рынков жилья городов Тюмени, Тобольска, Ялуторовска
|
Характеристика |
Первичный рынок |
Вторичный рынок |
|
Переменные |
l_V02, l_V04, l_V06 |
ln_V03, ln_V05, l_V07 |
|
Наличие коинтеграции |
Да (r = 2) |
Нет |
|
Ценовой лидер |
Тюмень (α ≈ 0) |
- |
|
Скорость корректировки Тобольска |
Высокая |
- |
|
Поведение Ялуторовска |
Аномальное |
- |
|
Ценообразование |
Застройщики |
Индивидуальные продавцы |
|
Транзакционные издержки |
Относительно стандартизированы |
Высоки (торг, оценка, состояние) |
|
Влияние локальных факторов |
Ниже (бренд застройщика) |
Выше (район, этаж, ремонт, соседи) |
|
Спросовая структура |
Инвесторы, молодые семьи |
Разные категории (включая немобильных) |
|
Ликвидность |
Высокая |
Вариативная |
|
Источник: расчеты авторов. |
Первичный и вторичный рынки Тюмени не коинтегрированы. В Ялуторовске, как и в Тюмени и Тобольске, первичный и вторичный рынки жилья не имеют долгосрочной равновесной связи. Это подтверждает системный характер данного феномена. В отличие от первичного рынка, где была обнаружена четкая коинтеграция с Тюменью в роли ценового лидера, вторичные рынки этих городов не образуют единой долгосрочной равновесной системы. Каждый город имеет собственную, независимую динамику цен на вторичном жилье.
Кроме того, отметим еще несколько эффектов. Развитость и поведение рынка зависят от размера и расположения города в иерархической системе расселения. Размер города не влияет на коинтеграцию между первичным и вторичным сегментами (табл. 6). Даже в крупном региональном центре (Тюмень) эти два рынка функционально ав- тономны. Для прогнозирования цен на жилье необходимо раздельное моделирование первичного и вторичного сегментов.
Обсуждение результатов
Рынок жилья в Тюменской области, включая ХМАО-Югру и ЯНАО, стабильно развивался, но одновременно накапливались проблемы на рынке. Динамика стоимости жилья в регионе за период с 2014 по 2024 год примерно соответствовала темпам инфляции (1–5%), испытав два шоковых периода роста, в 1 квартале 2020 года (19%) и во втором квартале 2024 года (11%). Эти шоковые периоды были обусловлены внешними для рынка факторами, но в итоге рыночная стоимость жилья превысила темпы потребительской инфляции, создав признаки перегрева рынка. Этот перегрев частично компенсировался тесной взаимосвязанностью между первичным и вторич-
Таблица 6. Сравнительный анализ трех городов
|
Характеристика |
Тюмень |
Тобольск |
Ялуторовск |
|
Население |
~850 тыс. |
~100 тыс. |
~40 тыс. |
|
Первичный рынок |
Развитый |
Слабый |
Очень слабый |
|
Вторичный рынок |
Активный |
Умеренный |
Слабый |
|
Коинтеграция (первичка vs вторичка) |
Нет |
Нет |
Нет |
|
p-value (trace) |
0,2924 |
0,0670 |
0,1265 |
|
Сила связи |
Очень слабая |
Слабая |
Слабая |
|
Источник: расчеты авторов. |
|||
ным рынками жилья в Тюменской области. В ХМАО и ЯНАО такой сильной взаимосвязанности нет, что скорее всего обусловлено более высокими доходами, повышающими порог предельной полезности для покупателя. Отмечена слабая (или отсутствующая) территориальная взаимосвязанность между ценами на рынках жилья в трех субрегионах (Тюменская область, ХМАО-Югра, ЯНАО), которая требует более глубокого изучения.
Локальная взаимосвязанность была изучена для Тюменской области без автономных округов. Темпы ввода жилья в регионе снижались последние три года, приводя к росту себестоимости строительства, что сильнее расширило диспаритет между предложением и спросом. Территориальная неравномерность рынка жилья усиливалась весь изучаемый период, поскольку локальные субрынки сильно отстают от регионального центра в объеме возможностей покупательского спроса. Ухудшение доступности жилья в таких центрах, как правило, сопровождался перераспределением спроса в более доступные города второго уровня и пригородные зоны, что привело к ускоренному росту цен на соответствующих локальных рынках15.
В рамках субрегиона Тюмень является региональным центром притяжения, что обусловлено емким рынком труда и более высокими доходами. Тюмень формирует ожидания относительно стоимости жилья.
Пространственная конфигурация рынка жилья Тюменской области соответствует типичной для российских регионов модели, в которой центральный рынок выполняет функцию ценового ориентира, а периферийные рынки адаптируются к нему с временным лагом и различной интенсивностью. Наличие устойчивых межмуниципальных связей означает, что рынок жилья целесообразно рассматривать как единую региональную систему, а не как со- вокупность автономных локальных рынков. С практической точки зрения это предполагает отказ от изолированного анализа муниципалитетов и переход к пространственно согласованному мониторингу.
Следовательно, при оценке состояния рынка жилья необходимо учитывать не только абсолютные уровни цен, но и показатели пространственной дифференциации и темпы изменения цен по типам территорий, что позволяет выявлять перераспределение спроса между рынками на ранних стадиях, особенно в периоды изменения ипотечных условий.
Управление предложением жилья (объемы и размещение нового строительства, инфраструктурное сопровождение проектов) должно осуществляться с учетом межтерриториальных эффектов. Несогласованное наращивание предложения способно приводить к локальным дисбалансам, не отражающим реальную структуру регионального спроса. В этом контексте оправдано использование индикаторов распроданности и стройготовности, публикуемых в системе ЕИСЖС ДОМ.РФ16.
Меры поддержки спроса и развития жилищного строительства требуют территориальной дифференциации с учетом роли соответствующего муниципалитета в региональной системе расселения. В свою очередь, игнорирование пространственной взаимосвязанности рынков жилья может приводить к формированию устойчивых дисбалансов.
В условиях охлаждения ипотечного спроса возрастает риск несоответствия между объёмами вводимого жилья и реальной платёжеспособностью населения, что повышает вероятность накопления непроданных объектов на отдельных территориях.
Отметим, что до сих пор не существует единой системы сбора и представления данных по рынку жилья в разрезе муниципаль- ных образований, тогда как ее актуальность не вызывает сомнений. Данные имеются, но они представлены фрагментарно, и их представление не всегда соответствует друг другу. В нашем исследовании мы исключали данные, которые слишком (более чем на 10%) отличались от средней динамики. Исключение составляют данные по муниципальному рынку г. Тобольска, динамика рынка жилья в котором находится в сильной зависимости от функционирования СибУР, который предоставляет своим строителям и работникам нетипично высокую для данного региона заработную плату, что в совокупности с нестабильным режимом работы прямо сказывается на быстром росте стоимости жилья и сильной волатильности. Рисунок ниже обобщает методологические положения и прикладные ориентиры исследования, характеризующие рынок жилья региона как пространственно взаимосвязанную систему локальных рынков и определяющие направления мониторинга, планирования жилищного строительства и дифференциации мер региональной жилищной политики (рис. 5).
Результаты исследования подтверждают целесообразность перехода от локального регулирования к пространственно ориентированной жилищной политике, основанной на учете межтерриториальных связей и различий в реакции рынков жилья, экономических и финансовых изменений. Нелинейные связи жилищного строительства с миграционными трендами (Котлярова и др., 2025) требуют гибких подходов к градостроительному планированию и инвестиционной политике в жилищной сфере. Для Тюменской области это означает учет ценовых параметров рынка жилья при разработке миграционной политики из ресурсных в нересурсные локальные рынки. Например, переориентация поддержки переселения пенсионеров по программе «Сотрудничество» с регионального центра на взаимосвязанные периферийные города – Заводоуковск, Ялуторовск – и Тюменский район. Усиление институциональных каналов может оживить рынки жилья, в том числе и рынок труда.
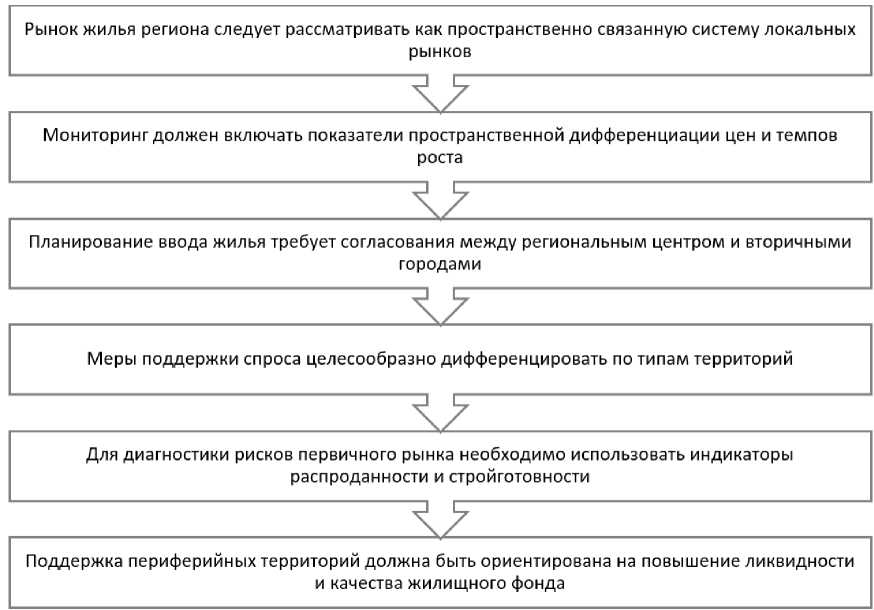
Рис. 5. Основные управленческие импликации с учетом пространственной взаимосвязанности рынков жилья
Источник: составлено авторами.
Заключение
В ходе исследования рынок жилья Тюменской области рассмотрен как пространственно связанная система локальных рынков, внутри которой ценовая динамика и параметры спроса и предложения формируются не изолированно, а во взаимосвязи между муниципальными образованиями. Эмпирические результаты показали высокую согласованность направлений изменения цен между региональным центром и вторичными городами при различающейся скорости и амплитуде реакции отдельных территорий. Первичный рынок жилья имеет региональную иерархическую структуру с ценовым лидерством Тюмени. Вторичный рынок фрагментирован как по городам, так и по сегментам внутри города. Первичный и вторичный сегменты функционально автономны и не образуют единой долгосрочной равновесной системы даже в пределах одного муниципального образования.
Установлена якорная роль города Тюмени, задающего общий ценовой контур для первичного рынка жилья, а также асинхронность динамики вторичных и периферийных рынков, отражающая различия в масштабах рынка, ликвидности и чувствительности к финансовым и миграционным факторам. Например, на рынках населен- ных пунктов размером менее 250 тысяч человек активнее продают жилье вследствие меньшей чувствительности к финансовым факторам, влияющим сильнее на крупные города, такие как Тюмень, где доля продаж на рынке жилья меньше по отношению к периферийным рынкам. Полученные выводы подтверждают, что пространственная дифференциация цен сочетается с устойчивыми межтерриториальными связями, что требует учета этих эффектов при анализе и регулировании регионального рынка жилья.
Перспективы дальнейших исследований связаны с углублением пространственноэконометрического анализа за счет расширения временного горизонта и перехода от агрегированных ценовых показателей к данным по фактическим сделкам, а также с раздельным моделированием первичного и вторичного сегментов рынка жилья. Кроме того, в дальнейшем планируется исследовать методы согласовывания планирования ввода жилья между региональным центром и вторичными городами; меры и инструменты поддержки спроса на рынке жилья и их дифференциацию по типам территорий; механизмы, инструменты, обеспечивающие поддержку периферийных территорий в целях повышения ликвидности и качества жилищного фонда.
