
Разработка методики принятия проектных решений на основе статистического анализа опроса респондентов в автомобилестроении
Журнал: Известия Самарского научного центра Российской академии наук @izvestiya-ssc
Рубрика: Машиностроение и машиноведение
Статья в выпуске: 4 т.28, 2026 года.
Бесплатный доступ
В статье предложен научно обоснованный подход к разработке структуры информационного обеспечения для исследования потребительских предпочтений при производстве автомобильной продукции. Современный автомобильный рынок характеризуется высокой конкуренцией и быстрой сменой потребительских трендов, что требует от автопроизводителей внедрения гибких, основанных на данных систем принятия решений. Предложена структурная модель информационного обеспечения, адаптированная для задач маркетингового анализа, и проведена ее апробация на основе эмпирических данных социологического опроса. Проанализирована зависимость выбора типа кузова, класса автомобиля и конкретной модели от возрастной группы потребителей. Выявлены ключевые детерминанты потребительского выбора, которые могут быть использованы для планирования модельного ряда и корректировки маркетинговых стратегий.
Короткий адрес: https://sciup.org/148334329
IDS: 148334329 | УДК: 065 | DOI: 10.37313/1990-5378-2026-28-4-80-87
Development of a Method for Making Design Decisions Based on Statistical Analysis of a Survey of Respondents in the Automotive Industry
This article proposes a scientifi cally based approach to developing an information support structure for studying consumer preferences in automotive manufacturing. The modern automotive market is characterized by high competition and rapidly changing consumer trends, requiring automakers to implement fl exible, data-driven decision-making systems. A structural information support model adapted for marketing analysis is proposed and tested using empirical survey data. The relationship between the choice of body type, vehicle class, and specifi c model and consumer age group is analyzed. Key determinants of consumer choice are identifi ed, which can be used for model line planning and adjusting marketing strategies.
Текст научной статьи Разработка методики принятия проектных решений на основе статистического анализа опроса респондентов в автомобилестроении
Глобальная автомобильная промышленность в настоящее время переживает фундаментальную трансформацию, вызванную не только технологическими сдвигами (электрификация, автономное вождение), но и кардинальным изменением структуры потребительских ожиданий. В условиях насыщения рынка и обострения конкуренции между глобальными производителями как традиционными, так и новыми игроками ключевым фактором успеха перестает быть исключительно цена или технические характеристики. На первый план выходит способность предприятия точно идентифицировать, прогнозировать и удовлетворять неявные и явные потребности клиентов, обеспечивая тем самым высокую потребительскую ценность продукта [1, 2].
В парадигме всеобщего управления качеством и требований международных стандартов принцип «ориентации на потребителя» занимает центральное место [3, 4]. Однако на практике между маркетинговыми исследованиями, фиксирующими «голос потребителя» и инженерно-производственными решениями, воплощающими этот голос в конструкции автомобиля и параметрах технологических процессов, часто существует значительный разрыв [5, 6]. Этот разрыв приводит к выпуску продуктов, которые либо обладают избыточными, невостребованными функциями (увеличивающими себестоимость), либо, напротив, не отвечают критическим ожиданиям целевой аудитории в части надежности, безопасности или эргономики.
Таким образом, возникает научно-практическая задача разработки системного, научно обоснованного подхода к структурированию информации о потребительских предпочтениях. Такой подход должен не просто констатировать факты («потребители любят внедорожники»), а создавать аналитическую базу для трансформации маркетинговых данных в инженерные и организационноуправленческие решения [7, 8].
Вопросы изучения потребительского поведения на автомобильном рынке достаточно широко представлены в литературе по маркетингу. Эти работы, как правило, фокусируются на макроэкономических показателях рынка, объемах продаж и долевом распределении брендов [2, 9].
Однако существует дефицит исследований, которые рассматривают потребительские предпо-
чтения не как конечный продукт маркетингового анализа, а как исходные данные для системы менеджмента качества и операционного менеджмента на производственном предприятии [10, 11]. Недостаточно проработанными остаются такие вопросы как корреляции социально-демографических характеристик потребителей с инженерными параметрами автомобилей (тип кузова, класс, комплектация); идентификации приоритетных характеристик с точки зрения различных возрастных групп; интеграции данных о предпочтениях в процесс планирования производственной программы и управления гибкостью производственных линий [12, 13].
Данное исследование призвано восполнить этот пробел, предлагая подход, в котором анализ потребительских предпочтений выступает связующим звеном между рынком и производством.
Объектом исследования выступают потребители российского автомобильного рынка (как реальные, так и потенциальные). Предметом исследования является структура потребительских предпочтений в их взаимосвязи с социально-демографическими характеристиками и факторами выбора, рассматриваемая как информационная основа для принятия управленческих решений в области качества и организации производства.
Целью данной работы является разработка и апробация системного подхода к анализу структуры информационного обеспечения исследования потребительских предпочтений, результаты которого могут быть непосредственно использованы при проектировании автомобилей, формировании производственной программы и развитии систем менеджмента качества на предприятиях автомобильной промышленности.
Для достижения поставленной цели в работе решаются следующие задачи:
-
- провести сегментацию потребительской аудитории по социально-демографическим признакам (пол, возраст, образование, доход, род занятий);
-
- построить многомерную модель «идеального автомобиля» в разрезе «тип-класс-возраст» для идентификации предпочтений различных рыночных сегментов;
-
- на основе полученных данных сформулировать рекомендации для корректировки производственной и продуктовой стратегии автопроизводителя.
Исследование базируется на данных масштабного мониторинга потребителей автомобильного рынка, проведенного в 20 крупнейших городах России. Выборка является целевой и репрезентирует мнение активной части потребителей – представителей формирующегося российского «среднего класса», которые и составляют основу спроса на новые автомобили.
МЕТОДИКА ПРИНЯТИЯ ПРОЕКТНЫХ РЕШЕНИЙ НА ОСНОВЕ СТАТИСТИЧЕСКОГО АНАЛИЗА ДАННЫХ
Исследование реального парка, проведенное в предыдущем разделе, позволило понять структуру текущего потребления. Однако для формирования перспективной производственной программы и разработки новых моделей критически важным является анализ предпочтений потенциальных потребителей – тех, кто планирует приобретение автомобиля в ближайшем будущем. Именно эти респонденты формируют завтрашний спрос, и их ожидания должны быть положены в основу стратегических решений в области качества и ассортиментной политики.
Построение модели «идеального автомобиля» представляет собой процесс структурирования потребительских требований, их ранжирования и трансляции в технические характеристики. В данном разделе на основе анализа таблиц сопряженности выявляются зависимости между возрастом потребителей и их предпочтениями по типу и классу автомобиля, что позволяет построить сегментированную модель идеального продукта.
Анализ намерений по приобретению автомобиля (табл. 1) показывает, что 27,3% опрошенных (1117 респондентов) планируют приобрести или поменять автомобиль в ближайшие два года. Это значительный сегмент, формирующий активный спрос. При этом 61,8% не планируют покупку, а 10,8% затруднились с ответом.
Среди планирующих покупку более половины (53,3%) ориентированы на новый автомобиль, 37,0% - на подержанный, и 9,8% не определились с выбором (табл. 2). Высокая доля желающих приобрести новый автомобиль указывает на наличие платежеспособного спроса и потенциал для производителей, ориентированных на первичный рынок.
Анализ предпочтений по происхождению и модели (табл. 3) показывает, что в структуре спроса преобладают автомобили иностранного производства: 24,1% планируют приобрести новую иномарку, 28,1% - подержанную. Суммарная доля иномарок (новых и подержанных) составляет 52,2%. Доля автомобилей ВАЗ различных семейств составляет 25,4%, а автомобилей ГАЗ и других отечественных производителей - 3,7%.
На диаграмме (рис. 1) отображаются доли: новые иномарки (24%), подержанные иномарки (28%), автомобили ВАЗ (25%), другие (6%), затруднились (12%).
Таблица 1. Планирование приобретения автомобиля в ближайшие два года
|
Вариант ответа |
Количество, чел. |
Доля, % |
|
Да |
1117 |
27,3 |
|
Нет |
2527 |
61,8 |
|
Затрудняюсь ответить |
442 |
10,8 |
|
Всего |
4086 |
100,0 |
Таблица 2. Планируемый статус приобретаемого автомобиля (новый/подержанный)
|
Статус автомобиля |
Количество, чел. |
Доля, % |
|
Новый |
595 |
53,3 |
|
Подержанный |
413 |
37,0 |
|
Затрудняюсь ответить |
109 |
9,8 |
|
Всего |
1117 |
100,0 |
Таблица 3. Предпочтения по марке и происхождению автомобиля
|
Происхождение / марка |
Количество, чел. |
Доля, % |
|
Автомобиль Лада «классика» |
22 |
2,0 |
|
Автомобиль Лада семейства «Самара 1 и 2» |
95 |
8,5 |
|
Автомобиль Лада «Десятого» семейства |
135 |
12,1 |
|
Автомобиль Лада семейства «Нива» |
31 |
2,8 |
|
Автомобиль марки ГАЗ |
29 |
2,6 |
|
Другой отечественный производитель |
12 |
1,1 |
|
Автомобиль иностранного производства |
71 |
6,4 |
|
Автомобиль иностранного производства новый |
269 |
24,1 |
|
Автомобиль иностранного производства подержанный |
314 |
28,1 |
|
Затрудняюсь ответить |
139 |
12,4 |
|
Всего |
1117 |
100,0 |
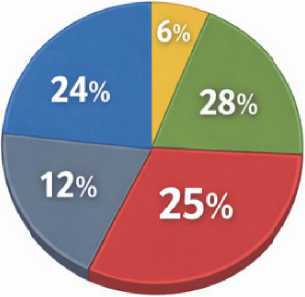
■ Новые иномарки 24%
■ Подержанные иномарки 28%
■ Автомобили ВАЗ 25%
■ Другие 6%
■ Затруднились 12%
Рис. 1. Структура предпочтений потенциальных потребителей
Важным аспектом для понимания потребительского поведения является частота смены автомобиля (табл. 4). Большинство респондентов (53,0%) ориентированы на длительный цикл владения - меняют автомобиль раз в 5 лет или реже. Это указывает на высокие требования к надежности и долговечности, так как потребитель планирует эксплуатировать автомобиль в течение длительного срока.
Анализ распределения ответов на вопрос «Какой тип автомобиля Вы хотели бы приобрести?» в целом по выборке (табл. 5) показывает, что наиболее популярным является четырехдверный седан (25,1%). Далее следуют компактный внедорожник (10,4%), полноразмерный пятидверный внедорожник (8,4%) и пятидверный универсал (7,1%). Высокая доля затруднившихся с ответом (31,6%) может свидетельствовать о неполной сформированности предпочтений у части аудитории.
Однако общая картина скрывает существенные различия между возрастными группами. Анализ таблицы сопряженности «Интервальный возраст * Тип автомобиля» позволяет выявить четкую возрастную дифференциацию предпочтений (табл. 6).
Таблица 4. Частота смены автомобиля
|
Периодичность смены |
Количество, чел. |
Доля, % |
|
Раз в год |
36 |
1,5 |
|
Раз в два года |
127 |
5,4 |
|
Раз в три года |
282 |
12,0 |
|
Раз в четыре года |
238 |
10,1 |
|
Раз в пять лет |
472 |
20,1 |
|
Не чаще, чем раз в семь лет |
534 |
22,8 |
|
Затрудняюсь ответить |
656 |
28,0 |
|
Всего |
2345 |
100,0 |
Таблица 5. Распределение предпочтений по типу автомобиля (в целом)
|
Тип автомобиля |
Количество, чел. |
Доля, % |
|
Четырёхдверный седан |
1025 |
25,1 |
|
Пятидверный хэтчбек |
231 |
5,7 |
|
Трёхдверный хэтчбек |
139 |
3,4 |
|
Пятидверный универсал |
292 |
7,1 |
|
Полноразмерный пятидверный внедорожник |
342 |
8,4 |
|
Компактный внедорожник |
426 |
10,4 |
|
Полноразмерный минивэн |
56 |
1,4 |
|
Компактный минивэн |
100 |
2,4 |
|
Купе |
59 |
1,4 |
|
Двухдверный кабриолет |
126 |
3,1 |
|
Затрудняюсь ответить |
1290 |
31,6 |
|
Всего |
4086 |
100,0 |
Таблица 6. Распределение предпочтений по типу автомобиля в разрезе возрастных групп (% внутри возрастной группы)
|
Тип автомобиля |
18-24 года, % |
25-34 года, % |
35-44 года, % |
45-60 лет, % |
|
Четырёхдверный седан |
20,9 |
27,0 |
26,8 |
25,3 |
|
Пятидверный хэтчбек |
18,6 |
29,0 |
27,3 |
25,1 |
|
Трёхдверный хэтчбек |
24,5 |
33,8 |
20,1 |
21,6 |
|
Пятидверный универсал |
15,1 |
21,2 |
28,8 |
34,9 |
|
Полноразмерный внедорожник |
18,7 |
23,1 |
33,3 |
24,9 |
|
Компактный внедорожник |
20,7 |
24,6 |
31,0 |
23,7 |
|
Полноразмерный минивэн |
8,9 |
30,4 |
39,3 |
21,4 |
|
Компактный минивэн |
14,0 |
29,0 |
21,0 |
36,0 |
|
Купе |
27,1 |
28,8 |
30,5 |
13,6 |
|
Двухдверный кабриолет |
38,1 |
20,6 |
24,6 |
16,7 |
|
Затруднились ответить |
16,0 |
18,7 |
27,9 |
37,4 |
Полученные данные демонстрируют следующие закономерности:
-
- молодежь (18-24 года) проявляет повышенный интерес к имиджевым, спортивным типам кузова: купе (27,1% от всех предпочитающих этот тип) и двухдверный кабриолет (38,1%). Это сегмент, для которого автомобиль является средством самовыражения.
-
- группа 25-34 года наиболее активно выбирает трехдверный хэтчбек (33,8%), что может быть связано с отсутствием детей и ориентацией на динамичный образ жизни.
-
- группа 35-44 года – возраст формирования семьи с детьми - демонстрирует максимальный интерес к практичным типам: полноразмерный минивэн (39,3%) и полноразмерный внедорожник (33,3%).
-
- старшая группа (45-60 лет) предпочитает универсалы (34,9%) и компактные минивэны (36,0%), что может быть связано с потребностью в перевозке грузов для дачи, а также с выросшими детьми.
Аналогичная возрастная дифференциация прослеживается и при анализе предпочтений по классу автомобиля (табл. 7). В целом по выборке лидирует класс С (малый) - 27,3%, затем следуют внедорожники класса MUS (13,2%), класс Е (верхний средний) - 10,5% и класс D (средний) - 8,6%.
Таблица 7. Распределение предпочтений по классу автомобиля (в целом)
|
Класс автомобиля |
Количество, чел. |
Доля, % |
|
Класс А, микро |
152 |
3,7 |
|
Класс В, особо малый |
60 |
1,5 |
|
Класс С, малый |
1116 |
27,3 |
|
Класс D, средний |
350 |
8,6 |
|
Класс Е, верхний средний |
430 |
10,5 |
|
Класс F, большой |
392 |
9,6 |
|
Класс MUS, внедорожники |
539 |
13,2 |
|
Затрудняюсь ответить |
1047 |
25,6 |
|
Всего |
4086 |
100,0 |
Анализ таблицы сопряженности «Интервальный возраст * Класс автомобиля» выявляет следующие возрастные предпочтения (табл. 8):
Таблица 8. Распределение предпочтений по классу автомобиля в разрезе возрастных групп (% внутри возрастной группы)
|
Класс автомобиля |
18-24 года, % |
25-34 года, % |
35-44 года, % |
45-60 лет, % |
|
Класс А, микро |
28,9 |
21,7 |
26,3 |
23,0 |
|
Класс В, особо малый |
16,7 |
23,3 |
20,0 |
40,0 |
|
Класс С, малый |
21,4 |
25,5 |
25,9 |
27,2 |
|
Класс D, средний |
19,4 |
30,3 |
27,1 |
23,1 |
|
Класс Е, верхний средний |
21,4 |
22,8 |
28,4 |
27,4 |
|
Класс F, большой |
22,4 |
24,5 |
26,5 |
26,5 |
|
Класс MUS, внедорожники |
15,2 |
26,7 |
33,2 |
24,9 |
|
Затруднились ответить |
14,7 |
18,2 |
29,3 |
37,7 |
Выявлены следующие закономерности:
-
- молодежь (18-24 года) максимально заинтересована в классе А (микро) - 28,9%, что коррелирует с ограниченным бюджетом и предпочтением компактных, маневренных автомобилей для города.
-
- группа 25-34 года тяготеет к классу D (средний) - 30,3%, что может быть связано с началом карьерного роста и потребностью в более престижном и просторном автомобиле.
-
- группа 35-44 года демонстрирует максимальный интерес к внедорожникам (33,2%), что подтверждает выводы по типу кузова о потребности в семейном, вместительном и проходимом автомобиле.
-
- старшая группа (45-60 лет) наиболее активно выбирает класс В (особо малый) - 40,0%. Это может быть связано с потребностью во втором, экономичном автомобиле для супруги или для поездок на дачу, либо с консервативными предпочтениями.
Обобщая результаты анализа предпочтений по типу и классу, а также данные по предпочитаемому статусу автомобиля, можно построить интегральную модель «идеального автомобиля» для каждого возрастного сегмента (табл. 9).
Полученная модель имеет принципиальное значение для формирования продуктовой стратегии автопроизводителя. Очевидно, что невозможно создать один «универсальный» автомобиль, который удовлетворил бы все возрастные группы. Требуется дифференцированный подход к проектированию и позиционированию моделей.
Для отечественного производителя, традиционно сильного в сегменте недорогих автомобилей, выявленные предпочтения открывают следующие возможности:
-
- для молодежного сегмента (18-24 года) – развитие моделей в классе А (компактные хэтчбеки) с ярким дизайном и доступной ценой;
-
- для семейного сегмента (35-44 года) – создание конкурентоспособного внедорожника или ми-
- Таблица 9. Модель «идеального автомобиля» в разрезе возрастных сегментов
-
- для старшего поколения (45-60 лет) – модернизация классических моделей (например, «Нива») с сохранением их утилитарных качеств и повышением комфорта.
Проведенный анализ предпочтений потенциальных потребителей позволяет сформулировать следующие выводы:
-
- 27,3% респондентов планируют покупку в ближайшие два года, причем 53,3% из них ориентированы на новый автомобиль. Это создает значительный спрос, который может быть удовлетворен при правильной продуктовой политике;
-
- преобладание иномарок (52,2%) в структуре желаемых приобретений указывает на высокую конкуренцию и необходимость повышения качества отечественной продукции до мирового уровня;
-
- выявлена четкая зависимость предпочтений от возраста потребителя. Молодежь ориентирована на имиджевые, компактные модели, семьи среднего возраста – на практичные и вместительные (минивэны, внедорожники), старшее поколение – на утилитарные универсалы и проверенные модели;
-
- интеграция данных по типу, классу и статусу позволяет построить сегментированную модель идеального продукта, которая должна лечь в основу формирования производственной программы и разработки новых моделей;
-
- выявленные возрастные сегменты и их предпочтения должны быть использованы как входные данные для построения матриц cтруктурирования функций качества, так как приоритеты потребителей (голос клиента) в этих сегментах существенно различаются.
ВЫВОДЫ
Проведенное исследование, базирующееся на данных масштабного мониторинга потребителей автомобильного рынка в 20 регионах России (N=4086), позволило разработать и апробировать информационно-аналитический подход к моделированию потребительского выбора в автомобилестроении. В отличие от традиционных маркетинговых отчетов, предложенный подход ориентирован на использование результатов в системе менеджмента качества и организации производства, обеспечивая трансляцию «голоса потребителя» в конкретные инженерные и управленческие решения.
Основные выводы исследования заключаются в том, что целевая аудитория российского автомобильного рынка представляет собой преимущественно семейных людей в возрасте 35–44 лет, с высшим образованием, работающих по найму в качестве руководителей или ведущих специалистов, с доходом на члена семьи 350–500 долларов, относящихся к ядру среднего класса. Высокий образовательный уровень и управленческий статус определяют повышенные требования к качеству, безопасности и информационной насыщенности продукта. Доминирование продукции ВАЗ (51%) при значительной доле иномарок (34,1%) создает для отечественного производителя как угрозы, так и возможности. Высокая интенсивность эксплуатации (ежедневное использование с пробегом 31–100 км/день) предъявляет повышенные требования к надежности и ресурсу узлов. Предпочтение фирменных СТО (31,2%) и магазинов запчастей (30,5%) указывает на лояльность к официальному сервису и необходимость развития дилерской сети. Модель «идеального автомобиля». Выявлена четкая возрастная дифференциация предпочтений: Молодежь (18–24 года) ориентирована на имиджевые, компактные модели (купе, кабриолеты, класс А) и доступные отечественные автомобили («Самара»). Группа 25–34 года тяготеет к динамичным трехдверным хэтчбекам среднего класса
-
(D) и подержанным иномаркам. Семейный сегмент (35–44 года) выбирает практичные минивэны и внедорожники (класс MUS) с высоким уровнем безопасности и новыми иномарками. Старшее поколение (45–60 лет) предпочитает утилитарные универсалы, компактные минивэны и проверенные отечественные модели («Нива»).
На основе полученных выводов могут быть сформулированы следующие рекомендации, а именно в области продуктовой стратегии и ассортиментной политики необходимо реализовать дифференцированный подход к формированию модельного ряда с учетом выявленных возрастных сегментов. Целесообразно развитие: компактной модели класса А (городской хэтчбек) для молодежи с ярким дизайном и доступной ценой; семейного автомобиля классов «универсал» или «компактный минивэн» для групп 35–44 и 45–60 лет с акцентом на вместимость, безопасность и комфорт; конкурентоспособного внедорожника, способного составить альтернативу иномаркам в семейном сегменте; модернизации классических моделей («Нива») с улучшением комфорта и сохранением утилитарных качеств для консервативной аудитории. В области управления качеством и проектирования: Инвестировать в повышение уровня активной и пассивной безопасности, делая это направление приоритетным наряду с управлением себестоимостью. Обеспечить ресурс основных узлов и агрегатов, соответствующий интенсивной эксплуатации (не менее 20–25 тыс. км в год) и планируемому сроку службы 5–7 лет. Внедрить модульный принцип конструирования, позволяющий гибко варьировать комплектацию и добавлять опции без существенного изменения конструкции и увеличения времени такта.
Разработанный и апробированный информационно-аналитический подход позволяет преодолеть разрыв между маркетинговыми исследованиями и производственно-технологическими решениями. Системная интеграция данных о потребительских предпочтениях в контур управления качеством и организации производства создает основу для выпуска конкурентоспособной продукции, максимально соответствующей ожиданиям различных сегментов рынка, и обеспечивает устойчивое развитие предприятия в долгосрочной перспективе.
