
Россия на мировом рынке продовольствия
Журнал: Мониторинг экономической ситуации в России @monitoring-esr
Статья в выпуске: 22 (236), 2026 года.
Бесплатный доступ
Россия сохраняет значимые позиции на мировых рынках продовольствия, однако во второй половине 2026 г. их устойчивость все сильнее зависит от экспортной логистики. За январь-июль стоимость аграрного экспорта выросла на 24,9%, сравнявшись с импортом, но ограничения в Азово-Черноморском бассейне создают риск замедления поставок и потери части экспортной выручки. Сентябрьское снижение прогнозов экспорта российской пшеницы отражает ухудшение перспектив зернового сектора. Одновременно расширение дисконта российской пшеницы к мировым бенчмаркам и снижение внутренних цен усиливают давление на доходы аграриев и создают риски для озимого сева. На рынках растительных масел позиции России остаются сильными, доля общего рынка для основных масел оценивается примерно в 9%, что выше пятилетнего среднего. Доли России в мировом экспорте курятины и свинины также превышают средние уровни предыдущих лет, хотя остаются сравнительно небольшими. Обнуление зерновых экспортных пошлин и фиксация ставок на подсолнечное масло и шрот призваны поддержать закупочные цены, однако реализация экспортного потенциала зависит от восстановления существующих и развития альтернативных каналов поставок.
Короткий адрес: https://sciup.org/170213771
IDS: 170213771
Текст научной статьи Россия на мировом рынке продовольствия
тенденции и вызовы социально-экономического развития
22(236) октябрь 2026
РОССИЯ НА МИРОВОМ РЫНКЕ ПРОДОВОЛЬСТВИЯ
Терновский Д.С., д.э.н., в.н.с. Фонда экономической политики
Россия сохраняет значимые позиции на мировых рынках продовольствия, однако во второй половине 2026 г. их устойчивость все сильнее зависит от экспортной логистики. За январь-июль стоимость аграрного экспорта выросла на 24,9%, сравнявшись с импортом, но ограничения в Азово-Черноморском бассейне создают риск замедления поставок и потери части экспортной выручки. Сентябрьское снижение прогнозов экспорта российской пшеницы отражает ухудшение перспектив зернового сектора. Одновременно расширение дисконта российской пшеницы к мировым бенчмаркам и снижение внутренних цен усиливают давление на доходы аграриев и создают риски для озимого сева. На рынках растительных масел позиции России остаются сильными, доля общего рынка для основных масел оценивается примерно в 9%, что выше пятилетнего среднего. Доли России в мировом экспорте курятины и свинины также превышают средние уровни предыдущих лет, хотя остаются сравнительно небольшими. Обнуление зерновых экспортных пошлин и фиксация ставок на подсолнечное масло и шрот призваны поддержать закупочные цены, однако реализация экспортного потенциала зависит от восстановления существующих и развития альтернативных каналов поставок.
Во второй половине 2026 г. российский аграрный экспорт приблизился к реализации негативных сценариев, связанных с логистическими проблемами для основных продуктов вывоза – зерна и подсолнечного масла. Наиболее пессимистичные оценки предусматривают сокращение экспорта зерна в текущем сельскохозяйственном сезоне на треть от потенциала1.
Ожидаемое сокращение экспорта может сгладить успехи, достигнутые в первом полугодии. По данным таможенной статистики, за 7 месяцев 2026 г. наблюдалось увеличение вывоза сельскохозяйственной продукции и продовольствия – к сопоставимому периоду 2025 г. оно составило +24,9%. Рос, хотя и меньшими темпами, импорт (+5,1%), что создавало возможность возвращения стране статуса нетто-экспортера продовольствия.
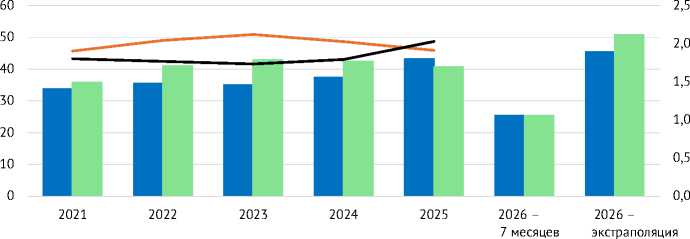
Доля России на мировом рынке сельскохозяйственной продукции и продовольствия в целом на протяжении последних лет оставалась стабильной, как в качестве экспортера, так и импортера, составляя порядка 2% стоимостных объемов торговли. При этом роль страны на рынках отдельных товаров была и остается более заметной ( рис. 1 ).
■ш Импорт ш Экспорт
^^^^^Доля мирового рынка экспорта, % (правая шкала) ^^^^мДоля мирового рынка импорта, % (правая шкала)
Примечание. 2026 г. – условная оценка при сохранении темпов января-июля, последующее изменение экспортной динамики не учтено.
Рис. 1. Экспорт и импорт продовольственных товаров и сельскохозяйственного сырья в России в 2021–2026 гг., млрд долл.
Источник: расчет по данным ФТС и ITC Trade Map.
По данным базы AMIS, в основных зерновых балансах, составленных ФАО (FAO-AMIS), Международным советом по зерну (IGC) и Минсельхозом США (USDA-PSD) и представленных в табл. 1 , доля России в мировом экспорте пшеницы в сезоне 2026/27 оценивается примерно в 22%, превышая средний уровень предыдущих пяти сезонов. При этом сентябрьский прогноз USDA уже пересмотрен – экспорт российской пшеницы снижен до 43 млн т, тогда как в данных AMIS для ряда USDA-PSD сохраняется оценка 47 млн т.
Таблица 1
Показатели производства и экспорта российской пшеницы в международных зерновых балансах в сезоне 2026/27 по сравнению со средним за 2021/22–2025/26 гг.
|
Показатель |
FAO-AMIS |
IGC |
USDA-PSD |
|
Доля России в мировом экспорте в натуральном выражении |
|||
|
Текущий сезон, % |
22,3 |
22,2 |
22,0 |
|
Среднее за 5 сезонов, % |
21,0 |
22,1 |
21,2 |
|
Отклонение, п.п. |
+1,3 |
+0,1 |
+0,8 |
|
Экспорт/производство России |
|||
|
Текущий сезон, % |
50,3 |
50,9 |
53,4 |
|
Среднее за 5 сезонов, % |
47,8 |
52,5 |
53,0 |
|
Отклонение, п.п. |
+2,5 |
-1,6 |
+0,4 |
|
Изменение объемов России к среднему за 5 сезонов |
|||
|
Прирост производства, % |
-2,1 |
1,8 |
2,2 |
|
Прирост экспорта, % |
3,3 |
-1,8 |
2,4 |
Источник: составлено по данным FAO-AMIS, IGC и USDA-PSD, представленным в базе AMIS.
На начало сентября мировые рынки оценивали сложности российского экспорта зерна скорее как временные проблемы. Только Международный совет по зерну отмечал, впрочем, весьма умеренное сокращение экспорта на фоне роста производства, тогда как другие аналитические источники прогнозировали увеличение экспортных объемов, темпы роста которых опережают динамику производства.
Экспортная ориентация российского производства пшеницы в сезоне 2026/2027 гг. по оценке рынка остается стабильной: согласно данным, представленным в табл. 2, планируется вывезти более половины урожая, что сопоставимо со средним уровнем предыдущих лет.
Ожидается, что на мировом рынке основных растительных масел (пальмовое, соевое, рапсовое, подсолнечное) на российских экспортеров будет приходится порядка 9,0%, что на 1,4 п.п. выше средней доли за предыдущие 5 сезонов. Прирост доли рынка наблюдается для основных масел российского экспорта – подсолнечного и рапсового, в то время как для соевого масла ожидается некоторое ослабление рыночных позиций.
Таблица 2
Показатели производства и экспорта растительных масел в России в сезоне 2026/27 по сравнению со средним за 2021/22–2025/26 гг.
|
Показатель |
Подсолнечное |
Соевое |
Рапсовое |
|
Производство России |
|||
|
Текущий сезон, тыс. т |
7 806,0 |
1 138,0 |
1 911,0 |
|
Среднее за 5 лет, тыс. т |
6 542,0 |
1 040,8 |
1 326,4 |
|
Прирост к среднему, % |
+19,3 |
+9,3 |
+44,1 |
|
Экспорт России |
|||
|
Текущий сезон, тыс. т |
5 100,0 |
700,0 |
1 800,0 |
|
Среднее за 5 лет, тыс. т |
4 010,0 |
725,0 |
1 285,0 |
|
Прирост к среднему, % |
+27,2 |
-3,4 |
+40,1 |
|
Доля России в мировом экспорте в натуральном выражении |
|||
|
Текущий сезон, % |
31,9 |
4,7 |
20,3 |
|
Среднее за 5 лет, % |
29,5 |
5,6 |
18,6 |
|
Отклонение, п.п. |
+2,5 |
-0,8 |
+1,6 |
|
Экспорт/производство России |
|||
|
Текущий сезон, % |
65,3 |
61,5 |
94,2 |
|
Среднее за 5 лет, % |
61,1 |
70,3 |
96,9 |
|
Отклонение, п.п. |
+4,2 |
-8,8 |
-2,7 |
Источник: составлено по данным USDA-PSD.
Для подсолнечного масла рост экспорта к средним значениям за предыдущие годы значительно опережает рост производства. Как результат – повышение доли масла, направляемого на внешние рынки, на 4,2 п.п. до 65,3%. Одновременно с этим возрастает доля России на мировом рынке подсолнечного масла – с 29,5% в среднем за предыдущие годы до 31,9% в сезоне 2026/2027 гг. Производство соевого и рапсового масел также увеличивается, но в отличие от подсолнечного масла, изменение экспорта не опережает рост производства за счет наращивания внутреннего использования. Традиционная модель потребления с подавляющим преимуществом подсолнечного масла постепенно меняется в пользу альтернативных видов масел, приближаясь к мировой структуре.
Роль России на мировом рынке мяса пока менее заметна, чем на рынках зерна и масличных ( табл. 3 ), но она продолжает укрепляться: ожидается, что доля российской курятины на мировом рынке в 2026 г. составит 1,9% против 1,8% в среднем за предыдущие 5 лет, свинины – 2,6% против 1,9%. Производство обоих видов мяса растет, причем этот рост в значительной степени экспортоориентирован. Сейчас вывозится 5,4% производимой в стране курятины и 6,2% свинины. В среднем за предыдущие 5 лет эти показатели составляли 5,1% и 4,9% соответственно.
Таблица 3
Показатели производства и экспорта куриного мяса и свинины в России в 2021–2026 гг.
|
Показатель |
Курица |
Свинина |
|
Производство России |
||
|
Текущий период, тыс. т |
5 070,0 |
4 385,0 |
|
Среднее за 5 лет, тыс. т |
4 828,0 |
4 073,0 |
|
Прирост к среднему, % |
+5,01 |
+7,66 |
|
Экспорт России |
||
|
Текущий период, тыс. т |
275,0 |
270,0 |
|
Среднее за 5 лет, тыс. т |
244,4 |
201,6 |
|
Прирост к среднему, % |
+12,5 |
+33,9 |
|
Доля России в мировом экспорте |
||
|
Текущий период, % |
1,9 |
2,6 |
|
Среднее за 5 лет, % |
1,8 |
1,9 |
|
Отклонение, п.п. |
+0,1 |
+0,7 |
|
Относительное изменение доли, % |
+4,2 |
+35,8 |
|
Экспорт / производство России |
||
|
Текущий период, % |
5,4 |
6,2 |
|
Среднее за 5 лет, % |
5,1 |
4,9 |
|
Отклонение, п.п. |
+0,4 |
+1,2 |
|
Относительное изменение доли, % |
+7,3 |
+25,2 |
Источник: составлено по данным USDA-PSD.
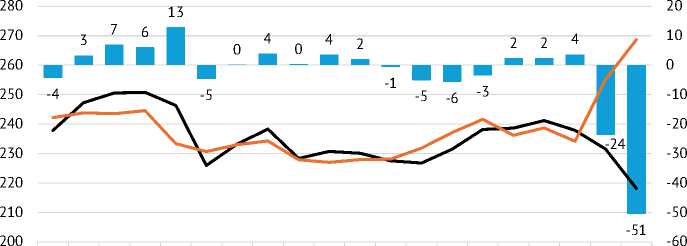
Несмотря на ожидания нормализации ситуации с экспортом на протяжении сезона текущие цены реагируют на логистические ограничения и отражают их уровень. Если в 2025 г. и первой половине 2026 г. цены российских экспортеров пшеницы были сопоставимы с ценами конкурентов на мировом рынке, то с июля 2026 г. начал формироваться значительный разрыв. Так, еще в июне российские экспортные цены в портах Черного моря на продовольственную пшеницу на 4 долл., или 1,6%, превышали цены бенчмарка экспорта из Франции, тогда как в июле разрыв стал отрицательным, а в августе углубился до 51 долл./т, или почти 20% ( рис. 2 ).
Наблюдаются разнонаправленные тенденции: рост мировых цен под влиянием выпадения объема предложения из региона Азово-Черноморского бассейна и снижение российских цен под влиянием сокращения спроса со стороны экспортеров. Последний фактор ведет и к снижению внутренних рублевых цен на зерно. В совокупности с неблагоприятными погодными условиями низкий уровень внутренних цен стал причиной самых низких с 2013 г. темпов сева озимых в России1, что может ограничить экспортное предложение в следующем сезоне и создать предпосылки для повышения мировых цен.
Разрыв между ценами российских экспортеров и их конкурентами на мировом рынке наблюдается и для подсолнечного масла, что отражает сложности его вывоза через черноморские порты.
На фоне снижения экспорта основных продуктов - зерна и растительных масел - и связанного с ним падения внутренних цен, осложняющего положение сельхозпроизводителей, приняты или обсуждаются
ш Разрыв ^^^^м Россия ^^^^^^^Франция
Рис. 2. Экспортные цены на пшеницу в России и Франции в 2025–2026 гг., долл./т
Источник: FPMA FAO, бенчмарки Russian Federation, Wheat (milling, 12.5%); European Union (France), Wheat (grade 1, Rouen).
ряд контрмер. В части регулирования внешней торговли Правительство Российской Федерации обнулило экспортные пошлины на пшеницу, мес-лин, ячмень и кукурузу до конца 2026 г. для поставок за пределы ЕАЭС. Постановление вступило в силу 21 сентября и распространяется на сделки с 1 сентября 2026 г. Одновременно до конца года зафиксированы экспортные пошлины на подсолнечное масло и шрот на августовском уровне – 7 748 руб./т и 312 руб./т соответственно. Эти решения направлены на поддержку закупочных цен и частичную компенсацию возросших логистических издержек экспортеров. В качестве использования инструментов внутреннего рынка предлагается осуществлять льготное кредитование закупок пшеницы переработчиками и животноводческими предприятиями для стимулирования внутреннего спроса на зерно.
