
Сельское хозяйство и продовольствие: происходит ли импортозамещение?

Журнал: Мониторинг экономической ситуации в России @monitoring-esr
Статья в выпуске: 14, 2015 года.
Бесплатный доступ
Положение в сельском хозяйстве и ситуация с продовольствием отмечены рядом тенденций: • высокая продовольственная инфляция наблюдается в России в четвертый раз за последние 10 лет, ее уровень пока не превышает показателей 2007, 2008 и 2010 гг.; • снижение реальных доходов населения привело к уменьшению спроса на продовольствие: наблюдается устойчивая тенденция сокращения физического объема продаж в рознице; • сельское хозяйство отреагировало на изменение конъюнктуры: увеличены объемы производства как экспортно ориентированных (зерновые, масличные) и импортозамещающих продуктов (сахарная свекла вместо сахарного тростника), так и гречихи, картофеля, овощей. Однако с апреля 2015 г. темпы роста в сельском хозяйстве оказались ниже уровня 2014 г.; • сокращение объемов импорта продовольствия в валюте не привело к его сокращению в рублевом эквиваленте в целом. Этот факт косвенно свидетельствует о том, что население все еще тратит аналогичную прошлому году сумму своих средств на покупку меньшего количества импортных продуктов. Однако по молочным продуктам происходит сокращение импорта как по объемам, так и в валютной и рублевой оценке, что могло бы создать условия для импортозамещения. Ниже мы оцениваем нюансы этого процесса.
Похожие статьи в разделе Производство продукции и услуг по отраслям народного хозяйства
Короткий адрес: https://sciup.org/170176496
IDS: 170176496
Текст научной статьи Сельское хозяйство и продовольствие: происходит ли импортозамещение?
Введение антисанкций с 8 августа 2014 г. и падение курса рубля существенно повлияли на цены продовольствия. В целом за весь период с начала действия антисанкций основные продукты питания подорожали на 8–40% ( рис. 1 ).
Продовольственная инфляция с декабря 2014 г. к августу 2015 г.
составила 9,8%. Высокая продовольственная инфляция наблюдалась за последние 10 лет четыре раза. Как показывает прошлый опыт,
Источник: Росстат.
Рис. 1. Понедельный цепной индекс цен на основные продукты питания (4 августа 2014 г. – 5 октября 2015 г.), % замедление и даже снижение ее темпов летом не исключает роста до конца года (рис. 2).
Источник: Росстат.
Рис. 2. Индекс цен на продовольствие к декабрю предыдущего года
Цены испытывают давление со стороны потребителей, спрос которых на продовольствие падает. В целом реальные располагаемые денежные доходы населения за январь–август снизились примерно на 3%, а в августе относительно прошлого года почти на 5% ( табл. 1 ).
Таблица 1
ДИНАМИКА РЕАЛЬНЫХ РАСПОЛАГАЕМЫХ ДЕНЕЖНЫХ ДОХОДОВ,
В % ОТНОСИТЕЛЬНО АНАЛОГИЧНОГО ПЕРИОДА ПРЕДЫДУЩЕГО ГОДА
|
Месяцы |
■ 1 2014^^н |
2015 |
|
Январь |
99 |
99,3 |
|
Февраль |
■ 1 99,1^ ■ 1 |
98,4 |
|
Март |
92,9 |
98,4 |
|
Апрель |
■ 1 100,5 |
96,1^^н |
|
Май |
106,2 |
93,6 |
|
Июнь |
■ 1 96,6^ ■ 1 |
96,5^^н |
|
Июль |
102,6 |
98 |
|
Август |
■ 1 104^ ■ 1 |
95,1^^н |
|
Январь-август |
100,2 |
96,9 |
Источник: Росстат.
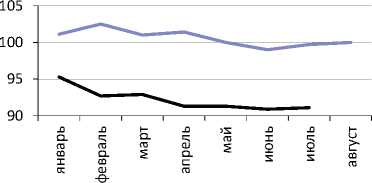
Сокращение реальных доходов населения всего на 5% изменило спрос населения на продукты питания: индекс физического объема продаваемого в рознице продовольствия стабильно снижается в 2015 г. и достиг к августу 90% от уровня 2014 г.
Фрагмент группировки регионов с максимальным изменением розничного товарооборота в сопоставимых ценах приведен в табл. 2.
Таблица 2
ИЗМЕНЕНИЕ РОЗНИЧНОГО ТОВАРООБОРОТА ПИЩЕВЫХ ПРОДУКТОВ, ВКЛЮЧАЯ НАПИТКИ И ТАБАЧНЫЕ ИЗДЕЛИЯ, В НЕКОТОРЫХ РЕГИОНАХ РОССИИ, ЯНВАРЬ–АВГУСТ 2015/2014 В СОПОСТАВИМЫХ ЦЕНАХ, %
|
Регионы с лучшими показателями |
2015/ 2014 |
Регионы с худшими показателями |
2015/ 2014 |
|
Республика Ингушетия |
141,7 |
Пензенская область |
85,2 |
|
Республика Бурятия |
109,9 |
Ставропольский край |
84,3 ■ |
|
Республика Дагестан |
105,6 |
Ивановская область |
83,9 |
|
Чукотский авт. округ |
104,0 |
Республика Башкортостан |
83,7 ■ |
|
Республика Тыва |
102,6 |
Республика Адыгея |
83,6 |
|
Приморский край |
102,4 1 |
Белгородская область |
83,4 ■ |
|
Республика Саха (Якутия) |
101,9 |
Республика Калмыкия |
82,9 |
|
Хабаровский край |
101,1 |
Самарская область |
80,9 1 |
|
Кабардино-Балкарская Республика |
101,0 |
Омская область |
78,6 |
|
Чеченская Республика |
100,9 |
Республика Марий Эл |
77,1 ■ |
Источник: Росстат.
Изменение индекса розничного товарооборота в сопоставимых ценах по месяцам приведено на рис. 3 . Здесь видна устойчивая тенденция падения. Наихудшие показатели в августе наблюдаются в Республике Крым: продовольственный товарооборот упал до 66% относительно августа 2014 г.
В условиях роста цен наблюдалось замещение в потреблении продовольствия импортных продуктов отечественными. Этому способствовало увеличение производства сельхозпродукции, частично – продукции пищевой промышленности, снижение импорта и снижение курса рубля.
Сельское хозяйство
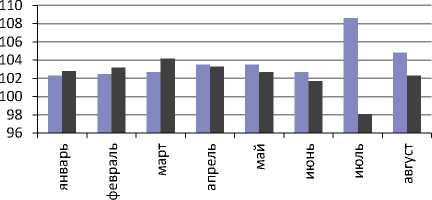
В сельском хозяйстве наблюдается рост производства, однако, как это уже отмечалось в предыдущих обзорах, его темпы, начиная с апреля это-
^^^^е2014 к 2013 г.
^^^^е2015 к 2014 г.
Источник: Росстат.
Рис. 3. Индекс розничной торговли продовольствием, включая алкогольные и табачные изделия, % к соответствующему месяцу предыдущего года
■ 2014 г.
■ 2015 г.
Источник: Росстат.
Рис. 4. Динамика производства продукции сельского хозяйства, % к соответствующему периоду предыдущего года
го года, отстают от темпов прошлого года ( рис. 4 ).
Наилучшие показатели в сельхозорганизациях у свиноводства (+13% по сравнению с августом 2014 г.) и птицеводства (мясо птицы – +7%, яйцо – +1%). Производство молока остается на прежнем уровне, несмотря на увеличение производственных показателей в сельскохозяйственных организациях1 (2,3%). Очевидно, что прекращение работы с хозяйствами населения в части поддержки молочного животноводства, кооперирования, кредитования приводит к тому, что хозяйства отказывается от содержания животных. Едва ли это правильное решение, так как, с одной стороны, они требовали минимальной поддержки со стороны государства, а с другой – сельхозорганизации (получатели основной поддержки) и фермеры не в состоянии компенсировать падение производства молока в хозяйствах населения.
Уборочная кампания продолжается, получен хороший урожай зерна. Видно, что производители реагируют на спрос и цены: увеличено производство гречихи, картофеля, овощей, сахарной свеклы и т.д. Все это создает условия для потенциального импортозамещения. Однако сказать, что этот процесс запущен нельзя.
Различают товарное и стоимостное импортозамещение. Товарное импортозамещение – это замена импортной продукции в натуральном виде (кг, л) на аналогичную по качеству отечественную продукцию. Товарного импортозамещения не происходит, если импорт со- кращается при одновременном сокращении потребления данного вида продукции (в том числе – российской) на ту же или большую величину.
Стоимостное импортозамещение – это сокращение затрат российского потребителя на покупку импортного продовольствия при росте затрат на российское без учета изменения в объемах. Если бы курс рубля был стабилен, то ответ на вопрос об импортозамещении можно было бы дать проще. При снижении курса рубля физическое импорто-замещение может происходить, но стоимостное – нет : население может тратить больше на тот или даже меньший объем покупаемой продукции. Росстат предоставляет информацию о доле затрат со стороны населения на импортное продовольствие в общей стоимости затрат на продовольствие ежеквартально. Последняя информация – за I кв. 2015 г. ( табл. 3 ).
Таблица 3
ДОЛЯ ИМПОРТНОГО ПРОДОВОЛЬСТВИЯ (ВКЛЮЧАЯ ТАБАЧНУЮ И АЛКОГОЛЬНУЮ ПРОДУКЦИЮ), %
|
Квартал |
2013 |
2014 |
2015 |
|
I |
36 |
36 |
32 |
|
II^ ■ 1 |
35^™ |
33^™ |
|
|
III |
35 |
32 |
|
|
1 IV |
36 |
36 |
Источник: Росстат.
В соответствии с данными, приведенными в табл. 3 , происходит импортозамещение продукции по стоимости. Однако эта доля может быть занижена, так как здесь не учитывается импортное сырье для российской продукции. Вместе с тем эта доля может быть завышена, так как структура импортной и российской продукции считается по ценам в розничной торговле со всеми – сложившимися уже в России – наценками.
Стоимость импортной продукции в российских магазинах существенно отличается от заявленной на границе в большую сторону. Не вдаваясь в методические тонкости, представляется целесообразным ориентироваться, оценивая масштаб необходимого замещения, на стоимость импортного продовольствия, заявленного на границе. Это позволит учесть весь импорт, а не только импорт готовых продуктов, поступающих в розницу. Это также исключит часть стоимости готовых импортных продуктов, которая является результатом «накрутки» уже в России со стороны поставщика в магазины и самих магазинов сверх цены, оплаченной зарубежному поставщику или производителю.
По мере замещения импортного продукта исчезнет «накрутка» к цене, объявленной на границе. Если подходить к оценке объема замещения по стоимости именно таким образом, то сейчас замещение – отказ от выплаты зарубежным производителям – оценивается в 352–372 млрд руб. в квартал или около 11% от стоимости потребленного продовольствия в стране (два квартала 2015 г.) ( табл. 4 ).
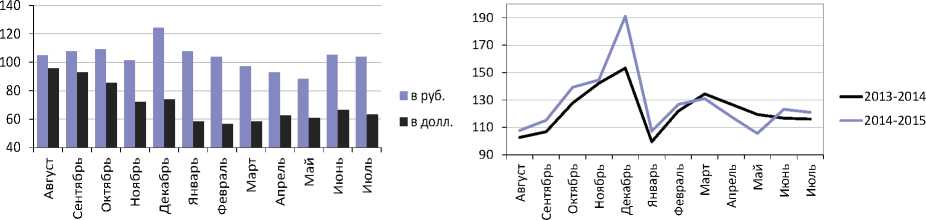
Импорт продовольствия в валюте достиг своего минимума в феврале 2015 г. (56,7% от уровня 2014 г.), после которого продолжился неустойчивый рост: в июле он составил 63,2% от уровня июля 2014 г. ( рис. 5 ).
Таблица 4
ДОЛЯ ИМПОРТНЫХ ПРОДОВОЛЬСТВЕННЫХ ТОВАРОВ В РОЗНИЧНОЙ ТОРГОВЛЕ
|
го го го ^ н |
Оборот розничной торговли пищевыми продуктами (вкл. напитки и табак), млрд руб. |
Импорт (ТН ВЭД 1-24), млрд руб. |
Доля импортных продовольственных товаров в розничной торговле, % (по ценам на границе) |
||||||
|
2013 |
2014 |
2015 |
2013 |
2014 |
2015 |
2013 |
2014 |
2015 |
|
|
I ■ |
2481,6 |
II 2729,5 ■■ |
3098,1 |
301,4 ■ |
354,6 ■ 1 |
372,4 ■ |
12,1 |
■ 1 13,0 ■■ |
12,0 ■ |
|
II |
2691,0 |
2966,3 |
3252,2 |
336,4 |
362,8 |
352,2 |
12,5 |
12,2 |
10,8 |
|
III ■ |
2818,3 |
1 3140,1 |
0,0 ■ |
318,2 ■ |
339,2 ■ 1 |
0,0 ■ |
11,3 |
■ 1 10,8 ■■ |
0,0 ■ |
|
IV |
3152,1 |
3544,9 |
0,0 |
422,9 |
470,4 |
0,0 |
13,4 |
13,3 |
0,0 |
|
За год* |
11143,0 |
12380,8 |
6350,3 |
1378,8 |
1527,0 |
724,6 |
12,4 |
■ 12,3 ■■ |
11,4 |
* – по 2015 г. данные за 1-е полугодие.
Источник: Росстат, ФТС.
Источник: ФТС.
Источник: ФТС.
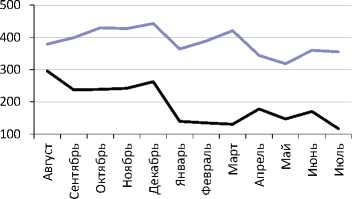
Рис. 6. Динамика импорта в августе-июле (1-24 ТН ВЭД), млрд руб.
Рис. 5. Импорт сельхозсырья и продовольствия (1-24 ТН
ВЭД), 2014–2015 гг. / 2013–2014 гг., %
В рублевом эквиваленте к августу импорт превысил уровень 2014 г., что косвенно свидетельствует о том, что население продолжает тратить на импортные продукты тот же объем средств, сокращая их количество ( рис. 6 ). То есть в целом по стоимости импортозамещения не происходит.
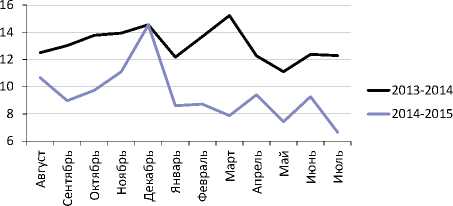
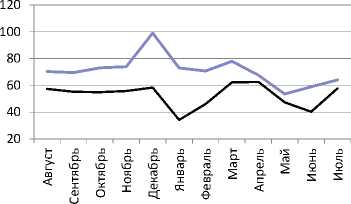
В отличие от импорта в целом (в том числе и мясной продукции), импорт молочных продуктов снизился как в долларовом (более чем в 2 раза), так и рублевом исчислении ( рис. 7 и 8 ).
Можно говорить о том, что потребитель стал тратить на импортные молочные продукты меньшую часть своего бюджета, чем тратил в предыдущий год. Однако и здесь нужно говорить об импортозамещении с большой осторожностью1.
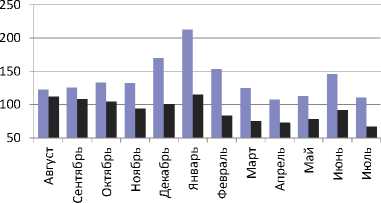
С февраля 2015 г. экспорт продовольствия в валюте снизился ниже уровня 2014 г., чему способствовало введение пошлин на зерно – основной экспортных продукт ( рис. 9 ).
При этом снижение курса рубля сохранило привлекательность экспортных операций, в рублевом эквиваленте: доходы экспортеров превышали прошлогодние показатели на 8–54% ( рис. 9 и 10 ).
^^^^е2013-2014
^^^^е2014-2015
Источник: ФТС.
Рис. 7. Динамика импорта молока и молочных продуктов, млн долл.
Источник: ФТС.
Рис. 8. Динамика импорта молока и молочных продуктов, млрд руб. (данные на 21.09.15)
^^^^^2013-2014
' > 2014-2015
■ в руб.
■ в долл.
Источник: ФТС.
Рис. 9. Экспорт продовольствия и сельхозпродуктов из России по месяцам (1-24 ТН ВЭД), млрд руб.
Источник: ФТС.
Рис. 10. Экспорт сельхозпродуктов и продовольствия по месяцам 2014–2015 г. относительно 2013–2014 гг. (1-24 ТН ВЭД), % (данные на 12.10.15)
