
Система рабочих мест и изменение их качества
Журнал: Народонаселение @narodonaselenie
Рубрика: Трудовой потенциал и рынок труда
Статья в выпуске: 3 т.29, 2026 года.
Бесплатный доступ
Воздействие внешних шоков на развитие отечественной экономики актуализирует потребность модернизации системы рабочих мест с точки зрения таких характеристик, как производительность и оплата труда. Вопрос о характере структурной трансформации рынка труда, идущей в последнее время, широко обсуждается в научных и политических кругах. В статье представлены результаты анализа прироста числа высокопроизводительных рабочих мест по данным Росстата за 2012–2024 гг., которые позволили сделать ряд выводов о эволюции рынка труда. Внешнеполитические события 2014 г. дали толчок к переформатированию пространства занятости, а эпидемиологические и дальнейшие геополитические шоки распространили эти процессы по широкому спектру отраслей. Однако в одних сегментах экономики, прежде всего в отраслях социальной сферы, предпосылки для прогрессивных сдвигов в качестве занятости так и не были созданы, а в обрабатывающих производствах, напротив, механизмы преобразований были запущены. В итоге такие приоритетные отрасли, как образование, здравоохранение и культура, стали еще больше отставать от поступательного развития обрабатывающей промышленности. Следствием данных процессов стал рост дифференциации рабочих мест, который усиливает структурную рассогласованность экономической системы в целом и её многоуровневый характер. Основанная по большей части на зарплатной составляющей качественная неоднородность рабочих мест, не подкрепленная соответствующими сдвигами в технологическом плане и производительности труда, носит неустойчивый характер. В такой ситуации критически важно ликвидировать провалы в создании предпосылок для качественного преобразования всего комплекса отраслей, которые определяют будущее социально-экономического развития страны.
Короткий адрес: https://sciup.org/143186323
IDS: 143186323 | DOI: 10.24412/1561-7785-2026-3-115-126
Jobs system and changing their quality
The impact of external shocks on the development of the national economy highlights the urgent need for modernizing the jobs system in terms of productivity and wage. The nature of the structural transformation currently going in the labor market is widely discussed in political and academic circles. This article presents the results of an analysis of the growth in the number of high-productivity jobs based on official statistics from 2012 to 2024, which led to several conclusions regarding the evolution of the labor market. The events of 2014 gave an impetus to reformatting of the employment area, while subsequent epidemiological and geopolitical shocks expanded these processes across a wide range of sectors. However, in certain segments of the economy, primarily in the sectors of social sphere, the conditions for progressive shifts in the quality of employment have not been established, whereas in manufacturing industries, transformation mechanisms have been launched. As a result, priority sectors such as education, healthcare, and culture began to lag even further behind the progressive development of the manufacturing industry. These processes have resulted in an increased differentiation of jobs, which exacerbates the structural inconsistencies within the economic system as a whole and its multilevel nature. The qualitative heterogeneity of jobs, largely based on wage components and lacking corresponding shifts in technology and labor productivity, exhibits an unstable character. In this context, it is critically important to eliminate failures in creating conditions for qualitative transformation across the entire spectrum of industries that determine the future socio-economic development of the country.
Текст научной статьи Система рабочих мест и изменение их качества
Трансформация российской модели занятости отражается на структуре рабочих мест, о чём свидетельствуют такие их характеристики, как уровень образования и оплата труда работников. По этим характеристикам прослеживается эволюция системы рабочих мест и их распределение на «плохие» и «хорошие» рабочие позиции, а в основе различий между ними лежат главным образом технологические факторы. Согласно концепции многоуровневой экономики, разработанной Ю. В. Яременко, данные факторы обусловливают неоднородность производственных (капитальных и трудовых) ресурсов в зависимости от технологических «этажей», на которых они расположены [1]. Производства на верхних «этажах» обладают более качественными и более дефицитными трудовыми ресурсами, а на нижних — менее качественными (массовыми) ресурсами. Иерархическая структура рабочих мест, соответственно «плохих» и «хороших», формируется в соответствии с этими «этажами». Следствием многоуровневого характера экономики является сегментация рынка труда, то есть концентрация рабочих мест, однотипных по качеству, что объясняет устойчивые профессиональные, межфирменные, отраслевые и региональные различия в оплате труда [2], имеющие иерархическую структуру. Так, на «хороших» рабочих местах требуется более высокая квалификации и стабильность кадров, что, в свою очередь, заставляет фирмы обучать и удерживать работников с помощью высокой оплаты труда, перспектив профессионального и карьерного продвижения, дополнительных льгот 1.
Несмотря на то, что сегментация отечественного рынка труда предметно стала изучаться сравнительно недавно, его иерархическая структура отмечалась многими специалистами и в советское время. Это, например, касалось ряда инвестиционных производств, где качество трудовых ресурсов было гораздо выше, чем в отрас- лях потребительского назначения (пищевая и текстильная промышленность, деревообработка и другие), симптомами неблагополучия которых выступали высокая текучесть и перманентный дефицит кадров. Исследования 2000–2010-х гг. показали деструктивный характер сегментации рынка труда ввиду качественной неоднородности используемых трудовых ресурсов и постепенного исчерпания их массовой компоненты. Выяснилось также, что рыночные регуляторы далеко не всегда позволяют преодолеть, а могут создать новые или усугубить уже имеющиеся устойчивые барьеры, препятствующие качественному улучшению структуры рабочих мест [3; 4]. Поэтому возросло внимание к механизмам государственного регулирования в сфере занятости.
В майских поручениях Правительству РФ (2012 г.) Президент России сформулировал задачу создания и модернизации к 2020 г. 25 млн высокопроизводительных рабочих мест, которые могли бы стать локомотивом роста заработных плат и в целом благосостояния населения 2, что фактически предполагает масштабное обновление рынка труда. По расчётам специалистов, с учётом целевых показателей производительности труда и демографических факторов, поставленная задача эквивалентна примерно 35-процентной доле рабочих мест на рынке труда [5]. Влияние эпидемиологических и геополитических шоков внесло свои коррективы в реализацию курса государства на расширение качественной занятости за счёт технологического перевооружения экономики и роста производительности труда, ещё сильнее актуализировав поставленную задачу.
В стратегических программных документах, ориентированных на срок до 2030 г. и на перспективу до 2036 г., заданы целевые показатели развития отечественной экономики, в их числе опережающий сложившиеся тенденции рост производительности труда 3. Экспертами запланированные преобразования рассматриваются и в фокусе процессов деиндустриализации и перехода к неоиндустриализации, однако происходит ли de facto структурно-технологическая трансформация российской экономики в целом, и его трудовой составляющей в частности, остаётся вопросом дискуссионным. В частности, обсуждается, идёт ли в последнее время полноценная модернизация или наблюдается временная перестройка экономики в сторону секторов, работающих на возросший государственный спрос.
Новый виток обострения международных отношений, датируемый 2014 г., вызвал необходимость перекраивать экономическое пространство, наращивать расходы на военные нужды и ограничивать удовлетворение нужд социальной сферы [6]. Специалисты полагают, что после начала СВО российская экономика успешно адаптировалась к внешним шокам и ограничениям, однако существенной структурной трансформации пока не наблюдается. Между тем требуется не просто адаптация, а выбор стратегического вектора устойчивого и динамичного развития на перспективу с учётом как усиливающихся ограничений, в числе которых дефицит кадров, так и открывающихся возможностей [7]. Вопросы, в какой мере данные подвижки в последнее время происходят на рынке труда, включая замещение вновь создаваемых и модернизируемых рабочих мест, требуют специального анализа. Цель исследования — проанализировать характер изменения системы рабочих мест с точки зрения их качества.
Материалы и методы
В политических, деловых и научных кругах встречаются различные трактовки каче- ства рабочего места, не только как высокопроизводительного, но и как высокотехнологичного 4, высокоэффективного, инновационного с разным набором характеристик [8]. Поиск подходящих идентификаторов ведётся с целью отличить рабочее место современного типа от характерного для традиционных или устаревших производств. Среди таких черт можно выделить ряд ключевых — во-первых, в разы бóльшая производительность труда за счёт оснащённости самым современным технологическим оборудованием, высокие требования к качеству образования и квалификации работника, хорошие условия труда и его высокая оплата. Данные характеристики корреспондируют с концепцией достойного труда, предложенной Международной организацией труда. Во исполнение поручений Президента РФ государственной статистикой ведётся мониторинг прироста высокопроизводительных рабочих мест. Согласно методике Росстата, к высокопроизводительным относятся все замещённые рабочие места предприятия (организации), на котором среднемесячная заработная плата работников (для индивидуальных предпринимателей средняя выручка) равна или превышает пороговое значение, дифференцированное по типам предприятий и субъектам РФ 5.
Данный показатель был принят Росстатом коллегиально с привлечением широкого круга экспертов. Теоретически высокая оплата труда с учётом отраслевой и региональной специфики должна выплачиваться на наиболее производительных предприятиях, однако отслеживаемый показатель имеет ряд недостатков. Во-первых, высокая заработная плата далеко не всегда соответствует уровню технологичности предприятия и может быть следствием конъюнктурных и иных факторов. Во-вторых, пороговый уровень оценивается не по мировым стандартам, а по национальным (отраслевым и региональным) достижениям. В-третьих, согласно методике Росстата, к высокопроизводительным относятся все рабочие места предприятия со средней заработной платой, соответствующей пороговому значению, что обнуляет наличие внутрифирменной дифференциации оплаты труда (по должности, образованию, квалификации, условиям труда и пр.) и как следствие различий в качестве рабочих мест на отдельных предприятиях. С учётом указанных ограничений материалы мониторинга Росстата тем не менее могут быть использованы для изучения сдвигов в отношении качества рабочих мест на рынке труда по зарплатной составляющей, поскольку последняя отражает условия воспроизводства рабочей силы и возможности стимулирования труда и занятости. В работе использовались данные официальной статистики за 2012– 2024 гг. в целом и в разрезе видов экономической деятельности, а также по подотраслям обрабатывающей промышленности.
Результаты и обсуждение
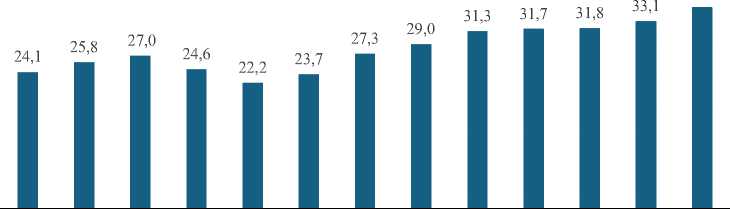
На конференции «Национальная система компетенций и квалификаций: от кадровой катастрофы к долгосрочной политике» (2013) А. Р. Белоусов говорил, что ориентирами для предпринимателей долж- ны служить не рабочие места как таковые, а компетенции и квалификация работников, а целью — создание мотивации к повышению производительности труда на рабочих местах. Он оценивал количество высокопроизводительных рабочих мест на тот момент примерно в 9 млн во всех отраслях экономики 6. Его оценка была на 45% ниже, чем по данным Росстата, согласно которым в 2012 г. их было 16,4 млн или 24,1% от числа занятых (рис. 1). Таким образом, официальная статистика сильно завышает масштабы высокопроизводительных рабочих мест, однако динамика данного показателя в 2012–2024 гг. наглядно отражает влияние комплекса внешних и внутренних факторов на качество занятости на рынке труда.
Как видно из рис. 1, вплоть до 2014 г. количество качественных рабочих мест росло, но затем ситуация ухудшилась в связи с валютным кризисом и введением санкций в отношении России. В 2016 г. число «хороших» рабочих позиций на рынке труда сократилось до 22,2%, то есть стало ниже уровня 2012 г. С преодолением кризисной ситуации пространство качественной занятости в 2018 г. восстановилось до уровня 2014 г., а затем вновь стало расширяться. В острую
6 Национальная система компетенций и квалификаций: от кадровой катастрофы к долгосрочной политике // Агентство стратегических инициатив (АСИ), 15 мая 2013. — URL : (дата обращения: 12.11.2025).
35,5
2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
Рис. 1. Количество высокопроизводительных рабочих мест в России в 2012–2024 гг., % от занятых
Fig. 1. The number of high-performance jobs in Russia in 2012–2024, % of employed
Примечание: с 2017 г. данные представлены в соответствии с ОКВЭД2 и с учетом последней переписи населения, 2022–2024 гг. — без новых регионов.
Источник: рассчитано по данным Росстата (база ЕМИСС).
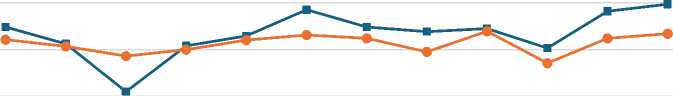
фазу пандемии COVID-19 и с началом СВО темпы данного процесса затормозились, а в 2023–2024 гг. вновь ускорились. В целом за период 2012–2024 гг. зона высокопроизводительных рабочих мест увеличилась до 26 млн рабочих мест (35,5%), то есть формально контрольные целевые ориентиры к 2025 г. достигнуты, и внешние шоки сначала выступили факторами торможения, а затем, напротив, создания и модернизации качественных рабочих мест. Однако, как видно из рис. 2, динамика производительности труда (кроме 2014–2015 гг.) отставала от роста заработной платы.
В отраслевом разрезе процессы носили крайне неоднородный характер. В табл. 1 приведены данные за 2017 г. и 2024 г. и их изменение по видам экономической деятельности. Как видно из данных табл. 1, внутри отраслей изменения шли с разной интенсивностью и неодинаковым конечным эффектом.
В сельском хозяйстве число качественных рабочих позиций выросло в 2,5 раза, но этот прирост был с очень низкой базы (8,6%), поэтому эта отрасль, несмотря на позитивные перемены, остаётся в числе наименее благополучных. Если не рассматривать перемены в сфере госуправления и обеспечения военной безопасности (требуется специальный анализ), то «хорошие» рабочие места в 2017 г. преобладали (составляли более половины общего числа, а значит, были типичной чертой занятости) только в добывающих производствах, в электроэнергетике и в сфере обеспечения газом и теплом, а также в финансах и страховании. В 2018 г. к ним добавились информация и связь, в 2019 г. профессиональная, научная и техническая деятельность, а в 2024 г. — обрабатывающая промышленность. В подавляющем большинстве отраслей в 2017 г. качественные рабочие места составляли менее пятой части. Хотя в 2024 г. число этих отраслей сократилось, но в их составе остаются такие ключевые сферы, как образование и культура, и лишь немногим превышающая этот порог медицина (22%). Ситуация в образовании, культуре и спорте выглядит совсем удручающей, поскольку за последние годы улучшений в них не произошло, а в образовании ситуация даже ухудшилась, и эта сфера стала самой отстающей.
Число «хороших» позиций в образовании в 2018 г. по сравнению с предыдущим годом резко выросло и составило 14,9%, что стало максимумом за весь период наблюдений (с 2012 г.), но затем стало медленно снижаться. В 2023–2024 гг. темпы снижения ускорились, и их количество упало до 9,4% (уровень 2012 г.). Данные процессы происходили на фоне сокращения общей занятости в образовательной сфере, и если бы этого сокращения не было, то количество
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
-
—■— Реальная заработная плата —•— Производительность труда
Рис. 2. Индексы реальной заработной платы и производительности труда в РФ в 2013-2024 гг., % к предыдущему году
Fig. 2. Indices of real wages and labor productivity in the Russian Federation in 2013-2024, % compared to the previous year
Примечание: данные представлены с учётом последней переписи населения, без учета новых регионов.
Источник: данные Росстата (база ЕМИСС).
Таблица 1
Количество высокопроизводительных рабочих мест в РФ в 2017-2024 гг., % к общему их числу в соответствующих видах экономической деятельности
Table 1
The number of high-performance jobs in the Russian Federation in 2017–2024, % of the total number of jobs in the corresponding economic activities
|
Сфера экономической деятельности |
2017 г. |
2024 г. |
Прирост за 2017–2024 гг., % |
|
Сельское, лесное хозяйство, охота, рыболовство |
8,6 |
21,4 |
147,7 |
|
Добывающая промышленность |
77,1 |
88,9 |
15,2 |
|
Обрабатывающие производства |
34,5 |
58,2 |
68,6 |
|
Обеспечение электроэнергией, газом и паром, кондиционирование воздуха |
53,7 |
67,5 |
25,7 |
|
Водоснабжение, водоотведение, сбор и утилизация отходов, ликвидация загрязнений |
20,9 |
48,0 |
129,4 |
|
Строительство |
13,2 |
25,0 |
89,8 |
|
Торговля |
12,8 |
24,0 |
88,2 |
|
Гостиницы и общественное питание |
6,8 |
19,6 |
187,6 |
|
Информация и связь |
41,0 |
73,3 |
78,8 |
|
Финансы и страхование |
58,7 |
61,9 |
5,5 |
|
Операции с недвижимостью |
19,5 |
37,2 |
90,8 |
|
Профессиональная, научная и техническая деятельность |
42,9 |
59,2 |
38,0 |
|
Образование |
12,4 |
9,4 |
-24,5 |
|
Здравоохранение |
19,5 |
22,0 |
12,8 |
|
Культура, спорт, досуг и развлечения |
11,0 |
11,5 |
4,4 |
|
В целом по экономике |
23,7 |
35,5 |
49,6 |
Примечание: Данные представлены с учётом последней переписи населения, 2024 г. без новых регионов.
Источник: рассчитано по данным Росстата (база ЕМИСС).
качественных позиций снизилось бы куда больше (на 27%). Перемены в сфере культуры и спорта, основная часть которой так же, как образование, относится к бюджетной сфере, носили в целом аналогичный характер. Только после «всплеска» в 2018 г. число «хороших» позиций снижалось более плавно и в 2024 г. вернулось к уровню 2017 года. В здравоохранении ситуация сначала развивалась по тому же сценарию (после резкого скачка числа высокопроизводительных рабочих мест в 2018 г. до 34,8% началось их сокращение), однако коронавирусная пандемия все в корне изменила. В 2020 г. благодаря резко выросшему объёму финансирования системы здравоохранения и «ковид-ных выплат» число «хороших» в зарплатном отношении рабочих позиций подскочило до 43,4%. Но уже в последующие годы их число стало неуклонно снижаться и к 2025 г.
сократилось вдвое. Эти тенденции характерны для всей социальной сферы, в которой система оплаты труда была подвергнута поэтапному реформированию 7.
Реформирование системы оплаты труда в государственных (муниципальных) учреждениях неблагоприятным образом сказалось на качестве занятости в этом секторе рынка труда. Последствия «совершенствования» системы оплаты труда и практику внедрения эффективного контракта специалисты подвергают серьёзной и обоснованной критике [9; 10]. Возникновение новых и обострение старых проблем схожи в образовании, здравоохранении, учреждениях академической науки и культуры, что говорит о том, что непродуманные преобразования «сверху» затормозили развитие кадрового потенциала этого приоритетного сегмента экономики.
Разница между отраслями по количеству качественных рабочих мест в 2017 г. составляла 7 раз: 77,7% в добыче полезных ископаемых и 11,1% в области культуры и спорта. К началу 2023 г. разница не только не сократилась, а, напротив, увеличилась до 7,5 раз, а к 2025 г. межотраслевой разрыв достиг 9,5 раз. Неравенство усиливалось, с одной стороны, ростом числа «хороших» в зарплатном отношении рабочих позиций в промышленном секторе, с другой стороны — тормозился прогресс в таких социальных отраслях, как образование и культура. Согласно работам отечественных исследователей, дефицит рабочих мест с достойной оплатой труда подпитывал и подпитывает немалый слой «работающих бедных», несмотря на то что доля высококвалифицированного труда в них, как, например, в образовании и здравоохранении, очень высокая. Российская модель оплаты труда отличается высоким уровнем дифференциации, а её основными факторами выступают недоплата квалифицированной рабочей силе, «сверхгибкая» политика оплаты труда, сведение к минимуму социальных фондов, неиспользование положенных по закону выплат и льгот, отсутствие профсоюзов или невыполнение ими своих функций по защите работников в области оплаты труда [11]. Особенность отечественной модели оплаты труда в том, что образовательноквалификационные факторы, играющие ведущую роль в западных моделях, напротив, имеют меньшее значение, а более значимы межотраслевые и региональные различия [12].
Таким образом, если в одних секторах экономики, прежде всего, в отраслях социальной сферы, предпосылки для прогрессивных сдвигов в качестве занятости не были созданы, то в других, они, напротив, сложились. Так, в обрабатывающих производствах, обновление которых на современной технологической базе трактует- ся как ключевой фактор перехода к неоиндустриализации, в 2017 г. только немногим более трети рабочих мест считались высокопроизводительными. В 2023 г. их число увеличилось до половины общего числа, а к 2025 г. значительно перевалило за половину (58,2%). По мнению специалистов, санкции запустили внутренние механизмы развития производственного сектора. Кризисные условия, вызванные постпанде-мийными и санкционными ограничениями, оказались более сильным мотиватором развития отечественного производственного сектора, нежели рыночные институты, ориентирующие национального производителя на интеграцию в мировую экономику [13].
Если взглянуть на распределение качественных рабочих мест в обрабатывающих производствах, представленное на рис. 3, то можно увидеть, что прогрессивные сдвиги шли во всех подотраслях. К значительным положительным результатам можно отнести снижение к началу 2025 г. межотраслевого разрыва по числу высокопроизводительных рабочих мест до 4,6 раз (который в 2017 г. составлял 12,5 раз) за счёт позитивных сдвигов во всех отраслях, в том числе наиболее отстающих. Сменился лидер: на смену нефтепереработке пришла фармацевтика. Из рис. 3 также видно, что интенсивность динамики в 2017–2024 гг. по отдельным промышленным комплексам различалась. Сильно продвинулись фармацевтика и машиностроение, войдя в состав наиболее благополучных отраслей, в которых качественные рабочие места составляют свыше 2/3. Это объясняется настоятельной необходимостью ликвидировать кадровые дефициты и привлечь дополнительную рабочую силу для расширения производства продукции в связи с эпидемиологическими и геополитическими причинами. Однако в значительной массе обрабатывающих производств второго эшелона (пищевая, лёгкая промышленность, лесопромышленный комплекс и другие), несмотря на значительные положительные подвижки за последние годы, по-прежнему доминируют рабочие места низкого качества.
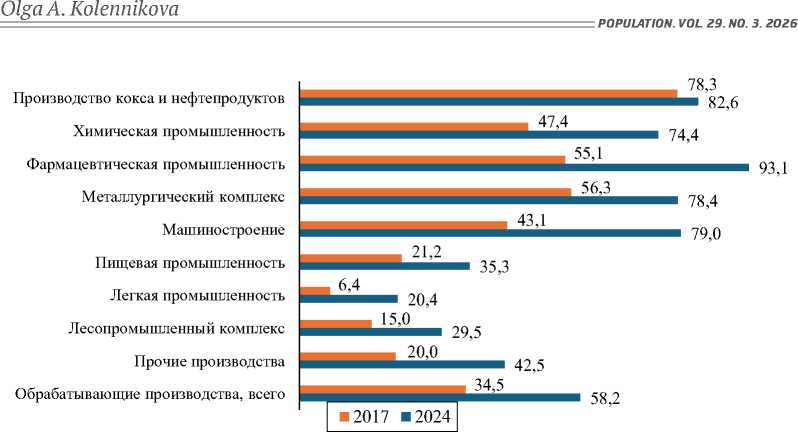
Рис. 3. Количество высокопроизводительных рабочих мест в РФ в 2017–2024 гг., % в соответствующих подотраслях обрабатывающей промышленности
Fig. 3. The number of high-performance jobs in the Russian Federation in 2017– 2024, % in the relevant sub-sectors of the manufacturing industry
Примечание: данные представлены с учётом последней переписи населения без учёта новых регионов.
Источник: рассчитано по данным Росстата (база ЕМИСС).
Поскольку высокопроизводительные рабочие места оцениваются Росстатом по зарплатным характеристикам, столь быстрые и масштабные сдвиги отражают прежде всего увеличение оплаты труда. Это подтверждают результаты обследования производственного сектора Центробанком России 8: в 2023–2024 гг. производственные компании реализовывали мероприятия, направленные на повышение производительности труда: 67% модернизировали и обновляли оборудование (в большей мере модернизировали, чем обновляли), 42% совершенствовали бизнес-процессы, 39% занимались повышением квалификации или переподготовкой персонала, 35% автоматизацией, 28% внедряли новые технологические решения и другие меры, однако подстройка промышленных предприятий к новым условиям на рынке труда происходила преимущественно за счёт роста зарплат, который опережал рост производительности труда. По данным обследования, росли и расходы на соцпакет, но в меньшей мере, чем заработные платы; нематериальные стимулы, как и раньше, шире применялись в производствах с неблагоприятными условиями труда, которые работодатели компенсировали не только заработными платами.
Разные по характеру и интенсивности внутриотраслевые сдвиги изменили общую картину на рынке труда. В 2017 г. благополучные виды деятельности, для которых качественные рабочие места были типичны, — добыча полезных ископаемых, электроэнергетика и сфера обеспечения газом и теплом, финансы и страхование, а также нефтепереработка, фармацевтика и металлургия –по общему числу занятых составляли лишь 8% рынка труда, к 2025 г. за счёт количественного роста числа данных отраслей их вес вырос до 20%. Это свидетель- ствует о позитивных тенденциях расширения пространства качественной занятости и привлекательных для трудоустройства рабочих мест, но устойчивый характер они приобретут, если будут подкрепляться адекватным повышением технологического уровня производств и в целом производительности труда.
* * *
По расчётам Института народнохозяйственного прогнозирования РАН на 2019– 2035 гг., основными драйверами роста количества работников должны стать наряду с реципиентами научно-технологических достижений (отраслями обрабатывающей промышленности, а также строительством) отрасли экономики знаний (здравоохранение, образование, наука и другие), а в торговле, напротив, число занятых должно сокращаться [14]. Однако анализ прироста качественных рабочих мест показал, что такие отрасли как образование, здравоохранение и культура все больше отстают от по- ступательного движения обрабатывающих производств, тем самым усиливая дифференциацию рабочих мест, структурную рассогласованность экономической системы в целом и её многоуровневый характер.
В социальных отраслях негативные проявления не только не преодолены, но и продолжают ухудшать позиции работников. В целях обеспечения роста доходов занятых в бюджетном секторе экономики с 2027 г. вводятся новые системы оплаты труда государственных и муниципальных организаций 9. Таким образом, решение проблемы зарплатного отставания социальной сферы ожидается в рамках реализации целей, указанных в стратегических документах развития Российской Федерации до 2030 г. и на перспективу до 2036 года. В какой мере очередная модернизация систем заработной платы в отраслях экономики знаний окажется результативной, покажет время.
