
Специфика и особенности анализа данных в финтех-индустрии
Журнал: Петербургский экономический журнал @gukit-journal
Рубрика: Региональная и отраслевая экономика
Статья в выпуске: 3 (53), 2026 года.
Бесплатный доступ
В статье проанализированы основные тенденции в финтех-индустрии и влияние этих тенденций на аналитику данных. Выделены основные категории данных, которые активно используют финтех-компании, включающие транзакционные, клиентские, биржевые и поведенческие. Раскрыта сущность и особенности каждого вида данных. Отмечено, что для процесса аналитики возникает необходимость интеграции данных разных бизнес-юнитов, платформ и партнеров экосистемы. Сделан вывод о необходимости выстраивания сквозного аналитического процесса для отслеживания действий и предпочтений клиентов. В дополнение к этому к аналитической работе предъявляются различные требования как со стороны регуляторов, так и пользователей данной аналитики. Авторами по результатам исследования определено, что основными направлениями, требующими значительного внимания в процессе работы с данными в сфере финтех, являются следующие типовые операции: выявление мошенничества, управление кредитными рисками, персонализация услуг и улучшение клиентского опыта. Обоснована актуальность построения и внедрения OLAP-кубов, адаптированных под отраслевые требования. В статье раскрыты основные типы данных на предприятиях сферы финтех, особенности их обработки и применения. Транзакционные данные требуют высокой частоты обновлений в реальном времени для мониторинга рисков, с другой стороны, клиентские данные нуждаются в многомерной обработке для персонализации предложений клиентам, биржевые данные требуют работы с большими массивами: временными рядами и потоковыми данными – для инвестиционных и сложных управленческих решений; поведенческие данные все чаще обрабатываются с применением машинного обучения для улучшения клиентского опыта и прогнозирования клиентских потоков.
Короткий адрес: https://sciup.org/140316650
IDS: 140316650 | УДК: 336:005 | DOI: 10.32603/2307-5368-2026-3-116-127
The specificity and the features of data analysis in the fintech industry
The article analyzes the main trends in the fintech industry and the impact of these trends on data analytics. The main categories of data that are actively used by fintech companies are highlighted, including transactional, client, exchange, and behavioral. The essence and features of each type of data are revealed. It is noted that the analytics process requires the integration of data from different business units, platforms, and ecosystem partners. It is concluded that it is necessary to build an end-to-end analytical process to track the actions and preferences of its customers. In addition, analytical work is subject to various requirements, both from regulators and from users of this analytics. Based on the results of the study, the authors determined that the main areas requiring significant attention in the process of working with data in the financial sector are the following typical operations: fraud detection, credit risk management, personalization of services and optimization of customer experience. The authors also substantiate the relevance of building and implementing OLAP cubes adapted to industry requirements. The paper reveals the main types of data at fintech enterprises, their features, processing and application features. Transactional data requires a high frequency of real-time updates to monitor risks, client data, on the other hand, needs multidimensional processing to personalize customer offers, exchange data requires working with large amounts of data: time series and streaming data for investment and complex management decisions, and behavioral data is increasingly being processed using-using machine learning to improve the customer experience and predict customer flows.
Текст научной статьи Специфика и особенности анализа данных в финтех-индустрии
Введение, цель
Современная финансовая индустрия испытывает рост объемов и разнообразия данных: транзакционные потоки, клиентские профили, рыночные котировки, поведенческие сигналы и телеметрия сервисов генерируются в режиме реального времени и формируют сложную многомерную предметную среду. Параллельно с ростом объемов данных усиливается значение аналитики как фактора конкурентоспособности: оперативный сбор, агрегация и интерпретация информации позволяют финансовым организациям повышать качество принятия решений, оптимизировать управление рисками, выявлять мошенничество и персонализировать сервисы. В таких условиях традиционные подходы к хранению и анализу данных нередко оказываются недостаточно эффективными для многомерного, интерактивного анализа, требующего быстрых агрегированных срезов по разным измерениям и уровням детализации.
Финтех-индустрия на сегодняшний день включает в себя традиционные финансовые и банковские услуги в совокупности с передовыми сквозными и IT-технологиями. Такой симбиоз позволяет увеличить скорость обслуживания, сделать доступность ряда услуг круглосуточной, уменьшить необходимость физического присутствия как сотрудника, так и клиента, снизить необходимость бумажного документооборота, а также стоимость обслуживания и транзакций.
Анализ данных в финансовой сфере включает описательные, диагностические, предиктивные и предписывающие методы, различающиеся уровнем сложности моделей и глубиной использования данных [1]. В финтех-среде особое значение приобретают предиктивные и предписывающие подходы, применяемые для оценки рисков, прогнозирования поведения клиентов и противодействия мошенничеству [1]. Эволюция аналитических систем характеризуется переходом от традиционных BI-подходов, ориентированных на ретроспективную отчетность, к Data Science и ML-моделям, поддерживающим прогно-
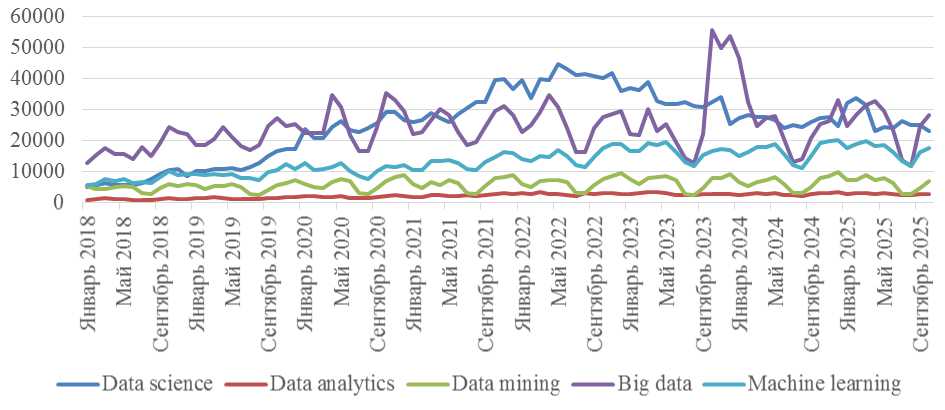
Динамика популярности терминов «Data Science» (синий) и «Machine Learning» (голубой), по данным Яндекс Вордстат
Dynamics of popularity of the terms «Data Science» (blue) and «Machine Learning» (Blue) according to Yandex Wordstat
Источник: составлено авторами по (дата обращения: 20.02.2025).
Source: сompiled by the authors on (accessed: 20.02.2025).
зирование и оптимизацию решений [2; 3]. Рост интереса к данным направлениям подтверждается динамикой поисковых запросов, представленной на рисунке. Эти тенденции иллюстрируют переход от пассивного анализа данных к проактивной аналитике и предсказаниям [4–6].
В литературе отмечается, что современная аналитика реализуется с использованием языков программирования, BI-систем, ML-платформ и распределенных вычислительных решений, формирующих единую аналитическую экосистему [7–9]. Big Data в финтехе характеризуется большими объемами, высокой скоростью поступления и разнофор-матностью данных, что требует применения соответствующих инфраструктур хранения и обработки [10]. Использование больших данных позволяет компаниям развивать модели персонализации, управления рисками и выявления мошенничества, однако одновременно повышает требования к качеству данных, вычислительным ресурсам и информационной безопасности [10–12].
Среди рассмотренных научных работ выделяется тот факт, что аналитика больших данных содержит в себе ряд сложностей для предприятий сферы финтех. Проблемой выступают как сложности с подготовкой информации – объединением, согласованием данных из различных источников, так и необходимость обеспечения конфиденциальности обрабатываемых данных. Также сложности могут возникнуть при работе с техническими и инфраструктурными затратами на обработку больших массивов информации, которые служат основой работы для многих сотрудников и клиентов. Авторы научных обзоров подчеркивают: актуальные решения включают в себя использование потоковых вычислений, что ускоряет процесс работы с данными, а также интеграции ИИ для автоматического извлечения новой информации из данных [10]. Можно сделать вывод, что работа с Big Data в современных условиях требует от компаний наличия современных, производительных инструментов, глубоких методов аналитики и моделей глубокого обучения для получения новой информации из уже имеющихся и обработанных данных.
Это прежде всего обеспечивает компаниям на финансовом рынке новые возможности для анализа рисков, привлечения и удержания клиентов, повышения конкурентоспособности и уровня принятия решений, но одновременно налагает высокие требования к построению бизнес-архитектуры предприятия и управлению данными.
Методы исследования
Для исследования особенностей аналитики данных в финтех-индустрии использован комплексный подход, включающий как теоретические, так и эмпирические методы. Основными методами исследования являются анализ и синтез, сравнительный анализ, компонентный анализ.
Метод анализа применен для изучения существующих теоретических моделей и подходов в области обработки и анализа данных, используемых в финтех-секторе. Синтез позволил объединить различные методологии для выявления общих тенденций и проблем, характерных для финтех-компаний.
Сравнительный подход использован для оценки различных типов данных (транзакционных, клиентских, биржевых и поведенческих) и их роли в процессе принятия решений в финтех-компаниях. Оценка включала сравнительный анализ их особенностей, применения и обработки в реальном времени.
Для выявления специфики каждого типа данных и особенностей их обработки использован компонентный анализ, который позволил выделить основные параметры обработки.
Результаты и дискуссия
Рассмотрим основные отраслевые особенности финтех-компаний и то, как они влияют на аналитику данных.
Финтех-организации используют новые цифровые каналы (мобильные приложения, веб-сервисы, API-интеграции) и технологические платформы (облачные решения, микросервисы, Big Data, искусственный интеллект). Это означает, что источники данных становятся более разнообразными и динамичными: транзакции выполняются 24/7, происходит сбор логов, событий, поведенческих показателей пользователей. Например, в исследовании [13] и других отмечается, что в российских регионах финтех-экосистема характеризуется высокой долей цифровой инфраструктуры и спроса, что усиливает давление на аналитические платформы по скорости обработки и интеграции данных.
Такая технологичность предъявляет повышенные требования к аналитике:
– необходимость обработки в реальном времени, что требует постоянной потоковой аналитики (RealTime Analytics) и соответствующей архитектуры;
– интеграция структурированных и неструктурированных данных (логи, поведение пользователей, данные устройств);
– масштабируемость и гибкость – финтех-компании растут и масштабируются, поэтому аналитика должна поддерживать быстрое увеличение объемов данных.
Рост объемов данных в финтех-индустрии напрямую связан с быстрым распространением безналичных платежей и цифровых финансовых сервисов. В соответствие с ежегодным отчетом Центрального банка РФ очевиден рост доли безналичных платежей [14; 15].
В современном мире каждый перевод, онлайн-покупка или оплата через мобильное приложение порождает новые транзакционные и поведенческие данные, которые фиксируются и анализируются в режиме реального времени. Соответственно, с ростом доли безналичных платежей в экономике страны от компаний требуется внедрение более продвинутых и современных систем хранения и обработки информации, использования технологий машинного обучения и искусственного интеллекта в совокупности с традиционными методами анализа данных для извлечения ценной информации из данных.
Стоит отметить, что многие финтех-компа-нии развиваются не как автономные банки, а как участники определенных экосистем: такие компании могут интегрироваться с банками, различными платформами, платежными системами для повышения своей конкурентоспособности. По данным исследователей, на российском рынке заметна следующая тенденция: крупные банки и технологические компании (например, телеком и IT-сфера) все чаще действуют совместно или принимают гибридный формат, например с участием государства.
Для аналитики, в свою очередь, это означает необходимость интеграции данных из разных бизнес-юнитов, платформ и партнеров экосистемы. Вместе с этим актуальным становится управление сквозными метриками – набором метрик, которые отслеживают более одного целевого действия клиента в рамках взаимодействия с компаний и которые выходят за рамки традиционного банковского продукта (например: покупка + сервис + подписка + партнерские сервисы). Таким образом, современная аналитика отслеживает не только клиентские взаимодействия с конкретным продуктом или услугой, а целую цепочку действий, которую клиент совершает уже вне банка, но в его экосистеме.
Согласно исследованиям, финтех-компании чаще начинают как стартапы или инициативы внутри банков в режиме «цифровой дочерней компании». Согласно работе «Determinants of FinTech performance: case of Russia», финтех-компании с определенным статусом (например, члены Сколково) показывают лучшие показатели роста и доходности [16].
Это также накладывает некоторые требования на аналитический процесс:
– требуется быстрый запуск и быстрое проведение числа итераций аналитических моделей, следовательно, аналитика должна быть гибкой, с возможностью быстрой настройки или корректировки подхода;
– стоит учитывать необходимость мониторинга новых метрик, экспериментальных показателей, которых не было ранее, так как традиционные KPI и системы метрик могут не отражать новые бизнес-модели и источники информации;
– аналитика должна помогать принимать управленческие решения в условиях быстро меняющегося рынка, поэтому аналитический процесс должен обеспечивать быструю обратную связь и простую интерпретируемость.
В настоящее время финтех-компании оперируют в среде, где государственное регулирование финансовых услуг, общие требования к безопасности данных и персональных данных, а также борьба с мошенничеством становятся основными требованиями. В России крупные банки и финтех-платформы сталкиваются с необходимостью соответствовать требованиям Банка России, законам о цифровых финансовых активах и финансовых технологиях. Например, в [13] отмечается, что слабость финтех-экосистемы в регионах частично опре- деляется недостатком нормативной поддержки и инфраструктуры.
С точки зрения аналитики это значит следующее:
– данные должны обрабатываться с соблюдением требований безопасности и отрасли;
– отчетность и трекинг-контроль становятся неотъемлемой частью аналитической платформы;
– метрики прозрачности, объяснимости моделей (explainable AI) и использование технологий, поддерживающих аудит (audit trail), приобретают критическое значение.
Российский финтех-рынок, по данным исследования [17], показывает меньшую долю венчурного финансирования, по сравнению с Германией, тем не менее финтех-компании быстро адаптируются и видоизменяют бизнес-модели.
Для аналитики это порождает следующие условия:
– она должна поддерживать динамические сценарии («что если», чувствительность к бизнес-модели);
– данные и модели должны быть легко масштабируемыми и адаптируемыми, т. е. аналитика не может быть жестко встроена в одну бизнес-модель;
– аналитика конкурентного окружения (benchmarking, тенденции рынка) становится необходимой частью решений.
Аналитика данных в сфере финансовых технологий опирается на разнообразные типы данных, и их природа определяет методы обработки и архитектуры аналитических систем. Основные категории данных, которые активно используют финтех-компании, включают транзакционные, клиентские, биржевые и поведенческие.
Транзакционные данные фиксируют финансовые операции пользователя: переводы, платежи, снятие или зачисление средств, операции по картам и счетам. Они формируют основу большинства финтех-сервисов, так как отображают финансовую активность клиентов в режиме реального времени.
Особенности транзакционных данных:
– высокая частота обновления: многие операции происходят онлайн и мгновенно;
– структурированность: стандартные поля (дата, время, сумма, контрагент, тип операции) удобны для агрегации и анализа;
– необходимость анализа в реальном времени: критично для мониторинга мошенничества и управления рисками.
Исследования показывают, что внедрение потоковой обработки транзакций позволяет снижать задержки выявления мошеннических операций до 30–40 % [18].
Клиентские данные охватывают широкий спектр информации о пользователях финансовых сервисов: демографические характеристики (возраст, пол, место проживания), уровень дохода, семейное положение, профессиональную деятельность, а также сведения о взаимодействии с продуктами и каналами обслуживания.
Особенности клиентских данных:
– поступление из разных источников (анкеты, базы ИС, социальные сети и др.) и, соответственно, необходимость их обработки и приведения в сопоставимый вид;
– неполнота данных и быстрое устаревание, что требует их постоянной актуализации;
– ограничения на использование персональных данных и законодательные требования к их сбору и хранению [11].
К биржевым данным относятся биржевые индексы и котировки, объемы торгов. Эти данные используются для анализа рынка и прогнозирования будущих изменений.
Среди особенностей биржевых данных следует отметить:
– динамичность и непрерывное изменение;
– значительный объем данных, в том числе ретроспективных;
– разные формы их измерения: от жестких количественных значений, например значения котировок, до качественных (аналитические обзоры, прогнозы и пр.).
Поведенческие данные характеризуют взаимодействие пользователей с информационными системами и цифровыми сервисами, например, время, проведенное на сайте, количество просмотров страниц, количество уникальных посетителей, информация о том, откуда приходят посетители на сервис, и другие показатели.
Анализ такого поведения становится важен, так как он помогает компаниям повышать удобство клиентских приложений, а вместе с ним и эффективность обслуживания.
Были выделены следующие особенности поведенческих данных:
– большие объемы и детализация: пользователи создают большое количество информации в системах финтех-компании при совершении ежедневных процедур, поэтому объем данных растет очень быстро и требует правильного подхода к организации работы с ними;
– неоднородность структуры: поведенческие данные часто бывают неструктурированными, для их анализа требуется предварительная обработка: очистка, группировка и преобразование в удобный формат;
– комплексное применение: в сочетании с рассмотренными транзакционными и клиентскими данными поведенческая информация дополняет профиль клиентов, позволяя предлагать каждому индивидуальные продукты или условия, снижая вероятность их ухода.
Современные финтех-компании активно используют поведенческие данные для ряда целей, а именно: для улучшения пользовательского опыта (например, разные предложения для разных групп клиентов), оптимизации маркетинговых стратегий и выделения сильных сторон своих продуктов. В свою очередь применение методов машинного обучения позволяет выявлять скрытые закономерности и прогнозировать изменения в поведении пользователей [19]. Сравнительная характеристика рассмотренных типов данных приведена в табл. 1.
В аналитике финтех-среды эти типы данных обычно не обрабатываются отдельно – напротив, требуется комплексный подход: строятся интегрированные данные, включающие транзакции + клиентский профиль + поведение + (при необходимости) биржевые данные.
Таким образом, анализ данных в финтех-компаниях основывается на разнообразной палитре типов данных, каждый из которых обладает своими особенностями и требованиями к обработке. Аналитическая платформа должна уметь объединять эти типы, обеспечивать ско-
Табл. 1. Типы данных в финтех-среде: применение и особенности обработки
Tab. 1. Data types in the fintech environment: Application and processing features
|
Тип данных |
Пример полей |
Основное применение |
Особенности обработки |
|
Транзакционные |
Дата/время, сумма, контрагент, тип операции |
Мониторинг рисков, отчетность, аналитика бизнеса |
Высокая частота, структурированность, Real-Time |
|
Клиентские |
Возраст, доход, сегмент, частота взаимодействия |
Сегментирование, CLV, персонализация |
Многомерность, приватность, объединение источников |
|
Биржевые |
Котировка, объем, время, индикатор ликвидности |
Алготрейдинг, инвестиционные решения |
Временные ряды, потоковые данные, гибридные методы |
|
Поведенческие |
Событие приложения, длительность сессии, устройство |
UX-оптимизация, прогноз притока/оттока клиентов, персонализация |
Большой объем, неструктурированные данные, ML |
Источник: составлено авторами.
Source: compiled by the authors.
рость, гибкость и соответствие регуляторным требованиям.
Мошенничество в финтехе становится крайне актуально: сейчас много новостей о клиентах, которые утром обнаруживают чужие списания. Для компаний это прямые финансовые потери и риск утраты доверия. Аналитика мошенничества в финтехе основана на оценке транзакций в реальном времени с использованием поведенческих, транзакционных и технических признаков. Это позволяет оперативно выявлять аномалии и снижать финансовые потери. Другой процесс в финтехе – кредитование, которое в современной цифровой среде становится прогнозированием. Так, аналитика кредитных рисков использует транзакционные, клиентские и макроэкономические данные для прогнозирования вероятности дефолта и корректировки условий кредитования.
Персонализация открывает новые возможности для развития: клиент получает нужные ему услуги на основании данных при взаимодействии с компанией. Для этого используется различная информация – набор персональных данных, поведение в приложении, системы опросов, история транзакций и обращений в поддержку. На их основе формируются сегменты и рекомендации. Это проверяется через A/B-тесты и другие эксперименты, чтобы убедиться, что персонализированные предложения действительно повышают отклик, вовлеченность, доход и иные клиентские метрики [20–22].
Отдельно стоить отметить процесс работы с клиентским опытом – это постоянная деятельность компании, направленная на то, чтобы пользователь не испытывал сложностей при взаимодействиях с ней, начиная от физических отделений, заканчивая виртуальным ассистентом. Аналитика здесь выступает инструментом для нахождения тех мест, где клиент испытывает сложности. На ее основе приоритезируют изменения, оптимизируя клиентский путь, убирая проблемные места и проверяя эффект от данных изменений. Комбинируя данные о транзакциях и поведении своих клиентов, компании получают возможность заранее предсказывать риск ухода клиента и предлагать удерживающие меры: персональные скидки, консультации или специальные тарифы.
Для эффективной аналитики в финтех-индустрии важна не только работа с различными типами данных, но и способность быстро и точно обрабатывать огромные объемы информации из различных источников в реальном времени. Для решения данной задачи целесообразно использовать OLAP-кубы, которые могут быть встроены в существующий IT-ландшафт компании, позволяя быстро обработать данные, сделать аналитические срезы для решения различных задач.
В качестве объекта для оценки экономической эффективности использования OLAP-кубов был выбран типичный крупный представитель сферы финтеха. Затраты на внедрение кубов включают расходы на проектирование архитектуры, разработку процессов интеграций, настройку хранилища и тестирование.
Табл. 2. Расчет затрат на разработку и внедрение OLAP-кубов
Tab. 2. Calculation of costs for the development and implementation of OLAP cubes
|
Статья затрат |
Состав и расчет |
Сумма (млн руб.) |
|
ФОТ проектной команды |
Архитектор данных (1 чел. – 400 тыс. руб./мес.) Дата-инженер (2 чел. – 300 тыс. руб./мес.) DevOps-инженер (250 тыс. руб./мес.) Аналитик данных (2 чел. – 250 тыс. руб./мес.) Менеджер проекта (1 чел. – 300 тыс. руб./мес.) |
12,3 |
|
Страховые взносы |
30 % от ФОТ |
3,69 |
|
ИТ-инфраструктура |
Использование серверов, облачных мощностей и ПО на период разработки |
2,5 |
|
Накладные расходы |
70 % от ФОТ |
8,61 |
|
Итого капитальные затраты |
Сумма вышеприведенных затрат |
27,1 |
Источник: составлено авторами.
Source: compiled by the authors.
Предполагается разработка силами внутренней команды продолжительностью 6 месяцев, расчетные затраты на разработку приведены в табл. 2.
После внедрения системы требуются регулярные затраты на ее поддержку и обслуживание. В табл. 3 приведены затраты на эксплуатацию системы за год.
Экономический эффект от внедрения OLAP-кубов формируется за счет экономии рабочего времени и снижения финансовых потерь. Внедрение методики позволяет бизнес-подразделениям самостоятельно формировать отчеты, снижая нагрузку на IT-отдел. Например, если до внедрения 20 аналитиков тратили по 40 часов в месяц на подготовку отчетов, то после внедрения время сократилось до 10 часов в месяц. При средней стоимости часа работы аналитика 1500 руб. годовая экономия составит: 20 чел. × 30 часов × 1500 руб. × × 12 мес. = 10,8 млн руб./год. Также оперативный многомерный анализ позволяет быстрее выявлять и блокировать подозрительные транзакции. Для масштабов крупной финтех-организации предотвращение мошеннических операций даже на сумму в 5 млн руб. в месяц дает существенный годовой эффект: 5 млн руб. × 12 мес. = 60 млн руб./год.
Итоговая годовая экономия от внедрения = = 10,8 млн + 60 млн = 70,8 млн руб./год.
На основе полученных данных можно рассчитать примерные показатели инвестиционной привлекательности проекта за первый год эксплуатации.
Разница между годовой экономией и годовыми операционными затратами:
Табл. 3. Расчет затрат на сопровождение системы
Tab. 3. Calculation of system maintenance costs
|
Статья затрат |
Состав и расчет |
Сумма (млн руб.) |
|
ФОТ команды поддержки |
Администратор БД (1 чел. – 250 тыс. руб./мес.); аналитик поддержки (1 чел. – 200 тыс. руб./мес.) |
5,4 |
|
Страховые взносы |
30 % от ФОТ поддержки |
1,62 |
|
Серверные мощности |
Аренда вычислительных ресурсов в год |
4 |
|
Накладные расходы |
70 % от ФОТ поддержки |
3,78 |
|
Итого операционные затраты |
Сумма вышеприведенных затрат |
14,8 |
Источник: составлено авторами.
Source: compiled by the authors.
CF = 70,8 млн – 14,8 млн = 56 млн руб.
Срок окупаемости в таком случае составит:
pp _ 27,1 млн _ o,48 ( около g мес. ) .
56 млн
Коэффициент рентабельности инвестиций ( ROI ) – отношение чистой прибыли проекта к инвестированным средствам за первый год:
ROI _ 56 млн - 27,1 млн log % _ Ю6,64 %.
27,1 млн
Расчеты показывают, что внедрение разработанной методики построения OLAP-кубов в крупной финтех-компании, например в одном из подразделений, является экономически высокоэффективным. При основных затратах в 27,1 млн руб. проект окупается за 6 месяцев эксплуатации. Основным драйвером окупаемости выступает предотвращение финансовых потерь благодаря более качественному и быстрому многомерному анализу данных, а также оптимизация трудозатрат аналитических подразделений. Высокий показатель ROI, равный 106,64 %, подтверждает целесообразность масштабирования данной технологии.
Заключение
В статье проанализирована специфика работы с данными в сфере финтеха, выделе- ны особенности ее аналитики, определены основные категории данных, исследованы их особенности, сформулированы требования к работе с ними.
Основными направлениями в этой сфере, которым компаниям нужно уделять основное внимание в аналитической работе, являются выявление мошенничества, управление кредитными рисками, персонализация услуг и улучшение клиентского опыта.
Когда транзакционная информация, профиль пользователя и его поведение объединены в единую аналитику, то решения становятся более точными, а взаимодействие с клиентом – более качественным, персональным и экономически эффективным.
OLAP-подход (онлайн-аналитическая обработка) и соответствующие технологии многомерного моделирования при работе с данными выступают инструментом, который позволяет работать с большими объемами данных, проводить качественную аналитику и быстро получать ключевую информацию. Для финтех-предприятий разработка формализованных методик построения и внедрения OLAP-кубов становится важной задачей как исследовательского, так и прикладного характера.
