
Становление и развитие страхования в сельском хозяйстве: опыт Волгоградской области
Журнал: Региональная экономика. Юг России @re-volsu
Рубрика: Условия, ресурсы, факторы и механизмы развития Юга России
Статья в выпуске: 2 т.14, 2026 года.
Бесплатный доступ
Сельскохозяйственное страхование с государственной поддержкой является ключевым инструментом управления рисками, обеспечивающим финансовую устойчивость и защиту интересов сельскохозяйственных товаропроизводителей в условиях неопределенности аграрного производства. В статье представлены результаты исследования эволюции рассматриваемого инструмента, дана периодизация его становления, выявлены проблемные точки и проанализированы тренды, определившие современное состояние данного рынка. Отдельное внимание уделено ключевым законодательным реформам. Реформа 2017 г., включившая субсидии на страхование в «единую субсидию» для отрасли, привела к резкому сокращению сельскохозяйственного страхования из-за перераспределения средств регионами. Последующие правовые изменения стабилизировали ситуацию за счет гибких условий и новых механизмов выплат. Анализ динамики развития сельскохозяйственного страхования в Волгоградской области свидетельствует о существенном повышении уровня вовлеченности сельскохозяйственных товаропроизводителей и расширении доступности страховых продуктов, что является следствием последовательных модификаций нормативно-правовой базы и государственной поддержки. Увеличение масштабов страховой деятельности было детерминировано комплексом факторов, ключевыми среди которых являются климатические и макроэкономические риски. Позитивная динамика ключевых финансовых показателей страховых портфелей свидетельствует о качественной трансформации и устойчивом развитии рынка. Также исследована динамика страхования сельскохозяйственных животных в Волгоградской области за 2020–2024 гг., отмечен рост числа участников программы и доли застрахованного поголовья, превысившей 40 % к 2024 г., несмотря на спад в условиях макроэкономической нестабильности 2022 года. Выявлен существенный потенциал для развития страхования животных, поскольку около 60 % поголовья остаются незастрахованными, что определяет актуальность дальнейшего расширения программы.
Короткий адрес: https://sciup.org/149151835
IDS: 149151835 | УДК: 368.54 | DOI: 10.15688/re.volsu.2026.2.19
Formation and Development of Agricultural Insurance: Experience of Volgograd Region
Agricultural insurance with government support is a key tool for the risks management that ensures financial stability and protects the interests of agricultural producers in the face of uncertainty in agricultural production. The article presents the results of a study of the evolution of the instrument in question, provides stages of its formation, identifies problematic points, and analyzes trends that have determined the current state of this market. It places special emphasis on key legislative reforms. The 2017 reform, which included insurance subsidies in a “single subsidy” for the industry, led to a sharp reduction in agricultural insurance due to the redistribution of funds by the regions. Subsequent legal changes have stabilized the situation through flexible terms and new payment mechanisms. An analysis of the dynamics of agricultural insurance development in the Volgograd region indicates a significant increase in the level of involvement of agricultural producers and increased availability of insurance products, which is a consequence of consistent modifications of the regulatory framework and government support. A set of factors, primarily climatic and macroeconomic risks, determined the increase in the scale of insurance activity. The positive dynamics of key financial indicators of insurance portfolios witnesses a qualitative transformation and sustainable development of the market. The dynamics of farm animal insurance in the Volgograd region for 2020–2024 were also studied, and an increase in the number of program participants and the share of insured livestock was noted, exceeding 40% by 2024, despite the recession in the context of macroeconomic instability in 2022. Significant potential for the development of animal insurance has been identified, as about 60% of the livestock remain uninsured, which determines the relevance of further expansion of the program.
Текст научной статьи Становление и развитие страхования в сельском хозяйстве: опыт Волгоградской области
DOI:
Современное сельское хозяйство России традиционно является стратегической отраслью и гарантом продовольственной безопасности. Актуальность вопросов сельскохозяйственного страхования с государственной поддержкой в настоящее время трудно переоценить на фоне растущих вызовов. Пандемия коронавируса усугубила положение, вызвав спад деловой активности и рост социальной напряженности на селе. Традиционным риском для отрасли остаются природно-климатические изменения, а также распространение опасных болезней сельскохозяйственных животных. Изменение климата проявляется в увеличении частоты и масштабов опасных гидрометеорологических явлений, таких как засухи, заморозки, паводки и град. Эти риски напрямую угрожают экономической устойчивости деятельности сельскохозяйственных товаропроизводителей.
Если до 2023 г. детерминирующим фактором выступала засуха, то в течение последних двух лет происходит стремительное увеличение доли рисков, ассоциированных с зимним периодом, ключевым из которых являются заморозки. По некоторым данным, непосредственно заморозкам может быть отведено порядка 50 % от общего объема убытков. При этом суммарный вклад всей группы «зимних» рисков в структуру убыточности оценивается уже в 70 % [Рекордный год ... , 2025].
Необходимость развития государственной поддержки страхования сельского хозяйства обусловлена, с одной стороны, растущей потреб- ностью сельскохозяйственных товаропроизводителей в компенсации страховых затрат, а с другой – требованием органов власти к повышению эффективности и контролируемости бюджетных расходов. Вопрос дальнейшего совершенствования законодательной базы и методологического обеспечения по-прежнему остается объектом исследовательского внимания.
Цель данной статьи состоит в исследовании современного состояния развития сельскохозяйственного страхования, осуществляемого с государственной поддержкой для определения возможностей расширения его масштабов и повышения доступности.
Эволюция сельскохозяйственного страхования, осуществляемого с государственной поддержкой в России: ключевые аспекты
В 1990–1992 гг. страхование в сельском хозяйстве стало добровольным, государственные субсидии практически были отменены, страховые компании резко увеличили тарифы на 40–80 %, что привело к массовому отказу сельскохозяйственных товаропроизводителей от данного инструмента и затормозило его развитие [Шкарупа, 2012].
В 1993–1994 гг. была возобновлена система государственной поддержки страхования с объявленным уровнем субсидий в 50 % от страховой премии. Однако на практике выделенные средства федерального бюджета не обеспечивали заявленного уровня софинансирования [Тимофеева, 2005]. В 1995–1997 гг. органы государ- ственной власти содействовали созданию специализированных страховых компаний, но данная инициатива нивелировалась по причине дефицита бюджета и отсутствия интереса со стороны самого сельскохозяйственного сектора [Богачев, 2021].
Принятым в 1997 г. законом «О государственном регулировании агропромышленного производства» была введена модель софинанси-рования страхования урожая: половина страховой премии компенсировалась государством, вторая половина оплачивалась непосредственно сельскохозяйственным товаропроизводителем [Федеральный закон РФ № 100-ФЗ, 1997]. Дополнительным стимулом стало отнесение этих затрат на себестоимость продукции [Богачев, 2021].
Следующим шагом в совершенствовании данного инструмента стало принятие Постановления Правительства РФ № 758 от 1 ноября 2001 г. «О государственной поддержке страхования в сфере агропромышленного производства» [Постановление Правительства РФ № 758-ФЗ, 2001]. Этим документом были введены четкие правила государственной поддержки страхования, определены порядок страхования сельскохозяйственными товаропроизводителями, перечислены основные риски, способы оценки урожая, сроки договоров и механизмы формирования страховых резервов [Шкарупа, 2012].
Важным этапом в развитии институциональной базы сельскохозяйственного страхования стало создание в 2003 г. Федерального агентства по государственной поддержке страхования в сфере агропромышленного производства. Агентство выполняло координирующую и методическую функцию, предоставляя необходимые консультации. С 2004 г. был введен измененный механизм уплаты страховых взносов. В его рамках страхователь первоначально вносил полную сумму взноса, после чего ему возмещалась половина (50 %) уплаченной суммы за счет средств бюджета. Компенсация производилась на основании представленных в установленном порядке документов.
Дальнейшее развитие эта мера получила в принятом Федеральном законе «О развитии сельского хозяйства» 2006 г., который прямо закрепил право на субсидию не менее 50 % от уплаченной страховой премии [Федеральный закон РФ № 264-ФЗ, 2006]. Финансирование распределялось между бюджетами: 40 % поступлений обеспечивалось за счет средств федерального бюджета, а 10 % – за счет средств регионального бюджета. Однако на практике у большинства субъектов РФ отсутствовала возможность в предоставлении данных средств. Такое перераспределение привело к увеличению фискальной нагрузки на самих сельскохозяйственных товаропроизводителей, нивелируя бюджетную поддержку [Шкарупа, 2012].
В 2007 г. в рамках модернизации институциональной базы сельскохозяйственного страхования был создан Национальный союз агростраховщиков (далее – НСА). Его создание стало своевременным ответом страхового сообщества на новые вызовы: вступление в силу Федерального закона «О развитии сельского хозяйства». НСА выступил интегрирующим институтом, консолидировавшим на федеральном и региональном уровнях ведущих операторов страхового рынка, заинтересованных в формировании прозрачной и эффективной системы сельскохозяйственного страхования с государственной поддержкой [Официальный сайт Союза ... , 2025].
Развитие сельскохозяйственного страхования в России определялось рядом стратегических правовых актов. Начало было положено Программой развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия на 2008–2012 гг., в рамках которой меры по управлению рисками впервые были выделены отдельным направлением государственной поддержки отрасли [Постановление Правительства РФ № 446-ФЗ, 2007].
Новый этап развития сельскохозяйственного страхования ознаменовала «Концепция совершенствования сельскохозяйственного страхования с государственной поддержкой на период до 2020 г.», которая определила основные векторы развития данного инструмента [Концепция совершенствования ... , 2025]. Отметим, что положения данной Концепции в течение ее реализации подвергались актуализации и корректировкам [Шкарупа, 2012].
Бюджетное субсидирование 50 % стоимости страховой премии, установленное законодательством, выступило в качестве меры государственной поддержки, направленной на минимизацию затрат сельскохозяйственных товаропроизводителей и повышение экономической устойчивости отрасли. Очередные модификации сельскохозяйственного страхования с государственной поддержкой, произошедшие в 2016 г., ввели новшества – обязательное членство страховых организаций в НСА в качестве условия участия в программах субсидирования.
Несмотря на жесткость установленных НСА нормативных требований, данная мера привела к значительной консолидации страхового рынка отрасли. Эмпирические данные свидетельствуют, что НСА способствовало росту финансовой устойчивости и эффективности сельскохозяйственного страхования, обеспечив сбор страховых премий на сумму 8,5 млрд рублей [Образцова, Агибалов, 2019]. Реформа государственной поддержки АПК 2017 г., выразившаяся в замене 54 отдельных субсидий на «единую субсидию» по семи направлениям и передаче регионам прав ее распределения, напрямую отразилась на рынке страхования, изменив его доступность для сельскохозяйственных товаропроизводителей.
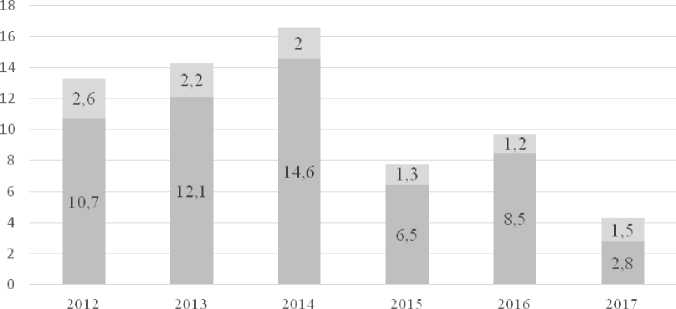
С этого года средства на сельскохозяйственное страхование стали частью единой субсидии, что привело к снижению доступности страхования, поскольку регионы, решая в первую очередь производственные задачи, стали распределять средства единой субсидии по остаточному принципу. В результате масштабы льготного сельскохозяйственного страхования резко сократились. Сбор страховых премий упал в три раза, составив всего 2,8 млрд руб., что сделало 2017 г. критическим для отрасли (рис. 1).
Введение «единой субсидии» дестабилизировало сложившуюся систему сельскохозяйственного страхования, что подняло вопрос о целесообразности возвращения к системе целевого (направленного) субсидирования. Принятие Федерального закона № 563-ФЗ «О внесении изменений в Федеральный закон “О государственной поддержке в сфере сельскохозяйственного страхования”» внесло значительные изменения в данный инструмент (см. рис. 2) [Федеральный закон РФ № 563-ФЗ, 2018].
В результате принятия данного закона сельскохозяйственное страхование было усовершенствовано: условия поддержки стали более гибкими, что стимулировало интерес к нему со стороны сельскохозяйственных товаропроизводителей и страховых организаций (см. рис. 3).
В 2020 г. сельскохозяйственное страхование вновь претерпело изменения: государственная поддержка в виде возмещения части страховой премии была интегрирована в единую компенсирующую субсидию.
Начиная с 2022 г. в результате внесения поправок в Федеральный закон № 260-ФЗ в инструмент сельскохозяйственного страхования был интегрирован новый механизм, направленный на повышение его эффективности и устойчивости. В соответствии с данными изменениями, компенсация ущерба от потери урожая вследствие чрезвычайных ситуаций осуществлялась посредством страховой выплаты, размер которой рассчитывался на единицу площади (гектар) погибших посевов и соответствовал величине понесенных прямых материальных затрат [Федеральный закон № 260-ФЗ ... , 2011].
Ключевой особенностью стала заложенная в нем регуляторная гибкость. Она предоставляла регионам право законодательной инициативы по разработке и внедрению региональных страховых программ в рамках установленной субсидируемой системы, не требуя для их реализации внесения изменений в федеральное законодательство [Официальный сайт Союза ... , 2025].
■ с государственен поддержкой ■ без государственной поддержки
Рис. 1. Динамика развития рынка сельскохозяйственного страхования в России в 2012–2017 гг., млрд руб.
Примечание. Составлено по: [Образцова, Агибалов, 2019].
С 2023 г. были скорректированы механизмы предоставления субсидий с целью стимулирования сельскохозяйственного страхования. Основная новация заключалась в применении понижающего коэффициента к объему поддержки, направляемой на производство и реализацию зерна, в отношении хозяйствующих субъектов, не обеспечивших страховую защиту своих посевов. При этом был сохранен повышающий коэффициент при расчете ряда других форм поддержки:
погектарные субсидии и компенсация затрат на закладку многолетних насаждений [Официальный сайт Союза ... , 2025].
Основным нововведением, действующим с 1 сентября 2025 г., является модификация параметров «мультирискового» страхования урожая. В рамках данной программы законодательством сохранено право определения величины безусловной франшизы, но установлен новый верхний предел для ее значения. Если ранее действовал ди- расширение перечня страховых событий (добавлены сильный ливень, сильный и/или продолжительный дождь, раннее появление или установление снежного покрова, промерзание верхнего слоя почвы)
закрепление на законодательном уровне возможность применения результатов космического мониторинга для доказательства наступления страхового случая и проведения экспертизы с целью расчета величины ущерба введена возможность страховать посевы в пределах одного субъекта РФ и у различных страховщиков при страховании сельскохозяйственных животных страховщик обязан покрывать ущерб гибели всего поголовья забитых животных в зоне отчуждения отменен порог гибели урожая и посадок многолетних насаждений ------------ отменен порог гибели урожая и посадок многолетних насаждений, после которого осуществляется страховое возмещение (ранее был установлен на уровне 20 и 30 % соответственно)
установление безусловной франшизы на уровне от 10 до 50 % от страховой суммы (ранее 0–
30 %)
-
> <
установление лимита по страховой сумме по договору агрострахования: она не должна быть менее 70 % страховой стоимости объекта сельхозстрахования (ранее 80 %)
-
>----------------------------------------------------------------------------------------------------------------------------<
появление возможности страховать отдельные риски в отношении одного и того же объекта страхования (ранее в страховое покрытие включались все указанные в законе риски)
Рис. 2. Ключевые нововведения сельскохозяйственного страхования с 2019 г.
(в связи с принятием Федерального закона № 563-ФЗ «О внесении изменений в Федеральный закон “О государственной поддержке в сфере сельскохозяйственного страхования”»)
Примечание. Составлено по: [Федеральный закон РФ № 563-ФЗ, 2018].
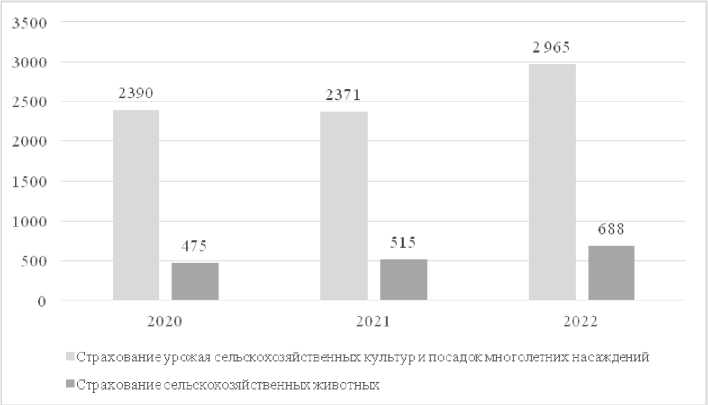
Рис. 3. Динамика количества просубсидированных договоров сельскохозяйственного страхования за 2020–2022 гг., шт.
Примечание. Рисунки 3–11 составлены по: [Официальный сайт Агентства ... , 2025].
апазон выбора франшизы от 10 до 50 % от страховой суммы договора, то после нововведений максимальный разрешенный уровень ограничен 30 %. При этом норма, позволяющая устанавливать страховую сумму в пределах 70–100 % от страховой стоимости планируемого урожая, продолжает действовать [Официальный сайт Союза ... , 2025].
Анализ и оценка сельскохозяйственного страхования на территории Волгоградской области
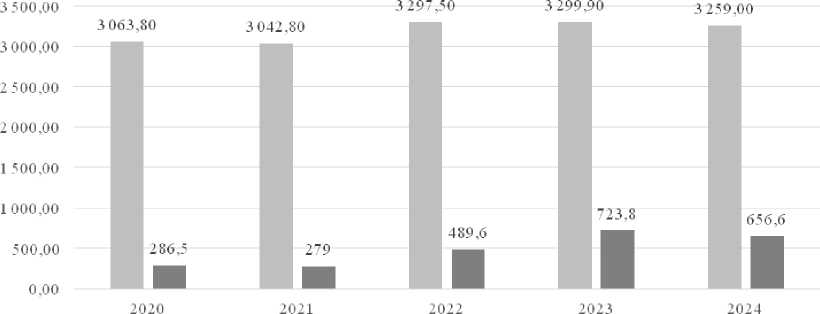
На рисунке 4 представлен размер посевной (посадочной) площади, в том числе по договорам страхования урожая сельскохозяйственных культур и посадок многолетних насаждений на территории Волгоградской области. За указанный период общая посевная (посадочная) площадь увеличилась на 195,2 тыс. га, или прирост составил +6,4 %. Существенные изменения наблюдались в 2022 г., что связано с отраслевыми особенностями в условиях данного года. Так, прирост составил 254,7 тыс. га (или +8,4 %) по сравнению с 2021 годом.
За пятилетний период застрахованная площадь увеличилась в 2,3 раза (на 370,1 тыс. га или +129 %). Рост данного показателя наблюдается в 2022 г.; площадь по сравнению с 2021 г. выросла на 210,6 тыс. га (или +75,5 %). Максимальное увеличение отмечено в 2023 году. В 2024 г. происходит снижение на 67,2 тыс. га (или -9,3 %), что в целом не отменяет общего положительного тренда, поскольку уровень 2024 г. продолжает оставаться почти в 2,5 раза выше, чем в 2020–2021 годах (рис. 5).
Представленные данные позволяют сделать следующие выводы. Так, если в 2020– 2021 гг. страхованию подлежал лишь каждый одиннадцатый гектар, то к 2023–2024 гг. этот
Посевная (посадочная) площадь (бе? учета хозяйств населения) —всего1, тыс. га. ■ Посевная (посадочная) площадь по договорам страхования, тыс. га
Рис. 4. Динамика посевной (посадочной) площади на территории Волгоградской области за 2020–2024 гг., тыс. га
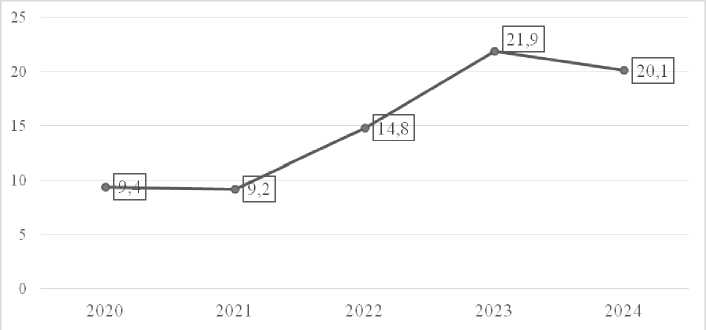
Рис. 5. Доля застрахованной посевной (посадочной) площади на территории Волгоградской области за 2020–2024 гг., % показатель достиг уже одного гектара из пяти. К основным причинам кардинальных изменений отнесем: обострение климатических и экономических рисков, повысившее осознание важности страхования; усиление государственной поддержки в рамках продовольственной политики, а также развитие страховых продуктов, способствовавшее росту доверия сельскохозяйственных товаропроизводителей.
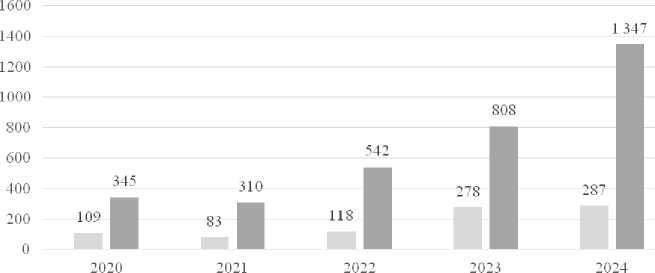
В 2024 г. произошло незначительное снижение как общей (-1,2 %), так и застрахованной (-9,3 %) площади, что в первую очередь связано с корректировкой страховых программ, изменением условий субсидирования, экономической оптимизацией хозяйств в новых условиях и др. На рисунке 6 представлено количество просуб-сидированных договоров страхования урожая сельскохозяйственных культур и посадок многолетних насаждений за период 2020–2024 гг. на территории Волгоградской области и Южного федерального округа.
В разрезе федеральных округов Российской Федерации ЮФО стабильно занимает 3-е место по количеству договоров, при этом в 2022 г. ЮФО отведено 2-е место (рис. 7).
За указанный период наблюдается рост количества просубсидированных договоров на территории региона более чем в 2,5 раза, по ЮФО – в 50 раз. Данная динамика указывает на высокую востребованность рассматриваемого инструмента государственной поддержки и растущий уровень доверия к нему со стороны целевых групп. При этом Волгоградская область стабильно входит в топ регионов по данному показателю за анализируемый период (см. рис. 8). Лидирующие позиции отводятся также Краснодарскому краю и Ростовской области. По количеству сельскохозяйственных товаропроизводителей, охваченных мерами государственной поддержки, Волгоградская область стабильно входит в число десяти ведущих субъектов Российской Федерации. Динамика рейтинга региона за период 2020–
Волгоградская область ■ Южный Федеральный округ
Рис. 6. Динамика количества просубсидированных договоров страхования урожая сельскохозяйственных культур и посадок многолетних насаждений за 2020–2024 гг., шт.
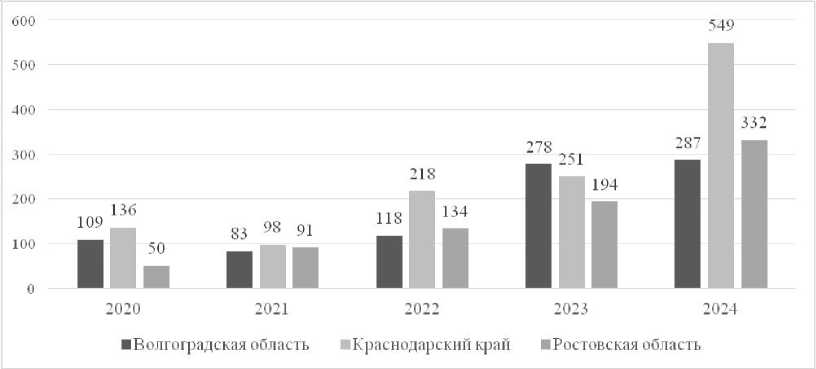
Рис. 7. Динамика количества просубсидированных договоров страхования урожая сельскохозяйственных культур и посадок многолетних насаждений за 2020–2024 гг., шт.
2024 гг. демонстрирует устойчивые позиции: 5-е место в 2020 г., 9-е в 2021 г., 8-е в 2022 г., 4-е в 2023 г. и 8-е в 2024 году. Количество договоров на территории Волгоградской области за 5 лет увеличилось в 5 раз, по ЮФО – в 4 раза.
Рост бюджетного финансирования программ страхования урожая свидетельствует о повышении значимости управления рисками в системе государственной поддержки сельского хозяйства. Средства федерального бюджета выступают основным источником финансового обеспечения исследуемого инструмента (табл. 1).
Соотношение федерального и регионального финансирования остается стабильным, 88 и 12 % соответственно, что указывает на устоявшуюся модель софинансирования в рамках реализуемой программы поддержки.
Общий объем субсидий снизился на 7,2 %, или на 10,2 млн руб. по сравнению с 2020 г., что, вероятно, обусловлено постпандемийной корректировкой бюджетных расходов и возможным снижением числа заявок.
Структура бюджетного финансирования в 2022 г. претерпела существенные изменения в результате реформы государственной поддержки АПК, а именно консолидации мер в единую субсидию. Ключевым нововведением стало перераспределение финансовой нагрузки в пользу федерального бюджета без требования пропорционального софинансирования со стороны регионов.
В 2022 г. наблюдалась значительная диспропорция в динамике бюджетного финансирования: прирост объемов из федерального бюджета составил 64,7 %, что существенно превысило рост финансирования из региональных бюджетов (38,0 %). Данная асимметрия стала результатом адаптации государственной к условиям макроэкономической и геополитической нестабильности, что, в свою очередь, обусловлено: рисками и неопределенностью. Так, резкий рост стал реакцией на усиление рисков и неопределенности, вызванные санкционным давлением, нарушением логистических цепочек, ростом стоимости импортных семян, средств защиты растений и
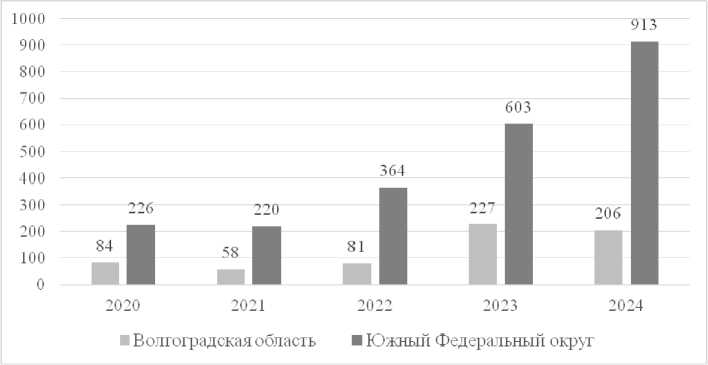
Рис. 8. Динамика количества сельскохозяйственных товаропроизводителей, до которых были доведены субсидии по договорам страхования урожая сельскохозяйственных культур и посадок многолетних насаждений, за 2020–2024 гг., шт.
Таблица 1
Динамика фактически перечисленных субсидий по договорам страхования урожая сельскохозяйственных культур и посадок многолетних насаждений на территории Волгоградской области за 2020–2024 гг., тыс. руб.
|
Год |
За счет средств федерального бюджета, тыс. руб. |
За счет регионального бюджета, тыс. руб. |
Всего, тыс. руб. |
|
2020 |
122 451,80 |
19 934,00 |
142 385,80 |
|
2021 |
113 677,70 |
18 505,70 |
132 183,40 |
|
2022 |
187 295,90 |
25 540,40 |
212 836,30 |
|
2023 |
188 145,40 |
25 656,20 |
213 801,60 |
|
2024 |
166 958,80 |
22 910,70 |
189 869,50 |
Примечание. Таблицы 1–3 составлены по: [Официальный сайт Агентства ... , 2025].
техники; инфляцией и стоимостью страхования: повышение цен на ключевые ресурсы (горючесмазочные материалы, запчасти, удобрения) привело к росту себестоимости сельскохозяйственной продукции и, как следствие, увеличению страховой суммы; для сохранения прежнего уровня государственной поддержки сельскохозяйственных товаропроизводителей потребовалось выделение дополнительных субсидий; политикой им-портозамещения: увеличение объемов государственной поддержки стало частью стратегии по гарантированию продовольственной безопасности и стимулированию отечественных производителей к наращиванию производства в условиях кризиса.
По сравнению со значением 2023 г. наблюдается снижение на 11,2 % (или на 23,93 млн руб.). Среди возможных причин выделим оптимизацию бюджетных расходов, корректировку условий субсидирования, достижение насыщения рынка застрахованных площадей. Данные рисунка 9
отражают динамику основных финансовых параметров просубсидированных договоров.
Динамика ключевых показателей рынка субсидированного сельскохозяйственного страхования (соотношение темпов роста страхового покрытия и страховых премий) указывает на повышение его доступности и качественное развитие. Изменения в правилах субсидирования 2021 г. создали условия для дальнейшего роста рынка (табл. 2).
Показатель уплаченной премии практически всегда равен начисленной, что говорит об эффективном механизме взаимодействия между страховщиками, государством и сельскохозяйственными товаропроизводителями. После резкого роста в 2021–2023 гг. данные за 2024 г. свидетельствуют о стабилизации рынка страхования урожая. Поэтому основной стратегической целью становится обеспечение устойчивости и стабильности системы, что подразумевает не только дальнейшее увеличение объемов, но
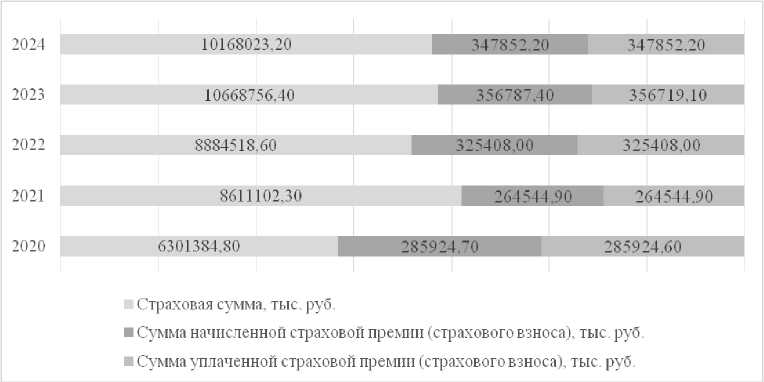
Рис. 9. Динамика основных финансовых параметров просубсидированных договоров страхования урожая сельскохозяйственных культур и посадок многолетних насаждений Волгоградской области за 2020–2024 гг., тыс. руб.
Таблица 2
Информация о выплатах страхового возмещения (урегулированные убытки) по договорам страхования урожая сельскохозяйственных культур и посадок многолетних насаждений с государственной поддержкой
По итогам 2024 г. Волгоградская область заняла лидирующую позицию (1-е место) в рейтинге субъектов РФ по объему страхового возмещения. Так, выплаты в регионе в 2024 г. составили 740,6 млн руб., что в 66 раз больше, чем в 2023 г. (рост на 6 512 %), что позволило отнести Волгоградскую область к числу наиболее уязвимых к климатическим отклонениям регионов.
Такой экстремальный рост свидетельствует о катастрофическом неурожае на значительной части застрахованных площадей, вероятно, вызванном экстремальной засухой, характерной для данной территории. На рисунке 10 представлена информация о договорах страхования сельскохозяйственных животных, просубсидирован-ных на территории Волгоградской области за 2020–2024 годы.
Количество сельскохозяйственных товаропроизводителей, до которых доведены субсидии, увеличилось за указанный период в 4,25 раза. Так, наблюдается стабильный рост доли застрахованных животных от общего поголовья в регионе, за исключением 2022 года. К 2024 г. эта доля превы- сила 40 %, что является определяющим результатом для сельскохозяйственного страхования животных. Снижение в 2022 г. (как по абсолютному числу застрахованных голов, так и по доле) связано с макроэкономической неопределенностью и переориентацией финансовых ресурсов сельскохозяйственных товаропроизводителей в условиях внешних вызовов. Впоследствии инструмент был скорректирован и уже в 2022–2024 гг. произошло увеличение данных показателей. Рост числа участников свидетельствует о повышении уровня осведомленности сельскохозяйственных товаропроизводителей о рисках падежа животных вследствие природно-климатических аномалий, также об эффективности проводимых информационно-мотивационных мероприятий.
Несмотря на положительную динамику, почти 60 % поголовья продолжают оставаться незастрахованными, что в свою очередь предопределяет актуальность и потенциал для дальнейшего развития данного инструмента поддержки. На рисунке 11 отражена динамика основных финансовых параметров просубсидированных договоров страхования животных на территории Волгоградской области.
Страховая сумма выросла более чем в 4 раза за 5 лет, что свидетельствует о резком увеличении портфеля рисков или переходе на страхование иных объектов. Также наблюдается рост страховой премии, но темпы ее роста более чем
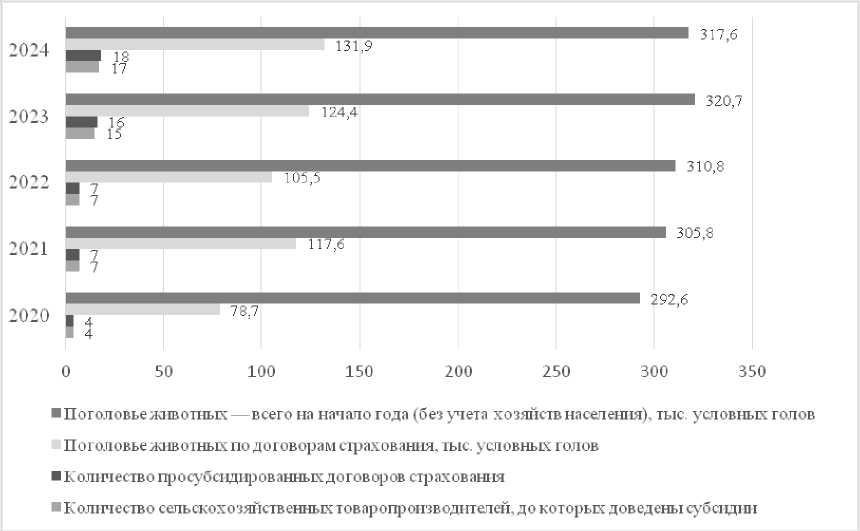
Рис. 10. Сводная информация о договорах страхования сельскохозяйственных животных, просубсидированных на территории Волгоградской области, за 2020–2024 годы
в 2 раза ниже, чем у страховой суммы. Это говорит о качественном изменении портфеля или тарифной политики.
Рост бюджетного финансирования программ страхования сельскохозяйственных животных также свидетельствует о повышении значимости управления рисками в системе государственной поддержки отрасли. За рассматриваемый период объемы финансирования из федерального бюджета увеличились в 2,3 раза (табл. 3) .
Доля софинансирования мероприятий из регионального бюджета варьируется в пределах 10– 14 % от общего объема финансирования. Представленные данные свидетельствуют о потенциале для дальнейшего развития этого инструмента поддержки отрасли, что важно для снижения рисков в животноводстве Волгоградской области.
Заключение
Таким образом, сельскохозяйственное страхование с государственной поддержкой выступает ключевым элементом финансовой защиты сельскохозяйственных товаропроизводителей, минимизируя убытки от потери урожая и стабилизируя экономическое положение товаропроизводителей в условиях природно-климатической нестабильности.
Сельскохозяйственное страхование урожая на территории Волгоградской области за рассматриваемый период в целом характеризуется относительно устойчивым состоянием. Темпы роста застрахованных площадей многократно превышают темпы роста общей площади. Это указывает на качественные изменения – не только увеличение посевов, а повышение уровня их финансовой защищенности. Доля застрахованных площадей выросла более чем вдвое (с 9 до 20 %). Имеющиеся данные показывают усиление мер государственной поддержки страхования.
Проведенное исследование динамики страховых выплат показало, что период относительной стабильности 2020–2023 гг. сменился в 2024 г. кризисной ситуацией, особенно для Волгоградской области. Этот год показал важность сельскохозяйственного страхования с государственной
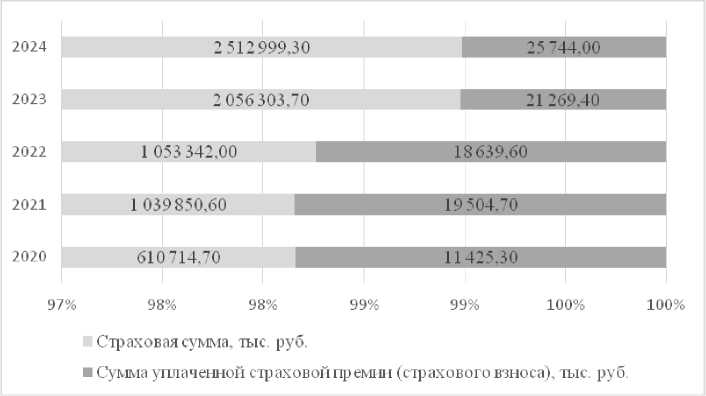
Рис. 11. Динамика основных финансовых параметров просубсидированных договоров страхования животных на территории Волгоградской области за 2020–2024 гг., тыс. руб.
Таблица 3
Динамика фактически перечисленных субсидий по субсидированным договорам страхования сельскохозяйственных животных на территории Волгоградской области за 2020–2024 гг., тыс. руб.
Опыт Волгоградской области в организации страхования сельскохозяйственных животных подтвердил эффективность данного инструмента в повышении финансовой устойчивости отрасли.
Несмотря на рост показателей страхования животных, сохранение значительной доли (около 60 %) незастрахованного поголовья свидетельствует о наличии существенного резерва для расширения применения данного инструмента государственной поддержки.
Рост бюджетного финансирования программ страхования животных позволяет сделать вывод о стабильности и возможностях масштабирования указанного инструмента, что в перспективе может способствовать снижению рисков в региональном животноводстве.
Основными направлениями развития сельскохозяйственного страхования, осуществляемого с государственной поддержкой, являются: диверсификация страховых программ, цифровая трансформация, повышение эффективности и прозрачности процедур оценки и урегулирования убытков, расширение охвата и повышение доступности данного финансового инструмента для сельскохозяйственных товаропроизводителей.
Направления цифровой трансформации и повышения финансовой информированности остаются приоритетными в развитии сельскохозяйственного страхования. В рамках данной стратегии разработано мобильное приложение для проведения обследований посевов, разработан калькулятор расчета страховой премии и выплаты. Перспективным направлением обозначен поэтапный переход на сквозной электронный документооборот с интеграцией в отраслевые государственные информационные системы Министерства сельского хозяйства России (ФГИС «Зерно», ФГИС «Семеноводство»).
Обсуждается возможность предоставления льготных кредитов на сезонные работы, увязанная с обязательным страхованием посевов, планируемая к внедрению с 2027 года. Ключевым аспектом является приоритетная ее реализация в регионах с высокой подверженностью к природным рискам.
В перспективе ставится задача углубленной интеграции сельскохозяйственного страхования и льготного кредитования. Данная взаимосвязь обусловлена тем, что сельскохозяйственное страхование выступает инструментом минимизации кредитных рисков не только для сельскохозяйственного товаропроизводителя, но и финансовых институтов [Официальный сайт Союза ... , 2025].
Требование обязательного страхования сельскохозяйственных рисков в качестве условия предоставления субсидированного кредитования и мер государственной поддержки является мировой практикой, широко применяемой на ведущих аграрных рынках. В России данная практика уже распространена при финансировании капиталоемких проектов в таких секторах, как животноводство и товарная аквакультура.
