
Внешняя торговля России в январе-июле 2026 года
Журнал: Мониторинг экономической ситуации в России @monitoring-esr
Статья в выпуске: 23 (237), 2026 года.
Бесплатный доступ
В январе-июле 2026 г. российский экспорт увеличился до 263,4 млрд долл. (+12,5% к 2025 г.). Рост экспорта обеспечили минеральные продукты, металлы и продукция АПК, тогда как вывоз машин и оборудования сократился. Импорт вырос до 174,2 млрд долл. (+12,0% к 2025 г.) при укреплении реального курса рубля. Китай сохранил позицию крупнейшего торгового партнера России: на него приходилось около 30% российского экспорта и 40% импорта. В январе- августе китайский импорт российской нефти вырос, причем российская доля в импорте достигла 22,8%. Дисконт цены российской нефти к ценам других поставщиков увеличился летом из-за дефицита ближневосточной нефти, но в августе сократился до 5,2%. Поставки из Китая в Россию выросли до 82,0 млрд долл. (+26,7%), однако доля российского рынка в общем китайском экспорте осталась ниже уровня 2024 г., в том числе из-за неполного восстановления поставок автомобилей.
Короткий адрес: https://sciup.org/170213806
IDS: 170213806
Текст научной статьи Внешняя торговля России в январе-июле 2026 года
Кнобель А.Ю., д.э.н., с.н.с. лаборатории международной торговли Института Гайдара;
Фиранчук А.С., к.э.н., с.н.с. лаборатории международной торговли Института Гайдара
В январе-июле 2026 г. российский экспорт увеличился до 263,4 млрд долл. (+12,5% к 2025 г.). Рост экспорта обеспечили минеральные продукты, металлы и продукция АПК, тогда как вывоз машин и оборудования сократился. Импорт вырос до 174,2 млрд долл. (+12,0% к 2025 г.) при укреплении реального курса рубля.
Китай сохранил позицию крупнейшего торгового партнера России: на него приходилось около 30% российского экспорта и 40% импорта. В январе-августе китайский импорт российской нефти вырос, причем российская доля в импорте достигла 22,8%. Дисконт цены российской нефти к ценам других поставщиков увеличился летом из-за дефицита ближневосточной нефти, но в августе сократился до 5,2%. Поставки из Китая в Россию выросли до 82,0 млрд долл. (+26,7%), однако доля российского рынка в общем китайском экспорте осталась ниже уровня 2024 г., в том числе из-за неполного восстановления поставок автомобилей.
Динамика товарооборота России
Экспорт в январе-июле 2026 г. в стоимостном выражении составил 263,4 млрд долл. (+12,5% к аналогичному периоду 2025 г. и +2,2% к 2021 г.) ( табл. 1 ). Ключевым фактором роста стало увеличение поставок минеральных продуктов до 146,9 млрд долл. (+11,4% к 2025 г.). Доля этой группы товаров в экспорте практически не изменилась, составив 55,8% (-0,5 п.п. к 2025 г.).
Второй по величине вклад в прирост экспорта внесли металлы и изделия из них. Стоимостные объемы экспорта этой группы выросли до 48,1 млрд долл. (+21,2% к 2025 г.), однако остаются ниже уровня 2021 г. (-9,6%).
Наиболее высокие темпы роста среди крупных товарных групп показал экспорт продовольственных товаров и сельскохозяйственного сырья : его стоимость достигла 25,7 млрд долл. (+24,9% к 2025 г. и +46,5% к 2021 г.). Однако данные за январь-июль еще не отражают последствий августовского усиления логистических ограничений на вывоз зерна через южные порты. В августе 2026 г. отгрузки зерна сократились в 3,5 раза по сравнению с августом прошлого года1, что указывает на вероятное существенное ухудшение экспорта продукции АПК в последующие месяцы текущего года.
Экспорт продукции химической промышленности увеличился до 20,3 млрд долл. (+6,5% к 2025 г. и +7,0% к 2021 г.). Положительная динамика наблюдалась также по текстилю и обуви (+23,5%) и кожевенному сырью и изделиям (+59,1%), однако доля этих товарных групп в совокупном экспорте остается небольшой.
Исключением из общей положительной динамики стали машины, оборудование, транспортные средства и другие товары , экспорт которых сократился до 14,2 млрд долл. (-5,8% к 2025 г.), что отчасти может быть объяснено значительным укреплением рубля1. Поставки этой товарной группы остаются существенно ниже уровня 2021 г. (-28,1%). Продолжилось сокращение экспорта древесины и целлюлозно-бумажных изделий – до 5,9 млрд долл. (-4,0% к 2025 г. и -36,4% к 2021 г.).
В целом рост экспорта был сосредоточен в трех товарных группах: минеральных продуктах, металлах и продукции АПК, которые обеспечили около 98% его совокупного прироста.
Таблица 1
Товарная структура российского экспорта в январе-июле 2026 г.
|
Укрупненные товарные группы |
м “■о S 3° £ = Z к |
м o-g 5 3° £ х Z К |
м МЭ S 3° £ = Z о; |
го t хр аг с3 £ |
го |§ Р |
^. ГО 1 40 к О 03 гч К Ф |
|
01-24-Продовольственные товары и с/х сырье |
17,5 |
20,6 |
25,7 |
24,9 |
46,5 |
9,7 |
|
25-27-Минеральные продукты |
138,1 |
131,9 |
146,9 |
11,4 |
6,4 |
55,8 |
|
28-40-Продукция химической промышленности |
19,0 |
19,1 |
20,3 |
6,5 |
7,0 |
7,7 |
|
41-43-Кожевенное сырье и изделия |
0,1 |
0,1 |
0,2 |
59,1 |
77,8 |
0,1 |
|
44-49-Древесина и целлюлознобумажные изделия |
9,2 |
6,1 |
5,9 |
-4,0 |
-36,4 |
2,2 |
|
50-67-Текстиль и обувь |
0,9 |
1,7 |
2,1 |
23,5 |
129,8 |
0,8 |
|
71-83-Металлы и изделия из них |
53,2 |
39,7 |
48,1 |
21,2 |
-9,6 |
18,3 |
|
68-70, 84-97-Машины, оборудование, транспортные средства и другие товары |
19,7 |
15,1 |
14,2 |
-5,8 |
-28,1 |
5,4 |
|
Всего |
257,8 |
234,2 |
263,4 |
12,5 |
2,2 |
100 |
Источник: расчеты авторов на основе публичных данных ФТС.
Импорт в январе-июле 2026 г. в стоимостном выражении составил 174,2 млрд долл., увеличившись на 12,0% к аналогичному периоду 2025 г. и на 7,6% к 2021 г. ( табл. 2 ). Рост поставок происходил при значительном укреплении реального курса рубля (на 13,7%).
Основной вклад в прирост импорта внесла крупнейшая товарная группа – машины, оборудование, транспортные средства и другие товары (+14,5% к 2025 г.). Отчасти этот рост связан с эффектом низкой базы: после повышения утилизационного сбора в 2025 г. ввоз автомобилей и строительной техники сократился на 8,7%. При этом стоимость импорта группы остается ниже уровня 2021 г. (-2,0%).
Среди остальных крупных товарных групп наиболее заметно увеличился импорт продукции химической промышленности – до 35,0 млрд долл. (+10,8% к 2025 г. и +19,3% к 2021 г.). Ввоз продовольственных товаров и сельскохозяйственного сырья вырос до 25,7 млрд долл. (+5,1% к 2025 г. и +34,7% к 2021 г.), текстиля и обуви - до 11,9 млрд долл. (+11,5% и +27,0% соответственно).
Наиболее высокие темпы роста показал импорт минеральных продуктов (+71,5% к 2025 г.), однако его объем остается небольшим. Импорт металлов и изделий из них увеличился лишь на 2,0%, оставаясь ниже уровня 2021 г. (-12,4%). Аналогичная динамика относительно 2021 г. характерна для древесины и целлюлозно-бумажных изделий (+ 8,8% к 2025 г. и -11,7% к 2021 г.). Ввоз кожевенного сырья и изделий также увеличился (+20,1%), но доля этой группы в совокупном импорте остается небольшой.
Таблица 2
Товарная структура российского импорта в январе-июле 2026 г.
|
Укрупненные товарные группы |
2 г S а.Д ^ зЗ £ X 2 к |
2 г § з •- о 5-S 5 2° |
2 г § з *- о |
ГС = s |
ГС ° г = s |
1 Ф ох ГО J о О] К ф |
|
01-24-Продовольственные товары и с/х сырье |
19,1 |
24,4 |
25,7 |
5,1 |
34,7 |
14,7 |
|
25-27-Минеральные продукты |
3,1 |
2,3 |
3,9 |
71,5 |
26,3 |
2,2 |
|
28-40-Продукция химической промышленности |
29,3 |
31,6 |
35,0 |
10,8 |
19,3 |
20,1 |
|
41-43-Кожевенное сырье и изделия |
0,7 |
0,6 |
0,8 |
20,1 |
8,9 |
0,4 |
|
44-49-Древесина и целлюлознобумажные изделия |
2,2 |
1,8 |
2,0 |
8,8 |
-11,7 |
1,1 |
|
50-67-Текстиль и обувь |
9,4 |
10,7 |
11,9 |
11,5 |
27,0 |
6,8 |
|
71-83-Металлы и изделия из них |
11,9 |
10,2 |
10,4 |
2,0 |
-12,4 |
6,0 |
|
68-70, 84-97-Машины, оборудование, транспортные средства и другие товары |
86,4 |
73,9 |
84,7 |
14,5 |
-2,0 |
48,6 |
|
Всего |
162,0 |
155,5 |
174,2 |
12,0 |
7,6 |
100 |
Источник: расчеты авторов на основе публичных данных ФТС.
Торговля России с Китаем в январе-августе 2026 г.
Китай сохраняет позицию крупнейшего торгового партнера России. Согласно оценке за 7 месяцев 2026 г., на него приходилось около 30% российского экспорта и 40% импорта.
Дисконт на российскую нефть увеличился в конце 2025 г. ( рис. 1 ). Из-за санкционного давления были сокращены поставки в Индию и часть объемов перенаправлены в Китай. В декабре средняя цена российской нефти в китайском импорте была на 14,0% ниже цены нефти прочих поставщиков. К марту 2026 г. разрыв почти исчез (0,4%), но затем снова вырос. На фоне войны в Персидском заливе возник локальный дефицит ближневосточной нефти в Азии, из-за чего близкие к ней по характеристикам сорта дорожали быстрее российской нефти. В июле разрыв достиг 15,6%, а в августе сократился до 5,2%. Таким образом, рост разрыва средних цен поставляемой нефти в середине 2026 г. скорее был вызван дефицитом ближневосточных сортов, тогда как в предыдущие периоды его причиной становился избыток российской нефти, перенаправляемой с прочих рынков. Отметим, что
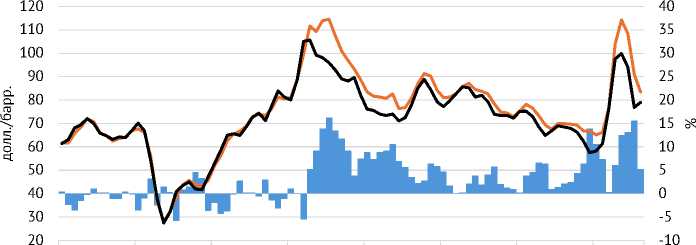
147 10 147 10 1 4 7 10 147 10 147 10 1 4 7 10 147 10 147
2019 2020 2021 2022 2023 2024 2025 2026
мДисконт (%, правая ось)
^^^^^Цена импорта российской нефти (долл./барр.)
^^^^мЦена импорта прочей нефти (долл./барр.)
Рис. 1. Цены и дисконты на российскую нефть, поставляемую в Китай Источник: расчеты авторов по данным Главного управления таможни Китая.
средняя импортная цена российской нефти во все месяцы оставалась выше действовавшего ценового потолка ЕС.
В январе-августе 2026 г. импорт российской сырой нефти Китаем вырос до 77,7 млн т (+18,1% к аналогичному периоду 2025 г.) и 44,7 млрд долл. (+33,1%), что указывает на умеренное влияние ценового фактора (+12,7%). Стоимостная доля России в китайском импорте нефти увеличилась до 22,8% (+5,7 п.п.), а физическая – до 24,2% (+6,7 п.п.)1. Импорт легких дистиллятов сократился до 1,6 млн т (-36,8%) и 1,3 млрд долл. (-15,5%), а стоимостная доля России – до 20,2% (-1,7 п.п.). Импорт тяжелых дистиллятов в физическом выражении также снизился - до 4,7 млн т (-4,2%), но в стоимостном вырос до 2,6 млрд долл. (+9,4%). Доля России в стоимостном выражении в импорте этой продукции достигла 29,1% (+2,6 п.п.).
Импорт сжиженного природного газа ( СПГ ) из России вырос до 6,2 млн т (+35,1%) и 3,3 млрд долл. (+25,9%). Стоимостная доля России в китайском импорте СПГ увеличилась до 9,0% (+2,0 п.п.). Стоимость поставок трубопроводного газа практически не изменилась и составила 6,5 млрд долл. (+0,6%), при этом доля России выросла до 46,5% (+2,0 п.п.).
Импорт российского угля сократился до 49,7 млн т (-5,4%), но в стоимостном выражении увеличился до 5,8 млрд долл. (+16,0%) вследствие роста средней цены. Доля России в китайском импорте угля в физическом выражении снизилась до 25,0% (-2,9 п.п.).
В металлургическом секторе наблюдалась разнонаправленная динамика. Поставки алюминия выросли до 1,6 млн т (+0,6%) и 5,1 млрд долл. (+26,5%). Стоимостная доля России в китайском импорте алюминия увеличилась до 40,3% (+4,1 п.п.). Импорт никеля в физическом выражении сократился до 54,7 тыс. т (-13,5%), тогда как его стоимость выросла до 968 млн долл. (+3,9%), а доля России снизилась до 7,8% (-2,5 п.п.). Импорт Китаем российских ферросплавов сократился до 74 тыс. т (-39,1%) и 110,6 млн долл. (-25,3%). Импорт рафинированной меди снизился до 303 тыс. т (-13,9%), но в стоимостном выражении увеличился до 3,9 млрд долл. (+17,8%). Еще быстрее росли поставки медных концентратов – до 974 тыс. т (+85,6%) и 4,5 млрд долл. (в 2,4 раза). Их стоимость превысила стоимость поставок рафинированной меди.
Импорт российской древесины и изделий из нее сократился до 4,8 млн т (-18,9%) и 1,8 млрд долл. (-10,7%). Доля России уменьшилась до 15,9% (-2,8 п.п.). Поставки продукции химической промышленности выросли до 5,7 млн т (+5,6%) и 3,4 млрд долл. (+6,7%), а доля России практически не изменилась и составила 2,0%.
Поставки из Китая и утилизационный сбор
В январе-августе 2026 г. поставки из Китая в Россию выросли до 82,0 млрд долл. (+26,7% к аналогичному периоду 2025 г.). Китайский экспорт в другие страны также вырос (+19,1%), поэтому доля России увеличилась незначительно – с 2,6 до 2,8% ( рис . 2 ). Она по-прежнему ниже уровня января-августа 2024 г. (3,1%).
Значимую роль в этом отставании сыграло повышение утилизационного сбора, из-за чего на автомобили приходится около половины разницы между долями России в китайском экспорте в 2024 и 2026 гг. Поставки китайских автомобилей сократились в январе-августе 2025 г. на 58,9% (к аналогичному периоду 2024 г.), затем в январе-августе 2026 г. они показали восстановительный рост в 2,2 раза – до 9,7 млрд долл., – но все же остались на 11,4% ниже уровня 2024 г. (11,0 млрд долл.). Поставки остальных машин и оборудования увеличились до 36,8 млрд долл. (+15,3% к 2025 г. и +8,0% к 2024 г.), прочих товаров – до 35,5 млрд долл. (+25,3% и +32,4% соответственно).
о 10
I8
s 6
lyiiiiiiliiiiiii
4,0
3,5
3,0
2,5
2,0 %
1,5
1,0
0,5
0,0
135 7 9 11 1 3 579 11 1 3 5 7 9 11 1 357 9 11 1 3 5 7
2022 2023 2024 2025 2026
^HАвтомобили (8703-8707), млрд долл., левая ось
^H Машины и оборудование, кроме автомобилей, млрд долл., левая ось
■i Прочие товары, млрд долл., левая ось
^^^^^»Доля России в китайском экспорте, %, правая ось
Рис. 2. Поставки китайских товаров в Россию в 2022–2026 гг.
Источник: расчеты авторов по данным Главного управления таможни Китая.
Поставки российских товаров в США
Санкции имени Линдси Грэма предполагают два основных блока: возможное введение запретительных тарифов на российские товары, поставляемые в США, и вторичные санкции в виде тарифов на американский импорт из стран - основных покупателей российских энергоресурсов. Эффект вторичных санкций, вероятно, будет существенно выше, поскольку объем прямых поставок российских товаров на рынок США в настоящее время ограничен.
В январе-июле 2026 г. импорт США из России составил 1,95 млрд долл. (U.S. Census Bureau), что соответствует примерно 0,7% совокупного российского экспорта. Фактически речь идет о двух товарах: удобрениях (1,1 млрд долл.) и обогащенном уране (0,6 млрд долл.). В случае удобрений закрытие рынка США, вероятнее всего, приведет к переориентации поставок на другие направления. Схожая ситуация уже наблюдалась по палладию: после начала антидемпингового и компенсационного расследований в августе 2025 г. поставки в США прекратились, хотя пошлины в итоге введены не были, а выпавшие объемы были в основном перенаправлены на другие рынки.
С ураном ситуация отличается. Ограничения на его импорт из России действуют в США с 2024 г., однако из-за сложности замещения российского урана для американских потребителей предусмотрены значительные исключения до 2028 г.
