
Воздействие геополитических шоков на фондовые рынки: сравнительный анализ на основе моделей VAR, LOCAL PROJECTIONS и EVENT STUDY
Журнал: Петербургский экономический журнал @gukit-journal
Рубрика: Региональная и отраслевая экономика
Статья в выпуске: 3 (53), 2026 года.
Бесплатный доступ
В условиях возрастающей геополитической турбулентности, характеризующейся обострением биполярного соперничества, распространением гибридных угроз и активным применением инструментов экономического принуждения, понимание влияния данных процессов на финансовые рынки приобретает критическую значимость. Целью исследования является сравнительный анализ реакции фондовых рынков России (IMOEX), США (S&P 500), стран ЕС (DAX) и Китая (SSE Composite) на геополитические шоки различной природы и интенсивности. В работе применяется комплексная методология, интегрирующая модель векторной авторегрессии (VAR) для выявления устойчивых взаимосвязей, метод локальных проекций (Local Projections) для гибкой оценки динамических эффектов и Event Study-анализ для измерения краткосрочных реакций на конкретные события. Эмпирическая база включает панельные данные за 2018–2024 гг. с использованием индекса геополитических рисков (GPR) и базы событий GDELT. Результаты демонстрируют дифференцированный характер воздействия, обусловленный геополитическим статусом стран. Российский рынок проявляет выраженную эластичность к шокам, связанным с ужесточением внешнего экономического давления, что отражает его специфическую чувствительность к данному типу риска. Рынки США и ЕС, напротив, демонстрируют свойства активов-убежищ («safe havens»). Китайский рынок занимает промежуточное положение: его реакция на глобальные шоки является нелинейной и опосредованной механизмами государственного регулирования, при этом медиапеременные демонстрируют высокую чувствительность к эскалации напряженности. Полученные данные свидетельствуют о стратификации мировой финансовой системы, где геополитическая турбулентность не нивелирует, а акцентирует структурные различия между группами стран. Научная новизна работы заключается в совместном применении трех эконометрических методов для взаимной верификации краткосрочных и динамических эффектов, а также в концептуальной интерпретации выявленных асимметрий через призму современных геополитических теорий (биполярность, гибридные конфликты, умные санкции).
Короткий адрес: https://sciup.org/140316652
IDS: 140316652 | УДК: 336.76 | DOI: 10.32603/2307-5368-2026-3-141-153
The impact of geopolitical shocks on stock markets: a comparative analysis based on var, local projections and event study models
In an era of increasing geopolitical turbulence, understanding its impact on financial markets is critical. This study aims to conduct a comparative analysis of the responses of the stock markets of Russia, the USA, the EU, and China to geopolitical shocks. The research employs a comprehensive methodology, including Vector Autoregression (VAR), Local Projections, and Event Study analysis on panel data from 2018–2024, utilizing the Geopolitical Risk (GPR) Index. The results reveal a differentiated impact depending on the geopolitical context. The Russian market (IMOEX) shows a pronounced response to shocks associated with intensified external economic pressure, while the US (S&P 500) and EU markets exhibit the properties of safe-haven assets. The Chinese market occupies an intermediate position: its response to global shocks is nonlinear and mediated by state regulation mechanisms, while media variables show high sensitivity to escalating tensions. The findings suggest that the financial system mirrors structural shifts leading to divergences in risk perception across country groupings. The scientific novelty of the work lies in the combined application of three econometric methods to verify both short-term and dynamic effects.
Текст научной статьи Воздействие геополитических шоков на фондовые рынки: сравнительный анализ на основе моделей VAR, LOCAL PROJECTIONS и EVENT STUDY
Введение, цель
Современные финансовые рынки функционируют в условиях беспрецедентной геополитической турбулентности. Санкционные режимы, региональные военные конфликты и торговая напряженность становятся значимыми драйверами, формирующими инвестиционные стратегии и определяющими динамику рыночных индексов. В отличие от традиционных экономических шоков, геополитические риски характеризуются высокой степенью непредсказуемости и оказывают комплексное воздействие на финансовые системы через активность инвесторов, трансмиссии волатильности и переоценки страновых рисков.
В последние годы сформировалось отдельное направление исследований, посвященное количественной оценке взаимосвязи геополитики и финансовых рынков. Ключевой вклад в методологию измерения внесли D. Caldara и M. Iacoviello [1], разработавшие индекс GPR на основе контент-анализа новостей.
Интерпретация его всплесков требует выхода в область теорий международных отношений. Современная геополитическая турбулентность во многом обусловлена формированием новой биполярной динамики между США и Китаем, которая, как отмечает S. Zhao [2], порождает «идеологическую враждебность» и сложный баланс сил, дестабилизирующий глобальную среду. Этот структурный конфликт великих держав все чаще проявляется не в форме традиционных войн, а через «гибридные» методы [3], включающие кибератаки, информационное противоборство и, что особенно релевантно для финансовых рынков, через инструменты целенаправленного экономического принуждения («умные санкции») [4]. Таким образом, GPR служит количественным отражением этой многомерной и затяжной конфронтации. Эмпирические исследования демонстрируют разнонаправленное воздействие геополитических шоков на различные сегменты финансового рынка. Так, D. G. Baur и L. A. Smales [5] выявили хеджирующие свойства драгоценных металлов против геополитических угроз, в то время как фондовые рынки проявляют значительную чувствительность к эскалации напряженности [6]. Особый интерес представляет дифференциация реакции развитых и развивающихся рынков. Исследования H. Habibi и H. Mohammadi [7] подтверждают наличие существенных спилловеров волатильности между западными и ближневосточными рынками в периоды кризисов.
В контексте российского финансового рынка работы A. Peresetsky [8] и более позднее исследование А. Г. Глебовой и А. А. Ковалевой [9] устанавливают значимое влияние политических шоков и санкционного давления на динамику индекса IMOEX. Однако сохраняется дефицит сравнительных исследований, в которых комплексно применялись бы современные эконометрические методы для оценки как мгновенных, так и динамических эффектов воздействия геополитики на рынки разного типа. Отдельного внимания заслуживает изучение альтернативных цифровых каналов трансляции новостей, таких как мессенджеры, влияние которых на волатильность локального рынка продемонстрировано в ряде современных работ [10].
Методы исследования
На первом этапе применяется методология Event Study для оценки краткосрочного воздействия конкретных геополитических событий на доходности индексов. На основе базы GDELT формируется выборка ключевых событий, в рамках 11-дневного окна рассчитываются кумулятивные аномальные доходности (CAR) с проверкой значимости t-тестами, что позволяет изолировать влияние отдельных событий [6; 11; 12].
На втором этапе используется модель векторной авторегрессии (VAR), позволяющая выявить усредненные взаимосвязи между переменными на всем периоде исследования. Анализ импульсных реакций и декомпозиции дисперсии ошибок прогноза (FEVD) дает возможность оценить силу, направление и продолжительность воздействия шоков GPR на фондовые рынки.
На третьем этапе для гибкой и робастной оценки динамических эффектов применяется метод локальных проекций (Local Projections), предложенный Ò. Jordà [13]. В отличие от VAR, данный подход не накладывает жестких ограничений на структуру модели, позволяя напрямую оценить траекторию реакции переменных на шок, что особенно ценно для анализа устойчивости взаимосвязей в условиях структурных сдвигов [14].
Интеграция результатов трех подходов обеспечивает надежное понимание влияния геополитических рисков: от мгновенных реакций до динамических эффектов. Сравнительный анализ проводится с учетом макроэкономических и институциональных особенностей стран. Все расчеты выполнены в программной среде Python с применением специализированных пакетов для эконометрического моделирования.
Результаты и дискуссия
Проведенный анализ реализован в три последовательных этапа, соответствующих заявленной методологии. На первом этапе применена методология Event Study для оценки краткосрочного воздействия кон-
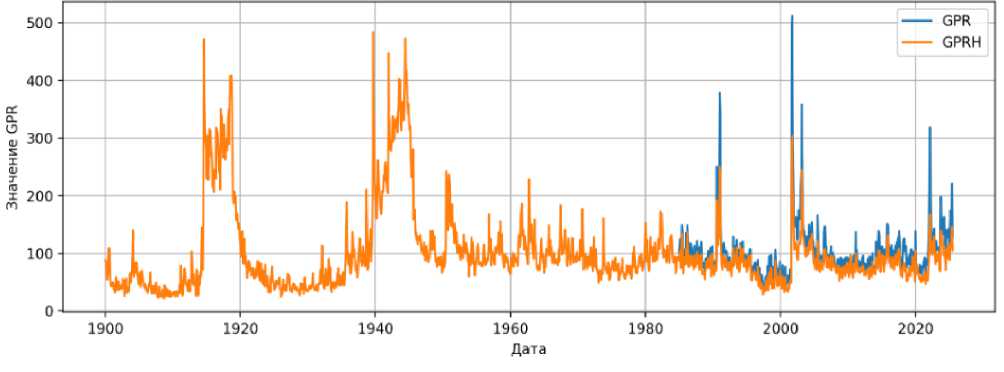
Рис. 1. Динамика базовых переменных. Индекс GPR (временной ряд)
-
Fig. 1. Dynamics of basic variables. GPR Index (time series)
Источник: составлено авторами по материалам
Source: made by the authors based on
кретных геополитических шоков. На втором этапе выполнена оценка стандартной векторной авторегрессии (VAR), позволяющей выявить устойчивые усредненные взаимосвязи между переменными. На третьем этапе для верификации результатов и более детального анализа динамических эффектов использован метод локальных проекций (Local Projections), обеспечивающий робастность выводов [12]. Для визуализации общей динамики исследуемых показателей на рис. 1 представлен временной ряд глобального индекса геополитической неопределенности (GPR и GPRH).
Как видно из рис. 1, для индекса GPR характерна высокая кластеризация волатильности и повторяющаяся структура циклических всплесков, соответствующих периодам международной напряженности. В рамках рассматриваемого периода 2020–2025 гг. отчетливо выделяются несколько фаз интенсификации геополитических рисков, сопровождающихся не только краткосрочными пиками, но и устой-
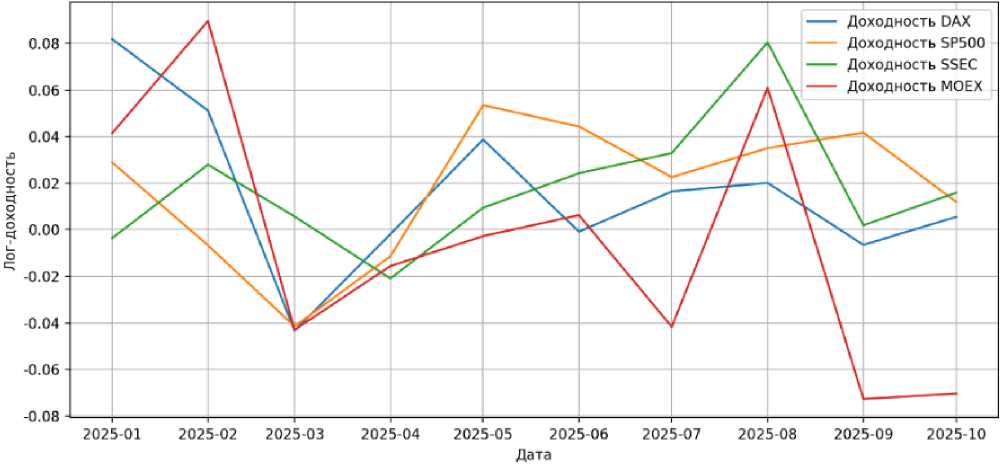
Рис. 2. Месячные лог-доходности индексов
-
Fig. 2. Monthly log returns of indices Источник: составлено авторами по материалам https://www.investing.com/ . Source: made by the authors based on https://www.investing.com/ .
Табл. 1. Ключевые коэффициенты VAR (1) (сокращенная форма) Tab. 1. Key VAR (1) coefficients
|
Уравнение/ Equation |
Переменная/Variable |
Коэффициент/ Ratio |
Интерпретация/ Interpretation |
|
GPR |
L1.GPR |
0.8586 |
Высокая инерционность геополитического риска |
|
DAX_ret |
L1.DAX_ret |
0.5045 |
Существенная автокорреляция доходности европейского рынка |
|
S&P 500_ret |
L1.S&P500_ret |
0.1208 |
Умеренная устойчивость доходности рынка США |
|
MOEX_ret |
L1.Индекс МосБиржи_ret |
–1.173 |
Усиленные коррекционные движения российского рынка |
|
CHN_ret |
L1.mentions_CHN |
2118.53 |
Геополитические шоки усиливают упоминания Китая в СМИ |
|
GPR/S&P 500_ret |
L1.GPR |
0.000076 |
Слабый эффект риска на доходность рынка США |
|
GPRH/GPR |
2.249 |
– |
– |
Источник: составлено авторами по материалам ,
Source: made by the authors based on ,
чивыми повышенными плато значения GPR. Подобный характер динамики, отражающий «новую геополитику страха» [15], согласуется с глобальными событиями последних лет и указывает на повышенную роль политических факторов в формировании ожиданий участников рынка. Сопоставление с динамикой финансовых рынков иллюстрирует рис. 2, на котором отображены месячные логарифмические доходности выбранных фондовых индексов.
Результаты, приведенные в табл. 1, позволяют сделать ряд выводов. Во-первых, геополитический риск обладает сильной временной памятью: значения GPR объясняются собственным лагом почти на 86 %. Эта статистическая инерция является прямым следствием природы современных геополитических конфликтов. В соответствии с концепцией «гибридных войн» [3], напряженность не исчезает после единичного инцидента, а существует в перманентном режиме, перетекая из фазы дипломатической конфронтации в фазу санкционного давления и обратно. Более того, в условиях формирующейся биполярности [2] любое локальное событие (на Тайване, в Восточной Европе) переосмысливается в глобальном контексте противостояния, что продлевает его присутствие в информационном поле и, как следствие, в индексе GPR. Положитель- ный коэффициент при L1.mentions_CHN (2118.53) свидетельствует о том, что эскалация глобальной геополитической напряженности закономерно повышает внимание мировых СМИ к Китаю. Это подтверждает выводы В. А. Кузьмина и А. П. Портанского о том, что в условиях геоэкономической фрагментации Китай становится одним из центров притяжения глобального информационного поля [17]. Данная характеристика соответствует выводам международных исследований [1; 18]. Во-вторых, фондовые индексы демонстрируют устойчивость собственных шоков (особенно DAX). В-третьих, влияние геополитического риска на доходности является чрезвычайно слабым в краткосрочном горизонте, что подчеркивает ограниченность прямого связывания политической напряженности и рыночных движений. Для проверки предпосылок модели авторами был проведен анализ корреляций остатков. Его фрагмент, демонстрирующий высокую мультиколлинеарность между рядом переменных, представлен в табл. 2.
Кроме того, корреляционная матрица остатков (табл. 2) демонстрирует крайне высокую сопряженность новостных индикаторов и переменных GPR, что указывает на серьезную проблему мультиколлинеарности. Данная проблема, характерная для моделей, включающих медиаметрики и индексы на их основе [11; 19], явилась статистическим основанием для перехода к более робастному методу локальных проекций и построения параметрически экономной версии системы. Поэтому для более гибкой оценки динамических реакций был применен метод локальных проекций. Его результаты, иллюстрирующие отклики ключевых переменных на шок индекса GPR, представлены на рис. 3.
Как видно из результатов, шок GPR вызывает заметное и стойкое снижение медиавнимания к США, в то время как реакция упоминаний России оказывается несколько слабее и статистически неопределенной. Это может отражать различную структуру новостных потоков, в которой медиаповестка, связанная с Россией, характеризуется высокой инерционностью [15; 20]. Доходность DAX, согласно локальным проекциям, демонстрирует минимальный отклик и быстро возвращается к исходной траектории, что позволяет говорить об отсутствии устойчивой реакции фондового рынка Германии на шоки GPR. Более компактная спецификация VAR-модели была оценена авторами статьи для проверки ключевых взаимосвязей. Результаты оценки уравнения для индекса GPR представлены в табл. 3.
При рассмотрении регрессионных оценок компактной VAR-модели (табл. 3) можно отметить, что поведение индекса геополитического риска определяется прежде всего его собственной динамикой. Это свидетельствует о фактической экзогенности GPR внутри системы и подчеркивает автономный характер формирования геополитического риска, слабо подверженного влиянию краткосрочных колебаний медийной активности [1]. Коэффициент при L1.mentions_CHN (0.000107) имеет более высокую статистическую значимость
Табл. 2. Корреляция остатков VAR (фрагмент)
Tab. 2. VAR residual correlation (fragment)
|
Переменная/Variable |
GPR |
GPRH |
mentions_USA |
S&P 500_ret |
|
GPR |
1.000 |
0.996 |
–0.999 |
0.999 |
|
GPRH |
0.996 |
1.000 |
–0.998 |
0.990 |
|
mentions_USA |
–0.999 |
–0.998 |
1.000 |
–0.997 |
|
mentions_CHN |
-0.992 |
-0.999 |
0.994 |
-0.983 |
|
S&P 500_ret |
0.999 |
0.990 |
–0.997 |
1.000 |
Источник: составлено авторами по материалам , ,
Source: made by the authors based on , ,
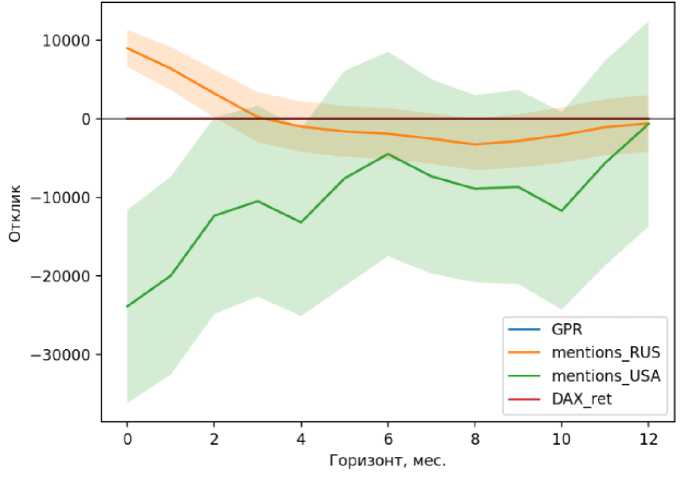
Рис. 3. Локальные проекции: шок по GPR
-
Fig. 3. Local projection: GPR shock
Источник: составлено авторами по материалам , ,
Source: made by the authors based on , ,
Табл. 3. VAR: уравнение GPR
Tab. 3. VAR: the GPR equation
|
Переменная/Variable |
Коэффициент/Ratio |
p-value |
|
Const |
73.445 |
0.005 |
|
L1.GPR |
0.525 |
0.000 |
|
L1.mentions_RUS |
0.000014 |
0.146 |
|
L1.mentions_USA |
–0.000003 |
0.133 |
|
L1.mentions_CHN |
0.000107 |
0.098 |
|
L1.DAX_ret |
–38.768 |
0.604 |
Источник: составлено авторами по материалам , ,
Source: made by the authors based on , ,
(p-value = 0.098), чем аналогичные показатели для США и России. Это может указывать на то, что китайский новостной фон выступает более чувствительным индикатором глобальных геополитических рисков. Однако оценка уравнения для доходности индекса DAX (табл. 4) подтверждает отсутствие значимого влияния рассматриваемых факторов в рамках данной модели.
В уравнении для доходности немецкого фондового индекса (табл. 4) ни один из лагов ключевых переменных не демонстрирует статистически значимого влияния. Это типично для высоковолатильных финансовых временных рядов, где доминируют краткожи-вущие рыночные факторы, не поддающиеся описанию в рамках низкочастотных макро- и информационных индикаторов [19]. Для анализа вклада различных шоков в изменчивость переменных была проведена декомпозиция дисперсии ошибок прогноза (FEVD). Ее результаты визуализированы на рис. 4.
Табл. 4. VAR: уравнение DAX_ret
Tab. 4. VAR: the DAX_ret equation
|
Переменная/Variable |
Коэффициент/ Ratio |
p-value |
|
const |
0.050 |
0.241 |
|
L1.GPR |
0.000101 |
0.637 |
|
L1.mentions_RUS |
отрицательный малый |
0.228 |
|
L1.mentions_USA |
отрицательный малый |
0.200 |
|
L1.DAX_ret |
–0.118 |
0.339 |
Источник: составлено авторами по материалам , ,
Source: made by the authors based on , ,
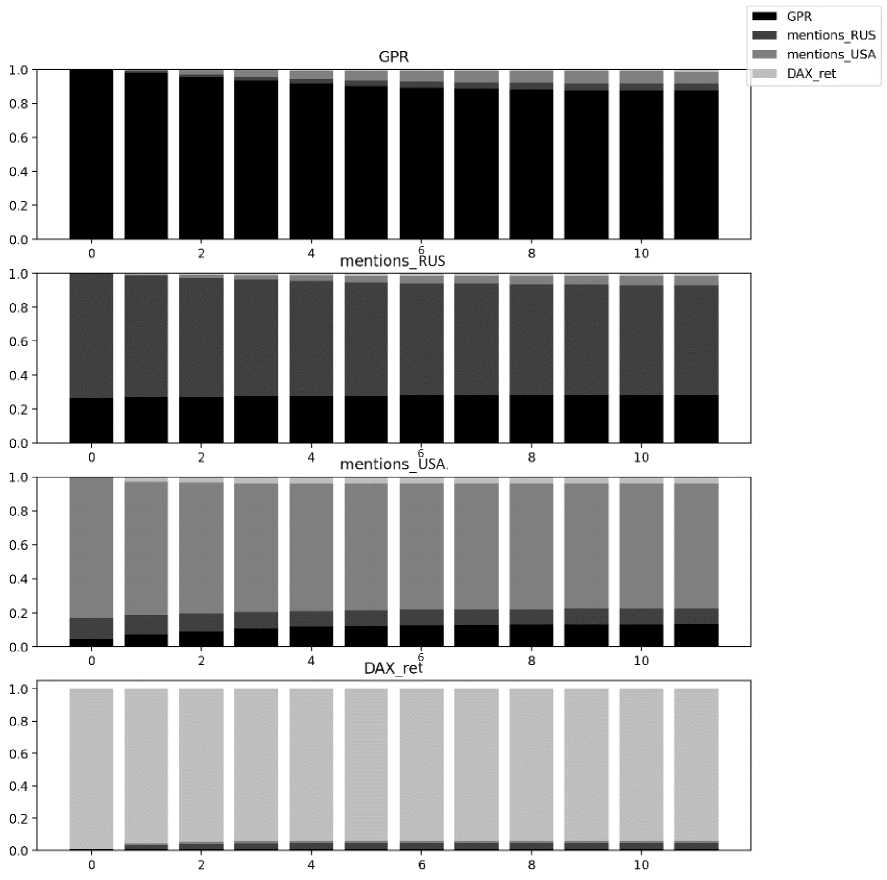
Рис. 4. Декомпозиция дисперсии прогностической ошибки (FEVD)
Fig. 4. Forecast Error Variance Decomposition (FEVD)
Источник: составлено авторами по материалам , ,
Source: made by the authors based on , ,
1 . DAX_ret -»mentio n^RU S mentionsRUS -»mentions_Wd6ntions_USA -» mentionsRUS ieg
GPR-GPR
1.00
0.75
0.50
0.25
0.00
-5000
-10000
-15000
GPR - DAX_ret
DAX_ret-»DAX_ret
Импульсные отклики (VAR) — ортогональные=Ра15е mentionsRUS -► GPR mentions_USA -»GPR le-5 le-5_________________
DAX_ret-GPR
1.0
0 8
0.6
0 4
0.2
0.0
GPR - mentions_USA
-2
mentions_RUS - mentions
0.0004
0.0002
0.0000
-0.0002
-4
-2000
-4000
1.0
0.8
0.6
0.4
0.2
0.0
-105
-110
' ’ DAX_ret —»hnention^USA
U8Antions_USA — mentions_USA le7
0.5
0.0
-0.5
-1.0
1.00
-3.25
-0.5
-1.0
1.00
■100
m'entionsUSA —DAX ret le-8
mentionsRUS —• DAXret le-8
3.00
-3.25 -
-3.50-
-3.75 -
- L.00 -
GPR-»mentions RUS
Рис. 5. Матрица импульсных откликов (VAR)
Fig. 5. Matrix of Impulse Responses (VAR)
Источник: составлено авторами по материалам , ,
Source: made by the authors based on ,
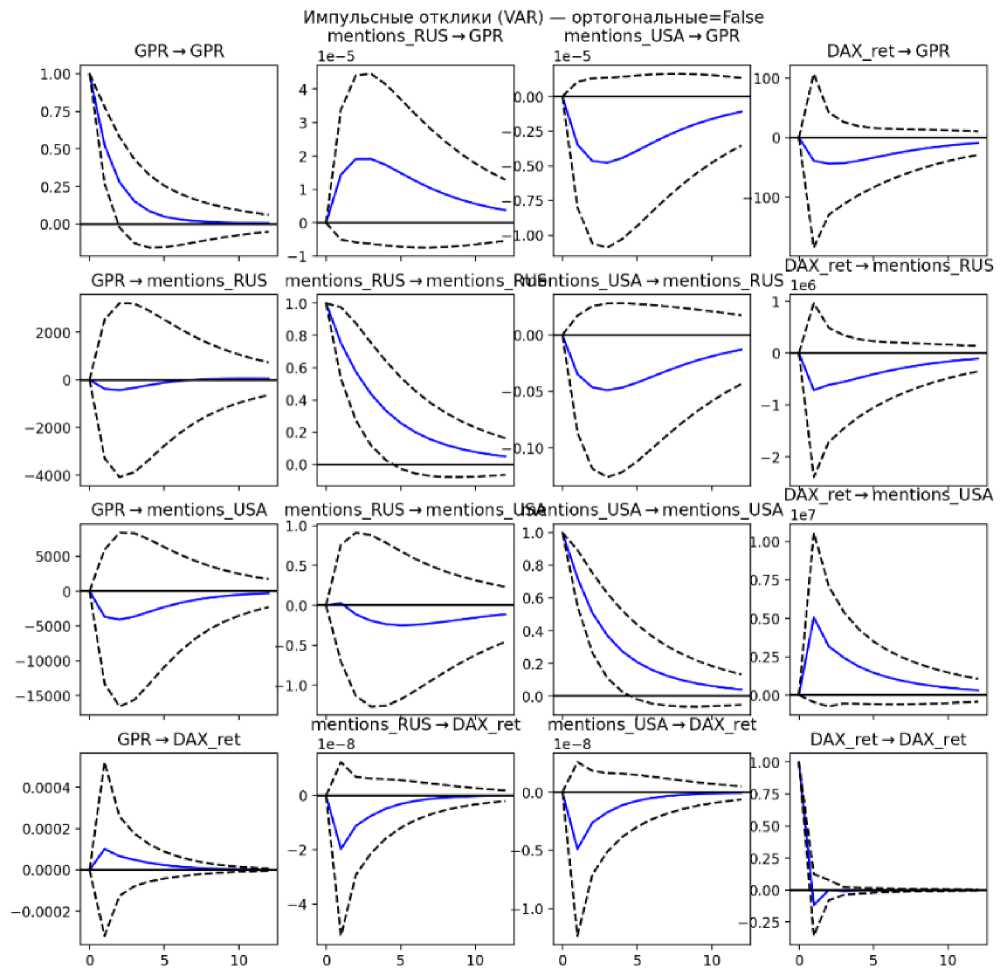
Как следует из рис. 4, декомпозиция дисперсии ошибок прогноза подтверждает асимметрию системы. Почти вся вариация GPR объясняется собственными инновациями, в то время как вклад новостных переменных и фондового индекса остается минимальным. Показательно, что вариация доходности DAX полностью формируется внутренней рыночной волатильностью, а роль внешних информационных факторов стремится к нулю. Полная картина динамических взаимосвязей в рамках VAR-подхода наглядно отражена в матрице импульсных откликов, представленной на рис. 5.
Матрица импульсных откликов (рис. 5) подтверждает высокую инерционность геополитического риска: отклик GPR на собственный шок резко затухает, но сохраняется в течение нескольких периодов, что отражает затяжную природу современных конфликтов. Реакция медиапеременных асимметрична: упоминания США (GPR-mentions_USA) краткосрочно снижаются, указывая на перераспределение медиавнимания, тогда как отклик упоминаний России (GPR-mentions_RUS) статистически незначим, что подтверждает инерционность связанной с ней новостной повестки.
Импульсные отклики фондового индекса DAX на шок геополитического риска (GPR-DAX_ret) также подтверждают ограниченность канала трансмиссии. Несмотря на небольшой положительный всплеск в первые периоды, траектория отклика быстро возвращается к нулевой линии и полностью располагается в пределах доверительных интервалов. Это свидетельствует об отсутствии статистически значимого и устойчивого воздействия геополитических шоков на доходность немецкого фондового рынка. Аналогичная картина наблюдается и в откликах DAX на медиашоки: реакции mentions_RUS-DAX_ret и mentions_USA-DAX_ret краткосрочны, слабо выражены и быстро затухают, не формируя продолжительных эффектов. Матрица фиксирует слабость обратных связей: отклики медиапеременных на GPR (mentions_RUS-GPR, mentions_USA-GPR) незначимы. Это показывает автономный характер формирования геополитического риска, определяемого фундаментальными событиями, а не текущей медиаповесткой.
Сопоставление подходов подтверждает: влияние геополитического риска ограничено по масштабу и времени, а структура взаимосвязей устойчива к методологическим изменениям. Полученные результаты, однако, позволяют выдвинуть важный геополитический тезис: финансовая система структурируется в условиях «гибридных» конфликтов [3] и биполярного соперничества [2]. Это приводит к формированию различных режимов волатильности. Рынки стран, занимающих центральное положение в финансовой системе и выступающих инициаторами ограничительных мер, демонстрируют сравнительную устойчивость, подкрепляемую феноменом «бегства в каче- ство». В то же время рынки стран, подверженных прямому внешнему экономическому давлению [4], испытывают более значимые колебания. Выявленная дифференциация приобретает особое значение в контексте перехода к «эпохе конкуренции», где главным риском выступает геоэкономическая конфронтация между крупными державами [21]. Реакция рынков определяется не столько интенсивностью шока, сколько структурными факторами: положением в биполярной системе, вовлеченностью в глобальные цепочки и способностью регуляторов амортизировать внешние воздействия. Рынки стран – инициаторов санкций (США, ЕС) сохраняют устойчивость как активы-убежища, тогда как рынок России демонстрирует повышенную волатильность. Китай занимает промежуточное положение: будучи уязвимым к торговым конфликтам, он обладает внутренними механизмами стабилизации, позволяющими избегать экстремальных колебаний. Таким образом, геополитическая турбулентность усиливает стратификацию финансовой архитектуры, где каждая группа стран вырабатывает собственные механизмы адаптации к перманентной конфронтации.
Заключение
пределению финансовых потоков и усилению неоднородности глобального финансового ландшафта.
