
Ценные бумаги в системе государственных и муниципальных заимствований РФ
Статья в выпуске: 3, 2026 года.
Бесплатный доступ
В статье рассмотрена роль ценных бумаг как инструмента государственных и муниципальных заимствований РФ и ее территорий. На базе актуальных статистических данных проанализирована структура долговых займов федерального бюджета и бюджетов субъектов РФ, выявлены региональные различия и дисбалансы. Особое внимание уделено функциональному назначению ценных бумаг: представлена характеристика их использования для финансирования дефицита бюджета, рефинансирования государственного долга и целевого привлечения ресурсов на реализацию инфраструктурных, экологических и социальных проектов. Сформулированы выводы, определяющие развитие рынка государственных ценных бумаг на современном этапе: усиление дисбаланса между федеральным и субфедеральным сегментами, зависимость от институциональных инвесторов и низкая вовлеченность частных заемщиков, волатильность и чувствительность к денежно-кредитной политике, неравномерность развития инфраструктуры и доступа к рынку.
Короткий адрес: https://sciup.org/148334293
IDS: 148334293 | УДК: 336.27 | DOI: 10.18101/2304-4446-2026-3-49-58
Securities within the System of Public and Municipal Borrowings of the Russian Federation
The article examines the role of securities as a tool for state and municipal borrowing in the Russian Federation and its constituent entities. Based on current statistical data, we have analyzed the structure of federal and subnational budget debt, revealing regional disparities and imbalances. Special attention is paid to the functional purpose of securities: the study characterizes their use for budget deficit financing, public debt refinancing, and targeted resource mobilization for infrastructure, environmental, and social projects. We have concluded that the development of the government securities market at the current stage is defined by an increasing imbalance between the federal and sub-federal segments, dependence on institutional investors paired with low involvement of private borrowers, volatility and sensitivity to monetary policy, as well as uneven infrastructure development and market access.
Текст научной статьи Ценные бумаги в системе государственных и муниципальных заимствований РФ
Болонина Е. В., Лизунова Е. Н. Ценные бумаги в системе государственных и муниципальных заимствований РФ // Вестник Бурятского государственного университета. Экономика и менеджмент. 2026. № 3. С. 49–58.
В условиях растущего объема внутреннего государственного долга и необходимости обеспечения устойчивости бюджетной системы Российской Федерации операции с государственными и муниципальными ценными бумагами приобретают все большее и актуальное значение. Рынок государственных облигаций занимает особенное место в финансовой системе, выполняя множество функций для всех ее элементов и звеньев: от обеспечения сбалансированности бюджета до регулирования ликвидности финансового рынка, формирования эталонной доходности долговых ценных бумаг.
Состояние рынка государственных ценных бумаг сигнализирует об экономической ситуации в стране, состоянии финансовой системы в целом, направлениях и тенденциях бюджетной и денежно-кредитной политики.
Рынок долговых ценных бумаг РФ демонстрирует устойчивый рост на протяжении ряда лет (табл. 1). 2025 год охарактеризовался рекордными значениями выпуска облигаций — 33%. По данным ЦБ РФ, покупки ОФЗ и корпоративных облигаций физлицами достигли максимальных исторических значений.
Сектор органов государственного управления демонстрирует устойчивое и опережающее увеличение — правительственные облигации составляют более 53% всего долгового рынка, рост за период 2025–2024 гг. составил 47 %, что сравнимо только с показателями «пандемийного» периода 2021–2020 гг. — 49%.
Таблица 1
Долговые ценные бумаги по секторам экономики РФ за 2020–2025 гг., млрд р.1
|
Дата |
Другие финансовые организации |
Кредитные организации |
Нерезиденты |
Нефинансовые организации |
Органы государственного управления |
ЦБ РФ |
Всего |
|
01.01.2021 |
3 105 |
2 408 |
122 |
7 346 |
10 147 |
1 937 |
25 071 |
|
01.01.2022 |
3 749 |
2 710 |
132 |
8 871 |
15 121 |
570 |
31 160 |
|
01.01.2023 |
4 129 |
3 187 |
105 |
9 173 |
16 832 |
0 |
33 431 |
|
01.01.2024 |
6 039 |
2 840 |
238 |
9 285 |
19 272 |
0 |
37 674 |
|
01.01.2025 |
9 848 |
2 999 |
226 |
10 066 |
21 505 |
0 |
44 644 |
|
01.01.2026 |
12 577 |
2 470 |
104 |
12 600 |
31 655 |
0 |
59 406 |
Стабильный рост объема государственных ценных бумаг начался с 2020 г. — за 6 лет объем увеличился на 214% (рис. 1)2.
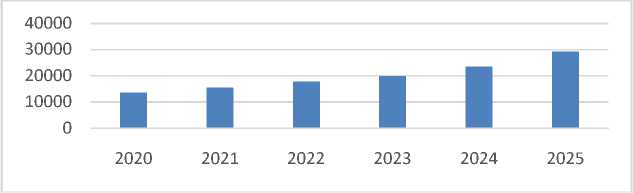
Рис. 1. Динамика объема государственных ценных бумаг в обращении, млрд р.
Значительный рост облигационных займов обусловлен совокупностью бюджетных, монетарных и институциональных факторов. В первую очередь, это фискальные причины — увеличивающийся дефицит бюджета требует дополнительного финансирования, кроме этого, необходимо реструктуризировать старые обязательства. Цикл ключевой ставки также значительно влияет на масштабы рынка — рост ставки и купонного дохода увеличивает объемы привлечения, снижение ставки увеличивает капитализацию рынка за счет удорожания ранее выпущенных долгосрочных бумаг. Развитие цифровых технологий и упрощение входа на фондовый рынок сделали облигации федерального займа популярным инструментом: многие рассматривают их как альтернативу депозитам .
Облигации федерального займа с постоянным доходом (ОФЗ-ПД) занимают крупнейшую долю в структуре государственных ценных бумаг — рост за 6 лет составил 245 %. При этом основной скачок по всем видам ОФЗ произошел в 2025 г. (табл. 2) [1].
Виды государственных ценных бумаг в обращении, млрд р.1
Таблица 2
|
Вид |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
Изменение 2025/2020, % |
|
ОФЗ-ПД |
8 098,30 |
9 812,70 |
9 794,80 |
10 944,70 |
12 635 |
19 872 |
+245 |
|
ОФЗ-АД |
282,6 |
209,3 |
166 |
122,7 |
63,7 |
470 |
+67 |
|
ОФЗ-ПК |
4 709,30 |
4 709,30 |
6 896,90 |
7 724,80 |
9 605,8 |
13 200 |
+280 |
|
ОФЗ-ИН |
574,8 |
762,8 |
1 024,90 |
1 170,50 |
1 309,6 |
1 592 |
+277 |
В 2025 г. Минфин разместил рекордный объем ОФЗ на сумму 8,05 трлн рублей по номинальной стоимости, рост составил 80% по сравнению с 2024 г. Рост заимствований обусловлен размещением облигаций с постоянным купоном, а не с переменными выплатами, как в 2024 г. В 2025 г. произошло смягчение денежно-кредитной политики, поэтому ОФЗ-ПД с фиксированным купоном остаются более привлекательными, особенно долгосрочные ОФЗ. Исполнение федерального бюджета по выпуску ценных бумаг представлено в таблице 3.
По информации на 1 января 2026 г., федеральный бюджет в 2025 г. был исполнен с дефицитом свыше 5,66 трлн рублей. В рамках программы государственных внутренних заимствований основной объем привлечения (76,7%) обеспечили ОФЗ с постоянным купонным доходом, доходность которых при размещении находилась в диапазоне 13,5–17,5% годовых2. В итоге за 2025 год программа государственных заимствований была перевыполнена на 3% за счет ОФЗ и размещения в декабре 2025 г. облигаций на сумму 20 млрд юаней. Всего было привлечено 7,2 трлн рублей — рекордный показатель с 2015 г.
Ключевым стал 4-й квартал 2025 г. — в условиях растущего дефицита бюджета было принято решение об увеличении выпуска ценных бумаг на 2,2 трлн рублей, которые преимущественно (1,6 трлн р.) были обеспечены новыми выпусками ОФЗ-ПК, размещенными в ходе одного дня, что является историческим рекордом размещения государственных ценных бумаг на одном аукционе. В течение трех кварталов 2025 г. облигации с переменным купоном не размещались, что обусловлено ожиданиями будущего постепенного смягчения Банком России денежно-кредитной политики.
Таблица 3
Исполнение федерального бюджета в 2025 г. в ценных бумагах, млн р.1
|
Показатель |
Эмиссия фактическая |
Привлечение |
Погашение основного долга |
Чистое привлечение |
Расходы на обслуживание |
Чистое поступление в федеральный бюджет |
|
Всего, в том числе: |
8 047 302 |
6 806 273 |
1 414 667 |
5 391 606 |
3 070 099 |
2 321 507 |
|
ОФЗ-ПК |
1 691 219 |
1 585 096 |
389 227 |
1 195 869 |
1 904 567 |
– 708 698 |
|
ОФЗ-ПД |
6 356 126 |
5 221 178 |
940 024 |
4 281 154 |
1 119 506 |
3 161 648 |
|
ОФЗ-АД |
0,0 |
0,0 |
29 505,8 |
-29 505,8 |
5 957,6 |
-35 463,4 |
|
ГСО-ППС |
0,0 |
0,0 |
54 384,7 |
-54 384,7 |
6 452,6 |
-60 837,4 |
|
ОФЗ-н |
0,0 |
0,0 |
1 526,0 |
-1 526,0 |
139,0 |
-1 665,0 |
|
ОФЗ-ИН |
0,0 |
0,0 |
0,0 |
0,0 |
33 477 |
33 477 |
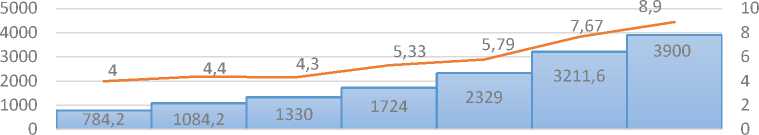
Таким образом, ценные бумаги в системе государственных заимствований федерального бюджета — главный инструмент и источник финансирования дефицита бюджета. Однако рекордные выпуски государственных ценных бумаг существенно влияют на процентные расходы федерального бюджета (рис. 2) [2].
2020 2021 2022 2023 2024 2025 Прогноз
I----1 Расходы на обслуживание государственного долга, млрд р. ^^^^^^^^^^wДоля в расходах бюджета, %
Рис. 2. Расходы на обслуживание государственного долга в расходах федерального бюджета2
Как видно на рисунке 2, более чем в два раза выросли расходы на обслуживание государственного долга за 6 лет ввиду наращивания объема заимствований и высоких доходностей ценных бумаг. Однако по абсолютным показателям государственный долг все равно остается на низком уровне — около 13,7 % ВВП. Основные риски в этой ситуации связаны с темпами наращивания заимствований в ценных бумагах и продолжающимся ростом процентных расходов, несмотря на снижение ключевой ставки. В конце июля 2026 г. Министерство финансов РФ после серии отказов от размещений облигаций федерального займа приостановило аукционы на неопределенный срок, объяснив решение необходимостью стабилизировать рынок (доходность долгосрочных облигаций сейчас превышает 16% годовых). В текущих условиях такое решение более экономически выгодно, чем размещение по высокой ставке.
Региональный и муниципальный рынок ценных бумаг не отличается масштабностью и развитостью, более того, наблюдается обратная тенденция — сужение объемов рынка (табл. 4) [4].
Таблица 4
Общие показатели развития рынка субфедеральных и муниципальных ценных бумаг РФ1
|
Показатели |
2020 г. |
2021 г. |
2022 г. |
2023 г. |
2024 г. |
2025 г. |
|
Количество эмитентов, ед. |
46 |
40 |
39 |
39 |
34 |
31 |
|
Количество обращающихся выпусков, ед. |
127 |
119 |
116 |
113 |
100 |
88 |
|
Номинальная сумма долга субъектов РФ, млрд рублей |
741,8 |
799,9 |
651,8 |
537,2 |
385,49 |
409,94 |
|
Номинальная сумма долга муниципальных образований, млрд рублей |
24,6 |
19,8 |
13,9 |
10,6 |
7,5 |
3,7 |
Таблица 4 отражает тенденции сокращения данных по всем показателям: числа эмитентов, количества обращающихся выпусков, номинальной суммы долга. Субфедеральный рынок облигаций консолидируется: часть регионов погашает старые выпуски без новых размещений, часть уходит с рынка заимствований. Долг муниципальных образований сократился в 6 раз — муниципальные облигации как рыночный инструмент фактически почти перестали использоваться.
Укрупненно ценные бумаги в структуре долга по округам РФ представлены в таблице 5.
Таблица 5
Государственные ценные бумаги в структуре долга по округам Российской Федерации на 1 января 2026 г.1
|
Округ Рос сийской Федерации |
Объем государственного долга, млрд р. |
Из них, государственные ценные бумаги, млрд р. |
Уд. вес, % |
|
Центральный федеральный округ |
738,1 |
101,9 |
13,8 |
|
Северо-Западный федеральный округ |
413,9 |
22,4 |
5,4 |
|
Южный федеральный округ |
242,8 |
4 |
1,6 |
|
Северо-Кавказский федеральный округ |
83,1 |
1,75 |
2,1 |
|
Приволжский федеральный округ |
749,3 |
82,3 |
10,9 |
|
Уральский федеральный округ |
354,7 |
60,3 |
17 |
|
Сибирский федеральный округ |
566,3 |
99,1 |
17,5 |
|
Дальневосточный федеральный округ |
302,7 |
31 |
10,2 |
|
Присоединенные территории |
28,231 |
0 |
0 |
|
Итого |
3 481,1 |
409,9 |
11,78 |
Таким образом, ценные бумаги играют в бюджетной системе территорий РФ незначительную роль — не являются главным источником финансирования дефицита бюджета, уступая место бюджетным кредитам как более доступному и дешевому механизму. Доля в 2020–2021 гг. превышала 30%, в 2025 г. опустилась до 11,78%. Однако в 2025 г. активизировались выпуски и размещение региональных облигаций из-за более напряженной бюджетной ситуации: при росте доходов региональных бюджетов на 4,1% темп роста расходов составил 8,9%. Это привело к дефицитному исполнению бюджетов 74 субъектов, а общий дефицит консолидированных бюджетов субъектов достиг 1,5 трлн рублей, или 8,1% от налоговых и неналоговых доходов2.
Крупнейшие эмитенты облигаций — Москва и Московская область (классически занимают лидирующее место, приходится около 23% всех субфедеральных облигаций); Санкт-Петербург (9,6% всего рынка); Новосибирская область (здесь начали активно размещать облигации в 2024–2025 гг., 18% общего рынка). Также выпускают и размещают облигации Нижегородская область, Ярославская область, Республика Башкортостан, Томская область, Республика Саха (Якутия), Ульяновская область, Калининградская область и другие. Необходимо отметить, что операции по выпуску облигаций не являются постоянными в бюджетной деятельности регионов (это может быть как регулярная, так и разовая операция).
Как уже было отмечено, выпуск облигаций Министерством финансов РФ осуществляется в первую очередь для покрытия дефицита федерального бюджета и рефинансирования уже накопленного государственного долга. Иногда через выпуск облигаций решаются стратегические задачи — финансирование крупных национальных проектов. Однако это не классические облигации, а специализированные инструменты — инфраструктурные облигации, заимствование осуществляется правительством не напрямую, а через специально созданные организации, в России это СОПФ «Инфраструктурные облигации». Центральный банк РФ проводит операции с государственными ценными бумагами для поддержания стабильности и ликвидности банковского сектора [3].
Администрации субъектов и муниципальных образований РФ выпускают собственные облигации не только для финансирования дефицита бюджета и рефинансирования долга, а также для решения конкретных долгосрочных задач: на реализацию инфраструктурных, экологических и социальных проектов в регионах (жилищно-коммунальное хозяйство, дорожное строительство и ремонт, благоустройство, строительство школ, больниц и пр.). Кроме этого, целью может быть также формирование публичной кредитной истории, чтобы в будущем снизить стоимость заимствований.
Среди наиболее распространенных механизмов таких инструментов так называемые «зеленые» и «народные» облигации. Кроме сбора средств целью таких ценных бумаг является вовлечение граждан в бюджетный процесс и повышение финансовой грамотности. Субъекты РФ, которые на практике осуществляли эмиссии таких инструментов:
– Москва: «зеленые» облигации на экологические инициативы;
– Томская область: «народные» облигации на локальные проекты (строительство социальных объектов и объектов благоустройства);
– Калининградская область, Ульяновская область: «народные» облигации на поддержку местных инициатив;
– Амурская область: облигации под финансирование мастер-планов развития региона.
В 2025 г. выпустили «народные облигации» Амурская область, Чукотский автономный округ и город Якутск. Привлеченные средства направили на реализацию проектов городских мастер-планов, озеленение улиц и благоустройство общественных пространств. В 2026 г. регионы Дальнего Востока планируют продолжить выпуск народных облигаций, расширяя масштабы и географию проекта. Общий объем размещений оценивается в 2,2 млрд р.1
В 2025 г. для финансирования дефицита несколько муниципалитетов выпустили свои ценные бумаги: г. Томск, Новосибирск и Якутск. Это два вида ценных бумаг сроком обращения 10 лет:
-
1) ОФЗ-ПК — в г. Томск (на 2,2 млрд р.) и г. Новосибирск (3 млрд р.);
-
2) ОФЗ-ПД — г. Якутск (30 млн р.).
«Народные» и «зеленые» облигации для реализации проектов также выпускаются муниципалитетами. Так, Красноярск в сентябре 2024 г. запустил дебютный выпуск «зелёных» облигаций на озеленение города. Томск — первый муниципалитет в России, запустивший «народные» облигации. Новые инструменты в системе муниципальных заимствований в мае 2026 г. анонсировали в Казани — это выпуск исламских ценных бумаг «сукук» объемом свыше 3,5 млрд рублей на строительство производственного комплекса индустриального парка «Северные ворота».
Несмотря на увеличение объемов эмиссии, развития инфраструктуры и внедрения новых финансовых инструментов, рынок государственных и муниципальных ценных бумаг в России сталкивается с комплексом системных и институциональных ограничений. Его динамика остается сдержанной — по уровню развития сегмент уступает аналогичным рынкам стран БРИКС и Большой двадцатки.
Государство — надежный заемщик и в условиях высокой текущей доходности облигаций можно сделать выводы об их ликвидности. Однако уровень ликвидности зависит от конкретного вида ценной бумаги — ОФЗ-ПД наиболее ликвидны ввиду универсальности и популярности у широкого круга инвесторов; ОФЗ-ПК чаще менее востребованы в силу неопределенности.
Хотя в 2025 г. объем торгов на вторичном рынке государственных ценных бумаг удвоился по сравнению с 2024 г., рынок остается недостаточно глубоким. Значительная часть бумаг сосредоточена у институциональных инвесторов, не участвующих в активной торговле, — крупных банков, пенсионных и страховых фондов. Это снижает общую привлекательность сегмента, сдерживает приток инвесторов, ориентированных на динамичное управление портфелем.
Практически вся ликвидность сосредоточена в сегменте федерального долга, что снижает устойчивость рынка, делая его зависимым от решений одной структуры. Региональные и муниципальные бумаги остаются нишевыми: их доля в общем объеме долгового рынка невелика, а вторичный рынок слабо развит. Это создает перекосы в структуре спроса и предложения и ограничивает возможности для инвесторов. Отсутствие полноценного субфедерального сегмента ослабляет рыночную инфраструктуру и препятствует формированию сбалансированной долговой системы. Любое изменение в федеральной долговой политике мгновенно отражается на всем рынке, увеличиваются системные риски.
Начиная с 2022 г. российский финансовый рынок развивается в непростых внешних и внутренних условиях: санкционное давление, повышенная волатильность валютного курса, рост инфляционных ожиданий, регулярные изменения ключевой ставки, ограничение внешнего заимствования. Такая неопределенность финансового рынка усиливает нестабильность и в сегменте государственных ценных бумаг. Один из главных источников неопределенности — ожидания относительно ключевой ставки ЦБ РФ. Потенциальные инвесторы постоянно оценивают возможные траектории денежно-кредитной политики. Если ожидания меняются, это сразу отражается на доходностях облигаций.
Геополитические риски существенно влияют на поведение участников финансового рынка: внешние факторы и новости вызывают всплеск волатильности — инвесторы могут начать активно скупать государственные облигации в поисках «тихой гавани».
Региональные и муниципальные рынки ценных бумаг довольно неоднородны. Как показал анализ, есть территории, где активные эмиссии и много участников, а где-то рынок практически отсутствует. В ряде территорий недостаточно развиты сервисы для торговли, нет достаточной информационной поддержки выпусков, отсутствуют частные инвесторы. В целом, несмотря на повышение актив- ности рынка субфедеральных облигаций в 2025 г., он находится в состоянии «замедления» и отсутствия активного развития.
Таким образом, два сегмента (федеральный и субфедеральный) формируются неоднородно, они различаются по степени развития ликвидности, кругу участников и рискам. Тем не менее и в ретроспективе, и в текущих условиях государственные и муниципальные ценные бумаги — это важный и эффективный инструмент финансирования бюджетных дефицитов и управления государственной задолженностью. Устранение выявленных диспропорций будет способствовать его устойчивому развитию и повышению стабильности бюджетной системы.
