
Цифровой рубль в оценках россиян: ожидания и опасения
Журнал: Теория и практика общественного развития @teoria-practica
Рубрика: Социология
Статья в выпуске: 7, 2026 года.
Бесплатный доступ
В статье рассматриваются результаты исследований восприятия населением России цифрового рубля с учетом уровня осведомленности, возрастных и гендерных различий, а также структуры дискуссий на публичных платформах. Выявлен низкий уровень понимания россиянами сущности новой формы рубля. Молодежь воспринимает его сквозь призму инноваций, при этом не всегда различает институциональные особенности; представители средних возрастных групп – как разновидность безналичных средств; старшее поколение демонстрирует недоверие к цифровым деньгам и непонимание способов их использования. Среди положительных аспектов внедрения цифрового рубля отмечены: безопасность, удобство расчетов и наличие государственного контроля. В качестве недостатков указаны: недостаточная безопасность и надежность, отслеживание со стороны государства, а также зависимость от Интернета. В публичном пространстве превалируют два противоположных вектора: с одной стороны, подчеркивается удобство платежей, прозрачность и скорость совершения операций, а с другой – доминирует тревожная повестка, сосредоточенная на возможном принуждении или наблюдении. Эффективность интеграции цифрового рубля в повседневные практики россиян будет зависеть от осознания населением преимуществ нового инструмента и наличия соответствующего уровня финансовой грамотности.
Короткий адрес: https://sciup.org/149151844
IDS: 149151844 | УДК: 316.334.2 | DOI: 10.24158/tipor.2026.7.8
The Digital Ruble in the Russians’ Estimates: Expectations and Worries
The article examines the results of researches on the perception of the digital ruble by the Russian population taking into account the level of awareness, age and gender differences as well as the structure of discussions on public platforms. The low level of understanding by the Russians an essence of the new form of the ruble has been revealed. Young people perceive it through the prism of innovation, while not always differentiate institutional features, representatives of middle age groups assume digital money as a kind of non-cash means, the older generation demonstrates the distrust with it and the misunderstanding of their usage modes. Among the positive aspects of the digital ruble introduction, the author notes the following: security, convenience of payments, and the availability of state control. As far as disadvantages are concerned, we have to stress insufficient security and reliability, government tracking, and dependence on the Internet. Two opposing vectors prevail in the public space: in one respect, the convenience of payments, transparency, and speed of transactions are emphasized, and on the contrary, an alarming agenda focusing on a possible coercion or surveillance dominates. The effectiveness of integrating the digital ruble into the daily practices of the Russians will depend on the public’s awareness of the new instrument advantages and the availability of an appropriate level of financial literacy.
Текст научной статьи Цифровой рубль в оценках россиян: ожидания и опасения
,
Введение . В последние годы цифровые валюты центральных банков (ЦВЦБ) все больше становятся неотъемлемой частью международной финансовой системы. Значительный интерес правительств разных стран к данной форме валют обусловлен возможностями, которые они предоставляют, включая создание дополнительных инструментов проведения платежей и расчетов, доступных для широкого круга экономических субъектов и стимулирование процессов цифровизации финансовой системы (Сахаров, 2021: 147).
На текущий момент три страны уже приступили к реализации проектов по выпуску и использованию ЦВЦБ (Багамские острова, Нигерия, Ямайка), а в ряде стран активно проводятся пилотные проекты, среди которых Индия (цифровая рупия), Китай (цифровой юань), Республика Корея (цифровая вона), страны Восточно-Карибского валютного союза (D-Cash) (Джаохадзе, Синельникова-Мурылева, 2025; Оглоблина, Макарова, 2025). Внедрение цифрового рубля как дополнительной формы национальной валюты (наряду с наличными и безналичными) в обращение с 2026 г.1 отражает общемировую тенденцию к переводу денежных систем в цифровое пространство в условиях трансформации процессов в сфере финансов.
С одной стороны, ввод в оборот новой формы рубля для большинства россиян может показаться относительно нейтральным событием, поскольку, как следует из разъяснений Банка России, цифровой рубль будет использоваться исключительно по желанию самих граждан наравне с традиционными деньгами2. С другой стороны, сущность денег, реализованная в форме программного кода, будет способствовать развитию новых привычек расходования и сбережения средств, оказывая влияние на переход финансового поведения населения к более нематериальным практикам и ритуалам.
Для использования третьей формы российского рубля их пользователям потребуется освоить соответствующие навыки и инструменты, поскольку необходимо понимать основы работы с ЦВЦБ, а также способы управления финансами через приложения и личный кабинет. Поэтому внедрение цифровой валюты неизбежно повышает требования к уровню финансовой грамотности населения (Кудряшова, 2022). При этом субъективные характеристики, в том числе уровень восприятия и готовности использовать цифровой рубль, остаются мало изученными.
Целью данного исследования являлось установление отношения российского населения к цифровому рублю с учетом уровня информированности, возрастных и гендерных различий, а также существующих в общественном дискурсе представлений о природе, преимуществах и недостатках новой формы рубля.
Задачами выступали следующие: а) описание и анализ основных представлений о сущности цифрового рубля у населения в целом и у разных возрастных групп; б) выявление доминирующих оценок преимуществ и недостатков новой формы рубля; в) изучение структуры и содержания существующих дискуссий о цифровом рубле в информационном поле с учетом возрастных и гендерных особенностей.
Краткий теоретический обзор . На сегодняшний день существует большой массив научных публикаций, посвященных описанию порядка функционирования ЦВЦБ в экономике, однако в рамках данного обзора сосредоточимся на цифровом рубле. В отечественной научной литературе особое внимание уделяется нормативно-правовым, экономическим и техническим аспектам внедрения. Например, в работах В.В. Григорьева, М.Ю. Макарова, Д.В. Масинева, Ю.А. Темичева, Д.В. Трофимова и ряда других авторов раскрываются преимущества и недостатки, а также риски внедрения цифрового рубля для российских граждан, представителей бизнес-сообщества и государства (Григорьев, 2023; Макаров, 2023; Масинев, 2025; Темичев, 2025; Трофимов, 2023). Эти публикации служат основой для понимания особенностей ЦВЦБ и их возможного влияния на устойчивость финансовой системы в целом.
Результаты исследований С.Е. Болониной и В.А. Булеева, Н.А. Капустина, Д.А. Кочергина, А.З. Намитулиной и А.И. Строкова, Е.Е. Якушевой и ряда других авторов описывают опыт пилотного использования и внедрения ЦВЦБ в других странах. В их публикациях подчеркивается необходимость учета опыта стран, а также различных факторов и потенциальных рисков при внедрении цифрового рубля (Болонина, Булеев, 2024; Капустин, 2026; Кочергин, 2024; Намитулина, Строков, 2025; Якушева, 2024). Данные публикации могут послужить основой для изучения и анализа имеющегося мирового опыта.
Эмпирические исследования дают представление о готовности людей к использованию ЦВЦБ и их отношении к ним как финансовому инструменту. В данном случае можно выделить общероссийский опрос, результаты которого представлены в работе М.А. Абрамовой, Н.Н. Куницыной и Е.И. Дюдиковой (Абрамова и др., 2023). Он позволил выявить степень готовности российского общества к принятию цифрового рубля, а также оценить восприятие роли новой формы денег как альтернативного способа осуществления расчетных операций.
Результаты другого исследования – интервью с представителями малого предпринимательства относительно их ожиданий от использования новой формы денег представлены в статье Е.С. Макарова и Д.А. Тихомирова (Makarov, Tikhomirov, 2024). Это позволило оценить готовность российского бизнеса к переходу на ЦВЦБ и увидеть трудности, требующие своевременного решения.
Приведенный краткий обзор показывает, что сегодня существует обширная теоретико-методологическая база из научных публикаций, касающихся отдельных аспектов цифрового рубля. Тем не менее наблюдается явный пробел в результатах изучения восприятия населением ЦВЦБ, что требует анализа и проведения исследований, направленных на выявление основных факторов доверия и барьеров при внедрении новой формы денег.
Материалы и методы . Для решения поставленных задач был выбран комбинированный методологический подход.
Поскольку восприятие является субъективным явлением для оценки структуры общественного мнения, были использованы данные социологического исследования. Основным источником эмпирических сведений послужили результаты опроса, проведенного Всероссийским центром изучения общественного мнения (ВЦИОМ) в 2025 г. В нем приняли участие 1662 респондента в возрасте от 18 лет и старше1.
В качестве дополнительного источника данных использованы результаты исследования «Цифровой рубль глазами россиян», проведенного совместно агентством «Brand Analytics» и банком ВТБ. Они позволили получить представление о качественных характеристиках отношения к новой форме валюты. Исследование состояло из двух частей:
– первая – всероссийский опрос, в котором приняли участие респонденты в возрасте 18– 65 лет, жители крупных городов с населением свыше 100 000 жителей во всех регионах России2;
– вторая – контент-анализ материалов, касающихся обсуждения цифрового рубля в социальных сетях, в ходе которого были проанализированы русскоязычные публичные сообщения, опубликованные с 1 января по 20 августа 2025 г.3 Изучено более 350 тыс. сообщений по теме цифрового рубля, которые оставили не менее 151 тыс. уникальных авторов. Данный этап проводился с использованием системы анализа Brand Analytics и аналитического инструмента, работающего с применением искусственного интеллекта «Тренд детектор Исследования».
В ходе настоящего исследования также были использованы аналитические материалы Банка России, разъясняющие специфику цифрового рубля, его преимущества и недостатки. В частности, применена «Концепция цифрового рубля», а также актуальная информация, содержащаяся на специальной странице ЦБ РФ в сети Интернет – «Цифровой рубль»4.
Восприятие населением цифрового рубля . По данным опроса ВЦИОМ, о новой форме рубля хорошо знают только 7 % россиян, 45 % опрошенных имеют о ней общее представление, 43 % – знают только этот термин, а 5 % участников исследования впервые услышали о нем. Результаты показывают, что среди тех, кто дал конкретные ответы (сказали, что знакомы с новой формой валюты), наиболее распространенными представлениями о цифровом рубле являются: безналичные деньги (оплата, валюта, расчет в электронном виде) – 16 % респондентов, аналог обычных денег только в цифровом формате с уникальным кодом – 11 % и виртуальная денежная единица или онлайн-деньги – 9 % (рис. 1). При этом наибольшая количество участников опроса (34 %) затруднились с ответом, а 19 % – отметили вариант ответа с типом «другое», что свидетельствует о непонимании институциональной природы ЦВЦБ. Помимо этого, 6 % респондентов воспринимают новый рубль как валюту, которая не имеет материальной формы и не может быть обналичена, а 5 % – считают рубль аналогом криптовалюты, что указывает на отсутствие понимания разницы между разными типами валют.
Безналичные деньги / оплата / валюта / расчет / в электронном виде 16%
Затрудняюсь ответить 34%
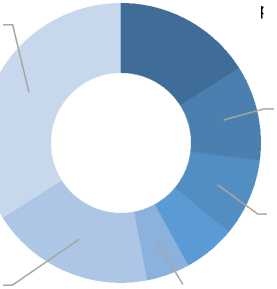
Виртуальная денежная единица / онлайн деньги 9%
Аналог обычного рубля, только в цифровом формате / имеет свой уникальный код / зашифрованный 11%
Аналог криптовалюты 5%
Другое 19%
Валюта, которую невозможно потрогать / обналичить / не представлена в материальной форме 6%
Рис. 1 . Распределение ответов респондентов на вопрос «Объясните, пожалуйста, своими словами, как Вы понимаете, что такое цифровой рубль?», % к общему числу опрошенных1
Fig. 1 . The Distribution of the Respondents’ Answers to the Question “Could You Explain, Please, with Your Own Words, How do You Understand What is the Digital Ruble?”, % to the Total Number of Respondents
Восприятие цифрового рубля варьируется в зависимости от возраста, что отражает различия в опыте взаимодействия с различными денежными системами. Далее рассмотрим распределение ответов для каждой выделенной в исследовании возрастной группы (таблица 1).
Таблица 1 . Распределение ответов респондентов на вопрос «Как Вы понимаете, что такое цифровой рубль?», % к общему числу опрошенных конкретной возрастной группы2
Table 1 . The Distribution of the Respondents’ Answers to the Question “How do You Understand What is the Digital Ruble?”, % to the Total Number of the Specific Age Group
|
Варианты ответов |
Возраст респондента |
||||
|
18–24 года |
25–34 года |
35–44 года |
45–59 лет |
60 лет и старше |
|
|
Безналичные деньги / оплата / валюта / расчет / в электронном виде |
6 |
21 |
17 |
16 |
15 |
|
Аналог обычного рубля, только в цифровом формате / имеет свой уникальный код / зашифрованный |
21 |
10 |
12 |
10 |
8 |
|
Виртуальная денежная единица / онлайн деньги |
2 |
6 |
7 |
13 |
10 |
|
Валюта, которую невозможно потрогать / обналичить / не представлена в материальной форме |
4 |
7 |
8 |
6 |
5 |
|
Аналог криптовалюты |
7 |
11 |
6 |
5 |
1 |
|
Деньги, которые можно легко отследить |
2 |
2 |
4 |
1 |
3 |
|
Форма рубля, контролируемая Центральным банком (ЦБ) |
2 |
1 |
2 |
2 |
2 |
|
Афера / бутафория / обман |
0 |
2 |
1 |
1 |
2 |
|
Валюта ЦБ / деньги на счете в банке |
5 |
0 |
2 |
1 |
2 |
|
Другое |
21 |
10 |
11 |
11 |
12 |
|
Затрудняюсь ответить |
30 |
30 |
30 |
34 |
40 |
|
Всего |
100 |
100 |
100 |
100 |
100 |
Представители самой молодой возрастной группы (18–24 года) чаще всего видят в цифровых деньгах аналог обычного рубля, только выраженный в цифровом формате (21 %), что свидетельствует о понимании принципов функционирования нового формата традиционных денег, но не раскрывает понимания процессов их выпуска или использования инфраструктуры. Они рассматривают цифровой рубль как продолжение тенденций в сфере информатизации и цифровизации. В данной когорте присутствует высокая доля затруднившихся с ответом (30 %) и выбравших тип ответа «другое» (21 %). В целом, распределение ответов указывает на то, что респонденты, с одной стороны, хорошо понимают функциональную составляющую цифровых денег, а с другой – не полностью осознают ее институциональную сущность.
Большая часть респондентов (21 %) старшей молодежной группы в возрасте от 25 до 34 лет склонна считать цифровой рубль безналичными деньгами, что в целом не противоречит официальной позиции и является корректным с точки зрения нормативно-правового регулирования. Так, в соответствии с письмом Банка России от 11.09.2023 г. № 04-45/85821 цифровой рубль не является третьей формой валюты, а представляет собой разновидность безналичных денежных средств. Упоминание новой формы денег в отношении цифрового рубля употребляется только в экономическом контексте.
В группе респондентов наблюдается наибольшая доля ответов среди всех анализируемых групп, связанных с криптовалютой (11 %). Это может быть обусловлено влиянием имеющегося опыта или сведений в информационном поле, когда цифровая валюта часто представляется аналогом децентрализованных финансовых систем и криптовалют. Кроме того, как и в предыдущей группе, наблюдается высокая доля затруднившихся с ответом (30 %), что свидетельствует о недостаточном понимании принципов функционирования ЦВЦБ. Представители данной группы демонстрируют разностороннее представление, когда деньги, по их мнению, являются платежным инструментом.
Ответы представителей следующей возрастной группы (35–44 года) отражают определенный баланс между пониманием новой формы денег, как безналичных денег (17 %) и аналогом обычного рубля, только в цифровом формате (12 %), что, вероятнее всего, связано с имеющимся опытом работы в информационной среде. В большинстве своем они интуитивно верно понимают под ЦВЦБ новую форму расчетных средств. При этом 8 % респондентов выбрали вариант «валюта, которую невозможно потрогать», что отражает некоторую привязанность к материальности выражения денег.
Для возрастной группы 45–59 лет цифровой рубль остается слабо понимаемым феноменом, что проявляется в высокой доле затруднившихся с ответом (34 %) и выбравших вариант «виртуальные / онлайн-деньги» (13 %). Видно, что ответы демонстрируют возрастание дистанции в понимании «новых» финансовых технологий. В то же время 16 % респондентов сказали, что ассоциируют его с безналичными деньгами.
Самая старшая анализируемая группа (60 лет и старше) демонстрирует низкую вовлеченность в ЦВЦБ: наблюдается 40 % затруднившихся с ответом – это самый большой показатель среди всех групп, а 10 % – с виртуальными деньгами, что свидетельствует о недостаточном понимании принципов функционирования ЦВЦБ. Лишь 15 % респондентов данной группы ассоциируют цифровой рубль с безналичными деньгами. Интересно, что 2 % опрошенных назвали ЦВЦБ аферой или обманом – аналогичная особенность восприятия наблюдалась только еще в одной возрастной группе (25–34 года), помимо анализируемой, что может служить своего рода индикатором недоверия, основанного на негативном опыте прошлых лет.
В целом, наблюдается недостаток понимания и доверия к новой форме денег по всем возрастным группам, что вполне объяснимо тем, что цифровой рубль еще не вошел в повседневные практики россиян, и это проявило себя в высокой доле затруднившихся с ответом. Молодежь (18–34 года), как более технологично «подкованная» группа, воспринимает цифровой рубль сквозь призму инноваций, но при этом не всегда различает его институциональные особенности. Представители средних возрастных групп (35–59 лет) понимает цифровой рубль как разновидность безналичных средств. Старшее поколение (60 лет и старше) связывает цифровые деньги с определенными рисками для себя в финансовом отношении. Установленные различия в восприятии цифрового рубля свидетельствуют о том, что к каждой группе населения необходим свой подход для просвещения и включения в практику использования цифровой валюты. Для молодых россиян следует сделать акцент на институциональном отличии от других типов денег, для людей среднего возраста – на объяснении преимуществ при использовании ЦВЦБ, а для старшего поколения – на восстановлении доверия через подтверждение безопасности использования ЦВЦБ.
Оценка россиянами преимуществ и недостатков цифрового рубля. Вопрос о внедрении цифрового рубля вызывает неоднозначную реакцию среди населения. Согласно результатам опроса ВЦИОМ, значительная часть респондентов (40 %) не видит никаких преимуществ ЦВЦБ по сравнению с традиционными формами денег, а 37 % опрошенных и вовсе затруднились с оценкой преимуществ и недостатков, что свидетельствует о недостаточной информированности населения о цифровом рубле. Среди положительных аспектов внедрения ЦВЦБ были отмечены: безопасность, надежность и защита от кражи и мошенничества (10 %), а также удобство расчетов и наличие государственного контроля (по 3 %). Остальные ответы набрали 2 % и менее.
В качестве недостатков респондентами в опросе ВЦИОМ были отмечены низкая безопасность и надежность цифрового рубля (12 %), контроль и отслеживание финансовых операций с его участием со стороны государства (8 %), а также то, что цифровые деньги не работают без Интернета, поэтому ограничены в употреблении (6 %). Недостатки цифрового рубля, касающиеся безопасности, надежности и недоступности средств в офлайн-режиме, нивелируются за счет преимуществ, на которые указывает Центральный банк Российской Федерации (ЦБ РФ). В целом, оценки опрошенных россиян отличаются от позиции Банка России, который среди преимуществ его применения для граждан и бизнеса акцентирует внимание на функциональном удобстве использования ЦВЦБ1.
В отличие от опроса ВЦИОМ, результаты исследования банка ВТБ демонстрируют совпадение оценок во мнениях опрошенных с некоторыми положительными аспектами, указанными ЦБ РФ, что, в целом, свидетельствует о методологической подготовленности участников выборочной совокупности. В частности, 41 % респондентов выделяют надежность хранения средств напрямую в ЦБ РФ, 39 % – снижение комиссий, а 38 % – доступность через мобильные приложения любых банков2.
Результаты опроса показывают, что интеграция цифрового рубля в повседневные практики зависит от способности осознания населением выгод от использования нового финансового инструмента. Существует разница между заявленными преимуществами и опасениями, что требует донесения соответствующей информации о ЦВЦБ, используя различные каналы.
Анализ общественного восприятия цифрового рубля . По данным агентства Brand Analytics, чаще всего при оценке новой формы рубля россияне оставляют реакции, пишут комментарии и посты в социальных сетях (43 %), за ними с большим отрывом следуют чаты в мессенджерах (14 %). Немаловажную роль в разрезе платформ играют видеосервисы (12 %), цифровые средства массовой информации (11 %), каналы в мессенджерах (10 %) и блоги (8 %)3.
Исследование социально-демографических характеристик участников дискуссий позволило выявить следующие закономерности:
– наблюдается минимальный уровень вовлеченности в дискуссии среди молодежи в возрасте до 24 лет (вне зависимости от гендера);
– женщины старше 35 лет занимают доминирующее положение в формировании повестки всех тематик для обсуждений, при этом они уделяют особое внимание вопросам социальных выплат и удобства использования цифрового рубля. Отмечено, что женщины в возрасте от 45 до 54 лет преимущественно фокусируются на аспектах удобства использования, таких 41,4 % участников, в то время как среди мужчин того же возраста только 23,6 % опрошенных уделяют этому внимание;
– мужчины в возрастной группе от 35 до 44 лет чаще поднимают проблему анонимности и безопасности. В частности, эти вопросы волнуют 38,4 % мужчин данной группы против 19,1 % женщин, а безопасность – 34,1 % мужчин против 11,1 % женщин.
Наиболее обсуждаемыми тематиками являются: сравнение наличных денег с цифровым рублем (21 % от общего количества), использование в качестве канала для целевой и быстрой выплаты государственных пособий, субсидий и иных мер поддержки, минимизируя задержки и исключая необходимость посредников (17 %), 16 % рассуждают о прозрачности отслеживания платежей в цифровых рублях.
Как отмечают эксперты, основными вопросами обсуждений в социальных сетях стали публикации средств массовой информации (СМИ) о статусе проекта и информационные воздействия, сеющие тревогу у пользователей. Кроме того, возникали вопросы, связанные с принудительным переводом пенсий на цифровую основу4. При этом в Концепции ЦБ РФ говорится о том, что цифровой рубль полностью защищен благодаря использованию закрытых каналов связи и криптографических ключей, интегрированных в мобильные приложения банков5.
Таким образом, общественное восприятие цифрового рубля формируется наличием двух доминант: с одной стороны, присутствует подход, который подчеркивает удобство платежей, прозрачность и скорость совершения операций, а с другой – имеет место тревожная повестка, сосредоточенная на возможном принуждении или наблюдении. Гендерные различия в восприятии проявляются в том, что в существующих дискуссиях женщины 35–54 лет, как правило, уделяют больше внимания возможностям социальных выплат и удобству использования цифровых денег, а мужчины 35–44 лет в обсуждениях преимущественно интересуются вопросами анонимности и защиты данных.
Заключение . На текущем этапе оценка восприятия ЦВЦБ российским обществом пока находится больше в поле теоретических дискуссий, поскольку цифровой рубль еще не получил широкого применения в повседневных расчетах и практиках. Это нашло отражение в результатах опроса ВЦИОМ, которые показали, что значительная доля респондентов (34 %) затруднилась с ответом относительно того, что представляет собой новая форма российской валюты, а среди людей старших возрастных групп (60 лет и старше) таких оказалось больше всего (40 %).
Данные опроса выявили расхождение между позицией Банка России и общественным восприятием положительных аспектов использования ЦВЦБ. ЦБ РФ акцентирует внимание на функциональных преимуществах цифрового рубля. В то же время участники опроса ассоциировали введение новой формы денег, с одной стороны, с безопасностью и надежностью, удобством расчетов и наличием контроля, а с другой стороны, недостатками из-за низкого уровня безопасности и надежности, отслеживания операций и невозможности использования без Интернета. Эти опасения присутствуют в дискуссиях в цифровом пространстве.
В публичном поле обсуждений о цифровом рубле доминируют две противоположные повестки: рациональная, которая фокусируется на преимуществах и функциональных особенностях ЦВЦБ, и тревожная, которая отражает опасения россиян относительно контроля и возможного принуждения. Выявленные гендерные различия в обсуждениях показали, что женщины в возрасте 35–54 лет акцентируют внимание на вопросах социальных выплат и удобства использования, тогда как мужчины в возрасте 35–44 лет проявляют больший интерес к анонимности и безопасности. Подобное разделение мнений демонстрирует необходимость дифференцированного подхода в части информационного сопровождения процесса внедрения цифровой валюты.
Поскольку цифровой рубль уже является неотъемлемой частью финансовой системы России, целесообразным видится введение специального раздела о порядке его функционирования и использования в расчетах в курсах по финансовой грамотности и информационных публикациях ЦБ РФ и Минфина России. Помимо этого, необходима разработка стратегии адаптации ЦВЦБ под конкретные социальные группы, особенно те, которые могут оказаться вне ознакомительного поля (пожилые люди, лица с ограниченной мобильностью, недостаточно грамотные граждане). Такой подход, наряду с опорой на международный опыт, поможет развеять опасения и обеспечить более плавную интеграцию цифрового рубля в повседневную жизнь россиян.
