
Искусственный интеллект в организациях Российской Федерации: тенденции и региональные модели внедрения
Журнал: Экономические и социальные перемены: факты, тенденции, прогноз @volnc-esc
Рубрика: Научно-технологическое и инновационное развитие
Статья в выпуске: 5 т.19, 2026 года.
Бесплатный доступ
Искусственный интеллект становится важным фактором цифровой трансформации экономики, однако его распространение и использование в регионах Российской Федерации характеризуется значительной неоднородностью. Большинство публикаций сосредоточено на количественной оценке проникновения генеративных технологий, тогда как структурные особенности региональных моделей его применения остаются малоизученными, что затрудняет разработку адресных мер поддержки. Цель исследования – выявление и характеристика региональных моделей внедрения искусственного интеллекта в организациях РФ на основе анализа масштабов, направлений применения, кадрового обеспечения, финансовых условий и результатов его использования. Информационную базу составили официальные данные Росстата о применении искусственного интеллекта организациями субъектов Российской Федерации за 2024 год. Для выявления межрегиональных различий применялись методы сравнительного анализа, ранжирования и иерархической кластеризации нормированных показателей. В результате определено, что оценка масштаба распространения искусственного интеллекта и ранжирование недостаточны для характеристики специфики его внедрения в регионах: доля организаций-пользователей не раскрывает направления применения, способы освоения и ресурсное обеспечения этой технологии. Идентифицированы три группы регионов по технологико-функциональному профилю, пять – по организационно-компетентностному и пять – по финансово-инвестиционному. Установлено, что преобладают производственно-рыночная направленность применения искусственного интеллекта, приобретение готовых решений и финансирование за счёт собственных средств организаций при невысокой интенсивности затрат. Предложенный подход позволяет выявлять содержательные особенности интеграции генеративных технологий в экономику регионов и может применяться при разработке адресных мер региональной политики поддержки искусственного интеллекта. Ограничения исследования связаны с коротким периодом наблюдения, спецификой данных и низкой долей пользователей, повышающей чувствительность кластеризации к отдельным наблюдениям. Развитие исследования предполагается в направлении повышения надёжности данных, сопоставления выделенных моделей с социально-экономическими показателями регионов и разработкой рекомендаций органам власти.
Короткий адрес: https://sciup.org/147255507
IDS: 147255507 | УДК: 332.1:004.8 | DOI: 10.15838/esc.2026.5.107.9
Artificial intelligence in organizations of the Russian Federation: Trends and regional adoption models
Artificial intelligence is becoming a major driver of the economy’s digital transformation, yet its uptake across the regions of the Russian Federation remains highly uneven. Most studies focus on measuring the penetration of generative technologies, while the structural features of regional AI adoption models remain underexplored, which hampers the design of targeted support measures. The aim of the study is to identify and characterize regional models of AI adoption in Russian organizations by examining the scale and areas of application, staffing, financial conditions, and outcomes of use. The analysis draws on official Rosstat data on the use of artificial intelligence by organizations in the constituent entities of the Russian Federation for 2024. Interregional differences are identified using comparative analysis, ranking, and hierarchical clustering of normalized indicators. The findings show that assessing the scale of AI diffusion and ranking alone are insufficient to characterize the specifics of its adoption across regions: the share of user organizations does not reveal the areas of application, the methods of adoption, or the resource provision for this technology. The study identifies three groups of regions by technological-functional profile, five by organizational-competence profile, and five by financial-investment profile. AI use is found to be predominantly production- and market-oriented, based on the acquisition of ready-made solutions and financed from organizations’ own funds, with relatively low cost intensity. The proposed approach makes it possible to identify the substantive features of how generative technologies are integrated into regional economies and can be used to design targeted regional policies in support of artificial intelligence. The study is limited by its short observation period, the specifics of the data, and the low share of users, which makes clustering sensitive to individual observations. Further research should focus on improving data reliability, comparing the identified models with regional socio-economic indicators, and developing recommendations for government authorities.
Текст научной статьи Искусственный интеллект в организациях Российской Федерации: тенденции и региональные модели внедрения
Актуальность исследования определяется тем, что искусственный интеллект (ИИ) становится одним из факторов трансформации экономической деятельности организаций. Распространение этой технологии в пространстве российской экономики происходит неравномерно. Национальные агрегированные показатели не позволяют увидеть, какие регионы формируют собственные компетенции, а какие зависят от внешних поставщиков; где ИИ даёт выраженные эффекты, а где его применение остаётся ограниченным.
Экономическая отдача от ИИ зависит не только от наличия технологии, но и от комплементарных инноваций (Brynjolfsson et al., 2019), развития навыков и креативности работников (Mikalef, Gupta, 2021), организационных изменений и автоматизации процессов (Aghion et al., 2019), инвестиций в данные (Filippucci et al., 2024) и др. Даже при сопоставимом уровне использования искусственного интеллекта регионы могут существенно различаться по направлениям применения технологии, механизмам её внедрения и структуре формируемых компетенций (Миролюбова, Николаев, 2024; Варламова, Корнейченко, 2024; Земцов, 2024). Исследования цифровизации и цифровых разрывов фокусируются на масштабе использования технологий, измеряемом долей организаций-пользователей (van Dijk, 2006). Однако одинаковый масштаб внедрения ИИ может отражать разные модели: собственную разработку, применение в клиентских сервисах или интеграцию в производственные и управленческие процессы.
Цель исследования – выявление и характеристика региональных моделей внедрения ИИ в организациях РФ на основе анализа масштабов, направлений применения, кадрового обеспечения, финансовых условий и результатов использования технологии.
Для достижения поставленной цели решаются следующие задачи: оценить масштабы распространения ИИ и межрегиональные различия; проанализировать технологические, функциональные и кадровые аспекты применения ИИ в организациях; исследовать способы приобретения решений, структуру затрат и источники финансирования; выделить типологические группы регионов по модели применения ИИ на основе технологических, кадровых, организационных и финансовых характеристик.
Объектом исследования являются регионы РФ, предметом – региональные особенности внедрения ИИ, включая масштабы использования, направления применения, кадровые условия, затраты, источники финансирования и эффекты внедрения.
Гипотеза исследования состоит в том, что межрегиональные различия в использовании ИИ определяются не столько масштабом распространения технологии, сколько различиями в кадровых, организационных и инвестиционных моделях её внедрения.
Обзор литературы
ИИ как технология общего назначения. ИИ рассматривается как инструмент с широкой сферой применения, способный порождать комплементарные изменения в различных секторах экономики (Bresnahan, Trajtenberg, 1995; Trajtenberg, 2018). Искусственный интеллект становится фактором конкурентоспособности в высокотехнологичных отраслях и традиционных секторах, усиливает функции организаций: производство, управление, маркетинг, логистику, финансы, работу с клиентами (Гохберг и др., 2025).
В литературе ИИ связывают с ростом производительности, эффективности бизнес-процессов и качества услуг (Арылбаева, 2020; Czarnitzki et al., 2023; Бедрик и др., 2025) за счёт автоматизации обработки информации, поддержки принятия решений, оптимизации операций и сокращения времени на выполнение отдельных задач (Brynjolfsson et al., 2019). Российские исследования выявили изменения процессов проектирования, производства, управления и организационных моделей, создающие предпосылки для роста производительности труда (Головенчик, 2018; Головенчик, 2020). Искусственный интеллект способен ускорять разработку новых продуктов, искать технологические решения, обрабатывать научно-техническую информацию и моделировать производственные процессы (Mariani et al., 2023). При этом экономический механизм таких эффектов связан с замещением отдельных трудовых операций и уменьшением трудоёмкости производства. Снижение потребности в труде, как правило, компенсируется появлением новых задач (Acemoglu, Restrepo, 2019). ИИ предполагает переход от отдельных цифровых решений к более системному использованию интеллектуальных технологий (Комаров, Пащенко, 2023). Связь применения ИИ с эффективностью организаций детально рассматривается в обзорных исследованиях с учётом уровня проявления эффектов, временного горизонта, используемых технологий и возможных непредвиденных последствий (Enholm et al., 2022).
Положительный эффект возникает тогда, когда ИИ встроен в бизнес-процессы, систему управления, аналитику и взаимодействие с потребителями (Wamba-Taguimdje et al., 2020). Близкий вывод представлен в работе
P. Mikalef и M. Gupta: «Результативность ИИ зависит от способности организации сформировать ИИ-компетенции, объединяющие данные, технологии, человеческие навыки и управленческие ресурсы» (Mikalef, Gupta, 2021). Исследование ИИ как технологии общего назначения не может ограничиваться фиксацией масштабов применения. Необходима оценка моделей внедрения, включая технологическое разнообразие, функциональную нагрузку, каналы доступа к решениям и кадровый потенциал.
Региональная неоднородность внедрения цифровых технологий: масштабы и модели. Неоднородность цифровизации – многоуровневая проблема, охватывающая территориальные, отраслевые и организационные аспекты (van Dijk, 2006; Миролюбова, Николаев, 2024; Кургин, 2026). Различия в темпах цифровой трансформации экономики регионов связаны с отраслевыми особенностями, институциональными и политическими факторами (Шитов и др., 2023), исходным уровнем цифровой зрелости (Са-дыртдинов, 2020), доступностью инфраструктуры (Чернышева, Калыгина, 2019), спецификой бизнес-моделей и способностью адаптироваться к технологическим изменениям (Кочеткова, 2022). Существующие исследования преимущественно отвечают на частные вопросы и оставляют за рамками комплексный подход к оценке специфики процессов цифровизации (Свистунов и др., 2020). Часто для измерения дифференциации используется индексный подход, основанный на изучении цифрового спроса и предложения в городах (Положенцева, Масленникова, 2020), интегральных показателей готовности регионов к цифровой трансформации (Писарев и др., 2022) или цифровой активности населения и бизнеса в регионах (Мерзлякова и др., 2022).
Внедрение ИИ в России, как и цифровизация в целом, распределено неравномерно (Строев, Свистунов, 2024) из-за уровня готовности регионов к интеллектуальным технологиям (Варламова, Корнейченко, 2024). По оценкам С.П. Земцова, преимущества сосредоточены в регионах с исследовательской инфраструктурой, агломерациями и технологическим бизнесом (Земцов, 2024). Данная тенденция применима и к европейским странам (Vicente et al., 2025).
На практике сложились различные территориальные модели использования ИИ: в регионах с развитыми услугами, финансами и ИТ доминирует сервисно-платформенный подход, ориентированный на аналитику, маркетинг и автоматизацию управления (Brynjolfsson et al., 2019); в индустриальных – производственный контроль, диагностика, логистика и управление качеством (Лаврикова и др., 2024). Однако показатели масштаба внедрения не раскрывают глубину интеграции искусственного интеллекта в производственные и управленческие процессы. Следовательно, анализ региональной неоднородности должен учитывать не только уровень распространения, но и качественные различия моделей: функциональные направления, организационные компетенции, кадровую и ресурсную обеспеченность. Это требует перехода от сопоставления по отдельным показателям и агрегированным индексам к методам, позволяющим выделять устойчивые сочетания признаков и типологизировать регионы по моделям применения ИИ.
Материалы и методы
Информационную базу составили официальные данные об использовании цифровых технологий организациями в 2024 году по Российской Федерации, федеральным округам и субъектам РФ. Статистическое наблюдение охватывает широкий круг юридических лиц за исключением субъектов малого предпринимательства, производственных и сервисных отраслей, а также сфер государственного управления, образования, здравоохранения и социальных услуг с учётом предусмотренных методологией отраслевых исключений.
Для оценки региональных различий учтены четыре группы показателей: масштаб распространения ИИ (число и доля организаций, использовавших технологии по видам, целям и способам приобретения), кадровые характеристики (численность работников: использующих ИИ, прошедших обучение, нуждающихся в обучении и специалистов), результаты внедрения (влияние на экономические, производственные и организационные показатели), затраты и их структура (общий объём, расходы на оборудование и ПО, источники финансирования).
Такой статистический набор позволяет рассматривать использование ИИ как комплексный процесс, однако он имеет ряд ограничений. Среди них – выборочный характер наблюдения, невозможность адекватных межвременных сопоставлений из-за изменений методологии, фокус на использовании, а не на производстве ИИ-технологий, а также отсутствие данных о глубине интеграции. Отдельные наблюдения, существенно отклоняющиеся от средних значений, требуют осторожной интерпретации, потому что могут отражать как реальные особенности, так и артефакты статистики (малая выборка, влияние крупных проектов). Отдельные пропущенные значения в единичных случаях замещались средними по федеральному округу, что позволило сохранить регионы в анализе.
Первым этапом сравнительного анализа стало ранжирование регионов. По каждому показателю определялись позиции федеральных округов и отдельных субъектов внутри них. Оценка на уровне округов позволяет сгладить экстремальные значения и выявить устойчивые макрорегиональные различия в распространении, направлениях и ресурсном обеспечении ИИ. Анализ проводился по блокам: масштаб использования, виды технологий, цели, кадры, способы приобретения, эффекты, затраты и финансирование. Это позволило сопоставить территории не только по уровню внедрения ИИ, но и по структурным особенностям. Результаты ранжирования легли в основу выделения территорий с наиболее выраженными характеристиками, оценок внутригрупповых различий и последующей типологизации регионов по профилю использования ИИ.
Типологизация регионов и выделение характерных моделей внедрения ИИ проводились на основе иерархической кластеризации нормированных показателей. В качестве меры близости применялось евклидово расстояние. Объединение наблюдений осуществлялось агломеративным методом Уорда (Murtagh, Legendre, 2014; Arguelles et al., 2014; Crispim et al., 2020). На заключительном этапе группы регионов интерпретировались с учётом экономического смысла использованных показателей.
Для подготовки данных для типологизации мы применили нормирование показателей относительно общего уровня использования ИИ в регионе:
nnorm _
Pij = Щ, где p^rm — нормированное значение показателя j для региона i;
P ij — значение конкретного показателя использования ИИ, эффекта, кадровой характеристики, способа приобретения решений или затрат;
АЦ — доля организаций региона i , использовавших технологии ИИ.
Нормирование выполняло не только техническую функцию приведения переменных к единому масштабу, но и блокировало доминирование одних признаков над другими при расчёте расстояний, что позволило выделять кластеры именно по структурному сходству внедрения ИИ, а не по абсолютным значениям. Благодаря этому были проведены корректные расчёты расстояния в многомерном пространстве и обоснованно включены в типологию регионы с завышенными абсолютными значениями.
Подготовка данных и визуализация выполнялись в Excel, кластерный анализ – в Python 3 с профильными библиотеками. Для каждого набора признаков рассматривалось разбиение от 2 до 10 кластеров; выбор итогового числа групп основывался на критериях качества и содержательной устойчивости. Использовались коэффициент силуэта (компактность и отделимость кластеров), скорректированный индекс Рэнда (устойчивость на подвыборках) и расстояния между центрами кластеров для оценки межкластерной дифференциации.
Результаты исследования
Ранжирование регионов по масштабу и особенностям использования ИИ в экономике
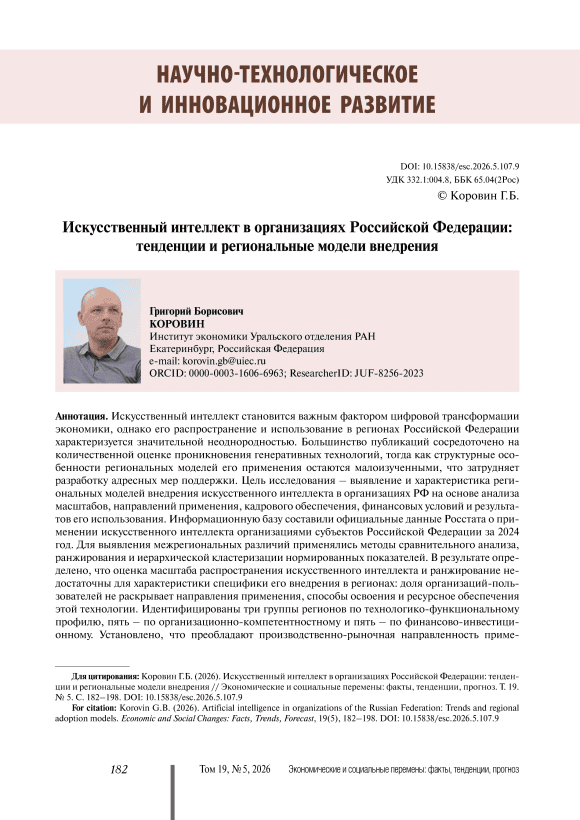
В 2024 году технологии ИИ применялись в 4,78% российских организаций. Их использование зафиксировано во всех федеральных округах, однако нигде не стало массовым. Различия между регионами существуют, но они не образуют простой иерархии: крупнейшие и наиболее развитые территории – лидеры, периферийные – аутсайдеры.
Центральный федеральный округ закономерно занимает первую позицию благодаря концентрации управленческих, финансовых и научно-образовательных структур, однако внутри округа Москва не является лидером. В крупных диверсифицированных экономиках (Санкт-Петербург, Республика Татарстан, Красноярский край, Иркутская область) относительные показатели внедрения оказываются сглаженными, и их умеренные значения не следует автоматически трактовать как технологическую отсталость. Напротив, высокие показатели отдельных республик и областей доказывают, что в компактных региональных экономиках ИИ способен распространяться быстрее, чем принято считать ( рис. 1 ).
Рис. 1. Доля организаций, использовавших технологии ИИ, 2024 год, %
Доля организаций, использовавших ИИ Максимум среди регионов округа Минимум среди регионов округа
Источник: рассчитано по данным Росстата. URL:
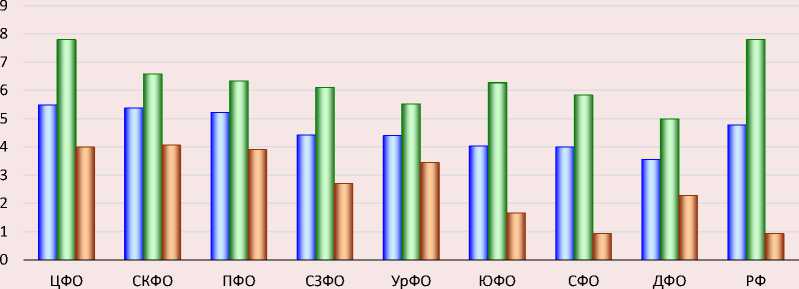
Кадровые показатели (обучение, наличие специалистов) позволяют оценить, насколько регулярное применение ИИ обеспечено квалифицированными кадрами. Наиболее высокие доли организаций с сотрудниками, использующими ИИ, зафиксированы в Дальневосточном (2,77%), Уральском (2,59%) и Центральном (2,51%) федеральных округах при среднем по РФ 2,45%. Эти значения заметно ниже долей организаций, декларирующих использование ИИ, следовательно, распространение технологии идёт преимущественно через встроенные программные решения и внешние сервисы, а не через целенаправленное формирование специализированных команд.
Доля сотрудников, непосредственно использующих ИИ, показывает иную картину. Так, ЦФО уверенно лидирует по всем кадровым метрикам: 0,847% сотрудников применяют ИИ, 0,647% прошли обучение, 0,201% являются профильными специалистами. Такая структура характерна для столично-агломерационной модели внедрения, где концентрация крупных организаций, цифровых сервисов и управленческих функций формирует кадровую готовность. Уральский федеральный округ, прежде всего за счёт Свердловской области, демонстрирует собственную кадровую модель, в которой внедрение ИИ опирается не столько на пользователей готовых решений, сколько на специалистов, способных к более глубокой технологической интеграции. Для промышленного макрорегиона это принципиально иной путь освоения технологии ( рис. 2 ).
Профессиональная база ИИ концентрируется не только в столичных регионах, она формируется также в промышленных, научнообразовательных и технологически активных субъектах: Ульяновской, Новосибирской, Липецкой, Томской областях и Санкт-Петербурге.
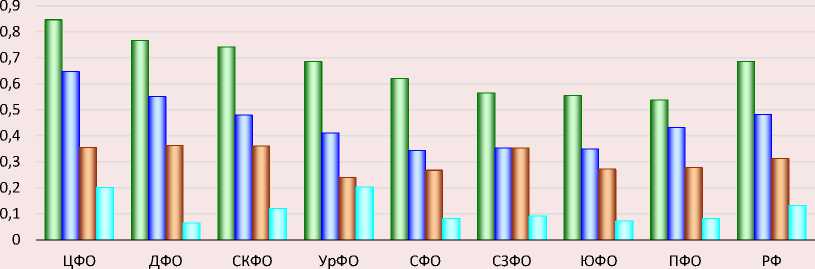
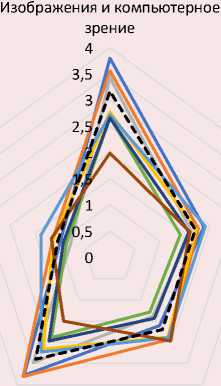
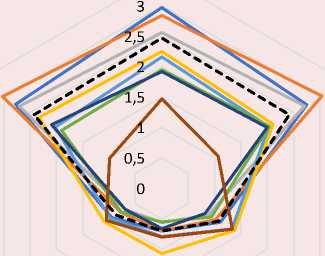
Среди пяти технологических направлений ИИ наиболее распространены обработка визуальных данных (включая компьютерное зрение) – 3,17%, интеллектуальная поддержка принятия решений – 2,40%, обработка звука и текста имеют близкие значения – 1,71 и 1,70% соответственно. Наименее востребованы технологии повышения эффективности самого ИИ – 1,04% ( рис. 3 ).
Региональные технологические профили во многом отражают сложившуюся отраслевую структуру: в индустриально ориентированных субъектах ожидаемо выше доля компьютерного зрения и производственных сценариев использования ИИ, тогда как в регионах с развитым сервисным и управленческим сектором сильнее представлены обработка текста и интеллектуальная аналитика. На региональном уровне различия становятся ещё более контрастными: по обработке визуальных данных выделяются Владимирская, Воронежская, Ивановская и Самарская области (4,87–6,20%); интеллектуальной поддержке решений – Владимирская область, Республика Марий Эл и Московская область (4,2–5,3%); обработке текста – Республика Марий Эл, Сахалинская и Воронежская области, а также Москва.
Рис. 2. Доля сотрудников, связанных с использованием и освоением ИИ, 2024 год, %
□ Сотрудники, использующие ИИ □ Прошедшие обучение
□ Нуждающиеся в обучении □ Специалисты в области ИИ
Источник: рассчитано по данным Росстата. URL:
Рис. 3. Доля организаций, использовавших ИИ, по видам технологий, 2024 год, %
Повышение эффективности технологий ИИ
Звук, распознавание и синтез
Поддержка принятия решений
Обработка текста
Источник: рассчитано по данным Росстата. URL:
Анализ целей использования ИИ показывает, что в российских организациях преобладают прикладные и операционные сценарии, связанные с маркетингом, производством продукции и управлением персоналом. Эти направления близки по распространённости, что указывает на постепенное встраивание искусственного интеллекта сразу в несколько практических сфер деятельности организаций ( рис. 4 ).
Специфика ЦФО соответствует концентрации сервисных, управленческих и рыночных функций; ПФО и УрФО, напротив, демонстрируют более выраженный производственнокадровый профиль. Владимирская область выделяется сразу по трём сценариям – маркетингу, производству и управлению персоналом. Причём по этим направлениям её значения более чем вдвое превышают среднероссийский уровень. Близкий производственно-рыночный профиль имеют Ивановская, Самарская, Воронежская и Тамбовская области, где ИИ преимущественно задействован в клиентских, производственных и кадровых задачах.
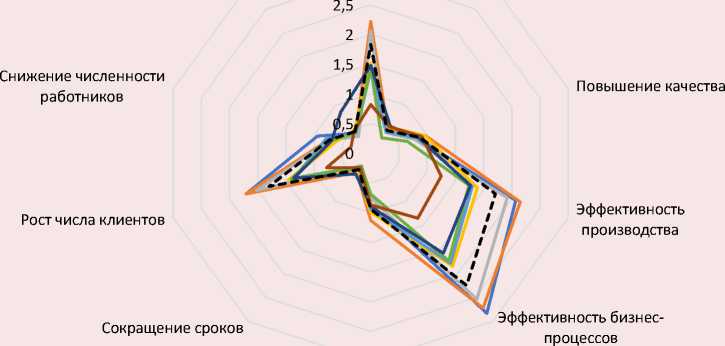
Результаты обследования позволяют оценить не только распространенность ИИ, но и характер эффектов, которые организации связывают с его внедрением (рис. 5).
Наиболее заметная отдача связана не с сокращением численности работников, а с организационной, управленческой и операционной оптимизацией. Искусственный интеллект сравнительно легко встраивается в повторяющиеся аналитические, клиентские и управленческие операции. Меньшая распространенность сокращений персонала сама по себе не свидетельствует о слабой экономической отдаче ИИ, а скорее связана со замещением трудовых операций (Acemoglu, Restrepo, 2019).
На региональном уровне наиболее выраженный комплексный эффект наблюдается во Владимирской, Московской, Ивановской, Самарской, Тамбовской и Тверской областях. Показатель снижения численности работников, напротив, имеет иную географию – его максимальные значения зафиксированы в Курганской области, Республике Марий Эл, Чувашской Республике, Республике Калмыкии и Республике Карелии. Это позволяет предположить, что в отдельных регионах ИИ воспринимается скорее как инструмент замещения труда, чем средство повышения эффективности.
Рис. 4. Доля организаций, использовавших ИИ, по целям использования, 2024 год, %
Обеспечение безопасности
Маркетинг и продажи
3,5
Управление персоналом
Производство продукции
Управление организацией
Логистика и транспорт
ЦФО ПФО УрФО СКФО СЗФО СФО ЮФО ДФО РФ
Источник: рассчитано по данным Росстата. URL:
Рис. 5. Доля организаций, отметивших положительные эффекты ИИ, 2024 год, %
Рост доходов 3,5
Повышение безопасности
3 Снижение себестоимости труда
Рост производительности труда
ПФО ЦФО УрФО СЗФО СФО ЮФО СКФО ДФО РФ
Источник: рассчитано по данным Росстата. URL:
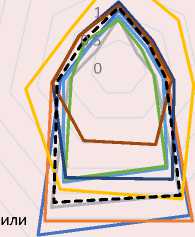
Анализ способов приобретения ИИ-реше-ний позволяет оценить, какой путь выбирает регион: создание собственных технологических разработок либо использование готовых продуктов ( рис. 6 ).
Российские организации чаще использовали внешние или готовые решения, нежели разрабатывали ИИ самостоятельно. Это указывает на ограниченность внутренней технологической базы. Такая модель, характерная для Приволжского, Центрального и Уральского федеральных округов, ускоряет распространение ИИ, но при этом сдерживает накопление собственных компетенций разработчика. Региональные различия позволяют выделить две модели лидерства. Владимирская, Воронежская, Московская, Самарская, Ивановская и Тверская области выделяются по приобретению готового ПО. Иную модель демонстрируют территории с более высокой долей самостоятельной разработки и использования открытого исходного кода: Белгородская, Костромская, Новосибирская и Томская области, Чувашская Республика, Санкт-Петербург, Москва, а также северокавказские республики. Высокая доля внешних закупок не обязательно свидетельствует о технологической отсталости, она может отражать прагматичную стратегию быстрого доступа к решениям, тогда как акцент на собственной разработке не всегда гарантирует их качество и масштабируемость.
Затраты на ИИ пока занимают менее 2% от цифровых расходов организаций, однако уже позволяют увидеть различия между аппаратной и программной моделями внедрения. Первый тип характерен для Северо-Западного, Центрального, Южного федеральных округов и может быть связан с проектами, требующими вычислительной инфраструктуры, датчиков, камер или иной технической базы. Второй тип более выражен в Уральском, Приволжском и Дальневосточном федеральных округах и находится ближе к модели внедрения ИИ через программные продукты и интеграцию ИИ-инструментов в существующие информационные системы организаций. Безусловным лидером по затратам на ИИ является ЦФО – 74,6 млрд руб., или 82,6% общего объёма затрат на ИИ в РФ. На региональном уровне концентрация затрат выражена ещё сильнее: Москва – 69,9 млрд руб., Санкт-Петербург – 8,2 млрд руб., Московская область – 2,8 млрд руб., Самарская область – 1,5 млрд руб. ( рис. 7 ).
Рис. 6. Доля организаций по способам приобретения ИИ-решений, 2024 год, %
Разработано собственными силами 3,5
ПО не разрабатывалось и не приобреталось
Доработано собственными силами приобретенное ПО
Использовано бесплатное ПО
Разработано модифицировано сторонней
2,5
1,5
Доработано собственными силами ПО с открытым исходным кодом
Приобретено готовое коммерческое ПО
организацией
ПФО ЦФО УрФО СКФО СФО ЮФО СЗФО ДФО РФ
Источник: рассчитано по данным Росстата. URL:
Рис. 7. Структура источников финансирования затрат на ИИ, 2024 год, %
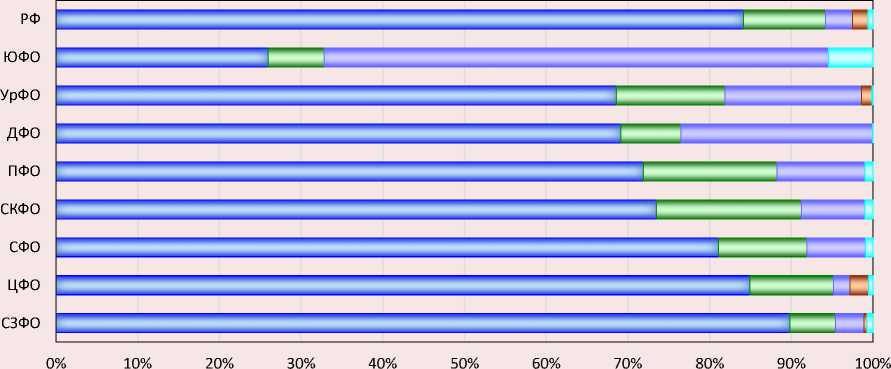
■ Собственные средства □ Федеральный бюджет
□ Бюджеты субъектов РФ и местные = Иностранные источники
□ Заемные средства □ Прочие привлеченные средства
Источник: рассчитано по данным Росстата. URL:
В РФ основным источником финансирования выступают собственные средства организаций – 84,2% совокупных затрат. Исключение составляет ЮФО, где бюджетные средства формируют 68,6% затрат на ИИ, что указывает на более сильную зависимость от государственной поддержки. При этом доля заёмных, иностранных и прочих привлечённых источников не превышает 2,5%. Столь выраженная опора на собственные ресурсы либо на бюджетное финансирование при почти полном отсутствии кредитных ресурсов может свидетельствовать о сохраняющейся неопределённости окупаемости ИИ-проектов, сложности оценки нематериальных результатов и, как следствие, об осторожности предприятий и кредитных организаций в этой сфере.
Типология региональных моделей использования ИИ
Следующий этап исследования – типологи-зация субъектов РФ. Он направлен на выявление устойчивых сочетаний признаков, характеризующих модели внедрения ИИ организациями. Типологизация проводится по трём профилям: технолого-функциональному (область применения, типы решений и эффекты), организационно-компетентностному (приобретение, разработка, доработка решений, кадровые компетенции) и финансово-инвестиционному (структура затрат и источники финансирования). Такое построение позволяет перейти от линейного сопоставления регионов к содержательной оценке того, каким образом ИИ встроен в экономику региона.
Технолого-функциональный профиль. В рамках профиля оценка включает три блока: виды технологий ИИ, цели использования и эффекты внедрения. Различия между группами определяются сочетанием технологических решений, функциональных задач и ожидаемых результатов.
Наиболее высокие значения коэффициента силуэта получены для двух и трёх кластеров – 0,458 и 0,456 соответственно. При этом двухкластерное решение даёт слишком обобщенную картину и фактически противопоставляет основную массу регионов ограниченной группе территорий с иным профилем. Трёхкластерное решение сохраняет сопоставимую компактность, обладает приемлемой устойчивостью (скорректированный индекс согласованности разбиений – 0,655) и позволяет выделить содержательно различимые модели.
Выделенные группы показывают, что региональное использование ИИ пока развивается преимущественно не как самостоятельная технологическая специализация, а как инструмент доработки уже сложившихся экономических функций. Для большинства регионов характерна прикладная производственно-рыночная логика – ИИ встраивается в существующие процессы, усиливая их эффективность без радикальной смены модели развития организации. В меньшей группе регионов ИИ смещён в сторону управленческих, информационноаналитических и координационных задач – это более «административная» модель цифровизации при ограниченной прямой производственной отдаче. Таким образом, в одних случаях ИИ становится инструментом операционной эффективности, в других – элементом управленческих механизмов ( табл. 1 ). Названия моделей выступают в роли аналитических обозначений, отражающих наиболее выраженные сочетания характеристик.
Межкластерные различия подтверждаются расстояниями между центрами кластеров в стандартизированном пространстве: между первым и вторым – 6,73, первым и третьим – 11,27, вторым и третьим – 11,45. Наиболее значимые переменные, формирующие различия – цели использования ИИ (производство продукции или услуг, управление персоналом) и заявляемые эффекты (снижение себестоимости, повышение эффективности производственных процессов, рост доходов).
Организационно-компетентностный профиль приобретения и освоения ИИ-решений. В оценку в рамках профиля включены два блока признаков: способы приобретения ИИ-решений и показатели внутренней кадровой компетентности организаций. В регионах формируются сложные сочетания признаков: внешнее приобретение может сопровождаться умеренной вовлечённостью персонала, самостоятельная доработка не всегда означает наличие развитой кадровой базы, а в отдельных регионах кадровое освоение ИИ выражено сильнее, чем рыночные каналы приобретения программных решений. Пятикластерное решение обладает приемлемой устойчивостью и позволяет выделить содержательно различимые модели: внешнерыночную, смешанную, кадрово-компетентностную, фрагментарного освоения и самостоятельной доработки ( табл. 2 ). Для большинства регионов ИИ пока остаётся внешне приобретаемым ресурсом, а не внутренне осваиваемой технологией, способной формировать устойчивые региональные преимущества.
Таблица 1. Типы регионов по технико-функциональному профилю результативности использования ИИ
|
Модель (количество регионов) |
Характеристика профиля |
Типичные регионы |
|
Производственно-рыночная модель (70) |
Прикладное использование ИИ для повышения эффективности бизнес-процессов и коммерческой отдачи. Искусственный интеллект встроен в производство, услуги, маркетинг, управление персоналом и клиентское взаимодействие. Ключевые технологии: компьютерное зрение; функции: управление персоналом, производство, маркетинг и продажи; эффекты: рост доходов и числа клиентов. |
Тюменская, Астраханская, Смоленская, Саратовская и Вологодская области; Чувашская Республика |
|
Управленческо-информационная модель (14) |
Сервисно-управленческое применение ИИ, ориентированное на информационную поддержку, координацию и организационный контроль. Искусственный интеллект сильнее связан с обработкой информации, управлением, безопасностью и логистикой, чем с производством и продажами. |
Санкт-Петербург, Москва; Республика Бурятия; Амурская, Сахалинская и Магаданская области |
|
Специфическая интенсивная модель комплексного применения ИИ (3) |
Малочисленная группа с повышенными значениями по большинству признаков. В силу специфики статистики и малой численности требует осторожной интерпретации. |
Чукотский автономный округ; Еврейская автономная область; Республика Тыва |
|
Источник: составлено автором. |
||
Таблица 2. Типы регионов по организационно-компетентностному профилю приобретения и освоения ИИ-решений
|
Модель (количество регионов) |
Характеристика профиля |
Типичные регионы |
|
Внешнерыночная модель внедрения ИИ (37) |
ИИ осваивается преимущественно через рынок готового коммерческого ПО и услуги сторонних разработчиков. Такая модель снижает входные барьеры и ускоряет распространение ИИ, но делает организации зависимыми и ограничивает накопление внутренних компетенций. |
Ростовская, Калужская, Псковская, Кировская области; Ставропольский край; Удмуртская Республика |
|
Смешанная модель приобретения и частичной адаптации ИИ-решений (28) |
Сочетание внешнего приобретения с элементами самостоятельной адаптации. Промежуточная модель: организации выходят за рамки пассивного приобретения готовых решений, но ещё не обладают полноценной базой для самостоятельной разработки. |
Республики Татарстан, Адыгея; Омская, Томская, Тюменская, Белгородская области |
|
Кадрово-компетентностная модель освоения ИИ (5) |
Высокая вовлечённость персонала: сотрудники, использующие ИИ, прошедшие обучение, нуждающиеся в обучении и специалисты в области искусственного интеллекта. Модель более глубокого организационного освоения, при которой ИИ становится частью внутренней компетентностной базы региона. |
Москва; Иркутская, Сахалинская, Свердловская области; Севастополь |
|
Модель фрагментарного освоения ИИ-решений (15) |
Слабая институционализация приобретения ИИ-решений, использование бесплатного или открытого ПО. Отражает точечное, экспериментальное внедрение без устойчивой системы закупки, адаптации и кадрового закрепления технологии. |
Санкт-Петербург; республики Крым, Ингушетия; Ленинградская, Амурская области; Республика Северная Осетия – Алания |
|
Модель самостоятельной доработки (2) |
Специфическая группа, где наиболее выражены собственная разработка, доработка приобретённого и открытого ПО, а также использование бесплатных решений. Однако кадровая база не выглядит развитой, что может указывать на локальные практики самостоятельной адаптации ИИ-решений. |
Кабардино-Балкарская Республика; Республика Тыва |
|
Источник: составлено автором. |
||
Коэффициент силуэта для пяти кластеров составил 0,204, что указывает на умеренную выраженность структуры – группы содержательно различаются, но между ними сохраняются пересечения. Среднее значение скорректированного индекса согласованности разбиений при проверке устойчивости составило 0,652, что позволяет рассматривать выделенные группы как достаточно устойчивые для аналитической интерпретации. Наиболее значимыми различиями между кластерами являются способы приобретения ИИ-решений, а также вопросы обучения в связи с внедрением ИИ. Следовательно, межрегиональные различия определяются не только общей распространённостью ИИ, но также способом доступа к решениям и степенью внутреннего кадрового освоения технологии.
Финансово-инвестиционный профиль внедрения ИИ. В оценку включены показатели масштаба затрат на ИИ, их структура и источники финансирования. Региональные различия опре- деляются не только расходами, но и тем, кто выступает носителем инвестиционной инициативы. Наиболее значимое различие прослеживается между инвестиционно активной корпоративной моделью и бюджетно зависимыми моделями. Финансовая неоднородность внедрения ИИ отражает разную степень зрелости региональных экономик как пользователей технологии: когда ИИ финансируется бизнесом, он с большей вероятностью становится частью инвестиционного цикла организаций (табл. 3).
Коэффициент силуэта для пяти кластеров составил 0,359, что указывает на умеренно выраженную структуру групп. Среднее значение скорректированного индекса согласованности разбиений (0,763) позволяет рассматривать выделенные группы как достаточно устойчивые. Наиболее значимые параметры, формирующие различия между кластерами, – структура финансирования и общая доля затрат на ИИ.
Таблица 3. Модели регионов по финансово-инвестиционному профилю внедрения и ресурсного обеспечения ИИ
|
Модель (количество регионов) |
Экономическая характеристика группы |
Типичные регионы |
|
Высокозатратная программно-аппаратная модель (17) |
Наиболее капиталоёмкое внедрение ИИ: организации формируют не только программную, но и аппаратную базу. |
Белгородская, Сахалинская, Вологодская, Тюменская области; Москва; Санкт-Петербург |
|
Корпоративная модель умеренных затрат на ИИ (35) |
Наиболее массовая модель с низкой инвестиционной интенсивностью: осторожное прикладное внедрение за счёт текущих возможностей организаций без высокой капитальной нагрузки. |
Республика Башкортостан; Кемеровская, Тульская, Иркутская области; Пермский, Ставропольский края |
|
Региональнобюджетная модель (21) |
Внедрение ИИ за счёт региональных и местных бюджетов при ограниченной самостоятельной инвестиционной активности организаций. |
Камчатский край; Республика Карелия; Ямало-Ненецкий АО; Республика Адыгея; Воронежская область; Чукотский АО |
|
Федерально-бюджетная модель (12) |
Централизованное ресурсное обеспечение: внедрение ИИ зависит преимущественно от федеральных программ, корпоративная база выражена слабо. |
Астраханская, Курганская, Челябинская, Тамбовская, Ярославская области; Кабардино-Балкарская Республика |
|
Локально-привлечённая модель финансирования (2) |
Нестандартная модель: внедрение ИИ не опирается на устойчивую собственную базу и поддерживается сочетанием локально-бюджетных и прочих привлечённых ресурсов. |
Республики Крым, Северная Осетия – Алания |
|
Источник: составлено автором. |
||
В целом результаты показывают, что единой финансово-инвестиционной модели внедрения ИИ в регионах РФ пока не сложилось. Высокозатратная программно-аппаратная модель охватывает ограниченную группу субъектов РФ, что указывает на концентрацию капиталоёмкого внедрения ИИ на сравнительно небольшом количестве территорий; остальные регионы либо осваивают ИИ с минимальными вложениями, либо полагаются на бюджетное финансирование, что ставит под вопрос устойчивость таких моделей в долгосрочной перспективе.
Обсуждение
Результаты подтверждают выдвинутую гипотезу о нетождественности масштаба распространения ИИ и модели его внедрения. Установлено, что высокая доля организаций, использующих ИИ, не означает наличие собственных кадровых, технологических и организационных компетенций. Напротив, регионы со средним уровнем распространения могут демонстрировать более выраженные внутренние механизмы адаптации и интеграции технологий.
Научная новизна исследования состоит в разработке и апробации методического подхода, разграничивающего масштаб распространения ИИ и содержательные характеристики его внедрения в региональную экономику. Нормирование показателей, их группировка и последующая кластеризация позволяют сформировать модели по нескольким профилям. Показано, что эти концепции имеют многомерный характер и не могут быть сведены к единой типологии: один и тот же регион может одновременно относиться к различным типам по технологическому, организационному и финансовому профилям. Попытка объединения трёх классификаций привела к образованию большого числа групп с неинтерпретиру-емыми характеристиками. Именно раздельное рассмотрение профилей позволило обеспечить аналитическую ясность типологии с понятными группами.
Среди ограничений методологии следует выделить короткий временной период данных (один год), проектный и нерегулярный характер затрат на ИИ, а также невысокую долю организаций, использующих ИИ. Последнее может усиливать влияние отдельных наблюдений на региональные показатели и результаты кластеризации, что требует осторожности при интерпретации моделей. Особенно это касается малочисленных кластеров, характеристики которых могут отражать специфику отдельных территорий, крупных организаций или единич- ных проектов. Повысить надежность финансовых и организационных моделей позволит использование усреднённых сопоставимых данных за несколько лет.
Полученные результаты согласуются с выводами исследований, фиксирующих выраженную региональную неоднородность использования ИИ в России, зависящую от кадрового потенциала, уровня экономического развития и инновационной активности организаций (Шитов и др., 2023; Варламова, Корнейченко, 2024). Вместе с тем они уточняют их: различия между регионами проявляются не только в масштабе распространения ИИ, но и в моделях его внедрения. Это соотносится с выводами С.П. Земцова о неодинаковом потенциале регионов по созданию и внедрению ИИ-технологий, что соответствует выделенным моделям в рамках организационно-компетентностного профиля (Земцов, 2024).
Заключение
В результате исследования решены поставленные задачи, связанные с оценкой региональных различий во внедрении ИИ в экономике субъектов РФ. Установлено, что масштаб внедрения ИИ и модель его освоения представляют собой неидентичные характеристики экономики региона. В рамках трёх профилей выделены модели внедрения искусственного интеллекта, что подтверждает необходимость не универсальных, а дифференцированных подходов к регулированию и поддержке процессов цифровой трансформации.
Предложенная типология может применяться на практике как инструмент диагностики региональных различий и обоснования адресных мер государственной политики. В регионах с доминированием производственнорыночной модели и ограниченной кадровой базой целесообразно развитие программ профессиональной подготовки и организационного сопровождения внедрения ИИ. Для территорий с выраженными компетенциями, но недостаточным уровнем инвестиционной активности – механизмы софинансирования и налогового стимулирования. В субъектах с преобладанием бюджетных источников финансирования – развитие институтов государственночастного партнёрства.
Выявление прямых и обратных связей между отдельными социально-экономическими факторами (экономическим ростом, производительностью, качеством человеческого капитала) и моделями использования ИИ, а также разработка рекомендаций для органов власти признаются нами крайне важным потенциальным практическим результатом и предусмотрены в ходе следующих этапов исследований.
