
Каскадный скоринг кризисных сигналов как инструмент поддержки инвестиционных решений частных инвесторов
Рубрика: Экономические науки
Статья в выпуске: 9, 2026 года.
Бесплатный доступ
В статье рассматривается проблема принятия инвестиционных решений частными инвесторами в условиях кризисных явлений на фондовом рынке. Актуальность исследования определяется тем, что в периоды высокой волатильности и неопределённости поведение частного инвестора отклоняется от модели полной рациональности и в значительной степени зависит от неприятия потерь, стадного поведения, новостного шума и ошибок тайминга. Цель статьи состоит в разработке и апробации каскадного скоринга кризисных сигналов как инструмента, позволяющего структурировать инвестиционный выбор частного инвестора в кризисной среде. Методологическую основу составили положения поведенческих финансов, сигнальный подход к раннему предупреждению кризисов, вероятностные модели кризисной диагностики, а также анализ рыночных, волатильностных, ликвидностных и макроэкономических индикаторов российского фондового рынка. Предложен интегральный показатель, агрегирующий сигналы глубины снижения рынка, индекса волатильности, реализованной волатильности, изменения ключевой ставки и внешнего сырьевого фона. Показано, что каскадный скоринг позволяет связать диагностику кризисного режима с допустимым форматом поведения частного инвестора. Результаты апробации свидетельствуют о том, что использование скоринга в составе адаптивной стратегии улучшает профиль «доходность–риск» по сравнению с пассивными и реактивными моделями инвестиционного поведения. Сделан вывод о том, что каскадный скоринг может рассматриваться как методический инструмент поддержки инвестиционных решений частных инвесторов в условиях кризисных явлений на фондовом рынке.
Короткий адрес: https://sciup.org/14139382
IDS: 14139382 | УДК: 336.761:330.16 | DOI: 10.24412/2220-2404-2026-9-5
Cascade scoring of crisis signals as a tool to support private investors’ investment decisions
The article examines investment decision-making by private investors under stock market crisis conditions. The relevance of the study is determined by the fact that in periods of high volatility and uncertainty, the behavior of private investors deviates from the full rationality model and is significantly influenced by loss aversion, herd behavior, news noise, and timing errors. The purpose of the article is to develop and test a cascade scoring model of crisis signals as a tool for structuring private investors’ decisions in a crisis environment. The methodological framework is based on behavioral finance, the signal approach to early crisis detection, probabilistic crisis-diagnosis models, and the analysis of market, volatility, liquidity, and macroeconomic indicators of the Russian stock market. An integral indicator is proposed that aggregates signals of market drawdown, the volatility index, realized volatility, key rate changes, and the external commodity background. It is shown that cascade scoring links crisis detection with a permissible format of investor behavior. The empirical testing indicates that using the scoring model within an adaptive strategy improves the risk-return profile compared to passive and reactive investment behavior models. It is concluded that cascade scoring can be considered a methodological tool for supporting private investors’ decisions under stock market crisis conditions.
Текст научной статьи Каскадный скоринг кризисных сигналов как инструмент поддержки инвестиционных решений частных инвесторов
Введение .
Современный фондовый рынок характеризуется высокой чувствительностью к макроэкономическим, финансовым и геополитическим шокам, вследствие чего кризисные эпизоды становятся повторяющимся элементом рыночной динамики. В этих условиях частный инвестор сталкивается не только с ухудшением ценовых и риск-доходностных характеристик активов, но и с усилением поведенческих искажений, изменяющих саму логику инвестиционного выбора.
Теория перспектив показывает, что решения в условиях риска принимаются не как нейтральное сопоставление ожидаемой полезности, а через восприятие выигрышей и потерь относительно референтной точки, причём потери субъективно значимее равновеликих выигрышей [1].
Поведенческие финансы, в более широком смысле, рассматривают рынок как среду, в которой часть агентов не является полностью рациональной, а рыночные результаты зависят не только от фундаментальных факторов, но и от психологии, ограниченной рациональности и пределов арбитража [2]. В российском контексте, эта логика проявляется через различие типов финансового поведения: сочетание финансовой культуры, отношения к риску, доверия к инструментам и институциональной среды влияет на то, как экономический субъект реагирует на рыночный стресс [11].
Для частных инвесторов данные положения имеют прикладное значение. Исследования показывают, что инвесторы склонны преждевременно фиксировать прибыль и слишком долго удерживать убыточные позиции, демонстрируя эффект расположения [3]. В кризисной среде это искажение усиливается за счёт страха, неопределённости и реакции на новостной шум.
Эмпирические исследования поведения индивидуальных инвесторов в период финансового кризиса показывают, что снижение доходност-ных ожиданий, рост субъективного восприятия риска и уменьшение риск-толерантности существенно меняют инвестиционные решения частных лиц [4].
Роберт Шиллер, анализируя кризисные фазы рынка, связывает их с избыточной волатильностью, коллективными нарративами и отклонением цен от фундаментальных оснований [5].
Исследования российского рынка показывают, что выбор финансовых инструментов частными инвесторами зависит не только от уровня знаний, но и от риск-толерантности; поэтому кризисный сигнал должен быть связан с поведенче- ским ограничителем, а не только с прогнозом доходности [12].
Несмотря на развитие исследований поведенческих финансов и кризисной диагностики, сохраняется методический разрыв между этими направлениями. С одной стороны, имеются сигнальные модели раннего предупреждения кризисов и вероятностные модели перехода в кризисный режим [6; 7]. С другой стороны, существует широкий корпус исследований, объясняющих иррациональность инвестиционного поведения [1–5]. Для российского фондового рынка этот разрыв особенно заметен: портфельные решения требуют учёта не только статистических параметров риска, но и поведенческого восприятия убытков, горизонта удержания активов и реакции на денежно-кредитный фон [13]. Однако значительно слабее разработан вопрос, каким образом данные подходы могут быть объединены в прикладной инструмент, пригодный для использования частным инвестором в условиях кризисной неопределённости. Это и определяет исследовательскую задачу настоящей статьи.
Цель статьи состоит в разработке и апробации каскадного скоринга кризисных сигналов как инструмента поддержки инвестиционных решений частных инвесторов на фондовом рынке.
Методологическую основу исследования составляют три направления.
Первое связано с сигнальным подходом к выявлению кризисов. В классической постановке Г. Камински, С. Лизондо и К. Рейнхарт кризис диагностируется через пороговые отклонения индикаторов от нормального поведения; при выходе показателя за критическое значение формируется предупреждающий сигнал [6].
Второе направление представлено вероятностными моделями кризисной диагностики. М. Бюс-сьер и М. Фратцшер показали, что более корректной является режимная логика, допускающая выделение предкризисных, кризисных и посткризисных состояний [7].
Третье направление связано с работами о типах и последствиях финансовых кризисов, где кризис трактуется как многомерное явление, включающее валютные, банковские, долговые и иные шоки [8].
Эмпирическая база исследования включает данные российского фондового рынка за 2008–2025 гг. В качестве рыночных индикаторов использованы динамика индекса Московской биржи, индекса РТС и доходности ликвидных акций крупнейших российских эмитентов. В качестве индикатора ожидаемой волатильности использован индекс RVI Московской биржи, отражающий 30-дневную ожидаемую волатильность, вычисляемую на основе цен опционов на индекс РТС [9]. Для учёта денежно-кредитного фона использована динамика ключевой ставки Банка России [10]. Дополнительно в расчётный контур включены глубина снижения рынка от локального максимума, реализованная волатильность и внешний сырьевой фактор. Выделение волатильностного блока опирается на логику моделей условной и реализованной волатильности, в которых рыночный риск рассматривается как нестационарная величина, способная резко усиливаться в периоды финансового стресса [14–17].
Обсуждение .
В работе кризисное состояние рынка фиксируется через сочетание формального и прикладного критериев. Формальный критерий задаётся как существенное снижение рынка от предшествующего максимума. Прикладной критерий задаётся через совпадение нескольких стрессовых сигналов. Интегральный каскадный скоринг имеет вид:
Score t = w 1 I(RVI t > q 0.8 ) + w 2 I(a 30 > q 0.8 ) + w 3 I(DD t < -0.15 ) + w 4 I(ARate t >0 ) + w s I(&Brent t <-x), (1)
где I( - ) - индикатор выполнения условия; DD t -глубина снижения рынка; RVI t - индекс ожидаемой волатильности; ст £ 30 - реализованная волатильность; &Rate t - изменение ключевой ставки; LBrent t - изменение внешнего сырьевого фактора; w ; - веса соответствующих сигналов.
Содержательный смысл каскадного скоринга состоит в том, что он переводит множество разрозненных признаков кризиса в единый интегральный показатель, пригодный для инвестиционного решения. Если отдельный сигнал инвестор может интерпретировать субъективно, то совпадение нескольких признаков уменьшает влияние эмоциональной реакции и повышает дисциплину выбора. Агрегирование рыночных и макрофинансовых признаков согласуется с подходами к оценке системного риска, где стресс фиксируется не одним наблюдением, а сочетанием рыночной волатильности, потерь капитала и ухудшения финансовых условий [18; 19].
Проведённая апробация показала, что наибольшую информативность для кризисной диагностики обеспечивает сочетание трёх групп признаков: глубины снижения рынка, волатильностных индикаторов и денежно-кредитного фона. Использовать только величину падения рынка для определения кризиса недостаточно. Этот показатель реагирует на снижение уже после его начала и не всегда позволяет понять, является ли оно кратковременной коррекцией или переходом рынка в более устойчивое стрессовое состояние. Поэтому в расчёт дополнительно включены RVI и реализованная волатильность. Они позволяют учитывать изменение напряжённости на рынке. Ключевая ставка и динамика внешнего сырьевого фактора используются для учёта условий, имеющих особое значение для российского рынка [9; 10].
Итоговый балл скоринга определяет, как должен меняться состав портфеля. Пока кризисные признаки выражены слабо, доля рисковых активов сохраняется на обычном уровне. По мере усиления сигналов портфель переводится в переходный режим, и риск сокращается постепенно. При высоком значении скоринга используется защитная модель: доля рисковых активов уменьшается, а часть капитала перераспределяется в денежные средства и инструменты с более низким уровнем риска. Такая режимная логика особенно важна для частного инвестора, поскольку связывает диагностику состояния рынка с допустимым типом поведения. По своей экономической логике она близка к адаптивной гипотезе рынка, где устойчивость инвестиционного решения зависит от способности участника менять правила поведения при смене рыночного режима [20].
Таблица 1
Состав каскадного скоринга кризисных сигналов
|
Сигнал |
Содержание |
Поведенческий смысл |
|
Индекс RVI выше порога |
Рост ожидаемой волатильности |
Усиление страха и негативных ожиданий |
|
Реализованная волатильность выше порога |
фактический рост риска |
Дестабилизация решений |
|
Глубокое снижение рынка |
Существенное падение индекса |
Усиление неприятия поте рь |
|
Рост ключевой став ки |
Ужесточение денежно-кредитных условий |
Рост склонности к избеганию риска |
|
Негативный внешний шок |
Ухудшение внешнего сырьевого фона |
Усиление тревожности и неопределённости |
Источник : разработано автором.
Для проверки практической значимости каскадный скоринг был включён в состав адаптивной стратегии и сопоставлен с базовыми моделями инвестиционного поведения: стратегией «купи и держи», трендовой, стоимостной и защитной
стратегиями. Сопоставление проводилось на совокупности кризисных эпизодов российского рынка. Итоговые результаты представлены на рисунке 1.
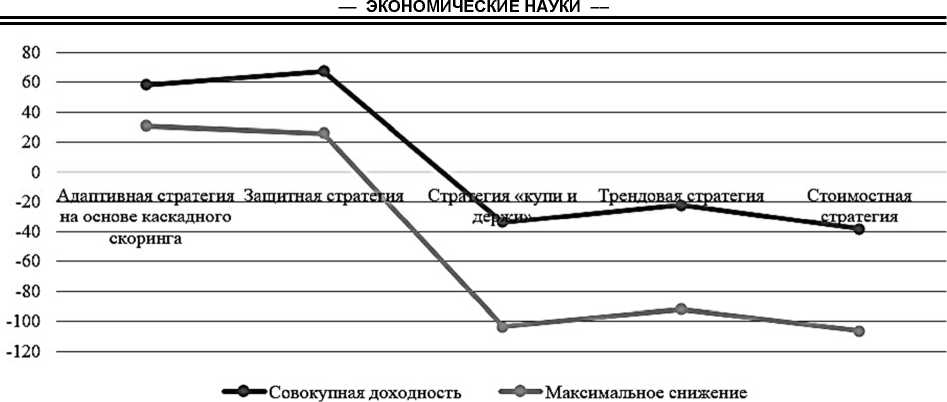
Рисунок 1 – Сравнение результатов стратегий в кризисных эпизодах , %. Источник : рассчитано автором.
Результаты.
Полученные результаты свидетельствуют о нескольких важных эффектах.
Во-первых, каскадный скоринг в составе адаптивной стратегии существенно улучшает профиль «доходность–риск» по сравнению с пассивной моделью удержания рынка. Хотя защитная стратегия показала более высокую итоговую доходность, она сопровождалась заметно более глубоким максимальным снижением, что делает адаптивную модель более сбалансированной именно для частного инвестора. На отдельных кризисных участках трендовая и стоимостная стратегии давали худший результат, когда применялись без учёта состояния рынка. По нашим расчётам, сначала необходимо определить рыночный режим и только после этого выбирать вариант поведения портфеля.
Кризис влияет не только на доходность и волатильность, но и на решения самого инвестора. В момент сильного падения легко слишком поздно сократить риск, а после первого отскока – слишком рано вернуть в портфель рисковые активы. Поэтому опираться только на движение цены или на одну выбранную стратегию недостаточно. Каскадный скоринг в этом случае нужен как дополнительный фильтр: решение принимается не по одному признаку, а по их совокупности. Такой принцип близок к сигнальному подходу раннего предупреждения кризисов [6] и одновременно учитывает необходимость менять поведение при смене рыночного режима [20].
Отдельные рыночные сигналы легко трактовать по-разному. Рост волатильности может подтолкнуть инвестора к продаже активов, сильное падение – наоборот, к поспешной покупке, а изменение ключевой ставки вообще остаться без внимания. Скоринг нужен для того, чтобы не принимать решение по одному такому признаку. Когда несколько сигналов рассматриваются вме- сте, становится понятнее, нужно ли сохранять текущую структуру портфеля или снижать риск.
У частного инвестора, как правило, нет отдельной системы риск-менеджмента, которой располагают профессиональные участники рынка. Поэтому в период резкого падения решения нередко принимаются непосредственно под влиянием текущих новостей и движения котировок. В данной работе скоринг не используется для поиска минимальной точки рынка. Его задача другая – заранее определить условия, при которых риск в портфеле следует уменьшать или, наоборот, можно постепенно увеличивать. Это важно и для российского рынка, где на выбор финансовых инструментов влияют финансовая грамотность и отношение инвестора к риску [12].
Заключение.
По результатам расчётов каскадный скоринг можно использовать как один из ориентиров при выборе действий частного инвестора в кризисный период. В расчёт одновременно входят показатели снижения рынка, волатильности, изменения ключевой ставки и внешнего сырьевого фона. Поэтому переход от одного режима портфеля к другому определяется не одним отдельным сигналом, а их сочетанием. Такой подход согласуется с исследованиями волатильности и системного риска, где состояние финансового рынка также оценивается по совокупности признаков [14–19].
Новизна этого подхода заключается в том, что оценка кризисного состояния рынка напрямую связана с дальнейшими действиями инвестора: итоговый сигнал показывает не только уровень напряжённости на рынке, но и то, как в этой ситуации следует менять работу с портфелем.
Практическая апробация показала, что использование каскадного скоринга в составе адаптивной стратегии обеспечивает более благоприят- ное сочетание доходности и максимального снижения капитала по сравнению с пассивными и реактивными моделями поведения. Это позволяет сделать вывод о целесообразности даль- нейшего развития поведенчески ориентированных инструментов кризисной диагностики и их использования в системах поддержки инвестиционных решений частных инвесторов.
