
Математическое моделирование воздействия разнородных природных явлений на вероятность дефолта сельскохозяйственных заёмщиков
Журнал: Программные системы: теория и приложения @programmnye-sistemy
Рубрика: Математическое моделирование
Статья в выпуске: 3 (72) т.17, 2026 года.
Бесплатный доступ
Построена агрегированная математическая модель воздействия разнородных природных явлений на вероятность дефолта предприятий сельского хозяйства, пригодная для банковского кредитного скоринга. Модель сводит разнородные по своей природе процессы — климатические, физическое формирование ущерба и финансовое ухудшение кредитного качества — в единую воспроизводимую расчётную цепочку. Формализуется причинно-следственная цепочка «локальное природное явление → денежный ущерб → сдвиг вероятности дефолта заёмщика (ΔPDC)». Oна составлена из трёх согласованных по интерфейсам предметных этапов и завершающего их этапа агрегации: (1) вероятностное описание климатических явлений в местах размещения активов; (2) параметрическая функция уязвимости, преобразующая интенсивность природного явления в долю потерь используя обобщённую логистическую кривую Ричардса; (3) агрегация разнородных потоков потерь по видам явлений и локациям в единую скалярную меру ожидаемых годовых потерь; и пересчитывает ожидаемые годовые потери в сдвиг вероятности дефолта тремя взаимозаменяемыми методами: (1) вероятностное описание климатических явлений в местах размещения активов; (2) параметрическая функция уязвимости, преобразующая интенсивность природного явления в долю потерь используя обобщённую логистическую кривую Ричардса; (3) агрегация разнородных потоков потерь по видам явлений и локациям в единую скалярную меру ожидаемых годовых потерь; Модель модульна: взаимозаменяемость предметных этапов через унифицированный обменный формат позволяет заменять отдельные частные модели без согласования смежных этапов и перекалибровывать расчётную цепочку по мере поступления данных. Работоспособность модели показана на четырёх предприятиях трёх частей света при пяти видах опасных природных явлений (ветер, градобитие, наводнение, экстремальная жара, засуха): относительный сдвиг ΔPD/PD изменяется от 0,35=6,5~ 25 (VIVESCIA, ICR=1,5 ) до 6 (Olam, 7). Проведено сравнение с девятью существующими подходами и с методами машинного обучения — в том числе по критерию строгой монотонности отклика вероятности дефолта на климатический шок. Обсуждены границы применимости (кредитный и страховой скоринг, доступность данных). Модель ориентирована на региональные банки и сельскохозяйственных кредиторов.
Короткий адрес: https://sciup.org/143186355
IDS: 143186355 | УДК: 519.86:551.583 | DOI: 10.25209/2079-3316-2026-17-3-191-236
Mathematical modeling of the impact of heterogeneous natural hazards on the probability of default of agricultural borrowers
We build an aggregated mathematical model of the impact of heterogeneous natural hazards on the probability of default of agricultural enterprises, suitable for bank credit scoring. The model reduces processes that are heterogeneous by nature — climatic, the physical formation of damage, and the financial deterioration of credit quality — to a single reproducible computational chain. It formalises the causal chain: "local natural phenomenon → monetary loss → change in borrower probability of default (ΔPD)." It comprises three domain-specific stages linked by standardized interfaces, followed by a final aggregation stage: (1) a probabilistic description of climatic events at asset locations; (2) a parametric vulnerability function that converts the intensity of a natural phenomenon into a loss coefficient using the generalized Richards logistic curve; (3) the aggregation of various loss streams (classified by event type and location) into a single scalar indicator of expected annual losses. Three interchangeable methods converts these losses into a change in the probability of default: (1) the interest coverage ratio (Damodaran's method), (2) a multifactor logistic model (Altman-Sabato, Ohlson), (3) the Merton structural model. The model is modular: its subject stages are interchangeable through a unified exchange format, which allows individual component models to be replaced without renegotiating adjacent interfaces and the computational chain to be recalibrated as data become available. It is demonstrated on four enterprises across three continents under five hazard types (wind, hail, flood, extreme heat, drought): the relative ΔPD/PD ranges from 0.35% (VIVESCIA, ICR = 6.5) to ∼ 25% (Olam, ICR = 1.5). We compare it with nine established approaches and with machine-learning methods — including by the criterion of strict monotonicity of the default-probability response to a climate shock — and discuss the limits of applicability (credit versus insurance scoring, data availability). The model targets regional banks and agricultural lenders.
Текст научной статьи Математическое моделирование воздействия разнородных природных явлений на вероятность дефолта сельскохозяйственных заёмщиков
Климатические изменения усиливают частоту и интенсивность стихийных бедствий: мировые потери за период 1980–2018 гг. превысили 5,2 трлн долл. [1] . Сельскохозяйственный сектор подвержен этим рискам в особой степени: посевы, животноводство и перерабатывающая инфраструктура испытывают ветровые нагрузки, градобитие, наводнения, засухи и волны жары, характеристики которых зависят от географии и сезонности. FDIC [2] указывает, что климатические изменения создают дополнительные риски для сельскохозяйственных кредиторов вследствие потерь урожая и смещения агроклиматических зон. Недавние эмпирические исследования подтверждают, что физические климатические воздействия существенно повышают вероятность корпоративного дефолта [3 , 4] .
Несмотря на растущее внимание к проблеме, готового способа довести климатическое воздействие до кредитного качества отдельного предприятия пока нет. Причинная связь между природным явлением и дефолтом естественно распадается на две половины: физическую — «локальное природное явление → денежный ущерб» — и финансовую — «денежный ущерб ^ сдвиг вероятности дефолта (APD c )». Существующие подходы закрывают по одной половине, но не соединяют их.
Макроэкономические методики «сверху вниз» (Moody’s Analytics [5] , MSCI [6] ) работают на финансовой половине, однако оценивают риск на макроуровне и распределяют его по отраслевым средним, не учитывая специфическую экспозицию конкретного предприятия.
Инструменты физического риска «снизу вверх» (CLIMADA [7] ) детально проходят физическую половину — вычисляют ущерб на уровне отдельных активов с высоким пространственным разрешением, — но останавливаются на денежных потерях и не пересчитывают их в кредитные показатели, такие как вероятность дефолта.
Ни один из подходов не соединяет обе половины в сквозную цепочку «природное явление ^ ущерб ^ APD c » на уровне отдельной компании сразу для нескольких видов природных явлений. Восполнение этого разрыва и составляет предмет настоящей работы.
Вклад работы
В настоящей статье построена агрегированная математическая модель количественного учёта физических климатических рисков отдельного сельскохозяйственного предприятия в банковском кредитном скоринге (далее эту модель называем также методологией , поскольку она оформлена как перекалибруемая расчётная цепочка взаимозаменяемых этапов). Решаемая научная задача — связать разнородные модельные слои (климатический, физический слой ущерба и финансовый слой кредитного риска) в единую агрегированную математическую модель — воспроизводимую расчётную цепочку, замкнутую на уровне отдельного заёмщика и допускающую перекалибровку по мере поступления данных.
Методология ориентирована на региональных кредиторов с географически сконцентрированными сельскохозяйственными портфелями. Известные базовые компоненты — структурная модель Мертона [11] , логистическая модель Альтмана, Сабато и Олсона [9 , 10] , отображение Дамодарана «КПП–спред» [8] и CLIMADA-парадигма «природное явление–экспозиция–потери» [7] — используются в качестве готовых слоёв. Цепочки сопоставимой архитектуры на основе модели Мертона уже строили Bocchio et al. [5] и Bell и van Vuuren [28] . Содержательная новизна работы:
-
( 1 ) Систематизация требований к слою пересчёта потерь в PD для регуляторного стресс-тестирования физического климатического риска агро-заёмщика (раздел 3.1) . Сформулирован и обоснован критерий строгой монотонности отклика сдвига вероятности дефолта по климатически корректируемым параметрам
d(APD c )/d E AL > 0.
Нарушение этого условия даёт недопустимый для регуляторного стресс-тестирования экономически бессмысленный результат ∆PD C < 0 после ухудшающего шока, под которым понимается реализация более тяжёлого климатического воздействия, повышающая ожидаемые годовые потери E AL.
Все три рассматриваемых метода (КПП-Дамодаран, логистическая модель, Мертон) удовлетворяют этому требованию по построению. Ансамбли решающих деревьев без явных monotone-constraints ему не удовлетворяют.
-
2 ) Сравнительная оценка трёх классических методов пересчёта потерь в вероятность дефолта на одном кейсе с явным указанием их границ применимости.
Для французского зернового кооператива VIVESCIA в разделе 4.1) приведены численные результаты по всем трём методам (раздел 2.3, таблица 3) : метод КПП-Дамодарана [8] , многофакторная логистическая модель [9, 10] с коэффициентами, откалиброванными на наборе данных Zie˛ba et al. [17] , и структурная модель Мертона [11] с волатильностью активов, оценённой по итерационной KMV-процедуре.
Сопоставление демонстрирует, что эти три метода дают согласованный знак отклика, но существенно разную чувствительность. Поэтому выбор метода определяется доступностью данных.
-
3 ) Открытая модульная демонстрация на четырёх агро-кейсах трёх континентов с фиксированным обменным форматом между этапами (раздел 4) .
Цепочка проверена при пяти видах опасных природных явлений:
-
( а ) ветер для VIVESCIA, Франция;
-
( б ) градобитие для зернопроизводителя, Россия;
-
( в ) наводнение и экстремальная жара для Archer Daniels Midland, США;
-
( г ) засуха для Olam Group, Юго-Восточная Азия
со значениями ICR от 1,5 до 6,5.
Для каждого кейса приведены интервалы неопределённости 5–95% по основным источникам шума (ансамбль CMIP6, ширина рейтинговой полосы, амплитуда условного ущерба). Сама взаимозаменяемость этапов продемонстрирована напрямую (раздел 2.1) : постоянная функция ущерба этапа V заменена калиброванной кубической моделью ущерба от ветра Klawa и Ulbrich [39] без модификации соседних этапов.
Полученные результаты демонстрируют непропорционально бо´льшую относительную уязвимость компаний с умеренной финансовой устойчивостью, что согласуется с эмпирическими работами Cathcart et al. [3] и Bell и van Vuuren [28] . Этот эффект частично объясняется формой кривой Дамодарана и обсуждается в разделе 4.5.
Данные и обозначения
Методология требует данных на уровне компании: местоположение активов, восстановительную стоимость и финансовую отчётность (EBIT, долг, процентные расходы). Хотя данные по активам доступны внутренним пользователям, внешние аналитики могут аппроксимировать их по публичным отчётам (10-K, годовые отчёты). Данные о климатических явлениях (вероятности и интенсивности) получены из физических моделей, разработанных исследовательскими группами [12 –15] . Ставка возврата RR (recovery rate) — доля суммы кредита, возвращаемая кредитору при дефолте заёмщика, — принята равной 0,4 во всех примерах. Учитывая высокую неопределённость оценок климатического риска, используется месячная дискретизация.
Структура статьи
Раздел 1 содержит обзор литературы по климатическим финансовым рискам. Раздел 2 строит методологию как математическую модель от общего принципа к частностям: сначала — расчётная цепочка как композиция взаимозаменяемых этапов и её модульность, затем последовательно сами этапы — характеристика природного явления, функция уязвимости и три метода пересчёта потерь в вероятность дефолта. Раздел 3 содержит сравнение с девятью существующими подходами и с методами машинного обучения (включая критерий строгой монотонности отклика PD), а также обсуждение границ применимости (кредитный и страховой скоринг, доступность данных). В разделе 4 четыре эмпирических примера выстроены вокруг общей закономерности — зависимости относительного сдвига PD от исходного кредитного качества заёмщика. В заключении обсуждаются направления дальнейшего развития.
1. Обзор литературы
Понятийная рамка и две стратегии оценки. Учёт климатических рисков в финансовом риск-менеджменте оформился после базовых отчётов Базельского комитета о факторах климатического риска [19] и методологиях их измерения [20] . В терминологии BCBS фактор климатического риска (изменения погоды и климата) действует через канал передачи на контрагентов и проявляется как финансовое воздействие в традиционных категориях риска, прежде всего кредитного. Физические риски, которым посвящена работа, включают острые явления (наводнения, штормы, градобития, волны жары) и хронические (засухи, подъём уровня моря). Их оценивают либо «сверху вниз» (агрегированная оценка с разнесением по объектам), либо «снизу вверх» (оценка на уровне актива с последующей агрегацией) [19] ; предлагаемая методология реализует подход «снизу вверх».
Подходы «сверху вниз»: широкое покрытие без специфики заёмщика. Ранние работы оценивали макроэффекты: Schlenker и Roberts [21] — влияние климата на урожайность в США, Oikonomou et al. [22] — связь экологического следа и стоимости долга, Capasso et al. [23] — связь климатической экспозиции и кредитоспособности по 458 компаниям. Они закрепили климат как систематический фактор риска, но дают мало для оценки отдельной компании.
Рейтинговые агентства довели идею до кредитных моделей: Moody’s Analytics [24 , 25] подаёт траектории выбросов и температур на вход модели ожидаемой частоты дефолта (EDF); Bocchio et al. [5] оценивают сдвиги PD структурной моделью Мертона [11] — их цепочка «физический риск → ущерб → ∆EDF» архитектурно ближе всего к предлагаемой, но передача «сверху вниз» (глобальный ущерб как доля ВВП, разнесённый по компаниям через закрытые коммерческие ESG-оценки) непригодна для регионального агро-портфеля с концентрированной экспозицией.
Bell и van Vuuren [28] той же моделью Мертона получают согласующийся с нашим вывод: наибольшую относительную уязвимость демонстрируют компании умеренной финансовой устойчивости. MSCI [6] (модель Блэка–Кокса) и S&P / Oliver Wyman [27] обеспечивают широкое покрытие, а CRISK [26] даёт рыночную метрику климатической экспозиции банков, отражающую преимущественно переходный, а не физический риск.
Общее ограничение всей группы — закрытость моделей и опора на отраслевые средние вместо специфической экспозиции заёмщика.
Подходы «снизу вверх»: ущерб без кредитного показателя. CLIMADA (ETH Zurich) [7] — широко используемый открытый инструмент вероятностной оценки ущерба от природных катастроф: вычисляет интенсивности явлений, стоимость экспозиции и экономический ущерб с высоким пространственным разрешением.
Однако CLIMADA останавливается на денежных потерях и не пересчитывает их в кредитные показатели. Именно этот пробел восполняет предлагаемая методология, надстраивая слой пересчёта потерь в PD над той же парадигмой «природное явление–экспозиция–потери».
Эмпирические свидетельства, регуляторный спрос и машинное обучение.
Растущий массив работ прямо связывает физические воздействия с дефолтами: Cathcart et al. [3] (рост температуры на одно стандартное отклонение повышает PD малых фирм на 86,5 б.п.), Abinzano et al. [4] , Chung [29] (38 стран ОЭСР), Oxford Smith School [34] (усиление эффекта через цепочки поставок).
Параллельно регуляторы перешли к климатическому стресс-тестирова-нию — ЕЦБ [31] , BIS [33] , UNEP-FI [32] , FDIC по агро-кредиторам [2] , — создавая спрос на оценки уровня заёмщика сразу для нескольких природных явлений.
Наконец, развивается машинное обучение с климатическими признаками: K¨olbel et al. [41] извлекают сигналы риска из регуляторных раскрытий BERT-моделями, Nie et al. [42] строят климатически условные ML-бенчмарки, а Nguyen и Vu [40] отмечают, что прирост ML обеспечивается главным образом расширением признакового пространства, а не классом алгоритма.
В отличие от предсказательных ML-моделей предлагаемая методология решает задачу контрфактической атрибуции ( counterfactual attribution ) — вычисления сдвига ∆PD при гипотетическом сценарии без обучения на исторических дефолтах (раздел 3.1) . От перечисленных подходов методология отличается сочетанием трёх черт:
(1) оценка «снизу вверх» на уровне активов,
(2) несколько взаимозаменяемых методов пересчёта потерь в кредитный риск
(3) применимость к пяти видам опасных природных явлений.
2. Методология
2.1. Математическая структура модели
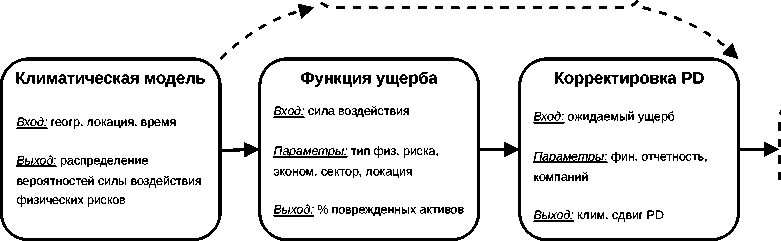
Методология формализует сквозной пересчёт «локальное природное явление → денежный ущерб → сдвиг вероятности дефолта» в виде однонаправленной цепочки из трёх взаимозаменяемых предметных этапов и этапа агрегации (рисунок 1) . Каждый этап определяется как самостоятельное отображение со строго заданными входом, выходом и интерфейсом. Именно фиксированность интерфейсов делает этапы взаимозаменяемыми:
Климатический этап предоставляет вероятности и интенсивности природных явлений в местах расположения активов.
Функция уязвимости преобразует их в денежные потери.
Этап корректировки PD пересчитывает ожидаемые потери в сдвиг вероятности дефолта.
Этап агрегации выполняет ключевую согласующую функцию: сводит разнородные потоки потерь по всем видам природных явлений и локациям к единой скалярной мере ожидаемых годовых потерь E AL — единственному входу, который принимает этап пересчёта в ∆PD C .
Агрегация
Агрегация ущерба от различных типов физических рисков (ветер, град, наводнения и т.д.)
I
Кредитная модель банка шир. 2, долг. 2
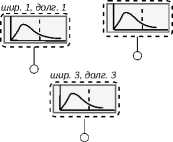
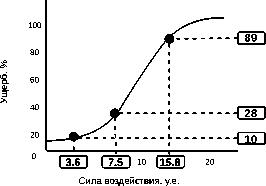
Рисунок 1. Схема расчётной цепочки
С математической точки зрения это — агрегированная модель, объединяющая разнородные по своей природе процессы (климатический, физическое формирование ущерба и финансовый пересчёт кредитного риска) в единое отображение APD C = (C о A о V о %)(•); именно разнородность масштабов и единиц этих процессов делает необходимым явный этап агрегации A.
Содержательно методология формализуется как композиция трёх отображений
H: (I, h, t) ^ (p l,h , X l,h ), V : (X t l,h , ^s) ^ D[h,
C : (E AL, Fin) ^ APD C , где
ℓ — идентификатор актива (с географическими координатами и долей в выручке/активах компании), h G {ветер, градобитие, наводнение, жара, засуха} — вид природного явления, t — период (месяц),
Q h,s — параметры функции уязвимости для природного явления h и сектора s,
Fin — финансовые параметры заёмщика (EBIT, IE, долг, активы).
Композиция C о A о V о H, где A — оператор агрегации, и образует сквозной пересчёт «локальное природное явление ^ денежный ущерб ^ сдвиг PD». Ниже зафиксированы входы, выходы, интерфейсы и явные допущения каждого этапа.
Этап 1: Характеристика климатического явления (H).
Вход :
-
- множество местоположений активов I (координаты),
-
- горизонт [t o , t o + T ] с шагом At,
-
- перечень видов природных явлений h.
Выход :
ℓ,h ℓ,h временной ряд троек (t, pt , Xt ), где pt-,h G [0,1] — вероятность наступления природного явления h в локации ℓ в периоде t,
X l h G R ^ o — характеристика интенсивности в физических единицах (м/с, шкала Торро, метрах водяного столба, доля потерь урожая; таблица 2) .
Интерфейс :
унифицированный обменный формат троек (t,p t ,X t ), передаваемый в V без преобразований.
Допущения :
условная независимость событий между непересекающимися периодами;
неотрицательность и одномерность интенсивности Xt’h G R ^o (единое соглашение для всей работы, см. раздел 2.2) ;
В качестве источников допускаются физические модели [12 –15] , проекции CMIP, коммерческие платформы и регуляторные сценарии при условии предоставления локальных параметров.
Этап 2: Оценка уязвимости (V).
Вход :
тройки (t,pth, xt^) из H;
параметры Q h,s функции уязвимости VF(X; О) для вида природного явления h и сектора s актива (раздел 2.2) ;
восстановительная стоимость V ℓ актива.
Выход :
временной ряд (t, p t’h , D t’h), где
D^b = V 1 • VF(xt’ h ; Q h,s ) — условный денежный ущерб при условии наступления события (в локальной валюте);
p t передаётся без изменений.
Интерфейс :
тот же унифицированный обменный формат, что и у H, с заменой X t на D t (физическая интенсивность → денежный ущерб); это позволяет включать в цепочку альтернативные функции уязвимости (упрощённую постоянную, табличную, параметрическую Ричардсову [16] ) без согласования смежных этапов.
Допущения :
-
( 1 ) VF: R ^ [0,1] монотонна и калибруется отдельно для каждой комбинации (h, s);
-
( 2 ) в упрощённых примерах для ветра, градобития, засухи и жары VF сводится к постоянной (раздел 2.2) ;
-
( 3 ) для наводнений возможна нестационарная параметризация с зависимостью от длительности воздействия [16] .
Этап 3: Пересчёт потерь в кредитный риск (C ).
Вход :
ожидаемые годовые потери E AL = £ t £t h p t’h D t’h • e-rt (выход этапа агрегации, см. ниже);
финансовые параметры заёмщика Fin = (EBIT, IE, активы, долг, ставки) и при необходимости волатильность активов σ A .
Выход :
вероятность дефолта при стрессе PD c и сдвиг ДРП с = PD c — PD на уровне контрагента.
Интерфейс :
единый формат входных данных (E AL, Fin) ч ДPD c для трёх взаимозаменяемых моделей PD:
-
( 1 ) метод КПП,
-
( 2 ) многофакторная логистическая модель и
-
( 3 ) структурная модель Мертона (раздел 2.3) ;
выбор модели не затрагивает предыдущие этапы цепочки.
Допущения :
-
( 1 ) E AL полностью вычитается из операционной прибыли (метод
КПП) или из стоимости активов (Мертон);
-
( 2 ) таблица соответствия «КПП-рейтинг» (Дамодаран) получена на рынке корпоративных облигаций США;
-
( 3 ) для логистической модели требуется калибровка коэффициентов в о ,..., в б (определяются ниже, в разделе 2.3) на эмпирических ставках дефолта.
Этап агрегации (A) по природным явлениям и локациям.
Этап агрегации согласует разнородность моделируемых процессов.
Предметный этап V выдаёт семейство разнородных потоков ущерба — по разным видам природных явлений (в несопоставимых физических шкалах) и разным локациям, — тогда как этап пересчёта C принимает одно число на заёмщика: скалярные ожидаемые годовые потери E AL.
Этап A выполняет этот переход «многие потоки → один скаляр»: он суммирует потери по всем парам «локация–явление», сворачивает временное измерение (дисконтирование по ставке r) и служит единственным местом цепочки, где учитываются межсобытийные зависимости (в текущей версии — предположение независимости, расширяемое до корреляций без изменения соседних этапов).
Без этого этапа выход V типово несовместим со входом C , поэтому агрегация вынесена в отдельное отображение, а не спрятана внутри пересчёта C .
Вход :
семейство временных рядов {(t,p l,h , D t’h) } i,h из V для всех локаций и видов природных явлений компании; ставка дисконтирования r, шаг Дt.
Выход :
скалярная величина E AL и при необходимости агрегированный временной ряд E[L t ] = ^ i h p l,h D t,h (для сезонного профиля сдвигов PD, см. раздел 4.5) .
Интерфейс :
единственный потребитель — этап C .
Допущения :
-
( 1 ) попарная независимость событий между локациями и видами природных явлений (упрощение, переоценивающее средние и недооценивающее хвосты);
-
( 2 ) совместные взаимодействия (одновременные градобитие и ветер) не моделируются — расширение с корреляциями оставлено для дальнейших исследований и затрагивает только A.
Многолокационный поток данных показан на рисунке 2.
Распределение вероятностей Ожидаемый ущерб от Ожидаемый силы воздействия различных типов совокупный ущерб физических рисков физических рисков во времени
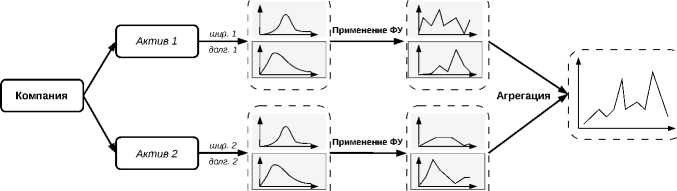
Рисунок 2. Поток данных от местоположений активов компании через климатические модели и функции уязвимости к ожидаемым потерям, агрегированным по объектам и видам природных явлений
Модульность как свойство интерфейса. Роль связующего звена выполняет унифицированный обменный формат : смежные этапы обмениваются временны´ м и рядами троек фиксированной структуры — (t,p t ,X t ) на выходе H и (t,p t ,D t ) на выходе V, — а этап C принимает агрегированную пару (E AL, Fin). Это превращает взаимозаменяемость этапов из декларации в формальное свойство.
Каждый этап есть отображение с фиксированными типами входа и выхода. Пока кообласть одного этапа совпадает с областью следующего, внутреннюю модель этапа можно заменить любой другой с теми же типами, не затрагивая соседей. Поэтому переход «Дамодаран → логистическая → Мертон» в C , замена постоянной функции уязвимости на параметрическую в V или смена источника климатических данных в H локальны по построению и не требуют согласования смежных этапов.
Подчеркнём: зафиксированный обменный формат — это спецификация межэтапного интерфейса, а не описание программного артефакта. Он определяет, какими данными и в каких единицах обмениваются смежные этапы, оставляя реализацию подстановки, сериализации и версионирования инженерному уровню.
Единый интерфейс обеспечивает воспроизводимость цепочки, её достраивание по мере поступления данных и независимую проверку каждого этапа на эталонных входах.
Прямая проверка взаимозаменяемости. Сформулированное свойство допускает прямую эмпирическую проверку: заменим в этапе V постоянную функцию ущерба калиброванной кубической моделью ветрового шторма Klawa и Ulbrich [39] и убедимся, что соседние этапы при этом не меняются. Демонстрация опирается на ветровой кейс VIVESCIA (раздел 4.1) , где постоянный условный ущерб D = 36 млн. евро даёт ожидаемые годовые потери E AL = 1,35 млн. евро.
Открытая параметризация модели:
v
L t (v) = K • max 0, —
V 98
1 )■
V 98 = 21 м/с,
где порог V 98 соответствует тому же 98-процентильному пиковому порыву, что и в основном расчёте, а нормировочный коэффициент K калиброван так, чтобы базовый сценарий воспроизводил E AL = 1,35 млн. евро. Этапы H (помесячный профиль p t ) и C (метод КПП, PCHIP-аппроксимация спреда) не модифицируются — меняется только содержимое этапа V .
Результаты сведены в таблице 1.
Таблица 1. Результаты прямой проверки взаимозаменяемости этапов
|
Этап V |
Климатический E AL, △ PD/PD, % режим млн евро |
|
Постоянное D при v > V 98 (исходный) Klawa–Ulbrich [39] , кубическая Klawa–Ulbrich, кубическая |
базовый 1 , 35 +0 , 35 базовый 1 , 35 +0 , 35 базовый, v f 10% 1 , 80 +0 , 47 |
На базовом распределении ветровых превышений обе функции ущерба дают по построению одинаковый сквозной отклик APD/PD « 0,35%. При характерном для CMIP6-проекций для Северо-Восточной Франции на конец века смещении распределения порывов на ∼+10% кубический кернель усиливает ожидаемые годовые потери до 1,80 млн. евро (рост на 33%), а сквозной отклик — до APD/PD « 0,47%. Так фиксированный интерфейс позволяет наращивать реалистичность отдельного этапа, не переписывая цепочку.
Интеграция с банковской инфраструктурой. Выходные данные E AL и APD c предназначены для непосредственного включения в стандартные модели кредитного портфеля. Банки могут вносить корректировки на уровне контрагента, изменяя параметры вероятности дефолта или экспозиции при дефолте в рамках существующих систем управления рисками.
-
2.2. Функция уязвимости
Функция уязвимости VF отображает интенсивность природного явления в долю потерь £ [0,1], определяемую как отношение затрат на восстановление к восстановительной стоимости. Формально VF — отображение из интенсивности природного явления X £ R ” o (неотрицательной по построению) и набора параметров 0 (зависящего от вида природного явления, сектора и класса активов) в единичный интервал:
-
(1) VF(X;0): R ^ o ^ [0, 1]
Запись R n ⩾0 приведена в общей форме, допускающей многокомпонентную интенсивность. Во всех рассматриваемых в настоящей работе видах природных явлений интенсивность одномерна и неотрицательна. В обозначениях этапа H это неотрицательный скаляр (п = 1, X t £ R ^o ). В таблице 2 перечислены виды природных явлений, их меры интенсивности и источники данных.
Таблица 2. Виды природных явлений и соответствующие переменные интенсивности, используемые в примерах
|
Природное явление |
Переменная интенсивности |
Единица |
Источник данных |
|
Ветер |
Пиковая скорость порыва |
м/с |
CMIP [12] |
|
Град |
Размер градин |
Шкала Торро |
Радарный реанализ [13] |
|
Наводнение |
Глубина воды |
м |
Гидрологическая модель [15] |
|
Жара |
Температура воздуха |
° C |
CMIP [12] |
|
Засуха |
Вероятность потери урожая |
доля |
Агроклимат. модель [14] |
Для параметрической формы VF принята обобщённая логистическая (Ричардсова) кривая — гибкая S-образная функция, отражающая три канонических режима эмпирических данных о потерях: малый ущерб при слабых интенсивностях, быстрый переход и насыщение при экстремальных интенсивностях.
Полная аналитическая форма семейства Ричардса, её параметризация (порог интенсивности, скорость начала, асимметрия) и калибровка — в том числе нестационарное расширение с зависимостью точки перегиба от длительности воздействия по 317 943 страховым требованиям FEMA NFIP — приведены в недавней работе [16] .
Ниже используется готовая параметризация, без воспроизведения вывода. Для каждой комбинации «природное явление–сектор» параметры калибруются по эмпирическим данным о потерях.
Границы применимости функции уязвимости в настоящей статье. Кривая Ричардса служит в настоящей работе методологическим шаблоном этапа V : новая её калибровка по агро-страховым данным здесь не проводится. Готовая параметризация по данным FEMA NFIP применима только для наводнений и при наличии глубины воды на уровне активов. В эмпирических примерах ниже (раздел 4) такие данные доступны лишь для отдельных компонент сценария ADM, поэтому в основной части расчётов для ветра, градобития, засухи и жары принимается упрощение «постоянный условный ущерб на событие».
Замена постоянной функции ущерба калиброванной кривой в этапе V без модификации соседних этапов продемонстрирована в разделе 2.1 на ветровом кейсе VIVESCIA, с использованием открытой кубической модели ущерба Klawa и Ulbrich [39] . Систематическая агро-калибровка кривой Ричардса по hail-claims и засушливым индексам (например, на материалах EM-DAT и GDV, остаётся предметом дальнейшей работы, см. заключение).
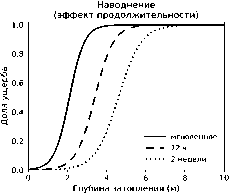
На рисунке 3 показана параметризация кривой Ричардса для трёх видов природных явлений, включая эффект длительности наводнения (мгновенное, 72 часа, 2 недели) на форму кривой уязвимости [16] , ветер с 90%-ным доверительным интервалом и градобитие (шкала Торро).
Ключевой проблемой для всех пяти видов природных явлений является доступность данных. Парные наблюдения интенсивности природного явления и экономических потерь на уровне активов редки за пределами страхового сектора, а публичные наборы данных с достаточной детализацией существуют преимущественно для наводнений (например, FEMA NFIP в США, использованная в [16] для калибровки кривой уязвимости по 317 943 требованиям).
Функции уязвимости Ричардса по типам климатического воздействия
Ветер Г рад
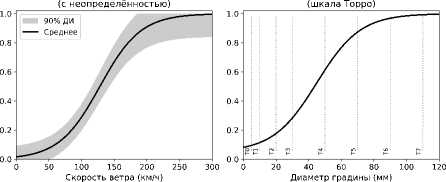
Рисунок 3. Функции уязвимости Ричардса для трёх видов природных явлений
Поэтому для ветра, градобития, засухи и жары в примерах ниже приняты упрощённые оценки постоянного ущерба. Модульная конструкция позволяет обновлять функции уязвимости по мере появления более богатых калибровочных данных без изменений в слое пересчёта потерь в кредитный риск.
-
2.3. Пересчёт потерь в кредитный риск
Заключительный этап цепочки преобразует ожидаемые годовые потери E AL в сдвиг вероятности дефолта APD c . Все три рассматриваемых метода реализуют один и тот же каркас из трёх шагов:
-
(i) климатические потери E AL возмущают одну величину баланса заёмщика;
-
(ii) выбранная модель пересчитывает возмущённый баланс BS c в вероятность дефолта;
’iii) искомый сдвиг есть разность
-
(2) APD c = PD[BS c ] - PD[BS],
где BS и BS C — базовый и стрессированный балансы.
Методы различаются лишь тем, какая величина поглощает E AL и какой моделью вычисляется PD: метод на основе коэффициента покрытия процентов (КПП) уменьшает операционную прибыль, многофакторная логистическая модель сдвигает несколько балансовых отношений, структурная модель Мертона снижает стоимость активов. Благодаря общему входу (E AL, Fin) и общему выходу APD c методы взаимозаменяемы в этапе C , а выбор определяется доступностью данных и регуляторными требованиями и не затрагивает остальные этапы цепочки.
Метод на основе коэффициента покрытия процентов (КПП). Этот метод пересчитывает потери в сдвиг вероятности дефолта через коэффициент покрытия процентов, измеряющий запас между операционной прибылью и обязательствами по обслуживанию долга:
ICR =
EBIT IE
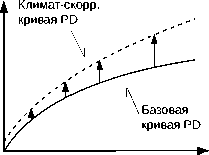
Damodaran [8] устанавливает эмпирическое соответствие между диапазонами ICR и кредитными рейтингами с соответствующими дефолтными спредами на основе данных рынка корпоративных облигаций США (табли ца 9 в приложении). Зависимость монотонно убывающая и выраженно нелинейная: спреды резко падают при росте ICR от 1 до 4,вызывая непропорционально большие сдвиги PD для умеренно закредитованных компаний, а затем выравниваются для компаний инвестиционного класса (рисунок 4) .
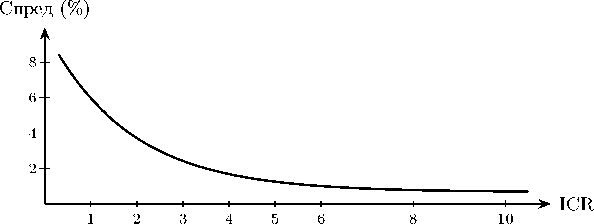
высокая чувствительность низкая чувствительность
Рисунок 4. Схематическая зависимость ICR–спред
Вероятность дефолта определяется из спреда через ставку возврата RR:
PD = wg 1 - RR,
возврат при дефолте
RR =------------- сумма кредита
В этом методе климатические потери поглощаются операционной прибылью: ожидаемые годовые потери E AL уменьшают числитель коэффициента покрытия,
ICR C
EBIT - EAL IE
после чего стрессированный ICR c пересчитывается в PD[BS c ] по той же зависимости «спред-ICR», а сдвиг APD c находится по (2) . Метод требует только стандартных финансовых данных (EBIT, долг, процентные расходы), прозрачен и прямо отражает способность компании поглощать климатические шоки прибыли — естественная постановка для сельскохозяйственных предприятий с волатильной выручкой.
Ограничение. Таблица Дамодарана разбивает непрерывный ICR на 15 рейтинговых полос, порождая ступенчатую функцию : потери, сдвигающие ICR с 4,01 до 3,99, дают скачок спреда на 34 б.п. (от BBB к BB+), тогда как сдвиг с 4,50 до 4,01 не меняет ничего. Чтобы устранить эту разрывность, в расчётах применяется гладкая монотонная аппроксимация зависимости «спред–ICR» (степенная справа, экспоненциальное продолжение слева; параметры — по методу наименьших квадратов): она сохраняет монотонное убывание спреда по ICR и даёт непрерывный отклик PD на потери произвольной величины, необходимый для анализа чувствительности и стресс-тестирования.
Многофакторная логистическая модель. Логистическая регрессия даёт непрерывный отклик PD сразу по нескольким финансовым коэффициентам, в духе Altman и Sabato [9] и Ohlson [10]
(6) PD =
1+exp - β0+β1ETBAIT+β2TTDA+β3WTAC+β4RTEA+β5STalAes , где
TA — совокупные активы,
TD — совокупный долг,
W C — рабочий капитал,
RE — нераспределённая прибыль,
β 0 , . . . , β 5 — коэффициенты, откалиброванные на эмпирических ставках дефолта.
Пять коэффициентов отражают прибыльность (EBIT/T A), леверидж (T D/T A), ликвидность (WC/TA), кумулятивную прибыльность (RE/T A) и операционную активность (Sales/T A). Для наглядности наряду с числовыми индексами далее используются эквивалентные им именные:
β 1 ≡ β EBIT /T A , β 2 ≡ β T D/T A , β 3 ≡ β W C/T A ,
β 4 ≡ β RE/T A , β 5 ≡ β Sales /T A .
В численных примерах ниже коэффициенты β 0 , . . . , β 5 откалиброваны на 1-летнем горизонте предсказания по 7 027 фирмам набора данных Zie˛ba et al. [17] стандартной логистической регрессией с медианной импутацией и стандартизацией признаков (5-кратная стратифицированная кросс-валидация даёт ROC AUC = 0,687 ± 0,016), а их численные значения (в нативных единицах коэффициентов) приведены в таблице 3 (раздел 2.3) .
В этом методе климатические потери поглощаются сразу несколькими балансовыми отношениями — по трём каналам: потери капитальных расходов снижают TA и RE (разрушение активов, списание нераспределённой прибыли). Операционные потери снижают EBIT (перерыв деятельности, сбой цепочек поставок). Финансирование восстановления увеличивает TD (новый долг на реконструкцию). Подстановка стрессированного баланса BS c в (6) и сравнение с базовым по (2) дают сдвиг APD c .
Поскольку логистическая функция непрерывна и монотонна (при правильных знаках коэффициентов), отклик APD гладок: большие потери всегда дают больший рост PD, без скачков и артефактов насыщения — свойство, необходимое для анализа чувствительности и стресс-тестирования. Многоканальная конструкция улавливает климатический эффект одновременно через прибыльность, леверидж и базу активов, а не через единственный показатель КПП, что для сельскохозяйственных предприятий — где климатическое событие может разом снижать EBIT, разрушать активы и наращивать долг — точнее описывает ухудшение кредитного качества.
Модель опирается только на данные баланса и отчёта о прибылях и убытках, поэтому применима и к частным компаниям без рыночных котировок акций — типичным заёмщикам региональных банков (в отличие от модели Мертона).
Структурная модель Мертона. Структурная модель Мертона [11] трактует акционерный капитал компании как колл-опцион на её активы: дефолт наступает, когда стоимость активов падает ниже уровня долга на горизонте погашения. Этот подход используется Moody’s Analytics [5] и другими отраслевыми инструментами. Вероятность дефолта на горизонте T где
d 2 —
ln( Dt) + ( r - 0,5 ^ A ) T σ A √ T
PD — N (-d 2 ),
At и Dt — текущие стоимости активов и долга, r — безрисковая ставка,
σ A — волатильность активов,
N — функция стандартного нормального распределения.
Когда климатические потери снижают стоимость активов, расстояние до дефолта d 2 уменьшается, а PD возрастает. Для учёта климатического риска активы корректируются на ожидаемые годовые потери:
At,c — At — E AL после чего вычисляется скорректированная PDC = N (-d2,C). Сдвиг ∆PDC находится по (2). В этом методе роль стрессированного баланса BSC играет уменьшенная стоимость активов At,C.
Метод КПП и модель Мертона измеряют разные аспекты: первый — влияние потерь на способность обслуживать долг из операционной прибыли (модель денежного потока), вторая — запас между стоимостью активов и порогом долга (балансовая модель). Для сельскохозяйственных компаний с волатильной прибылью и высоким операционным левериджем метод КПП нередко информативнее, поскольку через месячные корректировки прибыли отражает сезонный характер климатических воздействий, тогда как модель Мертона улавливает общий запас платёжеспособности, но лишена сезонной детализации.
Bell и van Vuuren [28] применяют модель Мертона к влиянию физического и переходного риска на качество корпоративного долга и приходят к выводу, согласующемуся с настоящей работой: наибольшие относительные сдвиги PD испытывают компании с умеренной финансовой устойчивостью. На практике модель Мертона требует оценки волатильности активов σ A . Для публичных компаний её получают из волатильности акций и левериджа итеративной процедурой Moody’s KMV, а для частных предприятий — по группе аналогов или отраслевым ориентирам. Опираясь только на наблюдаемую финансовую отчётность, метод КПП избегает вносимой этим дополнительной неопределённости.
Численное сопоставление трёх методов на одном кейсе. Для эмпирической демонстрации взаимозаменяемости все три метода применены к примеру VIVESCIA с одним и тем же входом климатического этапа (центральная оценка ожидаемых годовых потерь E AL = 1,35 млн. евро при ветровом стрессе, см. раздел 4.1) . Финансовые входы взяты из таблицы 7. Для логистической модели коэффициенты β 0 , . . . , β 5 откалиброваны на наборе данных Zie˛ba et al. [17] , недостающие признаки Sales/T A, W C/T A, RE/T A приближены по публичной отчётности VIVESCIA Group [43] (Sales/T A ≈ 4,59; WC/TA и RE/T A оценены по медианам зерновых кооперативов сопоставимого размера). Для модели Мертона ( V , σ A ) найдены итерационным решением системы Moody’s KMV при волатильности акций σ E = 0,1355 и книжной оценке капитала.
Откалиброванные коэффициенты логистической модели (нативные единицы):
β 0 = -3,269, β EBIT /T A = -0,255, β T D/T A = +0,247,
β W C/T A = -0,178, β RE/T A = -0,044, β Sales /T A = -0,013. Результаты приведены в таблице 3.
Таблица 3. Сопоставление трёх методов пересчёта потерь в PD на двух полярных кейсах при одном и том же климатическом входе E AL
|
Метод |
Базовая PD, % |
PD при стрессе, % |
Абсолютный сдвиг ∆ PD, п.п. |
Относит. сдвиг A PD/PD, % |
|
|
Панель A. VIVESCIA : |
ICR = 6 , 47 (полоса A2/A, плоский участок), |
E AL = 1 , 35 млн.€, ^ е = 0 , 1355 |
|||
|
КПП-Дамодаран (PCHIP) |
1 , 936 |
1 , 943 |
+0 , 007 |
+0 , 35 |
|
|
Логистическая (Zie˛ba) |
3 , 726 |
3 , 728 |
+0 , 001 |
+0 , 033 |
|
|
Мертон (KMV) ∗ |
∼ 10 - 17 |
∼ 10 - 17 |
— |
+38 , 07 |
|
|
Панель B. Olam : |
ICR = 1 , 50 (полоса B3/B-, крутой участок), |
E AL = 222 млн. |
$, ^ е =0 , 40 |
||
|
КПП-Дамодаран (PCHIP) |
11 , 336 |
14 , 138 |
+2 , 802 |
+24 , 71 |
|
|
Логистическая (Zie˛ba) |
3 , 904 |
3 , 913 |
+0 , 010 |
+0 , 247 |
|
|
Мертон (KMV) |
0 , 202 |
0 , 297 |
+0 , 095 |
+47 , 07 |
|
Математическое моделирование природных явлений и вероятности дефолта 211
Сопоставление подтверждает методологический тезис о взаимозаменяемости трёх методов в смысле согласованности знака и качественного поведения на обеих полярных кейсах. Количественные расхождения отражают разные шкалы измерения кредитного качества и обоснованы для разных целей:
метод КПП наиболее устойчив для частных кооперативов с публичной отчётностью;
логистическая модель допускает прямое перенесение калибровки между юрисдикциями при наличии локальных данных о дефолтах;
модель Мертона эффективна для крупных публичных корпораций с торгуемым капиталом и устойчивой оценкой a а .
Для Olam все три метода дают интерпретируемые положительные сдвиги одного порядка: КПП +24,71% и Мертон +47% согласованы по порядку величины, логистическая модель даёт меньший относительный сдвиг (+0,247%) из-за низкого вклада канала EBIT/TA при малом отношении E AL/ТА « 1% для крупной по балансу компании.
Оценка Мертона для VIVESCIA в таблице помечена звёздочкой: при ^ е = 0,1355 (книжная оценка непубличного кооператива) волатильность активов a a « 0,042 ставит базовую PD на ~ 17 стандартных отклонений ниже долгового порога (∼ 10 -17 , ниже разрешения метода). Поэтому абсолютный сдвиг численно неинтерпретируем.
Для Olam (a E = 0,40, типичной для торгуемых аграрных компаний) метод Мертона воспроизводит PD в практически интерпретируемом диапазоне. В четырёх эмпирических примерах раздела 4 в качестве основного метода используется КПП-Дамодаран, согласно практике, наиболее подходящей для аграрного сегмента.
3. Сравнение с существующими подходами
Для позиционирования предлагаемой методологии проведено её сравнение с существующими и развивающимися подходами к учёту физических климатических рисков в кредитном анализе.
Основные характеристики собраны в таблице 4.
Таблица 4. Качественное сравнение подходов к оценке климатических кредитных рисков
|
Методика |
Подход |
Пространственная детализация |
Кредитный показатель |
М В1 |
Доступность |
|
Предлагаемая методология |
Снизу вверх |
Уровень актива |
∆ PD, сдвиг КПП |
Да |
Открытая, модульная |
|
Moody’s Analytics [5] |
Сверху вниз |
Страна → фирма |
∆ EDF (Мертон) |
Да |
Закрытая |
|
MSCI Climate VaR [6] |
Гибрид |
Уровень актива |
PD (Блэк–Кокс) |
Да |
Закрытая |
|
S&P / Oliver Wyman [27] |
Гибрид |
Уровень фирмы |
PD, кредитная оценка |
Да |
Закрытая |
|
CLIMADA [7] |
Снизу вверх |
Ячейка сетки |
Экономический ущерб |
Да |
Открытый код |
|
UNEP-FI [32] |
Переменный |
Портфель |
Руководства |
Да |
Открытые руководства |
|
BIS WP 1274 [33] |
Регулятор |
Портфель банка |
PD (Васичек) |
Да |
Открытый |
|
Bourgey et al. [30] |
Гибрид |
Уровень фирмы |
PD (факторная) |
Нет |
Академия |
|
CRISK [26] |
Сверху вниз |
Рынок |
Системный риск |
Нет |
Открытая методика |
1 Поддержка нескольких видов природных явлений.
Математическое моделирование природных явлений и вероятности дефолта 213
Оценка «снизу вверх» с кредитным показателем на выходе. Главное отличие от подходов «сверху вниз» (Moody’s Analytics [5] , MSCI [6] , S&P / Oliver Wyman [27] , охватывающий свыше 700 000 компаний) — точка старта. Эти подходы распределяют агрегированный ущерб (обычно как % ВВП) по фирмам через закрытые ESG-оценки и при широком покрытии могут не отражать профиль конкретного предприятия.
Предлагаемая методология стартует с уровня актива — местоположений, локальных вероятностей явлений и адаптированных функций уязвимости, — что особенно важно для региональных кредиторов с географической концентрацией, где национальные средние неадекватны.
Отличие от CLIMADA [7] противоположное: она точно проходит физическую половину цепочки, но останавливается на потерях и не даёт кредитного показателя. Методология восполняет это, надстраивая слой пересчёта в ∆PD C тремя методами [9, 10] (раздел 2.3) .
Открытость, модульность и временна´я детализация. В отличие от закрытых коммерческих платформ методология полностью открыта и модульна (раздел 2.1) : каждый этап заменяется независимо, а требуются лишь стандартная финансовая отчётность и локальные данные о природных явлениях. Ценность прозрачности подчёркивает работа [35] , фиксирующая значительные расхождения регионального ранжирования рисков между продуктами MSCI, S&P Trucost и ISS ESG.
Кроме того, методология строит временны´ е профили сдвигов PD с месячной или квартальной дискретизацией, тогда как большинство методик дают разовые или годовые оценки. Это отражает сезонность климатических явлений в сельском хозяйстве и позволяет встраивать результат в банковские расчёты корректировки кредитной стоимости (CVA) и сезонные кредитные решения.
Калибровка уязвимости и регуляторный спрос. Общая для всех методик трудность — калибровка функций уязвимости: макроуровневые оценки [36 , 37] дают секторные потери на национальном уровне, но требуют уточнения для уровня компании. Методология допускает как детальные инженерные оценки, так и простые аппроксимации (примеры ниже). Наконец, растущий регуляторный акцент на климатическом стресс-тестировании — ЕЦБ [31] , BIS [33] , UNEP-FI [32] — создаёт прямой спрос на кредитные корректировки уровня контрагента, которому методология отвечает непосредственно.
-
3.1. Сравнение с методами машинного обучения
Современный банковский скоринг широко использует методы машинного обучения с сотнями признаков, поэтому методологию полезно сопоставить с ними в единой схеме валидации.
Оговорка о границах сравнения. Открытые корпоративные наборы с метками дефолта (включая используемый ниже Polish bankruptcy dataset [17] ) не содержат климатических признаков, а работы по климатически условному ML-скорингу [40 –42] опираются на текстовые сигналы из регуляторных раскрытий или специально подобранные подвыборки экстремальных событий. выборки с историческими дефолтами агро-заёмщиков под контролируемыми климатическими шоками в открытом доступе нет.
Поэтому приводимый бенчмарк — без климатической компоненты — отвечает не на вопрос «кто точнее предсказывает климатический дефолт», а на более узкий и проверяемый вопрос: откуда берётся точность ML — из класса алгоритма или из обогащения признакового пространства.
Для ответа используется набор банкротств польских компаний Zieba et al. [17] (« 10 4 объектов, 64 финансовых коэффициента, метка несостоятельности на горизонтах 1–5 лет). На стратифицированной 5-кратной кросс-валидации с одинаковыми разбиениями сравниваются четыре модели:
-
( 1 ) ICR-proxy (Дамодаран-стиль) — одномерная логистическая регрессия на Attr27 (прибыль от операционной деятельности / финансовые расходы), ближайший доступный в наборе аналог КПП;
-
( 2 ) Логистическая модель из раздела 2.3 (5 признаков) — те же финансовые коэффициенты, что в уравнении (6) : EBIT/TA, TD/TA, WC/TA, RE/TA, продажи/TA (ln(TA) отсутствует в наборе, состоящем только из отношений);
-
( 3 ) Градиентный бустинг на тех же 5 признаках — изолирует вклад класса алгоритма от обогащения признакового пространства;
-
( 4 ) Градиентный бустинг на полном наборе из 64 признаков — стандартный эталон для ML.
Результаты в метриках ROC AUC для средней точности AP приведены в таблице 5 . Среднеквадратичное отклонение оценок по разбиениям — 0,01–0,03 во всех ячейках.
Таблица 5. Результаты стратифицированной кросс-валидации
|
Модель |
1 год |
2 года |
3 года |
4 года |
5 лет |
|
ICR-proxy (Дамодаран, 1 признак) |
0,495 |
0,513 |
0,553 |
0,574 |
0,651 |
|
Логистическая модель (5 признаков) |
0,687 |
0,634 |
0,688 |
0,698 |
0,759 |
|
Градиентный бустинг (5 признаков) |
0,713 |
0,690 |
0,732 |
0,737 |
0,824 |
|
Градиентный бустинг (64 признака) |
0,934 |
0,898 |
0,904 |
0,917 |
0,946 |
Эти результаты допускают содержательную интерпретацию:
Алгоритм или признаки? Переход от логистической модели к градиентному бустингу на тех же 5 признаках даёт умеренный прирост AUC (+0,03–+0,07). Основной прирост (+0,12–+0,22 AUC) обеспечивается расширением признакового пространства с 5 до 64. То есть наблюдаемое превосходство ML — следствие не класса алгоритма, а доступности 64 коэффициентов финансовой отчётности.
Для типичных заёмщиков региональных банков — сельскохозяйственных МСП — такой богатый набор устойчивых коэффициентов недоступен. Вопрос доступности данных для таких заёмщиков подробнее рассмотрен в разделе 4.5.
Сфера применимости различна. ML-классификатор решает задачу предсказания исторических дефолтов на больших выборках. Предлагаемая методология решает задачу контрфактической атрибуции ( counterfactual attribution ) — вычисления сдвига ∆PD при гипотетическом климатическом сценарии, не наблюдённом в обучающей выборке. Прямая ML-модель этой задачи без явного моделирования вмешательства не решает: высокая ROC AUC на исторических данных не гарантирует корректной реакции на сценарий «локальное наводнение длительностью 72 часа».
Интерпретируемость и регуляторные требования. Кредитные модели подпадают под требования объяснимости (Базель III/ICAAP). Каждый параметр методологии — EBIT, IE, E AL, кривая КПП–спред — имеет финансовое содержание и может быть проинспектирован регулятором. ML-модели с сотнями признаков обеспечивают высокую дискриминирующую способность, но их прямое применение к решениям о капитале требует апостериорных объяснений (SHAP, LIME), не дающих финансовой интерпретации, эквивалентной структурным моделям.
Гибридизация. Перспективная конфигурация — использование предлагаемой методологии в качестве физически обоснованного генератора признаков или стресс-тестового слоя поверх ML-модели: ML обучается на исторических данных дефолтов, а методология добавляет климатически условные сдвиги ∆PD как дополнительный признак или внешнюю корректировку. Это направление зафиксировано в заключении как одно из приоритетных.
Строгая монотонность отклика PD как критерий выбора модели. Главный довод в пользу классических структурных моделей — не дискриминирующая способность, а гарантированная монотонность отклика PD на климатический шок. Для модели пересчёта потерь в вероятность дефолта существенно качественное требование: при ухудшении климатических условий вероятность дефолта не должна убывать. Формально сдвиг APD c обязан быть строго монотонным (неубывающим) по климатически корректируемым параметрам, в конечном счёте — по ожидаемым потерям E AL:
д (APD c ) > .
д E AL ^ '
Нарушение этого условия означает, что более тяжёлый климатический шок способен дать меньшую вероятность дефолта, — результат, лишённый экономического смысла и недопустимый для регуляторного стресс-тестирования. Поэтому сравнение моделей пересчёта необходимо проводить не только по точности предсказания, но и по этому качественному критерию.
Все три рассматриваемых метода удовлетворяют требованию по построению:
• для метода КПП скорректированный коэффициент ICRc = (EBIT — E AL)/IE строго убывает по E AL, а дефолтный спред (и PD) монотонно убывает по ICR. Композиция даёт неубывание PD по E AL, а гладкая монотонная аппроксимация кривой Дамодарана (раздел 2.3) обеспечивает строгую монотонность и непрерывность отклика.
• для логистической модели климатический стресс снижает отношения EBIT/TA, RE/TA и повышает TD/TA. При корректных знаках коэффициентов аргумент логистической функции растёт, а PD строго возрастает по E AL,
• для модели Мертона стоимость активов корректируется как At,c = At — E AL, расстояние до дефолта d2 убывает, а PD = N(—d2) строго возрастает по E AL.
4. Эмпирические примеры
Ансамбли решающих деревьев (градиентный бустинг) такого свойства не гарантируют: подгоняемая функция кусочно-постоянна и без явных ограничений немонотонна по признакам, поэтому после ухудшающего шока модель способна выдать APDc < 0. Восстановить монотонность можно наложением монотонных ограничений (monotone constraints) на климатически корректируемые признаки, однако это требует явного указания таких признаков и направления каждого ограничения и снижает гибкость модели. По совокупности качественных критериев три классических метода (КПП, логистическая модель, Мертон) ведут себя одинаково: отклик APDc монотонен, экономически бессмысленный отрицательный сдвиг после ухудшающего шока невозможен, параметры интерпретируемы, а сами методы пригодны для контрфактической атрибуции (для логистической модели монотонность — при корректных знаках коэффициентов). Градиентный бустинг без ограничений противоположен по всем четырём пунктам: монотонность не гарантирована, APDc < 0 возможен, интерпретируемость низкая, прямая контрфактическая атрибуция недоступна. Наложение монотонных ограничений восстанавливает монотонность и исключает отрицательный сдвиг, однако интерпретируемость остаётся низкой, а пригодность к контрфактической атрибуции — лишь частичной.
Методология демонстрируется на четырёх сельскохозяйственных предприятиях, подобранных так, чтобы покрыть широкий диапазон исходного кредитного качества (базовый ICR от 1,5 до 6,5), пять видов опасных природных явлений и три континента.
Таблица 6 сопоставляет финансовые показатели по последней опубликованной отчётности (для VIVESCIA Group — FY2022–2023 [43] . Во всех примерах принят упрощённый постоянный ущерб на событие (обоснование см. в §2.2) .
Таблица 6. Обзор эмпирических примеров
|
Компания |
Природное явление |
Страна |
Базовый КПП |
Год отчётности |
|
VIVESCIA |
Ветер |
Франция |
6,47 |
FY2022–2023 |
|
Агрокомпания |
Град |
Россия |
2,36 |
2023 |
|
ADM |
Наводнение + жара |
США |
5,50 |
FY2023 |
|
Olam Group |
Засуха |
Сингапур /ЮВА |
1,50 |
FY2024 |
Эти примеры подчинены единой закономерности, которая и организует раздел: относительный сдвиг APD/PD определяется прежде всего тем, на каком участке кривой Дамодарана находится заёмщик.
Компании инвестиционного класса на пологом участке (ICR > 5 — VIVESCIA, ADM) дают малые сдвиги, компании умеренного левериджа на крутом участке (ICR G [1,5; 4] — Агрокомпания, Olam) — большие. Контраст крайних случаев, Olam против VIVESCIA, достигает ^70:1.
Поэтому ниже два полярных кейса (VIVESCIA и Olam) разобраны подробно, а Агрокомпания и ADM — как промежуточные точки той же кривой. Сводка по всем четырём и её интерпретация приведены в разделе 4.5 (таблица 8) . Во всех примерах основным методом служит пересчёт на основе КПП (раздел 2.3. Численное сравнение трёх методов — в таблице 3) .
Замечание о пересчёте на сглаженной кривой. Все оценки △ PD/PD получены с PCHIP-аппроксимацией таблицы Дамодарана через медианы рейтинговых полос (раздел 2.3) . На пологих участках высокого рейтинга (VIVESCIA, ADM) сглаживание удерживает возмущение внутри одной полосы и даёт оценки в 2–6 раз ниже кусочно-постоянного (табличного) пересчёта, устойчивые к малым флуктуациям ICR. На крутом участке (Olam) эффект обратный и умеренный (~ 25% против ~ 32% при дискретном пересечении B3/Caa). Смещение однонаправленно по зоне ICR, и при сопоставлении с расчётами на дискретной таблице его следует учитывать.
Допущения и систематические смещения расчёта. Три смещения сопровождают приводимые ниже оценки и должны учитываться при их интерпретации.
-
( 1 ) Ex ante подстановка. Уравнение (5) подставляет в числитель ожидание ущерба, а не его реализацию, поэтому ICR C — это «КПП при ожидаемых потерях». Из-за нелинейности (выпукло убывающего) отображения ICR / спред имеем E[PD(ICR(L))] = PD(ICR(E[L])), и в крутой зоне ICR € [1,5; 3] (Olam) ex ante подход систематически занижает PD относительно усреднения по сценариям.
Такая ex ante интерпретация стандартна для регуляторного стресс-тестирования [31, 33] .
-
( 2 ) Не-США юрисдикции. Таблица Дамодарана (приложение 4.5) построена для рынка облигаций США. Для Агрокомпании (РФ) и Olam (ЮВА) страновая премия и валютно-ликвидностная поправка добавляют к спреду +1,5 + 4,0 и +0,8 + 2,5 п.п. соответственно, сдвигая базовую PD вверх, но не меняя знак и порядок относительного сдвига APD/PD (поправка мультипликативна и сокращается в относительной разности).
-
( 3 ) Независимость и хвосты. Этап A суммирует потери по локациям и явлениям независимо, что переоценивает средние и недооценивает хвосты: положительная корреляция уровня р ~ 0,5 для пары засуха-жара (IPCC AR6 Ch. 11 [38] ) повышает 95-процентильный хвостовой убыток на 30 + 60%, поэтому приводимые интервалы 5-95% следует считать нижними оценками хвостовой неопределённости.
Систематический учёт смещений (2) и (3) затрагивает только соответствующие этапы цепочки и оставлен для дальнейших работ.
Финансовые параметры и допущения об ущербе на событие для всех четырёх примеров сведены в таблице 7. Источниками являются публичные финансовые отчёты компаний (10-K, годовые отчёты за 3 года).
Таблица 7. Финансовые параметры компаний и допущения об ущербе на событие (в млн. единиц локальной валюты)
|
Параметр (х 10 6 ) |
VIVESCIA |
Агрокомплекс РФ |
ADM |
Olam |
|
Валюта |
EUR |
RUB |
USD |
USD |
|
Совокупный долг |
638 |
20 387 |
9 600 |
12 000 |
|
Ставка по долгу, % |
4,0 |
12,0 |
6,7 |
5,0 |
|
Процентные расходы |
25,5 |
2 446 |
643 |
600 |
|
EBIT |
165 |
5 783 |
3 539 |
900 |
|
Совокупные активы |
1 003 |
79 980 |
53 300 |
22 000 |
|
Базовый ICR |
6,47 |
2,36 |
5,50 |
1,50 |
|
Ущерб на событие |
36 |
789,5 |
200 |
150 |
Процентная ставка по долгу и EBIT получены из этих отчётов. Рассчитываются среднемесячные профили сдвигов PD, по ним вычисляются средние месячные дисконтированные потери для получения годового APD. Ставка возврата RR = 0,4, ^ E = 0,1355 для оценки Мертона VIVESCIA.
Структура каждого примера и порядок вычислений. Все четыре примера организованы по одной схеме. Для каждого из них приводится:
-
( i ) вход климатического этапа — помесячный профиль вероятности p t наступления природного явления (рисунок 5 , 7 и др.), полученный из физических моделей соответствующего вида природного явления;
-
( ii ) вход этапа функции уязвимости — условный ущерб D при условии наступления события, выраженный в локальной валюте; в упрощённых примерах D принимается постоянным во времени (см. §2.2, последний абзац);
-
( iii ) ожидаемые месячные потери E[L t ] = p t • D, агрегируемые и дисконтируемые до годовой величины ожидаемых годовых потерь E AL = E t P t D • e - rt ;
-
( iv ) вход слоя пересчёта потерь в кредитный риск — финансовые параметры компании из таблицы 7 (EBIT, процентные расходы, активы, долг) и величина E AL из шага (iii);
-
( v ) выход — коэффициент покрытия процентов при стрессе ICR c = (EBIT — E AL)/IE, соответствующая ему вероятность дефолта PD c по сглаженной аппроксимации кривой Дамодарана и относительный сдвиг APD/PD = (PD C — PD)/PD.
-
4.1. Ветровой риск — VIVESCIA (Франция)
Таким образом, единица результата — годовой относительный сдвиг PD конкретного заёмщика.
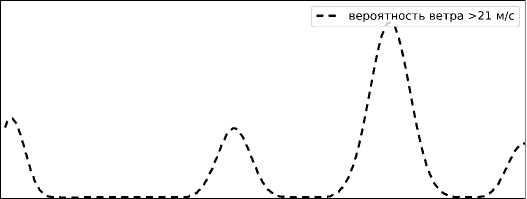
Оценивается ветровой риск для VIVESCIA — зернового кооператива на северо-востоке Франции. VIVESCIA диверсифицирован в сегментах сбора зерна, мукомольного производства, хлебопекарных ингредиентов и розничной торговли. Продажи зерна составляют значимую, но не доминирующую долю выручки. Климатические прогнозы ветра основаны на моделях исследовательских групп [12, 13 , 18] . На выходе — вероятность превышения ветром 21 м/с (нижняя граница 9 балла по шкале Бофорта, при которой закрываются многие порты, ломаются ветви деревьев и повреждается уязвимая инфраструктура).
Прогноз вероятности ветра для основного региона выращивания VIVESCIA (Принжи, северо-восток Франции) на период 2021–2024 гг. показан на рисунке 5.
0 10 20 30 40
время, месяцы
0.025
0.020
О 0.015
СЕ
0.005
0.000
Рисунок 5. Вероятность ветра, превышающего 21 м/с. Прогноз для Принжи (Франция), 2021–2025.
Допущение об ущербе. Годовая выручка VIVESCIA от продажи зерна составляет около 860 млн. евро, или около 72 млн. евро в месяц. Принимается, что при штормовом ветре свыше 21 м/с теряется половина текущего урожая, что соответствует примерно 36 млн. евро ущерба на событие. Эта оценка намеренно упрощена — откалиброванная функция ветровой уязвимости уточнила бы её в зависимости от скорости ветра, типа культуры и стадии роста — но достаточна для демонстрации механики методологии и порядка величины кредитного эффекта.
Финансовые параметры. См. таблицу 7, столбец VIVESCIA. Базовый ICR = 165/25,5 = 6,47 соответствует категории A / A2 в таблице Дамодарана.
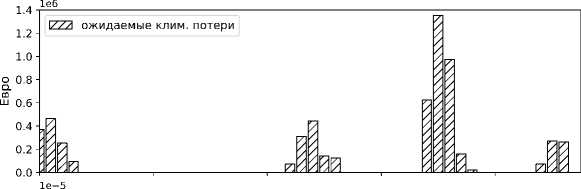
Результаты. Ожидаемые ущербы и соответствующие месячные сдвиги PD показаны на рисунке 6. Профиль сдвига PD повторяет профиль вероятности ветра, поскольку ущерб на событие постоянен.
сдвиг ВД
Я
о 4-о
20 30
время, месяцы
Рисунок 6. Ожидаемые ущербы от ветра и соответствующий сдвиг вероятности дефолта по месяцам.
Средние дисконтированные ожидаемые климатические потери составляют 1,35 млн. евро в год. Это сдвигает ICR с 6,47 до 6,42. С использованием PCHIP-аппроксимации таблицы Дамодарана
-
• базовая годовая PD составляет 1,94%,
-
• скорректированная PD = 1,94%;
-
• центральная оценка относительного сдвига APD/PD = +0,35%,
-
• 5–95-процентильный интервал по бутстрепу 10 000 итераций (т.е. мультипликативная неопределённость в ансамбле CMIP6 с а = 0,30 по ветровому каналу из IPCC AR6 Ch. 11 [38] , ± 50% по условному ущербу D, согласованная ± 12% перетурбация спред-кривой внутри рейтинговой полосы) составляет [+0,16; +0,63]%.
-
4.2. Градобитие — Агрокомпания (Россия)
0.035
Этот малый сдвиг отражает сильное финансовое положение VIVESCIA (ICR = 6,5, территория рейтинга A) и диверсификацию бизнеса. Ветровой риск оказывает измеримое, но скромное влияние на кредитное качество сельскохозяйственных кооперативов инвестиционного класса. Тем не менее даже этот малый сдвиг становится существенным при агрегации по портфелю сельскохозяйственных заёмщиков. Прямая демонстрация модульности на этом же кейсе — замена этапа V калиброванной функцией ущерба без изменения соседних этапов — приведена в разделе 2.1 (таблица 1).
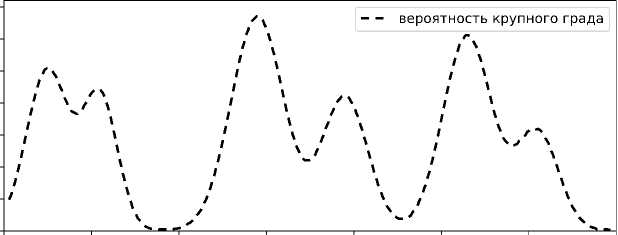
Первая промежуточная точка между VIVESCIA и Olam — небольшая зернопроизводящая компания в Центральной России: менее диверсифицирована и слабее по финансам (ICR = 5 783/2 446 = 2,36, категория B2 / B), что помещает её на более крутой участок кривой «КПП–спред». Местоположение особенно подвержено летним конвективным штормам, поэтому вероятность крупного градобития выше, чем ветра у VIVESCIA, с пиком ^2,5% в месяц (рисунок 7) .
о.озо л 0.025
§ 0.020
° 0.015
0.010
0.005
0.000
0 5 10 15 20 25 30 35
время, месяцы
Рисунок 7. Вероятность крупного градобития. Прогноз для Центральной России, 2021–2024.
Принимается, что одно крупное градобитие уничтожает выручку одного месяца от годовых продаж зерна — условный ущерб D = 789,5 млн. руб. при условии наступления события (вне сезона p t = 0). Агрегирование ожидаемых месячных потерь p t • D по общей схеме раздела даёт годовые E AL.
В результате ICR сдвигается с 2,36 до 2,29, базовая годовая PD растёт с 6,05 до 6,20%, а центральная оценка относительного сдвига составляет +2,45%. Это 5-95-процентильный интервал по бутстрепу 10 4 итераций при ст = 0,35 по конвективному каналу из IPCC AR6 Ch. 11 [38] : [+0,99; +4,94]%.
Сдвиг заметно выше, чем у VIVESCIA, по двум причинам: выше вероятность события (пик 2,5% против <1% для ветра) и ниже базовый ICR (2,36 против 6,47), то есть компания лежит на более крутом участке кривой. Для умеренно закредитованных хозяйств градобитие создаёт значимую кредитную корректировку, которую следует отражать в условиях кредитования.
-
4.3. Наводнение и экстремальная жара — Archer Daniels Midland (США)
Вторая промежуточная точка — Archer Daniels Midland (ADM), крупный переработчик сельхозпродукции с зерноперерабатывающими и складскими мощностями на Среднем Западе США, подверженном сезонным наводнениям и волнам жары. Кейс одновременно служит примером учёта нескольких природных явлений.
По отчётам (форма 10-K) основные объекты расположены в зонах подтопления Иллинойса, Айовы, Миссури и Миннесоты. Для сценария 100-летнего наводнения принят консервативный ущерб ^$200 млн. (доля ^6-7% от восстановительной стоимости подверженных объектов ^$3 млрд) с сезонным пиком вероятности ^8% в марте-июне. Базовый ICR = 3 539/643 = 5,50 (категория A3 / A-) помещает ADM на пологий участок кривой.
Одно наводнение даёт E AL « $36 млн. и относительный сдвиг ^0,6%.
Добавление риска жары (пик вероятности до 11% в июне–августе, ущерб ^$120 млн. на событие) при агрегации в предположении независимости даёт
-
• совокупный E AL « $77 млн. и центральную оценку +1,28% (интервал [+0,53; +2,46]%, ct cmip = 0,32 для смеси «наводнение+жара» [38] );
-
• на наводнение приходится ^50% эффекта при PCHIP-сглаживании (против ^73% на дискретной таблице, см. замечание в начале раздела).
-
4.4. Засуха — Olam Group (Сингапур/Юго-Восточная Азия)
Сильные финансы ADM (ICR = 5,5) ослабляют кредитный эффект даже двух явлений сразу: совокупный сдвиг ^1% скромен для одной компании, но ощутим на портфеле кредитов в подверженных регионах.
Для анализа влияния физических климатических рисков в ином географическом и экономическом контексте исследуется Olam Group — агробизнес со штаб-квартирой в Сингапуре, оперирующий более чем в 60 странах с существенной экспозицией к засухам Юго-Восточной Азии. Операции Olam охватывают пищевые ингредиенты, кормовые и волокнистые культуры с масштабными закупками из тропических регионов, где режим засух меняется под влиянием климатических изменений.
Юго-Восточная Азия испытывает периодические засухи, связанные с циклами Эль-Ниньо — Южное колебание (ENSO), с прогнозируемым увеличением частоты и интенсивности засух в сценариях потепления. Экспозиция Olam особенно высока в сухой сезон (обычно январь–март), когда водный стресс снижает урожайность пальмового масла, какао, кофе и риса — ключевых товарных позиций Olam.
Финансовые параметры. См. таблицу 7, столбец Olam (значения приведены в долларах США. В локальной валюте отличаются примерно на коэффициент 1,33 S$/$). Базовый ICR = 900/600 = 1,5 помещает Olam на границе категории B3 / B- с высоким дефолтным спредом 4,62%. Это существенно слабее ADM (ICR = 5,50) и VIVESCIA (ICR = 6,47), делая Olam высокочувствительным к климатически обусловленным потерям.
Результаты. Вероятность засухи достигает пика в 12–14% в месяцы сухого сезона — существенно выше вероятностей наводнения для ADM. В сочетании со слабым финансовым положением Olam (чистый леверидж 2,79x по состоянию на 2024 г.) ожидаемые климатические потери приводят к скорректированному ICR c ~ 1,13, сдвигая коэффициент к границе Ca/CC.
С PCHIP-аппроксимацией таблицы Дамодарана базовая годовая PD — 11,3%. Скорректированная — 14,1%. Центральная оценка относительного APD/PD от засухи составляет +24,7% (абсолютный сдвиг ~ 2,8 п.п.), 5-95-процентильный интервал по бутстрепу — [+14,7; +50,7]% ( ctcmip = 0,45 для SPEI-индекса засухи по IPCC AR6 Ch. 11 [38] ). Это кардинально выше, чем у VIVESCIA (^ 0,3%) и ADM (^ 1,3%) и демонстрирует кумулятивный эффект более высокой вероятности наступления природного явления, более слабого финансового положения и географически концентрированной экспозиции.
Выводы из примера:
-
1. Методология воспроизводит нелинейный отклик PD, заложенный в форме кривой Дамодарана: компании вблизи границ рейтинговых категорий, где функция “КПП–дефолтный спред” имеет наибольший наклон, подвержены непропорциональному относительному изменению PD. Именно поэтому относительный сдвиг для Olam достигает ~ 25% (см. развёрнутое сопоставление с другими компаниями в разделе 4.5 .
-
2. Засуха в тропических сельскохозяйственных цепочках поставок представляет собой существенный фактор кредитного риска, требующий явного учёта в кредитных моделях банков, особенно для кредиторов с концентрированной экспозицией к агробизнесам развивающихся рынков.
-
4.5. Межкомпанийный анализ
Стоит явно отметить, что эта нелинейность в существенной мере обусловлена спецификой выбранной кривой Дамодарана, а не эмпирически наблюдаемой закономерностью в данных о дефолтах.
Сводка и интерпретация закономерности. Сводка по всем четырём кейсам приведена в таблице 8. Центральные оценки получены с PCHIP-аппроксимацией таблицы Дамодарана, а 5–95-процентильные интервалы — бутстрепом (10 4 итераций) по трём независимым источникам неопределённости: ансамбль CMIP6 (литературные диапазоны ст по IPCC AR6 Ch. 11 [38] для каждой категории явлений), ± 50% по условному ущербу D и ± 12% по спред-кривой Дамодарана внутри рейтинговой полосы.
Таблица 8. Сводка климатически скорректированных сдвигов PD по компаниям и видам природных явлений
|
Компания |
Природное явление |
Баз. КПП |
Центр. A PD/PD, % |
Бутстреп, % |
Регион |
|
VIVESCIA |
Ветер |
6,47 |
+0 , 35 |
[+0 , 16; +0 , 63] |
Франция |
|
Агрокомплекс (РФ) |
Град |
2,36 |
+2 , 45 |
[+0 , 99 ; +4 , 94] |
Россия |
|
ADM |
Наводнeние +жара |
5,50 |
+ 1 , 28 |
[+0 , 53 ; +2 , 46] |
США |
|
Olam Group |
Засуха |
1,50 |
+24 , 7 |
[+14 , 7; +50 , 7] |
ЮВА |
Результаты воспроизводят нелинейный отклик PD, заложенный в форме кривой Дамодарана. Компании с ICR в диапазоне 1–4 (рейтинги от B до BBB) демонстрируют наибольшие относительные сдвиги PD, тогда как компании с ICR выше 5 показывают скромные корректировки. Нагляднее всего это видно в контрасте Olam и VIVESCIA: одна и та же по своей природе климатическая потеря даёт у Olam (ICR = 1,5) относительный сдвиг PD существенно больший, чем у VIVESCIA (ICR = 6,5), — ~25% против «0,35% (отношение центральных оценок ~70:1).
Эта закономерность — свойство выбранной кривой Дамодарана (монотонно убывающей и существенно нелинейной по построению), частично подкреплённое эмпирическими работами Cathcart et al. [3] и Bell и van Vuuren [28] . Её следует трактовать как свойство выбранной модели пересчёта, а не как «открытие» из данных. Экономическое объяснение этого свойства такое: компании с сильными финансами обладают высоким запасом прочности, а у компаний в тяжёлом положении исход определяют уже другие факторы.
Наиболее уязвимы именно компании с умеренной финансовой устойчивостью, поскольку климатические потери могут сдвинуть их за границы рейтинговых категорий.
Пример ADM с двумя природными явлениями показывает, что учёт нескольких рисков одновременно — даже индивидуально скромных — даёт значимые кумулятивные эффекты. Это имеет практические последствия для банков, управляющих портфелями с географически сконцентрированным сельскохозяйственным кредитованием.
Временна´я детализация и выбор метода. Метод КПП позволяет строить профили сдвигов PD с месячной или квартальной детализацией, отражая сезонность климатических явлений, в отличие от разовых годовых оценок большинства методик. Это упрощает интеграцию с банковскими расчётами CVA и сезонными решениями о кредитовании. Модель Мертона на том же кейсе VIVESCIA даёт сопоставимые по величине сдвиги, но лишена сезонной детализации (оперирует агрегированной стоимостью активов), зато совместима с отраслевой инфраструктурой (Moody’s KMV, CreditMetrics). Поэтому для сезонных аграрных профилей предпочтителен метод КПП, а для интеграции со структурными кредитными моделями — модель Мертона.
Рекомендации для сельскохозяйственного кредитования. Полученные результаты позволяют сформулировать следующие рекомендации для сельскохозяйственных кредиторов:
-
• приоритизировать оценку климатического риска для заёмщиков с ICR от 1 до 4, где чувствительность PD наибольшая;
-
• учитывать несколько видов природных явлений одновременно, поскольку их совокупность даёт значимые кумулятивные эффекты;
-
• использовать месячные или квартальные профили PD для сезонных решений о сельскохозяйственном кредитовании вместо годовых средних.
Модульность методологии позволяет банкам начинать с упрощённых оценок ущерба (как в приведённых примерах) и постепенно совершенствовать отдельные компоненты по мере появления лучших данных и моделей.
Заключение
Построена агрегированная математическая модель учёта физических климатических рисков сельскохозяйственного предприятия в банковском кредитном скоринге, формализующая сквозной пересчёт «локальное природное явление → денежный ущерб → сдвиг вероятности дефолта» и объединяющая разнородные по природе процессы — климатический, физическое формирование ущерба и финансовый пересчёт кредитного риска в единую расчётную цепочку. Применимость модели и её устойчивость к смене предметных моделей показаны на четырёх предприятиях трёх частей света при пяти видах опасных природных явлений. Детальные численные результаты и межкомпанийный анализ приведены в разделе 4.
Дальнейшее развитие методологии возможно по следующим направлениям.
-
• Эмпирическая калибровка функций уязвимости. Для ветра, градобития, засухи и жары пока приняты упрощённые допущения о постоянном ущербе. Их замена откалиброванными кривыми Ричардса по страховым базам (FEMA NFIP с учётом длительности для наводнений [16] , GDV для европейских ветровых штормов, USDA для засух) повысит точность без согласования со смежными этапами — ради чего и введён унифицированный обменный формат. Сюда же примыкают учёт фенологической стадии культуры (для градобития ущерб зависит от фазы роста) и построение локальных таблиц «КПП–спред» для не-США юрисдикций взамен таблицы Дамодарана.
-
• Корреляции и составные природные явления. Текущая агрегация суммирует потери по объектам и явлениям независимо. Учёт совместной вероятностной модели сопутствующих явлений (например, засухи и жары) и пространственной корреляции по портфелю утяжелит хвосты распределения ∆PD и затрагивает только этап агрегации.
-
• Гибридизация с методами машинного обучения. Перспективна не замена, а гибридизация: интерпретируемое ядро методологии как структурный приор или генератор признаков для ML-моделей, обучаемых на накапливаемых историях дефолтов. Сохранение строгой монотонности отклика PD (раздел 3.1) при этом требует монотонных ограничений на климатически корректируемые признаки. Полная схема валидации точности — предмет отдельной работы.
-
• Перенос на портфельный и регуляторный контур. Унифицированный обменный формат и независимая перекалибровка этапов открывают путь к стресс-тестированию портфеля по сценариям регуляторов (ЕЦБ [31] , BIS [33] , UNEP-FI [32] ), к учёту распространения по цепочкам поставок [34] , а также к моделированию адаптации и страхового покрытия, разграничивающего кредитный и страховой скоринг.
-
• Программная реализация. Воплощение методологии в самостоятельный программный комплекс (конфигурируемый связующий слой, пакетный расчёт портфеля, оптимизированные численные процедуры) — отдельная инженерная задача за рамками настоящей работы, посвящённой математической постановке и методам пересчёта. Унифицированный обменный формат (раздел 2.1) задаёт для неё спецификацию межэтапных интерфейсов.
Растущий регуляторный спрос на оценки кредитного риска на уровне отдельного заёмщика делает методологию, замкнутую на этот уровень и допускающую перекалибровку, практически востребованным инструментом для региональных банков и сельскохозяйственных кредиторов.
