
Матричная модель рамочной политики развития региональных экономических систем в условиях цифровизации банковского сектора
Журнал: Региональная экономика. Юг России @re-volsu
Рубрика: Фундаментальные исследования пространственной экономики
Статья в выпуске: 3 т.14, 2026 года.
Бесплатный доступ
Статья посвящена исследованию взаимосвязи цифровой трансформации банковского сектора и развития региональных экономических систем в Российской Федерации. Актуальность работы обусловлена усилением пространственной дифференциации в условиях цифровизации экономики и неоднородностью распространения цифровых финансовых технологий в региональном разрезе. Цель исследования заключается в разработке © Деревцов И.В., 2026 ISSN 2310-1083. Региональная экономика. Юг России. 2026. Т. 14. № 3 112 И.В. Деревцов. Матричная модель рамочной политики развития региональных экономических систем методологического подхода к формированию дифференцированной региональной политики, учитывающего влияние цифровизации банковского сектора на развитие регионов. Методологическую основу работы составляют системный и сравнительный анализ механизмов влияния цифровизации банковского сектора на развитие различных групп регионов. В исследовании выявлен методологический разрыв между работами, посвященными цифровизации региональной экономики, трансформации банковского сектора и формированию региональной политики. В целях его преодоления предложена матричная концепция рамочной политики развития регионов, основанная на сопоставлении типологических характеристик регионов и направлений цифровизации банковского сектора. Разработана типология регионов по уровню социально-экономического развития и цифровой зрелости финансовой инфраструктуры, для каждой категории регионов выявлены наиболее значимые с точки зрения социально-экономического развития проявления трендов цифровизации банковского сектора. Показано, что влияние цифровизации банков носит дифференцированный характер: в менее развитых регионах приоритетным является расширение финансовой инклюзивности и снижение трансакционных издержек; в регионах со средним уровнем развития повышение эффективности распределения финансовых ресурсов и поддержка предпринимательской активности; в развитых регионах – формирование цифровых экосистем и интеграция финансовых и нефинансовых сервисов. Практическая значимость результатов заключается в возможности использования предложенной модели при раз работке дифференцированной региональной политики и стратегий цифрового развития финансового сектора.
Короткий адрес: https://sciup.org/149152366
IDS: 149152366 | УДК: 332.1:336.7 | DOI: 10.15688/re.volsu.2026.3.10
A Matrix-Based Framework for Development Policy of Regional Economic Systems Under Banking Sector Digitalization
This paper examines the relationship between the digital transformation of the banking sector and the development of regional economic systems in the Russian Federation. The relevance of the study is due to increasing spatial differentiation under conditions of economic digitalization and the uneven distribution of digital financial technologies across regions. The aim of the study is to develop a methodological approach to the development of differentiated regional policy that accounts for the impact of banking sector digitalization on regional development. The methodological framework is based on a combination of system and comparative analysis of the mechanisms through which banking sector digitalization affects different groups of regions. The study identifies a methodological gap between research on regional economic digitalization, banking sector transformation, and regional policy design. To address this gap, a matrix-based framework for regional development policy is suggested, combining typological characteristics of regions with key directions of banking sector digitalization. A typology of regions is devised on the basis of the level of socio-economic development and the digital maturity of financial infrastructure. For each group of regions, the most significant manifestations of banking sector digitalization trends in terms of socio-economic development are identified. The findings show that the effects of banking digitalization are differentiated across regions. In less developed regions, the priority is enhancing financial inclusion and reducing transaction costs. In regions with an intermediate level of development, the priority is the efficiency growth of financial resource allocation and entrepreneurial activity support. And in advanced regions, it is the fostering of ecosystem effects and integrating financial and non-financial services. The suggested framework can be applied in the formulation of differentiated regional policy and strategies for the digital development of the financial sector.
Текст научной статьи Матричная модель рамочной политики развития региональных экономических систем в условиях цифровизации банковского сектора
DOI:
В условиях ускоряющейся цифровой трансформации российской экономики особое значение приобретает анализ пространственных эффектов внедрения цифровых технологий, в том числе и в финансовом секторе. Согласно исследованиям Аналитического центра НАФИ, в 2024 г. около 74 % взрослых россиян использовали мобильные банковские приложения [Доля пользователей ... , 2024], а, по данным Банка России, доля безналичных платежей в структуре операций физических лиц превысила 87 % в 2025 г. [Доля безналичных платежей ... , 2025], что демонстрирует значительное распространение цифровых сервисов среди населения, отражает рост цифровой активности клиентов банков и расширение вовлеченности населения в цифровую экономику в целом.
Одновременно с общероссийским трендом цифровизации экономики сохраняется выраженная межрегиональная дифференциация по показателям социально-экономического развития между субъектами РФ: ВРП на душу населения, инвестиционной активности, доле малого и среднего предпринимательства и структуре отраслевой специализации. В условиях цифровизации банковского сектора данные различия приобретают дополнительное значение, поскольку трансформация финансовой инфраструктуры способна как сглаживать, так и усиливать наблюдаемые диспропорции.
Цифровая трансформация банковского сектора охватывает внедрение аналитических технологий, в том числе искусственного интеллекта, развитие дистанционных каналов обслуживания, цифровизацию платежной инфраструктуры и формирование экосистемных моделей бизнеса. Эти процессы изменяют механизмы распределения финансовых ресурсов и характер взаимодействия экономических агентов, однако влияние различных направлений цифровизации банков на региональные экономические системы носит неоднородный характер и зависит от социально-экономических характеристик региона.
В современной научной литературе вопросы цифровизации экономики регионов, трансформации банковского сектора и региональной политики исследуются преимущественно раздельно. Недостаточно разработанным остается интегрированный подход, позволяющий сопоставить направления цифровой трансформации банковского сектора с типологическими характеристиками региональных экономических систем и на этой основе сформулировать рамочную модель дифференцированной региональной политики.
Целью настоящего исследования является разработка матричной концепции рамочной политики развития региональных экономических систем в условиях цифровизации банковского сектора, основанной на сопоставлении ключевых характеристик регионов и направлений цифровой трансформации финансовой инфраструктуры, что позволяет определить наиболее приоритетные рычаги стимулирования экономического роста регионов в условиях цифровизации финансового сектора России.
Обзор литературы
В современной российской научной литературе уже существует множество исследований, посвященных цифровизации экономики регионов, однако банковский сектор в данных работах, как правило, не выделяется в качестве самостоятельного фактора роста региональных экономик, а рассматривается лишь косвенно, как часть более масштабных институциональных изменений. Основное внимание сосредоточено на вопросах цифровой зрелости субъектов Российской Федерации, механизмах управления цифровой трансформацией и преодолении инфраструктурных и кадровых барьеров.
Так, в работе З. Асалиевой и Н. Седовой [Асалиева, Седова, 2024] подчеркивается, что цифровое развитие регионов носит неравномерный характер, что в свою очередь требует учета отраслевой структуры и специфики социально-экономической базы территорий при формировании политики цифровизации. Е. Бессонова и соавторы [Бессонова и др., 2022], анализируя трансформационные процессы, указывают на то, что активное внедрение цифровых технологий усложняет стратегическое планирование и формирует дополнительные риски для регионального развития. Автор исследования утверждает, что цифровизация выступает не только как источник новых возможностей, но и как фактор, требующий более осторожной и продуманной настройки инструментов экономической политики.
Проблематика управления регионами в условиях цифровизации также рассматривается в работе Э. Султановой и М. Алиева [Султанова, Алиев, 2026], где акцент сделан на институциональных барьерах и рисках цифровых преобразований. В исследовании З. Асалиевой [Асалие-ва, 2022] анализируются приоритеты цифрового развития субъектов Федерации и выявляются структурные ограничения, препятствующие ускоренной цифровой трансформации. Кроме того, отдельные аспекты цифровизации региональной экономики затрагиваются в ряде других работ [Бадараев и др., 2025; Козлов, Грачев, 2025; Со-гачева и др., 2025; Бельчик, Фролов, 2022], что позволяет говорить о формировании исследовательского поля по рассматриваемой теме.
Отдельный блок работ посвящен анализу банковского сектора в контексте региональной политики. В исследованиях Л. Аброковой [Абро-кова, 2015] и Д. Бачаловой [Бачалова, 2016] подчеркивается значимость региональных банков для финансирования малого и среднего предпринимательства и обеспечения устойчивости местных экономик. Авторы исходят из предположения, что региональные кредитные организации обладают лучшим пониманием специфики территорий и способны более гибко реагировать на локальные изменения конъюнктуры. Вместе с тем более поздняя работа Е. Вербиненко и Р. Бадылевича [Вер-биненко, Бадылевич, 2022] фиксирует тенденцию к снижению роли региональных банков в банковской системе России и усилению концентрации капитала, что, по мнению авторов, может приводить к росту стоимости финансовых услуг и усилению территориальных диспропорций.
Тем не менее в данных исследованиях банковский сектор анализируется преимущественно в институционально-организационном разрезе, без учета цифровой трансформации как фактора изменения механизмов распределения финансовых ресурсов и пространственной конфигурации финансовой инфраструктуры.
На международном уровне проблематика цифровизации финансов активно обсуждается в докладах Банка международных расчетов [Basel Committee on Banking ... , 2024] и Организации экономического сотрудничества и развития [Bontadini, 2024]. В них подчеркивается, что внедрение искусственного интеллекта, облачных технологий и распределенных вычислений трансформирует структуру финансового рынка и создает новые риски: стратегические, операционные, технологические. При этом внимание концентрируется главным образом на вопросах регулирования и финансовой стабильности, тогда как региональные аспекты влияния цифровизации затрагиваются лишь фрагментарно.
Таким образом, существующая литература развивается преимущественно по нескольким параллельным направлениям: исследования цифровизации экономики регионов, анализ роли банковского сектора в региональной политике и работы, посвященные цифровой трансформации банков. Однако интеграция этих направлений остается ограниченной. В научных публикациях практически отсутствует систематизированный подход, позволяющий сопоставить направления цифровой трансформации банковского сектора с характеристиками региональных экономических систем и оценить их дифференцированное влияние на территориальное развитие.
Именно данный методологический разрыв обусловливает необходимость разработки аналитической модели, позволяющей структурировать взаимосвязь цифровизации банков и регионального развития с учетом пространственной неоднородности.
Теоретические основы рамочной политики развития регионов в условиях цифровизации банковского сектора
Региональная экономическая система (РЭС) представляет собой совокупность взаимосвязанных элементов: производственной структуры, институциональной среды, инфраструктуры, финансовых механизмов, человеческого капитала и т. д. Пространственная неоднородность национальной экономики обусловливает значительные различия регионов по уровню социально-экономического развития и отраслевой специализации их экономик, что ограничивает универсальность мер экономической политики.
В условиях цифровой трансформации данные различия усиливаются вследствие неравномерного распространения цифровых технологий и инфраструктуры. Регионы различаются по уровню развития информационной среды, цифровой грамотности населения и степени интеграции цифровых решений в экономику. Аналогичные различия характерны и для финансовой инфраструктуры: уровень использования дистанционных банковских сервисов, распространенность безналичных платежей и цифровых финансовых продуктов варьируются между регионами.
Ключевое значение приобретает степень цифровой зрелости банковского сектора. В одних регионах цифровые каналы обслуживания доминируют, в других сохраняется зависимость от традиционной инфраструктуры, что формиру- ет различия в доступе к финансовым ресурсам и уровне трансакционных издержек. Дополнительное влияние оказывают отраслевые особенности экономики: регионы с развитым сектором услуг и предпринимательской средой более восприимчивы к эффектам цифровизации, чем территории с преобладанием ресурсных отраслей.
Банковский сектор традиционно выполняет функции финансового посредничества, перераспределения ресурсов и снижения информационной асимметрии, формируя условия функционирования экономических агентов. Его цифровая трансформация фундаментально изменяет способы реализации этих функций. Внедрение цифровых технологий повышает точность оценки рисков и эффективность распределения финансовых ресурсов, а развитие дистанционных сервисов снижает зависимость от физической инфраструктуры и положительно влияет на доступность финансовых услуг.
Одновременно формируются экосистемные и платформенные модели, интегрирующие финансовые и нефинансовые сервисы и усиливающие роль банков как координаторов экономических взаимодействий. В результате цифровизация банковского сектора выступает фактором пространственной трансформации региональных экономических систем, изменяя механизмы распределения капитала, уровень трансакционных издержек и структуру экономических связей.
Следовательно, разработка рамочной политики регионального развития требует систематизированного сопоставления направлений цифровой трансформации банковского сектора с типологическими характеристиками регионов, что и реализуется в предлагаемом матричном подходе.
Методологическая логика матрицы
Разработка рамочной политики развития региональных экономических систем в условиях цифровизации банковского сектора требует инструмента, позволяющего сопоставить неодно-
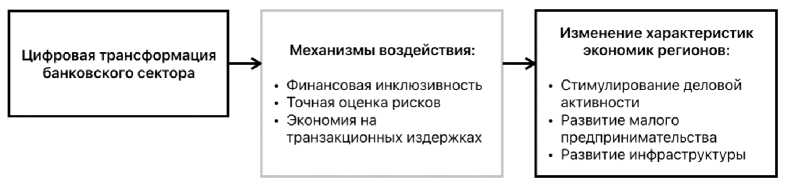
Рисунок. Логика пространственного воздействия цифровизации банков на региональные экономические системы Примечание. Составлено автором.
родность регионального пространства с многообразием направлений цифровой трансформации финансовой инфраструктуры. В качестве такого инструмента предлагается матричная модель, основанная на пересечении двух аналитических измерений: типологических характеристик региона и направлений цифровой трансформации банковского сектора.
Выбор первого измерения – типа региона – обусловлен необходимостью учета пространственной неоднородности социально-экономического развития. Регионы различаются по уровню ВРП, структуре экономики, степени развития предпринимательской среды, плотности населения, уровню цифровой зрелости и параметрам финансовой инфраструктуры. Эти различия формируют неодинаковые стартовые условия, институциональные ограничения и потенциал отдачи от внедрения цифровых финансовых решений.
Второе измерение – направления цифровой трансформации банковского сектора – отражает функциональное многообразие процессов цифровизации. Цифровая трансформация банков не является единым и однородным процессом; она включает внедрение аналитических технологий (большие данные, искусственный интеллект), развитие дистанционных каналов обслуживания, цифровизацию платежной инфраструктуры и т. д., при этом различные технологии имеют неодинаковый характер влияния на агентов и процессы экономики региона.
Пересечение указанных измерений позволяет перейти от абстрактного анализа «влияния цифровизации» к более структурированной оценке того, какие направления трансформации банковского сектора обладают наибольшим потенциалом воздействия в зависимости от характеристик конкретного типа региона.
Типология регионов
Формирование типологии регионов в рамках матричной модели основано на необходимости учета уровня социально-экономического развития региона и его цифровой зрелости. Такое сочетание параметров позволяет перейти от традиционной классификации регионов по уровню доходов или отраслевой специализации к более комплексному учету условий функционирования региональной экономики в цифровой среде.
Уровень социально-экономического развития региона отражает масштаб экономической активности, структуру хозяйства, инвестиционный потенциал и степень диверсификации экономики региона. Он может быть измерен количественно через показатели ВРП на душу населения, инвестиционной активности, уровня занятости, доли малого и среднего предпринимательства и иных индикаторов, характеризующих экономическую динамику. Уровень цифровой зрелости в контексте анализа финансовой цифровизации характеризует уровень распространения дистанционных банковских сервисов среди населения, безналичных платежей, использование цифровых финансовых продуктов, а также интеграцию аналитических и платформенных решений в деятельность банковского сектора региона. Данный параметр отражает не только техническое оснащение, но и институциональную готовность региона к использованию цифровых финансовых инструментов.
Комбинация указанных критериев позволяет выделить несколько типологических групп регионов:
-
1. Регионы с низким уровнем социально-экономического развития и низкой цифровой зрелостью. Для данной группы характерны ограниченная предпринимательская активность, невысокая диверсификация экономики, зависимость от традиционных форм банковского обслуживания и относительно низкий уровень использования дистанционных финансовых сервисов населением. В таких условиях цифровая трансформация банковского сектора может рассматриваться прежде всего как инструмент расширения доступа к финансовым услугам и снижения институциональных барьеров.
-
2. Регионы со средним уровнем социально-экономического развития и формирующейся цифровой финансовой инфраструктурой. Эти регионы обладают относительно развитой экономической базой и растущей интеграцией цифровых финансовых решений, однако сохраняют структурные ограничения, связанные с отраслевой концентрацией или неоднородностью внутри региона. Для данной группы регионов наибольшую полезность представляет синхронизация направлений цифровизации банков с задачами диверсификации экономики и поддержки предпринимательства.
-
3. Регионы с высоким уровнем социальноэкономического развития и высокой цифровой зрелостью финансовой инфраструктуры. Для таких территорий характерна развитая структура экономики, активное использование цифровых
финансовых сервисов и высокая плотность экономических связей. Здесь цифровизация банковского сектора способна выполнять более сложные функции, связанные с развитием экосистемных решений и интеграцией финансовых и нефинансовых сервисов.
Предложенная типология носит рамочный характер и ориентирована на аналитическое сопоставление характеристик регионов с направлениями цифровизации финансовой инфраструктуры. Она не подменяет собой эмпирическую классификацию регионов, но создает основу для подбора и включения в анализ количественных показателей.
Матричная модель развития регионов в условиях цифровизации банковского сектора
Сопоставление типологических характеристик регионов с направлениями цифровой трансформации банковского сектора позволяет перейти от абстрактного анализа цифровизации к дифференцированной системе стратегических акцентов. В рамках предложенной матричной модели ключевым является не сам факт внедрения цифровых технологий, а согласование направлений трансформации с институциональными и структурными особенностями конкретного типа региона (см. таблицу).
Таблица
Матричная модель акцентов развития регионов в условиях цифровизации банковского сектора
|
Тип региона |
Цифровизация базовых банковских функций |
Внедрение ИИ, машинного обучения |
Экосистемы, кросс-продажи |
|
Развивающиеся регионы с низкой цифровой зрелостью: – Респ. Ингушетия; – Кабардино Балкарская Респ.; – Респ. Дагестан; – Карачаево-Черкесская Респ.; – Алтайский край; – Респ. Алтай; – Респ. Тыва; – Респ. Бурятия |
Высокий приоритет Развитие дистанционных каналов и цифровых платежей снижает транзакционные издержки и расширяет доступ населения и малого бизнеса к финансовым услугам при ограниченной физической инфраструктуре |
Средний приоритет Более точная оценка рисков способна расширить кредитование ранее не охваченных сегментов, однако эффект сдерживается ограниченной цифровой базой и низкой формализацией экономической активности |
Низкий приоритет Масштаб потребительского рынка и уровень цифровой вовлеченности населения ограничивают потенциал экосистемных моделей |
|
Среднеразвитые регионы с умеренной цифровой зрелостью: – Кемеровская обл. – Кузбасс; – Челябинская обл.; – Свердловская обл.; – Томская обл.; – Красноярский край; – Хабаровский край; – ХМАО; – ЯНАО |
Средний приоритет Завершение перехода к цифровым каналам обслуживания позволяет увеличить охват финансовыми услугами |
Высокий приоритет Использование аналитических моделей повышает точность оценки рисков, снижает консерватизм в кредитовании и расширяет доступ малого бизнеса к финансированию |
Средний приоритет Растущая цифровая вовлеченность населения создает основу для постепенного развития интегрированных сервисов |
|
Развитые регионы с высокой цифровой зрелостью: – Москва; – Санкт-Петербург; – Московская обл.; – Ленинградская обл.; – Краснодарский край; – Респ. Татарстан |
Низкий приоритет Базовая цифровизация уже реализована, дополнительный эффект от расширения дистанционных сервисов ограничен |
Средний приоритет Более точная оценка рисков и индивидуализация продуктов позволяют охватывать отдельные ранее неактивные сегменты, однако их доля невелика ввиду высокой финансовой включенности населения |
Высокий приоритет Интеграция финансовых и нефинансовых сервисов усиливает конкуренцию, стимулирует кросс-рыночные эффекты и формирует мультипликативное воздействие на экономику региона |
Примечание. Составлено автором.
Для регионов с относительно низким уровнем социально-экономического развития и слабой финансовой цифровизацией приоритетное значение приобретает цифровизация базовых банковских функций. С целью снижения трансакционных издержек и вовлечения населения в цифровое взаимодействие с банковским сектором необходимо развитие дистанционных каналов банковского обслуживания, расширение доступа к цифровым платежным инструментам и упрощение процедур финансового взаимодействия. В таких условиях цифровизация выступает прежде всего как инструмент повышения финансовой инклюзивности.
В регионах со средним уровнем развития экономики и формирующейся цифровой инфраструктурой акценты смещаются в сторону достижения сонаправленности цифровизации банковского сектора с задачами структурной трансформации экономики. В данном случае особое значение приобретает внедрение статистических моделей, позволяющих более эффективно оценивать риски, поддерживать предпринимательскую активность и упрощать привлечение инвестиций в регион, в том числе в инфраструктуру. Цифровая трансформация банковского сектора может способствовать повышению эффективности распределения финансовых ресурсов и поддержке диверсификации хозяйственной структуры.
Для зрелых с точки зрения цифровой инфраструктуры и социально-экономического развития регионов цифровизация банковского сектора выполняет комплексную функцию. На первый план выходят платформенные и экосистемные модели, интеграция финансовых и нефинансовых сервисов, и лишь затем развитие цифровых финансовых продуктов. В данных регионах цифровая трансформация банков может усиливать эффекты кросспродаж, высвобождать потребительский излишек за счет роста конкуренции на уровне экосистем, способствовать росту высокотехнологичных секторов и формированию качественно новых форм взаимодействия между банковским сектором и экономическими агентами.
Таким образом, приоритетность направлений цифровой трансформации банковского сектора варьируется в зависимости от уровня цифровой и экономической зрелости региона. Если для территорий с низким уровнем развития цифровизация прежде всего снижает барьеры доступа к финансовым услугам, то для более развитых регионов она становится фактором повышения эффективности и усложнения экономичес- ких взаимодействий домохозяйств, фирм и банков. Матричная модель позволяет систематизировать данные различия и использовать их как основу для формулирования дифференцированных стратегических акцентов в региональной политике.
Стратегические акценты региональной политики
Результаты матричного сопоставления позволяют выделить три базовых стратегических акцента региональной политики, различающихся в зависимости от типа региона и уровня цифровой зрелости его финансовой инфраструктуры:
-
1. Расширение финансовой инклюзивности и снижение трансакционных издержек. Для регионов с невысоким уровнем социальноэкономического развития и ограниченной цифровой зрелостью приоритетным направлением выступает формирование условий для расширения доступа населения и малого бизнеса к базовым финансовым услугам. В данном случае цифровизация банковского сектора рассматривается прежде всего как инструмент снижения трансакционных издержек и пространственных ограничений, связанных с недостаточной плотностью физической инфраструктуры. Регионально-политический акцент смещается в сторону стимулирования развития дистанционных сервисов и цифровых платежных решений как основы включения населения и предприятий (в первую очередь малый и средний бизнес) в формальные финансовые отношения.
-
2. Повышение эффективности распределения финансовых ресурсов. В регионах со средним уровнем развития и формирующейся цифровой инфраструктурой ключевое значение приобретает использование аналитических технологий для повышения качества оценки рисков и расширения доступа предприятий к финансированию. В данном контексте цифровизация банковского сектора способна выступать механизмом поддержки структурной трансформации экономики региона и стимулирования предпринимательской активности. Региональная политика в данном случае ориентируется на согласование цифровизации банковских решений с задачами диверсификации экономики и развития малых и средних предприятий.
-
3. Органичное формирование интегрированных цифровых экосистем. Для экономически развитых регионов с высокой цифровой зрело-
- стью финансовой инфраструктуры приоритетным становится развитие платформенных и экосистемных моделей, обеспечивающих интеграцию финансовых и нефинансовых сервисов. В таких условиях цифровизация банковского сектора усиливает конкурентную динамику, формирует кросс-рыночные эффекты и способствует росту смежных отраслей. Региональная политика в данном случае ориентируется не на расширение базового доступа, а на создание условий для развития сложных цифровых сервисных структур, способных генерировать мультипликативные эффекты.
Таким образом, дифференциация стратегических акцентов региональной политики в условиях цифровизации банковского сектора отражает неоднородность стартовых социально-экономических условий развития регионов. Цифровизация банковской инфраструктуры может выполнять различные функции: от инструмента расширения базовой финансовой доступности до механизма повышения эффективности распределения ресурсов и формирования сложных интегрированных экосистем. Предложенная логика позволяет рассматривать цифровую трансформацию банковского сектора не как универсальный фактор модернизации, а как структурно обусловленный канал пространственного развития, требующий согласования с типологическими характеристиками региональной экономической системы.
Заключение
В статье разработана матричная концепция рамочной политики развития региональных эко- номических систем в условиях цифровизации банковского сектора. Предложенный подход основан на сопоставлении типологических характеристик региона (уровня социально-экономического развития и цифровой зрелости финансовой инфраструктуры) с направлениями цифровой трансформации банковского сектора.
Показано, что влияние цифровизации банков на региональное развитие носит дифференцированный характер. Для регионов с низким уровнем развития приоритетным выступает расширение финансовой инклюзивности и снижение трансакционных барьеров; для регионов со средним уровнем развития – повышение эффективности распределения финансовых ресурсов и поддержка структурной трансформации экономики; для высокоразвитых территорий – формирование интегрированных цифровых экосистем, усиливающих конкурентную динамику и мультипликативные эффекты.
Предложенная модель носит рамочный характер и создает методологическую основу для дальнейшей количественной оценки пространственных эффектов цифровой трансформации банковского сектора. Разработанный подход расширяет инструментарий региональной экономики, позволяя систематизировать направления цифровизации финансовой инфраструктуры в контексте дифференцированной региональной политики.
Перспективы дальнейших исследований связаны с эмпирической валидацией предложенной модели на основе панельных данных по субъектам Российской Федерации, а также с уточнением количественных индикаторов цифровой зрелости и параметров финансовой инклюзивности.
