
Межбюджетное выравнивание в России: оценка эффективности и проблемы снижения межрегиональной дифференциации
Журнал: Экономические и социальные перемены: факты, тенденции, прогноз @volnc-esc
Рубрика: Общественные финансы
Статья в выпуске: 4 т.19, 2026 года.
Бесплатный доступ
Усиление межрегиональной дифференциации и рост зависимости значительной части субъектов Российской Федерации от федеральной финансовой помощи актуализируют проблему оценки эффективности действующей системы межбюджетного выравнивания. Цель исследования состоит в выявлении влияния межбюджетных трансфертов на уровень бюджетной обеспеченности российских регионов и степень межрегиональной асимметрии. В работе проведена комплексная оценка эффективности трансфертного механизма за 2012–2024 гг. Выделение трех качественно различных этапов: докризисного, пандемийного и последующего – позволило проследить эволюцию выравнивающего эффекта в условиях меняющейся макроэкономической конъюнктуры. Информационную базу составили данные Федерального казначейства Российской Федерации об исполнении консолидированных бюджетов субъектов РФ. Использованы методы статистической группировки, коэффициенты вариации и асимметрии, коэффициент ранговой корреляции Спирмена и регрессионный анализ. Установлено, что межбюджетные трансферты обеспечивают сглаживание межрегиональной дифференциации бюджетных доходов (коэффициент вариации снижается в 1,5–1,7 раза), но не приводят к устойчивому сокращению разрыва между наиболее и наименее обеспеченными регионами (коэффициент фондов по совокупным доходам сохраняется на уровне 2,4–3,0 раза). Выявлено, что в 2020 году произошло временное ослабление зависимости между собственными доходами субъектов РФ и объемами федеральной финансовой помощи (коэффициент Спирмена снизился до 0,58), обусловленное расширением антикризисной поддержки в период пандемии. Доказано сохранение устойчивой межрегиональной иерархии бюджетной обеспеченности после перераспределения трансфертов (коэффициент Спирмена > 0,7 в большинстве лет изучаемого периода), что свидетельствует о консервации сложившихся диспропорций. Полученные результаты говорят о высокой чувствительности действующей модели межбюджетного регулирования к внешним шокам при ограниченности ее долгосрочного выравнивающего эффекта: система эффективна в тактическом аспекте – сглаживании последствий кризисов, но остается ограниченно эффективной в стратегическом – обеспечении долгосрочной конвергенции регионов. Практическая значимость исследования связана с возможностью использования полученных результатов при совершенствовании механизмов межбюджетного регулирования и разработке мер по снижению межрегиональной дифференциации.
Короткий адрес: https://sciup.org/147254794
IDS: 147254794 | УДК: 332.14+336.15 | DOI: 10.15838/esc.2026.4.106.8
Intergovernmental equalization in Russia: Assessing efficiency and the issues of reducing interregional disparities
Growing interregional disparities and the increasing dependence of many Russian regions on federal financial assistance underscore the need to assess the efficiency of the current system of intergovernmental equalization. The aim of the study is to reveal the impact of intergovernmental transfers on regional fiscal capacity and the degree of interregional asymmetry. Drawing on Federal Treasury data on the execution of consolidated regional budgets, we conduct a comprehensive assessment of the effectiveness of the transfer mechanism for 2012–2024. By distinguishing three qualitatively different stages – pre-crisis, pandemic, and post-pandemic – we trace the evolution of the equalizing effect under changing macroeconomic conditions. The methods include statistical grouping, coefficients of variation and asymmetry, Spearman’s rank correlation, and regression analysis. The findings show that intergovernmental transfers smooth interregional disparities in budget revenues (the coefficient of variation falls by a factor of 1.5–1.7), but do not lead to a lasting reduction in the gap between the most and least fiscally secure regions (the decile ratio for total revenues remains between 2.4 and 3.0). The results also reveal a temporary weakening in 2020 of the relationship between regions’ own revenues and federal financial assistance (Spearman’s coefficient dropped to 0.58) due to the expansion of anti-crisis support during the pandemic. Moreover, the interregional hierarchy of fiscal capacity remains highly stable after transfer redistribution (Spearman’s coefficient > 0.7 in most years), pointing to the persistence of existing disparities. Overall, the current model of intergovernmental regulation is highly sensitive to external shocks while offering only a limited long-term equalizing effect: it is effective tactically in smoothing the consequences of crises but remains only partially effective strategically in ensuring long-term regional convergence. The study’s practical significance lies in the possibility of using its findings to refine intergovernmental fiscal mechanisms and design policies for narrowing regional disparities.
Текст научной статьи Межбюджетное выравнивание в России: оценка эффективности и проблемы снижения межрегиональной дифференциации
Высокая степень межрегиональной социально-экономической дифференциации остается одной из ключевых характеристик пространственного развития Российской Федерации. Существенные различия субъектов РФ по уровню экономической активности, обеспеченности природными ресурсами, инвестиционному потенциалу и демографическим параметрам предопределяют значительную асимметрию их налоговой базы и бюджетной обеспеченности. Как отмечается в исследованиях А.Г. Аганбегяна и Е.В. Баклаевой, пространственная неоднородность российской экономики проявляется не только в различиях экономических показателей, но и в неравномерности доступа населения к общественным благам и инфраструктурным возможностям (Аганбегян, 2019; Баклаева, 2017). В этих условиях система межбюджетного регулирования приобретает стратегическое значение как механизм поддержания финансовой устойчивости субъектов Федерации и сглаживания межтерриториальных диспропорций.
Принципиально важным для оценки эффективности межбюджетного регулирования является разграничение понятий «выравнивание» и «сглаживание» межрегиональных различий. В законодательстве Российской Федерации, как и во многих зарубежных странах, межбюджетные трансферты нацелены не на полное устранение различий между регионами, что объективно невозможно в условиях столь значительной пространственной неоднородности, а на сокращение чрезмерной дифференциации бюджетной обеспеченности. Дотации на выравнивание бюджетной обеспеченности субъектов РФ, несмотря на свое название, фактически выполняют функцию сглаживания межрегиональных диспропорций, а не их полной ликвидации. В настоящем исследовании под эффективностью межбюджетного выравнивания понимается способность системы межбюджетных трансфертов обеспечивать устойчивое сокращение межрегиональных различий в уровне бюджетной обеспеченности при сохранении стимулов регионов к развитию собственной доходной базы.
Проблематика межбюджетного выравнивания является одной из наиболее дискуссионных в современной теории фискального федерализма. Большинство стран сталкивается с необходимостью поиска баланса между справедливостью распределения бюджетных ресурсов и сохранением стимулов территорий к развитию собственной доходной базы (Levaggi, 2002; Dougherty, Mota, 2024). Теоретические основы подобных подходов восходят к концепциям фискальной конкуренции и финансовой автономии субнациональных образований, разрабо- танным Ч. Тибу (Tiebout, 1956) и получившим дальнейшее развитие в исследованиях публичных финансов1 (Kollman et al., 1997; Hueglin, Fenna, 2006). В рамках данных подходов способность региона самостоятельно формировать доходную базу рассматривается как важнейшее условие устойчивого территориального развития. Исследование Е. Журавской показывает, что институциональная организация межбюджетных отношений влияет на поведение региональных властей, в том числе на их заинтересованность в расширении собственной налоговой базы (Zhuravskaya, 2010).
Зарубежная практика свидетельствует о разнообразии подходов к межбюджетному регулированию. В Германии система финансового выравнивания направлена прежде всего на сокращение различий между землями в уровне предоставления публичных услуг. После реформы 2020 года роль федерального центра в перераспределении ресурсов усилилась, при этом сохраняются требования к эффективности расходов и финансовой ответственности регионов2 (Leonardy, 1999).
Американская модель отличается большей автономией штатов в налоговой сфере. Выравнивание осуществляется преимущественно через целевые программы федеральной поддержки, что способствует развитию региональной конкуренции, но одновременно усиливает различия в финансовых возможностях территорий. Опыт пандемии показал уязвимость менее обеспеченных штатов, которым потребовалась дополнительная помощь федерального бюджета (Gamkhar, 2002; Frieden, 2024; Dougherty et al., 2024).
Канадская система сочетает высокую самостоятельность провинций с развитым механизмом выравнивающих трансфертов, основанных на оценке налогового потенциала. Вместе с тем такой подход критикуется за возможное ослабление стимулов к развитию собственной доходной базы территорий (Beland et al., 2017).
Индийский опыт показывает необходимость учета не только финансовых, но и демографических, инфраструктурных различий между регионами. Распределение трансфертов осуществляется через Финансовую комиссию, при этом используются как выравнивающие инструменты, так и механизмы поддержки регионов, ориентированные на повышение результативности управления (Chakraborty, 2026; Malik et al., 2025).
Сопоставление опыта различных федеративных государств показывает, что результативность межбюджетного регулирования определяется не только объемами перераспределяемых ресурсов, но и тем, насколько система формирует стимулы для развития территорий. Практика Германии, США, Канады и Индии демонстрирует различные варианты сочетания этих задач: механизмы выравнивания позволяют снижать различия в бюджетных возможностях регионов, однако их долгосрочный эффект зависит от учета факторов, влияющих на расширение собственной доходной базы территорий. При этом международный опыт свидетельствует о том, что в периоды кризисов большинство федеративных государств усиливает роль центра в перераспределении финансовых ресурсов, после чего происходит адаптация механизмов регулирования к новым условиям. Важным элементом современных систем становится также учет результатов деятельности региональных властей при предоставлении отдельных видов поддержки, что позволяет сочетать компенсационную и стимулирующую функции трансфертов. Для российской практики особое значение имеет необходимость поиска баланса между задачами бюджетного выравнивания и формированием условий для экономического развития регионов. Опыт зарубежных стран показывает, что устойчивость межбюджетной системы требует регулярной корректировки ее параметров с учетом структурных изменений экономики и различий в потенциале территорий.
В отечественной научной литературе проблематика межбюджетных отношений рассматривается преимущественно в контексте оценки финансовой самостоятельности субъектов Федерации, анализа последствий бюджетной централизации и исследования эффективности механизмов распределения межбюджетных трансфертов (Акиндинова и др., 2018; Балаев, 2018; Печенская-Полищук, 2023). В работе А.Г. Бухвальда подчеркивается, что современная модель российского бюджетного федерализма характеризуется высоким уровнем централизации финансовых ресурсов и усилением зависимости значительной части регионов от федеральной помощи (Бухвальд, 2022). Схожие выводы представлены в исследовании Н.В. Головановой и Е.А. Домбровского (Голованова, Домбровский, 2016). Ряд исследователей акцентирует внимание на неоднозначности влияния межбюджетных трансфертов на экономический рост и структуру региональной экономики (Михайлова и др., 2018; Чернышова, 2016).
Отдельное направление исследований связано с анализом бюджетной дифференциации российских регионов. Так, М.Ю. Малкина рассматривает процессы конвергенции и дивергенции субъектов РФ по уровню бюджетной обеспеченности на основе декомпозиции индексов Тейла-Бернулли и приходит к выводу о сохранении устойчивой межрегиональной неоднородности (Малкина, 2016). Многие исследователи подчеркивают, что налогово-бюджетная дифференциация регионов России остается значительной даже в условиях активного межбюджетного перераспределения (Богачева, Смородинов, 2019; Зубаревич, Сафронов, 2023). В работе А.М. Калинина особое внимание уделяется структуре доходов региональных бюджетов и проблеме стимулов к наращиванию собственной доходной базы (Калинин, 2021).
В исследованиях последних лет все более заметное место занимает анализ влияния кризисных шоков на трансформацию межбюджетной политики. Пандемия коронавирусной инфекции потребовала масштабного расширения федеральной поддержки субъектов Федерации и привела к существенному изменению параметров межбюджетного регулирования. Как отмечают И.В. Караваева и соавторы, усиление роли федерального бюджета в период кризиса стало одним из ключевых факторов поддержания экономической устойчивости страны (Караваева и др., 2021). Вместе с тем увеличение объемов федеральной поддержки само по себе не обеспечило устойчивого сокращения различий между регионами (Башенков и др., 2022). Исследования постпандемийного периода показывают, что трансферты выполняют двойственную функцию: они позволяют снижать бюджетные риски и поддерживать устойчивость регионов, однако одновременно усиливают зависимость отдельных территорий от решений федерального уровня (Букина, 2022; Тимушев, Михайлова, 2023; Мохнаткина, 2023). В связи с этим сохраняется дискуссия о том, насколько действующая модель межбюджетного регулирования способствует не только выравниванию бюджетной обеспеченности, но и развитию собственной доходной базы субъектов РФ.
Значительный интерес представляют исследования, посвященные совершенствованию федеральной политики выравнивания доходов региональных бюджетов. В.Н. Тимушев анализирует основные направления совершенствования механизмов выравнивания бюджетной обеспеченности субъектов Российской Федерации, обосновывая необходимость повышения эффективности межбюджетного регулирования с учетом особенностей социально-экономического развития регионов. Автор акцентирует внимание на проблеме сохранения стимулов регионов к наращиванию собственной доходной базы в условиях перераспределения финансовых ресурсов через систему межбюджетных трансфертов (Тимушев, 2025). Роль дотаций на выравнивание в изменении регионального бюджетного неравенства анализируется Д.Ю. Землянским и соавторами, которые отмечают устойчивость состава регионов-получателей наибольших объемов дотаций (Землянский и др., 2024). Актуальные подходы к межбюджетному регулированию и оказанию финансовой поддержки субъектам РФ в плановом периоде рассматриваются в работах С.И. Шабельниковой, позволяя оценить современные тенденции в трансфертной политике (Шабельникова, 2024; Шабельникова, 2025). Оценка межрегиональных диспропорций в контексте политики выравнивания пространственного развития представлена И.А. Антипиным с соавторами, подтверждающими сохранение значительных различий между субъектами РФ (Антипин и др., 2025).
Несмотря на значительное число исследований в области межбюджетных отношений, ряд вопросов остается дискуссионным. В частности, недостаточно изучена долгосрочная эффективность российской системы выравнивания и ее влияние на устойчивость различий между регионами. Большинство работ посвящено отдельным инструментам трансфертной политики или отдельным периодам, что ограничивает возможности оценки ее долгосрочных последствий. Кроме того, требует дополнительного анализа не только изменение уровня бюджетной обеспеченности регионов, но и сохранение различий в их финансовом положении после перераспределения ресурсов. Недостаточно исследован вопрос о том, в какой степени действующая система межбюджетного регулирования обеспечивает долгосрочную конвергенцию субъектов РФ, а не только временное сглаживание последствий внешних шоков.
В связи с этим целью настоящего исследования является оценка результативности межбюджетных трансфертов как инструмента сокращения межрегиональной дифференциации бюджетной обеспеченности субъектов Российской Федерации в 2012–2024 гг. Для достижения поставленной цели в работе решаются следующие задачи:
-
1) проведен анализ динамики и структуры бюджетных доходов регионов России за исследуемый период с выделением трех этапов: докризисного (2012–2019 гг.), пандемийного (2020– 2021 гг.) и постпандемийного (2022–2024 гг.);
-
2) дана количественная оценка степени межрегиональной дифференциации налоговых и неналоговых доходов, а также совокупных доходов с учетом трансфертов с использованием коэффициентов вариации, асимметрии и фондов;
-
3) выполнена оценка устойчивости межрегиональной иерархии бюджетной обеспеченности с использованием коэффициента ранговой корреляции Спирмена;
-
4) выявлена направленность федеральной трансфертной политики с помощью регрессионного анализа;
-
5) сформулированы рекомендации по совершенствованию механизмов межбюджетного регулирования.
Научная новизна исследования состоит в выявлении особенностей изменения выравнивающей роли межбюджетных трансфертов в России в период 2012–2024 гг., включающий докризисный, пандемийный и постпандемий-ный этапы. В отличие от подходов, ориентированных преимущественно на оценку масштабов перераспределения средств, в работе рассматривается, как трансферты влияют на сохранение межрегиональной иерархии бюджетной обеспеченности. На основе анализа динамики доходов регионов и применения показателей вариации, коэффициента фондов и ранговой корреляции Спирмена показано, что федеральная финансовая поддержка снижает различия между территориями, однако не приводит к существенному изменению относительного положения регионов в системе бюджетных возможностей. Это позволило обосновать необходимость сочетания выравнивающих механизмов с инструментами, направленными на развитие собственной доходной базы субъектов РФ.
Описание методики исследования и обоснование ее выбора
Информационную основу исследования составили данные официального сайта Федерального казначейства Российской Федерации об исполнении консолидированных бюджетов субъектов РФ за 2012–2024 гг. В работе анализируются три вида бюджетных доходов в расчете на душу населения: налоговые и неналоговые доходы, безвозмездные поступления из федерального бюджета и совокупные доходы региональных бюджетов. Для обеспечения сопоставимости все стоимостные показатели приведены к фиксированным ценам 2012 года и скорректированы на индекс бюджетных расходов. Методика исследования включает четыре последовательных этапа.
На первом этапе проведен анализ динамики и структуры бюджетных доходов регионов с использованием метода статистической группировки по интервальным категориям душевых доходов (шаг 20 тыс. руб.). Это позволяет выявить структурные сдвиги в распределении регионов под воздействием макроэкономических шоков и трансформации межбюджетной политики.
На втором этапе дана количественная оценка межрегиональной неоднородности. Рассчитаны средние значения, размах асимметрии, коэффициенты вариации и фондов. Анализ проведен как для налоговых и неналоговых, так и для совокупных доходов, что позволило оценить сглаживающий эффект трансфертов.
На третьем этапе проведена оценка устойчивости межрегиональной иерархии бюджетной обеспеченности с использованием коэффициента ранговой корреляции Спирмена:
= i - 6 ^d2 ^ n ■ (n2 — 1) , где d – разность рангов региона по собственным и совокупным доходам, n – число субъектов РФ.
Выбор непараметрического метода обусловлен асимметрией распределения региональных доходов и необходимостью оценки не абсолютных изменений, а изменения относительного положения регионов. Значения коэффициента, близкие к 1, свидетельствуют о сохранении иерархии после распределения трансфертов.
На четвертом этапе дана оценка направленности федеральной трансфертной политики с помощью регрессионной модели зависимости логарифма душевых безвозмездных поступлений (ln T ) от логарифма душевых налоговых и неналоговых доходов (ln R ):
In T = a + p • In Rt + £t .
Применение логарифмов дает возможность трактовать коэффициент β как показатель эластичности, то есть меру реакции объема межбюджетных трансфертов на изменение собственных доходов субъектов РФ. Если коэффициент принимает отрицательное значение, это говорит о выравнивающем характере бюджетной политики: больше помощи направляется в регионы с меньшими налоговыми и неналоговыми доходами. Положительная величина β , напротив, указывает на то, что средства концентрируются в более обеспеченных субъектах. Оценка модели проводилась для каждого года в отдельности с помощью метода наименьших квадратов, что позволило отследить динамику межбюджетных отношений во времени.
Таким образом, последовательное применение методов группировки, оценки вариации, ранговой корреляции и регрессионного анализа дает возможность рассмотреть различные стороны функционирования системы бюджетного выравнивания: изменение структуры доходов, степень межрегиональной неоднородности, устойчивость финансовой иерархии и направленность перераспределительных процессов. При интерпретации результатов необходимо учитывать ограничения исследования. Используемые методы позволяют выявлять статистические зависимости, но не подтверждают причинно-следственные связи. Кроме того, анализ проводится без разделения трансфертов по отдельным видам, хотя дотации, субсидии и субвенции имеют различное назначение. Дотации направлены на выравнивание текущей бюджетной обеспеченности, субсидии – на софинансирование расходов, субвенции – на финансирование делегированных полномочий. Каждый из этих инструментов по-разному влияет на финансовое положение регионов, и их агрегированный анализ может сглаживать специфику воздействия. В частности, субвенции, жестко привязанные к переданным полномочиям, в меньшей степени зависят от уровня собственных доходов региона, что может искажать общую картину выравнивающего эффекта.
Результаты исследования и их обсуждение
Динамика бюджетных доходов регионов России: анализ тенденций
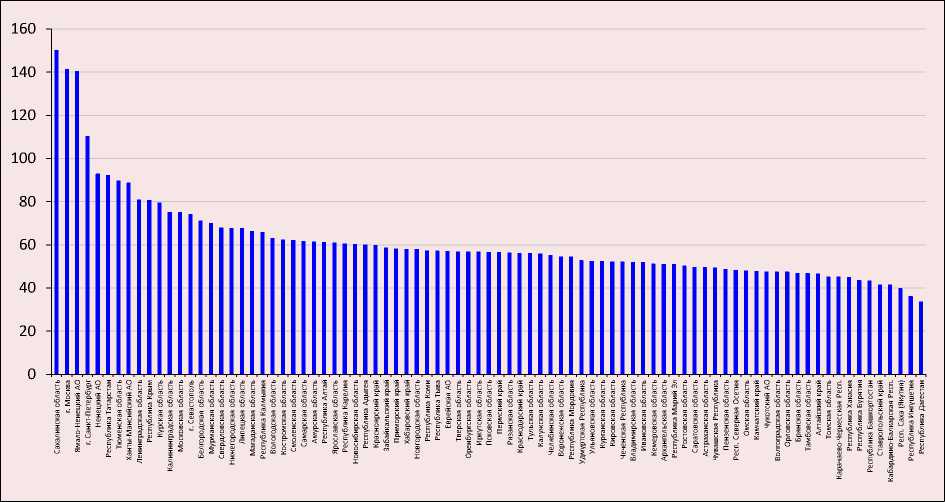
Распределение региональных бюджетов по уровню совокупных бюджетных доходов на душу населения представлено в таблице 1 . Графическая интерпретация распределения субъектов Российской Федерации по величине суммарных бюджетных доходов на душу населения по итогам 2024 года представлена на рисунке 1 (регионы для наглядности расположены по убыванию доходов).
Проведенный анализ выявил ряд устойчивых тенденций в динамике бюджетной обеспеченности субъектов РФ. В докризисный период (2012–2019 гг.) наблюдалось постепенное сокращение числа регионов, относящихся к группе со среднедушевыми совокупными доходами 50–70 тыс. руб.: с 12 в 2012 году до 8 в 2016– 2018 гг., с последующим увеличением до 15 в
Таблица 1. Группировка субъектов Российской Федерации в зависимости от объема суммарных бюджетных поступлений в расчете на одного жителя, количество регионов
Доход, тыс. руб. Период исследования Докризисный Пандемийный Последующий 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 от 10 до 30 1 0 2 6 6 4 0 0 0 0 0 0 0 от 30 до 50 61 63 64 67 65 66 67 60 39 24 27 24 23 от 50 до 70 12 14 10 5 8 8 8 15 36 47 45 47 46 от 70 до 90 5 2 5 5 4 5 5 4 5 8 8 7 10 от 90 до 110 2 3 2 1 1 1 4 3 3 3 1 4 2 от 110 до 130 0 1 2 0 1 1 0 1 1 2 1 0 1 более 130 2 0 0 1 0 0 1 2 1 1 3 3 3 Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Рис. 1. Распределение регионов по величине совокупных доходов бюджета в 2024 году
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
2019 году. В группе с доходами 30–50 тыс. руб. в этот период находилось абсолютное большинство субъектов РФ (от 60 до 67). Таким образом, докризисный период характеризовался концентрацией основной массы регионов в низшей доходной группе.
В пандемийный период (2020–2021 гг.) произошли наиболее заметные структурные сдвиги. Число регионов в группе с доходами 50–70 тыс. руб. резко возросло – с 15 в 2019 году до 36 в 2020 году и 47 в 2021 году. Одновременно суще- ственно сократилась численность регионов с доходами 30–50 тыс. руб. на душу населения – с 60 в 2019 году до 39 в 2020 году и 24 в 2021 году. Данные изменения совпадают с резким увеличением объемов федеральной финансовой помощи в указанные годы (см. табл. 5), что позволяет связать структурные сдвиги с расширением антикризисной поддержки регионов.
В постпандемийный период (2022–2024 гг.) сложившаяся структура в целом сохранилась: число регионов в группе со среднедушевыми доходами 50–70 тыс. руб. стабилизировалось на уровне 45–47, а в группе 30–50 тыс. руб. – на уровне 23–27 субъектов. К 2024 году число регионов в группе 50–70 тыс. руб. достигло 46, что более чем в три раза превышает показатель 2019 года (15 регионов). Это свидетельствует о смещении основной массы субъектов РФ в группы с более высоким уровнем бюджетной обеспеченности, однако данный сдвиг произошел преимущественно в пандемийный период и в дальнейшем не усиливался.
Минимальные значения душевых доходов консолидированных бюджетов на протяжении большей части исследуемого периода были характерны преимущественно для субъектов РФ с ограниченной собственной доходной базой, высокой зависимостью от федеральной финансовой помощи и относительно низким уровнем экономической активности. В данную группу входили отдельные республики Северо-Кавказского федерального округа, часть аграрноориентированных регионов, а также территории с ограниченным промышленным и инвестиционным потенциалом.
В то же время число регионов с наиболее высоким уровнем совокупных доходов (свыше 70 тыс. руб. на человека) на протяжении рассматриваемого периода оставалось сравнительно ограниченным, несмотря на постепенное увеличение их численности к концу исследуемого периода. Данная группа формировалась преимущественно за счет финансово устойчивых субъектов РФ с высокой концентрацией сырьевого сектора, развитой промышленной базой и значительным налоговым потенциалом.
В отличие от совокупных доходов, включающих межбюджетные трансферты, налоговые и неналоговые доходы отражают возможности регионов самостоятельно формировать финансовые ресурсы, поэтому данный показатель в большей степени связан с особенностями экономики территории, ее отраслевой структурой и масштабом налоговой базы.
Распределение регионов по величине собственных доходов постепенно смещалось в сторону более высоких значений ( табл. 2 ). Если в 2012–2017 гг. большинство субъектов РФ находилось в интервале 10–30 тыс. руб. на человека, то в последующие годы основной диапазон переместился в группу 30–50 тыс. руб. В 2022– 2024 гг. эта тенденция сохранилась: число регионов с уровнем среднедушевых доходов 30– 50 тыс. руб. выросло с 38 до 43, а в диапазоне 50–70 тыс. руб. – с 11 до 20.
Несмотря на общий рост показателя, различия между субъектами РФ оставались значительными. Высокий уровень собственных доходов сохранялся преимущественно в регионах с развитым промышленным производством, добывающим сектором и высокой концентрацией экономической активности. Одновременно состав регионов с минимальными значениями показателя изменялся незначительно, что указывает на устойчивость различий в налоговом потенциале территорий.
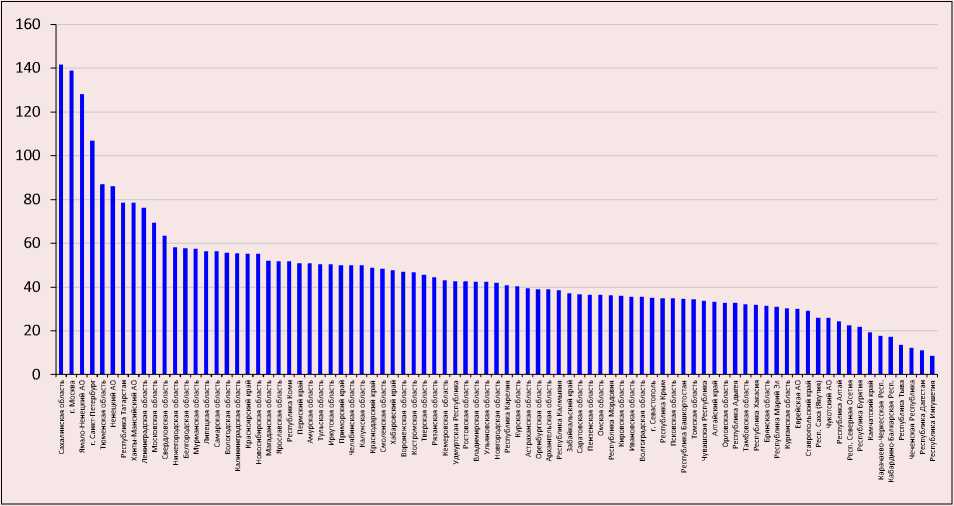
Сохраняющаяся неоднородность собственных доходов определяет необходимость использования межбюджетных трансфертов как инструмента компенсации различий в финансовых возможностях регионов ( рис. 2 ).
Таблица 2. Группировка субъектов Российской Федерации в зависимости от объема налоговых и неналоговых бюджетных поступлений в расчете на одного жителя, количество регионов
|
Доход, тыс. руб. |
Период исследования |
||||||||||||
|
Докризисный |
Пандемийный |
Последующий |
|||||||||||
|
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
менее 10 |
3 |
3 |
5 |
5 |
5 |
5 |
3 |
3 |
3 |
2 |
1 |
1 |
1 |
|
от 10 до 30 |
37 |
36 |
42 |
50 |
46 |
41 |
35 |
36 |
37 |
30 |
29 |
15 |
12 |
|
от 30 до 50 |
33 |
35 |
29 |
21 |
26 |
29 |
37 |
36 |
35 |
35 |
38 |
45 |
43 |
|
от 50 до 70 |
5 |
4 |
3 |
3 |
4 |
5 |
3 |
3 |
6 |
12 |
11 |
16 |
20 |
|
от 70 до 90 |
3 |
4 |
3 |
4 |
2 |
4 |
4 |
3 |
1 |
1 |
2 |
3 |
5 |
|
от 90 до 110 |
0 |
0 |
2 |
1 |
1 |
0 |
2 |
2 |
2 |
3 |
0 |
2 |
1 |
|
от 110 до 130 |
2 |
1 |
1 |
0 |
1 |
1 |
1 |
1 |
0 |
1 |
2 |
1 |
1 |
|
более 130 |
0 |
0 |
1 |
0 |
0 |
0 |
1 |
1 |
1 |
2 |
2 |
2 |
|
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Рис. 2. Распределение регионов по величине налоговых и неналоговых доходов бюджетов в 2024 году
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Изменение объемов безвозмездных поступлений ( табл. 3 ) отражает влияние кризисных периодов на масштабы перераспределения ресурсов. До 2019 года для большинства субъектов РФ были характерны трансферты менее 10 тыс. руб. на душу населения. В 2020 году ситуация существенно изменилась: число регионов с объемом помощи менее 10 тыс. руб. сократилось с 30 до 7, тогда как число субъектов с трансфертами свыше 30 тыс. руб. увеличилось с 8 до 15. В дальнейшем объемы поддержки постепенно снижались, и к 2024 году число регионов с трансфертами менее 10 тыс. руб. на человека достигло 27.
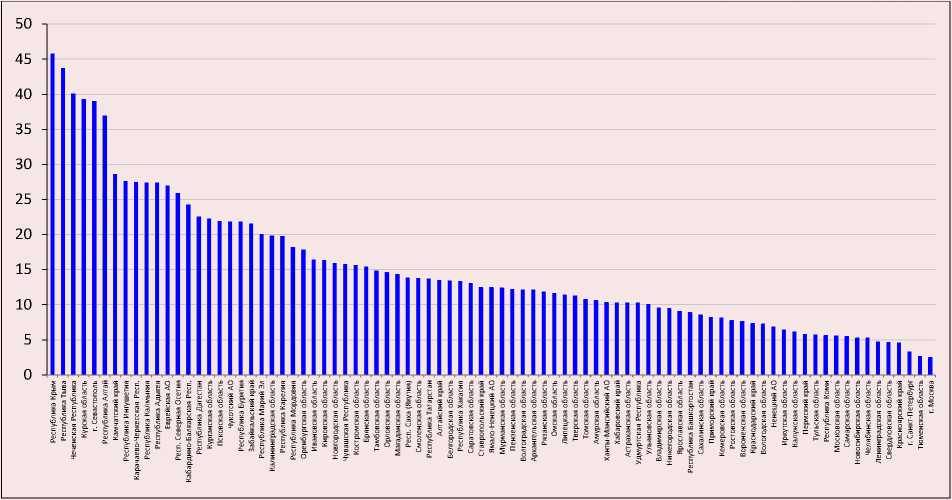
Максимальные объемы федеральной помощи получали регионы с ограниченными возможностями формирования собственных доходов, повышенной социальной нагрузкой и значительными расходными обязательствами. К этой группе относились преимущественно отдельные республики Северного Кавказа, национальные республики и территории со сложными природноклиматическими условиями. При этом состав регионов – основных получателей трансфертов – на протяжении периода существенно не менялся. Минимальные объемы поддержки были характерны для субъектов с более развитой экономической базой и высоким налоговым потенциалом ( рис. 3 ).
Таблица 3. Группировка субъектов Российской Федерации в зависимости от объема безвозмездных поступлений в расчете на одного жителя, количество регионов
|
Доходы, тыс. руб. |
Период исследования |
||||||||||||
|
Докризисный |
Пандемийный |
Последующий |
|||||||||||
|
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
менее 10 |
30 |
41 |
46 |
52 |
55 |
51 |
42 |
30 |
7 |
11 |
11 |
19 |
27 |
|
от 10 до 30 |
49 |
37 |
34 |
29 |
26 |
29 |
38 |
47 |
63 |
64 |
62 |
58 |
52 |
|
от 30 до 50 |
2 |
5 |
3 |
4 |
4 |
4 |
2 |
6 |
11 |
8 |
10 |
6 |
6 |
|
от 50 до 70 |
2 |
0 |
2 |
0 |
0 |
1 |
3 |
2 |
4 |
2 |
2 |
2 |
0 |
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Рис. 3. Распределение регионов по величине безвозмездных поступлений в 2024 году
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Полученные результаты показывают, что система межбюджетного перераспределения в значительной степени ориентирована на поддержку регионов с ограниченным налоговым потенциалом и высокой потребностью в бюджетном выравнивании. Вместе с тем устойчивое сохранение значительных различий в объемах федеральной финансовой помощи и стабильность состава регионов-получателей наибольших объемов трансфертов свидетельствуют о высокой степени неоднородности социальноэкономического развития субъектов Российской Федерации и консервации сложившихся диспропорций.
При анализе межбюджетного регулирования необходимо учитывать, что выравнивание бюджетной обеспеченности субъектов РФ осуществляется не только через прямые межбюджетные трансферты, но и посредством перераспределения отдельных федеральных налоговых доходов. Так, часть поступлений от акцизов на алкогольную продукцию и нефтепродукты распределяется между регионами по установленным нормативам и фактически выполняет функции межбюджетных трансфертов.
Дополнительное влияние на межрегиональное перераспределение оказало изменение пропорций зачисления налога на прибыль организаций с 2017 года, сопровождавшееся сокращением региональной части ставки на 1 п. п. и последующим направлением соответствующих средств на выравнивание бюджетной обеспеченности субъектов РФ. Данная мера способствовала сокращению межрегиональных различий по уровню бюджетных доходов, однако одновременно усилила зависимость части регионов от федерального перераспределения и сократила объем собственных доходных источников отдельных субъектов РФ.
Таким образом, трансформация механизмов распределения доходных источников между уровнями бюджетной системы свидетельствует об усилении роли федерального центра в регулировании межрегиональных финансовых потоков и формировании параметров бюджетной обеспеченности субъектов Российской Федерации. При этом, как показывают приведенные данные, изменения в нормативной базе не привели к существенной трансформации межрегиональной структуры бюджетной обеспе- ченности: состав регионов с наиболее низкими и наиболее высокими доходами оставался стабильным на протяжении всего рассматриваемого периода.
Межбюджетные трансферты как инструмент уменьшения асимметрии в бюджетной обеспеченности российских регионов
Для оценки результативности межбюджетного выравнивания необходимо сопоставить степень межрегиональной дифференциации бюджетных доходов до и после распределения межбюджетных трансфертов. С этой целью в таблице 4 представлены статистические показатели налоговых и неналоговых, а также совокупных доходов бюджетов субъектов РФ в расчете на душу населения.
Данные таблицы 4 свидетельствуют, что межрегиональная дифференциация бюджетных доходов сохранялась на протяжении всего периода наблюдений, однако ее масштаб существенно различается для показателей до и после перечисления трансфертов.
В докризисный период (2012–2019 гг.) коэффициент вариации по налоговым и неналоговым доходам колебался от 54,0 до 70,1%, достигнув максимума в 2015 году (70,1%). По совокупным доходам этот показатель был заметно ниже – в диапазоне 33,2–45,7%. Размах асимметрии по собственным доходам достигал 23,9 раза (в 2015 году), тогда как по совокупным доходам не превышал 6,1 раза. Коэффициент фондов по собственным доходам в этот период варьировался от 7,14 до 7,99 раза, по совокупным – от 2,58 до 2,97 раза. Таким образом, уже в докризисный период межбюджетные трансферты обеспечивали более чем двукратное сокращение разрыва между полярными группами регионов.
В пандемийный период (2020–2021 гг.) показатели дифференциации достигли минимальных значений за весь рассматриваемый интервал. Коэффициент вариации по совокупным доходам снизился до 31,1–31,2%, размах асимметрии – до 3,8–3,9 раза, а коэффициент фондов – до 2,35–2,41 раза. Увеличение объемов федеральной поддержки в 2020–2021 гг. сопровождалось снижением различий между регионами по совокупным доходам ( табл. 5 ). В последующие годы показатели дифференциации несколько возросли: коэффициент вариации по совокупным доходам составил 33,9–36,2%,
Таблица 4. Изменение отдельных количественных индикаторов бюджетных поступлений в расчете на одного жителя по бюджетам субъектов РФ, тыс. руб.
Показатель Период исследования Докризисный Пандемийный Последующий 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 Налоговые и неналоговые доходы Среднее 34,8 33,8 32,8 30,9 31,1 32,4 35,5 36,9 34,7 40,8 41,3 44,7 46,2 Максимум 125,0 118,6 120,4 158,7 110,5 124,8 129,4 139,1 130,8 148,3 146,7 143,9 141,6 Минимум 7,4 7,7 6,9 6,6 6,9 7,3 8,0 7,2 8,2 8,2 8,8 7,8 8,7 Размах асимметрии, раз 17,0 15,5 17,4 23,9 15,9 17,0 16,1 19,4 16,0 18,0 16,6 18,4 16,4 Коэффициент вариации, % 58,8 54,0 62,6 70,1 57,2 57,8 59,6 62,3 57,4 56,5 61,8 55,6 52,9 Коэффициент фондов, раз 7,99 7,14 7,91 7,92 6,59 7,20 7,52 7,66 6,40 6,62 7,20 6,78 6,40 Совокупные доходы Среднее 49,3 47,2 46,1 41,8 41,5 43,5 48,5 52,0 56,0 60,5 60,5 61,9 61,4 Максимум 137,0 122,3 127,3 162,5 115,3 127,7 133,6 143,0 145,4 154,7 152,8 155,0 150,3 Минимум 29,6 31,8 26,1 26,6 27,7 28,4 31,1 33,7 38,5 39,8 39,4 35,2 33,6 Размах асимметрии, раз 4,6 3,8 4,9 6,1 4,2 4,5 4,3 4,2 3,8 3,9 3,9 4,4 4,5 Коэффициент вариации, % 38,5 33,2 40,4 45,7 37,4 38,9 39,8 39,1 31,1 31,2 36,2 33,9 33,9 Коэффициент фондов, раз 2,84 2,58 2,96 2,97 2,68 2,84 2,85 2,79 2,35 2,41 2,65 2,58 2,66 Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Таблица 5. Динамика некоторых статистических показателей безвозмездных поступлений, тыс. руб.
|
Показатель |
Период исследования |
||||||||||||
|
Докризисный |
Пандемийный |
Последующий |
|||||||||||
|
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
Среднее |
14,5 |
13,4 |
13,2 |
10,8 |
10,4 |
11,0 |
13,0 |
15,1 |
21,3 |
19,7 |
19,3 |
17,2 |
15,2 |
|
Максимум |
63,6 |
46,6 |
59,1 |
41,7 |
43,9 |
53,5 |
56,9 |
54,8 |
62,3 |
56,4 |
60,1 |
63,7 |
45,8 |
|
Минимум |
4,0 |
2,7 |
2,5 |
2,1 |
1,6 |
1,8 |
3,8 |
3,9 |
7,1 |
5,0 |
3,8 |
2,4 |
2,5 |
|
Размах асимметрии, раз |
16,1 |
17,6 |
24,1 |
19,9 |
28,3 |
30,0 |
15,1 |
14,0 |
8,8 |
11,4 |
15,8 |
26,4 |
18,2 |
|
Коэффициент вариации, % |
64,6 |
63,3 |
77,3 |
68,8 |
77,6 |
84,8 |
78,0 |
67,9 |
54,5 |
55,3 |
57,1 |
64,9 |
64,4 |
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
а коэффициент фондов увеличился до 2,58– 2,66 раза. Это указывает на сохранение устойчивых различий в уровне бюджетной обеспеченности даже после периода масштабного перераспределения ресурсов.
За 2012–2024 гг. среднедушевые налоговые и неналоговые доходы регионов выросли с 34,8 до 46,2 тыс. руб. Однако рост собственных доходов не сопровождался сокращением межрегиональных различий: значения коэффициентов вариации и показатели асимметрии оставались высокими. Таким образом, возможности регионов по формированию собственной доходной базы по-прежнему существенно различались.
В отличие от собственных доходов, совокупные доходы региональных бюджетов характеризовались меньшей степенью неоднородности. В период наибольшего увеличения трансфертов, прежде всего в 2020–2021 гг., различия между регионами заметно сократились: размах асимметрии по совокупным доходам не превышал 6,1 раза, а коэффициент вариации находился в пределах 31,1–45,7%. Это подтверждает, что межбюджетные трансферты выполняют функцию сглаживания различий в бюджетных возможностях территорий.
Сравнение коэффициентов фондов также показывает различие между уровнем собственной доходной базы и итоговыми бюджетными возможностями регионов. В 2024 году разрыв между 10% наиболее и 10% наименее обеспеченных регионов составлял 6,4 раза по налоговым и неналоговым доходам и 2,66 раза по совокупным доходам. В целом за весь период исследования коэффициент фондов по собственным доходам изменялся в диапазоне 6,40–7,99 раза, тогда как по совокупным дохо- дам – 2,35–2,97 раза. Следовательно, перераспределение через систему трансфертов существенно сокращает различия между регионами, но не меняет их принципиального положения в межрегиональной структуре доходов.
Динамика безвозмездных поступлений также отражает изменение роли федеральной поддержки. После снижения среднедушевого объема трансфертов с 14,5 тыс. руб. в 2012 году до 10,4 тыс. руб. в 2016 году их объем начал увеличиваться и достиг максимума в 2020 году – 21,3 тыс. руб. на человека.
Увеличение федеральной финансовой помощи в 2020 году было связано с реализацией антикризисных мер в период пандемии. В последующие годы наблюдалось постепенное сокращение объемов трансфертов, что свидетельствует о возвращении к более стандартным параметрам межбюджетного регулирования. Это позволяет сделать вывод о том, что система межбюджетных трансфертов демонстрирует высокую адаптивность к внешним шокам, но не обеспечивает устойчивого сокращения межрегиональных различий в долгосрочной перспективе.
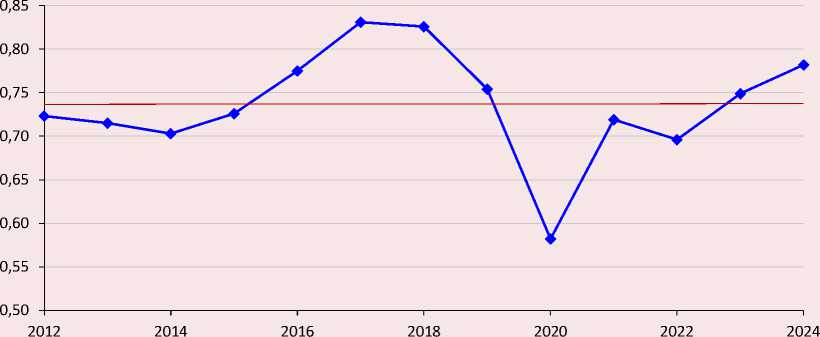
Одной из ключевых задач межбюджетного регулирования является сокращение межрегиональных различий в уровне бюджетной обеспеченности при сохранении стимулов субъектов РФ к развитию собственной доходной базы (Малкина, 2016; Тимушев, Михайлова, 2023). Для оценки результативности действующей системы межбюджетных трансфертов было проведено сопоставление рангов субъектов РФ по величине налоговых и неналоговых, а также совокупных доходов региональных бюджетов с последующим расчетом коэффициента ранговой корреляции Спирмена ( рис. 4 ).
Рис. 4. Значения коэффициента ранговой корреляции Спирмена
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
На протяжении большей части рассматриваемого периода коэффициент ранговой корреляции Спирмена сохранялся на уровне сильной положительной связи, превышая 0,7 и достигая в отдельные годы 0,83. Полученные значения коэффициента Спирмена свидетельствуют о высокой устойчивости межрегиональной структуры бюджетной обеспеченности. Иными словами, распределение субъектов РФ по величине совокупных доходов после учета межбюджетных трансфертов в значительной степени сохраняло порядок, сформировавшийся на основе налоговых и неналоговых доходов. Следовательно, действующая система межбюджетного регулирования оказывает ограниченное влияние на изменение относительного положения регионов.
Наиболее заметное отклонение от данной закономерности наблюдалось в 2020 году, когда значение коэффициента снизилось до 0,58 – минимального уровня за весь период исследования. Это указывает на изменение характера межбюджетного перераспределения в условиях пандемийного кризиса: объемы федеральной поддержки в меньшей степени зависели от исходного уровня бюджетной обеспеченно- сти субъектов РФ и в большей степени определялись необходимостью реализации антикризисных мер. Уже в 2021 году коэффициент вновь увеличился до значений, соответствующих сильной положительной связи (0,70–0,78), что свидетельствует о возвращении к сложившимся принципам распределения межбюджетных трансфертов.
Таким образом, межбюджетные трансферты способствуют снижению межрегиональной дифференциации бюджетной обеспеченности, однако существенно не трансформируют сложившуюся иерархию субъектов РФ по уровню доходов. Несмотря на сглаживающий эффект федерального перераспределения, различия между регионами сохраняются на достаточно высоком уровне. Устойчивость межрегиональной иерархии (коэффициент Спирмена > 0,7 за многие годы в изучаемый период) означает, что система фактически консервирует сложившуюся структуру межрегиональных различий, не создавая условий для изменения относительного положения регионов. Это свидетельствует об ограниченной способности действующей системы межбюджетного регулирования обеспечивать долгосрочную конвергенцию регионов.
Выявление направленности политики федеральных властей в области предоставления межбюджетной финансовой помощи
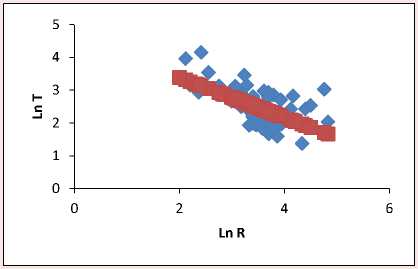
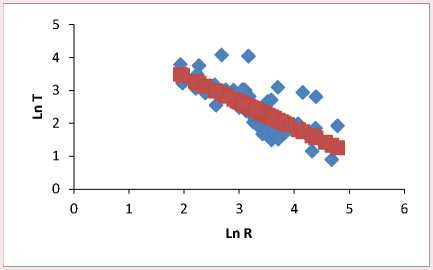
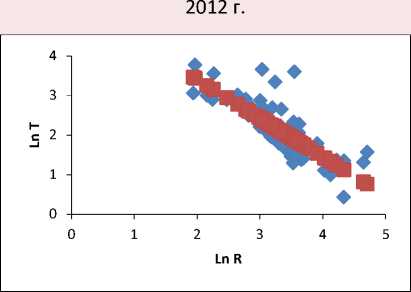
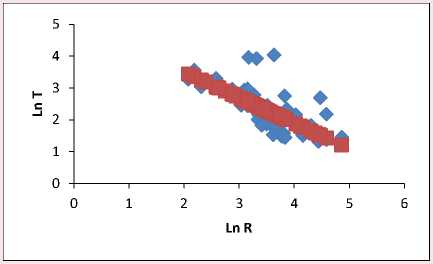
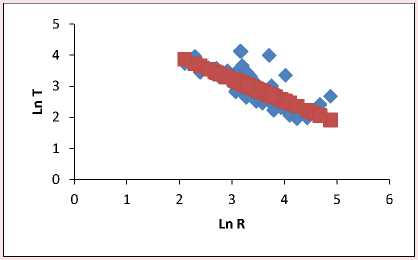
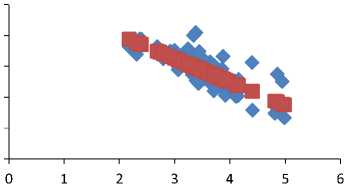
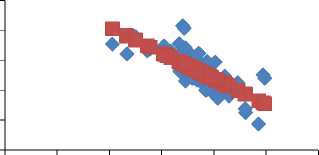
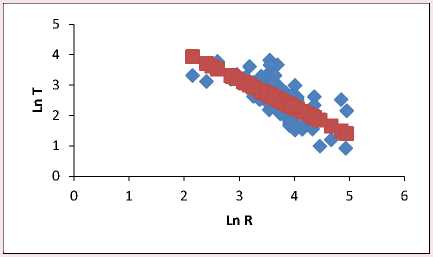
Характер межбюджетного перераспределения оценивался на основе регрессионной зависимости между логарифмом душевых безвозмездных поступлений (ln T ) и логарифмом душевых налоговых и неналоговых доходов регионов (ln R ). Результаты оценивания модели представлены в таблице 6 . Графическая интерпретация выявленной зависимости для отдельных лет исследуемого периода приведена на рисунке 5 : синим цветом отражено фактическое распределение регионов, красным – расчетная линия регрессии, характеризующая направленность федеральной трансфертной политики.
Значения коэффициента детерминации R 2 варьировались в интервале от 0,39 до 0,68, достигая максимума в 2015 году. Это означает, что различия в уровне собственных доходов регионов объясняли от 39 до 68% вариации объемов межбюджетных трансфертов. Следовательно, между налогово-бюджетной обеспеченностью субъектов РФ и масштабами федеральной финансовой помощи сохранялась устойчивая статистическая взаимосвязь.
Принципиально важным результатом является устойчиво отрицательное значение коэффициента β на всем рассматриваемом интервале. Его величина изменялась от -0,61 до -0,98, что свидетельствует об обратной зависимости между уровнем собственных доходов регионов и объемом предоставляемых трансфертов: менее обеспеченные субъекты РФ систематически получали больший объем федеральной финансовой помощи. Статистическая значимость коэффициента во всех моделях подтверждает надежность выявленной закономерности.
Анализ динамики коэффициента β в разрезе трех периодов позволяет проследить эволюцию федеральной трансфертной политики.
В докризисный период (2012–2019 гг.) коэффициент β колебался от -0,61 до -0,98, достигая наиболее высоких абсолютных значений в 2016–2017 гг. (-0,98 и -0,97 соответственно). Это свидетельствует о том, что в указанные годы федеральная политика была в наибольшей степени ориентирована на поддержку регионов с низким уровнем собственных доходов. В 2015 году наблюдался максимальный уровень объясняющей способности модели ( R 2 = 0,68), что указывает на наиболее тесную связь между собственными доходами регионов и объемами предоставляемых трансфертов.
В пандемийный период (2020–2021 гг.) произошло заметное ослабление выявленной зависимости: коэффициент β снизился с -0,81 в 2019 году до -0,70 в 2020 году, а R 2 сократился с 0,55 до 0,53. В 2021 году значение R 2 повысилось до -0,78, а R 2 – до 0,62, что свидетельствует о частичном восстановлении связи между собственными доходами регионов и объемами трансфертов, однако полного возврата к докризисным параметрам еще не произошло. Снижение абсолютного значения коэффициента β в 2020 году отражает изменение характера федеральной поддержки в условиях кризиса: распределение трансфертов в меньшей степени определялось различиями в налоговом потенциале регионов и в большей – необходимостью реализации антикризисных мер. Это согласуется с динамикой коэффициента Спирмена (см. табл. 6), который в 2020 году также достиг минимального значения (0,58) и указывает на временное ослабление сложившейся межрегиональной бюджетной иерархии.
В постпандемийный период (2022–2024 гг.) значения коэффициента β вновь приблизились к докризисному уровню: -0,76 в 2022 году, -0,86 в 2023 году, -0,91 в 2024 году. Это свидетельствует о возвращении к сложившимся принципам распределения межбюджетных трансфертов,
Таблица 6. Результаты оценки уравнения ln T i = а + в • ln R i + e i
|
Показатель |
Период исследования |
||||||||||||
|
Докризисный |
Пандемийный |
Последующий |
|||||||||||
|
2012 |
2013 |
2014 |
2015 |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
R 2 |
0,39 |
0,49 |
0,52 |
0,68 |
0,62 |
0,59 |
0,50 |
0,55 |
0,53 |
0,62 |
0,56 |
0,57 |
0,50 |
|
α |
4,60 |
5,09 |
5,00 |
5,03 |
5,37 |
5,40 |
5,12 |
5,32 |
5,34 |
5,62 |
5,53 |
5,82 |
5,89 |
|
β |
-0,61 |
-0,78 |
-0,78 |
-0,86 |
-0,98 |
-0,97 |
-0,80 |
-0,81 |
-0,70 |
-0,78 |
-0,76 |
-0,86 |
-0,91 |
|
Значимость β |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
+ |
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL:
Рис. 5. Взаимосвязь логарифмов душевых налоговых и неналоговых доходов регионов и получаемых ими межбюджетных трансфертов
2014 г.
2016 г.
2018 г.
2020 г.
Ln R
Ln R
2022 г.
2024 г.
2023 г.
Рассчитано по: материалы официального сайта Федерального казначейства РФ. URL: при которых объем финансовой помощи в большей степени определяется уровнем собственных доходов регионов. Вместе с тем значения R2 в этот период (0,50–0,57) оставались ниже максимума 2015 года (0,68), что может указывать на некоторое усложнение факторов, определяющих объемы федеральной поддержки, включая рост значимости целевых трансфертов и программных инструментов.
Таким образом, регрессионный анализ подтверждает, что федеральная трансфертная политика на протяжении всего исследуемого периода носила выравнивающий характер: средства направлялись преимущественно в регионы с более низким уровнем собственных доходов. Однако степень этой выравнивающей направленности не была постоянной: в пандемийный период она временно ослабла, уступив место антикризисным приоритетам, а в последующие годы восстановилась. Вместе с тем выявленная закономерность не противоречит выводу об ограниченности долгосрочного сглаживающего эффекта, поскольку даже при сохранении выравнивающей направленности политики межрегиональная иерархия бюджетной обеспеченности остается устойчивой.
Заключение
Проведенное исследование показало, что действующая система межбюджетного регулирования в Российской Федерации в целом выполняет выравнивающую функцию, однако не обеспечивает устранения устойчивой межрегиональной дифференциации бюджетной обеспеченности. На основе полученных результатов можно сформулировать следующие основные выводы.
-
1. Межбюджетные трансферты обеспечивают сокращение разрыва между наиболее и наименее обеспеченными регионами, однако не приводят к полному устранению межрегиональных различий. Коэффициент вариации совокупных доходов был в 1,5–1,7 раза ниже соответствующего показателя по собственным доходам на протяжении всего исследуемого периода, но остается на уровне 31–46%, что свидетельствует о сохранении значительной неоднородности бюджетной обеспеченности. Аналогичную закономерность демонстрирует коэффициент фондов: по совокупным доходам его значения оставались в
-
2. Несмотря на масштабное перераспределение финансовых ресурсов через систему межбюджетных трансфертов, межрегиональная иерархия бюджетной обеспеченности остается устойчивой. Коэффициент ранговой корреляции Спирмена на протяжении большей части исследуемого периода превышал 0,7, что свидетельствует о сохранении относительных позиций регионов после получения трансфертов. Это означает, что система межбюджетного регулирования «добавляет» средства к уже имеющимся доходам, не меняя принципиально сложившейся структуры межрегиональных различий, что фактически консервирует существующую асимметрию.
-
3. Пандемия коронавируса в 2020 году привела к временной трансформации механизмов межбюджетного регулирования: объемы федеральной поддержки в меньшей степени определялись исходным уровнем бюджетной обеспеченности регионов. Это проявилось в снижении коэффициента Спирмена и ослаблении отрицательной эластичности трансфертов по собственным доходам. Однако уже в 2021–2022 гг. параметры межбюджетного регулирования вернулись к докризисным значениям, что свидетельствует об адаптивности, но не устойчивости сглаживающего эффекта.
-
4. Полученные результаты свидетельствуют, что действующий механизм межбюджетного регулирования в значительной степени выполняет задачу сглаживания различий в бюджетной обеспеченности регионов, однако не приводит к существенному изменению сложившихся различий в уровне собственной доходной базы. Устойчивость состава групп регионов с высоким и низким уровнем доходов указывает на необходимость совершенствования механизмов, способных не только компенсировать недостаток ресурсов, но и создавать условия для расширения налогового потенциала территорий.
пределах 2,35–2,97 раза, тогда как по собственным доходам составляли 6,40–7,99 раза. Это свидетельствует о существенном сокращении разрыва между наиболее и наименее обеспеченными регионами вследствие межбюджетного перераспределения, однако не позволяет говорить о преодолении межрегиональной дифференциации.
Одним из направлений развития межбюджетного регулирования может стать более широкое использование стимулирующих элементов при распределении финансовой поддержки. При оценке потребности регионов в трансфертах целесообразно учитывать не только текущий уровень бюджетной обеспеченности, но и изменения показателей, характеризующих развитие собственной доходной базы.
Другим важным направлением является разграничение задач различных видов трансфертов. Механизмы выравнивания должны обеспечивать снижение объективных различий в бюджетных возможностях регионов, тогда как инструменты стимулирующей поддержки могут быть ориентированы на повышение эффективности использования имеющегося экономического потенциала.
С учетом динамического характера межрегиональных различий параметры трансфертной политики требуют периодической корректировки. При этом необходимо учитывать изменения в структуре экономики регионов, демографические процессы и трансформацию расходных обязательств субъектов РФ.
Полученные в исследовании показатели: коэффициент вариации и коэффициент ранговой корреляции Спирмена – могут использоваться в качестве дополнительных инстру- ментов анализа результатов межбюджетного регулирования. Они позволяют оценивать не только степень различий между регионами, но и изменение их относительного положения после перераспределения бюджетных ресурсов.
Совершенствование межбюджетных отношений связано не только с повышением точности выравнивания бюджетной обеспеченности, но и с поиском баланса между компенсационной и стимулирующей функциями трансфертов. Такой подход может способствовать постепенному снижению зависимости регионов от федеральной поддержки и укреплению их собственной финансовой базы.
На вопрос о результативности действующей системы межбюджетного выравнивания можно дать двойственный ответ. С одной стороны, система выполняет функцию сглаживания межрегиональных различий: коэффициенты вариации и фондов по совокупным доходам существенно ниже, чем по собственным. С другой стороны, в долгосрочном плане система не обеспечивает конвергенции регионов и не меняет их относительного положения, что позволяет охарактеризовать её результативность как ограниченную – эффективную в тактическом (сглаживание шоков), но не в стратегическом (устойчивое сокращение дифференциации) аспекте.
