
Межрегиональная дифференциация субъектов Юга России по степени реализации экспортного потенциала малых агропроизводителей: факторы и механизмы выравнивания
Журнал: Проблемы развития территории @pdt-vscc-ac
Рубрика: Актуальные проблемы развития АПК
Статья в выпуске: 5 т.30, 2026 года.
Бесплатный доступ
Малые агропроизводители южнороссийских регионов реализуют свой экспортный потенциал все более неравномерно, а переориентация внешнеторговых потоков продукции агропромышленного комплекса на рынки дружественных государств такую неравномерность только усиливает. Этим обусловлена актуальность темы исследования. Статья написана с целью выявить и систематизировать факторы, которые разделяют четыре субъекта Юга России: Краснодарский и Ставропольский края, Ростовскую и Волгоградскую области ‒ по уровню экспортной активности малых форм хозяйствования в агропромышленном комплексе, а также обосновать механизмы сокращения сложившегося разрыва. Новизна работы состоит в авторской методике интегральной оценки экспортной вовлеченности малых агропроизводителей, где наряду с объемными показателями вывоза учитываются структурно-институциональные параметры региональной среды: уровень кооперации, логистическая доступность, глубина переработки, адресность государственной поддержки. Использованы сравнительно-аналитический и статистико-типологический подходы; потенциальный экспортный вклад малых форм хозяйствования рассчитан исходя из их доли в валовом производстве основных экспортных позиций. Выявлено, что дифференциацию обусловливают прежде всего неравенство портовой и транспортной инфраструктуры, разный масштаб кооперативного движения, неодинаковая встроенность малых производителей в экспортные цепочки добавленной стоимости и несовпадающая настройка региональных мер поддержки. Выравнивать положение предлагается через межрегиональные экспортные кооперативные платформы, специализированные хабы агрологистики, экспортный стандарт для малых производителей и региональные центры экспортных компетенций. Главное ограничение работы ‒ фрагментарность ведомственной статистики об экспортной деятельности малых форм хозяйствования. Дальнейшие исследования авторы связывают с созданием мониторинговой системы экспортной вовлеченности фермерского сектора.
Короткий адрес: https://sciup.org/147255095
IDS: 147255095 | УДК: 332.1:339.564:631.115 | DOI: 10.15838/ptd.2026.5.145.9
Interregional differentiation in export potential realization among small agricultural producers across Southern Russian regions: Factors and equalization mechanisms
Small agricultural producers in the regions of Southern Russia are realizing their export potential ever more unevenly, and the reorientation of foreign trade flows of agri-food products toward the markets of friendly states is only amplifying this unevenness. This determines the relevance of the research topic. The article aims to identify and systematize the factors that differentiate four constituent entities of Southern Russia – the Krasnodar and Stavropol territories and the Rostov and Volgograd regions – by the level of export activity of small agribusiness entities, and to substantiate mechanisms for closing the existing gap. The novelty of the work lies in the authors’ methodology for an integrated assessment of the export involvement of small agricultural producers, which, alongside volumetric export indicators, takes into account the structural and institutional parameters of the regional environment: the level of cooperation, logistical accessibility, the depth of processing, and the targeting of state support. Comparative-analytical and statistical-typological approaches are used; the potential export contribution of small agribusiness entities is calculated on the basis of their share in the gross output of key export items. It is found that differentiation is driven primarily by inequality in port and transport infrastructure, the differing scale of the cooperative movement, the uneven integration of small producers into export value chains, and the mismatched design of regional support measures. To equalize the situation, the authors propose interregional export cooperative platforms, specialized agro-logistics hubs, an export standard for small producers, and regional export competence centers. The main limitation of the study is the fragmented nature of departmental statistics on the export activity of small agribusiness entities. The authors associate further research with the creation of a monitoring system for the export involvement of the farming sector.
Текст научной статьи Межрегиональная дифференциация субъектов Юга России по степени реализации экспортного потенциала малых агропроизводителей: факторы и механизмы выравнивания
Роль главного аграрного пояса России южные регионы страны закрепили за собой в последнее десятилетие: они обеспечивают свыше четверти валового сбора зерновых и зернобобовых культур, отсюда уходит основная масса экспортных отгрузок через порты Азово-Черноморского бассейна (Горячко, Леоненко, 2021). По итогам 2024 года, согласно данным федерального центра «Агроэкспорт», Южный федеральный округ (ЮФО) вышел на первое место среди федеральных округов по экспортной выручке от реализации продукции агропромышленного комплекса (АПК); одни только инвестиционные проекты, реализованные с господдержкой в рамках нацпроекта «Международная кооперация и экспорт», дали свыше 4,1 млрд долларов1. Доля ЮФО в общероссийском агроэкспорте, составившем 42,6 млрд долларов, остается наибольшей, однако за окружными показателями скрывается сильная пространственная неоднородность. На Ростовскую область приходится 7,2 млрд долларов экспортной выручки, то есть свыше 20% всего вывоза продукции АПК из страны, тогда как Волгоградская область прибавила лишь 461 млн долларов, а Ставропольский край ‒ 653 млн (Марков, Мумладзе, 2019). Краснодарский край сфор- мировал поток в 2,6 млрд долларов, однако структура его предельно концентрирована: десять ведущих продуктов дают 88% совокупного вывоза (Воробьев и др., 2023).
Особенно остро межрегиональная дифференциация ощущается на уровне малых форм хозяйствования. В настоящей работе к ним отнесены крестьянские (фермерские) хозяйства (КФХ), индивидуальные предприниматели, занятые сельскохозяйственной деятельностью, и сельскохозяйственные потребительские кооперативы. По стране КФХ дают уже около 14% всей произведенной сельскохозяйственной продукции2, но в экспортных поставках их присутствие непропорционально мало3. Причин несколько, и лежат они в разных плоскостях: ограниченные логистические возможности, нехватка средств на сертификацию продукции по международным стандартам, отсутствие прямого выхода к портовой инфраструктуре, слабая, как правило, включенность в кооперативные цепочки, которые позволяли бы собирать товарные партии экспортного масштаба.
Тема экспортного потенциала АПК разрабатывается в научной литературе довольно активно. Так, И.Г. Ушачев, В.В. Маслова и М.В. Авдеев раскрыли современные тен- денции внешней торговли агропродоволь-ственной продукцией, показав страновые и товарные особенности отечественного агроэкспорта, но малым производителям в их модели отведено периферийное место (Ушачев и др., 2020). А.П. Потапов сосредоточился на стратегических целях и индикаторах результативности государственного регулирования экспортного потенциала аграрного сектора страны и ее регионов (Потапов, 2022). О.В. Зинина и Н.А. Далисова увязывают формирование регионального экспортного потенциала с целым комплексом институциональных и инфраструктурных факторов (близкая логика прослеживается в работах Reardon et al., 2019; Swinnen, Kuijpers, 2019), отмечая, что кооперативное движение в российском АПК тормозят недоверие самих фермеров и неразвитость правовой базы (Зинина, Далисова, 2020). Е.В. Столба и М.Т. Лукьянова обосновывают применение форсайт-технологий для стратегической оценки экспортного потенциала регионального АПК с поправкой на местную специфику (Столба, Лукьянова, 2021).
Экспортная ориентация южного АПК попадала и в фокус региональных исследований. Например, ситуацию в Ставропольском крае анализировали В.Ю. Максимов и Н.В. Мирошниченко (Максимов, Мирошниченко, 2023), о регионах Северо-Кавказского федерального округа писали Ш.И. Шарипов и Б.Ш. Ибрагимова (Шарипов, Ибрагимова, 2019). С.П. Воробьев и соавторы проследили, как под влиянием санкций менялась географическая и ассортиментная структура экспорта продукции АПК региона (Воробьев и др., 2023). Однако компаративных работ, где экспортная вовлеченность малых агропроизводителей сопоставлялась бы сразу по нескольким южнороссийским субъектам, почти нет. Эта лакуна и определила научную новизну настоящей статьи: предложена методика межрегионального сравнения по критерию реализации экспортного потенциала малых форм хозяйствования и выделены факторы, из-за которых возникает асимметрия там, где агроклиматические и ресурсные условия внешне схожи.
Цель исследования ‒ определить ключевые детерминанты межрегиональной дифференциации экспортной активности малых агропроизводителей в четырех субъектах Юга России и обосновать совокупность механизмов, выравнивающих условия их доступа к внешним рынкам. Для этого потребовалось решить несколько задач. Сначала были систематизированы теоретико-методологические подходы к оценке экспортного потенциала малых форм хозяйствования. Затем анализировалось состояние экспортной деятельности АПК в каждом из четырех регионов, причем внимание было сосредоточено на позициях малых производителей. Далее выполнялся факторный анализ межрегиональных различий, и уже на этой основе разрабатывались и обосновывались механизмы выравнивания.
Теоретико-методологические основы оценки экспортного потенциала малых агропроизводителей
Единого понимания, что считать экспортным потенциалом малых агропроизводителей, в отечественной и зарубежной литературе пока не сложилось, и термин требует уточнения. Чаще всего под экспортным потенциалом подразумевают совокупность ресурсов, способностей и условий, которые позволяют хозяйствующему субъекту устойчиво поставлять продукцию за рубеж (Третьяк и др., 2021). Однако перенести это определение на малые формы хозяйствования напрямую мешает масштаб. Отдельное фермерское хозяйство попросту не производит того объема, который нужен для самостоятельной экспортной партии: минимальный контрактный лот зерновых на условиях FOB через черноморские порты составляет 3‒5 тыс. тонн, тогда как средний КФХ собирает за год в десятки раз меньше.
В связи с этим далее экспортный потенциал малых агропроизводителей понимается как системное свойство региональной агропродовольственной среды, а не как характеристика отдельно взятого хозяйства. В таком потенциале мы различаем четыре составляющие. Производственная задается объемом и товарной структурой продукции, которую выращивают или перерабатывают малые формы хозяйствования и которая пригодна для вывоза. Институциональная ‒ это степень развитости кооперативных структур, наличие специализированных экспортных объединений и аккредитованных лабораторий. Инфраструктурную составляющую образуют порты, элеваторы, маслоэкстракционные заводы и перерабатывающие мощности, с которыми малые производители связаны договорными отношениями. Наконец, регуляторная показывает, насколько масштабны и адресны меры государственной поддержки, нацеленные на вовлечение малых хозяйств во внешнеэкономическую деятельность.
Методически работа построена на сочетании двух подходов. Сравнительноаналитический подход позволяет сопоставить четыре региона по каждой из названных составляющих; статистико-типологический ‒ проранжировать субъекты по тому, насколько у них реализован экспортный потенциал. Расчеты выполнены на данных Федеральной таможенной службы и Росстата, материалах федерального центра «Агроэкспорт» и региональных министерств сельского хозяйства; привлекались также итоги Всероссийской сельскохозяйственной переписи. Период наблюдения ‒ 2020–2024 гг.: именно на эти годы пришлась самая интенсивная перестройка внешнеторговых связей отечественного АПК.
Прямых данных нет: ведомственная статистика не показывает экспортные поставки малых форм хозяйствования отдельной строкой. Оценивать их пришлось расчетноаналитическим путем в два шага. Сначала для региона определялся уровень самообеспеченности по основным экспортно ориентированным позициям: зерну, семенам подсолнечника, растительному маслу ‒ как отношение валового производства к внутреннему потреблению; значение выше единицы говорит о том, что экспортный ресурс у региона есть. Затем потенциальный экспортный вклад малых форм хозяйствования рассчитывался по формуле:
ЕР МФХ = Е рег Х ^ МФХ , (1)
где Е рег ‒ фактический экспорт региона по данной товарной позиции;
^ МФх _ удельный вес малых форм хозяйствования (КФХ и ИП) в ее валовом производстве по региону, по данным Росстата.
Такой расчет, конечно, не заменяет прямого учета экспорта МФХ ‒ его просто не ведут. Полученная величина очерчивает верхнюю границу вклада малых форм при допущении, что в экспортных цепочках они участвуют пропорционально своей доле в производстве. Ценность этой границы в другом: сопоставив ее с объемами, которые проходят через кооперативы и трейдеров, можно судить, какая часть потенциала остается незадействованной.
Такая постановка вопроса согласуется с институциональной теорией аграрных цепочек. С. Kilelu и соавторы показали, что вовлечь малых производителей в рыночные структуры удается лишь при системной перестройке всей цепочки создания стоимости, тогда как точечные интервенции почти не дают результата (Kilelu et al., 2017). К близкому выводу на материале развивающихся стран пришли D.R. Hidayati, E. Garnevska и P. Childerhouse: трансформация агропродовольственных цепочек создания стоимости не идет без институциональной поддержки и кооперативной интеграции (Hidayati et al., 2023). T. Manyise и D. Dentoni рассматривают партнерства в цепочках создания стоимости вместе с фермерским предпринимательством как балансирующие экосистемные услуги, поддерживающие устойчивость агропродо-вольственных систем (Manyise, Dentoni, 2021). Роль сельскохозяйственных исследований и инноваций в трансформации агро-продовольственных систем развивающихся регионов изучена в работах (Mossie et al.,
2021; Reardon et al., 2019). M.F. Bellemare и J.R. Bloem по итогам обобщения эмпирических исследований пришли к выводу, что контрактное фермерство в целом улучшает благосостояние малых производителей, хотя величина эффекта заметно зависит от институциональных условий (Bellemare, Bloem, 2018). J. Swinnen и R. Kuijpers подчеркивают значение инноваций в цепочках создания стоимости для передачи технологий малым хозяйствам развивающихся и переходных экономик (Swinnen, Kuijpers, 2019), а систематический обзор (Ton et al., 2018) подтверждает: при грамотной организации контрактных схем доходы мелких фермеров растут.
Сравнительная характеристика экспортного потенциала АПК субъектов Юга России
Прежде чем разбирать межрегиональные различия, необходимо зафиксировать масштаб и структуру экспортной деятельности АПК каждого из четырех субъектов. Итоги 2024 года ставят Ростовскую область на первое место не только на Юге, но и в стране: экспортная выручка от реализации продукции АПК достигла 7,2 млрд долларов, или 16,7% общероссийского агроэкспорта4. Более 70% этой суммы дают зерновые, еще около 18% ‒ масложировая продукция. Круг покупателей широк, причем в 2024 году особенно выросли отгрузки в Бангладеш, Сирию, Саудовскую Аравию и Тунис. У такого лидерства есть и оборотная сторона: вывоз держится на сырьевых позициях, а это указывает на недостаточную глубину переработки.
У Краснодарского края по итогам 2024 года ‒ 2,6 млрд долларов и третье место среди субъектов Российской Федерации. Больше всего вывозится пшеницы (40,1%), за ней идут подсолнечное масло (14,5%) и рапсовое масло (7,5%). Число кубанских экспортеров за три года увеличилось на 21%, а поставки ведутся уже по
121 направлению; среди прочего возобновились отгрузки в африканские государства ‒ Бурунди, Эфиопию, Малави (Воробьев и др., 2023). В 2024 году прибавили практически все переработанные группы: мясная и молочная продукция ‒ свыше 30%, продукция глубокой переработки зерна ‒ почти 20%, растительное масло ‒ около 40%. И все же диверсификация остается ограниченной: десять товарных позиций дают 88% совокупного экспорта.
Ставрополье в 2024 году отправило на экспорт продукции АПК на 653 млн долларов ‒ на 20% больше, чем годом ранее. Прирост обеспечили в основном стоимостные объемы пищевой и перерабатывающей промышленности (плюс 45%), а также отгрузки мясной продукции (плюс 40%), тогда как экспорт зерновых сократился на 20%. Основные покупатели ставропольской продукции ‒ Азербайджан (15,6%), Китай (11,3%), Саудовская Аравия (9,6%) и Беларусь (8,3%). Отгружено 1,4 млн тонн, что на 17,5% выше планового показателя (Максимов, Мирошниченко, 2023). Отдельного внимания заслуживает сдвиг в сторону переработки: по данным краевого минэкономразвития, на продукцию с высокой добавленной стоимостью приходится уже 83,4% экспортных поставок АПК.
Замыкает четверку Волгоградская область. Прирост экспортной выручки за 2024 год в ней составил 461 млн долларов, причем 270 млн из них принесла масложировая продукция, а 155 млн ‒ пшеница (Яковенко, Иваненко, 2020). Регион вывозит пшеницу, подсолнечное масло, жмыхи, фруктовые соки и продукты глубокой переработки кукурузы. В проекты АПК вложено более 36 млрд рублей, объем государственной поддержки достиг 3,2 млрд рублей. И все же область по масштабам экспортной деятельности заметно отстает от соседних субъектов: сказываются удаленность от морских портов и структурные особенности местного аграрного сектора ( табл. 1 ).
Таблица 1. Основные параметры экспорта продукции АПК субъектов Юга России в 2024 году
|
Показатель |
Ростовская область |
Краснодарский край |
Ставропольский край |
Волгоградская область |
|
Экспортная выручка, млрд долл. |
7,2 |
2,6 |
0,65 |
~0,46* |
|
Доля зерновых в экспорте, % |
70 |
40 |
~55 |
~35 |
|
Доля масложировой продукции, % |
18 |
22 |
~10 |
~58 |
|
Число стран-импортеров |
>100 |
121 |
76 |
~40 |
|
Динамика 2024/2023, % |
+22 |
+2 |
+20 |
+80** |
|
* ‒ оценка на основе прироста; ** ‒ высокая динамика обусловлена эффектом низкой базы. Составлено по: данные федерального центра «Агроэкспорт» (2025), ФТС, региональных министерств сельского хозяйства. |
||||
Таблица 2. Сопоставление субъектов Юга России со среднероссийскими показателями и оценка потенциального экспортного вклада малых форм хозяйствования (2023–2024 гг.)
|
Показатель |
РФ в целом |
Ростовская обл. |
Краснодарский кр. |
Ставропольский кр. |
Волгоградская обл. |
|
Доля КФХ в валовом сборе зерна, % |
30,4 |
~33 |
~25 |
~22 |
~28 |
|
Доля КФХ в сборе подсолнечника, % |
~35 |
~42 |
~28 |
~25 |
~30 |
|
Самообеспеченность зерном, раз |
~1,7 |
~3,5 |
~3,0 |
~2,7 |
~2,3 |
|
Потенциальный экспорт МФХ (зерно), млн долл.* |
‒ |
~1 660 |
~260 |
~80 |
~45 |
|
Количество СПоК на регион, ед. |
~68 |
~100 |
~160 |
~75 |
~45 |
* ‒ расчетная оценка верхней границы потенциального экспортного вклада МФХ по формуле 1. Приведенные значения носят ориентировочный характер и отражают максимальный теоретически возможный вклад малых форм в региональный экспорт зерна при пропорциональном участии в экспортных цепочках.
Составлено по: данные Росстата (Регионы России, 2023; 2024), ФТС, Минсельхоза РФ, АККОР.
Из расчетных оценок, приведенных в таблице 2 , видно, что теоретически возможный экспортный вклад малых форм хозяйствования существенно превышает фактически наблюдаемый. На практике фермеры сбывают зерно главным образом через трейдерские цепочки, где их продукция обезличивается и учитывается уже как экспорт крупных компаний ( рис. 1 ).
Сопоставление со среднероссийскими ориентирами уточняет картину. По доле КФХ в сборе зерна Ростовская область опережает общероссийский уровень, Краснодарский край находится несколько ниже, а Ставропольский край и Волгоградская область до среднего значения не дотягивают. Это подкрепляет вы- сказанное выше предположение: низкая экспортная вовлеченность малых форм в рассматриваемых регионах вызвана разными причинами.
Разрыв, показанный на рисунке 2 , требует отдельного пояснения. По абсолютному объему экспортной выручки Ростовская область опережает Волгоградскую более чем в пятнадцать раз ‒ и это при том, что все четыре субъекта входят в один макрорегион, сопоставимы по агроклиматическим условиям и близки по растениеводческой специализации. Природно-ресурсной базой такую разницу объяснить нельзя; причины приходится искать в институциональных, инфраструктурных и управленческих условиях.
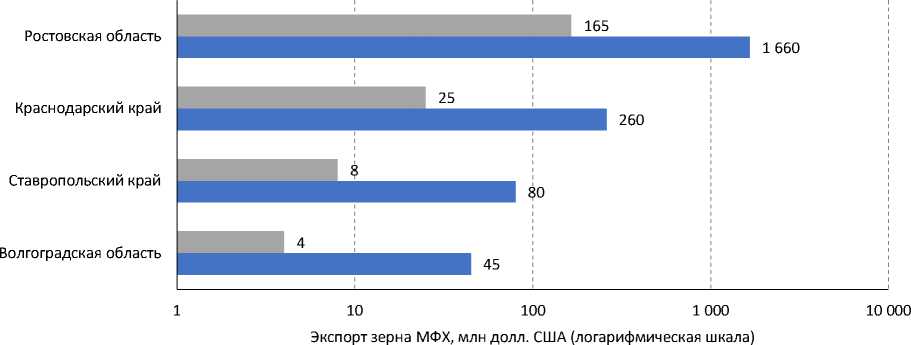
Фактический прямой вклад МФХ (экспертная оценка) Потенциальный экспортный вклад МФХ (расчёт)
Рис. 1. Потенциальный экспортный вклад малых форм хозяйствования по зерну в сопоставлении с фактическим прямым вкладом через кооперативы, млн долл. США, логарифмическая шкала Рассчитано по: данные ФТС и Росстата (2024).
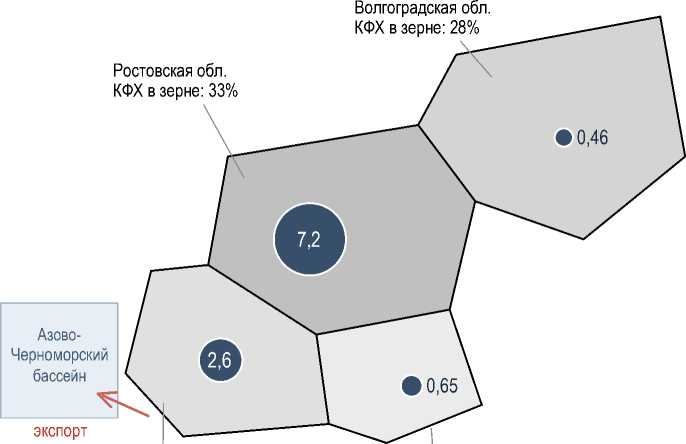
Краснодарский кр.
КФХ в зерне: 25%
Ставропольский кр. КФХ в зерне: 22%
I-----------------------------1
≈ 300 км
• 0,5

2,5 — экспорт АПК региона, млрд долл. США (2024 г.)
— заливка: доля КФХ в сборе зерна (темнее — выше)
Рис. 2. Картосхема межрегиональной дифференциации субъектов Юга России по совокупному экспорту продукции АПК и доле КФХ в сборе зерна, 2024 год
Примечание: размер круга пропорционален экспорту, заливка региона отражает долю КФХ.
Источник: составлено авторами.
Многое здесь предопределено структурной разнородностью самого аграрного сектора ‒ именно она решает, вовлечены малые производители в экспорт или отсечены от него. В Краснодарском крае и Ростовской области тон задают крупные агрохолдинги: они контролируют основной объем экспортных поставок, логистика у них своя. Парадокс в том, что доля крестьянских (фермерских) хозяйств в валовом производстве ключевых экспортных культур: зерна, семян подсолнечника, овощей ‒ здесь традиционно выше, чем в Ставропольском крае и Волгоградской области. По данным статистического сборника «Регионы России. Социально-экономические показатели» (Росстат, 2023), донские КФХ дают около трети валового сбора зерна и более 40% сбора подсолнечника, кубанские ‒ примерно четверть. На Ставрополье и в Волгоградской области доля КФХ в производстве большинства основных видов продукции ниже, зато фермерский уклад сохраняет высокую социально-экономическую значимость: фермеры заметны в структуре занятости сельского населения, хозяйства размещены более равномерно. Суть парадокса такова. Производственная база КФХ на Кубани и Дону формально мощнее, но сами малые производители вытеснены на внутренний рынок либо встроены в вертикальные цепочки холдингов и трейдеров как поставщики сырья. В Ставропольском крае и Волгоградской области картина обратная: перевести производственный потенциал малых форм в экспортные поставки мешает острый дефицит кооперативной и логистической инфраструктуры. Выходит, что низкая экспортная вовлеченность малых форм порождается разными механизмами ‒ где-то вытеснением со стороны крупных игроков, где-то инфраструктурно-институциональными барьерами.
Факторы межрегиональной дифференциации экспортной активности малых агропроизводителей
Сопоставление четырех субъектов дает возможность свести причины наблюдаемой асимметрии в реализации экспортного потенциала малых агропроизводителей к пяти группам факторов, которые действуют не по отдельности, а совместно.
Первая группа факторов связана с инфраструктурной доступностью. Ростовская область и Краснодарский край выигрывают уже за счет географического положения: они примыкают к портам АзовоЧерноморского бассейна, через которые уходит 95% российского зернового экспорта морским путем. Плотная сеть элеваторов, маслоэкстракционных заводов и терминалов позволяет агрохолдингам формировать крупные экспортные партии в сжатые сроки. Малым производителям эта инфраструктура тоже открыта, но лишь опосредованно ‒ через договоры с трейдерами и переработчиками. Ставропольский край выхода к портам не имеет и компенсирует удаленность сухопутными маршрутами в Закавказье, Центральную Азию и на Ближний Восток; на Азербайджан, Грузию, Саудовскую Аравию и Китай суммарно приходится свыше 40% его поставок. Труднее всего положение Волгоградской области. Речной порт на Волге занят преимущественно внутренними перевозками, а доставка зерна по железной дороге до черноморских терминалов заметно увеличивает издержки экспортеров.
Вторая группа факторов ‒ кооперативная организация сельского хозяйства. Именно от кооперации зависит, сумеют ли малые производители набрать минимальную экспортную партию. Всего в стране работает около 5700 сельскохозяйственных потребительских кооперативов (СПоК), в том числе 1500 перерабатывающих и 868 сбытовых, однако по территории они распределены крайне неравномерно. В нашей выборке плотнее всего кооперативное движение на Кубани; сказались и традиции казачьего хозяйствования, и настойчивая грантовая поддержка СПоК со стороны края. На Ставрополье кооперативов становится больше, но работают они на внутренний рынок ‒ перерабатывают молоко, мясо и овощи для региональных торговых сетей, а экспортно ориентиро- ванных объединений среди них почти нет. Ростовская область слабость кооперации восполняет масштабом трейдерской инфраструктуры, через которую мелкие хозяйства и сбывают зерно с масличными культурами. Сложнее всего дела обстоят в Волгоградской области ‒ сбытовых кооперативов там единицы, их оборотов на экспортный лот не хватает.
Третья группа связана с глубиной переработки. Устойчивый фермерский экспорт в мировой практике почти всегда строится на продукции с добавленной стоимостью: нишевых маслах, органических крупах, крафтовых продуктах переработки (Кричкер, Рущицкая, 2021; Famuyiwa, 2024). Лучшая динамика здесь у Ставропольского края ‒ доля переработанной продукции в экспорте доведена до 83,4%, а ее объем за 2024 год вырос на 10,7%. Наращивает переработку и Краснодарский край: экспорт продукции глубокой переработки зерна прибавил 20%, мясной и молочной продукции ‒ 30%. Ростовская область, лидируя по экспортной выручке, сохраняет сырьевой профиль вывоза, поскольку свыше 70% его составляют необработанные зерновые. Промежуточное положение занимает Волгоградская область: мощности по переработке подсолнечника, производству крахмала и фруктовых соков имеются, однако экспортными заказами они загружены слабо.
Четвертая группа ‒ адресность государственной поддержки. Средств малым формам хозяйствования выделяется немало: в 2023 году на них пришлось свыше 20% государственной программы развития АПК5, но распределялись эти ресурсы без внятной привязки к экспортным задачам. Гранты «Агростартап», программы поддержки КФХ и СПоК нацелены прежде всего на расширение производства, покупку техники и развитие перерабатывающих мощностей для внутреннего рынка. Программы, которая целенаправленно субсидировала бы малым производителям международную сертификацию, логистику экспортных партий, участие в зарубежных выставках или доработку продукции под требования внешних рынков, нет ни в одном из четырех регионов. Отчасти пробел закрывает краснодарский Центр поддержки экспорта, однако его услуги рассчитаны скорее на средний и крупный бизнес.
Пятая группа факторов ‒ информаци-онно-компетентностная. Малые агропроизводители обычно слабо ориентируются в требованиях зарубежных рынков, процедурах таможенного оформления, фито-санитарных и ветеринарных стандартах стран-импортеров6. В Ростовской области и Краснодарском крае барьер частично снимают трейдерские компании и крупные переработчики: требования рынков они транслируют вниз по цепочке. Ставропольское минэкономразвития наращивает информационную поддержку экспортеров ‒ в 2024 году заключено 17 новых экспортных контрактов, пошли поставки нехарактерных прежде для края продуктов: сливочного масла, маргариновой продукции, хлебобулочных изделий, пива, шоколада. В Волгоградской области экспортное сопровождение развито слабее. При содействии Центра поддержки экспорта на зарубежные рынки в 2024 году вышли 38 компаний-экспортеров с совокупным объемом контрактов 14,7 млн долларов, причем для семи предприятий эти поставки стали первыми ‒ цифры сами по себе говорят о немалом нереализованном потенциале.
Факторная матрица на рисунке 3 фиксирует главное: ни в одном из рассмотренных регионов условия для экспортной вовлеченности малых агропроизводителей не складываются безусловно благоприятно. Ростовская область лидирует по инфраструктурным параметрам, но проигрывает Ставропольскому краю в глубине переработки. У Краснодарского края высокие по-
Портовая инфраструктура
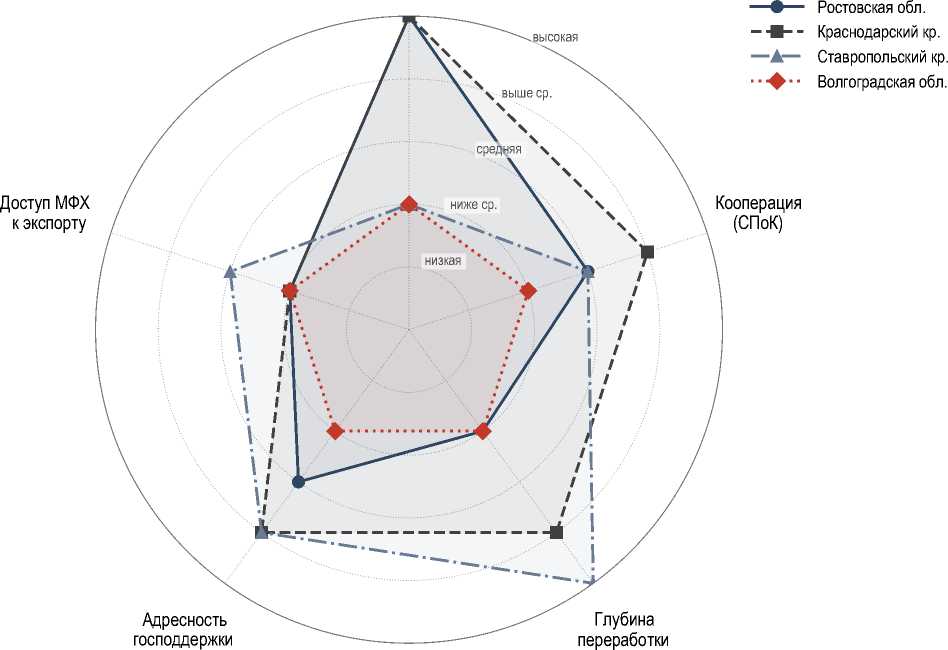
Рис. 3. Профили субъектов Юга России по пяти факторам межрегиональной дифференциации экспортного потенциала малых агропроизводителей (оценки по пятибалльной шкале: 1 ‒ низкая, 5 ‒ высокая)
Источник: составлено авторами.
зиции почти по всем критериям ‒ и здесь возникает свой парадокс: мощная экспортная инфраструктура «оккупирована» крупными игроками, а малые производители остаются на периферии. Ставропольский край, имея ограниченный доступ к портам, отыгрывается глубиной переработки и активной диверсификацией географии поставок. Волгоградской области нужны системные преобразования по всем направлениям; вместе с тем именно у нее имеется наибольший потенциал роста ‒ эффект низкой базы вкупе с высокой долей КФХ в производстве создает предпосылки к тому, чтобы при целенаправленной институциональной поддержке малые производители довольно быстро подключились к экспортным цепочкам.
Механизмы выравнивания межрегиональной дифференциации
Далее перейдем к механизмам, способным сократить разрыв между регионами Юга России по степени реализации экспортного потенциала малых агропроизводителей. По мнению авторов, эти механизмы стоит объединить в четыре взаимосвязанных блока.
Прежде чем говорить о конкретных механизмах, стоит уточнить саму постановку задачи выравнивания. Аграрный сектор завязан на природно-климатические и территориальные условия, а потому однородным он быть не может и не должен. Зерновая и масложировая специализация Ростовской области и Краснодарского края, ставропольская ориентация на продукцию пище- вой переработки, волгоградский профиль с масложировой продукцией и продуктами переработки отражают естественные преимущества регионов, которые нужно сохранять. Речь о другом: выравнивания требуют институциональные и инфраструктурные условия доступа малых производителей к внешним рынкам: возможность объединяться в кооперативы экспортного масштаба, доступность сертификационных и логистических услуг, адресность мер господдержки, информационное сопровождение. О значении коротких и устойчивых цепочек поставок для малых производителей пишут и за рубежом: Y. Chiffoleau и T. Dourian в обзорной работе прямо ставят вопрос, не является ли сокращение цепочек поставок (shortening) одним из ключевых ответов на вызовы устойчивости агропродоволь-ственных систем (Chiffoleau, Dourian, 2020). Понятое таким образом выравнивание вписывается в принципы Стратегии пространственного развития Российской Федерации и отвечает подходу, при котором региональная политика снимает институциональные барьеры, но не стирает естественных различий. Отказаться от этой задачи ‒ значит законсервировать нынешнюю конфигурацию, где малые формы хозяйствования в одних регионах включены в экспорт разве что как поставщики сырья для крупных игроков, а в других вытеснены из экспортных цепочек полностью. Задачам устойчивого развития сельских территорий и диверсификации агроэкспорта такое положение дел явно противоречит.
Первый блок механизмов образуют межрегиональные экспортные кооперативные платформы. Судя по мировому опыту, вывести фермерский экспорт на сколько-нибудь заметный масштаб получается главным образом через кооперацию второго и третьего уровней (Kilelu et al., 2017; Hidayati et al., 2023). Для Юга России это означает межрегиональное кооперативное объединение с участием Краснодарского и Ставропольского краев, Ростовской и Волгоградской областей. Членство в нем добровольное, прибыль рас- пределяется пропорционально участию, экспортная инфраструктура используется сообща. Смысл такой платформы в том, чтобы собрать товарные партии малых производителей до экспортного размера, наладить единый контроль качества и разложить трансакционные издержки на сертификацию, логистику и маркетинг на всех участников, снизив их удельную величину. Организационным образцом могут служить новозеландская Fonterra или датская Arla Foods ‒ разумеется, с поправкой на российские институциональные условия.
Второй блок ‒ специализированные агрологистические хабы. Ставропольский край и Волгоградская область удалены от портов, и это их главная проблема. Хаб, где под одной крышей собраны элеваторные мощности, холодильные склады, аккредитованные лаборатории и таможенный терминал, ощутимо понижает барьер входа малого производителя на внешний рынок. Волгоградской области нужен мультимодальный вариант ‒ с увязкой речного, железнодорожного и автомобильного транспорта и с расчетом на рынки Центральной Азии и Закавказья. Ставрополью выгоднее расширять сухопутные коридоры через Дагестан ‒ на Иран и каспийское направление.
Третий блок касается стандартизации. Продукция КФХ нередко не дотягивает до международных требований по качеству и безопасности, и этот барьер остается одним из самых ощутимых (Arshad et al., 2023). Мы предлагаем ввести добровольный региональный стандарт «Южный аграрный знак качества» с требованиями к агротехнологии, хранению, упаковке и маркировке, согласованными с теми системами сертификации, которые чаще всего спрашивают на целевых рынках (Global G.A.P., HACCP, Halal). Сертификацию по нему имеет смысл субсидировать из региональных бюджетов, покрывая для КФХ и СПоК до 70% затрат.
Четвертый блок ‒ региональные центры экспортных компетенций. Центры поддержки экспорта, созданные в рамках национального проекта «Международная ко- операция и экспорт», работают в основном со средним и крупным предпринимательством. Малым агропроизводителям требуется структура иного профиля, где сходятся информационное консультирование, образовательное сопровождение, маркетинговая аналитика и коммерческое посредничество. Создавать такие центры логично на базе аграрных вузов ‒ КубГАУ, ДонГАУ, СтГАУ, ВолГАУ ‒ в партнерстве с региональными торгово-промышленными палатами и при координации со стороны федерального центра «Агроэкспорт». Их задачи: следить за спросом на целевых рынках, готовить экспортные паспорта продукции малых производителей, организовывать коллективные стенды на международных выставках, сопровождать первые экспортные сделки.
Остается вопрос о финансировании всего перечисленного. Оптимальной видится смешанная модель. Капитальные затраты ‒ агрологистические хабы, лабораторная инфраструктура ‒ софинансируются из федерального бюджета; операционные расходы, то есть субсидии на сертификацию и содержание центров компетенций, ложатся на региональные бюджеты, к чему добавляются частные инвестиции по схемам государственно-частного партнерства (Бочаров и др., 2024). Отдельная тема ‒ цифровизация агропродовольственных цепочек поставок: А. Belhadi и соавторы показывают, что она повышает устойчивость и адаптивность малых производителей к геополитическим вызовам (Belhadi et al., 2024). Удешевить выход на внешние рынки способны и электронные маркетплейсы для малых агропроизводителей (García-Gallego et al., 2025). В качестве целевого ориентира можно принять рост доли малых агропроизводителей в совокупном экспорте продукции АПК каждого из четырех регионов минимум до 5% к 2030 году ‒ это примерно в пять раз больше по сравнению с текущими оценками.
Заключение
Проведенное исследование позволяет утверждать: межрегиональная дифферен- циация субъектов Юга России по степени реализации экспортного потенциала малых агропроизводителей носит системный характер и различиями в природно-ресурсных условиях не исчерпывается. По абсолютным показателям экспортной выручки АПК разрыв между лидерами ‒ Ростовской областью и Краснодарским краем ‒ и аутсайдером в лице Волгоградской области превышает пятнадцатикратный. Для малых форм хозяйствования он, судя по всему, еще шире, но точно измерить его мешает фрагментарность статистического учета.
Дифференциация формируется под влиянием пяти групп факторов. Это инфраструктурная доступность, которая на Юге определяется прежде всего близостью к портам Азово-Черноморского бассейна, развитость кооперативных институтов, глубина переработки сельскохозяйственной продукции, адресность государственной поддержки и, наконец, информационно-компетентностная обеспеченность хозяйств. Складываются эти факторы в каждом регионе по-своему, а значит, единой модели стимулирования экспорта для всех четырех субъектов быть не может ‒ подход должен быть дифференцированным.
Теоретический результат работы мы видим в том, что экспортный потенциал малых агропроизводителей трактуется здесь как системное свойство региональной среды, а для его оценки выстроена четырехкомпонентная модель, включающая производственный, институциональный, инфраструктурный и регуляторный компоненты. Прикладная сторона ‒ предложенный набор механизмов выравнивания: межрегиональные кооперативные платформы, агрологи-стические хабы, экспортный стандарт для малых производителей, центры экспортных компетенций при аграрных вузах.
Выводы исследования, разумеется, дискуссионны. Первое возражение может быть таким: стоит ли вообще стимулировать прямой экспорт малых производителей, если крупные агрохолдинги объективно эффективнее и в логистике, и в маркетинге? На наш взгляд, малый агробизнес не замещает крупный, а дополняет. Фермерским хозяйствам по силам ниши, малопривлекательные для холдингов, такие как органическая продукция, нишевые масла, крафтовые продукты переработки, сертифицированная халяльная продукция. Второе возражение касается самой межрегиональной кооперации: она способна усилить и без того лидирующие субъекты за счет аутсайдеров. Такой риск действительно есть, но он снижается, если институциональный дизайн платформы гарантирует пропорциональное представительство всех участников.
Главное ограничение исследования ‒ состояние статистической базы. Детализированных данных об экспортной деятельности именно малых форм хозяйствования не существует: ни ФТС, ни Росстат не выделяют экспорт КФХ отдельной позицией, поэтому приходится довольствоваться косвенными оценками. Отсюда вытекают направления дальнейшей работы ‒ формирование системы мониторинга экспортной вовлеченности фермерского сектора и апробация предложенных механизмов выравнивания в пилотных регионах.
