
Неправомерное банкротство: теоретические основы, зарубежный опыт и судебная практика
Журнал: Теория и практика общественного развития @teoria-practica
Рубрика: Право
Статья в выпуске: 8, 2026 года.
Бесплатный доступ
Статья посвящена исследованию неправомерного банкротства как комплекса злоупотреблений в процедурах несостоятельности, направленных на причинение ущерба кредиторам, сокрытие имущества, искусственное формирование неплатежеспособности либо уклонение от исполнения обязательств. Рассматриваются теоретические подходы к определению и классификации неправомерного банкротства, особенности его доказывания, проблемы российской судебной практики и зарубежные модели противодействия злоупотреблениям в сфере несостоятельности. Цель исследования заключается в выявлении эффективных подходов к защите имущественных интересов кредиторов и подготовке предложений по совершенствованию российского законодательства и правоприменительной практики. Методологическую основу составили формально-юридический, сравнительно-правовой, системный и эмпирический методы. Эмпирическую базу исследования составили 32 судебных акта арбитражных судов и судов общей юрисдикции за 2019–2025 гг., вынесенных по делам о привлечении к уголовной либо субсидиарной ответственности в связи с выводом активов, сокрытием имущества, созданием фиктивной задолженности и искажением финансовой отчетности в процедурах несостоятельности; 11 сообщений о преступлениях и материалов доследственных проверок, обобщенных по опубликованным судебным документам и процессуальным позициям сторон; а также статистически значимые повторяющиеся способы противоправного поведения, выявленные при контент-анализе судебных актов. Проанализированы отечественные научные позиции, нормы российского законодательства, практика применения ст. 196 УК РФ, а также подходы США, Германии, Франции, Великобритании и Испании. Обосновывается вывод о необходимости межотраслевого регулирования неправомерного банкротства. Повышение эффективности противодействия соответствующим деяниям связано с унификацией понятийного аппарата, разработкой критериев выявления искусственной несостоятельности, совершенствованием финансово-экономической экспертизы, развитием превентивного контроля и межведомственного информационного взаимодействия.
Короткий адрес: https://sciup.org/149152103
IDS: 149152103 | УДК: 343.13 | DOI: 10.24158/tipor.2026.8.32
Unlawful Bankruptcy: Theoretical Foundations, International Experience, and Judicial Practice
The article is devoted to the study of unlawful bankruptcy as a complex of abuses in insolvency procedures aimed at causing damage to creditors, concealing property, artificially forming nonsolvency or avoidance of enforcing obligations. Theoretical approaches to the definition and classification of unlawful bankruptcy, the specifics of its proof, the problems of Russian judicial practice and foreign models of countering an abuse in the field of nonsolvency are considered. The purpose of the research is to identify effective approaches to protecting the property interests of creditors and to prepare proposals for improving Russian legislation and law enforcement practice. The methodological basis was implemented by formal legal, comparative legal, systematic, and empirical methods. The empirical basis of the work consisted of 32 judicial acts of arbitration courts and courts of general jurisdiction for 2019‒2025 issued in the cases of criminal or subsidiary liability in connection with the assets withdrawal, concealing property, creation of fictitious debt, and distortion of financial statements in nonsolvency proceedings; 11 reports of crimes and materials of pre-investigation checks summarized by published court documents and procedural positions of the parties as well as statistically significant recurring patterns of illegal behaviour discovered during the content analysis of judicial acts. The author analyzes domestic scientific positions, norms of Russian legislation, the practice of applying art. 196 of the Criminal Code of the Russian Federation, and the approaches of the USA, Germany, France, Great Britain, and Spain. The conclusion about the need for intersectoral regulation of unlawful bankruptcy is substantiated. Improving the effectiveness of countering relevant acts is associated with the unification of the conceptual framework, the development of criteria for detecting artificial nonsolvency, the growth of financial and economic expertise, the development of preventive control and interdepartmental information interaction.
Текст научной статьи Неправомерное банкротство: теоретические основы, зарубежный опыт и судебная практика
Сибирский юридический университет, Омск, Россия, ,
,
Специально исследовавший роль государства в организации правопорядка Ю.В. Деришев пришел к системному выводу о том, что «правотворческая форма реализации правовой политики – важнейшая функция государства, где во многом проявляется его “зрелость” в определении стратегических основ правовой жизни общества. Вместе с тем, как и иную другую форму реализации, правотворчество нельзя возводить в ранг основного критерия цивилизованности и законопослушности общества. Большинство проблем законотворчества лежит, в основном, в сфере реализации правовых установлений, так как любые самые справедливые и выверенные решения законодателя “разобьются о камни” правоприменения, если не будут подкреплены сильной политикой государства в данной сфере» (Деришев, 2004: 123‒124).
Неправомерное банкротство представляет собой одну из наиболее опасных разновидностей злоупотребления правом в экономической сфере. Его распространение обусловлено не только усложнением хозяйственных связей и ростом числа процедур несостоятельности, но и использованием банкротства как инструмента перераспределения активов, уклонения от исполнения обязательств и причинения ущерба кредиторам. Эффективность правового регулирования в данной области зависит не столько от наличия формально закрепленных запретов, сколько от качества их применения, доказательственной базы и согласованности действий суда, правоохранительных органов, арбитражных управляющих и финансовых контролеров (Дробот и др., 2023а; Дробот и др., 2023б).
Особую опасность представляют действия, внешне оформленные как обычные хозяйственные операции, но направленные на вывод ликвидных активов, наращивание фиктивной задолженности, отчуждение имущества по заниженной цене, сокрытие имущественной массы или искажение финансовой отчетности. Такие схемы затрагивают интересы конкретных кредиторов, нарушают устойчивость гражданского оборота, снижают доверие к институту банкротства и создают риски для экономической безопасности государства (Барабаш, Репецкая, 2022; Добровля-нина и др., 2017).
Российская правоприменительная практика сталкивается с трудностями разграничения объективной неплатежеспособности и искусственно созданной несостоятельности. Наиболее проблемными остаются установление умысла, определение момента причинения ущерба, выявление причинно-следственной связи между действиями контролирующих лиц и банкротством должника. В связи с этим возрастает значение разработки единых критериев квалификации неправомерного банкротства и использования комплексных методов финансово-правового анализа (Лазарева, Нелюбов, 2018).
Проведенное обобщение эмпирического материала показало, что в большинстве исследованных дел ключевыми индикаторами противоправного поведения выступали не единичные неудачные управленческие решения, а совокупность повторяющихся действий: отчуждение ликвидных активов аффилированным лицам накануне возбуждения дела о банкротстве; замещение реальной задолженности искусственно сформированными обязательствами; отказ от взыскания дебиторской задолженности при одновременном наращивании кредиторской; а также искажение бухгалтерской и налоговой отчетности с целью сокрытия действительного имущественного положения должника. Эмпирические данные подтверждают, что уголовно-правовая оценка деяния становится убедительной лишь при сопоставлении финансовой динамики должника, содержания корпоративных решений и поведения контролирующих лиц в предбанкротный период1.
Теоретические основы . В научной литературе неправомерное банкротство рассматривается как междисциплинарная категория, объединяющая уголовно-правовые, гражданско-правовые, административные, экономические и криминологические элементы. В наиболее общем виде оно может быть определено как совокупность умышленных действий должника, его руководителя, собственника или иного контролирующего лица, направленная на искусственное создание, имитацию либо использование состояния неплатежеспособности для извлечения неправомерной выгоды или причинения ущерба кредиторам (Вертьянова, 2023).
Данная категория не сводится к отдельному составу преступления. Она объединяет несколько взаимосвязанных форм противоправного поведения, включая преднамеренное, фиктивное и криминальное банкротство. Их разграничение имеет принципиальное значение для выбора правовых последствий, определения предмета доказывания и установления круга ответственных лиц (Иванова, 2018).
Преднамеренное банкротство предполагает совершение действий, заведомо ухудшающих финансовое положение должника и ведущих к его неспособности исполнить обязательства. К числу таких действий относятся вывод имущества, заключение заведомо невыгодных сделок, безвозмездное или заниженное отчуждение активов, создание искусственной кредиторской задолженности, принятие необоснованных обязательств и иные формы разрушения имущественной базы должника. Ключевым признаком выступает прямой умысел на формирование или усугубление неплатежеспособности.
Фиктивное банкротство, напротив, выражается в заведомо ложном заявлении о неспособности исполнить денежные обязательства при наличии у должника реальной возможности рассчитаться с кредиторами. Его специфика состоит в манипулировании информацией о финансовом состоянии: искажении отчетности, сокрытии активов, занижении стоимости имущества и предоставлении недостоверных сведений участникам процедуры несостоятельности (Степанова, 2020).
Криминальное банкротство является более широким понятием. Оно охватывает совокупность общественно опасных деяний, совершаемых до возбуждения дела о банкротстве, в ходе процедуры либо на стадии реализации конкурсной массы. К ним относятся хищение и сокрытие имущества, подделка документов, мошенничество, фиктивные сделки, злоупотребления со стороны руководителей и контролирующих лиц, а также противоправное взаимодействие с иными участниками процедуры.
Объективные признаки неправомерного банкротства должны оцениваться совместно с субъективной стороной деяния. Само по себе ухудшение финансового состояния не свидетельствует о противоправности поведения: оно может быть следствием рыночной конъюнктуры, управленческих ошибок, снижения спроса или иных объективных обстоятельств. Для квалификации необходимо установить направленность действий на извлечение личной выгоды, уклонение от исполнения обязательств либо причинение имущественного ущерба кредиторам.
С точки зрения специальности 5.1.4 принципиально важно исходить из того, что уголовноправовая сущность преднамеренного банкротства заключается не просто в нарушении правил добросовестного экономического поведения, а в посягательстве на охраняемые уголовным законом имущественные интересы кредиторов, нормальный порядок осуществления предпринимательской деятельности и доверие к институту несостоятельности как правовому механизму коллективного удовлетворения требований. Поэтому исследование неправомерного банкротства должно строиться не только вокруг арбитражно-правовых последствий, но и вокруг элементов состава преступления, предусмотренного ст. 196 УК РФ1: объекта, объективной стороны, субъекта и субъективной стороны.
Уголовно-правовая характеристика . Непосредственным объектом преступления, предусмотренного ст. 196 УК РФ, выступают имущественные интересы кредиторов и установленный законом порядок осуществления процедур, связанных с несостоятельностью должника. Дополнительным объектом могут выступать интересы государства, работников, иных участников гражданского оборота, а в отдельных случаях ‒ стабильность финансового рынка и налоговой системы. Такое понимание объекта позволяет объяснить, почему преднамеренное банкротство не исчерпывается частноправовым конфликтом и подлежит уголовно-правовой оценке в случаях, когда противоправные действия создают либо реализуют существенный ущерб охраняемым законом интересам.
Объективная сторона состава выражается в совершении руководителем, учредителем (участником), индивидуальным предпринимателем либо иным контролирующим лицом действий (или, в предусмотренных случаях, бездействия), заведомо влекущих неспособность должника в полном объеме удовлетворить требования кредиторов и исполнить обязательные платежи, если эти действия причинили крупный ущерб. В уголовно-правовом смысле значимыми являются не любые хозяйственно неудачные решения, а именно такие акты поведения, которые по своему экономическому и юридическому содержанию направлены на разрушение имущественной основы должника: вывод активов, отчуждение имущества без разумного встречного предоставления, принятие заведомо неисполнимых обязательств, создание фиктивной задолженности, отказ от взыскания ликвидной дебиторской задолженности, передача бизнеса зависимым лицам без эквивалентного возмещения.
Субъективная сторона преднамеренного банкротства характеризуется виной в форме прямого или косвенного умысла в зависимости от конкретной конструкции деяния и особенностей доказывания. Однако для практики квалификации определяющее значение чаще всего имеет установление осознания лицом фактического ухудшения платежеспособности должника, предвидения невозможности удовлетворения требований кредиторов и желания либо сознательного допущения наступления таких последствий. Мотивы могут быть различными: стремление вывести активы, перераспределить бизнес в пользу аффилированных структур, уклониться от исполнения договорных или публичных обязательств, скрыть ранее допущенные нарушения корпоративного управления. Субъект преступления является специальным, поскольку уголовная ответственность связывается с лицом, обладающим юридической или фактической возможностью определять экономическое поведение должника.
С практической точки зрения обязательным элементом уголовно-правового анализа выступает установление причинной связи между действиями контролирующего лица и последующей неплатежеспособностью. Такая связь не может презюмироваться лишь на основании факта банкротства. Она должна подтверждаться совокупностью доказательств: последовательностью сделок, изменением структуры активов и обязательств, выводами финансово-экономической экспертизы, перепиской и корпоративными решениями, свидетельствующими о сознательном ухудшении имущественного положения должника. Именно эта связь отличает преступное доведение до несостоятельности от хозяйственного просчета, рискованной, но допустимой предпринимательской стратегии или неблагоприятной рыночной конъюнктуры.
Научные подходы . В отечественной доктрине сохраняется дискуссия о содержании понятия неправомерного банкротства и критериях его отграничения от обычной хозяйственной несостоятельности. О.В. Добровлянина, К.С. Кондратьева и К.В. Патырбаева обращают внимание на отсутствие унифицированных законодательных дефиниций и единых стандартов оценки финансового состояния должника. Такая неопределенность осложняет деятельность арбитражных управляющих, кредиторов и правоохранительных органов, а также способствует высокой латентности соответствующих преступлений (Добровлянина и др., 2017).
Е.В. Дробот и соавторы обоснованно предлагают связывать момент возникновения юридически значимого ущерба не только с формальным включением требований в реестр кредиторов или завершением процедуры банкротства, но и с совершением действий по отчуждению имущества, сокрытию активов либо искажению финансовой информации. Такой подход позволяет своевременнее реагировать на противоправное поведение и формировать доказательственную базу до окончательной утраты имущественной массы (Дробот и др., 2023б).
А.С. Барабаш и А.Л. Репецкая отмечают, что значительная часть случаев криминального банкротства в России разрешается преимущественно в гражданско-правовой плоскости. Это объясняется сложностью доказывания прямого умысла, размера ущерба и причинной связи между действиями конкретного лица и неплатежеспособностью организации. Вместе с тем перевод общественно опасных деяний исключительно в сферу арбитражных споров снижает превентивный потенциал уголовно-правовой охраны (Барабаш, Репецкая, 2022).
Следовательно, теоретическая конструкция неправомерного банкротства должна строиться на сочетании трех групп критериев: экономических, юридических и субъективных. Экономические критерии позволяют оценить реальное изменение платежеспособности и состава активов; юридические ‒ установить противоправный характер сделок и иных действий; субъективные ‒ выявить умысел, мотив и направленность поведения контролирующих лиц (Вертьянова, 2023).
Судебная практика . Практика применения положений о преднамеренном банкротстве характеризуется сравнительно невысокой результативностью уголовного преследования. Основные затруднения связаны с необходимостью доказать, что именно действия конкретного лица привели к неспособности должника исполнить обязательства. В сложных корпоративных структурах финансовые операции могут осуществляться через взаимосвязанных лиц, а негативные последствия проявляются спустя значительный период после совершения спорных сделок.
Дополнительную проблему образует разграничение предпринимательского риска и намеренного доведения до банкротства. Неудачное управленческое решение, само по себе, не может признаваться преступлением. Однако систематическое совершение сделок без очевидной хозяйственной цели, отчуждение ликвидных активов в пользу аффилированных лиц, отказ от взыскания дебиторской задолженности, создание искусственной долговой нагрузки и сокрытие имущества могут свидетельствовать о противоправной направленности поведения.
В практике нередко преобладает гражданско-правовая оценка последствий недобросовестных действий: оспаривание сделок, привлечение к субсидиарной ответственности, взыскание убытков, исключение требований из реестра. Эти меры имеют существенное значение для восстановления конкурсной массы, но не всегда обеспечивают надлежащую реакцию на умышленные посягательства на имущественные интересы кредиторов. Поэтому необходима согласованная модель взаимодействия арбитражного и уголовного судопроизводства, при которой материалы финансового анализа, заключения экспертов и судебные акты по обособленным спорам могут служить основой для последующей уголовно-правовой оценки (Бозрикова, 2023).
Анализ эмпирической базы позволяет уточнить и типичные доказательственные дефициты. В исследованных делах прекращение уголовного преследования либо отказ в его возбуждении чаще всего были связаны с отсутствием развернутого финансового анализа предбанкрот-ного периода, неполным установлением аффилированности контрагентов, недоказанностью момента возникновения ущерба и формальным подходом к исследованию субъективной стороны. Напротив, наиболее убедительными для квалификации по ст. 196 УК РФ оказывались случаи, в которых следствие и суд сопоставляли несколько блоков доказательств: корпоративные решения, движение активов, экспертные заключения, показания конкурсных управляющих и хронологию ухудшения платежеспособности должника.
Разграничение со смежными составами . Для полного раскрытия уголовно-правовой проблематики необходимо разграничивать преднамеренное банкротство, неправомерные действия при банкротстве и фиктивное банкротство. Несмотря на общую сферу общественных отношений, указанные составы имеют разную юридическую природу, различный момент окончания и различный предмет доказывания.
Статья 195 УК РФ предусматривает ответственность за неправомерные действия при банкротстве, то есть за сокрытие имущества, имущественных прав или обязанностей, сведений об имуществе, передачу имущества во владение иным лицам, его отчуждение либо уничтожение, фальсификацию бухгалтерских и иных учетных документов, а равно за неправомерное удовлетворение имущественных требований отдельных кредиторов при наличии признаков банкротства. В отличие от ст. 196 УК РФ здесь уголовно наказуемыми являются отдельные действия, нарушающие установленный порядок удовлетворения требований кредиторов или сохранности конкурсной массы; при этом не требуется доказывать, что именно они вызвали наступление неплатежеспособности. Следовательно, если поведение лица выражается в локальном сокрытии активов или предпочтительном удовлетворении отдельных кредиторов уже в ситуации фактически наступившей несостоятельности, содеянное подлежит оценке прежде всего по ст. 195 УК РФ.
Статья 196 УК РФ, напротив, ориентирована на случаи, когда действия виновного лица причинно обусловливают возникновение либо углубление неплатежеспособности. Здесь ключевым является не сам по себе факт сокрытия имущества или фальсификации документов, а использование таких и иных действий как способа доведения должника до состояния, при котором удовлетворение требований кредиторов становится невозможным или существенно затрудненным. Поэтому разграничительный критерий состоит в функциональной роли деяния: при ст. 195 УК РФ поведение нарушает порядок процедуры и сохранность имущественной массы, а при ст. 196 УК РФ ‒ формирует или усугубляет само состояние несостоятельности как результат преступного воздействия на имущественную сферу должника.
Фиктивное банкротство, предусмотренное ст. 197 УК РФ, имеет противоположную по направленности конструкцию. Если при преднамеренном банкротстве лицо действительно ухудшает финансовое состояние должника, то при фиктивном банкротстве оно ложно заявляет о несостоятельности при сохранении реальной возможности рассчитаться с кредиторами. Иначе говоря, ст. 196 УК РФ охватывает искусственное создание неплатежеспособности, а ст. 197 УК РФ ‒ искусственную имитацию ее наличия. Разграничение между ними должно проводиться по объективному финансовому состоянию должника на момент совершения деяния, по характеру представляемых сведений и по направленности умысла: при ст. 196 УК РФ умысел направлен на разрушение платежеспособности, при ст. 197 УК РФ ‒ на введение в заблуждение кредиторов, суда или иных участников оборота относительно якобы существующей несостоятельности.
На практике возможны ситуации совокупности либо последовательной трансформации противоправного поведения, когда лицо сначала выводит активы и формирует неплатежеспособность, а затем скрывает имущество, фальсифицирует документы или делает заведомо ложные заявления о банкротстве. В подобных случаях квалификация должна строиться с учетом самостоятельности каждого деяния, его последствий и доказанного умысла, исключая как искусственное поглощение смежных составов, так и необоснованное дублирование уголовно-правовой оценки.
Зарубежные модели . Зарубежный опыт демонстрирует преимущество комплексного противодействия злоупотреблениям в сфере несостоятельности. В развитых правопорядках уголовные санкции дополняются механизмами гражданско-правового возмещения, административного контроля, дисквалификации руководителей, оспаривания сделок и профессионального надзора за деятельностью должника. Такой подход ориентирован не только на наказание виновных лиц, но и на предотвращение нарушений, сохранение активов и восстановление прав кредиторов (Барабаш, Репецкая, 2022).
Вместе с тем сравнительно-правовой анализ не может считаться достаточным, если он опирается только на единичный вторичный источник. По этой причине зарубежные модели следует рассматривать через сочетание доктринальных работ, базовых законодательных конструкций и функциональных особенностей национальных процедур несостоятельности. Такой подход позволяет избежать механического описания иностранных систем и сосредоточиться на тех институциональных решениях, которые действительно релевантны для российской уголовно-правовой и правоприменительной практики.
В США система регулирования основана на Банкротном кодексе и Федеральных правилах банкротного производства. Существенное значение имеют меры по возврату имущества в конкурсную массу, возмещению убытков, привлечению к ответственности руководителей и контролирующих лиц, а также уголовному преследованию за сокрытие активов и иные формы мошенничества. Особенностью американской модели является сочетание компенсационной и репрессивной направленности (Jackson, 1986).
Американская модель представляет интерес для России прежде всего по трем основаниям: во-первых, она последовательно соединяет процедуры раскрытия информации должником с жесткими санкциями за ее утаивание; во-вторых, обеспечивает широкий инструментарий возврата активов в конкурсную массу; в-третьих, исходит из персонализированной ответственности управленцев и контролирующих лиц. Для целей российского права заимствованию подлежит не сам текст иностранных норм, а логика раннего выявления манипуляций с активами и тесного сопряжения финансового контроля с уголовным преследованием мошеннических действий в банкротстве.
Германское законодательство о несостоятельности предусматривает раннее выявление финансовых затруднений, институциональный контроль и ответственность за сокрытие имущества либо мошеннические действия. Наряду с уголовно-правовыми мерами применяются административные и процедурные механизмы, включая ограничения для недобросовестных руководителей и усиленный контроль за ходом процедур (Бозрикова, 2023).
Значение германского опыта состоит в высокой степени институционализации обязанностей руководителя реагировать на признаки кризиса платежеспособности. Для российской практики это важно потому, что позволяет сместить акцент с фиксации уже завершившегося ущерба на выявление момента, когда контролирующее лицо осознает кризисное состояние должника, но вместо добросовестных антикризисных мер инициирует вывод активов, перераспределение имущественной массы или искусственное наращивание долга. Именно этот временной срез нередко оказывается решающим для доказывания субъективной стороны преднамеренного банкротства.
Во Франции приоритетным является поиск баланса между защитой кредиторов и сохранением жизнеспособного бизнеса. Значительная роль принадлежит суду и административным органам, контролирующим процедуры восстановления и ликвидации. Великобритания сочетает механизмы антикризисного управления, судебного контроля и уголовного преследования. Испанская модель характеризуется активным участием публичных органов и развитием специальных инструментов защиты кредиторов (Бозрикова, 2023).
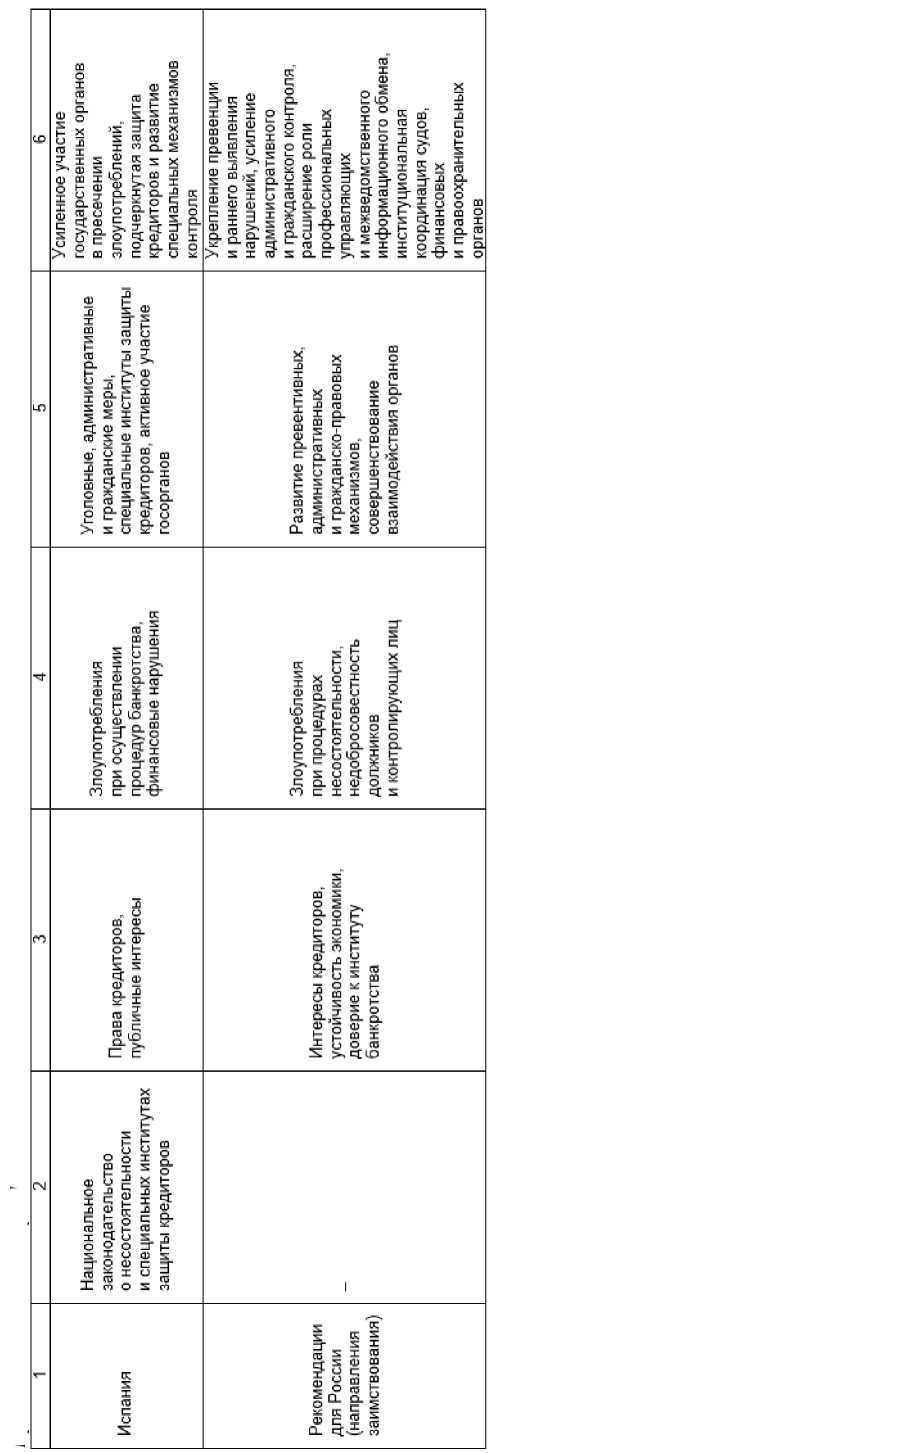
Сравнение французской, британской и испанской моделей показывает, что эффективность противодействия злоупотреблениям обеспечивается не отдельной уголовной нормой как таковой, а включением этой нормы в более широкий механизм раннего вмешательства, процессуального контроля и последующего восстановления конкурсной массы. Для российской системы этот вывод имеет прикладное значение: уголовно-правовая охрана должна функционировать во взаимодействии с арбитражным контролем, цифровым мониторингом подозрительных операций и процессуальной обязанностью участников своевременно раскрывать сведения о финансовом состоянии должника (таблица 1).
1 Составлено автором по: (Бозрикова, 2023; Степанова, 2020).
|
S ф X 1.0 о и О |
г и J £ п Е |
со |
Л I СЕ х аз с ГО О s S ш J х ’<Ш'^ В 5 ° Ф S е ф У мрн о^олз^н 5ci 5 Е X X ф |
га ох ф II S3 dy И Ihisd ПИНИИ р Mg Мм О о >. X е Cl х 5 x ф |
2 i § i a Ф S E S 3 ™ C 3 X nJ I S t ИМ! пМн* H S S с X x ra T Cl-Ц- s q 1 I ® 7 S ’^ [O < bi й- с a h |
tn а га л 5 О t га Ф &U X н и i g ф х н гс га о х’X ЫЬИ X Ф X щ |
111 - К МММ I S S С 1 ф X о § 8, ей hup ПЗ О X Ш 0. |
|
в >1 1 |
£ □ Г 3 5 р 3 5 |
сП |
"л ф G 3 з = BOS |
jX | it h аФле5-ГСл=г £ S.£ = f M 2 a о >, UM3 4 = >1 Г Ш "& 5 X О X |
_ К 3 i MM m g s S 1- g E CL о |
Ф ’X л л 3 |Н га ф га 1 8 н х S х х Й = = с 2 Ф га щ и = и 5 X о о ■>о X CJ |
о £ га ь Ч У с Е Й ill ф Я га о 3 = ф X Ф Т X X Ml |
|
3 л 1 ’ Q, о е о |
Е Е а 3 Е 5 < с X V £ □ а а X й Е |
ф о >s ш S Б о = = а. S С И о - i ! S 5 -& о E s m |
А "6" » £ га „ a I 5 ю “ £ 2 о “ £ ММ га ф J Л ф о Ж га га о 0^252 |
3 I M И hpu Mi Me- |
га ’Ms Л с Е © Gt и Ф Ф Mg X с га |
га о a -0- Й й х rat® S О р 3 га 0 X с га |
|
|
ф ^ ф л и ф |
□ Е ? а п |
п |
2 2 О Ф т i&s d “ tit |
У 3 ° а » гаю S’ if |
M 8 sis о E о S 4 >. О |
га О s гс га 1 х р У 2 га Б Pt in х с х |
° га ОАО Ф га S х |
|
я ой Z и о I я Z я 5 о X |
с-1 |
О t S 9 Э > Ф га 8 g =^ СП CL О X |
03 2 га c 3 5 о ш G ю |
ш = СП о |
Ьш ш a ш £ -0 О Б £ О = Е о Н х о ш х |
= 1 ! И 1 ’МУ ИНН СП ГО |= О X >■ |
|
|
и |
1— |
2 к 2 s trams О х о 0 |
ГС ф 1_ |
ГС га © |
К га h X X со |
||
Продолжение таблицы 1
Для российской правовой системы наиболее значимы следующие элементы зарубежного опыта: развитие ранней диагностики финансовых нарушений, совершенствование механизмов оспаривания подозрительных сделок, усиление персональной ответственности контролирующих лиц; расширение взаимодействия судов, финансовых органов, арбитражных управляющих и правоохранительных структур. Их заимствование должно учитывать особенности национального законодательства и не сводиться к механическому переносу отдельных институтов (Степанова, 2020; Jackson, 1986).
Выводы . Неправомерное банкротство является сложным социально-правовым явлением, объединяющим признаки экономического деликта, злоупотребления гражданскими правами и, в определенных случаях, уголовно наказуемого деяния. Его сущность состоит в искусственном создании, имитации или использовании состояния неплатежеспособности вопреки интересам кредиторов и устойчивости гражданского оборота.
Ключевыми проблемами российского регулирования остаются отсутствие унифицированного понятийного аппарата, недостаточная определенность критериев искусственной несостоятельности, сложности доказывания умысла и причинно-следственной связи, а также несогласованность гражданско-правовых, административных и уголовно-правовых механизмов. Преодоление этих проблем предполагает формирование единых стандартов финансового анализа и экспертной оценки, позволяющих устанавливать обстоятельства вывода активов, создания фиктивной задолженности, искажения отчетности и иных злоупотреблений.
Во-первых, целесообразно нормативно и методически закрепить перечень индикаторов преднамеренного банкротства, подлежащих обязательной проверке арбитражным управляющим, следователем и экспертом: динамику отчуждения ликвидных активов, изменение структуры задолженности, признаки аффилированности контрагентов, отказ от взыскания дебиторской задолженности, несоответствие между бухгалтерской и фактической имущественной массой. Во-вторых, следует разработать единый межведомственный стандарт финансово-экономической экспертизы по делам о преднамеренном банкротстве, включающий алгоритм установления причинной связи между действиями контролирующего лица и наступившей неплатежеспособностью. В-третьих, требуется процессуально закрепить порядок использования материалов арбитражных дел, обособленных споров об оспаривании сделок и дел о субсидиарной ответственности в доказывании по уголовным делам о преступлениях, предусмотренных ст. 195–197 УК РФ. В-четвертых, необходимо усилить обязанность руководителей и бенефициаров раскрывать сведения о сделках с аффилированными лицами в предбанкротный период, установив более определенные последствия сокрытия такой информации. В-пятых, оправдано создание цифровых риск-моделей раннего выявления подозрительных трансакций, позволяющих фиксировать вывод активов и искусственное наращивание задолженности до необратимого разрушения конкурсной массы.
Практическая значимость предложенных мер заключается в том, что они ориентированы не на декларативное усиление репрессии, а на повышение качества квалификации и доказывания. Результативность противодействия неправомерному банкротству определяется не только строгостью уголовных санкций, но и способностью правовой системы своевременно выявлять риски, сохранять конкурсную массу и обеспечивать реальное восстановление нарушенных прав кредиторов. Комплексное развитие указанных направлений позволит повысить предсказуемость правоприменения, снизить уровень злоупотреблений и укрепить доверие к институту несостоятельности.
