
Новые вызовы квалификации цифровой валюты в качестве организационного договора
Журнал: Теория и практика общественного развития @teoria-practica
Рубрика: Право
Статья в выпуске: 7, 2026 года.
Бесплатный доступ
В работе автор продолжает углубленное тестирование выдвинутой научной гипотезы о признании биткоина и прочих цифровых валют в качестве обязательственных правоотношений. Центральное место занимает анализ кредиторской стороны обязательства: выделяются три структурно различных вида кредиторов и обосновывается феномен разнородной множественности кредиторов, ранее не описанный в доктрине организационных обязательств. Показано, что одна и та же нода может участвовать одновременно во всех трех типах кредиторских отношений. Особое внимание уделено самоисполняемому характеру блокчейн-протокола, замещающему внешнее, в том числе судебное, принуждение встроенным технологическим механизмом. На основе представленной аналитики автор в очередной раз конструктивно критикует действующую легальную дефиницию цифровой валюты и предлагает более уместный и прагматичный альтернативный вариант, в том числе для обеспечения более эффективного рассмотрения судебных тяжб в будущем.
Короткий адрес: https://sciup.org/149151856
IDS: 149151856 | УДК: 347.4 | DOI: 10.24158/tipor.2026.7.20
New Challenges in Classifying Digital Currency as an Organizational Contract
In this paper, the author continues an in-depth testing of the proposed scientific hypothesis regarding the recognition of Bitcoin and other digital currencies as obligational legal relationships. Central to this study is the analysis of the creditor side of the obligation: three structurally distinct types of creditors have been identified, and the phenomenon of a heterogeneous multiplicity of creditors – previously undescribed in the doctrine of organizational obligations – is substantiated. It is shown that nodes can simultaneously participate in all three types of creditor relations. Particular attention is paid to the self-executing nature of the blockchain protocol, which replaces external enforcement (including judicial enforcement) with an embedded technological mechanism. Based on the presented analysis, the author once again constructively criticizes the current legal definition of digital currency and proposes a more appropriate and pragmatic alternative, in part to ensure more effective resolution of future litigation.
Текст научной статьи Новые вызовы квалификации цифровой валюты в качестве организационного договора
,
,
Параллельно с углублением исследования появляются новые контраргументы со стороны противников выдвинутой гипотезы. Некоторые из них достойны пристального внимания и детального разбора: множественность кредиторов, разграничение протокольных обязательств и тех, которые возникают в реальном мире при взаимодействии с криптовалютой, потенциальное совпадение сторон обязательства при майнинге и т. п.
Вместе с тем в России идет активный цифро-законотворческий процесс, который напрямую затрагивает вопросы настоящей статьи и частного права в сфере криптовалют, составляющие предмет авторского диссертационного исследования, в том числе вводится новый отдельный вид договора – мена цифровой валюты, предусматриваются ограничения на вывод активов на web3-кошельки и др. При этом прослеживается законотворческая преемственность новой дефиниции цифровой валюты, а также появляется новая дефиниция такого технологического явления, как консенсус (протокол подтверждения). Обе новеллы дополнительно подтверждают правильность выбранного нами научного пути, суть которого сводится к следующему.
В предыдущих работах нами была предложена квалификация протокола биткоина как многостороннего рамочного организационного договора по подтверждению блоков по консенсусу (по модели ст. 429.1 Гражданского кодекса РФ (ГК РФ))1, сторонами-должниками которого выступают ноды, присоединяющиеся к протоколу подтверждения конклюдентными действиями путем установки специализированного программного обеспечения, а каждый «добытый» блок – конкретизирующая сделка (Успенский, 2024, 2026). Если в предыдущих работах основное внимание было уделено классификации цифровой валюты как обязательственных правоотношений, стороне должника обязательства, виду договорной связи и т. п., то настоящая статья сосредоточена на ранее неисследованной кредиторской стороне, самоисполнимости протокола, а также учитывает ряд дополнительно собранных возражений относительно изложенного, что и составляет новые вызовы квалификации.
В настоящей статье дополнительно осуществлены:
-
- углубленная детализация кредиторской стороны обязательства в протоколе биткоин, а также подробное освещение вопросов множественности лиц, прежде всего на стороне кредитора;
-
- дальнейшая конструктивная критика текущей и обновленной дефиниции цифровой валюты, обоснование необходимости введения нового определения на основе синтеза дефиниций цифровой валюты и иностранных цифровых инструментов (ИЦИ) с перемещением регуляции с уровня федерального закона на уровень ГК РФ.
Перечисленное позволило с дополнительных нестандартных ракурсов подтвердить ранее выдвинутую гипотезу: правовая природа цифровой валюты раскрывается не через статичную категорию информации или вещи, а через динамическое организационное обязательство, в котором множество кредиторов трех различных видов связаны единым предметом исполнения (подтверждение блоков по заранее согласованному протоколу подтверждения), а протокол выступает самоисполнимым арбитром, заменяющим внешний судебный механизм.
-
1. Кредиторы по обязательству в блокчейне и их множественность . Как указывалось в предыдущих работах2, протокол биткоина может быть квалифицирован как многосторонний рамочный организационный договор по подтверждению блоков по консенсусу (Успенский, 2026).
При подготовке настоящей статьи также было выявлено возражение, что договор есть юридический факт, а цифровая валюта – объект гражданских прав, в силу чего криптовалюту нельзя квалифицировать в качестве договора. При этом данный тип возражений основан на ложной дихотомии. Праву давно известны объекты, возникающие из юридического факта и неотделимо воплощающие договорную (обязательственную) конструкцию при сохранении самостоятельной оборотоспособности. Так, например, опцион на заключение договора (ст. 429.2 ГК РФ), биржевой опцион или иной производный финансовый инструмент (форвард, фьючерс и т. п.), без всяких сомнений, являются договорной конструкцией, которая выступает самостоятельным объектом гражданского оборота. Аналогично цифровая валюта (квалифицированная в контексте ст. 128 ГК РФ как рамочно-организационная договорная конструкция) выступает именно оборотоспособным объектом гражданских прав, а обязательственные правоотношения должника и кредиторов наполняют его содержание.
Мы не просто характеризуем взаимоотношения должника и кредиторов в блокчейне как организационные обязательства, но и настаиваем на их договорной природе, так как выполняются все условия признания организационного правоотношения именно организационным договором (причем как по континентальному, так и по общему праву).
Важно уточнить, что еще римскому праву было известно, что неоформленное соглашение (pactum nudum) само по себе не порождает обязательства, а дает лишь возражение: nuda pactio obligationem non parit, sed parit exceptionem 1. Силу оно приобретает лишь будучи «облеченным» в требуемую форму, т. е. превращаясь из «голого пакта» (pactum nudum) в «облеченный» (pactum vestitum). Организационные обязательства нод «облечены» именно в форму договора и именно организационного, а не непосредственно договора оказания услуг по валидации блоков. Такие услуги если и оказываются нодами в дальнейшем, то в рамках конкретизирующих сделок (отдельных блоков), о чем подробно сказано далее. При этом рассматриваемое правоотношение отвечает всем признакам как в целом договора, так и конкретно организационного: согласовано существенное условие о предмете (валидация блоков по консенсусу); определены стороны – должник (оператор ноды, ретранслирующий блок в сеть) и кредиторы (участники сети: иные ноды, основатель сети, обычные пользователи, осуществляющие перевод монет); соблюдена форма – публичная оферта, изложенная в достаточной мере в вайтпейпере, акцептуемая конклюдентными действиями по установке и запуску программного обеспечения. Следовательно, перед нами именно организационный договор, а не расплывчатое обязательство, а тем более не дружеское альтруистическое взаимодействие сторон без прочной юридической связи. Кроме того, указание на договор принципиально и потому, что фиксирует договорную (а не деликтную или иную внедоговорную) природу основания возникновения обязательств.
Выбор именно договорной квалификации согласуется также с общеправовым принципом приоритета выбора специальной, более точечной, конкретизирующей правовой конструкции по сравнению с общими правилами: при конкуренции правовых конструкций предпочтение отдается той, что специально предназначена для соответствующих отношений и точнее отражает их существо. На приоритет специалитета над общими правилами последовательно указывал Конституционный Суд РФ (КС РФ), отмечая, что «независимо от времени принятия приоритетными признаются нормы того закона, который специально предназначен для регулирования соответствующих отношений»2. Поскольку рассматриваемое отношение отвечает всем признакам договора, применению подлежит именно договорная конструкция.
Должником по обязательству является нода, ретранслирующая заверенный блок в сеть. Как правило, одно и то же лицо устанавливает программное обеспечение ноды и приобретает вычислительное оборудование для майнинга, совмещая тем самым роли верификатора и «производителя» блоков. Важно сразу отметить, что, несмотря на совмещение этих ролей в подавляющем большинстве случаев в одном лице, с точки зрения архитектуры протокола биткоина функция ноды состоит в верификации соблюдения правил консенсуса и отклонении невалидных блоков, тогда как функция именно майнера исчерпывается лишь решением математической головоломки: перебором значений для вычисления числа nonce. Майнер только предоставляет «вычислительное доказательство» (proof-of-work), а окончательное решение о включении блока в цепь принимается именно нодами в рамках многостороннего организационного договора. Каждый добытый блок является конкретизирующей сделкой в смысле ст. 429.1 ГК РФ, исполняющей условия рамочного соглашения.
Критически важно отметить для более полного понимания ситуации, что право на цифровую валюту (как и полагается договорному праву) является относительным, а не абсолютным, как вещное право. Сама возможность распорядиться монетой обусловлена продолжающейся деятельностью операторов нод и майнеров. При их массовом переходе на другую сеть (хардфорк) либо в ином случае прекращении участия нод/майнеров в протоколе экономическая ценность и возможность дальнейшего функционирования «абсолютного» права резко начинают стремиться к нулю. Абсолютное право не может быть поставлено в зависимость от поведения третьих лиц, притом что сеть биткоина существует и функционирует непосредственно благодаря таким третьим лицам.
К аналогичным выводам в германской цивилистике пришел и видный научный деятель Й. Арндт в работе Bitcoin-Eigentum, которую по праву можно назвать одной из самых вдумчивых среди всех трудов европейских правоведов (Arndt, 2021). В ней Й. Арндт отказывается от «теории реального акта» в пользу конструкции юридической сделки, при этом осознавая, что контроль над монетой зависит от работы сети. Именно сетевая обусловленность используется им как разящий контраргумент против тезиса об абсолютности прав на цифровую валюту.
Здесь стоит отдельно заострить внимание на различных уровнях обязанностей нод в рамках консенсусного обязательства и полностью отделить их от обязательств между самими участниками транзакции в реальном мире (отправителем и получателем монет, владельцем токенов и преступником, их похитившим, и т. п.). Даже, например, противоправное выбытие монет у какого-либо лица не бросает тень на обязательства нод: в таком случае обязанность нод ограничивается только соблюдением правил сети по обработке транзакции, на ноду никак не налагается обязанность выяснять законность выбытия актива по транзакции, направленной отправителем в сеть (как, например, интернет-провайдер и оператор вышки сотовой связи не отвечает за содержание сообщений пользователей).
Общая кредиторская картина схематично представлена на рис. 1.
Субъекты и суть обязательств в сети Биткоин
Кредиторы
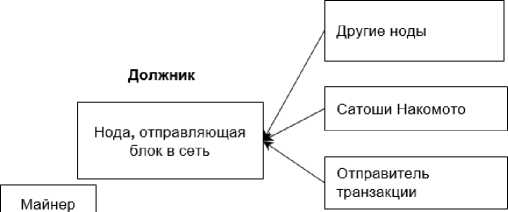
Для всех блоков:
-“Соблюдаю порядок действий (консенсус) сам. требую от остальных нод того же"
-Аналог: обязательства по голосованию по корп.договору
Для пустых блоков:
-“Прошу сделать работу по утвержденным правилам и готов выплатить вознаграждение за это”
-Аналог: договор услуг/подряда
Для блоков с транзакциями:
-“Белу устроит моя комиссия, прошу сделать работу (перевод транзакции) по утвержденным правилам и готов выплатить вознаграждение за это”
-Аналог: договор услуг/подряда
Рис. 1 . Структура множественности кредиторов в протоколе биткоина1
Fig. 1 . The Structure of Multiplicity of Creditors in the Bitcoin Protocol
Кредиторы – ноды . К первой когорте кредиторов можно отнести иные ноды сети, выступающие кредиторами в силу взаимности консенсусного обязательства. Каждая нода одновременно несет обязанность по соблюдению правил консенсуса и при этом вправе требовать от остальных нод аналогичного надлежащего исполнения протокола. Данный тип обязательства является, по нашему мнению, краеугольным для всей технологии блокчейн, а два остальных – факультативными и, например в случае с биткоином, возникают в различные периоды функционирования сети. Особого внимания заслуживают более высокотехнологичные блокчейн-консен-сусы (PoS, nPoS, dPoS, Tendermint и т. п.), в которых ноды вносят депозит, чтобы стать валидаторами. Они заинтересованы в сохранении действующего консенсуса, в том числе и в первую очередь в целях сохранности как минимум своих внесенных средств. Здесь взаимность обязательства приобретает еще более явно выраженный имущественный характер. Каждый участник-валидатор выступает одновременно должником перед «коллективом» нод (когда выпускает корректно заверенный блок в сеть) и кредитором, располагающим правом требовать соблюдения протокола от иных валидаторов в похожей ситуации.
Не лишенным практической ценности могла бы стать параллель с широко известным видом договора – акционерным соглашением (корпоративным договором), где стороны договариваются действовать (голосовать, например) определенным образом и (или) воздерживаться от совершения определенных действий. В рассматриваемом случае ноды принимают на себя обязательство осуществлять валидацию блоков по заранее согласованному консенсусу, они вправе требовать того же от «соседей» по хэшрейту (hash rate, общая мощность сети).
В рамках описанной конструкции нода сети (валидатор) в определенный момент может занять позиции должника и кредитора, но в таком случае отсутствует совпадение должника и кредитора в одном лице, поскольку суть обязательств будет разниться: «заверяю блок по консенсусу сам и имею право потребовать идентичного от других, когда придет их очередь». Однако даже если бы такое совпадение и имело место, оно бы не стало препятствием для формирования прочной обязательственно-правовой основы для всех вовлеченных лиц. Так, российское право лояльно относится к совпадению кредитора и должника. Например, в п. 9 ст. 18 Федерального закона от 21 ноября 2011 г. № 325-ФЗ «Об организованных торгах»2 и п. 2.2 ст. 3 Федерального закона от 22 апреля 1996 г. № 39-ФЗ «О рынке ценных бумаг»3 предусмотрено, что обязательства не прекращаются совпадением должника и кредитора в одном лице, если они исполняются за счет разных лиц.
Согласно ст. 11 Положения о переводном и простом векселе (утверждено ЦИК и СНК СССР 7 августа 1937 г. № 104/1341) 1 и разъяснениям Постановления Пленума Верховного Суда РФ № 33 и Пленума Высшего арбитражного суда РФ (ВАС РФ) № 14 от 4 декабря 2000 г.2, индоссамент может быть совершен даже в пользу плательщика независимо от того, акцептовал ли он вексель или нет, либо в пользу векселедателя или всякого другого обязанного по векселю лица. Эти лица могут, в свою очередь, индоссировать вексель. Получается, что возврат векселя векселедателю не прекращает обязательство, пока вексель остается в обороте. Аналогично в силу п. 45 Постановления Пленума ВАС РФ от 12 июля 2012 г. № 42 поручитель, выкупивший облигации и передавший их дальше, продолжает отвечать перед новыми держателями3. При этом положения ст. 413 ГК РФ здесь не применяются, поскольку интерес в поддержании обязательства выходит за рамки фигуры конкретного должника и кредитора.
В контексте подтверждения лояльного отношения к совпадению должника и кредитора немаловажным будет обратиться и к судебной практике. Верховный Суд РФ последовательно разграничивает формальное совпадение собственника имущества в одном лице и фактический состав участников обязательства. Весомое значение здесь имеет Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 23 мая 2022 г. № 306-ЭС22-208 по делу № А49-2548/20214, где прямо указано, что при управлении транспортным средством работником на основании доверенности именно это физическое лицо признается законным владельцем источника повышенной опасности и непосредственным причинителем вреда, в силу чего совпадения кредитора и должника в деликтном обязательстве не происходит, даже если оба автомобиля принадлежат одной организации. Данная правовая позиция, закрепившая приоритет фигуры фактического причинителя вреда над формальной принадлежностью имущества, была впоследствии воспринята нижестоящими судами и легла в основу ряда решений об удовлетворении требований страхователей о взыскании страхового возмещения по аналогичным спорам (Постановление Девятого арбитражного апелляционного суда от 18 мая 2023 г. № 09АП-17924/20235, Постановление Арбитражного суда Московского округа от 30 августа 2023 г. № Ф05-19365/2023 по делу № А40-264705/2022)6. Судебная практика по страховым спорам также наглядно продемонстрировала, что ответчики не могут ссылаться на формальный довод о совпадении лиц в обязательствах, а судам надлежит вставать на защиту прав и интересов пострадавшей стороны. Таким образом, даже потенциальное совпадение должника и кредитора в одном лице не становится препятствием для наделения биткоина обязательственно-правовой характеристикой.
Кредитор – основатель сети Сатоши Накамото. В качестве второго типа кредитора можно выделить создателя сети Сатоши Накамото, который в период активной эмиссии выступает самостоятельным кредитором. Наиболее иллюстративно раскроет данный вопрос правовой анализ такого технологического феномена, как пустой блок, который при этом является полностью легитимным в рамках консенсуса. Простыми словами, пустой блок представляет собой блок, начисляющий вознаграждение майнеру в порядке «дополнительной эмиссии монет до 21 млн штук», но при этом не содержит ни одной пользовательской транзакции по переводу средств получателю. С точки зрения протокола такой блок абсолютно легитимен, так как правила консенсуса не обязывают майнера включать в блок чьи-либо транзакции. С позиции экономики «эмиссионная награда» за блок на текущем этапе развития сети гораздо более привлекательна, чем пользовательские комиссии, и большинство майнеров/нод приходят в сеть, ожидая прежде всего именно этот вид вознаграждения. Поэтому даже в пустом блоке, т. е. без пользовательских транзакций, имеется гражданско-правовое отношение, по которому нода получает от создателя сети экономическое вознаграждение за соблюдение консенсуса. Иными словами, нода, ретранслирующая в сеть даже пустой блок, надлежащим образом исполняет обязанности должника перед основателем сети и законно получает «субсидию эмитента» (block subsidy, дополнительная эмиссия монет), т. е. выпуск новых единиц цифровой валюты, от основателя сети. Данное поведение рационально на этапе активной эмиссии, когда субсидия превышает пользовательские комиссии. По завершении эмиссии, по замыслу Сатоши Накамото, экономика пустых блоков инвертируется. Нода теряет доход, отказываясь от включения в блок пользовательских транзакций ради получения комиссий. Конструкция должника и кредитора при этом сохраняется в полном объеме на обоих этапах, но по завершении эмиссии основатель сети выбывает из позиции кредитора.
Кредиторы – отправители транзакций . Третий вид кредиторов, при этом наиболее простой для восприятия ввиду близости к обычным финансово-расчетным операциям, возникает лишь при включении конкретных пользовательских транзакций в блок, ретранслированный в сеть. Пользователи-отправители становятся кредиторами по конкретизирующей сделке, т. е. кредиторами не организационного договора в целом (между нодами, включая основателя сети), а отдельного акта его исполнения. Механизм реализации этого права, в свою очередь, содержит некий элемент «вложенности» и выглядит следующим образом.
-
- Пользователь направляет транзакцию на перевод средств, сопровождаемую собственной офертой внутри протокола в виде размера комиссии за транзакцию, которая изначально автоматически проставляется сетью, но может быть скорректирована пользователем в сторону увеличения для более быстрой обработки.
-
- Транзакции попадают во временную «комнату ожидания», называемую мемпул (mempool). По своей сути, мемпул представляет собой очередь из транзакций, из которых нода выбирает некоторое количество и далее передает майнеру для включения в блок (вместе с транзакциями в блок также попадут найденное майнером число nonce в результате решения математической головоломки, временная метка timestamp и хэш предыдущего блока, «склеивающий» блоки в единую и нерушимую цепь).
-
- Если переданный в сеть заверенный блок содержит транзакцию отправителя, это предоставляет отправителю право требования соблюдения консенсуса, ведь именно при валидации блока по консенсусу отправитель может быть уверен в гарантированном получении платежа получателем.
Такое положение дел, очевидно, характеризуется множественностью на кредиторской стороне. В свою очередь, под множественностью лиц в обязательстве понимается правовая конструкция, при которой либо на стороне кредитора (активная множественность), либо на стороне должника (пассивная множественность), либо одновременно на обеих сторонах (смешанная множественность) выступают несколько субъектов, связанных единым предметом исполнения. Как указывает С.В. Сарбаш, «развитый гражданский оборот предполагает существование таких обязательств, в которых с одной и (или) с другой стороны участвует одновременно несколько лиц (несколько кредиторов и (или) должников)» (Сарбаш, 2004). При этом понятие стороны в обязательстве не совпадает с понятием субъекта: сторон всегда две (кредитор и должник), но субъектов может быть больше (например, два продавца и один покупатель или трио певцов и один юбиляр-заказчик). Ключевым признаком, отличающим истинную множественность, является единство предмета обязательства. Для множественности лиц характерно то, что обязательства каждого участника носят относительно самостоятельный характер (Ананьева, 2012). Если предмет единый (даже если он делимый), то обязательство приобретает характер множественности; если же каждый из участников обязан к исполнению строго индивидуального, уникального, предметно отличного действия, то речь идет не о множественности сторон, а о множестве самостоятельных обязательств, даже если они объединены в одном документе (Сарбаш, 2004). В сети биткоин, равно как и в прочих блокчейнах, ключевое обязательство унифицировано именно до соблюдения единого консенсуса, что и укрепляет безопасность сети, и драматически повышает доверие к ней, и создает прочное юридическое обязательство организационно-правового типа.
Вопросы множественности хорошо известны многим правопорядкам. Так, например, во Французском гражданском кодексе им посвящены ст. 1197–12161, Германском гражданском уложении – § 420–4322, Гражданском кодексе Нидерландов – ст. 6–16 кн. 63. В отечественном законодательстве вопросы освещены в п. 1 ст. 308 ГК РФ, который указывает, что в обязательстве в качестве каждой из его сторон, кредитора или должника, могут участвовать одно или одновременно несколько лиц. К таким обязательствам применяются специальные нормы, содержащиеся в ч. 2 п. 1 комментируемой статьи, а также в ст. 321–326 и 399 ГК РФ.
Важно подчеркнуть, что три выделенных вида кредиторов в сети биткоин не являются альтернативными. Одна и та же нода-должник, ретранслирующая блок в сеть, может одновременно участвовать во всех трех типах отношений со всеми тремя кредиторами:
-
а) выполнять обязательство перед другими нодами;
-
б) получать дополнительную эмиссию от основателя сети;
-
в) получать комиссии за обработку пользовательских транзакций.
-
2. Критика легальной дефиниции цифровой валюты и предложения по оптимизации . Согласно закону, цифровая валюта – это имущество, которое представлено совокупностью электронных данных (цифрового кода или обозначения), содержащихся в информационной системе, которое предлагается и (или) может быть принято в качестве средства платежа, не являющегося денежной единицей Российской Федерации, денежной единицей иностранного государства, международной денежной или расчетной единицей, и (или) в качестве инвестиций и в отношении которого отсутствует лицо, обязанное перед каждым обладателем такого имущества, за
Это отличает биткоин-протокол от большинства известных организационных обязательств, где множественность лиц обычно однородна. В классических моделях либо все должники солидарны, либо все кредиторы долевые. Здесь перед нами разнородная множественность. Взаимные обязательства нод образуют ядро, а два других состава появляются и исчезают в зависимости от фазы работы протокола. Такая гибридная конструкция, насколько известно, ранее не описывалась в доктрине организационных обязательств и представляет собой самостоятельный вклад авторского научного исследования.
При этом стоит отметить, что в классическом обязательственном правоотношении принуждение к исполнению осуществляется через судебный механизм (Маркин, 2023). В конструкции биткоина и технологии блокчейн в целом суд структурно избыточен. Исполнение обязанности обеспечивается технологически, а нарушение консенсуса влечет автоматическое отклонение блока сетью, что представляет собой достаточную меру воздействия, исключающую необходимость внешнего правового механизма принуждения. В консенсусных протоколах более позднего типа (Proof of Stake и далее) санкцией также выступает механизм slashing (штраф за нарушение правил валидации). При этом блокчейн-сеть выполняет функцию арбитра детерминированно, без усмотрения и задержки. Как отмечают исследователи в области теории права, санкция является необходимым элементом самого понятия обязательства (Агарков, 1940). Введение механизма слешинга не только укрепило техническое доверие к протоколу, но и значительно усилило обязательственный характер и юридическую силу отношений между нодами в рамках их консенсусно-организационной деятельности.
Примечательно, что легальное определение цифровой валюты, закрепленное в ч. 3 ст. 1 Федерального закона от 31 июля 2020 г. № 259-ФЗ, уже отражает конструкцию обязательства, в котором узел информационной системы выступает обязанным лицом по соблюдению консен-суса1. Законодатель прямо установил, что на нодах («узлах системы») лежит обязанность обеспечивать соответствие порядка выпуска и внесения записей правилам системы. Закон № 282-ФЗ «О цифровых валютах и цифровых правах» не только сохранил данную конструкцию, но и усилил ее, впервые предложив законодательное закрепление понятия «консенсус»2. Так, пп. 9 п. 1 ст. 2 гласит: узлы информационной системы – пользователи информационной системы на основе распределенного реестра, обеспечивающие тождественность информации, содержащейся в указанной информационной системе, с использованием процедур подтверждения действительности вносимых в нее (изменяемых в ней) записей (протокола подтверждения).
Таким образом, законодатель последовательно движется в сторону признания за узлами информационной системы обязательственно-правовой природы их функционирования, хотя формулировка об «отсутствии лица, обязанного перед каждым обладателем» по-прежнему создает внутреннее противоречие с фактическим наличием такого лица в децентрализованной системе. Иными словами, лучше всех в мире установив технологическую сущность правоотношений в блокчейне, отечественный законодатель изложил дефиницию через прием от обратного, что не в полной мере соотносится с каноном законотворческой техники. Кроме того, дефиниция, практически в неизменном виде перешедшая в новый закон, характеризуется и рядом иных пороков.
исключением оператора и (или) узлов информационной системы, обязанных только обеспечивать соответствие порядка выпуска такого имущества и осуществления в его отношении действий по внесению (изменению) записей в такую информационную систему ее правилам. По сравнению с ранее действовавшим определением добавлено уточнение об «имуществе».
Также необходимо отметить, что в российском законе существует смежная категория – ИЦИ (пп. 20 и 21 п. 1 ст. 2 закона, включая беспоставочный ИЦИ, к которому можно отнести usdt). Под иностранными цифровыми инструментами при этом понимаются обязательственные и иные права, размещение которых осуществляется не в соответствии с российским правом в информационной системе, организованной не в соответствии с российским правом, за исключением иностранных ценных бумаг, относящихся согласно личному закону лица, обязанного по ним, к ценным бумагам.
Вместе с тем такая дефиниция цифровой валюты содержит три принципиальных изъяна. Первый – отождествление ЦВ с совокупностью электронных данных (цифрового кода), т. е. с информацией, что бесперспективно в контексте ст. 128 ГК РФ, так как еще в 2006 г. законодатель осознанно исключил информацию из перечня объектов гражданских прав (Рожкова, 2019). Более того, нет единого понимания, что именно подразумевается под электронным кодом: приватный ключ, сид-фраза, неизрасходованный остаток на публичном адресе (UTXO) или часть составного ключа мультиподписи. Записанная на бумаге сид-фраза хотя бы временно, но все же объективно перестает быть совокупностью электронных данных, при этом полностью сохраняя экономические ценностные свойства в виде доступа к цифровому активу.
Второй – определение юридического термина через экономические функции: платежное средство и (или) инвестиции. Такой подход противоречит сложившейся традиции законодательной техники для родственных объектов (ценных бумаг, утилитарных цифровых прав (УЦП), ИЦИ). Более того, практика показывает, что блокчейн биткоина уже давно вышел за рамки выполнения чисто экономических функций. Например, технология Ordinals обеспечивает не только платежи, но и запись и хранение данных в блокчейне (превращая блокчейн биткоина, упрощенно выражаясь, в огромную распределенную флешку памяти), а токены сети Ethereum используются как «топливо» для запуска смарт-контрактов.
Третий недостаток легальной дефиниции ЦВ – описание через отрицание: цифровая валюта – это не рубль, не иностранная валюта, не международная расчетная единица. Достаточно одному государству приравнять отдельные аспекты обращения биткоина к своей национальной валюте, и корректность российской дефиниции немедленно окажется под вопросом. Именно это едва не произошло в 2021–2024 гг., когда биткоин был приравнен в обращении к национальной валюте в Эль-Сальвадоре1. В мае 2026 г. платформа Crypto.com получила лицензию SVF от Центрального банка ОАЭ, позволяющую оплачивать государственные сборы цифровыми активами, что вновь приближает такую ситуацию2.
Учитывая перечисленные недостатки, представляется необходимым разработать вариант дефиниции цифровой валюты, свободный от указанных изъянов. Суть предложения состоит в совмещении дефиниций ИЦИ и ЦВ, а не в унификации их оборота. Так, авторы закона приравняли оборот ЦВ к обороту ИЦИ в п. 5 ст. 1. При этом налоговый законопроект-спутник № 12221058 прямо отождествил в проектируемой статье 214.12 НК РФ цифровую валюту с ИЦИ, именно данный подход мы рассматриваем как более уместный для цивилистики3. Предлагаемая дефиниция выглядит следующим образом: цифровая валюта – обязательственные и иные права, выпуск, учет и обращение которых осуществляются в информационной системе, использующей технологию распределенного реестра, в том числе обязательства узлов информационной системы и (или) иных лиц обеспечивать соответствие порядка выпуска цифровых валют и внесения (изменения) записей в информационную систему ее правилам (протоколу подтверждения). Уточнение «и (или) иных лиц» добавлено для протоколов второго и последующих уровней (Layer 2 and above), в том числе для учета специфики деятельности «квази-валидаторов», обеспечивающих корректную работу «сетей-надстроек» за пределами основного протокола. Уточнение «и иные права», во-первых, заимствовано из действующего легального определения иностранных цифровых прав (п. 8.1 ст. 1 Закона о ЦФА), с которым предлагаемая дефиниция синтезируется; во-вторых, сохранено как люфт для тех имущественных прав, которые не сводятся к чисто обязательственным. Прежде всего таковыми являются корпоративные права, одновременно сочетающие имущественные, обязательственные и организационные элементы.
Предложенный подход обладает несколькими преимуществами. Первое – унификация онтологии. Дальнейшая детализация видов ЦВ осуществляется уточнением общей категории без изобретения новых понятий: стейблкоины определяются как цифровые валюты, обеспеченные иностранными валютами; NFT и мемкоины – как цифровые валюты, удостоверяющие право на результаты интеллектуальной деятельности, и т. п. Второе – облегчение судопроизводства. В Постановлении от 20 января 2026 г. № 2-П1 КС РФ не смог отнести даже самый популярный стейблкоин USDT ни к ЦВ, ни к ИЦИ, предписав судьям каждый раз вникать в технологическую и юридическую сущность спорных токенов. Стремительное развитие технологий гарантирует появление новых видов блокчейн-токенов и монет, которые не будут однозначно укладываться ни в одну из действующих категорий, тогда как единая категория ЦВ снимает эту проблему системно. Третье – работоспособные процессуальные механизмы. Признание цифровой валюты имущественными правами сразу на уровне дефиниции открывает путь к работоспособным инструментам судебной защиты, включая заявление альтернативных процессуальных требований, развороты бремени доказывания, взыскание убытков, прогрессирующий астрент и т. п. Это принципиальное преимущество перед британским опытом, где простое признание криптовалюты имуществом даже непосредственно в законе (Property (Digital Assets etc) Act 2025)2 не помогло эффективно возвращать похищенные биткоины3.
Более того, договорная квалификация протокола находит подтверждение и за пределами континентальной традиции. В общем праве цифровая валюта может быть обоснована как рамоч-ный/организационный договор (umbrella/master agreement), удовлетворяющий всем конституирующим признакам договора: определенности условий, намерению создать правовые последствия, встречному предоставлению и другим элементам. Кроме того, отнесение криптовалют именно к категории chose in action, родственной имущественным правам, подтверждается значимыми доктринальными исследованиями (Low, Hara, 2019; Low, Teo, 2019).
Предложенный подход, таким образом, оказывается более прагматичным и процессуально оснащенным, нежели попытки ограничиться формальной констатацией факта, что цифровая валюта – это имущество. Кроме того, считаем необходимым из Федерального закона «О цифровых валютах и цифровых правах» переместить дефиницию в отдельную статью 141.1 ГК РФ, а также включить цифровую валюту в ст. 128 ГК РФ в перечень видов имущественных прав.
Заключение. Исследование позволяет с уверенностью утверждать, что цифровая валюта, и биткоин в особенности, представляет собой не просто технологический феномен, а пример стремительного развития правовой действительности, закономерно вписывающийся в каноны обязательственного права. Авторская гипотеза о квалификации протокола биткоина как многостороннего рамочного организационного договора, должниками которого выступают ноды, а каждый добытый блок является конкретизирующей сделкой, получает в настоящей статье последовательное развитие и убедительное подтверждение. При этом развитие гипотезы путем углубленного анализа кредиторской стороны обязательства позволило выявить, описать и обосновать три структурно различных вида кредиторов, а также обнаружить феномен разнородной множественности, ранее не описанный в доктрине организационных обязательств. При этом нода-должник может одновременно участвовать во всех трех типах отношений со всеми тремя кредиторами, образуя сложный, но стройный механизм взаимных прав и обязанностей, который не знает аналогов в классических цивилистических конструкциях, лишний раз подчеркивая уникальность блокчейна в контексте юриспруденции. Особого внимания заслуживает тот факт, что блокчейн как технология снижает необходимость во внешнем судебном принуждении, заменяя его встроенным, детерминированным и безотлагательным механизмом контроля и санкционирования. Блокчейн становится само-исполнимым арбитром, где отклонение невалидного блока и штраф-слешинг выступают теми самыми инструментами гарантированного исполнения обязательства, к которым многие тысячелетия стремилось человечество. Блокчейн отвязывает обязательство от исторической зависимости от судебной власти, ведь суд здесь структурно избыточен, и в этом состоит не умаление, а высшая форма юридической организации бытия, где исполнение гарантируется не принудительной силой и мощью государства, а технологической надежностью и прозрачностью самого обязательства.
Представленная в работе дефиниция цифровой валюты, основанная на четком понимании технологии распределенного реестра и оттого свободная от концептуальных изъянов действующего и предложенного законодательства, не только устраняет внутренние противоречия, но и открывает путь к эффективным процессуальным механизмам судебной защиты. Признание ЦВ обязательственными правами позволяет задействовать полноценный арсенал процессуальных способов защиты, стабилизировать гражданский оборот, более комплексно защищать интересы граждан и юридических лиц, в том числе и особенно – добросовестных приобретателей.
Таким образом, цифровую валюту не стоит воспринимать просто как правовую конструкцию, приспособленную к технологическим реалиям, ведь она является качественно новым этапом в развитии самого обязательственного права. Цифровая валюта – это не информация и не вещь в классическом ее понимании. Она есть детерминированная, самоисполняемая и самосанк-ционирующаяся система организационных обязательств. Цифровая валюта не сводится ни к информации, ни к вещи, ни к производному от договора праву: она есть сам организационный договор – самоисполнимая рамочная договорная конструкция, содержанием которой являются обязательственные права ее обладателя.
Этот вывод не только предлагает доктрине последовательную и непротиворечивую модель для понимания правовой сущности криптовалют, но и служит надежным ориентиром для законодателей и судей всего мира, включая англосаксонскую систему прецедентного права, формирующим правовой режим и правоприменительную практику для блокчейн-индустрии.
