
Правовой статус финансового агента в договоре факторинга
Журнал: Теория и практика общественного развития @teoria-practica
Рубрика: Право
Статья в выпуске: 7, 2026 года.
Бесплатный доступ
В настоящей научной статье автор детально рассматривает особенности правового статуса финансового агента в договоре факторинга. Автор исследования кратко упоминает сущность факторинговых отношений как таковых, анализирует элементы правового статуса финансового агента, его роль в правоотношениях. Отмечается важность самих по себе факторинговых сделок для современной российской экономики в целом. В заключении отмечается проблемность правового статуса финансового агента, стратегическая необходимость внесения изменений в правовое регулирование и правоприменительную практику. Настоящая научная статья будет полезна теоретическим и практическим работникам, преподавателям и обучающимся гуманитарных направлений подготовки, а также более широкому кругу читателей, интересующихся особенностями развития факторинговых правоотношений в современном российском праве, правовым статусом их участников.
Короткий адрес: https://sciup.org/149151859
IDS: 149151859 | УДК: 347.73 | DOI: 10.24158/tipor.2026.7.23
The Legal Status of the Financial Agent in a Factoring Agreement
In this scientific article, the author examines in detail the features of the legal status of a financial agent in a factoring agreement. The author of the study briefly mentions the essence of factoring relations as such, analyzes the elements of the legal status of a financial agent, its role in legal relations. The importance of factoring transactions themselves for the modern Russian economy as a whole is noted. In the conclusion, the author notes the problematic nature of the legal status of a financial agent, the strategic need to make changes to legal regulation and law enforcement practice. This scientific article will be useful for theoretical and practical workers, teachers, and students of the humanities field of education as well as for a wider range of readers interested in the specificities of the development of factoring legal relations in modern Russian law and the legal status of their participants.
Текст научной статьи Правовой статус финансового агента в договоре факторинга
Введение . В отечественной правовой практике факторинговые правоотношения получили свое широкое распространение сравнительно недавно, лишь в 90-х гг. ХХ в., будучи заимствованными из аналогичного зарубежного опыта (рис. 1).
К настоящему времени факторинг в России имеет и собственное правовое регулирование, и определенный объем профильной правоприменительной практики, и точки роста для дальнейшего развития (Белов, 1998). Этому во многом способствуют положительные характеристики факторинговых сделок (Белов, 1998; Годунов, 2022), такие как:
-
– отсутствие потребности в соискании дополнительного обеспечения – к примеру, залога или поручительства, поскольку сущность факторинговой сделки – это право требования к должнику. Иными словами, с помощью факторинга эффективно решается вопрос о проблеме дебиторской задолженности в счет ее уступки, что качественно лучше, чем, например, кредитные правоотношения;
-
– полученные в рамках факторинговой сделки денежные средства доступны для использования сразу же без целевого назначения (опять же, существенное отличие от кредита);
-
– финансовый агент (фактор) выполняет функции по возврату задолженности самостоятельно, что исключает необходимость привлечения дополнительных квалификационных ресурсов;
– иное.
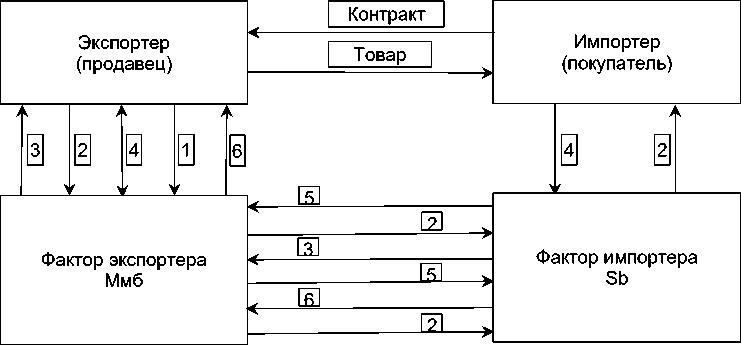
Factors Chain International (FCI) International Factors Group (IFG) Hellers International Group
Рис. 1 . Особенности взаимодействия сторон сделки при реализации факторинговых правоотношений в международном частном праве
Fig. 1 . Features of the Interaction between the Parties to a Transaction in the Implementation of Factoring Legal Relations under Private International Law
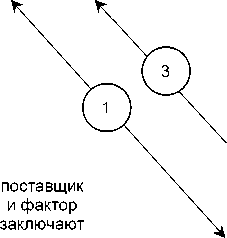
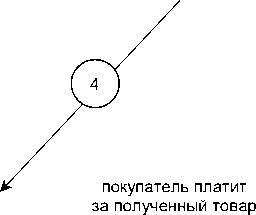
Таким образом, факторинговая сделка представляет собой разновидность гражданско-правовой сделки, в рамках которой одна сторона (клиент) обязуется произвести уступку другой стороне (финансовому агенту, фактору) денежного требования к третьему лицу (должнику), оплатить оказанные услуги (рис. 2) (Годунов, 2022).
поставщик отгружает покупателю товар
договор
фактор платит за поставленный товар вместо покупателя
не поставщику, а фактору
Рис. 2 . Схема реализации факторинговой сделки на примере поставки товара
Fig. 2 . Scheme for Implementing a Factoring Transaction Using the Example of a Goods Supply
Методология, материалы . При подготовке настоящей научной статьи автором использовалась совокупность методов преимущественно теоретического уровня научного познания, среди которых следующие: формально-юридический, сравнительный и сравнительно-правовой, аналитический, методы индукции, дедукции, синтеза, моделирования, а также ряд иных. Превалирующее место в данной системе занимают формально-юридический и аналитический методы.
При разработке настоящего исследования также использовалась определенная источнико-вая база по теме, включающая научные труды отечественных ученых-правоведов, в первую очередь ученых-цивилистов. К примеру, это научные работы М.И. Куделич, А. Лопатина, Г.Г. Мясо-едова, В.С. Толстого, Е.Е. Шевченко и ряда других современных авторов.
Обсуждение . В рамках настоящего научного исследования более детально остановимся на особенностях правового статуса финансового агента. Отметим, что общее понимание правового статуса в гражданском праве включает такие категории, как права и обязанности, юридическая ответственность, правосубъектность, гарантии реализации прав и обязанностей.
Нормативно-правовой статус финансового агента урегулирован, прежде всего, положениями ст. 825 Гражданского кодекса РФ (далее – ГК РФ), где регламентировано, что выполнять функции финансового агента могут только коммерческие организации. Иными словами, следует говорить об оказании профессиональной услуги, которая напрямую связана с финансированием, учетом денежных требований, непосредственным взаимодействием с должниками. На практике такой функционал чаще всего выполняют кредитные организации, а также специализированные факторинговые компании, иные посредники.
Исследуем правосубъектность финансового агента, под которой подразумевается его способность иметь права и исполнять обязанности, т. е. быть участником разного рода правоотношений. Правосубъектность включает правоспособность, дееспособность, деликтоспособность (отметим, что не всеми исследователями деликтоспособность поддерживается как часть правосубъектности). Под правоспособностью в данном случае необходимо понимать возможность финансового агента, к примеру, принимать денежные требования от клиента, в соответствии с этим предоставлять финансирование. Что касается дееспособности, то здесь следует говорить о функционале финансового агента в части подписания договора факторинга, ведения учета, коммуникации с должниками и т. д. Соответственно, деликтоспособность тесно связана с мерами юридической ответственности, принимаемыми как в отношении финансового агента, так и по его инициативе в отношении другой стороны сделки или третьих лиц.
Права и обязанности финансового агента . Среди прав в первую очередь стоит выделить право на получение от клиента всей необходимой для реализации факторинговой сделки информации и документов, связанных с данной сделкой. Во вторую – собственно, само по себе право требования от должника исполнения обязательств по оплаченным товару или услуге, в том числе это касается права взыскания комиссии, процентов, иных вознаграждений, которые предусмотрены в конкретном договоре (ст. 830 ГК РФ). В ряде случаев в числе прав финансового агента необходимо рассматривать право требования возврата предоставленного финансирования – к примеру, в ситуации, если должник не исполнил обязательство по договору. К основным также относится право на принятие разного рода мер для взыскания задолженности – например, предъявление претензий, ведение переговоров, обращение в судебные инстанции и др.1
Отдельно следует рассматривать совокупность прав финансового агента, зависящих от того, к какой конкретно разновидности принадлежит данный договор. К примеру, если спорная факторинговая сделка была совершена в целях обеспечения исполнения обязательства клиента, то после получения денежных средств необходимо предоставление клиенту отчетности, передача денежной суммы, превышающей сумму задолженности перед финансовым агентом. Аналогичным образом право на требование отчетности сохраняется в ситуации, когда факторинговая сделка была совершена в целях оказания услуг и т. д.
Также договор факторинга предусматривает и ряд иных прав финансового агента. В частности, право предъявления при передаче клиенту спорных денежных средств к зачету собственных денежных требований по сделке и др. (ст. 831 ГК РФ).
Среди обязанностей финансового агента выделим предоставление клиенту финансирования на установленных договором условиях (в форме займа, авансового платежа и т. д.); принятие на себя управления денежными требованиями, что также включает ведение инкассации, учета, взаимодействия с должниками и др. Отдельно договором может быть предусмотрена обязанность по ведению расчетов по поступающим платежам, информированию клиента о ходе взыскания денежных средств. Важной обязанностью является соблюдение требований о конфиденциальности информации, документов, о соблюдении законодательства о персональных данных и различных видов охраняемых законом тайн (например, коммерческой) и т. д. Если договором предусмотрено, то финансовый агент также несет бремя по осуществлению прав по договорам об обеспечении исполнения обязательств должников1.
Более детальное уточнение прав и обязанностей, входящих в состав правового статуса финансового агента, находится в рамках конкретного договора.
И здесь необходимо говорить о наличии ряда противоречий в национальном и международно-правовом регулировании, о чем пишет, к примеру, М.И. Куделич (2022). Автор отмечает, что в настоящее время понятие факторинговой сделки, закрепленное в ст. 824 ГК РФ, вступает в явное противоречие с положениями ключевого международно-правового документа – Конвенции УНИДРУА по международным факторинговым операциям (далее – Конвенция). Так, согласно нормам ГК РФ, в обязанности финансового агента должны входить как минимум два значимых правовых действия, являющиеся предметом уступки. Интересно, что непосредственно обязанность фактора по передаче клиенту денежных средств в счет денежных требований (т. е., по сути, само по себе финансирование) по соглашению сторон может вовсе не включаться в положения договора факторинга. Налицо противоречие: договор финансирования под уступку права требования, оказывается, может это финансирование и не предусматривать. В этой связи некоторыми учеными-правоведами справедливо поднимается вопрос о необходимости замены установленного сегодня термина «финансирование под уступку права денежного требования» на термин «факторинг», не допуская при этом двойных наименований и разного рода правовых коллизий. В частности, на это делают акцент в своих научных трудах В.С. Толстой, Е.Е. Шевченко, А. Лопатин и др. (Лопатин, 2013; Толстой, 2006).
Или, например, с этой позиции также следует проанализировать ст. 1 Конвенции, в которой, в частности, отмечается обязанность клиента по уступке денежного требования в качестве императивно-диспозитивной, упоминается через перечисление «может или должен», что напрямую влияет на предмет договора факторинга. Из указанного определения видно, что предмет, по мнению международного законодателя, предусматривает возможность не включать обязанность по уступке денежного требования фактору. Если рассматривать нормы ст. 824 ГК РФ, то можно наблюдать, что такой вариант в российском гражданском праве исключается. Аналогичным образом следует упомянуть и ряд других сложных дискуссионных вопросов о соотношении отечественного и международно-правового регулирования договора факторинга – к примеру, это касается той же ст. 1 Конвенции, которая предусматривает невозможность заключения договора факторинга в случаях, когда деятельность должника фактически не является предпринимательской. В свою очередь, в российском гражданском праве такое «послабление» делается (Куделич, 2022).
Юридическая ответственность . Если говорить о мерах юридической ответственности, также выступающей составной частью правового статуса финансового агента, то, прежде всего, необходимо упомянуть гражданско-правовую ответственность. Представим на некоторых примерах правоприменительной практики.
В одном из дел2 ООО 1 обратилось в арбитражный суд с исковым требованием к МБДОУ и ООО 2 о солидарном взыскании задолженности по договору неустойки. Из материалов дела следует, что между ООО 1 и ООО 2 был заключен договор факторинга, в рамках которого ООО 1 обязалось передать финансовому агенту денежные средства ООО 2, а ООО 2, соответственно, уступало право требования к МБДОУ по денежным средствам, являющимся частью муниципального контакта. Отмечается, что платежное поручение, имеющееся в материалах дела, подтверждает, что сумма факторингового платежа в рамках спорной сделки была переведена в полном объеме. Впоследствии через определенный период времени денежные средства в счет ежемесячного платежа перестали поступать в адрес ООО 1, что и послужило основанием для обращения в суд.
Далее в отношении ООО 2 было возбуждено дело о банкротстве, о чем в материалах дела имеется соответствующее определение арбитражного суда, была введена процедура наблюдения. Требования ООО 1 по неоплаченным платежам, в соответствии с определением арбитражного суда, были включены в реестр требования кредиторов ООО 2. Впоследствии дело о банкротстве было прекращено, заключено мировое соглашение, далее ООО 2 было признано банкротом, в его отношении было возбуждено конкурсное производство. Важно отметить, что в этом случае требования ООО 1 по спорной сделке уже не оказались включены в реестр требований кредиторов.
Решением суда первой инстанции требования истца были удовлетворены в полной мере. Судом апелляционной инстанции постановление было оставлено без изменения, апелляционная жалоба – без удовлетворения. МБДОУ и ООО 2 были поданы кассационные жалобы.
Суд кассационной инстанции, рассмотрев материалы дела, вынес следующее решение. Прежде всего, принимая во внимание правильность произведенных расчетов, фактическое отсутствие исполнения обязательств по перечислению истцу спорных платежей, судом первой инстанции было правомерно принято решение об удовлетворении исковых требований в полной мере. Судом кассационной инстанции отклоняются доводы заявителей – в частности, это довод об отказе истца от исполнения договора и предъявлении требований о возврате денежных средств на случай расторжения договора, а также иные, большая часть которых фактически представляет собой несогласие с выводами судов, направленность на переоценку находящихся в материалах дела доказательств и т. д. В конечном итоге суд кассационной инстанции не нашел оснований для отмены принятых ранее по делу судебных постановлений. Кассационная жалоба была оставлена без удовлетворения1.
В другом деле2 ООО 1 обратилось в арбитражный суд с исковыми требованиями к ООО 2 о взыскании суммы неосновательного обогащения, процентов за пользование чужими денежными средствами. К участию в деле в качестве третьего лица, не заявляющего самостоятельных требований, также было привлечено ООО 3.
Из материалов дела следует, что в ходе выездной налоговой проверки правильности исчисления и своевременности уплаты налогов и сборов ООО 1 было привлечено к юридической ответственности за совершение налогового правонарушения. В частности, ООО 1 были доначислены налог на прибыль и НДС, основанием для чего стало несоблюдение налогового законодательства в части заключения сделок поставки и субподряда с 43 сомнительными контрагентами, что сопровождалось также реализацией фиктивного документооборота. При реализации налоговой проверки налоговым органом также было выявлено, что ООО 1 состояло в факторинговых правоотношениях с ООО 3 на основании реестров уступленных денежных требований и уведомлений об уступке, что не получило отражения в книге покупок. Отмечается, что решение налогового органа о привлечении к налоговой ответственности ООО 1 последним обжаловано не было.
ООО 1, в свою очередь, ссылалось на наличие с ООО 2 устного соглашения по поиску поставщиков, на то, что с непосредственно ООО 3 в обозримый период не имело каких-либо договорных правоотношений, а спорную поставку фактически производили иные контрагенты. В итоге, указывая на отсутствие подтверждающих факт перечисления денежных средств документов, ООО 1 в претензионном порядке потребовало у ООО 2 возврата спорных денежных средств. Собственно, именно отсутствие удовлетворения данных претензионных требований и послужило впоследствии основанием для обращения в суд.
Суды первой и второй инстанции не нашли законных оснований для удовлетворения исковых требований. Аналогичное решение по делу вынесла и кассационная инстанция, в обосновании отметив следующее. Обязательным условием наличия неосновательного обогащения, согласно нормам гражданского законодательства, выступает приобретение и сбережение имущества в отсутствие каких-либо правовых оснований. Из материалов дела следует, что перечисление спорной суммы производилось ООО 1 в отношении ООО 2 на основании реестров уступленных денежных требований и уведомлений об уступке, причем в каждом платежном поручении, имеющимся в материалах дела и выступающим подтверждением платежа, имелась ссылка на факторинг. Важно отметить, что сведения о сделках корреспондируются друг с другом.
Исследование судом материалов дела показывает, что, несмотря на доводы ООО 1 о том, что при реализации спорной сделки одной из обязанностей ООО 2 были перечисление клиенту всей суммы денежных средств, поступивших от должника во исполнение обязательства, предоставление отчета об использовании, из норм законодательства и условий спорного договора это не следует. Более того, нормы п. 1 ст. 830 ГК РФ свидетельствуют о противоположной тенденции.
В данной ситуации судами двух инстанций было установлено, что ООО 1 все же перечислило ООО 2 спорные денежные средства, при этом не выражало сомнений в их обоснованности, не требовало от другой стороны доказательств фактического наличия уступки, платежей во исполнение своего денежного обязательства не производило. Также, как справедливо отметили суды, истцом не было представлено доказательств о наличии между ООО 1 и ООО 3 факторинговых правоотношений, равно как отсутствуют и доказательства поставки и получения уведомлений об уступке прав требований к истцу по спорным договорам. Судами также была произведена критическая оценка договоров с различными ООО.
Таким образом, наличие в материалах дела доказательств, подтверждающих перечисление истцом ответчику денежных средств во исполнение уступленного денежного требования в рамках договора факторинга, не позволяет считать данные денежные средства неосновательным обогащением, а значит суды первой и апелляционной инстанций приняли правомерные решения.
В материалах дела имеется достаточно доказательств, подтверждающих фактическое заключение договора факторинга, что послужило основанием для отказа в удовлетворении кассационной жалобы судом третьей инстанции1.
Рассмотрим еще один пример судебной практики2. ЗАО 1 обратилось в арбитражный суд с исковыми требованиями к ЗАО 2 о признании договора факторинга недействительным, о применении последствий недействительности сделки.
Из материалов дела следует, что между ЗАО 1 и ЗАО 2 был заключен договор об оказании факторинговых услуг. Судами установлено, что спорный договор включает все требуемые гражданским законодательством существенные условия, в том числе это касается и дополнений к нему. Также и фактические правоотношения между сторонами подтверждают наличие между ними факторинговой сделки как таковой. Установлено, что обеими сторонами обязательства по договору были исполнены в полной мере, что подтверждается платежными поручениями. Таким образом, никакой правовой неопределенности в спорных правоотношениях, по замечанию судов трех инстанций, не наблюдается, наличие факторинговой сделки как таковой очевидно.
В свою очередь, доводы заявителя о недействительности оспариваемого договора ввиду отсутствия у ЗАО 2 лицензии на осуществлении профильного вида деятельности состоятельными не являются, поскольку, согласно нормам ст. 825 ГК РФ, для осуществления факторинговой деятельности прохождение процедуры лицензирования не требуется.
Таким образом, судом кассационной инстанции, равно как и нижестоящими судами, исковые требования ЗАО 1 были оставлены без удовлетворения3.
Реализация прав и обязанностей финансового агента . Обратим внимание также еще на одну составляющую правового статуса финансового агента – гарантии реализации прав и обязанностей. В рассматриваемом контексте необходимо говорить о том, что такие гарантии фактически складываются из предусмотренных законом и договором, т. е. носят императивно-диспозитивный характер. Приведем примеры.
К числу законных следует отнести гарантию действительности требования. Ст. 828 ГК РФ определяет действительность денежного требования даже в ситуации, если между клиентом и должником существует соглашение о ее запрете или ограничении – собственно, одно из ключевых отличий факторинга от цессии (ст. 388 ГК РФ). Иными словами, если в процессе исполнения договора выяснится, что клиент был осведомлен об обстоятельствах, дающих должнику право отказа от платежа (к примеру, это касается поставки некачественного товара), то денежное требование признается недействительным, клиент будет нести ответственность перед финансовым агентом.
Также в числе законных гарантий предлагается рассмотреть уведомление должника о замене кредитора. Так, нормы ГК РФ определяют, что только при наличии такого уведомления у должника возникает обязанность по выплате денежного требования новому кредитору-агенту. Технически данное уведомление должно включать информацию непосредственно о сущности финансового обязательства, основные данные финансового агента и т. д. Соответственно, пока уведомления нет, должник вправе производить выплаты первоначальному кредитору, что не будет считаться как нарушение закона или договора.
Среди дополнительных гарантий, которые могут быть предусмотрены договором факторинга, можно выделить следующие:
-
– обязанность о предоставлении отчетности финансового агента перед клиентом;
-
– обязанность производить сверку расчетов в течение установленного периода времени (к примеру, ежеквартально), о чем после сверки взаимных расчетов подписывается акт;
-
– алгоритм взаимодействия сторон при неисполнении обязательств по договору, что касается, к примеру, права инициирования взыскания, распределения расходов сторон и т. д.
Отметим, что с практической точки зрения предусмотренные условиями договора гарантии выступают стратегически значимыми, поскольку законодатель определяет их абстрактно, не прописывает более детально.
Заключение . Факторинговые отношения в современной отечественной практике получили довольно широкое распространение, хотя общая история их возникновения и развития не столь значительна. Тем не менее актуальные вопросы в правовом регулировании и судебной практике, явный потенциал для роста применения сохраняются и сегодня.
Как видно из представленного выше анализа, правовой статус участников факторинговых правоотношений на практике выступает достаточно проблемным, это касается в том числе и правового статуса финансового агента. Исследование правоприменительной практики и научных трудов ученых-правоведов, комментариев экспертов позволяет выделить наиболее актуальные правовые проблемы в данной области:
-
– недостаточно четкое разграничение правового статуса с правовым статусом участников смежных договорных правоотношений, о чем свидетельствуют в том числе нормы п. 5 ст. 824 ГК РФ, регламентирующей, каким именно образом необходимо рассматривать права и обязанности финансового агента, корреспондирующие правам и обязанностям сторон в других сделках. Так, к примеру, в законодательстве зарубежных стран можно наблюдать более четкое закрепление правовой природы факторинговых правоотношений, а договор факторинга рассматривается, например, в качестве разновидности договора купли-продажи как самостоятельного договора (Республика Беларусь). В российском праве, как уже отмечалось ранее, договор факторинга исследуется учеными как самостоятельный договор, как смешанный договор и т. д. Об этом, в частности, пишет Г.Г. Мясоедов (2023);
-
– недостаточно качественное правовое регулирование внутренних правоотношений между клиентом и финансовым агентом, что приводит либо к наличию правовых пробелов, либо к применению законодательства по аналогии; также широкий пласт прав и обязанностей устанавливается непосредственно договором;
-
– нечеткое распределение риска неплатежа должника, несмотря на наличие общей нормы ст. 827 ГК РФ (например, безоборотный факторинг и др.);
-
– проблемный характер субъектного состава, что выражается в критике научным и практическим сообществами отмены в 2009 г. процедуры лицензирования факторинговых организаций и т. д.1
Все изложенное, таким образом, свидетельствует о необходимости совершенствования действующего правового регулирования и развития правоприменительной практики с целью большего распространения факторинга. Полагаем, что в обозримом будущем факторинговые правоотношения в отечественной экономике получат гораздо высший авторитет ввиду широкого перечня позитивных характеристик.
