
Структурные трансформации и вызовы развития АПК России: адаптация мировых моделей государственного регулирования
Журнал: Вестник аграрной науки @vestnikogau
Рубрика: Экономические науки
Статья в выпуске: 4 (121), 2026 года.
Бесплатный доступ
За последние два десятилетия российский АПК радикально изменил свою структуру: преодолев постсоветский кризис, он вступил в стадию активной концентрации капитала и создания вертикально-интегрированных агрохолдингов. Однако наряду с крупным индустриальным сектором в структуре АПК сохраняют свои позиции малые формы хозяйствования – крестьянские (фермерские) хозяйства и личные подсобные хозяйства населения. Такая дуалистическая структура порождает комплекс специфических проблем для каждой категории производителей, что требует дифференцированных подходов к государственному регулированию. В работе проведен комплексный анализ структурных изменений агропромышленного комплекса России за последние 5 лет и обоснованы перспективы адаптации мировых моделей государственного регулирования для устойчивого развития отечественного АПК. На основе статистических данных Росстата выявлено доминирование сельскохозяйственных организаций при постепенном сокращении доли крестьянских (фермерских) хозяйств и хозяйств населения. Показано, что ключевой тенденцией 2024 года стало ускоренное развитие животноводства, впервые превысившего растениеводство в крупном товарном секторе. Систематизированы основные проблемы для трех категорий товаропроизводителей: диспаритет цен, технологическое отставание, дефицит кадров и неравенство в доступе к государственной поддержке. Проанализированы три модели регулирования (свободный рынок, государственное управление, регулируемый рынок) и сделан вывод, что современная российская аграрная политика представляет собой гибридную модель регулируемого рынка с элементами селективной поддержки крупного бизнеса. Установлены ключевые вызовы: беспрецедентный разрыв между рекордными урожаями и падением рентабельности, критическая импортозависимость по семенам сахарной свеклы и картофеля, а также цифровое расслоение. Предложены направления корректировки аграрной политики: разработка механизма паритета цен, дифференциация мер поддержки малых форм хозяйствования, интеграция малого и крупного агробизнеса через контрактацию и развитие цифровых платформ мониторинга. Обоснована необходимость усиления инновационной составляющей и кадрового обеспечения как условий достижения технологического суверенитета АПК.
Короткий адрес: https://sciup.org/147255337
IDS: 147255337 | УДК: 338.43:631.15 (470) | DOI: 10.24412/2587-666X-2026-4-93-106
Structural transformations and challenges of the development of the Russian agro‑industrial complex: adaptation of global models of state regulation
The Russian agro-industrial complex has undergone drastic structural changes over the past two decades, moving from the post-Soviet crisis to a phase of active capital concentration and formation of vertically integrated agricultural holdings. However, along with the large industrial sector, small forms of management – peasant (farmer) households and personal subsidiary farms of the population - retain their positions in the structure of the agro-industrial complex. Such a dualistic structure creates a set of specific problems for each category of producers, which requires differentiated approaches to government regulation. The paper provides a comprehensive analysis of the structural changes in the Russian agro-industrial complex over the past 5 years and substantiates the prospects for adapting global models of government regulation for the sustainable development of the domestic agro-industrial complex. Based on Rosstat statistics, the dominance of agricultural organizations has been revealed with a gradual reduction in the share of peasant (farmer) households and farms of the population. It is shown that the key trend in 2024 was the accelerated development of animal husbandry, which for the first time exceeded crop production in the large commodity sector. The main problems for three categories of commodity producers are systematized: price disparity, technological lag, shortage of personnel and inequality in access to government support. Three regulatory models (free market, public administration, and regulated market) are analyzed and it is concluded that modern Russian agricultural policy is a hybrid model of a regulated market with elements of selective support for large businesses. Key challenges have been identified: an unprecedented gap between record harvests and falling profitability, critical import dependence on sugar beet and potato seeds, as well as digital divide. The directions of agricultural policy adjustment are proposed: the development of a price parity mechanism, the differentiation of support measures for small businesses, the integration of small and large agribusiness through contracting and the development of digital monitoring platforms. The necessity of strengthening the innovation component and staffing as conditions for achieving technological sovereignty of the agro-industrial complex is substantiated.
Текст научной статьи Структурные трансформации и вызовы развития АПК России: адаптация мировых моделей государственного регулирования
Введение . В условиях ужесточения санкционного давления, роста себестоимости продукции и диспаритета цен между сельхозпродукцией и промышленными ресурсами поиск эффективной модели развития АПК приобретает критическое значение для обеспечения продовольственного суверенитета России. Мировой опыт предлагает различные модели – от свободного рынка до государственного управления, однако их прямая адаптация невозможна без учета отечественной специфики: климатических рисков, высокой доли ЛПХ, технологической зависимости и региональной поляризации.
Настоящее исследование посвящено анализу современного состояния российского АПК, выявлению системных проблем и обоснованию перспективных направлений адаптации мировых моделей регулирования для сбалансированного развития всех категорий сельхозтоваропроизводителей.
Цель исследования заключается в обосновании перспективных направления адаптации мировых моделей государственного регулирования для обеспечения устойчивого развития всех категорий сельскохозяйственных товаропроизводителей, повышения их технологического суверенитета и конкурентоспособности.
Условия, материалы и методы исследования . Настоящее исследование базируется на ретроспективном анализе развития агропромышленного комплекса России. Эмпирическую основу работы сформировали официальные данные Росстата, сводки Минсельхоза РФ, экспертные обзоры отраслевых структур, материалы правительственных сессий и парламентских слушаний, а так же научные труды в области государственного регулирования и обеспечения технологической независимости. В ходе работы применялись такие методы, как статистический и сравнительный анализ, классификация и систематизация данных, графическое отображение информации и экспертно-аналитические оценки.
Результаты и обсуждение Структура агропромышленного комплекса России на протяжении последних двадцати демонстрирует глубокие качественные сдвиги. От постсоветского кризиса и развала крупных коллективных хозяйств отрасль перешла к фазе активной концентрации капитала и земель, что привело к формированию мощных вертикальноинтегрированных структур - агрохолдингов. Однако наряду с гигантами индустриального сектора в структуре АПК сохраняют свои позиции малые формы хозяйствования: фермеры и миллионы семей, ведущих личное подсобное хозяйство. [1]
Для целей статистического учета и анализа структуру АПК принято делить на три основные категории. (рис. 1).
СТРУКТУРА АПК ПО КАТЕГОРИЯМ ХОЗЯЙСТВ
СЕЛЬСКОХОЗЯЙСТВЕННЫЕ
ОРГАНИЗАЦИИ
ХОЗЯЙСТВА НАСЕЛЕНИЯ -ЛИЧНЫЕ ПОДСОБНЫЕ ХОЗЯЙСТВА (ППХ)
Крупные предприятия, акционерные общества. В эту категорию входят агрохолдинги -интегрированные структуры, контролирующие всю цепочку от поля до прилавка. Они являются основой индустриального сельского хозяйства.
КРЕСТЬЯНСКИЕ (ФЕРМЕРСКИЕ) ХОЗЯЙСТВА (КФХ) И
Небольшие
семейные
ИНДИВ
ДУАЛЬНЫЕ
хозяйства,
Сектор, представляющий малый и средний агробизнес. Включает как семейные фермы, так и более
производящие продукцию преимущественно для собственного потребления, но
Рисунок 1 - Структура агропромышленного комплекса по категориям хозяйств
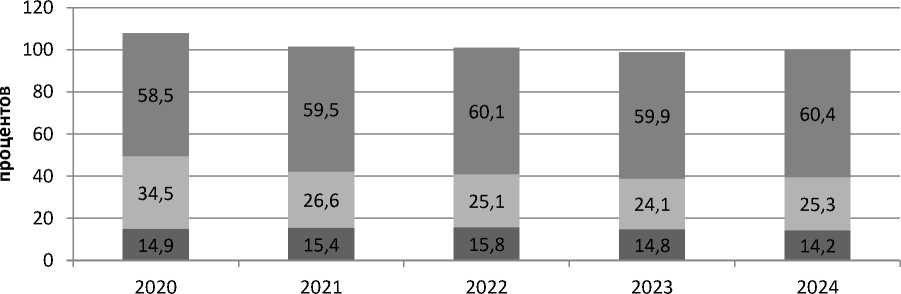
Рассмотрим производство продукции сельского хозяйства по категориям хозяйств в фактически действовавших ценах и ее структуру в процентах к итогу. (табл. 1, рис. 2).
Таблица 1 – Продукция сельского хозяйства по категориям хозяйств (в фактически действовавших ценах, миллиардов рублей)
|
Показатели |
2020 год |
2021 год |
2022 год |
2023 год |
2024 год |
|
Хозяйства всех категорий |
|||||
|
Продукция сельского хозяйства |
6468,8 |
7672,9 |
8559,3 |
8493,6 |
9361,1 |
|
в том числе: |
|||||
|
растениеводства |
3612,7 |
4427,3 |
4945,6 |
4709,4 |
4956,6 |
|
животноводства |
2856,1 |
3245,6 |
3613,7 |
3784,2 |
4404,5 |
|
Сельскохозяйственные организации |
|||||
|
Продукция сельского хозяйства |
3787,0 |
4566,8 |
5145,2 |
5085,6 |
5659,1 |
|
в том числе: |
|||||
|
растениеводства |
2021,8 |
2497,8 |
2829,4 |
2673,1 |
2776,0 |
|
животноводства |
1765,2 |
2069,0 |
2315,8 |
2412,5 |
2883,1 |
|
Хозяйства населения |
|||||
|
Продукция сельского хозяйства |
1717,6 |
1922,0 |
2063,7 |
2150,8 |
2374,2 |
|
в том числе: |
|||||
|
растениеводства |
798,2 |
934,8 |
978,9 |
1002,4 |
1099,2 |
|
животноводства |
919,4 |
987,2 |
1084,8 |
1148,4 |
1275,0 |
|
К |
рестьянские |
(фермерские) хозяйства |
|||
|
Продукция сельского хозяйства |
964,2 |
1184,1 |
1350,4 |
1257,2 |
1327,8 |
|
в том числе: |
|||||
|
растениеводства |
792,7 |
994,7 |
1337,3 |
1033,9 |
1081,4 |
|
животноводства |
171,5 |
189,4 |
213,1 |
223,3 |
246,4 |
Источник: Росстат, 2025 год
■ Сельскохозяйственные организации
■ Хозяйства населения
■ Крестьянские (фермерские) хозяйства и индивидуальные предприниматели
Источник: Росстат, 2025 год
Рисунок 2 – Структура продукции сельского хозяйства по категориям хозяйств (в фактически действовавших ценах, в процентах к итогу)
Сельское хозяйство за пятилетний период демонстрирует уверенный рост в стоимостном выражении. Ведущую роль играют сельскохозяйственные организации, при этом фермерский сектор динамично развивается, а хозяйства населения сохраняют свою значимость, особенно в производстве животноводческой продукции. Ключевой тенденцией 2024 года стало ускоренное развитие животноводства, позволившее ему сократить отставание от растениеводства в общем объеме производства.
Текущая структура АПК является слепком с жесткой экономической логики: крупные индустриальные производства доминируют там, где возможна прямая экономия от масштаба и доступна господдержка; мелкие товаропроизводители сохраняются либо в нишах с возрастающими издержками (молочное животноводство), либо в режиме полунатурального выживания.
Далее необходимо систематизировать ключевые проблемы для трех основных категорий сельхозтоваропроизводителей в России. (табл. 2)
Таблица 2 - Сравнительная таблица проблем агропроизводителей России
|
Проблема |
Агрохолдинги (крупный бизнес) |
К(Ф)Х (средний и малый бизнес) |
ЛПХ (население) |
|
Диспари-тет цен |
Проблема сдерживания цен. Государственное регулирование цен на социально значимые продукты для сдерживания инфляции. При этом цены на ГСМ, удобрение, запчасти растут свободно |
Критическая зависимость. Отсутствие возможности влиять на цену сбыта (перекупщики ставят свои условия). Розничные цены в магазинах растут, а закупочные цены для фермера остаются низкими или растут медленнее, чем на ресурсы |
Раздавлены перекупщиками. Почти полное отсутствие доступа к организованным каналам сбыта. Продают избытки перекупщикам по минимальным ценам, хотя конечная цена продукта высока |
|
Техноло гическое отставание |
Локальное отставание. Используют современное импортное оборудование (до санкций) и передовые технологии. Проблема в сложности с обслуживанием импортной техники и зависимость от импортного семейного материала |
Высокий износ техники. Ограниченность финансовых возможностей при покупке дорогостоящей высокопроизводительной техники. Использование старого парка ведет к потерям урожая и высокой аварийности. Сложности во внедрении точного земледелия |
Примитивный ручной труд. Сохранение приоритета ручного труда на фоне применения изношенного инструментария. Невозможность внедрения эффективных технологий из-за микро масштабов |
|
Дефицит кадров |
«Гонка зарплат» и автоматизация. Острый недостаток специалистов с высокой квалификацией, а так же персонала для сезонных работ. Решение -повышение зарплат, строительство жилья, автоматизация процессов |
«Семейный подряд» на пределе. Дефицит механизаторов и дояров. Работа на износ самих членов К(Ф)Х. низкая престижность труда в селе среди молодежи. Нет возможности платить конкурентоспособную зарплату, как у холдингов |
Старение населения. Основная рабочая сила -пенсионеры. Молодежь не хочет заниматься тяжелым ручным трудом в ЛПХ из-за низкой маржинальности. Кадровый голод в самой острой форме «вымирания» деревни |
|
Неравенство в доступе к господдержке |
Преференции под проекты. Доступ к самым крупным субсидиям, льготным кредитам под огромные проценты и госпрограммы. Имеют штат юристов для обеспечения поддержки, часто получают поддержку «под ключ» в рамках государственных задач |
Бюрократический барьер. Субсидии есть, но получить их сложно из-за бюрократии, залогов и требований к отчетности. Часто не хватает залоговой базы для льготного кредита. Основная поддержка на бумаге, а не в поле |
Практически нулевой доступ. Меры поддержки для ЛПХ формально существуют, но они единичны. Основная масса хозяйств не получает ничего, существуя вне правового поля госпрограмм |
|
Риски импорто-зависимости |
Зависимость от технологий. Критическая зависимость от импортной генетики, от запчастей для западной техники и ветеринарных препаратов |
Зависимость от средств защиты и семян. Высокая стоимость импортных средств защиты растений и элитных семян. При росте курса валют уходит маржинальность. Риск контрафакта при попытке сэкономить |
Рост цен на содержание. Зависимость от рынка комбикормов и ветеринарных препаратов. Импортозависимость проявляется в конечной цене на товары для содержания животных, делая ЛПХ нерентабельными |
Проанализировав таблицу 2, можно заключить, что: во-первых агрохолдинги страдают от макроэкономических и политических рисков (санкции, регулирование цен), а также от технологической зависимости «сверху»; во-вторых, К(Ф)Х находятся в тисках диспаритета цен и бюрократии, являясь наиболее уязвимым звеном с точки зрения развития, так как у них нет ресурсов крупных игроков, но есть обязательства бизнеса; в-третьих, ЛПХ - самая незащищенная группа, существующая на грани натурального хозяйства, которая держится исключительно на энтузиазме и пенсионерах, вымирая как класс из-за отсутствия сбыта и тяжелого ручного труда.
Вопрос о степени и методах государственного вмешательства в аграрный сектор экономики остается дискуссионным на протяжении всей истории экономической мысли. Особую актуальность он приобретает в периоды системных трансформаций, когда необходимо определить оптимальный вектор развития сельского хозяйства. Для современной России, столкнувшейся с ужесточением санкционного давления и необходимостью обеспечения продовольственного суверенитета, поиск эффективной модели государственного регулирования АПК приобретает критическое значение.
В экономической науке сложились различные подходы к типологизации моделей государственного регулирования аграрного сектора. Согласно классификации, предложенной Ю.А. Бугай и А.В. Боговиз, применительно к российскому АПК можно выделить три основные модели [2]:
-
1. Модель свободного рынка характеризуется минимальным вмешательством государства в экономические процессы. Государство не является активным участником рыночных отношений, ограничиваясь функциями наблюдения. Как показывает исторический опыт России 1990-х годов, реализация данной модели привела к катастрофическим последствиям: производство зерна сократилось более чем в два раза (с 104,3 млн т в 19861990 гг. до 47,9 млн т в 1998 г.), производство мяса упало на 51,5%, молока - на 38,6% . Резко сократилась материально-техническая база сельского хозяйства, внесение минеральных удобрений снизилось на 87%, инвестиции в отрасль упали с 15,9% до 3% от общего объема вложений в экономику.
-
2. Модель государственного управления предполагает директивное планирование и распределение ресурсов, характерное для административнокомандной системы. В чистом виде данная модель демонстрирует высокую мобилизационную способность, но недостаточную гибкость и восприимчивость к инновациям.
-
3 . Модель регулируемого рынка представляет собой синтез рыночных механизмов и государственного регулирования. Государство устанавливает «правила игры», поддерживает доходы сельхозпроизводителей, стимулирует инвестиции и инновации, обеспечивает паритет цен. Именно эта модель рассматривается большинством исследователей как наиболее адекватная для современного этапа развития АПК.
Кроме того, современные исследования акцентируют внимание на необходимости интеграции в аграрную политику механизмов инновационного развития. Как подчеркивают Т.М. Полушкина и коллектив авторов, движущей силой повышения конкурентных позиций аграрного сектора, обеспечения продовольственной безопасности и устойчивого развития российской сельской местности служит инновационное развитие. [3]
Статистические данные 2024-2025 годов демонстрируют неоднозначную динамику аграрного производства. С одной стороны, 2025 год ознаменовался рекордными показателями по ряду направлений. Согласно данным, озвученным премьер-министром М. Мишустиным, в 2025 году собрано более
135 млн тонн зерна, установлены рекорды по зернобобовым, сое, рапсу и фруктам, выросло производство молочной продукции и сыров. Экспорт продовольствия достиг 48,5 млн тонн, что свидетельствует о росте конкурентоспособности российского АПК на мировых рынках. [4]
С другой стороны, 2024 год характеризовался спадом производства: индекс производства продукции сельского хозяйства составил 96,8%, при этом растениеводство сократилось на 6,5%. Особенно существенным оказалось падение урожая картофеля – на 11,9% (до 17,83 млн тонн). При этом реализация продукции сельхозпроизводителями в 2024 году показывала позитивную динамику: зерна реализовано 111,6 млн тонн (102,6% к 2023 г.), молока – 26,5 млн тонн (102,8%). [5]
Такая разнонаправленная динамика требует анализа структурных факторов, включая погодные аномалии (возвратные заморозки в мае 2024 года, летняя засуха, обильные дожди в период уборки), а также институциональные условия функционирования отрасли.
Проведенный анализ позволяет сделать вывод о том, что современная аграрная политика России представляет собой гибридную модель, в которой доминируют элементы регулируемого рынка, дополненные отдельными механизмами индикативного планирования и селективной поддержки.
Вместе с тем, анализ выявляет определенные расхождения с теоретической моделью:
Во-первых , механизм поддержки доходов не полностью компенсирует диспаритет цен. Теоретическая модель предполагает наличие механизма, основанного на нормативном уровне рентабельности, обеспечивающем расширенное воспроизводство. На практике фиксируется растущий разрыв между ценами на продукцию и затратами на ресурсы, что снижает доходность аграрного производства.
Во-вторых , недостаточно развиты механизмы поддержки малых форм хозяйствования. Сокращение доли фермерских хозяйств при одновременном росте доли сельхозорганизаций свидетельствует о смещении приоритетов в пользу крупного агробизнеса. Это противоречит теоретическому положению о необходимости развития сельского предпринимательства как условия устойчивости АПК.
В-третьих , наблюдается противоречие между декларируемым инновационным вектором и фактическим уровнем инвестиционной активности. Высокая ключевая ставка и удорожание кредитных ресурсов ограничивают возможности технологической модернизации, особенно для средних и малых предприятий.
Систематизация выявленных проблем позволяет выделить ключевые вызовы (табл. 3).
Исходя из проведенного анализа, можно предложить следующие направления корректировки аграрной политики в целях ее приближения к оптимальной теоретической модели:
-
1. Разработка механизма поддержания паритета цен, включающего мониторинг соотношения цен на сельхозпродукцию и промышленные ресурсы, а также оперативные меры корректировки диспропорций. Как отмечает А. Гордеев, необходимо учесть успешный зарубежный опыт и подключить к этой работе Минэкономразвития и Росстат [6].
-
2. Дифференциация мер поддержки по категориям хозяйств с усилением внимания к фермерскому сектору. Учитывая сокращение доли фермерских хозяйств, целесообразно разработать специальную программу поддержки малых форм хозяйствования, включающую льготное кредитование, упрощение доступа к переработке и сбыту, развитие сельскохозяйственной кооперации.
-
3. Интеграция малого агробизнеса с крупными холдингами через механизмы контрактации, кооперации и субконтрактации. Минсельхоз уже
анонсировал планы по такой интеграции на 2026 год, что соответствует лучшим практикам регулируемого рынка.
-
4. Развитие цифровых платформ для мониторинга и анализа ситуации в АПК в реальном времени, что позволит своевременно выявлять проблемные зоны и разрабатывать рекомендации по более эффективному использованию ресурсов.
Таблица 3 - Система ключевых вызовов агропромышленного комплекса
|
Ключевой вызов |
Описание проблемы |
Примеры проявления |
Статистические данные и индикаторы |
|
Диспаритет цен и рост себестоимости |
Опережающий рост цен на промышленную продукцию и удорожание кредитов по сравнению с ростом цен на сельскохозяйственную продукцию снижает рентабельность и инвестиционные возможности |
Ситуация, когда выручка от продажи зерна не покрывает затраты на дизельное топливо для уборочной кампании или стоимость минеральных удобрений. Высокая ключевая ставка ЦБ делает кредиты на посевную и обновление фондов непомерно дорогими |
Признается на высшем уровне как основная проблема аграриев. Темпы роста издержек сельхозпроизводителей опережают темпы роста цен на реализуемую ими продукцию. |
|
Сокращение доли фермерских хозяйств (МФХ) |
Сокращение участия малых форм аграрного бизнеса в итоговом объеме выпускаемой продукции. Действующие меры поддержки недостаточно эффективны для сохранения и развития этого уклада в условиях давления сетевого ритейла и укрупнения агрохолдингов |
Фермер, выращивающий овощи «борщевого набора», не может конкурировать по цене с тепличным комплексом или импортом, и закрывает дело. В результате - исчезновение рабочих мест на селе и запустение земель |
Снижение доли в производстве с 14,% до 14,2% за год. Уменьшение объемов производимой продукции в малых формах хозяйствования на уровне 5,1%. |
|
Кадровое обеспечение |
Острый дефицит квалифицированных кадров и слабая закрепляемость молодых специалистов на селе из-за отсутствия жилья, низкой инфраструктуры и уровня зарплат |
Наличие современного высокотехнологичного комбайна, но отсутствие механизатора, способного на нем работать. Выпускник аграрного вуза уезжает работать в город из-за отсутствия перспектив и жилья в сельской местности |
План по достижению укомплектованности кадрами в 95% требует системных усилий. Сохраняется высокая потребность в специалистах, несмотря на программы «Агроклассов» |
|
Недостаточный уровень финансирования |
При видимом росте выделяемых средств, их доля в структуре федерального бюджета мала. Объем поддержки несоизмерим с масштабом накопившихся системных проблем и потребностей отрасли |
Объем господдержки на растениеводство может быть меньше, чем выпадающие доходы отрасли из-за роста цен на ГСМ. Невозможность одновременного решения всех проблем - приходится выбирать приоритеты, оставляя другие задачи недофинансированными |
Составляет лишь 1,3% от расходов федерального бюджета |
|
Земельные ресурсы |
Проблема вовлечения в оборот неиспользуемых земель сельскохозяйственного назначения. Основная причина - высокая стоимость кадастровых работ, межевания, мелиорации для потенциальных пользователей |
Миллионы гектаров земли, заросшей лесом и кустарником, числятся как сельскохозяйственные угодья, но фактически не используются. Фермеру проще купить уже готовую пашню, чем поднимать залежные земли |
К 2025 году завершается инвентаризация, что создает основу для введения в оборот миллионов гектаров пашни. Данные инвентаризации должны стать базой для новых программ финансирования мелиорации |
Совершенствование механизмов поддержки инновационного развития, включая стимулирование внедрения цифровых решений, развитие лизинга как инструмента государственного регулирования технической оснащенности.
Современная государственная аграрная политика России в целом соответствует модели регулируемого рынка, однако содержит элементы, требующие корректировки. Достигнутые производственные успехи (рекордный урожай 2025 года, рост экспорта) сочетаются с нарастающими структурными проблемами: диспаритет цен, сокращение доли фермерских хозяйств, недостаточный уровень инвестиционной активности. Агропромышленный комплекс России демонстрирует впечатляющие производственные показатели: по итогам 2025 года сбор зерна на уровне 135 млн тонн, включая около 90 млн тонн пшеницы, существенный прирост отмечается по ржи (+24%), ячменю (+21%) и картофелю (+16%). Однако за этими успехами скрываются глубинные структурные проблемы, ставящие под вопрос долгосрочную устойчивость отрасли. [7]
Ключевой проблемой 2025 года стал беспрецедентный разрыв между производственными успехами и финансовым положением аграриев. При рекордном урожае закупочные цены на основные виды продукции опустились ниже себестоимости производства. По данным Минсельхоза и отраслевых союзов, закупочные цены на картофель составляют всего 15 руб./кг при розничной цене, в несколько раз превышающей этот уровень. В зерновом сегменте ситуация не менее драматична: стоимость зерна практически не менялась с 2015 года, тогда как цены на комбайны, горючее и удобрения выросли в разы.
Таблица 4 – Динамика цен на основные виды сельскохозяйственной продукции в 2025 году
|
Культура |
Сентябрь 2025г. (тыс.руб/т) |
Ноябрь 2025г. (тыс.руб/т) |
Изменение, % |
|
Подсолнечник |
39,1 |
34,6 |
-11,5 |
|
Соя |
33,3 |
31,5 |
-5,4 |
|
Рапс |
34,6 |
34,0 |
-1,7 |
Источник: составлено авторами по данным RUSEED [8]
Следствием ценового диспаритета стало снижение рентабельности агросектора с 20,3% в 2022 году до 18,2% в 2025 году, при том, что для привлечения инвестиций рентабельность должна составлять не менее 30% . Падение доходности зернового трейдинга и производства пшеницы до 14-16% создает риски инвестиционной паузы и дальнейшей деградации материальнотехнической базы. [9]
Исследование КОРУС Консалтинг и Финансового университета при Правительстве РФ, проведенное в 2025 году, выявило существенную неоднородность технологического развития предприятий АПК. Лишь 16% предприятий полностью оцифровали большинство процессов, тогда как 48% находятся на стадии точечной автоматизации, охватывающей отдельные направления – логистику, сбыт, внутренний учет. [10]
Особенно отстает растениеводство: здесь 64% компаний ограничиваются базовыми решениями, тогда как в животноводстве 54% предприятий внедряют инструменты прогнозирования и анализа данных. По оценкам экспертов, только около 50% предприятий АПК так или иначе используют или внедряют базовые ИТ-решения (табл. 5).
Таблица 5 – Цифровое расслоение российского бизнеса (по состоянию на 2024 год)
|
Категория бизнеса |
Размер компании (чел.) |
Уровень цифровизации / Инвестиции |
Доля компаний |
|
Крупный бизнес |
более 1000 |
Высокий уровень цифровизации |
27% |
|
Средний бизнес |
500-1000 |
Высокий уровень (оцифровано большинство процессов) |
25% |
|
Базовый уровень (внедрены базовые ИТ- системы) |
58% |
||
|
Малый бизнес |
менее 500 |
Низкий уровень (отдельные цифровые элементы, нет сквозной автоматизации) |
60% |
|
Критически низкие инвестиции и ИТ (менее 1% от оборота) |
43% |
Наиболее тревожным является технологическое расслоение между предприятиями разного масштаба. Средний бизнес (500–1000 сотрудников) демонстрирует наиболее высокий уровень цифровой зрелости: 25% оцифровали большинство процессов, 58% внедрили базовые ИТ-системы. Крупнейшие компании (свыше 1000 сотрудников) отстают: только 27% демонстрируют высокий уровень цифровизации.
Малый бизнес (менее 250 сотрудников) оказался в аутсайдерах: у 60% – лишь отдельные цифровые элементы без сквозной автоматизации, а 43% малых компаний тратят на ИТ менее 1% оборота, тогда как наиболее зрелые предприятия инвестируют свыше 10%.
Основные барьеры цифровизации представлены на рисунке 3.
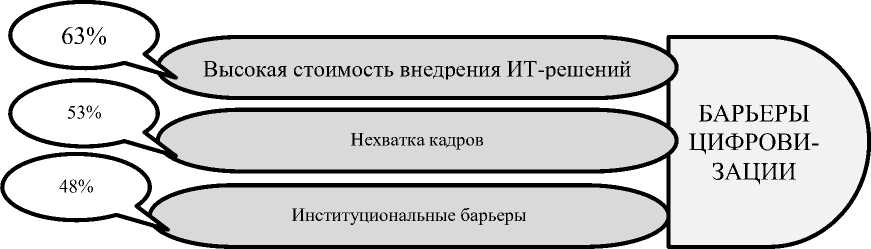
Рисунок 3 – Барьеры технологического развития компаний
Дополнительным фактором является бюрократизация в крупных агрохолдингах, где согласование и защита инвестиций в ИТ могут занимать до года и более, а также сопротивление сотрудников, привыкших работать с традиционными методами.
Кадровая проблема АПК приобрела критический характер. По данным Минсельхоза России, ежегодная потребность агропромышленного комплекса в новых работниках составляет 160 тысяч человек. Эта потребность складывается из двух компонентов: естественное выбытие (около 150 тысяч человек ежегодно) и дополнительные 10 тысяч специалистов, необходимых для развития отрасли в соответствии с задачами по увеличению производства на 25% к 2030 году. Общая численность занятых в АПК составляет 6,4 млн человек, и, по заявлению министра сельского хозяйства Оксаны Лут, эту численность необходимо сохранить для обеспечения роста производительности труда и производства продукции. [12]
Кадровый дефицит имеет не только количественный, но и качественный характер. Цифровизация и технологическое перевооружение требуют специалистов нового профиля, способных работать с современными системами управления, анализа данных, беспилотными технологиями. Ключевым фактором закрепления кадров остается развитие сельских территорий. Эксперты указывают на необходимость обеспечения комфортного проживания, качественной связи (включая интернет для сбыта продукции), возможностей для развития и создания семей.
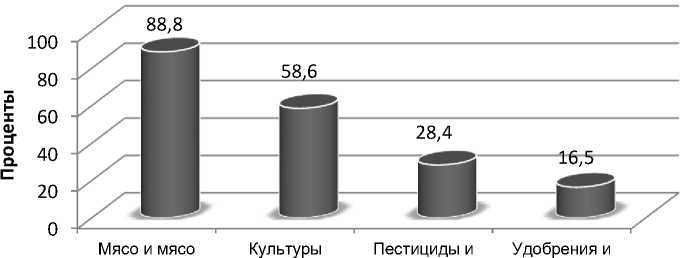
Исследование ученых ВНИИЭСХ и ИЭ УрО РАН, представляет количественную оценку технологического суверенитета ключевых подотраслей АПК. [13] (рис. 4)
птицы зерновые и зернобобовые соединения азотные агрохимические продукты
Источник: составлено авторами по данным Тен А.Д., Коровин Г.Б. [13] Рисунок 4 – Индексы технологического суверенитета видов деятельности АПК
Исследования подтверждают наличие устойчивого неравенства в доступе к ресурсам развития между различными категориями хозяйств. Малые предприятия (менее 250 сотрудников) не только реже внедряют цифровые технологии, но и инвестируют в них существенно меньшую долю оборота (менее 1% против более 10% у технологически зрелых предприятий).
Существенно различаются и технологические приоритеты. В растениеводстве 44% компаний в качестве приоритета указывают управление полями. В переработке более 60% предприятий выделяют автоматизацию переработки, анализ данных и прогнозирование. При выборе ИТ-решений малые компании ориентируются на простоту и скорость внедрения, средние – на стоимость, крупные – на гибкость и масштабируемость.
Проблема усугубляется институциональными барьерами. Инвестиции в ИТ часто воспринимаются как неоправданные расходы на фоне ощутимой пользы от вложений в производственное оборудование или расширение посевных площадей. Устаревшие программные продукты, выполняющие минимальные функции, создают «институциональную ловушку»: переход на новые системы требует усилий и ресурсов, а выгоды от такого перехода неочевидны для лиц, принимающих решения.
Проведённый анализ выявил, что российский АПК, демонстрируя положительную производственную динамику, сталкивается с нарастающими структурными диспропорциями: доминирование крупных агрохолдингов сопровождается сокращением доли фермерских хозяйств, беспрецедентным диспаритетом цен, критическим кадровым дефицитом и цифровым расслоением. Современная аграрная политика России представляет собой гибридную модель регулируемого рынка с элементами селективной поддержки крупного бизнеса, что не в полной мере компенсирует системные проблемы малых форм хозяйствования. Дальнейшая адаптация мировых моделей должна быть направлена не на прямое копирование, а на разработку механизмов паритета цен, дифференциацию мер поддержки по категориям производителей, интеграцию малого и крупного агробизнеса через контрактацию и кооперацию, а также на опережающее развитие инновационной и кадровой составляющей как ключевых условий достижения технологического суверенитета АПК. Без этих корректировок сохранение производственных рекордов будет сопровождаться дальнейшим падением финансовой устойчивости отрасли и углублением структурных разрывов.
