
Трансформация цепочек создания стоимости в черной металлургии Вологодской области: межотраслевой подход
Журнал: Экономические и социальные перемены: факты, тенденции, прогноз @volnc-esc
Рубрика: Отраслевая экономика
Статья в выпуске: 5 т.19, 2026 года.
Бесплатный доступ
В статье анализируются структурные трансформации металлургического комплекса Вологодской области в контексте задач Стратегии развития металлургической промышленности России на период до 2030 года. Теоретико-методологической основой исследования выступает синтез теории цепочек создания стоимости, методологии межотраслевого баланса и концепции «ловушки промежуточного переработчика» как особого типа региональной специализации. На основе расчетных региональных таблиц «затраты – выпуск» за 2011–2021 гг., построенных методом CHARM, проанализировано место региона в металлургической цепочке создания стоимости Северо-Запада, исследованы динамика производственного потребления отраслей металлургического комплекса, сдвиги в структуре использования металлопродукции (распределение между промежуточным потреблением, конечным использованием, накоплением, экспортом и межрегиональным вывозом), а также мультипликативные эффекты (прямые, косвенные и индуцированные). Дополнительно проведена проверка устойчивости выявленных тенденций на данных 2022–2025 гг. Результаты исследования показывают, что Вологодская область устойчиво закрепилась в роли «промежуточного переработчика»: подавляющая часть выпускаемой металлопродукции направляется за пределы региона для последующих стадий обработки, а доля готовых металлических изделий в общем выпуске отраслей цепочки создания стоимости остается крайне незначительной. При этом фиксируются позитивные сдвиги в эффективности производства: увеличилась доля валовой добавленной стоимости в выпуске, снизилась общая материалоемкость. Одновременно усилились негативные тенденции. Внутри региона в структуре потребления металлопродукции резко уменьшился удельный вес строительства и машиностроения – ключевых потребителей конечной продукции с высокой добавленной стоимостью. В результате полный мультипликатор выпуска снизился, причем преимущественно за счет ослабления косвенных эффектов, отражающих связи с местными поставщиками промежуточной продукции. Сложившаяся конфигурация полностью соответствует модели «ловушки промежуточного переработчика» и противоречит целевым ориентирам Стратегии-2030, которые предполагают увеличение внутреннего потребления металлопродукции, повышение уровня переработки и стимулирование кооперации с металлопотребляющими отраслями. В заключительной части статьи обоснованы ключевые направления региональной экономической политики, направленные на углубление переработки, развитие кооперации с машиностроительным комплексом, стимулирование внутреннего спроса и создание благоприятных институциональных условий для формирования промышленных кластеров. Предложенные меры могут способствовать переходу Вологодской области к модели интегратора сложных внутрироссийских цепочек создания стоимости.
Короткий адрес: https://sciup.org/147255505
IDS: 147255505 | УДК: 332.1 | DOI: 10.15838/esc.2026.5.107.7
Transformation of value chains in ferrous metallurgy of the Vologda Region: An input-output approach
The article analyzes structural transformations of the metallurgical complex in the Vologda Region in the context of implementing the Strategy for the Development of the Metallurgical Industry of Russia for the period up to 2030. The theoretical and methodological framework of the study is a synthesis of the theory of value chains (VC), input-output methodology, and the concept of the “intermediate processor trap” as a distinct type of regional specialization. Based on estimated regional input-output tables for 2011–2021, constructed using the CHARM method, the study analyzes the region’s position within the metallurgical VC of Northwestern Russia, examines the dynamics of intermediate consumption in metallurgical industries, shifts in the structure of metal product use (allocation between intermediate consumption, final use, gross capital formation, exports, and interregional outflows), as well as multiplier effects (direct, indirect, and induced). Additionally, the stability of the identified trends is tested against 2022–2025 data. The results show that the Vologda Region is firmly entrenched in the role of an “intermediate processor”: the vast majority of its metal products are shipped outside the region for further processing, while the share of finished metal products in the total output of VC industries remains extremely low. At the same time, positive shifts in production efficiency are observed: the share of gross value added in output has increased, and overall material intensity has declined. Simultaneously, negative trends have intensified. Within the region, the share of construction and machinery manufacturing – key consumers of high-value-added final products – in the structure of metal product consumption has sharply decreased. As a result, the total output multiplier has declined, primarily due to the weakening of indirect effects reflecting linkages with local suppliers of intermediate products. The current configuration fully corresponds to the “intermediate processor trap” model and contradicts the target priorities of the Strategy‑2030, which call for increasing domestic consumption of metal products, raising the level of processing, and stimulating cooperation with metal-consuming industries. The final part of the article substantiates key directions of regional economic policy aimed at deepening processing, developing cooperation with the machinery manufacturing complex, stimulating domestic demand, and creating favorable institutional conditions for the formation of industrial clusters. The proposed measures can facilitate the transition of the Vologda Region toward the model of an integrator of complex domestic value chains.
Текст научной статьи Трансформация цепочек создания стоимости в черной металлургии Вологодской области: межотраслевой подход
Исследование выполнено за счет гранта Российского научного фонда № 24-18-01067,
Металлургия является одной из системообразующих отраслей российской экономики, обеспечивая до 5% ВВП страны, около 17% добавленной стоимости обрабатывающей промышленности и 10% совокупного экспорта1. Вклад отрасли в социально-экономическое развитие особенно значим для регионов, где металлургические предприятия выступают градообразующими ядрами. К числу таких регионов относится Вологодская область, в которой черная металлургия формирует более трети валового выпуска продукции и во многом определяет параметры занятости, бюджетных доходов и инвестиционной динамики (Лукин, 2021).
В конце 2022 года Правительством Российской Федерации утверждена Стратегия развития металлургической промышленности до 2030 года (далее – Стратегия-2030), которая в условиях беспрецедентного санкционного давления и разрыва традиционных логистических и сбытовых цепочек определила новые цели развития отрасли: увеличение потребления отечественной металлопродукции на внутреннем рынке, повышение уровня переработки металла и развитие производства продукции высоких переделов, бесперебойное обеспечение металлургических предприятий критически важным сырьем и оборудованием.
Ключевым ориентиром Стратегии-2030 выступает наращивание внутреннего спроса – целевой объем потребления готового проката черных металлов к 2030 году определен в 58 млн тонн, что на 42% выше уровня 2021 года. Достижение этого показателя невозможно без структурной перестройки межотраслевых связей и углубления кооперации между металлургическими и металлопотребляющими секторами экономики: строительством, машиностроением, топливно-энергетическим комплексом.
Вологодская область, где расположен один из крупнейших в стране металлургических комбинатов, занимает позицию «промежуточного переработчика» в металлургической цепочке создания стоимости (ЦСС) Северо-Запада России: значительная часть выпускаемой металлопродукции направляется за пределы региона (в том числе в значительной степени за рубеж) для последующих стадий обработки, тогда как доля готовых металлических изделий в общем выпуске отрасли остается крайне низкой. Такая конфигурация цепочки создает предпосылки для консервации модели, противоречащей задачам Стратегии-2030 по повышению уровня переработки металла внутри России.
В связи с этим цель исследования – оценка структурных трансформаций металлургии Вологодской области за период 2011–2021 гг.2, выявление степени ее интеграции в систему межотраслевых связей российской экономики и определение перспективных направлений развития в контексте реализации Стратегии-2030. Для достижения цели решаются следующие задачи:
– охарактеризовать место Вологодской области в архитектуре металлургической ЦСС Северо-Запада России;
– оценить изменение отраслевой структуры производственного потребления металлургии региона;
– исследовать сдвиги в структуре использования металлопродукции (промежуточное потребление, конечное потребление домохозяйствами и органами власти, накопление, межрегиональный вывоз, экспорт);
– проанализировать динамику производственных мультипликаторов (с выделением прямых, косвенных и индуцированных эффектов);
– оценить влияние изменений условий хозяйствования после 2022 года на структуру использования металлопродукции и мультипликативные эффекты отраслей металлургической ЦСС региона;
– сформулировать выводы для экономической политики, направленные на реализацию положений Стратегии-2030 на региональном уровне.
Теоретико-методологические основы исследования
В основе настоящей работы лежат три взаимосвязанные концептуальные линии: теория ЦСС, методология межотраслевого баланса и концепция «ловушки промежуточного переработчика» как особого типа региональной специализации. Кроме того, исследование опирается на положения Стратегии-2030, которая определяет целевые ориентиры отраслевой трансформации в условиях современных вызовов.
Концепция ЦСС получила широкое распространение в экономической литературе начиная с работ М. Портера (Porter, 1985), который рассматривал цепочку создания стоимости как совокупность видов деятельности, добавляющих ценность продукту – от разработки и производства до маркетинга и послепродажного обслуживания. В дальнейшем теория была развита применительно к международному разделению труда (Gereffi et al., 2005), что позволило анализировать, как географически распределенные стадии производства формируют глобальную архитектуру создания и присвоения стоимости. В последние годы акцент сместился в сторону анализа устойчивости цепей поставок к внешним шокам, включая геополитические кризисы и санкционные ограничения (Петров, Печенская-Полищук, 2025).
Для количественной оценки степени и характера интеграции региональной металлургии в ЦСС применяется методология «затраты – выпуск» – признанный стандарт для анализа межотраслевых взаимосвязей и мультипликативных эффектов в экономике (Miller, Blair, 2009). Данный подход позволяет:
– декомпозировать валовой выпуск отрасли на структуру промежуточных затрат (показывая зависимость от поставщиков) и структуру использования продукции (выявляя основных потребителей);
– оценивать распределение созданной отраслью добавленной стоимости, что важно для понимания, какая часть доходов аккумулируется в самой отрасли (например, в виде прибыли), а какая распределяется в смежные сектора (через оплату труда);
– рассчитывать производственные мультипликаторы, которые количественно измеряют, как увеличение выпуска в одной отрасли стимулирует производство во всей экономической системе через сеть межотраслевых поставок (Ксенофонтов и др., 2018; Пономарев, Евдокимов, 2020); выделять типы мультипликативных эффектов: прямой (непосредственный прирост выпуска в исходной отрасли), косвенный (прирост в отраслях-поставщиках промежуточной продукции) и индуцированный (прирост, обусловленный дополнительными доходами экономических агентов и последующими расходами на конечное потребление и накопление). Такая детализация позволяет оценить реальный вклад отрасли в региональную экономику и понять, за счет каких каналов он реализуется или не реализуется.
Развитие этой методологии применительно к региональному и межрегиональному уровням (Гранберг и др., 2008; Широв, 2018; Oosterhaven, Polenske, 2009; Oosterhaven, Hewings, 2014; Zhang et al., 2015; Faturay et al., 2017; Mi et al., 2018; Cadarso, Monsalve, Arce, 2018) создает основу для построения адаптированных моделей даже в условиях отсутствия официальных региональных таблиц «затраты – выпуск». В России накоплен значительный опыт подобных исследований для различных субъектов (Серебряков и др., 2002; Егоров, Егорова, 2009; Величко, Власюк, 2012; Дондоков и др., 2014; Коган, 2015; Пискунов, 2021; Белоусова, Исаев, 2023; Никитин и др., 2024), что подтверждает релевантность выбранного инструментария.
Сопоставление позиции региона в ЦСС с его социально-экономическими результатами (Лукин, 2019) позволяет ввести понятие «ловушка промежуточного переработчика» – ситуация, при которой регион, обладая высокими душевыми валовыми доходами благодаря капиталоемкому производству, демонстрирует существенно более скромные показатели доходов населения, инвестиционной активности. Эта «ловушка» формируется под действием трех основных механизмов:
– низкая мультипликативность системообразующих отраслей для региональной экономики; наукоемкие и высокодоходные звенья ЦСС (НИОКР, инжиниринг, маркетинг, финансовые услуги) локализованы за пределами региона;
– концентрация добавленной стоимости в форме прибыли организаций, а не в форме оплаты труда наемных работников; соответственно, значительная часть доходов не трансформируется в потребительский спрос внутри региона, а выводится в виде дивидендов и инвестиционных вложений в объекты за пределами региона базирования;
– экспортная зависимость – доходы региона критически зависят от глобальных цен на экспортируемую продукцию, что делает его уязвимым к внешним шокам и торговым ограничениям.
Преодоление такой «ловушки» требует целенаправленной структурной политики, связанной с развитием производственных сетей внутри региона и укреплением кооперации с регионами – «конечными потребителями». Эта задача находится в числе приоритетов государственной экономической политики.
Важнейшим документом, задающим ориентиры трансформации отрасли, является Стратегия-2030. Достижение ее целей невозможно без структурной перестройки межотраслевых связей на региональном уровне. В частности, Стратегия-2030 прямо указывает на необходимость стимулирования кооперации предприятий оборонно-промышленного комплекса, машиностроения и металлургии, а также на расширение применения стали в строительстве (включая обязательное использование стального каркаса при возведении объектов жилья и социальной инфраструктуры). Эти положения создают нормативную основу для репозиционирования регионов-металлургов в более высокие звенья национальных ЦСС.
Таким образом, синтез теории цепочек создания стоимости, аппарата межотраслевого анализа, концепции «ловушки промежуточного переработчика» и нормативных ориентиров Стратегии-2030 создает достаточную основу для количественной оценки структурных трансформаций ЦСС регионов. Вместе с тем их комплексное применение к анализу региональных металлургических ЦСС остается ограниченным: для Вологодской области, занимающей позицию «промежуточного переработчика», до настоящего времени не проводилось исследование, которое на основе расчетных таблиц «затраты – выпуск» оценивало бы динамику производственного потребления, структуру использования металлопродукции и мультипликативные эффекты в контексте целевых ориентиров Стратегии-2030. Это формирует пробел в научном знании и определяет проблему исследования: сложившаяся конфигурация металлургической ЦСС региона может вступать в противоречие с задачами Стратегии-2030 по углублению переработки и развитию внутреннего рынка, однако количественная оценка этого противоречия до сих пор не была выполнена. Таким образом, теоретико-методологическая рамка исследования не только позволяет описать структуру металлургической ЦСС Вологодской области, но и – через восполнение указанного пробела – дает возможность перейти от качественных констатаций к количественному анализу структурных сдвигов, выявить диспропорции и сопоставить их с целевыми установками государственной промышленной политики.
Методика исследования
Методика исследования базируется на аппарате межотраслевого баланса, адаптированном для анализа структурных сдвигов в экономике региона. Метод выбран в силу его способности объективно отражать воспроизводственные процессы, количественно измерять взаимосвязи между секторами и оценивать мультипликативные эффекты различных типов. Работа выполнялась в три ключевых этапа: формирование информационной базы и построение региональных таблиц «затраты – выпуск»; расчет системы аналитических показателей; анализ структурных сдвигов в отраслях металлургической ЦСС с последующей интерпретацией в контексте Стратегии-2030.
Ввиду отсутствия официальных региональных таблиц «затраты – выпуск», составляемых Росстатом, в рамках анализа использовалась расчетная модель для Вологодской области. Исходными данными послужили симметричные таблицы «затраты – выпуск» по России за 2011, 2016 и 2021 годы, опубликованные Росстатом; данные Росстата по Вологодской области: объем отгруженных товаров собственного производства, выполненных работ и услуг по видам экономической деятельности, показатели валовой добавленной стоимости, данные о конечном потреблении домашних хозяйств и сектора государственного управления, валовом накоплении основного капитала; данные Федеральной таможенной службы об экспортно-импортных потоках Вологодской области.
Построение региональных таблиц «затраты – выпуск» для каждого изучаемого года проводилось на основе метода CHARM, предложенного Т. Кроненбергом (Kronenberg, 2009). Подход CHARM позволяет учитывать встречные това-ропотоки – ситуацию, когда регион одновременно и ввозит, и вывозит продукцию одной и той же отрасли. Это особенно важно для металлургии, где регион может экспортировать готовый прокат и одновременно импортировать металлопродукцию из других субъектов страны. Алгоритм построения региональной таблицы «затраты – выпуск» на основе метода CHARM представлен в таблице 1 .
Таблица 1. Алгоритм построения региональной таблицы «затраты – выпуск» на основе метода CHARM
|
№ Этап |
Содержание этапа |
|
Определение региональных 1. объемов выпуска и использования продукции |
На основе данных региональной статистики (в т.ч. СНС) определялись валовой выпуск по каждой отрасли, а также промежуточное и конечное использование продукции каждой отрасли внутри региона. |
|
2 Оценка неоднородности . продукта |
В рамках подхода допускается, что неоднородность товара (т. е. степень его дифференциации) одинакова в регионе и в стране в целом. Это позволило на основе общероссийских коэффициентов оценить долю продукции, которая может быть замещена местным производством, и долю, которая объективно требует ввоза из других регионов. |
|
3 Расчет региональных . коэффициентов ввоза |
Для каждой отрасли i оценивался объем ввозимой продукции, необходимой для удовлетворения регионального спроса, с учетом общероссийской структуры межотраслевых связей; соотношения регионального выпуска и регионального спроса; данных таможенной статистики об импорте продукции; эмпирически оцениваемого параметра неоднородности. |
|
4 Построение I квадранта . (межотраслевые потоки) |
На основе рассчитанных коэффициентов ввоза и общероссийской матрицы коэффициентов прямых затрат формировалась региональная матрица промежуточного потребления. При этом предполагалось, что технологические коэффициенты для продукции, производимой внутри региона, соответствуют общероссийским, а импортируемая продукция «замещает» недостающие объемы. |
|
Формирование II квадранта 5. (компоненты конечного использования) |
Объемы конечного потребления домохозяйств, государства и некоммерческих организаций, а также валового накопления основного капитала брались из региональной статистики. Их товарная структура определялась на основе структуры конечного спроса в национальной таблице. Экспорт оценивался исходя из разагрегированных данных таможенной статистики, вывоз в другие регионы рассчитывался как балансирующая статья. |
|
6 Формирование III квадранта . (компоненты ВДС) |
Структура валовой добавленной стоимости (оплата труда, валовая прибыль, налоги) для каждой отрасли региона принята пропорциональной сложившейся в среднем по России. |
|
7. Балансировка таблицы |
После построения всех квадрантов проводилась финальная балансировка для обеспечения равенства сумм по строкам и столбцам. Для этой цели (в отличие от основного метода построения) на завершающем этапе мог применяться итеративный метод RAS, однако базовое распределение межотраслевых потоков определялось именно методом CHARM, что обеспечило учет встречных товаропотоков – ключевого фактора для корректной оценки межрегиональной кооперации в металлургии. |
Источник: составлено авторами на основе (Kronenberg, 2009).
На основе построенных межотраслевых балансов для каждого периода был рассчитан комплекс взаимосвязанных показателей:
– доля промежуточного потребления и ВДС в валовом выпуске отраслей металлургической ЦСС (отрасли «Металлургическое производство» и «Производство готовых металлических изделий»);
-
– удельный вес оплаты труда наемных работников и чистой прибыли организаций в ВДС отраслей металлургической ЦСС;
-
– доля продукции других отраслей в промежуточном потреблении отраслей металлургической ЦСС (анализ по столбцам I квадранта);
-
– доля продукции отраслей металлургической ЦСС, направляемой на промежуточное потребление других отраслей, конечное потребление, накопление, экспорт и межрегиональный вывоз (анализ по строкам I и II квадрантов);
– мультипликативные эффекты (в расчете на 1 рубль выпуска): прямой эффект – прирост выпуска (добавленной стоимости) в самой отрасли, равный 1 рублю выпуска (или доле ВДС в выпуске); косвенный эффект – прирост выпуска (добавленной стоимости) в отраслях-поставщиках промежуточной продукции для исходной отрасли, рассчитанный на основе матрицы коэффициентов полных затрат (I-A)-1 за вычетом прямого эффекта; индуцированный эффект – прирост выпуска (добавленной стоимости), обусловленный дополнительными доходами населения (оплата труда), организаций (прибыль) и государства (налоги), которые возникают в исходной и смежных отраслях и направляются на конечное потребление и накопление; полный эффект – сумма прямого, косвенного и индуцированного эффектов.
На заключительном этапе осуществлялся сравнительный анализ рассчитанных показателей в динамике за 2011–2021 гг. Это позволило выявить устойчивые тренды в усилении или ослаблении ресурсной специализации региона, в изменении ресурсоемкости и глубины переработки в металлургии, в трансформации каналов использования металлопродукции (сдвиги между промежуточным потреблением, накоплением, экспортом и межрегиональным вывозом), в эволюции мультипликативного потенциала отраслей металлургической ЦСС и его структуры (соотношение прямого, косвенного и индуцированного эффектов).
Полученные количественные оценки структурных сдвигов затем сопоставлялись с целевыми ориентирами Стратегии-2030. Оценивалась динамика внутреннего спроса на продукцию вологодской металлургии (целевой индикатор потребления готового проката), сдвиги в структуре производства готовых металлических изделий (целевой индикатор повышения уровня переработки) и динамика удельного веса машиностроения и строительства в потреблении металлопродукции (задача стимулирования кооперации с этими отраслями). Такое сопоставление позволило не только диагностировать текущие структурные диспропорции металлургической ЦСС, но и определить «разрывы» между сложившейся траекторией развития металлургии Вологодской области и целевыми ориентирами государственной промышленной политики.
Основными ограничениями примененного подхода являются допущение о сходстве усредненных технологических процессов в одноименных отраслях в среднем по стране и в отдельных регионах, а также допущение о равной неоднородности продукции той или иной отрасли в регионе и в среднем по стране. Мы понимаем, что это сглаживает специфику высокоспециализированных региональных производств (Саяпова, 2020; Чепель, Чернявский, 2022), но для выявления макротрендов функционирования ЦСС признаем данный метод адекватным.
Заметим также, что все расчеты ведутся в текущих ценах соответствующих лет без возможности разделения ценового и физического эффектов на уровне межотраслевых потоков (задача будущих исследований). Это не искажа- ет структурные соотношения, но может влиять на интерпретацию динамики материалоемкости ввиду разной динамики цен на потребляемую и выпускаемую продукцию.
Результаты
Архитектура металлургической ЦСС СевероЗападного федерального округа: место Вологодской области
Металлургическая ЦСС Северо-Запада России представляет собой исторически сложившуюся сеть технологически взаимосвязанных, но территориально разобщенных производственных стадий. Добыча железных руд сконцентрирована в Мурманской области (Ковдорский, Оленегорский ГОКи) и Республике Карелии (Костомукшский ГОК), коксующихся и энергетических углей – в Республике Коми (ВоркутаУголь). Производство чугуна и выплавка стали в значительной степени локализованы в Вологодской области (Череповецкий металлургический комбинат). Выпуск готового проката и металлоизделий географически тяготеет к Вологодской области, а также к Ленинградской области и Санкт-Петербургу (например, Ижорский трубный завод). Крупными центрами глубокой переработки металла и изготовления готовых изделий с высокой добавленной стоимостью (судостроение, энергетическое оборудование, тяжелое машиностроение и др.) являются Санкт-Петербург и Ленинградская область. Там же концентрируются ключевые обеспечивающие и сервисные звенья металлургической ЦСС, которые включают логистику (порты Усть-Луга, Приморск, Санкт-Петербург), НИОКР, инжиниринг и финансовые услуги.
Пространственная конфигурация ЦСС носит ярко выраженный линейный характер: основной поток сырья идет из Мурманской области и Республики Карелии в Вологодскую область, а затем – в виде проката и полуфабрикатов – направляется в Санкт-Петербург, Ленинградскую область, другие регионы России и на экспорт для глубокой переработки и конечного использования. При этом распределение добавленной стоимости (как в расчете на единицу затрат, так и по абсолютной величине) вдоль звеньев ЦСС неравномерно: высокие показатели ВДС характерны для начальных и конечных переделов, низкие – для промежуточных.
Количественно эта неравномерность иллюстрируется рисунком 1 . Так, в производстве продукции «сталь» отношение ВДС к выпуску составляет 0,16 руб./руб., а индикатор U (средневзвешенное число производственных стадий до конечного потребителя) достигает 3,44. Это означает, что на стадии первичного передела создается относительно низкая добавленная стоимость, а продукция удалена от конечного спроса на три технологических передела. Для сравнения: в добыче железной руды отношение ВДС к выпуску равняется 0,65 руб./руб. при U = 4,43, в производстве судов и станков – 0,31 и 0,30 при U = 2,09 и 1,63 соответственно. То есть стадия «сталь» оказывается в наихудшем положении: низкая доля добавленной стоимости сочетается с высокой удаленностью от конечного потребителя.
Вологодская область, таким образом, занимает позицию «промежуточного переработчика»: 3/4 выпускаемой металлопродукции отгружается на следующие стадии обработки за пределами региона, не формируя разветвленных производственно-сбытовых сетей внутри области (подробнее это будет продемонстрировано ниже). По нашим оценкам, отрасли металлургической ЦСС формируют порядка 35% ВРП. Такая конфигурация создает предпосылки для «ловушки промежуточного переработчика»: достаточно высокие подушевые значения ВРП (24-е место среди российских регионов), промышленного производства (14-е место), прибыли организаций (16-е место) и инвестиций (23-е место) сочетаются с более скромными значениями доходов населения (40-е место) и рознич-
Рис. 1. Ключевые звенья ЦСС черной металлургии Северо-Запада России
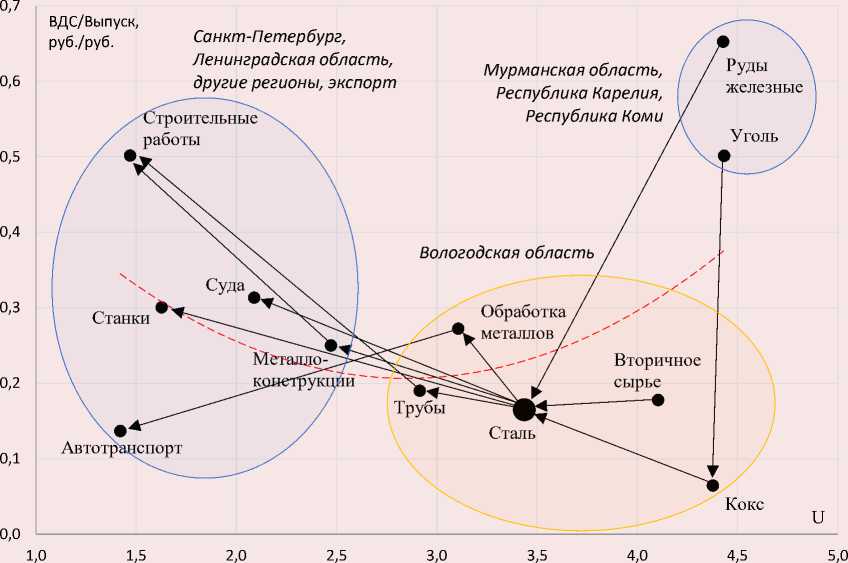
Примечания. ВДС/Выпуск – отношение валовой добавленной стоимости к выпуску продукции (руб./руб.); U – индикатор, фиксирующий средневзвешенное число производственных стадий, которые продукция проходит после своего производства до достижения конечного потребителя. Чем выше величина U, тем больше доля промежуточной продукции в валовом выпуске, тем сложнее промежуточные связи с технологически связанными отраслями при сбыте продукции. Индикатор U принимает значение 1, когда вся выпускаемая продукция отрасли направляется на конечное потребление. Методика расчета индикатора приведена в (Лукин, 2019).
Источник: рассчитано авторами на основе данных таблиц «затраты – выпуск» Росстата.
ной торговли (63-е место)3. Иными словами, генерируемая в регионе стоимость не в полной мере трансформируется в уровень жизни и локальный потребительский спрос.
Для выявления причин этой диспропорции необходимо проанализировать, как формируются затраты и добавленная стоимость непосредственно в отраслях металлургической ЦСС, а также как меняется структура их промежуточного потребления.
Производственное потребление отраслей металлургической ЦСС
Особенностью экономики Вологодской области является ее существенная материалоемкость (Лукин, 2025). Удельный вес промежуточного потребления в валовом выпуске региона стабильно высок (в среднем за 2000–2024 гг. он составлял 55%; для сравнения в целом по стране – 50%). Как следствие, исходя из балансо- вых соотношений, затрудняется наращивание добавленной стоимости за счет большей потребности в сырье и материалах. Улучшению способности к генерации доходов и росту эффективности использования ресурсов, в свою очередь, способствуют обновление основного капитала и освоение новых технологий, позволяющих создавать больший объем продукции с меньшими затратами сырья и материалов; увеличение количества стадий производства конечной продукции (Погосов, Соколовская, 2014).
Расчеты ( рис. 2 ) свидетельствуют о движении отраслей металлургической ЦСС (а как итог и экономики региона) в этом направлении: доля ВДС в выпуске в металлургическом производстве за 2011–2021 гг. выросла с 30 до 43% (+13 п. п.), в производстве готовых металлических изделий – с 30 до 40% (+10 п. п.)4.
Рис. 2. Формирование валовой добавленной стоимости в экономике Вологодской области, % к выпуску
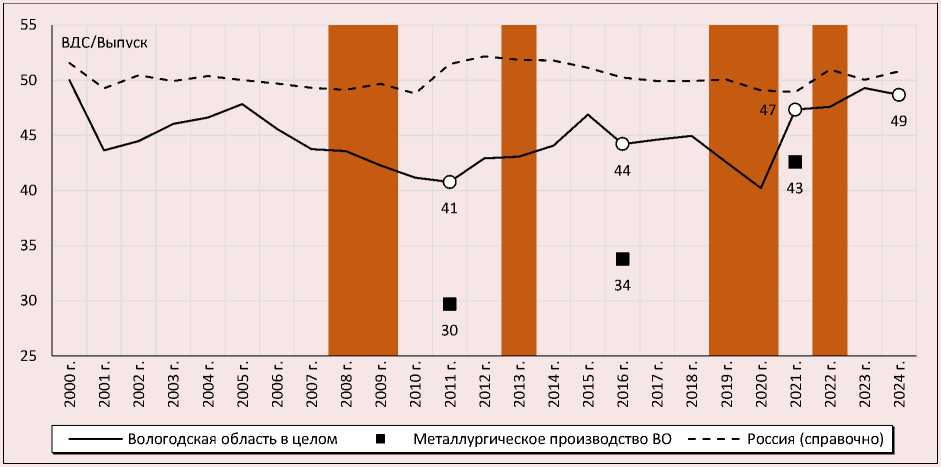
Примечание: цветной заливкой обозначены периоды с отрицательным темпом роста ВРП Вологодской области. Источник: рассчитано авторами на основе данных СНС Росстата и расчетных таблиц «затраты – выпуск» по Вологодской области.
Анализ динамики удельных затрат различной продукции на рубль выпуска за 2011–2021 гг. позволяет понять, за счет каких статей затрат произошло снижение доли промежуточного потребления и повышение доли ВДС, а также выявить ключевые структурные сдвиги в ресурсном обеспечении отраслей металлургической ЦСС.
-
1. Снижение общей материалоемкости. За 2011–2021 гг. суммарные удельные затраты на промежуточные товары и услуги сократились в металлургическом производстве с 0,703 до 0,574 руб. на 1 руб. выпуска (на 18%), а в производстве готовых металлических изделий – с 0,702 до 0,598 руб. (на 15%; табл. 2 ). Это означает, что обе отрасли стали более эффективно использовать ресурсы5 – каждый рубль выпуска требует теперь меньше сырья, материалов и услуг (один из признаков технологического обновления отрасли).
-
2. Рост внутриотраслевой кооперации. Доля продукции самой металлургии в затратах металлургического производства выросла с 0,200 до 0,233 руб. (+16,5%). Это отражает углубление внутренней переработки: все большая часть произведенного проката используется для выпуска металлических изделий внутри региона, а не направляется напрямую на экспорт или в другие отрасли. Данный тренд косвенно подтверждается снижением доли транспортных услуг (с 0,043 до 0,027 руб.; -37%) – логистика «короткого плеча» дешевле и менее материалоемка.
-
3. Снижение зависимости от сырьевых и топливных ресурсов. Затраты на полезные ископаемые (железные руды, уголь) в металлургическом производстве сократились с 0,130 до 0,101 руб. (-22%), на кокс и нефтепродукты – с 0,036 до 0,023 руб. (-36%), что может быть следствием повышения эффективности ис-
Таблица 2. Удельные затраты продукции в отраслях металлургической ЦСС Вологодской области, руб. на 1 руб. выпуска (в ценах соответствующих лет)
Продукты
Металлургическое производство
Производство готовых металлических изделий
2011 г.
2016 г.
2021 г.
2021 к
2011 г., %
2011 г.
2016 г.
2021 г.
2021 к
2011 г., %
Промежуточные товары
0,536
0,503
0,454
85
0,501
0,522
0,447
89
Продукция металлургии и металлообработки
0,200
0,195
0,233
116
0,334
0,376
0,317
95
Полезные ископаемые (железные руды, уголь и др.)
0,130
0,109
0,101
78
0,011
0,005
0,003
29
Электроэнергия, газ и вода
0,073
0,072
0,066
91
0,032
0,026
0,016
50
Продукция машиностроения
0,034
0,034
0,018
52
0,044
0,054
0,070
161
Кокс и нефтепродукты
0,036
0,029
0,023
66
0,010
0,004
0,003
33
Прочие промежуточные товары
0,064
0,063
0,013
20
0,070
0,056
0,037
53
Услуги
0,167
0,159
0,120
72
0,201
0,188
0,151
75
Услуги оптовой и розничной торговли
0,068
0,058
0,055
82
0,089
0,078
0,075
84
Услуги транспортировки и хранения
0,043
0,052
0,027
63
0,034
0,029
0,022
64
Работы строительные
0,011
0,009
0,005
48
0,009
0,005
0,003
35
Услуги финансового посредничества
0,021
0,015
0,008
40
0,024
0,022
0,016
65
Прочие услуги
0,024
0,025
0,024
97
0,045
0,054
0,035
78
Итого промежуточные товары и услуги
0,703
0,662
0,574
82
0,702
0,710
0,598
85
Справочно
Валовая добавленная стоимость
0,297
0,338
0,426
143
0,298
0,290
0,402
135
Оплата труда наемных работников
0,088
0,084
0,080
91
0,204
0,206
0,234
114
Чистая прибыль организаций
0,185
0,213
0,312
169
0,048
-0,032
0,121
252
Источник: рассчитано авторами на основе данных расчетных таблиц «затраты – выпуск» по Вологодской области.
5 Дополнительными объяснениями снижения материалоемкости производства могут быть опережающий рост цен на металлопродукцию по сравнению с физическими объемами затрат, изменение ассортимента выпуска в сторону менее материалоемких видов продукции и др.
-
4. Сжатие доли услуг. Общие затраты на услуги в металлургическом производстве уменьшились с 0,167 до 0,120 руб. (-28%), причем наиболее заметно сократились транспортные услуги (с 0,043 до 0,027 руб.; -37%) и оптовая торговля (с 0,068 до 0,055 руб.; -18%). Это отражает, во-первых, оптимизацию логистических цепочек (прямые поставки крупным потребителям и т. п.), во-вторых, возможный перенос части сервисных функций внутрь вертикальноинтегрированного холдинга.
-
5. Рост машиностроительной составляющей. В производстве готовых металлических изделий доля машиностроительной продукции выросла с 0,044 до 0,070 руб. (+59%). Это позитивный сигнал: производители металлоизделий все чаще используют в качестве комплектующих продукцию машиностроения (например, для сборки металлоконструкций, емкостей, оборудования), что потенциально создает спрос на вологодское машиностроение и углубляет межотраслевые связи внутри региона.
-
6. Перераспределение доходов между трудом и капиталом. В металлургическом производстве доля чистой прибыли в выпуске выросла с 0,185 до 0,312 руб. (+69%), тогда как оплата труда наемных работников снизилась с 0,088 до 0,080 руб. (-9%). То есть рост эффективности и благоприятная ценовая конъюнктура трансформируются в прибыль акционеров, а не в увеличение заработной платы. В производстве готовых металлических изделий оплата труда выросла с 0,204 до 0,234 руб. (+15%), а чистая прибыль – с 0,048 до 0,121 руб. (в 2,5 раза), что может отражать более трудоемкий характер вторичной переработки и ее растущую рентабельность.
пользования сырья (внедрение ресурсосберегающих технологий, утилизация вторичных энергоресурсов). Электроэнергия, газ и вода, напротив, сохранили свою долю на стабильном уровне (около 0,07 руб.), что говорит о нерешенности проблемы энергоемкости производства.
Таким образом, металлургическое производство Вологодской области за 2011–2021 гг. существенно повысило эффективность исполь- зования ресурсов, снизило материалоемкость и частично углубило внутриотраслевую переработку. Основным бенефициаром этого роста стала прибыль бизнеса, а не оплата труда работников. При этом доля готовых металлических изделий (т. е. продукции более высокого передела) в общем выпуске отраслей металлургической ЦСС остается крайне низкой (порядка 3% от итога), а кооперация с машиностроением – слабой. Для понимания того, почему регион не может «удержать» созданную стоимость, необходимо перейти к анализу структуры использования продукции.
Использование продукции отраслей металлургической ЦСС
В структуре использования продукции отраслей металлургической ЦСС Вологодской области в рассматриваемом периоде произошли следующие сдвиги.
Доля межрегионального вывоза – крупнейшего канала сбыта металлопродукции – устойчиво снижается: с 52% в 2011 году до 45,1% в 2021 году (-6,9 п. п.; рис. 3 ). Экспорт, напротив, растет: с 23 до 29,2% (+6,2 п. п.). На внешние рынки направляется почти 3/4 металлопродукции, причем в основном – в виде полуфабрикатов (прокат, чугун, слябы и т. п.).
Оставшаяся четверть (25,7% в 2021 году) продукции используется внутри региона. При этом доля конечного потребления домохозяйствами и государством на фоне высоких общих объемов использования продукции незначительна (0,1–0,2% от итога) – металлопродукция почти не поступает в розничную продажу или в госзакупки на территории области. Удельный вес накопления (т. е. использования произведенной металлопродукции в реализации инвестиционных проектов на территории области) снизился с 1,6 до 1% – местный металл слабо используется для создания основных фондов в регионе. Доля промежуточного потребления отраслями внутри Вологодской области увеличилась за 2011–2021 гг. с 23,3 до 24,6% от общего объема использования металлопродукции (+1,3 п. п.), т. е. почти четверть продукции закупается местными предприятиями для дальнейшего использования в производственных процессах.
Рис. 3. Структура использования продукции отраслей металлургической ЦСС Вологодской области, % к итогу
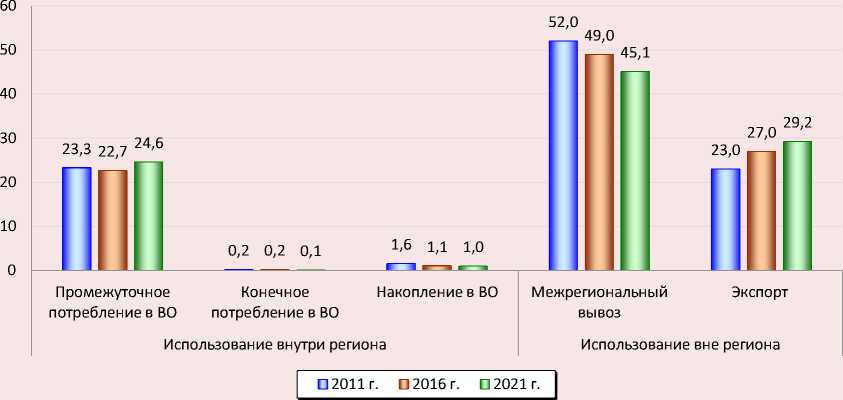
Источник: рассчитано авторами на основе данных расчетных таблиц «затраты – выпуск» по Вологодской области.
При этом структура поставок металлопродукции внутренним потребителям претерпела значительную трансформацию.
-
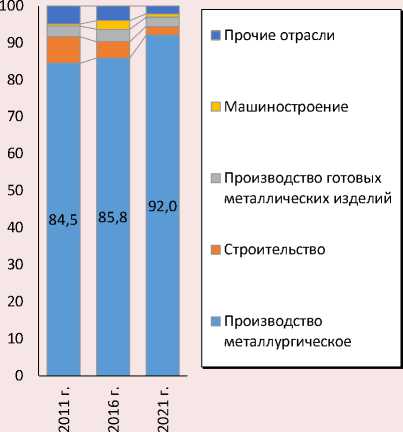
1. Доля продукции металлургического производства, потребляемой самой металлургией (внутриотраслевое использование), выросла с 84,5 до 92% (+7,5 п. п.; рис. 4А ). Это означает, что практически весь металлопрокат, остающийся в регионе, идет на нужды металлургической ЦСС, прочие потребители внутри области играют все меньшую роль. В частности, резко сократилась доля строительства: с 7,2 до 2,5% (-4,7 п. п.). Строительные организации области практически перестали закупать местный металлопрокат (возможно, переориентировавшись на более дешевый импорт или прокат из других регионов). Машиностроение (0,6–0,9%) фактически не потребляет продукцию вологодской металлургии, также небольшой является доля производства готовых металлоизделий (2,4–2,8%).
-
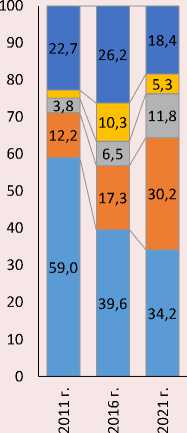
2. Схожая ситуация наблюдается и в использовании продукции производства готовых металлических изделий. Крупнейшим ее потребителем остается строительство, но его доля резко упала: с 59% в 2011 году до 34,2% в 2021 году (-24,8 п. п.; рис. 4Б ). Это может отражать
как общий спад инвестиционной активности в регионе (снижение инвестиций в основной капитал на 12,2% в исследуемом периоде), так и, возможно, замещение местных готовых металлоизделий импортными аналогами и продукцией, произведенной в других регионах России. Удельный вес металлургического производства как потребителя данного вида продукции вырос с 12,2 до 30,2% (+18 п. п.) – это важный местный рынок. Металлурги используют готовые металлоизделия для ремонта, оснащения и модернизации оборудования. Также значительно увеличилось внутриотраслевое использование готовых металлических изделий (с 3,8 до 11,8%; +8 п. п.), что может говорить об углубление переработки внутри самой отрасли. Позитивным моментом является рост доли машиностроения с 2,2 до 5,3%; +3,1 п. п.), хотя абсолютная его величина остается низкой.
В целом внутрирегиональное промежуточное использование продукции металлургической ЦСС характеризуется замыканием потоков внутри самой цепочки (металлургия – готовые металлические изделия – металлургия) при одновременном сжатии связей со строительством и машиностроением. Это означает, что выпускаемая металлопродукция
Рис. 4. Структура внутрирегионального промежуточного использования продукции отраслей металлургической ЦСС Вологодской области, % к итогу
А) Производство металлургическое
■ Прочие отрасли
□ Машиностроение
■ Строительство
□ Производство готовых металлических изделий
■ Производство металлургическое
Б) Производство готовых металлических изделий
Пояснение: на рисунках показаны вологодские отрасли-потребители продукции металлургического производства (А) и производства готовых металлических изделий (Б) Вологодской области.
Источник: рассчитано авторами на основе данных расчетных таблиц «затраты – выпуск» по Вологодской области.
практически не поступает в отрасли, создающие конечную продукцию с высокой добавленной стоимостью в регионе6.
Мультипликативные эффекты отраслей металлургической ЦСС
Трансформация производственной и сбытовой частей металлургической ЦСС Вологодской области изменила мультипликативные эффекты от функционирования рассматриваемых отраслей на экономику региона.
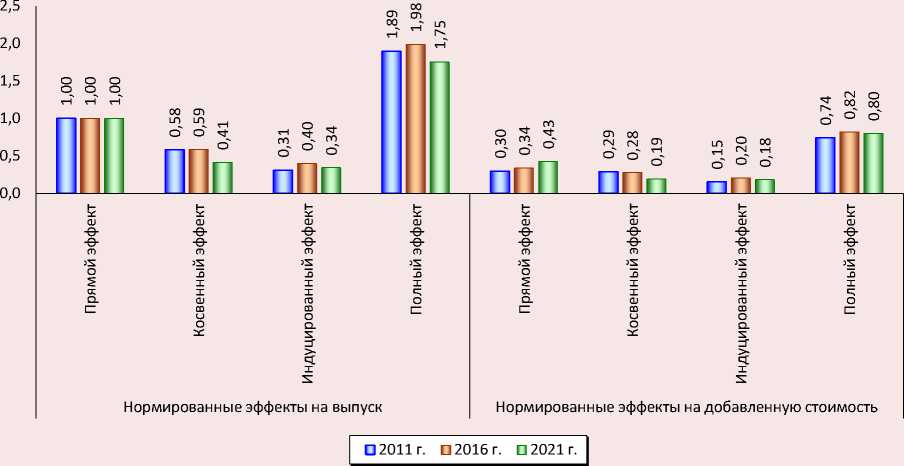
В металлургическом производстве за 2011– 2021 гг. произошли следующие изменения (рис. 5А). Полный эффект на 1 руб. выпуска снизился с 1,89 до 1,75 руб., т. е. каждый рубль выпуска в металлургии стал стимулировать меньший совокупный выпуск во всей эконо- мике региона. Снижение произошло за счет косвенного эффекта (с 0,58 до 0,41), тогда как индуцированный эффект изменился незначительно (вырос с 0,31 до 0,34). Уменьшение косвенного эффекта говорит об ослаблении связей с местными поставщиками промежуточной продукции – металлурги замещают региональные закупки собственным производством или ввозом из других регионов. Полный эффект на добавленную стоимость, напротив, вырос с 0,74 до 0,80 руб. на 1 руб. выпуска. Рост обеспечен увеличением прямого эффекта на ВДС (с 0,30 до 0,43) вследствие увеличения доли добавленной стоимости в выпуске. Косвенный эффект на ВДС сократился с 0,29 до 0,19, индуцированный – вырос с 0,15 до 0,18.
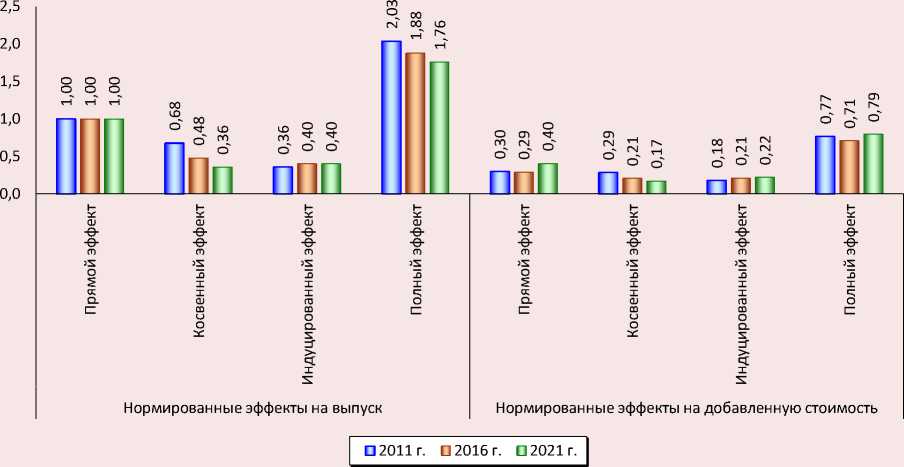
Рис. 5. Производственные мультипликативные эффекты на выпуск и добавленную стоимость отраслей металлургической ЦСС Вологодской области, руб. на 1 руб. выпуска
А) Производство металлургическое
Б) Производство готовых металлических изделий
В производстве готовых металлических изделий тенденции были схожими, но с более сильным снижением мультипликатора выпуска ( рис. 5Б ). Полный эффект на 1 руб. выпуска уменьшился с 2,03 до 1,76 руб. (-13%). При этом косвенный эффект сократился с 0,68 до 0,36, индуцированный – вырос с 0,36 до 0,40. Полный эффект на добавленную стоимость на 1 руб. выпуска увеличился незначительно (с 0,77 до 0,79 руб.). Прямой эффект на ВДС повысился с 0,30 до 0,40, косвенный – снизился с 0,29 до 0,17, индуцированный – вырос с 0,18 до 0,22.
В контексте «ловушки промежуточного переработчика» снижение косвенных эффектов (как на выпуск, так и на добавленную стоимость) – ключевой сигнал: металлургическая ЦСС региона становится менее связанной с местной экономикой. Традиционные цепочки поставок либо заменяются внутренним (в рамках ЦСС) производством, либо выносятся за пределы региона. При этом рост прямого эффект на добавленную стоимость отражает повышение эффективности внутри отраслей металлургической ЦСС, но эта эффективность не «делится» с отраслями-смежниками. Увеличение индуцированного эффекта (за счет роста доходов работников и налогов) не компенсирует потерю косвенных связей.
Таким образом, мультипликативный потенциал металлургической ЦСС снижается: несмотря на то, что каждый рубль выпуска стал приносить региону чуть больше добавленной стоимости, он стимулирует все меньший объем производства в других отраслях. Это типичный симптом «ловушки промежуточного переработчика» – отрасли развиваются обособленно, не распространяя эффекты на смежные производства.
Функционирование металлургической ЦСС Вологодской области в 2022–2025 гг.: проверка устойчивости выявленных тенденций
Кардинальное изменение внешнеэкономических условий в 2022 г. – санкционные ограничения, разрыв традиционных логистических и сбытовых цепочек, охлаждение внутреннего спроса – не могло не отразиться на функционировании металлургической ЦСС Вологодской области. Для проверки устойчивости выводов, полученных за 2011–2021 гг., ниже проанализирована динамика ключевых показателей развития металлургии региона и потребления стали в России в 2022–2025 гг. ( табл. 3 ).
Таблица 3. Динамика ключевых показателей функционирования металлургической ЦСС Вологодской области в 2021–2025 гг.
|
Показатель |
2021 г. |
2022 г. |
2023 г. |
2024 г. |
2025 г. |
2025 к 2021 г., % |
|
Доля экспорта в продажах «Северсталь Российская сталь», % к итогу |
48 |
20 |
9 |
8 |
н/д |
-40 п. п. |
|
Индекс производства по виду деятельности «Производство металлургическое» Вологодской области, % к предыдущему году |
102,0 |
90,8 |
105,8 |
95,8 |
101,5 |
93,4 |
|
Индекс производства по виду деятельности «Производство готовых металлических изделий» Вологодской области, % к предыдущему году |
126,1 |
93,5 |
111,9 |
121,8 |
96,3 |
122,7 |
|
Удельный вес вида деятельности «Производство готовых металлических изделий» в выпуске отраслей металлургической ЦСС Вологодской области, % к итогу |
2,9 |
3,0 |
3,1 |
3,9 |
3,7 |
+0,8 п. п. |
|
Потребление стали в России, млн тонн |
40,8 |
43,1 |
46,3 |
43,8 |
38,9 |
95,3 |
|
Инвестиции в основной капитал по виду деятельности «Производство металлургическое» Вологодской области (по крупным и средним организациям), млрд руб. |
42,0 |
27,9 |
23,8 |
52,8 |
99,3 |
В 2,4 р. |
|
Инвестиции в основной капитал по виду деятельности «Производство готовых металлических изделий» Вологодской области (по крупным и средним организациям), млрд руб. |
0,6 |
0,5 |
2,0 |
2,7 |
1,3 |
В 2,1 р. |
|
Источник: рассчитано авторами на основе данных Росстата, корпоративной отчетности ПАО «Северсталь», отраслевых обзоров. |
||||||
Данные позволяют зафиксировать несколько принципиальных сдвигов. Произошла вынужденная переориентация с внешних рынков на внутренний: доля экспорта в продажах «Северсталь Российская сталь» сократилась кратно. Формально это соответствует целевому ориентиру Стратегии-2030, однако переориентация была обусловлена закрытием традиционных рынков, а не целенаправленной политикой углубления переработки, и сама по себе не свидетельствует о качественном развитии кооперации с металлопотребляющими отраслями.
Динамика производства в металлургии региона демонстрирует повышенную волатильность и незавершенность восстановления: к 2025 году уровень 2021 года не достигнут, тогда как в целом по России динамика была более стабильной. Это подтверждает тезис о структурной уязвимости региона, его повышенной чувствительности к внешним шокам, что выступает одним из проявлений «ловушки промежуточного переработчика». Ключевой вывод касается структуры выпуска: удельный вес производства готовых металлических изделий в отраслях металлургической ЦСС региона за пять лет вырос незначительно (с 2,9 до 3,7%). Несмотря на некоторый рост доли продукции с высокой добавленной стоимостью, структура выпуска качественно изменилась несильно – регион по-прежнему специализируется на промежуточных переделах. «Ловушка» не только сохраняется, но и воспроизводится в новых условиях.
Дополнительным вызовом стало сжатие внутреннего спроса: после краткосрочного восстановления 2023 года потребление стали в России в 2025 году вновь снизилось. В условиях закрытия экспортных рынков и сжатия внутреннего спроса (обусловленного высокой ключевой ставкой, ограниченной доступностью кредитования в строительстве и машиностроении, а также сдвигом инфраструктурных проектов на более поздние сроки) регион – «промежуточный переработчик» оказывается в наиболее уязвимом положении, не имея доступа к высокодоходным конечным звеньям ЦСС, которые могли бы компенсировать падение спроса на полуфабрикаты.
Наконец, инвестиционная динамика в отраслях металлургической ЦСС области демонстрирует противоречие: инвестиции в металлургическое производство выросли кратно и достигли рекордного уровня, тогда как вложения в производство готовых металлических изделий остаются на порядок меньше. Даже их двукратный рост не меняет пропорции. Инвестиции направлены преимущественно на модернизацию и повышение эффективности промежуточных переделов (строительство комплекса по производству железорудных окатышей, капитальные ремонты доменных печей № 4 и № 5, модернизация стана 2000), а не на изменение позиционирования региона в ЦСС. Рекордные вложения не выводят область из «ловушки», если они не сопровождаются развитием высоких переделов и кооперации с металлопотребляющими отраслями.
Таким образом, данные 2022–2025 гг. не опровергают, а усиливают выводы, полученные за 2011–2021 гг. Переориентация на внутренний рынок произошла вынужденно и не сопровождалась качественным изменением позиционирования региона в ЦСС: доля готовых металлических изделий осталась крайне низкой, мультипликативный потенциал металлургии не восстановился, сжатие внутреннего спроса создало новые вызовы, а рекордный рост инвестиций по сути оказался направлен на укрепление, а не на преодоление модели «промежуточного переработчика».
Следствия для экономической политики
Устранению системных дисбалансов в функционировании отраслей металлургической ЦСС Вологодской области (сочетание высокой доли в ВРП с низкой внутрирегиональной кооперацией, сокращение косвенных мультипликативных эффектов на территории области и др.) будет способствовать движение к модели интегратора сложных внутрироссийских ЦСС при условии синхронизации усилий федерального (стимулирование спроса на металлопродукцию), регионального (создание условий для кооперации предприятий) и корпоративного (инвестиции «Северстали» и других компаний в проекты глубокой переработки металла) уровней. Ниже сформулированы ключевые направления соответствующей экономической поли- тики на уровне региона, синхронизированные с задачами Стратегии развития металлургической промышленности России до 2030 года.
Первое направление – активизация внутреннего спроса и развитие кооперации с металлопотребляющими отраслями. Стратегия-2030 ставит целью значительное увеличение внутреннего потребления металлопроката. Для Вологодской области это означает необходимость роста доли продукции, остающейся в регионе, и переориентации части экспорта и межрегионального вывоза с полуфабрикатов на готовые металлоизделия (Буданов, Устинов, 2022). Для этого требуется активная работа по включению металлопродукции региональных предприятий в государственные программы строительства жилья, дорог, портов, газопроводов (в частности, проекты «Газпрома», РЖД, «Транснефти», «Росатома» и др.). Целесообразно также проработать вопрос восстановления и наращивания доли строительства в потреблении различных видов металлопроката внутри области.
Важной видится поддержка машиностроения как приоритетного потребителя металлопродукции (Петров, 2026). В частности, полезным представляется развитие программ льготного кредитования для предприятий машиностроения, стимулирование промышленной кооперации по линии «металлургия – металлообработка – машиностроение». Наращивание доли накопления в структуре использования металлопродукции требует реализации политики по стимулированию частных инвестиций. Возможно внедрение налоговых стимулов (инвестиционный вычет по налогу на прибыль, ускоренная амортизация) для приобретения металлоемкого оборудования, станков, строительных конструкций из металла.
Второе направление – модернизация предложения металлопродукции: углубление переработки и диверсификация. Стратегия-2030 предполагает повышение уровня переработки металла и стимулирование производства продукции высоких переделов. Вологодская область, где доля готовых металлических изделий в выпуске отраслей металлургической ЦСС не превышает 3–4%, имеет значительный потенциал для «удлинения» цепочки. Для его реализации необходимо целенаправленное наращивание мощностей глубокой переработки – производства строительных металлоконструкций (ферм, колонн, балок, профнасти-ла), емкостного оборудования (резервуаров, цистерн, контейнеров), массовой продукции для строительства (металлической арматуры, сеток, крепежа), деталей для автомобилестроения (штампованных и сварных компонентов кузовов, рамы) и т. п. Организационной формой объединения хозяйствующих субъектов, обеспечивающей дополнительные преимущества для предприятий (общая логистика, снижение издержек за счет масштаба, доступ к инженерной инфраструктуре, возможность кооперации, федеральное субсидирование через Фонд развития промышленности), может стать промышленный кластер – например, создаваемый на базе промышленной площадки «Шексна», где уже есть мощности «Северстали», либо на новых площадках (особая экономическая зона промышленно-производственного типа «Вологодская», индустриальный промышленный парк «Ясная Поляна») с привлечением малого и среднего бизнеса.
Потенциал видится также в создании совместных производств с крупными машиностроительным и оборонными корпорациями России и Белоруссии. Например – локализация компонентов для МАЗ, БелАЗ, Гомсельмаш на базе череповецкого литья и проката7, удовлетворение потребности российского ОПК в специальных сталях для авиастроения, судостроения, ракетной техники, участие в разработке сварочных технологий для строительных металлоконструкций арктического исполнения, обрабатывающих центров с ЧПУ для выпуска пресс-форм и штампов, аддитивных технологий (3D-печать металлом) для ремонта и производства запчастей8.
Третье направление – создание благоприятных институциональных условий для развития кооперации предприятий. Речь идет о формировании на базе региональных органов власти или институтов развития постоянно действующих кооперационных платформ, которые будут сводить заказчиков (машиностроение, строительство) и поставщиков (металлургия, малые перерабатывающие предприятия).
Наконец, важно учитывать, что имевшая место в 2022 году переориентация на внутренний рынок носила вынужденный характер. В отличие от целенаправленной политики им-портозамещения она не сопровождалась структурной перестройкой межотраслевых связей. Это означает, что возвращение доступа к внешним рынкам (при изменении геополитической конъюнктуры) может вновь развернуть потоки металлопродукции за пределы страны, законсервировав модель «промежуточного переработчика». Поэтому меры по углублению переработки и развитию кооперации должны носить не конъюнктурный, а системный характер – ориентированный на долгосрочное изменение структуры региональной экономики, а не только на адаптацию к текущим ограничениям.
Заключение
Проведенное исследование структурных трансформаций металлургического комплекса Вологодской области за 2011–2021 гг., выполненное на основе расчетных региональных таблиц «затраты – выпуск», а также проверка устойчивости полученных выводов на данных за 2022–2025 гг. позволяют сформулировать следующие основные выводы.
Вологодская область устойчиво закреплена в металлургической ЦСС Северо-Запада России в качестве «промежуточного переработчика». Более 70% выпускаемой металлопродукции направляется на последующие стадии обработки за пределы региона (экспорт и межрегиональный вывоз). При этом доля готовых металлических изделий в общем выпуске отраслей металлургической ЦСС составляет не более 3–4%, что свидетельствует о неразвитости высоких переделов.
Производственная подсистема металлургической ЦСС региона демонстрирует позитивные сдвиги в эффективности. За 2011–2021 гг.
доля ВДС в выпуске выросла в металлургическом производстве с 30 до 43%, в производстве готовых металлических изделий – с 30 до 40%. Суммарные удельные затраты на промежуточное потребление сократились на 15–18%, причем наиболее заметно снизилась зависимость от сырьевых и топливных ресурсов (полезные ископаемые – на 22%, кокс и нефтепродукты – на 36%).
Одновременно усилились негативные тенденции в использовании продукции и межотраслевой кооперации. Внутри региона резко сократилась доля строительства как потребителя металлопроката (с 7,2 до 2,5% в структуре внутрирегионального промежуточного использования) и готовых металлических изделий (с 59,0 до 34,2%). Доля машиностроения не превышала 1% для проката и 5–6% для металлоизделий. Таким образом, сложилось замыкание внутрирегиональных потоков в пределах самой ЦСС при одновременном ослаблении связей с отраслями – потребителями конечной продукции (строительство, машиностроение).
Мультипликативный потенциал металлургической ЦСС снизился. Полный мультипликатор выпуска для металлургического производства уменьшился с 1,89 до 1,75 руб. на 1 руб. выпуска, для производства готовых металлических изделий – с 2,03 до 1,76 руб. Снижение произошло главным образом за счет косвенного эффекта (связи с местными поставщиками промежуточной продукции), тогда как индуцированный эффект (через доходы населения и бюджета) незначительно вырос, а прямой эффект на добавленную стоимость увеличился благодаря росту доли ВДС в выпуске. Такая динамика – типичный симптом «ловушки промежуточного переработчика»: отрасль становится более эффективной внутренне, но все в меньшей степени распространяет положительные эффекты на смежные сектора.
Выявленные тенденции во многом противоречат задачам Стратегии-2030 по увеличению внутреннего потребления металлопроката, повышению уровня переработки и стимулированию кооперации с металлопотребляющими отраслями. Без целенаправленной структурной политики переход к модели интегратора сложных внутрироссийских ЦСС видится маловероятным.
Отметим, что представленные количественные оценки охватывают период 2011– 2021 гг., завершившийся накануне кардинальной смены внешнеэкономических условий. В 2022–2025 гг. под влиянием санкционных ограничений и разрыва традиционных логистических цепочек структура использования металлопродукции Вологодской области претерпела изменения: снизилась доля экспорта при росте внутрироссийских поставок и некотором повышении спроса на продукцию глубокой переработки в рамках импортоза-мещения. Это создает как риски (сжатие рынков, снижение цен), так и новые возможности для преодоления «ловушки промежуточного переработчика». Как показывают опросы руководителей предприятий (Широкова, Лукин, 2025), качественные выводы о позиционировании региона в ЦСС, слабой кооперации с машиностроением и др. сохраняют силу, однако количественные параметры мультипликативных эффектов и структуры использования продукции требуют уточнения по мере появления актуальных данных за 2022–2025 гг. Представленная работа задает «нулевую точку» для оценки последующих трансформаций.
Научная новизна работы заключается в применении методологии «затраты – выпуск» для построения и анализа расчетного межотраслевого баланса производства и использования продукции по экономике Вологодской области, что позволило количественно оценить глубину структурных сдвигов и специфику интеграции ключевой региональной отрасли в национальные ЦСС – в том числе с выделением прямых, косвенных и индуцированных эффектов. В отличие от предшествующих исследований акцент сделан на сопоставлении выявленных тенденций с целевыми ориентирами Стратегии-2030. Практическая значимость результатов состоит в выявлении узких мест и потенциальных точек роста для региональной металлургии в контексте государственной промышленной политики. Предлагаемый инструментарий может быть использован при разработке региональных программ развития металлургического комплекса, а также при корректировке мер поддержки, направленных на углубление переработки, усиление кооперации с металлопотребляющими отраслями (в первую очередь машиностроительным комплексом) и стимулирование внутреннего спроса в соответствии с задачами, поставленными в Стратегии-2030.
