
Управление ценовой эластичностью в корпоративных продажах товаров повседневного спроса: методы адаптации для региональных рынков РФ
Журнал: Вестник факультета управления СПбГЭУ @vfu-spgeu
Статья в выпуске: 26, 2026 года.
Бесплатный доступ
Целью исследования является разработка канально-ориентированной модели управления ценовой эластичностью спроса в многоканальных B2B-продажах товаров повседневного спроса, а именно хозяйственных товаров, включая профессиональную химию и клининговый инвентарь. Методология включает экспертный опрос представителей федеральных и региональных сетей, дистрибьюторов, маркетплейсов и независимой розницы, а также ситуационный анализ и моделирование. В работе выявлены факторы, определяющие ценовую чувствительность в различных каналах сбыта, и обоснованы методы адаптации ценовой политики с учётом региональной специфики. Предложенная модель включает дифференциацию ассортиментных позиций по каналам, региональные логистические компенсации, сервисные инструменты снижения ценовой чувствительности и формализованные правила принятия решений. Новизна модели заключается в системном учёте канально-специфичных факторов эластичности, введении авторского термина «парадокс контрактной эластичности» и обосновании методов предотвращения ценового каннибализма между каналами. Практическая значимость состоит в возможности применения разработанных подходов для повышения рентабельности многоканальных продаж и минимизации ценовых конфликтов.
Короткий адрес: https://sciup.org/148334216
IDS: 148334216 | УДК: 332.1:338.5
Managing price elasticity in corporate sales of fast-moving consumer goods: adaptation methods for regional markets of the Russian Federation
The purpose of the study is to develop a channel-oriented model for managing price elasticity of demand in multi-channel B2B sales of fast-moving consumer goods, namely household goods, professional chemistry and cleaning equipment. The methodology includes an expert survey of representatives of federal and regional chains, distributors, marketplaces, and independent retailers, as well as situational analysis and modeling. The paper identifies factors that determine price sensitivity in various distribution channels and substantiates methods for adapting pricing policy taking into account regional specifics. The proposed model includes product differentiation by channel, regional logistics compensation, service tools for reducing price sensitivity, and formalized decision-making rules. The novelty of the model lies in the systematic consideration of channel-specific elasticity factors, the introduction of the author’s term “contractual elasticity paradox,” and the substantiation of methods for preventing price cannibalization between channels. The practical significance lies in the possibility of applying the developed approaches to increase the profitability of multi-channel sales and minimize price conflicts.
Текст научной статьи Управление ценовой эластичностью в корпоративных продажах товаров повседневного спроса: методы адаптации для региональных рынков РФ
Российский рынок хозяйственных товаров, включающий профессиональную химию для уборки, клининговый инвентарь, санитарногигиеническую продукцию и уборочное оборудование, характеризуется сложной многоканальной структурой B2B-дистрибуции. Производители и импортеры вынуждены одновременно работать с различными типами контрагентов: федеральными и региональными розничными сетями, дистрибьюторскими и оптовыми компаниями, маркетплейсами, а также независимыми розничными магазинами. Каждый из перечисленных каналов предъявляет уникальные требования к ценообразованию, условиям поставок, ассортименту и сервисной поддержке, что создаёт значительные сложности при формировании единой ценовой политики [1, с. 415].
Научная проблематика исследования обусловлена отсутствием эмпирически обоснованных моделей управления ценовой эластичностью в условиях многоканальности B2B-рынков, учитывающих как специфику каждого канала, так и конфликт интересов между параллельными каналами дистрибуции. Большинство существующих работ рассматривают ценовую эластичность либо на уровне конечного потребителя, либо в рамках однородных каналов сбыта, не затрагивая проблему ценового каннибализма между каналами [1, с. 512–520].
Цель исследования – разработка канально-ориентированной модели управления ценовой эластичностью спроса в многоканальных B2B-продажах хозяйственных товаров, адаптированной для работы с различными типами контрагентов и региональными условиями. Для достижения поставленной цели в работе были поставлены следующие задачи:
-
1) выявить факторы, определяющие ценовую эластичность в каждом из ключевых каналов сбыта, на основе анализа отраслевой практики и научной литературы;
-
2) проанализировать особенности ценообразования и конкурентной среды в разрезе выделенных каналов с учётом региональной специфики;
-
3) сформировать модель управления ценовой эластичностью, включающую ценовую формулу, таблицу решений и алгоритм принятия решений;
-
4) обосновать методы адаптации ценовой политики и коммерческих условий для каждого канала, направленные на снижение ценовой чувствительности и минимизацию межканальных конфликтов.
Новизна исследования заключается в следующем. В исследовании были выявлены и теоретически обоснованы канально-специфичные паттерны ценовой эластичности: для федеральных сетей - высокая эластичность на этапе входа (тендер) и низкая в период действия контракта; для дистрибьюторов и мар-кетплейсов - стабильно высокая эластичность; для региональных сетей и независимой розницы - средняя эластичность с возможностью её снижения за счёт сервисных преимуществ. Предложена авторская канально-ориентированная модель управления ценовой эластичностью, включающая дифференциацию идентификаторов товарной позиции (SKU) по каналам для предотвращения ценового каннибализма, региональную логистическую поддержку как инструмент выравнивания конкурентоспособности удалённых дистрибьюторов, а также разделение промо-бюджетов по каналам. Модель формализована в виде ценовой формулы, таблицы решений и алгоритма принятия решений.
В статье теоретически обосновано, что ассортиментная дифференциация, а именно эксклюзивные упаковки и фасовки для разных каналов, является более эффективным способом снижения ценового каннибализма, чем прямая ценовая дискриминация в условиях прозрачного В2В-рынка.
Методологическую основу исследования составили общенаучные методы, включая системный анализ, сравнительный анализ, метод экспертных оценок, а также метод ситуационного анализа. Для верификации факторов ценовой чувствительности был применён метод экспертных оценок. Двенадцати респондентам -руководителям отделов продаж и закупок из федеральных и региональных сетей, дистрибьюторских компаний, маркетплейсов и независимой розницы - было предложено оценить значимость каждого фактора эластичности по пятибалльной шкале. Поскольку отраслевая специфика ограничивается узким В2В-рынком профессиональной химии и клининга, авторы считают данную выборку достаточной для качественного анализа и выявления устойчивых паттернов. Тем не менее, они признают, что для формирования количественных обобщений в дальнейших исследованиях потребуется расширить выборку до пятидесяти и более респондентов.
Теоретический анализ факторов эластичности проводился на основе работ отечественных и зарубежных авторов в области управления каналами распределения и ценообразования [1], а также данных отраслевой статистики и аналитических монографиях рынка профессиональной химии [4]. Дополни- тельно был проведен анализ деятельности ряда российских производителей хозяйственных товаров, названия которых не раскрываются по условиям конфиденциальности, а также интервью с представителями каналов. Результаты экспертного опроса, анализа и интервью позволили выделить ключевые факторы, определяющие ценовую эластичность в каждом канале, которые систематизированы в табл. 1.
Факторы ценовой эластичности в разрезе каналов сбыта
Таблица 1
|
Канал сбыта |
Факторы, повышающие эластичность |
Факторы, снижающие эластичность |
|
Федеральные розничные сети |
Тендерные процедуры, прозрачность цен, высокая конкуренция поставщиков, требовательность к маржинальности сети |
Долгосрочные контракты, объём закупок, сложность замены поставщика в период действия контракта из-за процедур согласования и утверждения ассортиментной матрицы |
|
Региональные розничные сети |
Ограниченность бюджетов, возможность закупок у локальных дистрибьюторов |
Лояльность к местным поставщикам, гибкость условий, меньшая формализация закупок |
|
Дистрибьюторы и оптовые компании |
Высокая конкуренция среди дистрибьюторов, чувствительность к маржинальности, возможность переключения на альтернативных поставщиков |
Эксклюзивные условия, маркетинговая поддержка, отсрочки платежа, стабильность поставок |
|
Маркетплейсы (B2B-сегмент) |
Прозрачное сравнение цен, высокая комиссия площадки, требовательность к ценовому позиционированию |
Возможность автоматизации, широкий охват аудитории, брендирование на площадке |
|
Независимые розничные магазины |
Высокая чувствительность к цене, возможность закупок у разных поставщиков, низкая лояльность |
Удобство работы (один поставщик), доставка малыми партиями, наличие ходового ассортимента |
Источник : составлено авторами по результатам исследования.
Федеральные розничные сети осуществляют централизованные закупки через головные офисы, работают по системе годовых контрактов с фиксацией цен и требуют унификации условий на национальном уровне. Для данного канала характерна высокая входная эластичность: на этапе тендера цена является ключевым критерием отбора поставщика наряду с ассортиментом и логистическими возможностями. Однако в период действия контракта эластичность снижается, поскольку сеть не склонна менять поставщика без веских причин после включения товара в ассортиментную матрицу. Региональный аспект проявляется в том, что, несмотря на централизацию, сети допускают дифференциацию цен по распределительным центрам с учётом логистических затрат и локальной конкуренции.
Региональные розничные сети обладают меньшими объёмами закупок по сравнению с федеральными игроками, но демонстрируют большую гибкость в переговорах, поскольку решения принимаются на уровне регионального офиса. Ценовая эластичность в этом канале оценивается как средняя или высокая: региональные сети часто сравнивают условия с федеральными сетями, требуя сопоставимых цен, однако при этом проявляют более высокую лояльность к местным поставщикам. Эластичность выше в регионах с высокой концентрацией сетей, где обостряется конкуренция между ними, и ниже в регионах с доминированием одной-двух сетей [2].
Дистрибьюторские и оптовые компании выполняют функцию охвата несетевой розницы, мелкооптовых покупателей, клининговых компаний, гостиниц и других профессиональных потребителей. Они работают с широким ассортиментом и требуют конкурентной цены для формирования собственной маржи. Ценовая эластичность в этом канале высокая, поскольку маржинальность дистрибьютора напрямую зависит от разницы между закупочной и продажной ценой. Снижение эластичности достигается за счёт предоставления эксклюзивных условий, включая эксклюзивные дистрибьюторские соглашения, маркетинговую поддержку, обучение персонала и эксклюзивные позиции в ассортименте. Региональный аспект выражается в том, что в удалённых регионах дистрибьюторы менее чувствительны к цене в силу ограниченного выбора поставщиков, но более чувствительны к логистическим условиям.
Маркетплейсы активно развивают B2B-сегмент, позволяя поставщикам работать с корпоративными клиентами. Особенностями данного канала являются высокая комиссия площадки, требование наличия товара на складах маркет-плейса или быстрой доставки, а также прозрачное сравнение цен. Ценовая эластичность здесь очень высокая, поскольку корпоративные клиенты легко сравнивают цены разных поставщиков, а алгоритмы площадки ранжируют предложения, в том числе по ценовому критерию. Снижение эластичности возможно при наличии уникального ассортимента, сильного бренда, высокого рейтинга продавца и быстрой доставки [3]. Региональный аспект проявляется в том, что эластичность ниже в регионах с ограниченным выбором офлайн-поставщиков, где маркетплейс становится единственным удобным каналом закупок.
Независимые розничные магазины представляют собой традиционную розницу, осуществляющую закупки малыми партиями, часто через дистрибьюторов или мелкооптовые базы. Ценовая эластичность в этом канале высокая, поскольку магазины имеют ограниченный оборот и высокую конкуренцию с сетевыми игроками. Снижение эластичности достигается за счёт удобства работы с поставщиком, включая возможность заказа малых партий, частую доставку, наличие ходового ассортимента и отсрочку платежа. Региональный аспект выражается в том, что эластичность выше в крупных городах, где больше альтернативных поставщиков, и ниже в малых населённых пунктах, где выбор поставщиков ограничен.
На основе проведённого анализа факторов эластичности и специфики каналов предложена канально-ориентированная модель управления ценовой эластичностью, формализованная в виде системы целевых коэффициентов, эвристических правил принятия решений и алгоритма. Матрица базовых подходов к ценообразованию в разрезе каналов, представленная в табл. 2, позволяет унифицировать логику принятия решений, сохраняя гибкость для региональной адаптации. Такая формализация снижает субъективность при согласовании коммерческих условий и обеспечивает прозрачность ценовой политики для всех участников каналов.
Таблица 2
Матрица подходов к ценообразованию в разрезе каналов сбыта
|
Канал |
Ценовая стратегия |
Инструменты |
|
Федеральные сети |
Тендерное ценообразование и долгосрочная фиксация |
Отдельные SKU, годовые контракты, трейд-маркетинговый бюджет вместо скидок |
|
Региональные сети |
Гибкое ценообразование с региональной адаптацией |
Локальные промо, гибкие условия доставки, отсрочки, совместное планирование продаж |
|
Дистрибьюторы/о птовики |
Многоуровневая система скидок (объём, регулярность, эксклюзивность) |
Накопительные бонусы, квартальные ретро-бонусы, эксклюзивные региональные соглашения |
|
Маркетплейсы |
Конкурентное ценообразование с оптимизацией комиссии |
Специальные упаковки, размещение на региональных складах, внутриплощадочные акции |
|
Независимые магазины |
Ценообразование через дистрибьюторов (непрямое) |
Консолидация заказов, готовые наборы, частая доставка малыми партиями |
Источник : составлено авторами по результатам исследования.
Приведенные в табл. 2 стратегии и инструменты позволяют учесть канальную специфику, однако для количественной оценки целевой цены необходимо формализовать зависимость от ключевых параметров. С этой целью ниже предлагается ценовая формула, интегрирующая показатели маржинальности канала, региональных особенностей и сервисных факторов.
Для каждого канала i и регионального сегмента j целевая цена рассчитывается по формуле:
Рij = С х (1 + М) х keggjj) х kserv()
где С - базовая себестоимость единицы товара (руб.); М- - базовая целевая маржинальность для канала i (задаётся стратегически, диапазон 0,05-0,35); кг ед (j ) — региональный корректирующий коэффициент (0,8-1,2), учитывающий логистические затраты и локальную конкуренцию; kserv ( i) - сервисный коэф- фициент снижения ценовой чувствительности (< 1 при предоставлении обучения, аналитики или софинансирования акций, иначе = 1).
Включение коэффициента kserv позволяет формализовать переход от ценовой конкуренции к сервисной, снижая эластичность без прямого изменения базовой маржинальности. Таким образом, предложенная формула задаёт общий принцип расчёта целевой цены, однако на практике для разных каналов и ситуаций требуются конкретные эвристические правила, учитывающие особенности тендерных процедур, удалённости регионов и специфики маркетплейсов. Эти правила, основанные на типовых сценариях взаимодействия с контрагентами, обобщены в табл. 3.
Таблица 3
Канально-ситуационная эвристическая модель выбора целевой цены
|
Условие (вход) |
Действие (выход) |
Исключение |
|
Канал = федеральная сеть + этап тендера |
Р = Сх(1 + Мт nJ, Мт in = 005 |
Если SKU эксклюзивный * Мг0,15 |
|
Канал = федеральная сеть + этап исполнения контракта |
Цена фиксирована по контракту, эластичность не учитывается |
При пересмотре контракта – возврат к тендерному правилу |
|
Канал = дистрибьютор + регион удалённый (логистические затраты > 15% от C) |
kre9=1>15> компенсация при закупке > порога |
Если объём ниже порога → компенсации нет, кгед =1,0 |
|
Канал = маркетплейс |
Р = (С + комиссия) X 1,15 |
Если ассортимент уникален → наценка до 1,3 |
|
Канал = региональная сеть |
Р = С х (1 + 0,20) X кгед |
При высокой лояльности * кsrrv 0,95 |
Источник : составлено авторами.
Представленная в табл. 3 эвристическая модель позволяет быстро принимать ценовые решения в типовых ситуациях, однако для более сложных и нестандартных случаев требуется формализованная последовательность действий. С этой целью предлагается алгоритм управления ценовой эластичностью, который объединяет логику определения канала, оценки эластичности, выбора инструментов дифференциации и проверки на ценовой каннибализм (рис. 1.).
Приведённый на рис. 1 алгоритм обеспечивает системный подход к принятию ценовых решений, однако его эффективная реализация требует организационных изменений и последовательного внедрения. Для этого разработана дорожная карта, представленная на рис. 2, которая разбивает процесс на три этапа: от быстрых побед до долгосрочных инвестиций. Поэтапное выполнение предложенных мероприятий позволяет сбалансировать краткосрочные результаты с формированием устойчивой сервисной модели ценообразования.
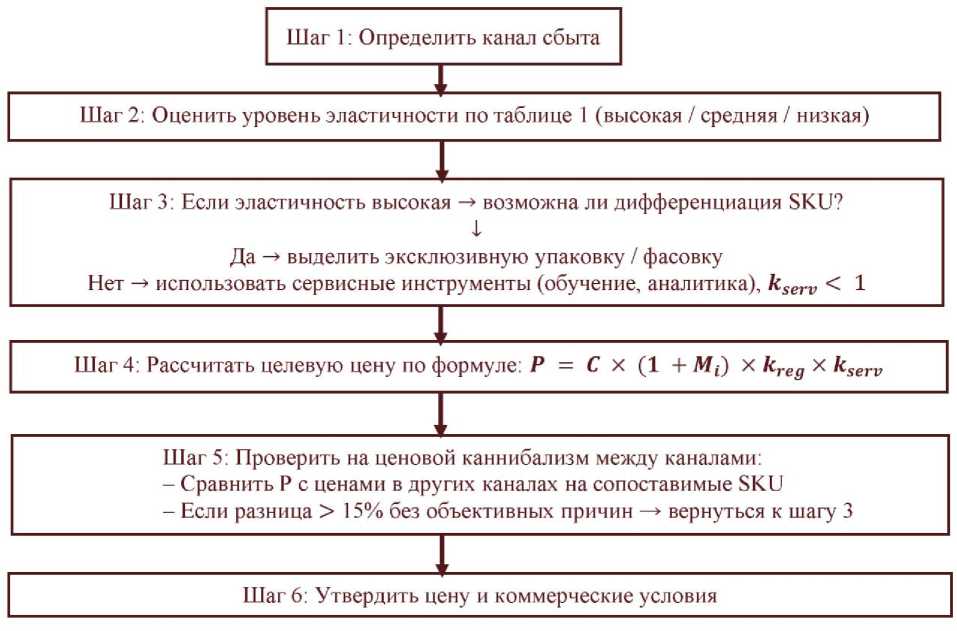
Рис. 1. Алгоритм управления ценовой эластичностью Источник : составлено авторами.
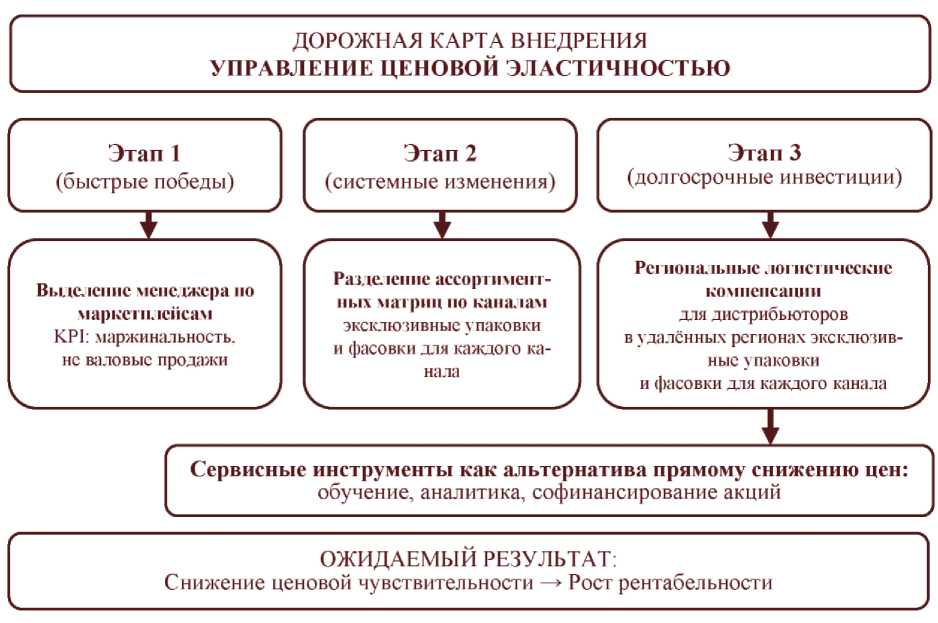
Рис. 2. Дорожная карта внедрения канально-ориентированного управления ценовой эластичностью для производителей и импортёров Источник : составлено авторами.
Представленные на рис. 2 этапы позволяют производителям и импортёрам последовательно выстроить систему управления ценовой эластичностью. На первом этапе рекомендуется сконцентрироваться на быстрых победах, а именно разделении ассортиментных матриц по каналам и выделении отдельных SKU для федеральных сетей и маркетплейсов. Второй этап предполагает системные изменения, включая введение региональных логистических компенсаций для удалённых дистрибьюторов и выделение отдельного менеджера по маркетплейсам с ключевыми показателями эффективности, ориентированными на маржинальность. Третий этап, рассчитанный на долгосрочную перспективу, направлен на развитие сервисных инструментов, таких как обучение контрагентов, предоставление аналитики и софинансирование акций, что позволяет окончательно сместить фокус конкуренции с цены на сервис и ассортимент.
Целесообразно внедрить разделение ассортиментных матриц по каналам сбыта, используя эксклюзивные упаковки и фасовки для каждого канала. Рекомендуется разработать систему региональных логистических компенсаций для дистрибьюторов в удалённых регионах. Следует выделить отдельные функции по управлению маркетплейсами с учётом специфики их ценообразования, ориентируя ключевые показатели эффективности на маржинальность, а не на валовые продажи. Необходимо использовать сервисные инструменты, такие как обучение, аналитика, софинансирование акций в качестве альтернативы прямому снижению цен.
Проверка по наукометрическим базам (eLibrary, Scopus, Google Scholar) показала, что сочетание «парадокс контрактной эластичности» (contractual elasticity paradox) в рецензируемых публикациях отсутствует. Авторы вводят данный термин для обозначения следующего феномена: «Парадокс контрактной эластичности» – ситуация, при которой ценовая эластичность спроса со стороны федеральной розничной сети в B2B-канале резко снижается после заключения долгосрочного контракта по сравнению с этапом тендера, хотя в экономической теории обычно считается, что с увеличением временного горизонта эластичность, как правило, возрастает. Механизм парадокса: на этапе тендера сеть, сравнивая десятки предложений, максимизирует свою переговорную силу, вследствие чего эластичность оказывается высокой. После включения товара в ассортиментную матрицу и согласования логистических процедур издержки замены поставщика становятся ненулевыми (процедуры согласования, тестирование качества, интеграция в систему закупок), что временно блокирует ценовую чувствительность. Парадокс разрешается при пересмотре контракта, обычно каждые 12–24 месяца, когда эластичность восстанавливается до исходного уровня.
Для иллюстрации работоспособности модели рассмотрим гипотетический пример, обобщающий практику российских производителей хозяйственных товаров. Конкретные наименования компаний не раскрываются в силу соблюдения условий конфиденциальности. Пример демонстрирует логику применения модели, а не статистически значимые результаты. Типичная исходная ситуация до внедрения канально-ориентированного подхода характеризуется следующими чертами: унифицированная система цен и скидок для всех каналов; требование федеральных сетей к цене ниже, чем у дистрибьюторов, что создаёт угрозу дист- рибьюторскому каналу; потеря конкурентоспособности дистрибьюторами в удалённых регионах из-за высоких логистических затрат; более высокая цена на маркетплейсах по сравнению с прямыми конкурентами вследствие необходимости закладывать комиссию площадки, составляющую от 2 до 35% в зависимости от категории товара. Результаты применения модели обобщены в табл. 4.
Таблица 4
Модель управления ценовой эластичностью
|
Канал сбыта |
Диагностика эластичности |
Применённые инструменты |
Ожидаемый эффект (по оценкам экспертов) |
|
Федеральные сети |
Высокая на тендере, низкая по контракту |
Выделение отдельных SKU (специальная фасовка), фиксация цены на год |
Снижение ценового давления со стороны сетей, сохранение маржинальности |
|
Дистрибьюторы в удалённых регионах |
Высокая |
Логистическая компенсация (кгед = 1,1-1,15), бонусы за объём |
Сохранение конкурентоспособности, удержание доли рынка |
|
Маркетплейсы |
Очень высокая |
Выделение мелкооптовых наборов, оптимизация упаковки под фулфилмент |
Снижение конечной цены без сжатия маржи |
|
Региональные сети |
Средняя |
Гибкие условия доставки, локальные промо, kserv = 0,95 |
Укрепление лояльности, снижение чувствительности к цене |
Источник : расчёты авторов на основе модельных допущений.
Представленные в табл. 4 ожидаемые эффекты носят оценочный и гипотетический характер: они основаны на экспертных интервью и внутренней логике модели. Чтобы получить количественные подтверждения, потребуется отдельное эмпирическое исследование, проведённое на репрезентативной выборке компаний с учётом внешних факторов. Авторы рассматривают приведённый пример лишь как иллюстрацию того, как модель может работать на практике, и не настаивают на том, что он доказывает её эффективность.
По итогам проведённой работы можно сделать следующие выводы.
-
1. Ценовая эластичность спроса в многоканальных B2B-продажах заметно различается в зависимости от канала. Федеральные сети ведут себя по-разному на разных этапах: на этапе выхода на тендерах они крайне чувствительны к цене, а после подписания контракта их чувствительность падает. Дистрибьюторы и маркетплейсы, напротив, постоянно демонстрируют высокую ценовую чувствительность. Регио-
- нальные сети и независимые розничные магазины занимают промежуточную позицию: их эластичность можно назвать средней, и она поддаётся снижению за счёт сервисных преимуществ.
-
2. Если строить ценообразование только на основе канального подхода, не разделяя ассортимент, неизбежно возникает ценовой каннибализм, особенно на рынках, где цены легко сравнивать, например, на маркетплейсах или при тендерах федеральных сетей. Разделение товарных позиций, ассортиментных линеек и коммерческих условий позволяет не допускать прямого сравнения цен между разными каналами и тем самым уменьшает риск каннибализма.
-
3. Предложенная формализованная модель объединяет в единую расчётную систему параметры, связанные с каналами продаж, региональными особенностями и сервисным уровнем. Благодаря этому ценовую политику можно дифференцировать обоснованно без прямого сопоставления цен между каналами.
-
4. Адаптация условий к региону, например, логистическая поддержка удалённых дистрибьюторов, консолидация заказов, локальные промо-акции, помогает снизить эластичность в тех регионах, где конкуренция ограничена. А сервисные преимущества вроде обучения персонала контрагентов, предоставления аналитики, маркетинговой поддержки и надёжности поставок работают во всех каналах, особенно там, где конкуренция высока.
-
5. Иллюстративный пример применения модели показывает, что она логически непротиворечива и вполне пригодна для практического использования. Однако чтобы количественно оценить её эффективность, необходимы дополнительные эмпирические исследования на более широкой выборке.
Что касается ограничений исследования: оно опирается на качественный анализ и экспертные оценки всего двенадцати респондентов. Такой подход позволяет выявлять общие паттерны, но не даёт статистически значимых количественных обобщений. Кроме того, отсутствие полноценного эмпирического исследования с контрольной группой не позволяет делать однозначные выводы о причинно-следственных связях между внедрением модели и изменением показателей. Данные о практике компаний собраны за 2024–2025 годы, устойчивость эффектов при изменении макроэкономической ситуации пока не изучалась.
В дальнейшем авторы планируют провести количественное эмпирическое исследование на выборке из 30–50 компаний-производителей, чтобы верифицировать предложенную модель. Также стоит разработать математические модели, которые помогут оптимально распределять объёмы продаж между каналами с учётом их маржинальности и эластичности. И наконец, полезно было бы проанализировать, как развитие B2B-сегмента маркетплейсов влияет на традиционную дистрибуцию хозяйственных товаров, а также изучить, как меняется со временем «парадокс контрактной эластичности» и зависит ли он от длины контрактного периода.
