
Устойчивое развитие: стандартизация и перспективы финансирования
Журнал: Региональная экономика. Юг России @re-volsu
Рубрика: Фундаментальные исследования пространственной экономики
Статья в выпуске: 2 т.14, 2026 года.
Бесплатный доступ
Актуальность стандартизации зеленого финансирования в России вызвана необходимостью построения новой модели бизнеса, в которой его успех измеряется не только прибылью, но и вкладом в решение задач, поставленных государством, которые, в свою очередь, обусловлены сложным комплексом внутренних и внешних факторов, связанных с экономикой, экологией, технологическим развитием и интеграцией в мировую финансовую систему. Без признаваемых на международном уровне стандартов российские зеленые проекты и инструменты не смогут привлекать иностранных инвесторов, что ограничивает их капитализацию. В настоящее время ключевые партнеры России (Китай, ЕАЭС, страны Азии) активно развивают свои системы зеленой классификации и стандартизации. Для реализации совместных проектов необходима гармонизация стандартов. Целью статьи выступает формирование рекомендаций по развитию стандартизации финансирования устойчивого развития в России. В статье проводится обзор основных международных и российских ESG (environmental, social, governance – экология, социальная сфера, управление) стандартов. Рост числа случаев обязательного раскрытия информации об устойчивом развитии и ее использовании заинтересованными сторонами для принятия инвестиционных решений привел к возникновению множества вопросов относительно точности и надежности данных компаний. В некоторых юрисдикциях представление отчета об устойчивом развитии или ESG-отчета уже является обязательным. В других странах многие компании добровольно отвечают на запросы инвесторов, клиентов, регулирующих органов, сотрудников и иных заинтересованных сторон о своей зеленой деятельности и обязуются обеспечивать достоверность раскрываемой информации. На основе системного анализа этапов и применяемых инструментов финансирования устойчивого развития авторы представили классификацию зеленых облигаций. Авторский подход к классификации может быть развит и применим в стандартах финансирования устойчивого развития в России. Вклад авторов. В.В. Кузнецова – страновый анализ развития и разработки международных стандартов, классификация инструментов финансирования устойчивого развития; О.И. Ларина – анализ российского правового регулирования устойчивого развития, разработка рекомендаций по стандартизации финансирования устойчивого развития в России; С.В. Землянская – введение, обзор литературы, анализ текущего состояния ESG-трансформации, формулировка выводов.
Короткий адрес: https://sciup.org/149151828
IDS: 149151828 | УДК: 339.97 | DOI: 10.15688/re.volsu.2026.2.12
Sustainable Development: Standardization and Financing Prospects
The urgency of unification of green finance in Russia is conditioned by the need to build a new business model in which its success is measured not only by profit but also by its contribution to the solution of the tasks set by the state, which in turn are conditioned by a complex set of internal and external factors related to economics, ecology, technological development, and integration into the global financial system. Without internationally recognized standards, Russian “green” projects and instruments will not be able to attract foreign investors, which limits their capitalization. Currently, Russia’s key partner countries (China, EAEU, and Asian countries) are actively developing their “green” classification and standardization systems. The implementation of joint projects requires the harmonization of standards. The purpose of the article is to suggest recommendations for the development of standards of financing sustainable development in Russia. The article provides an overview of the main international and Russian ESG (environmental, social, and governance) standards. The growing number of cases of mandatory disclosure of information on sustainable development and the use of this information by stakeholders to make investment decisions led to many questions about the accuracy and reliability of these companies. In some jurisdictions, the provision of a sustainability report or an ESG report is already mandatory. In other countries, many companies voluntarily respond to inquiries from investors, customers, regulators, employees, and other stakeholders about their green activities and commit to ensuring the accuracy of the information disclosed. Based on a systematic analysis of the stages and applied instruments of financing sustainable development, the authors presented a classification of green bonds. The classification approach developed by the author can find application in the standards of financing sustainable development in Russia. Authors’ contribution. V.V. Kuznetsova – country analysis of the development and formulation of international standards, classification of sustainable development financing instruments; O.I. Larina – analysis of Russian legal regulation of sustainable development, establishment of recommendations for the standardization of sustainable development financing in Russia; S.V. Zemlyanskaya – introduction, literature review, analysis of the current state of ESG transformation, formulation of conclusions.
Текст научной статьи Устойчивое развитие: стандартизация и перспективы финансирования
DOI:
Тот факт, что пока выбросы парниковых газов (далее – ПГ) продолжают расти во всем мире, ставит перед мировым сообществом крайне актуальную задачу скорейшего и неуклонного их снижения. Для выполнения обязательств, взятых странами в рамках Программы устойчивого развития 2015–2030 гг., национальным правитель- ствам предстоит интенсифицировать усилия, включая меры по стимулированию хозяйствующих субъектов, для достижения цели по нулевому уровню выбросов ПГ к 2030 г. [Цели устойчивого развития, 2015].
Концепция устойчивого развития, или концепция ESG-трансформации (environmental, social, governance – экология, социальная сфера, управление), возникла в 1980-х гг. как ответ на глобальные экологические проблемы, порождаемые неспособностью биосферы планеты обеспечить растущие потребности человечества в условиях хищнического потребления невозобновляемых природных ресурсов. Актуальность проблемы устойчивого развития (далее – УР) для России стоит также достаточно остро. Несмотря на то что наше государство позже многих других стран подключилось к зеленой повестке, ряд нормативных правовых документов, инициатив и проектов уже реализуется как на уровне страны в целом, так и крупных государственных организаций. В России сформирован национальный подход к ESG-трансформации: с 01.02.2024 введен в действие национальный стандарт «Экология. Кадры. Государство» – стандарт ответственности бизнеса, в котором реализована государственная идеологическая и управленческая концепция с учетом национальных приоритетов, призванная заменить собой западную модель ESG [ГОСТ Р 71198-2023, 2023].
Для улучшения ситуации требуются значительные объемы капиталовложений, инновационные технологии и новые типы инвестиций. В настоящее время основными источниками финансирования проектов УР являются: а) бюджетные ассигнования и доходы от размещения суверенных долговых инструментов; б) кредиты наднациональных и национальных кредитных организаций; в) доходы от размещения корпоративных займов (зеленые облигации). Предполагается, что важным, если не основным источником фондирования перехода к УР во всем мире станут рынки капиталов.
В России отсутствуют единые принципы зеленых финансов, а также методики их верификации и сертификации. Вместе с тем на мировых рынках начало размещения зеленых облигаций датируется 2007 г., но на региональных долговых рынках они появились сравнительно недавно. Например, Азиатский банк развития (АБР) осуществил свой первый выпуск зеленых облигаций в 2015 г., а в России он начался только в 2020 году.
Важно отметить, что в настоящее время многие авторы затрагивают проблематику УР. Достаточно часто эксперты данного журнала анализировали проблемы экологии и ESG-повестки [Ермилова, 2025; Оборин, Кучин, 2025; Петрова, Усачева, 2025], делая акцент для читателей на том, что необходима не просто «защита окружающей среды» в глобальном смысле, а решение конкретных, осязаемых экологических задач в регионах присутствия компаний. Кроме того, некоторые авторы, в том числе из других журналов, обращали внимание на опыт стандартизации в азиатском регионе [Доку- кин и др., 2024а, б; Цзя, 2025]. Эти статьи посвящены исследованию опыта Китая по разработке и внедрению региональных стандартов как инструмента ускоренного социально-экономического развития территорий. Китайский подход рассматривается как успешная модель, которая может быть полезна для России.
В настоящей статье также анализируется зарубежный опыт отдельных азиатских стран по стандартизации подходов к зеленому финансированию, поскольку важным источником финансирования перехода к УР должны стать средства, привлекаемые с международных рынков капиталов. Поскольку свой путь по стандартизации хозяйственной деятельности в соответствии с нормами УР начинает и наша страна, в статье приводится обзор основных международных стандартов для возможного формирования рекомендаций по развитию стандартизации финансирования УР в России.
Текущее состояние ESG-трансформации
Понимание направлений работы мирового сообщества по выходу на траекторию УР отражает повестка дня, принятая Генеральной Ассамблеей ООН в 2015-м на период до 2030 года. Основные этапы ее формирования отражает рисунок 1.
Для ускорения международных усилий, нацеленных на достижение УР, необходимы огромные инвестиции. Так, по оценкам АБР, только для строительства устойчивой инфраструктуры странам региона требуются ежегодные инвестиции в объеме 210 млрд долл., что эквивалентно 5,7 % годового ВВП региона [Accelerating Green Bonds ... , 2024]. Предполагается, что важным, если не основным источником фондирования перехода к УР во всем мире станут рынки капиталов.
Одна из наиболее сложных проблем переходного периода – это увеличение финансовой поддержки секторов, выбросы которых трудно поддаются сокращению, поскольку их вклад в глобальный объем выбросов ПГ составляет около 20–30 %. Эти секторы интенсивно используют энергию на основе ископаемого топлива и, следовательно, являются источниками больших выбросов ПГ, но их существенное сокращение на данном этапе затруднено из-за технологических и стоимостных барьеров. К числу таких отраслей относятся производства алюминия, чугуна и стали, цемента, основных химикатов, нефтехимии, удобрений, грузовиков, морского транспорта и судоходства, авиации, управления отходами и др.
|
1983 - 1987 |
|
|
• Конференция ООН в Рио-де-Жанейро закрепила принципы устойчивого развития на международном уровне
• Всемирный саммит ООН по устойчивому развитию подтвердил приверженность мирового сообщества идеям устойчивого развития для долгосрочного удовлетворения основных потребностей человечества при сохранении систем жизнеобеспечения планеты
|
2015 |
|
• Конференция Резолюция Генеральной Ассамблеи ООН «Преобразование нашего мира: повестка дня в области устойчивого развития на период до 2030 года». В документе сформулированы 17 целей в области устойчивого развития (SDG/ЦУР)
Рис. 1. Концепция устойчивого развития: ранние этапы Примечание. Составлено авторами по материалам исследования.
Для улучшения ситуации требуются значительные объемы капиталовложений, инновационные технологии и новые типы инвестиций. До сих пор финансирование, ориентированное на отрасли, выбросы которых трудно снизить, отстает от относительной популярности зеленых и связанных с УР облигаций во всем мире. В настоящее время основными источниками финансирования проектов УР являются: а) бюджетные ассигнования и доходы от размещения суверенных долговых инструментов; б) кредиты наднациональных и национальных кредитных организаций; в) доходы от размещения корпоративных займов (зеленые облигации).
Для устранения сомнений и недоверия потенциальных инвесторов в том, что аккумулированные при размещении таких облигаций средства действительно будут использованы на улучшение экологической ситуации, необходимо, чтобы все эмитенты следовали согласованным принципам, стандартам и классификациям. В некоторых юрисдикциях представление эмитентом отчета о соблюдении требований УР или ESG является обязательным, но в других, где это остается добровольным, компании отвечают на запросы инвесторов, клиентов, регулирующих органов, сотрудников и других важных заинтересованных сторон с разной степенью достоверности информации.
Инструменты финансирования устойчивого развития
Хотя в последние годы объемы финансирования на цели УР практически удвоились: с 757 млрд долл. в 2018 г. до 1 781 млрд долл. в 2023 г., выделяемых ресурсов недостаточно для достижения целей
УР [Transition Finance ... , 2024]. По оценкам экспертов, на эти цели в 2024–2050 гг. потребуются инвестиции в объеме 8,1 трлн долл. Имеются многосторонние климатические фонды, которые изначально были задуманы как ключевые участники финансирования усилий развивающихся стран по борьбе с изменением климата, однако в настоящее время их роль незначительна. Программа ООН по качеству воды включала обязательство утроить ежегодный объем выделяемого финансирования к 2030 г., но даже если данная мера будет реализована, сумма инвестиций составит менее 6 млрд долл., или 2 % от целевого показателя в 300 млрд долл. [All Roads ... , 2025].
При этом многосторонние институты финансирования развития оставались важнейшим источником выделения средств на смягчение климатических проблем (см. рис. 2).
Так, по оценке ОЭСР, в январе 2024 г. объем активов инвестиционных фондов, позиционирующих себя придерживающимися стандартов УР, составлял 1,3 трлн долл. США, или 2,8 % от общего объема активов под управлением инвестиционных фондов во всем мире, показывая ежегодный рост в течение последних пяти лет [Transition Finance ... , 2024]. За анализируемый период (2023 г.) объем рынка зеленых облигаций в России составил 142,8 млрд руб., снизившись в 2024 г. до 52,8 млрд руб., или почти втрое (см. рис. 3) [Горчаков, Паничева, 2025].
На большинстве современных рынков экологического финансирования торгуются различные инструменты той или иной степени «зелено-сти» – облигации зеленые, синие (на сохранение ресурсов океана), социальные, УР, связанные с УР, переходные и др. (см. рис. 4).
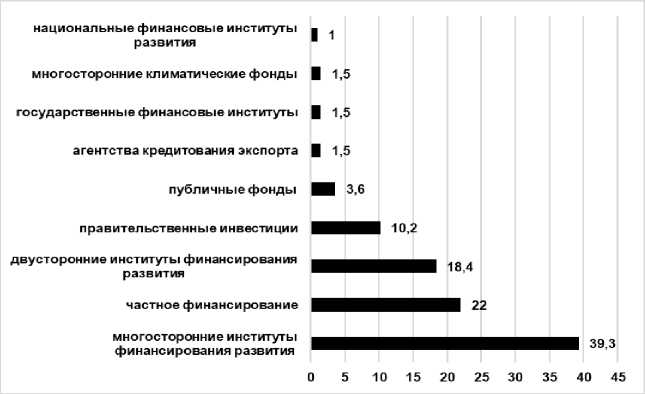
Рис. 2. Источники международного климатического финансирования, 2018–2023 гг., % Примечание. Составлено по: [All Roads ... , 2025].
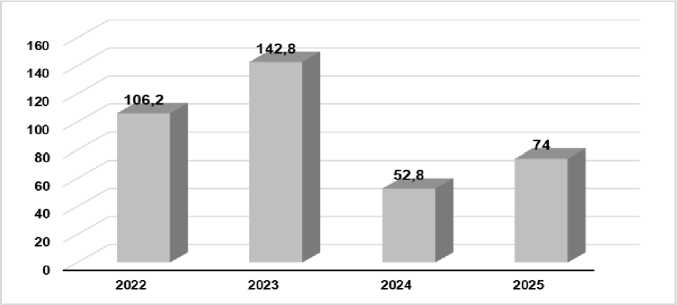
Рис. 3. Объем рынка зеленых облигаций в России в 2022–2025 гг., млрд руб.
Примечание . Данные за 2025 г. – прогноз. Составлено по: [Горчаков, Паничева, 2025].
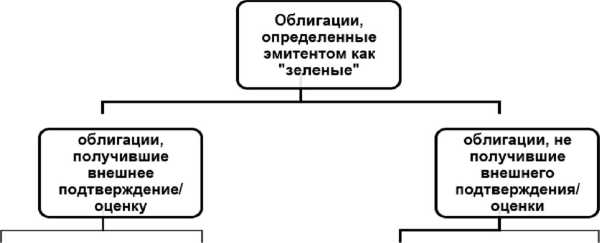
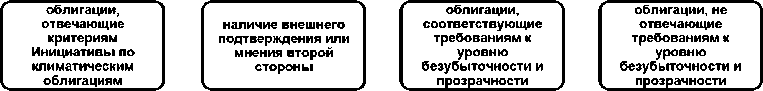
Включаются в Включаются в _ Включаются в Не включаются в состав облигаций состав облигаций состав облигаций состав облигаций
GSS+ GSS+ только при GSS+ GSS+ условии соблюдения требований по открытости
Рис. 4. Долговые инструменты, выпускаемые для привлечения финансирования УР
Примечание. Составлено авторами по материалам исследования. GSS+ – Green, Social, Sustainability / Sustainable and Sustainability-linked (экологичные, социальные, устойчивые / устойчивые и связанные с устойчивостью).
Рынок облигаций, включающий зеленые, социальные, УР, связанные с УР и ряд других, обобщенно называют рынком GSS+ облигаций.
Помимо указанных долговых инструментов, эмитируются так называемые переходные облигации, средства от размещения которых должны направляться на финансирование проектов, предполагающих переход к более благоприятным для окружающей среды технологиям. Для снижения вредных выбросов требуются значительные инвестиции новых типов и форм. Однако до настоящего времени объемы переходного финансирования существенно отставали от средств, привлекаемых посредством выпуска относительно популярных среди инвесторов зеленых, УР и связанных с УР облигаций. Для устранения сомнений и недоверия потенциальных инвесторов в том, что аккумулированные инвестиции при размещении переходных облигаций действительно будут использованы на улучшение экологической ситуации, требуются четкие классификации и стандарты.
Обзор наиболее популярных стандартов устойчивого развития
Разработка классификаций и стандартизации инструментов, обеспечивающих финансирование проектов, нацеленных на улучшение окружающей среды, ведется начиная с 1992 г., но единый подход пока полностью не согласован. Вместе с тем на глобальном уровне уже действуют различные международные принципы, стандарты и таксономии УР. В общем плане такие стандарты можно подразделить на технические и финансовые. Те и другие разработаны на международном, региональном (например, европейском, азиатском), национальном уровнях (например, российском), а в ряде стран действуют и отраслевые стандарты (например, в России в строительстве). Таким образом, иерархия стандартов включает три уровня: 1) международный; 2) национальный; 3) отраслевой.
Международные стандарты. Международный совет по стандартам устойчивого развития (ISSB) 26.06.2023 опубликовал два стандарта. Первый, МСФО S1 «Общие требования к раскрытию финансовой информации, связанной с устойчивым развитием», устанавливает общие требования к отчетности эмитентов (заемщиков) инструментов GSS+ (Green, Social, Sustainable – зеленых, социальных и устойчивых) [МСФО S1, 2023]. Второй, МСФО S2 «Раскрытие информации, связанной с климатом», детализирует требования первого стандарта [МСФО S2, 2023]. Соблю- дение их положений эмитентом носит добровольный характер как для суверенов, так и корпоративного сектора. Но соответствие их нормам существенно повышает интерес потенциальных инвесторов к размещаемым инструментам и снижает рисковую премию.
В частности, в стандартах зафиксированы следующие обязательства эмитента инструментов GSS+:
– в проспекте эмиссии должна быть полностью раскрыта информация о рисках и возможностях, связанных с УР и изменениями климата, которые оказывали влияние на финансовое положение, финансовые результаты и денежные потоки эмитента в отчетном периоде;
– эмитент обязуется раскрывать количественную и качественную информацию о любых значительных рисках существенного изменения стоимости своих активов и обязательств, прогнозируемых в течение предстоящего финансового года;
– эмитент обязуется раскрывать вероятность возможных изменений в финансовом положении и финансовых результатах продвижения проекта, а также стратегию риск-менеджмента, равно как и планируемые источники финансирования ее реализации;
– для оценки климатических рисков и ожидаемых результатов следует использовать сценарный анализ, а для оценки устойчивости стратегии компании (включая ее бизнес-модель) к климатическим изменениям – стресс-тестирование;
– эмитент обязуется раскрывать выбросы ПГ в соответствии с международным стандартом учета и отчетности по выбросам ПГ – GHG Protocol, разработанным Всемирным институтом ресурсов (WRI) и Всемирным бизнес-советом по устойчивому развитию (WBCSD).
Стандарты ISSB являются добровольными, их могут использовать участники рынков капитала для представления инвесторам информации, связанной с УР и климатом, необходимой для принятия решения. Помимо этих стандартов, имеются стандарты рекомендательного характера Международной ассоциации рынка капитала (ICMA). В частности, ICMA опубликовала первое издание своих «Принципов зеленых облигаций» еще в 2014 г., а в более поздние годы появились иные стандарты – «Принципы социальных облигаций», «Руководящие принципы облигаций устойчивого развития» и «Принципы облигаций, связанных с устойчивым развитием» [Стандарты Международной ассоциации ... , 2021].
Принципы ICMA по использованию привлеченных средств состоят из четырех основных компонентов, которые рекомендуют эмитентам (заемщикам) соблюдать прозрачность и раскрытие информации: 1) об использовании поступлений, которые должны быть описаны в правовой документации по облигациям; 2) процессе оценки и отбора приемлемых проектов; 3) управлении и отслеживании чистых поступлений и 4) ежегодной отчетности о распределении поступлений. Более того, Принципы позволяют эмитентам использовать поступления для рефинансирования приемлемых проектов, но в этом случае им рекомендуется предоставлять оценку долей финансирования и рефинансирования. Что касается проверки, Принципы ICMA рекомендуют эмитентам назначить внешнего оценщика для оценки соответствия устойчивых облигаций соответствующим основным компонентам до выпуска (известного как «мнение второй стороны»), а кроме того, проверять, как осуществляется распределение средств после завершения выпуска. Тем не менее эмитенты могут заявлять о соответствии Принципам ICMA даже без прохождения этих оценок.
Пять основных компонентов Принципов ICMA для облигаций, связанных с УР, охватывают: а) выбор ключевых показателей эффективности (KPI), которые должны быть релевантными, измеримыми и существенными для стратегии УР эмитента; б) калибровку целевых показателей эффективности УР с целью их амбициозности и реалистичности; в) характеристики облигации, которые будут меняться в зависимости от результатов KPI; г) ежегодную отчетность; д) ежегодную проверку KPI.
Следует отметить другие стандарты по конкретным направлениям деятельности, которые разрабатывают различные международные организации:
– Глобальная инициатива по отчетности (Global Reporting Initiative, GRI) – международная организация, разрабатывающая рекомендации по отчетности, раскрывающие нефинансовые показатели деятельности в области УР;
– Инициатива по финансированию Программы ООН по окружающей среде (United Nations Environment Programme Finance Initiative, UNEP FI) – сеть, объединяющая более 500 крупнейших банков, страховщиков и инвесторов, специализирующихся на создании, регулировании и торговле инструментами в соответствии с Paris Agreement Crediting Mechanism (PACM). Участники Инициативы устанавливают стандарты финансирования УР, формулируя ключевые принципы, включая Принципы ответственного банковского дела (PRB), Принципы устойчивого страхования (PSI) и Принципы ответственного инвестирования (PRI). Содержащиеся в этих документах общие подходы определяют, как финансовым институтам следует трактовать и учитывать экологические, социальные и управленческие факторы (ESG) в процессе принятия решений и деятельности в целях УР;
– Программа развития ООН (United Nations Development Programme, UNDP) – ведущее агентство ООН, играющее критически важную роль, помогая странам-членам добиваться целей УР;
– Серия стандартов AA1000 компании AccountAbility представляет собой основанные на принципах УР документы, используемые глобальными компаниями, частными предприятиями, правительствами, государственными и частными организациями для демонстрации лидерства и эффективности в области подотчетности, ответственности и УР;
– Совет по стандартам учета в области УР (Sustainability Accounting Standards Board, SASB) – некоммерческая организация, разрабатывающая отраслевые стандарты для раскрытия финансово значимой информации об УР. Стандарты SASB: служат руководством по применению «Общих требований МСФО (IFRS) S1 к раскрытию финансовой информации, связанной с УР; помогают компаниям выявлять и раскрывать существенную информацию о рисках и возможностях, связанных с УР, при отсутствии специальных стандартов раскрытия информации об УР, предусмотренных МСФО; определяют риски и возможности, связанные с УР, наиболее актуальные для принятия решений инвесторами в 77 отраслях; помогают инвесторам оценивать риски и возможности, связанные с ESG-факторами, а компаниям – раскрывать их финансовые последствия;
– Рабочая группа по раскрытию финансовой информации, связанной с климатом (Task Force on Climate-Related Financial Disclosures, TCFD) – группа, разрабатывающая основы представления инвесторам информации о рисках и возможностях, связанных с климатом. Группа была создана Советом по финансовой стабильности (FSB) в 2015 г., а в октябре 2023 г. расформирована, после того как ее рекомендации были полностью интегрированы в стандарты Международного совета по стандартам устойчивого развития (ISSB). Хотя целевой группы больше не суще- ствует, ее рекомендации по-прежнему актуальны и могут быть использованы в переходный период, особенно с учетом того, что многие нормативные акты все еще ссылаются на них.
Региональные стандарты . Наиболее известные региональные стандарты по эмиссии зеленых облигаций – стандарты Европейского союза. В декабре 2023 г. Европейский союз принял регламент «Стандарт зеленых облигаций ЕС» (EU GBS) [Стандарт зеленых ... , 2023]. EU GBS – это добровольная система, устанавливающая критерии использования средств, которые должны быть направлены на реализацию проектов, соответствующих таксономии ЕС устойчивой деятельности. Стандарт требует от эмитентов раскрывать соответствующую информацию в правовой документации и проходить внешнюю проверку для подтверждения соответствия проекта установленным требованиям. Регламент вступил в силу в декабре 2024 г. и позволяет эмитентам официально маркировать свои облигации как зеленые облигации ЕС.
Эмитент, добровольно соблюдающий новый европейский стандарт, может маркировать свои долговые инструменты как европейская зеленая облигация, что повышает их качество. Все организации, желающие использовать данную маркировку при выпуске своих долговых инструментов, обязаны раскрывать значительный объем информации, а также гарантировать, что не менее 85 % средств, привлеченных при размещении, будут направлены на экономическую деятельность, соответствующую положениям таксономии ЕС. Оставшиеся 15 % средств могут быть направлены на другие виды хозяйственной деятельности при условии, что эмитент соблюдает требования и способен четко объяснить, на какие цели будут направлены инвестиции.
Национальные стандарты. Помимо международных и региональных, многие страны стали развивать национальные стандарты по эмиссии зеленых облигаций. Облигации УР появились на долговых рынках сравнительно недавно. Поэтому вполне естественно, что лишь немногие юрисдикции уже разработали и ввели в действие нормативные или саморегулирующие нормативно-правовые документы, регламентирующие выпуск облигаций УР. Тем не менее некоторые стандарты и таксономии были разработаны. Если стандарты представляют собой набор правил или руководств, обеспечивающих единообразие с эталоном, то таксономии представляют собой систему классификации, которая определяет виды деятельности, связанные с УР.
В Российской Федерации также имеются национальные стандарты: ГОСТ Р 58875-2020 «Зеленые» стандарты. Озеленяемые и эксплуатируемые крыши зданий и сооружений. Технические и экологические требования; ГОСТ Р 70346-2022 «Зеленые» стандарты. Здания многоквартирные жилые «зеленые». Методика оценки и критерии проектирования, строительства и эксплуатации; ГОСТ Р 59370-2021 «Зеленые» стандарты. Посадочный материал декоративных растений; ГОСТ Р 70339-2022 «Зеленые» стандарты. Финансирование строительной деятельности в целях устойчивого развития. Рамочные основы и принципы; ПНСТ 759-2022 «Зеленые» стандарты. Технические и экологические требования к объектам инфраструктуры на особо охраняемых природных территориях регионального значения; ГОСТ Р 54964-2023 Оценка соответствия. Экологические требования к объектам недвижимости; ПНСТ 760-2022 «Зеленые» стандарты. Оценка эффективности устойчивого развития экопарков; ГОСТ Р71332-2024 «Зеленые» стандарты. Вертикальное озеленение фасадов зданий и сооружений. Технические и экологические требования; ГОСТ Р 70319-2022 «Зеленые» стандарты. Система сбора дождевой воды: очистка, хранение, использование; ГОСТ Р 713922024 «Зеленые» стандарты. «Зеленое» индивидуальное жилищное строительство. Методика оценки и критерии проектирования, строительства и эксплуатации. Указанные стандарты носят методологический характер в отдельных отраслях, в них определены понятия и базовые требования к проектам, нацеленным на УР.
Международный опыт стандартизации экологических облигаций
Лишь в немногих странах разработана нормативно-правовая база для зеленых облигаций. Так, на форуме рынков капитала ASEAN (Association of South East Asian Nations – содружество 11 государств Юго-Восточной Азии (ЮВА): Тайланд, Индонезия, Вьетнам, Малайзия, Камбоджа, Лаос, Мьянма, Сингапур, Филиппины, Бруней) были разработаны и обнародованы несколько стандартов. Хотя ранее (в 2017 г.) был введен стандарт зеленых облигаций ASEAN, и в его основу были включены положения стандарта ICMA, это выполнено с учетом региональной специфики [ASEAN ... , 2018].
В последние годы в регионе наблюдается активное развитие рынка устойчивых облигаций: увеличение объемов эмиссии, расширение экологических государственных инициатив (включая программы поддержки АБР), рост заинтересованности инвесторов, в том числе внешних. За пять лет (2020–2024 гг.) объем эмиссии корпоративных облигаций в регионе вырос в четыре раза. По данным АБР, на конец сентября 2025 г. объем рынка устойчивых облигаций ASEAN достиг 994,4 млрд долл., а его доля выросла до 18,5 % глобального рынка устойчивых облигаций [ASIA Bond ... , 2025]. Региональный рынок облигаций УР отличает схожая структура с небольшими отличиями в объемах торгуемых инструментов по сравнению с рынком ЕС (табл. 1). При этом доминирующим инструментом остаются зеленые облигации (57,7 % совокупного объема).
Помимо широкого разнообразия торгуемых инструментов, связанных с УР, для регионального рынка характерны:
– большее по сравнению с европейским рынком относительное, но не абсолютное участие частного сектора (50,6 %);
– большее участие частного капитала в экономически сильно развитых странах региона (Китай – 93,2 %, Япония – 59,2 %), поскольку основными эмитентами выступают крупные корпорации;
– преобладание среди инструментов, связанных с УР, облигаций, номинированных в национальных валютах (72,8 % обращающихся облигаций);
– относительно короткий срок обращения выпущенных облигаций: доля облигаций со сроком обращения до пяти лет – 73,8 %. При этом доля зеленых облигаций со сроком обращения до одного года в 2025 г. составляла около 1 / 5 ;
– разработка и введение национальных стандартов и классификаций облигаций, связанных с УР, в отдельных странах региона (это Индонезия, Таиланд, Сингапур и Малайзия) [ASIA Bond ... , 2025].
Разнообразие позиций и регуляторных практик стало основанием для введения АБР своих подходов к стандартизации и классификации инструментов, связанных с УР. Осенью 2025 г. он обнародовал для публичного обсуждения несколько новых стандартов (табл. 2).
Таблица 1
Торгуемые инструменты УР на рынках ЮВА и ЕС, сентябрь 2025 г., %
|
Тип инструмента |
ЮВА |
ЕС |
|
Зеленые облигации |
57,7 |
66,8 |
|
Социальные облигации |
19,2 |
16,5 |
|
Устойчивые облигации |
15,3 |
8,9 |
|
Облигации, связанные с УР (включая связанные с переходом) |
4,3 |
7,5 |
|
Переходные облигации |
3,5 |
0,3 |
Примечание. Составлено по: [ASIA Bond … , 2025].
Краткий обзор стандартов АБР
Таблица 2
|
Стандарт |
Краткая характеристика стандарта |
|
ESS1: Оценка и управление экологическими и социальными рисками и воздействиями |
Данный экологический и социальный стандарт устанавливает обязанности заемщика / клиента по скринингу рисков, разработке проекта, определению объема работ, оценке, управлению и мониторингу экологических и социальных рисков и воздействий проекта |
|
ESS2: Труд и условия труда |
Стандарт представляет собой руководство для заемщиков. Исходя из важности создания рабочих мест и получения дохода для сокращения бедности и инклюзивного экономического роста, стандарт подчеркивает, что заемщикам следует устанавливать здоровые отношения между работниками и руководством проекта, справедливо относиться к работникам и обеспечивать безопасные и здоровые условия труда |
|
ESS3: Консервация ресурсов и предотвращение загрязнений |
Экологический и социальный стандарт признает, что экономическая и социальная деятельность часто приводит к физическому, биологическому и/или химическому загрязнению воздуха, воды и почвы, а также потребляет ограниченные ресурсы в объемах, которые могут представлять угрозу для людей, окружающей среды. Устанавливает, что заемщик / клиент должен применять подход экономики замкнутого цикла в целях сохранения ресурсов и предотвращения загрязнения. Исходит из принципов предосторожности; «загрязнитель платит»; устранения экологического ущерба у источника ресурсов; применения иерархии мер по смягчению негативных последствий |
Окончание таблицы 2
|
Стандарт |
Краткая характеристика стандарта |
|
ESS4: Здоровье, безопасность и защита |
Стандарт устанавливает: реализация проекта, использование оборудования и инфраструктуры могут повышать вероятность того, что занятые в проекте работники и лица, затрагиваемые проектом, будут подвергаться рискам для здоровья, безопасности и сохранности имущества, а связанная с проектом деятельность может усугублять риски стихийных бедствий и изменения климата. Заемщик / клиент несет основную ответственность совместно с компетентными государственными органами за управление рисками для здоровья, безопасности и сохранности имущества, связанными с деятельностью по проекту, и стремится избежать или минимизировать такие риски и воздействия |
|
ESS5: Приобретение земли и ограничение землепользования |
Стандарт регламентирует практику (методы) изъятия земель и ограничение землепользования, обусловленные реализацией проекта, способные привести к значительным экономическим и/или экологическим и социальным рискам и воздействиям. Определяет случаи перемещения (потеря жилых или коммерческих помещений; утрата жилой и/или приусадебной земли, основных общественных объектов) физических и юридических лиц в ходе осуществления проекта, в результате чего перемещаемые лица лишаются доступа к земле, ресурсам, активам и/или источникам дохода и средств к существованию |
|
ESS6: Сохранение биоразнообразия и устойчивое управление природными ресурсами |
Стандарт признает: сохранение биоразнообразия и устойчивое управление живыми природными ресурсами являются основополагающими для УР, важность сохранения основных экологических функций сред обитания и биоразнообразия |
|
ESS7: Коренные народы |
Стандарт устанавливает требования, которым должны соответствовать заемщики / клиенты для обеспечения того, чтобы проекты, затрагивающие коренные народы и их культурную самобытность, обычаи и традиционные земли, предусматривали необходимые меры по устранению негативных последствий. В АТР проживает много коренных общин (коренные этнические меньшинства, этнические меньшинства, коренные культурные общины, аборигены, горные племена, малочисленные народы, зарегистрированные племена, племенные группы, жители лесов, охотники-собиратели, скотоводы или другие кочевые племена), для которых характерны своя культура, история и текущие условия жизни |
|
ESS8: Культурное наследие |
Стандарт исходит из того, что культурное наследие в его материальной и нематериальной формах – ценное и незаменимое связующее звено между прошлым, настоящим и будущим; важный актив экономического и социального развития; источник ценной научной и исторической информации; неотъемлемая часть культурной идентичности и практики народов. Нацелен на защиту культурного наследия и поощрение его более широкого использования в качестве фактора УР |
|
ESS9: Изменение климата – смягчение последствий и адаптация |
Стандарт исходит из неотложности и важности борьбы с изменением климата, представляющим глобальную угрозу. Признавая растущую уязвимость развивающихся стран-членов к рискам и последствиям изменения климата, он содействует смягчению негативных последствий изменения климата, адаптации и повышению устойчивости к нему, а также устанавливает обязательства стран, принимающих данный стандарт |
|
ESS10: Взаимодействие с заинтересованными сторонами и раскрытие информации |
Стандарт признает важность открытого, прозрачного и безопасного взаимодействия между заемщиком / клиентом и всеми лицами, затронутыми проектом. Для этого необходимо полное и своевременное раскрытие информации, повышение экологической и социальной устойчивости проектов, улучшение социальных, экологических и финансовых результатов. Взаимодействие с заинтересованными сторонами – это инклюзивный процесс, который начинается как можно раньше и продолжается на протяжении всего цикла проекта |
|
ESS11: Финансовые посредники и корпоративные финансы |
АБР предлагает различные механизмы и продукты финансирования для содействия инклюзивному росту и УР в развивающихся странах-членах. Стандарт определяет требования к механизмам и продуктам финансирования, объясняет, как экологические и социальные требования применяются к этим механизмам и продуктам, описывает обязанности АБР и требования к заемщикам / клиентам |
Примечание. Составлено по: [ESS 1–11 … , 2025].
Пока все перечисленные стандарты носят добровольный характер (кроме проектов самого АБР). Указанный подход предполагает, что, несмотря на первичную цель введения стандартов – унифицировать подходы стран ЮВА к привлечению финансирования посредством выпуска облигаций УР, на региональных рынках могут продолжать торговаться инструменты, эмитированные с учетом требований различных стандартов. Вместе с тем АБР, как международный финансовый институт, своими стандартами де-факто задает образец для стран-заемщиков. Его цель – катализировать устойчивое развитие в Азиатско-Тихоокеанском регионе, направляя инвестиции и задавая высшую планку для проектов. Его стандарты носят обязательный характер для заемщиков и партнеров, получающих финансирование от банка. Внедрение стандартов сопровождается консультационной поддержкой и обучением местных специалистов, что повышает общую компетенцию в регионе в области управления экологическими и социальными рисками.
Направления развития стандартизации устойчивого развития в России
В Российской Федерации отсутствуют единые принципы зеленых финансов, а также методики их верификации и сертификации. Несмотря на постепенное создание нормативной базы для оценки зеленых проектов, система верификации и сертификации зеленых облигаций и иных финансовых инструментов не создана. Имеется общее Положение Банка России от 19.12.2019 № 706-П «О стандартах эмиссии ценных бумаг» (зарегистрировано в Минюсте России 21.04.2020 № 58158, с изм. и доп., вступ. в силу с 01.05.2024), в котором затрагивается также вопрос эмиссии зеленых облигаций. В связи с этим на первом этапе важна не только позиция государства как основного регулятора зеленой экономики, но и саморегулируемая деятельность участников рынка, повышение корпоративной культуры.
Важно установить раскрытие соответствующей информации при параллельной работе государственных структур и бизнеса с существующими институтами экологической экспертизы для развития направления верификации и сертификации зеленых финансовых инструментов. Основные этапы развития стандартизации: выработка идеологии и консолидированной позиции регуляторов в отношении рынка зеленых фи- нансов на национальном уровне; комплекс мероприятий по созданию единого национального органа в сфере зеленых финансов (методологического центра); комплекс мероприятий по созданию и утверждению принципов, стандартов и таксономии российской зеленой экономики; комплекс мероприятий по формированию системы верификации зеленых финансовых инструментов; комплекс мер по созданию и развитию инфраструктуры рынка зеленых финансов; разработка мер государственной поддержки зеленых финансовых инструментов (облигаций) в России.
Часть выделенных этапов уже реализована. Вместе с тем Россия находится в начале пути по стандартизации УР, и задачи по зеленому финансированию пока не решены.
Заключение
Для финансовой поддержки УР и зеленых инициатив компаний необходимо увеличить масштабы целенаправленного климатического финансирования. Это должно быть достигнуто путем снижения опасений общества, связанных с «зеленым камуфлированием», которые выступают значительными рисками в связи с непрозрачными данными компаний. Например, Обзор промышленности по переходному финансированию показал, что более 60 % инвесторов колеблются предоставлять зеленое финансирование из-за недостаточной ясности в отношении того, как оценить достоверное соответствие корпораций целям Парижского соглашения [Цумерова, Табачников, 2024].
Имеется значительное количество международных стандартов, разработанных организациями частного сектора, которые носят рекомендательный характер. Лишь в немногих юрисдикциях разработаны и вступили в силу нормативные правовые акты или нормы саморегулирования для перехода на УР. В то время как под стандартами понимается набор правил или руководств, обеспечивающих единообразие с эталоном, таксономии представляют собой систему классификации, которая классифицирует виды деятельности, связанные с УР. Начиная с 2020 г. стали применяться и российские зеленые стандарты, носящие достаточно специализированный характер. Однако пока в стране отсутствуют единые принципы зеленых финансов, а также методики их верификации и сертификации.
