
Искусственный интеллект на фондовом рынке: потенциал и уязвимости на примере биржевых паевых инвестиционных фондов
Журнал: Вестник Пермского университета. Серия: Экономика @economics-psu
Рубрика: Математические, статистические и инструментальные методы в экономике
Статья в выпуске: 3 т.21, 2026 года.
Бесплатный доступ
Введение. В условиях высокой рыночной волатильности остро встает вопрос эффективности различных инвестиционных стратегий. Особый интерес вызывает поведение тематических биржевых фондов, использующих алгоритмическое управление на основе технологий искусственного интеллекта, в сравнении с традиционными индексными фондами. Цель. Количественная оценка эффективности и риска фондов с алгоритмическим управлением на основе искусственного интеллекта в сравнении с индексными фондами в периоды рыночных шоков. Материалы и методы. Использованы исторические данные паевых инвестиционных фондов, торгующихся на Московской бирже. Анализ проведен с применением модели портфельной теории Марковица и расчетов коэффициентов Шарпа с учетом ограничений по коротким продажам и весам активов. Результаты. Полученные результаты демонстрируют, что индексные фонды в большинстве случаев обеспечивают более устойчивое соотношение доходности и риска. Стратегии на основе искусственного интеллекта характеризуются повышенной волатильностью, чувствительностью к рыночным шокам и в ряде сценариев имеют отрицательный коэффициент Шарпа, что свидетельствует о повышенных рисках. Количественный анализ подтверждает неэффективность подходов на основе искусственного интеллекта при отсутствии устойчивости к риску в условиях нестабильного рынка. Выводы. Исследование показало, что в условиях высокой волатильности индексные стратегии сохраняют эффективность и устойчивость, тогда как алгоритмические подходы на базе искусственного интеллекта сопряжены с более высоким риском и нестабильной доходностью. Результаты могут быть полезны для частных и институциональных инвесторов при выборе стратегии управления капиталом. Перспективы дальнейших исследований связаны с разработкой методов адаптивного управления рисками и повышением устойчивости стратегий на основе искусственного интеллекта, в том числе через интеграцию производных финансовых инструментов и гибких моделей распределения активов.
Короткий адрес: https://sciup.org/147255423
IDS: 147255423 | УДК: 336.76 | DOI: 10.17072/1994-9960-2026-3-379-397
Artificial intelligence in the stock market: Potential and vulnerabilities illustrated with exchange-traded funds
Introduction. High market volatility focuses our attention on various efficient investment strategies. Of particular interest is the performance of thematic exchange-traded funds that use AI-based algorithmic management, compared to traditional index funds. Purpose. The article aims at quantitatively assessing the performance and risk of AI-driven algorithmic funds compared to index funds during market shocks. Materials and methods. The study uses historical data of mutual investment funds traded on the Moscow Exchange. In their analysis, the author refers to the Markowitz portfolio theory model and Sharpe ratio calculations with constraints on short selling and asset weights. Results. The results show that, in most cases, index funds provide a more stable return-to-risk ratio. AI-based strategies are characterized by increased volatility, sensitivity to market shocks, and, in some scenarios, a negative Sharpe ratio, indicating higher risk. Quantitative analysis confirms the AI-based approaches to be inefficient with no risk resilience in unstable market conditions. Conclusions. The study found that in the periods of high volatility, index-based strategies maintain their effectiveness and stability, whereas AI-driven algorithmic approaches are associated with higher risk and unstable returns. The findings may be useful for both private and institutional investors when selecting capital management strategies. Future research involves the development of adaptive risk management methods and enhancing the resilience of AI-based strategies, including through the integration of derivative financial instruments and flexible asset allocation models.
Текст научной статьи Искусственный интеллект на фондовом рынке: потенциал и уязвимости на примере биржевых паевых инвестиционных фондов
В настоящее время алгоритмические подходы к инвестированию, включая использование искусственного интеллекта (ИИ) и машинного обучения, становятся все более распространенными и доступными не только для институциональных, но и для частных инвесторов. Особенно быстро развивается рынок биржевых инвестиционных фондов, где автоматизация процессов управления активами обеспечивает снижение издержек и повышение оперативности принятия решений. Однако широкая доступность таких решений не всегда сопровождается глубоким пониманием их внутренней логики, рисков и ограничений.
Фонды нередко становятся инструментом выбора для неквалифицированных инвесторов, которые воспринимают их как удобный способ передать средства в косвенное управление без необходимости принимать индивидуальные инвестиционные решения. Именно поэтому особенно важно понимать, какие риски могут быть связаны с выбором того или иного фонда, особенно если он использует сложные алгоритмические или ИИ-стратегии, непрозрачные для большинства участников рынка.
На международных рынках (в частности, в США и Европе) биржевые инвестиционные фонды представлены в виде exchange-traded funds ( ETF ), которые являются стандартным инструментом пассивного инвестирования и широко применяются в том числе для реализации алгоритмических торговых стратегий. Согласно исследованию [1], с 2003 по 2023 г. ETF под управлением значительно выросли: с 204 млрд до более чем 11,5 трлн дол. США, при этом среднегодовой рост составил 24 %.
На российском рынке коллективных инвестиций представлены четыре основные формы паевых инвестиционных фондов (ПИФ): открытые (ОПИФ), закрытые (ЗПИФ), интервальные (ИПИФ) и биржевые (БПИФ). При этом, несмотря на то что в структуре активов под управлением значительную долю занимают ЗПИФ, биржевые фонды представляют особый интерес с точки зрения задач, связанных с моделированием и автоматизацией инвестиционного процесса, в том числе с использованием алгоритмов ИИ, к тому же объемы БПИФ растут с 2019 г. (стоимость чистых активов на 31.08.2025 составила 1229 млрд руб.)1. В отличие от ОПИФ и ЗПИФ, БПИФ обеспечивают прозрачность, высокую частоту обновления данных и возможность получения котировок в реальном времени благодаря обращению паев на Московской бирже. Эти особенности делают БПИФ наиболее подходящим объектом исследования для решения задач управления портфелем с использованием ИИ, построения торговых стратегий и анализа поведения рынка.
На текущий момент ИИ широко применяется в различных направлениях финансового сектора. Согласно работам [2; 3], основные области использования включают кредитный скоринг, противодействие мошенничеству, управление рисками, поддержку клиентов, консалтинг в инвестициях, автоматизированные операции на рынке ценных бумаг, оптимизацию портфелей, сегментирование клиентов и другие задачи. Влияние ИИ на фондовый рынок изучается с различных сторон. Например, Д. Д. Дунай и П. В. Фоменко анализируют ключевые технологии ИИ, используемые в инвестиционной деятельности, включая алгоритмическую торговлю и машинное обучение, для прогнозирования цен активов, а также подчеркивает автоматизацию процессов и повышение эффективности операций [4].
Современные методы ИИ позволяют значительно повысить точность прогнозирования рыночных изменений, что особенно актуально в условиях высокой волатильности фондовых рынков. Так, И. А. Артюхов отмечает, что нейросетевые модели и алгоритмы машинного обучения способны выявлять скрытые закономерности и адаптироваться к динамике рынка, обеспечивая более точные прогнозы по сравнению с традиционными методами [5]. Аналогично результаты исследования Д. А. Пат-ласова и Р. В. Гарафутдинова демонстрируют, что LSTM-сети превосходят классические модели ARIMA и ARFIMA в моделировании волатильности фондового рынка, что открывает новые перспективы для оптимизации риск-метрик и портфельного управления [6].
Использование ИИ в управлении инвестиционными фондами также получает развитие. А. Ф. Лещинская и Д. Сунь рассматривают применение ИИ для отбора финансовых инструментов и оптимизации доходности паевых инвестиционных фондов, дают рекомендации по интеграции ИИ в процессы управления фондами с целью повышения эффективности инвестиций [7]. Кроме того, Л. Г. Ивашечкина и А. А. Салихов подчеркивают важность сбалансированного подхода к внедрению ИИ в трейдинг и инвестирование, учитывая как преимущества автоматизации и анализа больших данных, так и потенциальные риски и вызовы, связанные с их использованием [8].
Особое внимание уделяется алгоритмической торговле, в которой ИИ играет ключевую роль. Обзор W. Addy и соавторов раскрывает эволюцию и стратегии алгоритмической торговли, управляемой ИИ. Исследователи подчеркивают ее влияние на эффективность рынка, ликвидность и стабильность, а также обсуждают вызовы и этические аспекты применения таких технологий [9]. В систематическом обзоре литературы от F. Dakalbab и коллег охвачен широкий спектр методов ИИ, применяемых на финансовых рынках, и выделено глубокое обучение как наиболее перспективный подход для построения прогностических моделей и автоматизации торговых процессов [10].
В современном управлении БПИФ, где частные инвесторы передают капитал профессиональным управляющим, все чаще применяются технологии ИИ. Как правило, управление фон- дом частично или полностью автоматизировано с помощью ИИ, который осуществляет анализ рынка и принимает инвестиционные решения. Однако подобная автоматизация сопряжена с рядом существенных рисков.
Главная проблема заключается в том, что конечный пользователь – обычный инвестор – зачастую не обладает глубокими знаниями в финансах и полностью доверяет управляющей компании и ее системам ИИ. При этом ответственность за результаты инвестирования фактически ложится на инвестора, так как потери в периоды рыночной нестабильности несет именно он. Алгоритмы ИИ, хотя и способны быстро обрабатывать большие объемы данных и принимать решения, не всегда адекватно реагируют на экстремальные ситуации, такие как внезапные рыночные крахи, что влечет за собой огромные финансовые потери. Яркий пример – Flash Crash , произошедший 06.05.2010, когда из-за взаимодействия автоматизированных торговых алгоритмов произошло резкое падение индексов (оно заняло считанные минуты), вызвав массовую панику и значительные убытки [11]. В подобных условиях ИИ может усилить негативные рыночные движения, поскольку модели ИИ обучаются на исторических данных и стремятся воспроизводить заложенные в них закономерности. Однако эти закономерности нередко оказываются не соответствующими текущей рыночной ситуации, особенно во время экстремальных событий, из-за чего модели оказываются неспособны адекватно реагировать на подобные события.
Таким образом, хотя ИИ и автоматизация управления инвестиционными фондами обещают высокую эффективность и снижение операционных затрат, они одновременно увеличивают риски для конечного инвестора. В условиях нестабильности рынка и возможных системных сбоев автоматизированные стратегии могут привести к значительным потерям, которые в конечном счете ложатся именно на плечи частных вкладчиков, а не на управляющие компании или финансовые институты.
Поэтому необходимы тщательный анализ и регулирование применения ИИ в управлении БПИФ, а также информирование инвесторов о возможных рисках автоматизированного инвестирования и их обучение.
БПИФ зачастую представляют собой разнородные по составу структуры, включающие акции различных секторов экономики, облигации, валютные инструменты и иные финансовые активы. При этом некоторые фонды ориентируются на воспроизведение поведения определенных рыночных индексов, в то время как другие формируют портфель на основе индивидуальных критериев: отраслевых, региональных или тематических.
Современные исследования подчеркивают рост интереса к коллективному инвестированию в России, особенно в условиях санкционного давления и структурных изменений в экономике. Согласно работе Л. Н. Дробышевской и А. А. Маргарян [12], в 2020–2024 гг. наблюдался рост числа ПИФ и ЕТF , активное внедрение цифровых технологий и ИИ, что формирует новые векторы развития отрасли.
В то же время при выборе фондов частными инвесторами важным остается вопрос снижения рисков и преодоления информационной асимметрии. Исследование [13] демонстрирует, что системный подход к анализу ПИФ (с учетом доходности, риска, соответствия целям и прозрачности) позволяет формировать более эффективные стратегии на российском рынке.
Заслуживает внимания также роль ПИФ и ETF как инструментов коллективного инвестирования, обеспечивающих доступ частных инвесторов к широкому спектру финансовых активов. Как отмечает R. Kaur , оба типа фондов способствуют диверсификации портфеля, обладают высоким потенциалом роста и могут быть эффективно использованы в рамках различных инвестиционных стратегий в зависимости от целей и предпочтений инвестора [14].
Особый интерес представляет анализ активов, входящих в состав индексов Москов- ской биржи, таких как индекс МосБиржи, индекс голубых фишек и другие, поскольку они часто используются в качестве ориентиров при формировании инвестиционных портфелей и БПИФ. Так, согласно исследованию В. Ю. Арькова и соавторов [15], за последние 20 лет в состав индекса MOEX10 стабильно входили АО «Газпром», ПАО «Норникель», ПАО «Лукойл», ПАО «РН “Роснефть”», ПАО «Банк ВТБ», ПАО «Сбербанк», привилегированная акция SBERP, ПАО «Магнит», ПАО «Алроса», ПАО «Сургутнефтегаз». Это позволяет определить ключевые инструменты, формирующие основу фондового рынка и потенциальную базу для выбора БПИФ.
Дополнительно, как показано в исследовании А. Г. Глебовой и А. А. Ковалевой [16], динамика индекса МосБиржи служит важным индикатором состояния рынка. Прогнозы волатильности, построенные авторами для условий санкционного давления, выявили, что волатильность, независимо от внешнеэкономических сценариев, стремится к стабильному уровню, что, в свою очередь, подтверждает устойчивость индекса как базы для анализа и отбора активов.
Таким образом, современные исследования подтверждают потенциал и актуальность применения ИИ для повышения эффективности управления инвестиционными портфелями, что особенно важно для количественного анализа эффективности индексных БПИФ и БПИФ под управлением ИИ, предпринятого в настоящем исследовании. Однако важно учитывать, что ИИ-модели, опирающиеся на исторические закономерности, нередко оказываются недостаточно адаптивными в условиях экстремальных рыночных колебаний.
Целью исследования является количественная оценка эффективности и риска фондов под управлением ИИ в сравнении с индексными фондами в периоды рыночных шоков. В рамках данного исследования под эффективностью инвестиционной стратегии понимается ее способность обеспечивать оптимальное сочетание доходности и риска на заданном пе- риоде. Исходная гипотеза предполагает, что применение ИИ в управлении не обеспечивает устойчивого преимущества на нестабильном рынке и что индексные фонды могут демонстрировать более стабильные результаты в долгосрочных стратегиях инвестирования.
МАТЕРИАЛЫ, МЕТОДЫИ РЕЗУЛЬТАТЫ ИССЛЕДОВАНИЯ
Настоящее исследование состоит из двух этапов. На первом этапе осуществляется отбор биржевых паевых инвестиционных фондов, представленных на российском рынке и доступных на Московской бирже 1 , а также проводится анализ кривых доходностей и распределений ежемесячных логарифмических доходностей отобранных БПИФ. На втором этапе формируются портфели по исследуемым сегментам (ИИ и индексные), предназначенные для последующего применения портфельной теории Марковица: выполняется построение эффективных фронтов и расчет коэффициентов Шарпа с учетом ограничений на короткие продажи и веса активов.
В рамках исследования отобраны БПИФ с явным указанием использования ИИ в управлении (ИИ БПИФ), проведено их сравнение с индексными БПИФ, так или иначе копирующими «ядро» фондового рынка. Анализ проводился в условиях, затрагивающих периоды рыночной нестабильности.
На первом этапе исследования рассмотрено поведение биржевых паевых инвестиционных фондов AKQU и EQMX . Состав фондов (топ-10 эмитентов) представлен в табл. 1. Исторические данные по месячным ценам закрытия биржевых ПИФ за период с января 2023 г. по август 2025 г. получены с Московской биржи.
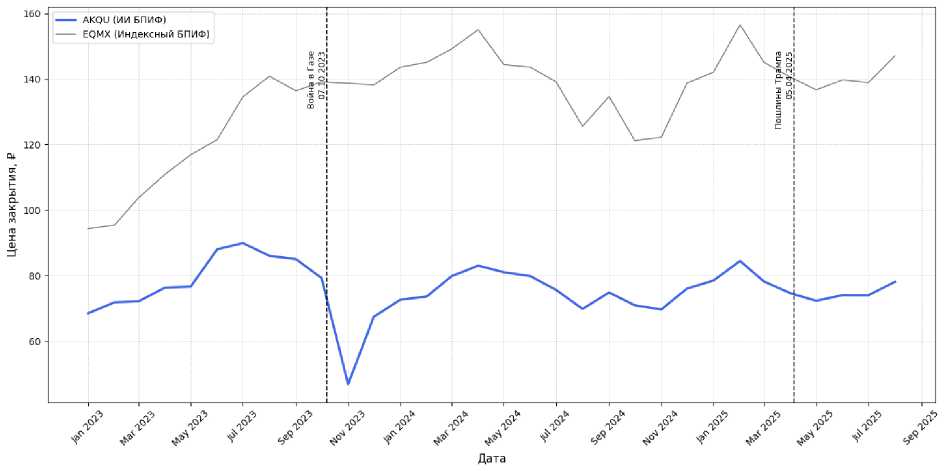
Рис. 1 иллюстрирует исторические ряды цен закрытия БПИФ AKQU и EQMX за период с января 2023 г. по август 2025 г. AKQU , который представляет фонд под управлением ИИ, выделен толстой линией, в то время как EQMX , который является классическим индексным фондом, обозначен тонкой линией, что позволяет визуально различать поведенческие особенности двух стратегий управления активами.
Табл. 1. Топ-10 эмитентов БПИФ AKQU и EQMX по состоянию на август–сентябрь 2025 г., %
Table 1. Top 10 issuers of AKQU and EQMX Mutual Funds as of August–September 2025, %
|
AKQU , активное управление, ИИ, СЧА 508 млн руб., БПИФ «Альфа-Капитал Квант» * |
EQMX , пассивное управление, индексный, СЧА 11 млрд руб., БПИФРФИ «Индекс МосБиржи» ** |
||
|
Сбербанк |
7,82 |
Лукойл |
15,44 |
|
АФК «Система» |
6,80 |
Сбербанк |
12,51 |
|
Т-технологии |
6,60 |
Газпром |
10,71 |
|
МКПАО «Хэдхантер» |
6,50 |
Татнефть |
5,73 |
|
МТС |
6,40 |
Т-технологии |
5,19 |
|
Яндекс |
6,20 |
НОВАТЭК |
4,56 |
|
Совкомбанк |
5,90 |
Полюс |
4,44 |
|
Транснефть |
5,80 |
Яндекс |
4,32 |
|
Ростелеком |
5,80 |
Норильский никель |
3,91 |
|
НОВАТЭК |
5,00 |
Корпоративный индекс Икс 5 |
3,53 |
* Источник: БПИФ «Альфа-Капитал Квант». URL: q98U (дата обращения: 03.10.2025). Source: BPIF «Al’fa-Kapital Kvant». Available at (access date: 03.10.2025).
** Источник: БПИФРФИ «ВИМ - Индекс МосБиржи». URL: (дата обращения: 03.10.2025).
Source: BPIFRFI «VIM – Indeks MosBirzhi». Available at (access date: 03.10.2025).
Источник : составлено автором. Source : compiled by the author.
Рис. 1. Исторические ряды цен закрытия БПИФ AKQU и EQMX за период с января 2023 г. по август 2025 г.
Fig. 1. Historical closing price series for the AKQU and EQMX mutual funds from January 2023 to August 2025
В течение исследуемого периода EQMX демонстрирует устойчивый рост с 94 до 147 руб., сохраняя ценовой диапазон 120–156 руб., что свидетельствует о стабильной динамике. AKQU , напротив, проявляет повышенную волатильность: начиная с уровня около 68 руб. фонд достигает пиков в 89–90 руб. летом 2023 г., затем показывает резкое снижение до 46,8 руб. в ноябре 2023 г., после чего происходит частичное восстановление с колебаниями в пределах 70–84 руб. Такая динамика указывает на высокую чувствительность данного фонда к рыночным шокам.
Ключевые макроэкономические события заметно отражаются на поведении фондов. Так, в октябре 2023 г. в связи с войной в секторе Газа наблюдается резкое падение AKQU , тогда как EQMX сохраняет относительную стабильность. После введения администрацией президента США Дональда Трампа в апреле 2025 г. таможенных пошлин на импорт товаров почти из всех стран мира AKQU вновь демонстрирует снижение, отражая негативное влияние на технологический сектор и стратегии активного управления. EQMX также показывает снижение, однако менее выраженное, что свидетельствует о более устойчивой структуре фонда.
Цены EQMX характеризуются относительно узким диапазоном колебаний около медианного уровня, тогда как AKQU демонстрирует широкие ценовые колебания, особенно в периоды кризисов, что можно связать с особенностями активного управления и повышенной чувствительностью к внешним факторам. В то время как EQMX следует плавному восходящему тренду на протяжении большей части периода, AKQU проявляет хаотичную динамику с выраженными локальными пиками и резкими спадами.
Таким образом, EQMX как представитель пассивно управляемых фондов, ориентированных на повторение индекса, демонстрирует бόльшую стабильность и меньшую реактивность на внешние шоки. В то же время AKQU , управляемый с использованием алгоритмов ИИ, показывает высокую волатильность и более выраженную чувствительность к геополитическим и экономическим событиям. Для инвесторов, ориентирующихся на долгосрочную стабильность и предсказуемость, индексные биржевые ПИФ, представленные EQMX , выглядят предпочтительнее, особенно при реализации стратегии «купи и держи».
После анализа кривых исторических доходностей был вычислен натуральный логарифм ежемесячной доходности для ИИ БПИФ и индексного БПИФ по формуле
P r t = ln , (1)
Pt-i где rt – логарифмическая доходность за месяц t; Pt – цена актива в конце месяца t; Pt–1 – цена актива в конце предыдущего месяца (t–1).
Данная формула выбрана в связи с тем, что логарифмическая доходность позволяет наиболее точно учитывать непрерывное начисление дохода, особенно важное для стратегии «купи и держи». Кроме того, логарифмы удобны для агрегирования доходностей за несколько периодов, так как они, в отличие от простых процентных изменений, складываются. Такой подход также сглаживает влияние резких скачков цен и делает анализ более устойчивым к выбросам, обеспечивая тем самым более точное отражение реальной динамики доходностей.
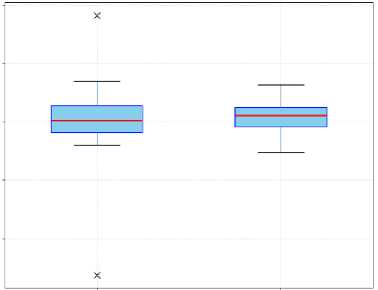
Далее для обобщения данных использованы диаграммы размаха, которые показывают распределение доходностей. На рис. 2 визуализировано распределение ежемесячных логарифмических доходностей фондов AKQU и EQMX с помощью ящиков с усами. Каждый ящик отражает межквартильный размах ( IQR ), медиану, минимальные и максимальные значения.
0,4
0,2
0,2
–0,2
–0,4
AKQU
EQMX
(ИИ БПИФ) (индексный БПИФ)
Источник : составлено автором. Source : compiled by the author.
Рис. 2. Ежемесячные логарифмические доходности БПИФ AKQU и EQMX Fig. 2. Monthly logarithmic returns of mutual funds AKQU and EQMX
Медианное значение логарифмических доходностей EQMX (2 %) существенно выше, чем у AKQU (0,4 %). Это означает, что в типичном месяце индексный БПИФ приносил более устойчивую прибыль, тогда как ИИ БПИФ часто колебался около нуля.
Межквартильный размах ( IQR ) у AKQU выше (≈9,3 %), что указывает на бόльшую изменчивость доходностей. Это может быть следствием активного управления. Выбросы (максимальные и минимальные значения) у AKQU гораздо экстремальнее, особенно в сторону отрицательных значений (–52,6 %), в то время как у EQMX минимальная просадка составила –10,5 %. Это подчеркивает асимметрию риска ИИ БПИФ, особенно в периоды шоков. Стандартное отклонение у AKQU почти в 2,3 раза выше, чем у EQMX , что подтверждает повышенную волатильность ИИ БПИФ.
Таким образом, по результатам анализируемого периода можно отметить, что EQMX (индексный БПИФ) продемонстрировал более стабильную и предсказуемую доходность с меньшей изменчивостью. AKQU (ИИ БПИФ), напротив, характеризуется высокой волатильностью, значительными отрицательными выбросами и низкой медианной доходностью, что может указывать на повышенный риск и неустойчивость стратегий под управлением ИИ. Эти различия особенно важны при выборе стратегии «купи и держи», когда стабильность и умеренный рост предпочтительнее агрессивной, но нестабильной динамики.
Так как формирование портфелей подразумевает наличие нескольких активов в каждом из сегментов, на втором этапе исследования для анализа доходности были отобраны индексные БПИФ, ориентированные на пассивное следование индексу, и ИИ БПИФ, применяющие активное управление с использованием методов искусственного интеллекта и (или) инвестирующие в компании, связанные с развитием ИИ (согласно классификации ETFdb.com [1]). Так, фонд AKQU представляет российский рынок и использует ИИ для активного управления портфелем, а TRAI инвестирует в американские компании, являющиеся лидерами в области искусственного интеллекта и робототехники1. Портфель TRAI включает производителей компонентов для роботов и ИИ, компании, создающие робототехнику и ИИ как конечный продукт, и фирмы, предоставляющие услуги на базе этих технологий.
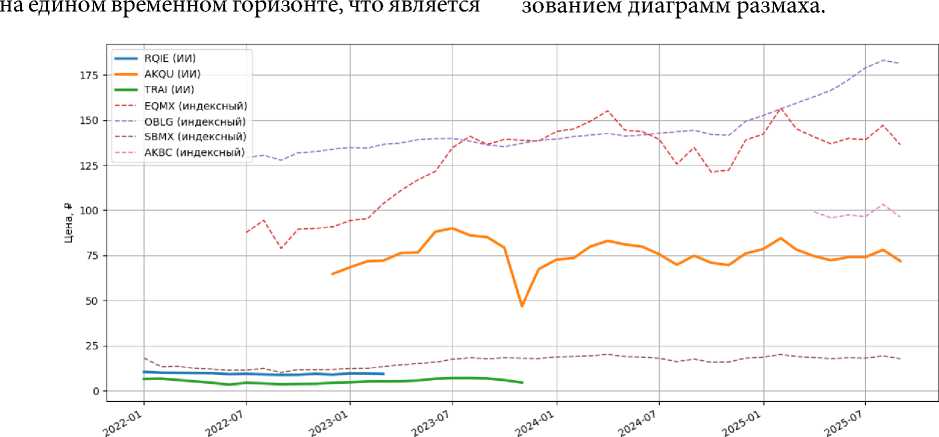
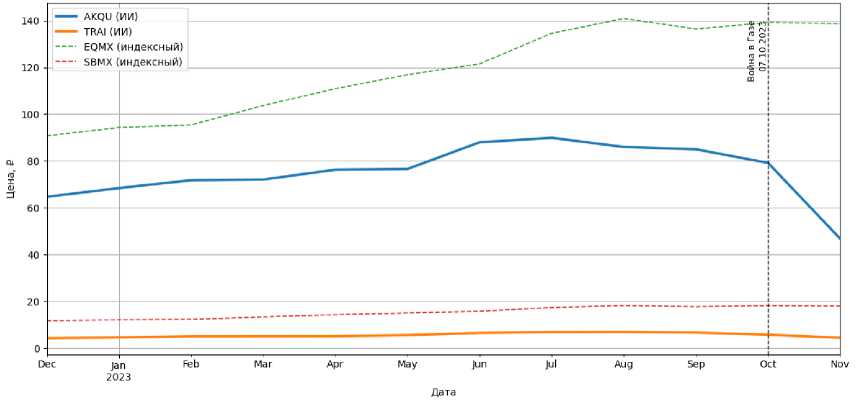
Данные по месячным ценам закрытия БПИФ с января 2022 г. по август 2025 г. получены с Московской биржи (рис. 3). Однако представленные на этом интервале временные ряды оказываются нерегулярными: значительная часть фондов либо начинает формировать историю позже начала периода, либо имеет пропуски в данных, что не позволяет использовать весь период для сопоставимого анализа доходностей. В связи с этим для исследования выбран более узкий, но методологически верный временной интервал – с декабря 2022 г. по ноябрь 2023 г., представленный на рис. 4. Именно в пределах этого периода доступен непрерывный и сопоставимый набор данных по достаточному количеству БПИФ в обоих рассматриваемых сегментах (индексные и ИИ). Использование этого периода обеспечивает формирование временных рядов доходностей необходимым условием для корректного применения модели оптимизации портфеля.
Как и на первом этапе исследования, проведен сравнительный анализ двух групп активов: ИИ (активы AKQU и TRAI) и индексные (активы EQMX и SBMX). Для каждой группы проанализированы кривые доходностей и рассчитаны логарифмические доходности, а также ковариационные матрицы на основе логарифмических доходностей. Сравнительный анализ результатов позволяет выявить преимущества и ограничения каждой стратегии с точки зрения соотношения доходности и риска, а также оценить влияние применения алгоритмических методов на формирование оптимального портфеля.
Анализ логарифмических доходностей за период с декабря 2022 г. по ноябрь 2023 г. показывает заметные различия между фондами с ИИ-подходом ( AKQU и TRAI ) и индексными фондами ( EQMX и SBMX ).
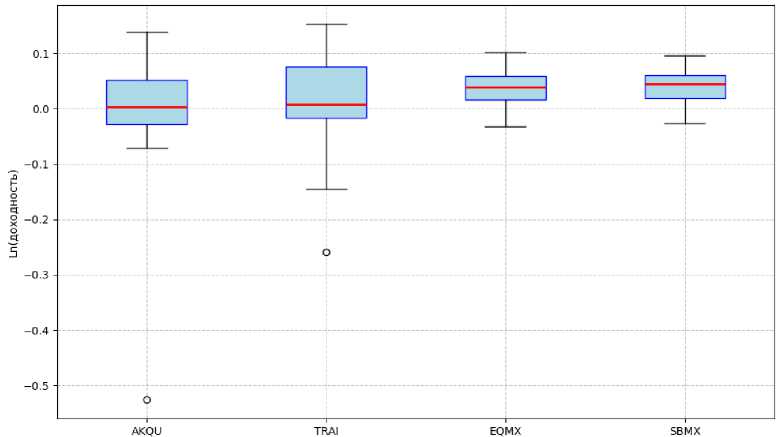
Рис. 5 визуализирует распределение ежемесячных логарифмических доходностей фондов AKQ U , TRAI , EQMX и SBMX за период с декабря 2022 г. по ноябрь 2023 г. с исполь-
Дата
Источник : составлено автором. Source : compiled by the author.
Рис. 3. Исторические ряды месячных цен закрытия по сегментам ИИ / индексные БПИФ за период с января 2022 г. по август 2025 г. Fig. 3. Historical closing month price series for the AI / index mutual funds segments from January 2022 to August 2025
Источник : составлено автором. Source : compiled by the author.
Рис. 4. Исторические ряды месячных цен закрытия по сегментам ИИ / индексные БПИФ за период с декабря 2022 г. по ноябрь 2023 г.
Fig. 4. Historical closing month price series for the AI / index mutual funds segments from December 2022 to November 2023
Источник : составлено автором. Source : compiled by the author.
Рис. 5. Ежемесячные логарифмические доходности БПИФ фондов AKQU , TRAI , EQMX и SBMX за период с декабря 2022 г. по ноябрь 2023 г.
Fig. 5. Monthly logarithmic returns of mutual funds AKQU, TRAI, EQMX and SBMX from December 2022 to November 2023
Медианная доходность фондов с индексной стратегией значительно выше: для SBMX она составляет 4,49 %, для EQMX – 3,90 %. Это указывает на устойчивую положительную динамику в типичном месяце. При этом фонды с ИИ-стратегиями показывают более скромные результаты: медианная доходность TRAI –
0,76 %, AKQU – всего 0,42 %, что близко к нулю. Таким образом, ИИ-фонды демонстрируют менее стабильный и менее прибыльный результат.
Волатильность доходностей также существенно различается. AKQU обладает наибольшей волатильностью (17,4 %), что указывает на высокую нестабильность доходов. У TRAI волатильность на среднем уровне (11,7 %). Напротив, индексные фонды показывают значительно меньшую изменчивость: SBMX и EQMX находятся на уровне 3,75–3,86 %, что типично для индексных стратегий и говорит о предсказуемости.
Выбросы и риски тоже варьируются. AKQU зафиксировал экстремально негативное значение доходности (–52,6 %), а TRAI показал –25,9 %, что говорит о высокой уязвимости к рыночным шокам. В отличие от них индексные фонды продемонстрировали гораздо более сдержанные просадки (около –3 %), причем максимальные значения достигают +10 %, что говорит о стабильности и ограниченных рисках.
Средняя доходность за период также подкрепляет сделанные выводы: индексные фонды показывают уверенный положительный результат: EQMX +3,85 %, SBMX +3,89 %. TRAI сохраняет умеренно положительное значение (+0,33 %), тогда как AKQU в среднем показывает отрицательный результат (-2,95 %).
Таким образом, фонды с индексными стратегиями ( EQMX , SBMX ) демонстрируют более стабильную, предсказуемую и умеренно доходную динамику с ограниченными рисками. В то же время фонды с ИИ-подходами показывают менее однозначные результаты: TRAI , инвестирующий в зарубежные ИИ-компании, обладает умеренной доходностью при средних рисках, тогда как AKQU , ориентированный на российский рынок, характеризуется крайне высокой волатильностью и отрицательной средней доходностью.
Эти различия подтверждают гипотезу, что использование ИИ в управлении не всегда обеспечивает лучшие результаты, особенно в условиях ограниченного и нестабильного локального рынка. При выборе стратегии долгосрочного инвестирования («купи и держи») важно учитывать не только потенциал роста, но и устойчивость доходности: в этом случае индексные фонды выглядят предпочтительнее.
В качестве инструмента для дальнейшего анализа была использована модель оптимизации портфеля Марковица [17], которая обеспечивает формализацию задачи выбора оптимальных пропорций активов с учетом их ожидаемой доходности и ковариационной структуры. Теория Марковица активно применяется как в институциональных, так и в индивидуальных стратегиях инвестирования. В частности, она доказала свою эффективность при формировании личных инвестиционных портфелей, поскольку позволяет учитывать баланс между риском и доходностью, строить эффективную границу и реализовывать диверсификацию [18].
Модель Марковица остается ключевым подходом для оптимизации портфелей, особенно на волатильных развивающихся рынках, где высоки риски и неопределенность [19; 20]. Для оценки эффективности управления портфелем широко используется коэффициент Шарпа [21], который позволяет измерить уровень доходности с учетом принятого риска и остается одним из основных показателей в современных исследованиях [22].
Адаптация классической теории Марковица к условиям нестабильных экономик, с учетом поведенческих факторов и методов многокритериальной оптимизации, способствует более точному прогнозированию доходности и управлению рисками [19]. В целом сочетание классических моделей Марковица и коэффициента Шарпа остается основой для формирования сбалансированных и устойчивых инвестиционных портфелей 1 .
Стоит также отметить, что портфельная теория Марковица и коэффициент Шарпа широко используются для количественной оценки эффективности и рисков активов. Так, в работе [1] эти методы применяются для сравнительной характеристики эффективности ETF под управлением ИИ и индексных фондов. Однако данные подходы пока не использовались для анализа эффективности БПИФ под управлением ИИ и индексных БПИФ, торгующихся на российском рынке, особенно в условиях высокой волатильности и санкционного давления.
В рамках второй части проведенного исследования были реализованы два ключевых подхода портфельной теории Марковица.
-
1. Построение эффективного фронта.
-
2. Максимизация коэффициента Шарпа.
Классическая задача Марковица формулируется следующим образом:
W T ц = R t , min wT E w при условиях s n (2)
w &= 1,
. i = 1
где w – вектор весов активов в портфеле; ω i – компонент вектора весов; wT – транспонированный вектор весов; Σ – ковариационная матрица доходностей; μ – вектор средних логарифмических доходностей; R t – ожидаемая доходность портфеля.
Решение данной задачи позволяет построить множество портфелей с минимально возможным риском при различных заданных уровнях доходности. Множество таких портфелей образует эффективный фронт – границу всех оптимальных портфельных решений.
Альтернативный подход к портфельной оптимизации – максимизация коэффициента Шарпа, отражающего эффективность использования риска для увеличения дохода:
T
. w V- Rf max S = . ^
w Wt? E w
n при условии E^i = 1, i=1
где R f – безрисковая ставка доходности; S – коэффициент Шарпа.
Данная задача позволяет найти один портфель, который предлагает наилучшее распределение доходности и риска.
В рамках исследования рассчитаны эффективные фронты для ИИ-портфелей и для индексных портфелей. Для каждого из сегментов найден портфель с максимальным коэффициентом Шарпа как при запрете коротких продаж (ω i ≥ 0), так и при их разрешении. Расчет проводился на основании логарифмических доходностей, а в качестве безрисковой ставки использовались данные ключевой ставки Банка России за исследуемый период 1 . Среднее значение ключевой ставки за этот период составило 17,07 %. Для сравнения с доходностями активов ставка была переведена в месячную логарифмическую доходность по формуле (4):
_ ln ( 1 + Г год ) ^ месяц 1 ~
что дало значение около 1,31 % в месяц.
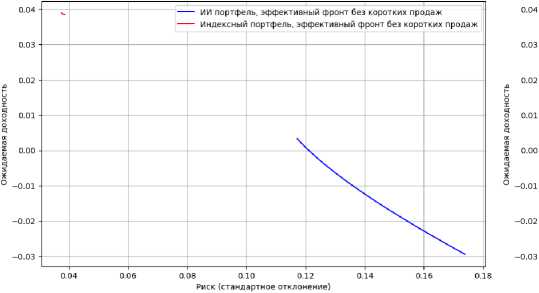
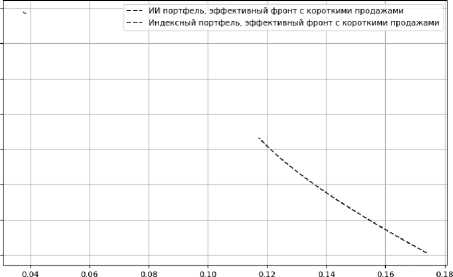
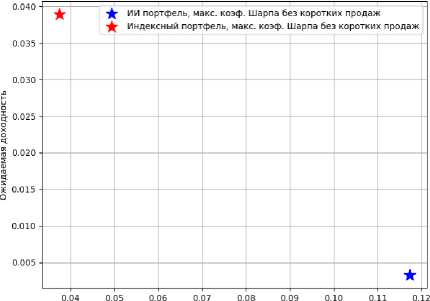
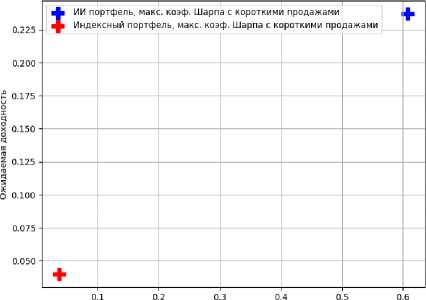
На рис. 6 показаны эффективные фронты для портфелей ИИ и индексных портфелей, построенные как с разрешением коротких продаж, так и с их запретом. Линии фронтов в обоих случаях практически совпадают, что указывает на незначительное влияние возможности коротких продаж на достижимые сочетания риска и доходности в данной выборке активов. На графике отмечены также портфели с максимальным коэффициентом Шарпа. Их расположение позволяет визуально оценить эффективность каждой стратегии при различных ограничениях на веса активов.
Оптимальные портфели при запрете коротких продаж представлены в табл. 2.
Для ИИ-портфеля максимальный коэффициент Шарпа отрицателен, что указывает на неэффективность при наличии безрисковой ставки: портфель неспособен обеспечить доходность, превышающую безрисковую, с приемлемым уровнем риска. Индексный портфель показывает значительную положительную эффективность.
Значения для случая разрешения коротких продаж представлены в табл. 3.
( a )
Риск (стандартное отклонение)
Риск (стандартное отклонение)
( c )
( b )
Риск (стандартное отклонение)
( d )
Источник : составлено автором. Source : compiled by the author.
Рис. 6. Эффективные фронты без коротких продаж ( а ) и с короткими продажами ( b ) и максимальный коэффициент Шарпа без коротких продаж ( c ) и с короткими продажами ( d )
Fig. 6. Efficient frontiers without short selling ( a ) and with short selling ( b ) and the maximum Sharpe ratio without short selling ( c ) and with short selling ( d )
Табл. 2. Оптимальные портфели без коротких продаж
Table 2. Preferable portfolios without short selling
|
Портфель |
Вес активов |
Доходность, % |
Риск (σ p ), % |
Коэффициент Шарпа ( S ) |
|
ИИ |
[0; 1] (весь в TRAI ) |
0,33 |
11,73 |
–0,084 |
|
Индексный |
[0; 1] (весь в SBMX ) |
3,89 |
3,75 |
0,688 |
|
Источник : составлено автором. Source : compiled by the author. |
||||
Табл. 3. Оптимальные портфели с короткими продажами
Table 3. Preferable portfolios with short sales
|
Портфель |
Вес активов |
Доходность, % |
Риск (σ p ), % |
Коэффициент Шарпа ( S ) |
|
ИИ |
([–7,14; 8,14]) |
23,70 |
60,70 |
0,369 |
|
Индексный |
([–2,76; 3,76]) |
4,00 |
3,71 |
0,726 |
|
Источник : составлено автором. Source : compiled by the author. |
||||
Разрешение коротких продаж означает, что веса отдельных активов в оптимальном портфеле могут принимать отрицательные значения. Отрицательный вес интерпретируется как короткая позиция, положительный – как длинная: инвестор занимает актив и продает его, а полученные средства направляет на увеличение длинных позиций в других активах портфеля. При этом стандартное условие норми ровки портфеля ]Тю. = 1 сохраняется. Появле-i=1
ние значительных по величине отрицательных и положительных весов является следствием отсутствия ограничений, таких как ω i ≥ 0, и характерно для оптимизации портфелей по критерию максимального коэффициента Шарпа. Таким образом, вариант с короткими продажами для ИИ демонстрирует значительный рост ожидаемой доходности, однако и риск портфеля возрастает в несколько раз, что ограничивает его применение для большинства инвесторов. Индексный портфель с короткими продажами улучшает коэффициент Шарпа без существенного увеличения риска.
Полученные результаты свидетельствуют, что индексный портфель в большинстве случаев предпочтительнее ИИ с точки зрения эффективности (отношение доходности к риску). Ограничение на отсутствие коротких продаж приводит к концентрированным портфелям в один актив, что снижает диверсификационные преимущества. Разрешение на короткие продажи позволяет увеличить доходность и коэффициент Шарпа, но за счет значительного роста риска, особенно в портфеле ИИ.
Таким образом, для розничных инвесторов с ограничениями на короткие продажи и с умеренной толерантностью к риску индексные портфели без коротких продаж представляют наиболее сбалансированный выбор.
С целью приближения результатов к реальной ситуации на рынке рассмотрен сценарий с ограничением на веса активов в портфеле в диапазоне от 30 до 70 %. Такое ограничение позволяет избежать полной концентрации капитала в одном инструменте и одновременно обеспечивает определенную гибкость в выборе более эффективного актива.
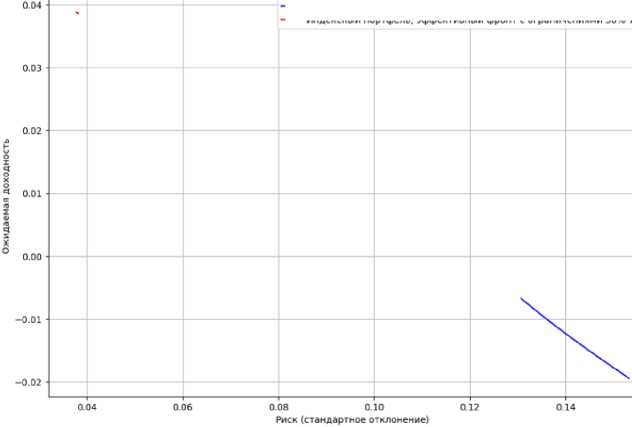
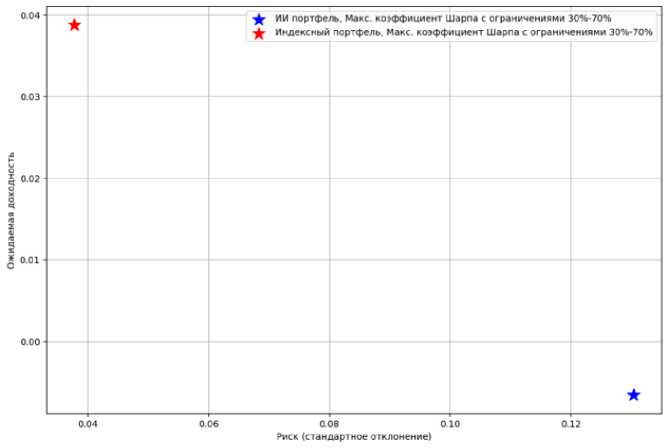
Подобный диапазон аналогичен применяемому ограничению 10–50 % в исследованиях с четырьмя активами [1], поскольку при двух активах доля одного автоматически определяет долю другого. Следовательно, границы 30–70 % сохраняют баланс между диверсификацией и адаптивностью. Результаты представлены на рис. 7 и в табл. 4.
ИИ-портфель при таких ограничениях показал отрицательный коэффициент Шарпа, что указывает на его неспособность компенсировать уровень риска ожидаемой доходностью даже при сбалансированных весах 30 / 70 %.
В то же время индексный портфель демонстрирует стабильно положительное соотношение «риск – доходность», сохраняя высокий коэффициент Шарпа (0,68) даже в условиях жестких ограничений на веса.
Одинаковое распределение в обоих портфелях (30 / 70 %) свидетельствует о том, что оптимизация в условиях ограничений приводит к максимально допустимому перевесу в сторону более эффективного актива без нарушения требований диверсификации.
Таким образом, результаты подтверждают, что индексный подход оказывается более устойчивым и выгодным в условиях реальных ограничений в отличие от ИИ-портфеля, эффективность которого падает при принудительной диверсификации.
ВЫВОДЫ
Проведенное исследование позволило осуществить количественную оценку поведения биржевых паевых инвестиционных фондов, использующих стратегии на базе искусственного интеллекта, и традиционных индексных фондов в условиях высокой рыночной волатильности. Применение моделей классической портфельной теории Марковица дало возможность сопоставить эффективность и устойчивость различных подходов к управлению капиталом.
--- ИИ портфель, эффективный фронт с ограничениями 30%'70%
--- Индексный портфель, эффективный фронт с ограничениями зо%-70%
( a )
( b )
Источник : составлено автором. Source : compiled by the author.
Рис. 7. Эффективный фронт ( а ) и максимальный коэффициент Шарпа ( b ) с ограничениями весов 30–70 %
Fig. 7. Efficient frontier ( a ) and maximum Sharpe ratio ( b ) with weight constraints of 30–70 %
Табл. 4. Оптимальные портфели при ограничении весов
Table 4. Preferable portfolios with weight constraints
|
Портфель |
Вес активов |
Доходность, % |
Риск (σ p ), % |
Коэффициент Шарпа ( S ) |
|
ИИ |
[0,3; 0,7] |
–0,65 |
13,04 |
–0,1506 |
|
Индексный |
[0,3; 0,7] |
3,88 |
3,78 |
0,6798 |
|
Источник : составлено автором. Source : compiled by the author. |
||||
Анализ динамики цен показал, что индексные фонды демонстрируют более стабильную и предсказуемую доходность при умеренных уровнях риска. В то же время фонды, ориентированные на ИИ-стратегии, характеризуются высокой волатильностью, повышенной чувст- вительностью к рыночным шокам и нередко отрицательной медианной доходностью. Особенно ярко эта разница проявляется в периоды кризисов, когда алгоритмически управляемые фонды оказываются более уязвимыми к внезапным изменениям макроэкономической и геополитической среды.
Оптимизация портфелей при запрете коротких продаж выявила, что ИИ-портфели часто концентрируются в одном активе и демонстрируют отрицательный коэффициент Шарпа: такая ситуация свидетельствует о невозможности обеспечения приемлемой доходности при заданном уровне риска. Индексные портфели в аналогичных условиях показывают устойчивую положительную эффективность. При разрешении коротких продаж ожидаемая доходность ИИ-портфелей резко возрастает, но сопровождается кратным увеличением риска, что снижает практическую применимость таких стратегий для розничных инвесторов. Индексные портфели, напротив, увеличивают эффективность без значительного роста риска.
В сценарии с ограничениями на веса активов (30 / 70 %) ИИ-портфель вновь демонстрирует отрицательную эффективность, в то время как индексный сохраняет высокий коэффициент Шарпа. То есть даже при искусственном ограничении диверсификации индексный подход остается устойчивым, тогда как ИИ-алгоритмы теряют результативность.
