Метод аппроксимации экстремальных решений в задачах оптимального управления с фазовыми ограничениями
Журнал: Вестник Бурятского государственного университета. Математика, информатика @vestnik-bsu-maths
Рубрика: Управляемые системы и методы оптимизации
Статья в выпуске: 3, 2026 года.
Бесплатный доступ
В статье для задачи оптимального управления с фазовыми ограничениями рассматривается ее аппроксимация в классе кусочно-постоянных управлений. Исходная непрерывная задача с фазовыми ограничениями эквивалентно сводится к задаче с терминальным ограничением-равенством с использованием гладких кубических штрафных функций, обеспечивающих непрерывность вторых производных штрафного функционала. Необходимые условия оптимальности для аппроксимирующей конечномерной модели конструируются в форме задачи о неподвижной точке оператора проектирования в пространстве параметров управления. На этой основе разработан нелокальный итерационный метод, свободный от трудоёмкой процедуры параметрического одномерного по- иска улучшающего приближения управления, типичной для традиционных градиентных алгоритмов. На каждой итерации метода осуществляется поиск приближения экстремального управления, удовлетворяющего фазовым ограничениям. Сужение пространства поиска до множества допустимых управлений позволяет эффективно находить в процессе итераций достаточные для практических приложений управляющие стратегии в модельных задачах с фазовыми ограничениями. Работоспособность и вычислительная эффективность предлагаемого подхода продемонстрированы на модельной задаче оптимизации подпитываемого биореактора для производства пенициллина путем анаэробной ферментации глюкозы.
Короткий адрес: https://sciup.org/148334311
IDS: 148334311 | УДК: 517.977 | DOI: 10.18101/2304-5728-2026-3-25-38
A Method for Approximating Extremal Solutions in Optimal Control Problems with State Constraints
The paper considers an optimal control problem with state constraints via its approximation in the class of piecewise-constant controls. Using smooth cubic penalty functions that ensure the continuity of the second derivatives of the penalty func- tional, the original continuous state-constrained problem is equivalently reduced to a problem with a terminal equality constraint. Necessary optimality conditions for the approximating finite-dimensional model are formulated as a fixed point problem for a projection operator in the control parameter space. On this basis, a nonlocal iterative method is developed that is free from the labor-intensive procedure of a parametric one-dimensional search for an improving control approximation typical of traditional gradient algorithms. At each iteration of the method, an approximation of the extremal control satisfying the state constraints is determined. Narrowing the search space to the set of admissible controls makes it possible to efficiently identify control strategies sufficient for practical applications in state-constrained model problems during the iterative process. The performance and computational efficiency of the proposed ap- proach are demonstrated on a model problem of optimizing a fed-batch bioreactor for penicillin production via anaerobic glucose fermentation.
Текст научной статьи Метод аппроксимации экстремальных решений в задачах оптимального управления с фазовыми ограничениями
Математическое моделирование и оптимизация сложных динамических процессов — от химической и биотехнологической промышленности до робототехники и аэрокосмических систем — приводят к постановке задач оптимального управления с фазовыми ограничениями. Актуальность и значимость таких задач обусловлены необходимостью строгого соблюдения технологических, физических, конструктивных или экологических ограничений непосредственно в процессе функционирования системы.
Поскольку аналитическое решение задач оптимального управления с фазовыми ограничениями возможно лишь в отдельных случаях, на практике применяются методы их конечномерной аппроксимации в различных классах функций.
Выбор базисных функций во многом определяет точность, вычислительную сложность и устойчивость алгоритма оптимизации. Значительную популярность в аэрокосмической отрасли и робототехнике приобрели псевдоспектральные методы, основанные на глобальной аппроксимации состояния и управления ортогональными многочленами (например, полиномами Чебышева или Лежандра). Эти методы обеспечивают экспоненциальную скорость сходимости для достаточно гладких задач [1]. Однако при наличии жестких разрывных ограничений глобальные базисы склонны к возникновению нежелательных вычислительных осцилляций (эффект Гиббса).
Альтернативным подходом является использование базисных функций с локальным носителем, таких как сплайны и B-сплайны [2]. Сплайновая параметризация гарантирует заданную гладкость траекторий, а также порождает разреженные матрицы якобианов, что снижает вычислительную нагрузку. Тем не менее реализация строгих фазовых ограничений на всем непрерывном интервале при использовании сплайнов математически затруднительна и часто требует введения сложных полубесконечных условий либо искусственной релаксации ограничений.
В последние годы в качестве мощных универсальных аппроксиматоров выступают нейросетевые базисы (в частности, физически-информированные нейросети) [3]. Они позволяют осуществлять бессеточную аппроксимацию, однако точное удержание системы внутри допустимого фазового коридора при их использовании может быть затруд -нительно.
На фоне перечисленных подходов классическая кусочно-постоянная аппроксимация управления остается одной из наиболее востребованных и технологически оправданных. Она отражает логику работы современных цифровых контроллеров и микропроцессорных систем управления, а также позволяет эффективно сводить бесконечномерные задачи к задачам нелинейного математического программирования большой размерности.
В последние годы ведущими научными коллективами активно проводятся исследования, направленные на разработку новых высокоточных методов обработки фазовых ограничений. Современные вычислительные подходы можно разделить на несколько ключевых направлений:
-
1. Методы штрафных функций, регуляризации и аугментированного лагранжиана. Для сглаживания нелинейностей в ограничениях состояния широкое развитие получили усовершенствованные барьерные методы и алгоритмы регуляризации Моро — Иосиды. При решении сильно дискретизированных задач успешно применяются методы аугментированного лагранжиана, а также проекционные методы на основе алгоритмов расщепления (например, Дугласа — Рекфорда). Данные подходы позволяют эффективно разделять сложную оптимизационную задачу на последовательность более простых подзадач, гарантируя сходимость для широкого класса выпуклых и невыпуклых ограничений [4].
-
2. Глобальная и многокритериальная стохастическая оптимизация. Для поиска параметров кусочно-постоянных управлений при наличии жестких терминально-фазовых ограничений активно используются эволюционные вычисления и алгоритмы роевого интеллекта (например, оптимизация роем частиц, генетические алгоритмы). Эти методы демонстрируют высокую способность избегать локальных минимумов и успешно применяются для управления сложными электромеханическими и технологическими комплексами [5].
-
3. Машинное обучение и безопасное обучение с подкреплением. Отдельным направлением стало внедрение нейросетевых архитектур . Глубокие нейронные сети и алгоритмы обучения с подкреплением применяются для аппроксимации сопряженных переменных и синтеза субоптимальных законов управления. Формирование барьерных функций управления совместно с обучением с подкреплением позволяет гарантировать соблюдение фазовых ограничений в режиме реального времени [6]. В ряде нелинейных задач машинное обучение сегодня выступает серьезной альтернативой традиционному оптимальному управлению [7].
Несмотря на многообразие существующих подходов, многие из них обладают недостатками. Большинство методов штрафов и регуляризации требует тонкой и зачастую неочевидной настройки гиперпараметров (штрафных коэффициентов). Их сходимость в окрестности экстремума часто замедляется, а также они не гарантируют строгого выполнения фазовых ограничений на промежуточных итерациях. Применение эволюционных алгоритмов сопряжено с экспоненциальным ростом вычислительных затрат при увеличении размерности сетки дискретизации. Нейросетевые модели, несмотря на высокую скорость работы на этапе эксплуатации, требуют значительных затрат времени и машинных ресурсов на обучение и не всегда могут обеспечить допустимость получаемых траекторий.
В связи с этим практическую значимость приобретает разработка методов, свободных от трудоемких процедур параметрического поиска улучшающего приближения (характерных для стандартных градиентных методов) и обеспечивающих строгую допустимость генерируемых при- ближений управления. В данной статье предлагается подход к решению задач оптимального управления с фазовыми ограничениями на основе их кусочно-постоянной аппроксимации. С использованием гладких кубических штрафных функций исходная задача сводится к эквивалентной задаче с одним скалярным терминальным ограничением-равенством. Необходимые условия оптимальности формулируются в виде задачи о неподвижной точке оператора проектирования в пространстве параметров управления. Это позволяет построить нелокальный итерационный процесс, в котором вычисление скалярного множителя Лагранжа на каждой итерации гарантирует строгую допустимость всех промежуточных приближений управления по заданным фазовым ограничениям, сужая пространство поиска до множества допустимых управлений. Работоспособность и вычислительная эффективность предложенного метода демонстрируются на модельной задаче оптимизации режимов функционирования биореактора.
-
1 Задача и метод
Рассматривается класс задач оптимального управления с фазовыми ограничениями, приводимых к следующему каноническому виду:
-
x(t) = f (x(t),u(t),t),x(10) = x°,u(t)g U c Rm, t gT = [10;t} ],(1)
J0 (u ) = ^0 (x(ti )) + JFo (x (t),u (t),t)dt ^ inf,(2)
T
J1 (u ) = Pi (x (t 1 )) =0, в котором x(t)g Rn — кусочно-дифференцируемая векторная функция, u (t) — m -мерный вектор управляющих функций; U — замкнутое выпуклое множество. Интервал T фиксирован. В качестве доступных управляющих функций рассматривается множество V кусочнонепрерывных на T функций со значениями в множестве U : V = {u g PC (T): u (t )g U, t g T}. Функции p0 (x), p1 (x) непрерывно дифференцируемы на Rn, функции F0 (x,u, t), f (x,u, t) и их частные производные по x, u непрерывны по совокупности аргументов на множестве Rn х U х T. Функция f (x, u, t) удовлетворяет условию Липшица по x в Rn х U х T с константой L > 0 :
||f ( x , u , t ) - f ( y , u , t )|| < L||x - y ||.
К виду (1)-(3) стандартными способами штрафования за нарушение ограничений могут быть сведены многие задачи оптимального управления с фазовыми и терминальными ограничениями.
Приближенное решение исходной задачи (1)-(3) будем искать в классе кусочно-постоянных управлений. Для этого введем разбиение фиксированного временного интервала T = [ 1 0; t 1 ] на N подынтервалов
Tk — [tk-1;tk],k — 1,2,—,N, таких что tN — t1. Аппроксимирующая задача рассматривается в следующем виде:
X ( t ) = f ( x ( t ) , uk , t ) , x ( 1 0 ) = x °, uk g U c R m , t G T k = [ t k - 1 ; t k ], k — ^A-K N ,
N tk inf , u={Ui,—,Un }gQ
ф о ( u ) = P 0 ( x ( t N ) ) + E f F 0 ( x ( t ) , u k , t ) dt ^ k = 1 tt - i
ф1 ( u ) = Pi (x ( tN )) = 0.
Допустимое кусочно-постоянное управление определяется N -мерным набором m -мерных векторов u — { u 1, — , uN } , u k g U , k — 1,2, — , N . Обозначим О множество допустимых наборов векторов управлений.
Обозначим через x ( t , v ) , t g T = [ 1 0; tN ] решение системы (4) при управлении v — { v 1, — , vN } gO . Значения x ( t , v ) , t g Tk , k — 1,2, — , N определяются путем последовательного интегрирования системы (4) на интервалах Tk при uk — vk , t g Tk , k — 1,2, — , N .
Задача (4)-(6) может рассматриваться как конечномерная задача математического программирования.
Рассмотрим вспомогательную задачу без ограничений на основе функционала Лагранжа:
■x ( t ) = f ( x ( t ) , U k , t ) , x ( t о ) = x °, U k G U c Rm , t G T k = [ t k - 1 ; t k ] , k = ^’K N ,
L ( u ) — Я 0 Ф 0 ( u ) + * Ф 1 ( u )
^ inf , Я = ( * 0 , * ) g R 2, * ^ 0.
u —{ u 1 , — , un } eQ
Введем функцию Понтрягина с сопряженной переменной у g R n и стандартную сопряженную систему в задаче Лагранжа (7)-(8):
HЯ (у, x, w, t) — (у, f (x, w, t)) - Я, F0 (x, w, t), w g U c Rm, у (t) — -H (у (t), x(t), uk, t), t G Tk, k —1,2,—, N, У (tN)— -P* (x(tN)), (РЯ (x)— AM (x)+ Я191 (x).
Для допустимого управления v — { v 1, — , vN } gQ обозначим через у Я ( t , v ) , t g T — [ 1 0; tN ] решение стандартной сопряженной системы (9), полученное последовательным интегрированием на интервалах разбиения Tk , k — 1,2, — , N при u k — v k , t g Tk , k — 1,2, — , N и x ( t ) — x ( t , v ), t g T .
В соответствии с известной формулой приращения целевого функционала [8] для задач оптимального управления без ограничений в классе кусочно-непрерывных управлений имеет место формула приращения функции Лагранжа в задаче (7), (8):
А
L ( v ) - L ( u ) —-EL\ H u ( у ( t , u ) , x ( t , u ) , uk , t ) , A u k] dt + o |EIa u k |||,(10) k — 1 ‘k у k — 1 )
где H обозначает производную функции Понтрягина по переменной управления, A u k = v k - u k .
Обозначим через P Y оператор проектирования на множество Y с R m в евклидовой норме:
Py ( z ) = агё min (| 1- У — z ||) , z e R m • y e Y
На основе формулы приращения (10) можно получить необходимое условие оптимальности в задаче (4)-(6) для управления u еО в следующем виде при некотором А ^ 0 c параметром a > 0:
u k = P U ( u k + a L H u ( ^ A ( t , u ) , x ( t , u ) , u k , t ) dt ) , k = 1,2, . , N ,
\ J T ) (11)
Вырожденный случай (А0 = 0, А ^ 0) необходимого условия оптималь- ности в конкретных задачах оптимального управления, как правило, исследуется аналитически. В невырожденном случае (А0 = 1, А е R) полученная система уравнений (11) относительно пары неизвестных (u,А) е О хR решается численными методами.
В данной работе для невырожденного случая рассматривается подход к поиску экстремальных управлений, основывающийся на представлении необходимого условия оптимальности (11) в форме специальной задачи о неподвижной точке оператора управления в конечномерном пространстве допустимых наборов векторов u = {u1,.,uN}. Такое представление дает возможность применить и модифицировать известную теорию и методы неподвижных точек для конструирования итерационного алгоритма поиска экстремального управления как решения рассматриваемой задачи о неподвижной точке.
При заданном a > 0 для решения системы (11) рассматривается итерационный процесс с индексом s > 0 с заданным начальным приближением управления u 0 еО при s = 0 :
u k + 1 = P u ( u k + a f H A [ u ( t , us ) , x ( t , us ) , u k , t ) dt ) , k = 1,2, . , N ,
Tk
^ 1 ( x ( t N , us + 1 ) ) = 0.
На каждой итерации предлагаемого процесса решается неявно заданное уравнение ^ (x(tN,us+1
относительно скалярного
множителя Лагранжа A e R • При этом начальное приближение u 0 еО при s = 0 можно выбирать недопустимым.
Сходимость указанного итерационного процесса можно анализировать с помощью известного принципа сжимающих отображений [9]. Результаты сходимости итерационного процесса зависят от выбора начального приближения процесса.
-
2 Модель биореактора
Рассмотрим известную непрерывную модельную задачу с тремя двухсторонними фазовыми ограничениями [10–15] (оптимизация подпитываемого биореактора для производства пенициллина путем анаэробной ферментации глюкозы):
u (t) X, (t)
X j ( t ) = hx (t)-- ——^, x (0) = 1,5,
1 ( ) 11 ( ) 500x4 (t) 1( )
X 2 ( t ) = h 2 X 1 ( t ) - 0,01 X 2 ( t ) - uTt^rTX , x 2 ( 0 ) = 0, 500 X 4 ( t )
X3 (t) =
h 1 x 1 ( t ) h 2 x 1 ( t ) 0,029 x 1 ( t ) x 3 ( t ) u ( t ) -------1--
0,47
1,2 0,0001 + x 3 ( t )
x 4 ( t )
1 - x -^) 1 , x (0) = 0, 500 J ’ 3 ’
/ x u ( t ) / X
X4(t ) = 500’X4(0) = 7, hi (Xi (t), xз (t )) =
0,11 x 3 ( t ) , , xx 0,0055 x 3 ( t )
, h ( X, (t)) =
0,006 x 1 ( t ) + x 3 ( t ) Mi'" 0,0001 + x 3 ( t ) ( 1 + 10 x 3 ( t ) )
0 < x 1 ( t ) < 40,0 < x 3 ( t ) < 25,0 < x 4 ( t ) < 10, t e T = [ 0;132 ] ,
J ( u ) = - x 2 ( 132 ) x 4 (132) ^ inf, v 7 ueV
V = {u e PC(T): u (t) e U, t e T}, U = {w e R : 0 < w < 50}.
В работе [15] задача решалась c использованием параллельного алгоритма, основанного на декомпозиции области управления, в классе кусочно-постоянных управлений с шестью нефиксированными моментами переключений.
Начальное приближение управления в [15] выбиралось равным u0 =(12,5; 12,5; 37,5; 12,5; 12,5; 12,5; 12,5 )T с моментами переключения управления т0 = (5; 10; 15; 20; 25; 50)T.
В [15] получено расчетное управление:
u * =(14,54; 11,24; 37,05; 13,89; 13,77; 12,75; 9,41)T с моментами переключения т* =(4,07;11,12; 15,33; 19,04; 24,84; 54,9)T.
При начальном приближении u 0 автором данной статьи было рассчитано значение функционала J ( u 0) = - 100,23 с максимальным нарушением фазовых ограничений M0 = 2,25. При расчетном управлении u * было получено значение J ( u *) = - 88,85 с максимальным нарушением M* = 0,061.
Полученные в [15] результаты иллюстрируются на рисунке 1.
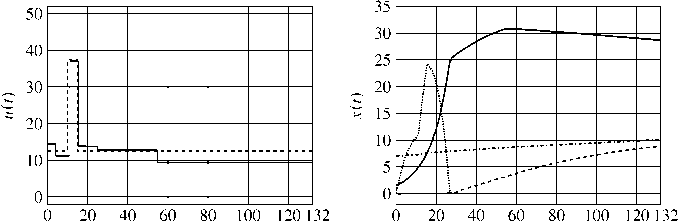
— полученное управление u*(t), - - ■ начальное управление м° (?) •
— траекториях* (г), --- траекториях*(г), ........ траектория х|(у), — траекториях^?).
Рис. 1. Графики управления и фазовых траекторий, полученные в работе [15]
Проведем поиск экстремального управления рассматриваемой задачи в классе кусочно-постоянных управлений предлагаемым методом неподвижных точек.
Введением дополнительной фазовой переменной
Х5 (t) = Q1 (Х1 (t)) + Q3 (X3 (t)) + Q4 (X4 (t)) , X5 (0) = 0, t е T с использованием кубических штрафных функций
Q 1 ( X 1 ) = max(0, X 1 - 40)3 + max(0, - x 1 )3,
Q 3 ( x 3) = max(0, x 3 - 25)3 + max(0, - x 3 )3,
Q 4( X 4) = max(0, x 4 - 10)3 + max(0, - x 4)3
задача сводится к эквивалентной задаче с одним терминальным ограни-чени ем-рав енств ом:
J 0 ( и ) = - x 2 ( 132 ) X 4 ( 132 ) ^ inf, J 1 ( u ) = х 5 ( 132 ) = 0.
Рассмотрим дискретно-непрерывную задачу на основе регулярного функционала Лагранжа
L (и) = -X2 (132)X4 (132) + 21 X5 (132) ^ inf, 2, е R в классе кусочно-постоянных управлений с разбиением интервала T = [0;132] на N подынтервалов Tk =[tk-1;tk],к = 1,2,...,N . Управление и = {u1, и 2,., uN} на каждом подынтервале принимает постоянное значение ик е U с R, к = 1,2,.,N :
ф 0 ( и ) = - x 2 ( 132 ) x 4 ( 132 ) ^ inf,
Ф1 (и) = x5 (132) = 0,
Q = { и = { и 1 ,и 2, . , un } , ик е U , к = 1,2, . , N } , U = { w е R : 0 < w < 50 } .
Функция Понтрягина имеет вид:
H 2 ( v , x , w,t ) = E V i f ( x ( t ) , w , t ) + V 5 E Q ( x ( 1 ) ) .
i = 1 j е { 1,3,4 }
Производная функции Понтрягина по переменной управления равна:
—
II
—1— ( v x , + V Xi ) + ~ I 1 — x 3 1 + ^ 4-500 x/ ’ x 4 ( 500 J 500
Сопряженная система принимает вид:
-
V 1 (t) = —V1 (t)f- — V2 (t )f — V3 (t )f — V5Q (x (t)) , V1 (132) = 0, dx1 dx1d
V 2 ( t ) = — V 2 ( t ) f , V 2 ( 132 ) = X 4 ( 132 ) , d x 2
-
V 3 (t) = —V1 (t)f — V2 (t)f — V3 (t)f-— V5Q33 (x3 (t)), V3 (132) = 0, dx3 dx3
-
V 4 (t) = —V1 (t)f — V2 (t)f — V3 (t)f- — V5Q4’ (x4 (t)), V4 (132) = x2 (132), dx4 dx4
V 5 ( t ) = 0, V 5 ( 132 ) = — 2 .
Производные в правой части системы вычисляются аналитически.
Задача о неподвижной точке принципа максимума с a > 0 имеет вид:
U k = ^ 0;50] ( U k + a S T H u ( V 2 ( t , U ) , x ( t , U ) , U k , t ) dt ) , k = 1,2, ^ , N , (12) x 5 ( 132, U ) = 0.
Итерационный процесс метода неподвижных точек с индексом s > 0 для численного решения задачи (12) принимает вид:
usk+1 = P0-5Jusk + af H^V2(t,us),x(t,us),usk,t)dt), k = 1,2,...,N, k [0;50] kTuk gs (2) = Ф1 (U+1 ) = x5 (132,U+1 ) = 0.
Численное решение задач Коши для фазовой и сопряженной систем осуществлялось с помощью подпрограммы DIVPRK из библиотеки IMSL языка программирования Fortran, реализующей метод Рунге — Кутты — Вернера [16]. Значения расчетных фазовых, сопряженных и управляющих переменных запоминались в узлах заданной равномерной сетки Th с шагом дискретизации h = 10 — 2 на интервале [ 0;132 ] .
Для поиска множителя Лагранжа 2 1 рассматривается вспомогательная задача gs ( 2 ) ^ inf, численное решение которой относительно парамет
' ' 21е R ра 2 е R осуществлялось с помощью подпрограммы DUMPOL из библиотеки IMSL языка программирования Fortran, реализующей метод деформируемого многогранника [17], с параметром ftol, равным 10"4. Досрочный выход из подпрограммы на s -й итерации для поиска множителя
Лагранжа Л1 с итерационным индексом I > 0 осуществлялся при выполнении условия gs ( Л ) < £ 1 , где £ 1 > 0 — заданное малое число.
Критерий остановки поиска управления:
max uS+1 - uS < £ max uS , k =1,2,...,УI k k' 2 k =1,2,.,N' kl где £2 > 0 — заданное малое число.
Проводились расчеты для разного числа N подынтервалов разбиения и разных начальных управлений; в представлении результатов расчетов использованы следующие обозначения:
— niter — количество проведенных итераций,
— M — максимальное нарушение ограничений.
Ниже представлены результаты расчета для N = 7 неравномерных подынтервалов разбиения; в качестве моментов переключения управления были использованы значения, полученные в [15]:
т = ( 4,07;11,12; 15,33; 19,04; 24,84; 54,9 ) т .
Начальное управление:
u
0 k

к = 3, к * 3,
к = 1,2,...,7,
где к = 3 соответствует подынтервалу 7 3 = [ 11,12;15,33 ] .
При начальном управлении получены следующие значения:
Ф 0 = - 98,80, Ф 0 = 0,68, M0 = 0,51, x 0 ( 132 ) = ( 32,82; 9,40; 0,0032; 10,51 ) T .
В таблице 1 представлены результаты расчета со следующими параметрами: £ 1 = 10 - 6, £ 2 = 5 - 10 - 6, a = 3 - 10 - 3.
Таблица 1
|
n iter |
Расчетное управление |
Ф0 ( u ) |
ф1 ( u ) |
M |
x ( 132 ,u ) |
||
|
k |
uk |
i |
xi |
||||
|
1182 |
1 |
12,50 |
-87,61 |
8 , 91 - 10 - 7 |
0,016 |
1 |
28,33 |
|
2 |
12,51 |
||||||
|
3 |
37,51 |
2 |
8,75 |
||||
|
4 |
12,51 |
||||||
|
3 |
0,0014 |
||||||
|
5 |
12,51 |
||||||
|
6 |
12,09 |
4 |
10,016 |
||||
|
7 |
9,45 |
||||||
На рисунке 2 представлены графики расчетного управления и соответствующих фазовых траекторий.
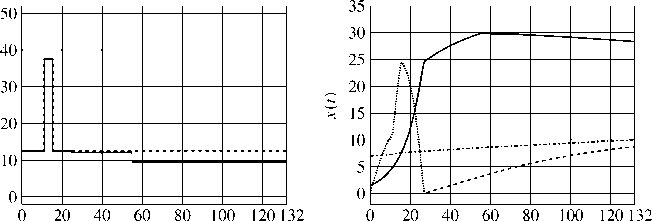
— полученное управление и = {u\,U2,..., иу}, - - - начальное управление uQ.
— траекториях^), --- траектория^(О, ........ траектория %з(г), — траекториях^).
Рис. 2. Графики управления и фазовых траекторий при N = 7
Ниже представлены результаты расчета для N = 66 равномерных подынтервалов разбиения. Интервалы вычислялись по формуле:
T =ГМ 3 1 к = , N.
к N N
Начальное управление:
uk 0
37,5,
12,5,
T. ^ [ 10;14 ] ,
T ф[10;14 ] ,
к = 1,2,..., N .
При начальном управлении получены следующие значения:
Ф 0 = - 98,42, Ф 0 = 0,63, M 0 = 0,50, x 0 ( 132 ) = ( 32,81; 9,37; 0,0033; 10,50 ) T .
В таблице 2 представлены результаты расчета со следующими пара- метрами: £1 = 10 6, £2 = 5 • 10 6, a = 2,12 *10 2.
Таблица 2
|
n iter |
Расчетное управление |
Ф 0 ( u ) |
ф1 ( u ) |
M |
x ( 132 ,u ) |
||
|
k |
uk |
i |
xi |
||||
|
13996 |
1 |
12,77 |
-87,83 |
4 , 58 - 10 - 7 |
0,014 |
1 |
28,11 |
|
2 |
12,87 |
2 |
8,77 |
||||
|
3 |
0,0018 |
||||||
|
66 |
9,60 |
4 |
10,014 |
||||
На рисунке 3 представлены графики расчетного управления и соответствующих фазовых траекторий.
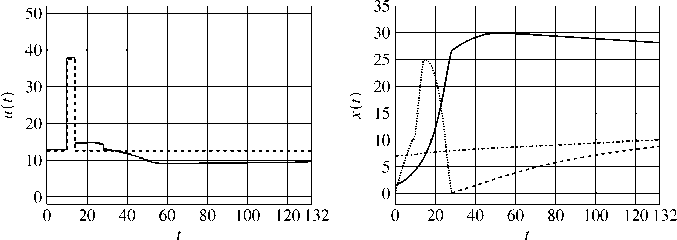
полученное управление и = {wi, И2,..., Ыбб}, — траектория xi (7), начальное управление и°. ’'' траектория *2(0,
........ траектория %з(г), — траектория X4(f).
Рис. 3. Графики управления и фазовых траекторий при N = 66
Полученные расчетные экстремальные управления, также как и в работах [10–15], являются особыми, т. е. имеют временные интервалы ненулевой меры, на которых управление принимает неграничные значения. Результаты численного решения модельной задачи демонстрируют приемлемую для практики моделирования качественную и вычислительную эффективность предлагаемого метода неподвижных точек в сравнении с известными методами [10–15], реализующими итерационное динамическое программирование, стохастический поиск и параллельные декомпозиционные технологии.
Заключение
Разработанный итерационный метод поиска экстремальных кусочнопостоянных управлений в рассматриваемом классе задач оптимального управления характеризуется выполнением ограничений задачи на каждой итерации, простотой вычислительной реализации, нелокальностью последовательных приближений управления и в отличие от градиентных методов отсутствием достаточно трудоемкой процедуры параметрического варьирования управления на каждой итерации. В предложенном методе параметр проектирования a > 0 фиксируется и легко подбирается экспериментально для обеспечения сходимости итерационного процесса метода в каждой конкретной задаче.
Указанные свойства метода являются важными для повышения эффективности поиска решения рассматриваемых задач.