Об одном подходе к решению задач оптимального управленияэнергосистемой на основе принципа максимума
Журнал: Вестник Бурятского государственного университета. Математика, информатика @vestnik-bsu-maths
Рубрика: Управляемые системы и методы оптимизации
Статья в выпуске: 3, 2026 года.
Бесплатный доступ
В работе рассматривается класс модельных задач оптимального управления энергосистемами, линейных по управлению. Предлагается новый подход к поиску оптимального решения задач на основе принципа максимума, который заключается в переходе от решения краевой задачи принципа максимума к решению эквивалентных задач о неподвижной точке в пространстве управлений. Форма конструируемых задач о неподвижной точке дает возможность применить и модифицировать известную теорию и методы неподвижных точек для поиска управлений, удовлетворяющих принципу максимума. На каждой итерации построенных методов релаксация по целевому функционалу не гарантируется, но это свойство релаксации компенсируется нелокальностью последовательных приближений управления и отсутствием достаточно трудоемкой операции варьирования управления в отличие от известных градиентных методов. Трудоемкость вычислительной реализации одной итерации предлагаемых методов составляет две задачи Коши для фазовых и сопряженных переменных. Свойства и сравнительная эффективность новых методов иллюстрируются на примере расчета известной модельной задачи оптимального управления энергосистемой.
Короткий адрес: https://sciup.org/148334310
IDS: 148334310 | УДК: 517.977 | DOI: 10.18101/2304-5728-2026-3-16-24
On an Approach to Solving Power System Optimal Control ProblemsBased on the Maximum Principle
This paper examines a class of model problems concerning the optimal control of power systems that are linear in the control variable. A new approach is pro- posed for finding the optimal solution based on the maximum principle; this approach involves shifting from solving the maximum principle's boundary-value problem to solving equivalent fixed-point problems in the control space. The formulation of these fixed-point problems allows for the application and modification of established fixed- point theory and methods to identify controls that satisfy the maximum principle. While the proposed methods do not guarantee a decrease in the objective functional at each iteration, this lack of monotonic improvement is offset by the non-local nature of the successive control approximations and the absence of the computationally intensive control variation operation characteristic of standard gradient methods. The computa- tional cost of a single iteration involves solving two Cauchy problems—one for the state variables and one for the adjoint variables. The properties and comparative effi- ciency of the new methods are demonstrated through the solution of a well-known model problem regarding the optimal control of a power system.
Текст научной статьи Об одном подходе к решению задач оптимального управленияэнергосистемой на основе принципа максимума
Математическое моделирование, планирование и оперативное управление режимами работы современных энергосистем представляют собой одну из важнейших научно-инженерных задач энергетики. Сложность данной проблемы обусловлена не только колоссальной размерностью реальных электроэнергетических сетей, но и жесткими требованиями к скорости принятия решений в условиях стохастического характера потребления и генерации. Актуальность моделей энергосистем существенно возросла в последние годы в связи с глобальной цифровизацией энергетического сектора, активным использованием возобновляемых источников энергии с нестабильной выработкой, а также резким повышением требований к безопасности и системной надежности объектов критической инфраструктуры в условиях динамических нагрузок [1-2].
Математическим базисом для описания моделей энергосистем традиционно служат управляемые динамические системы. В большинстве практических приложений динамика энергообъектов описывается системами обыкновенных дифференциальных уравнений, а целевые функционалы, отражающие экономические или технические критерии (например, минимизация потерь или максимизация пропускной способности), являются выпуклыми. Особое место среди них занимают линейные по управлению системы. Такие модели оптимального управления, несмотря на свою кажущуюся простоту, сохраняют все существенные черты нелинейных задач (наличие ограничений на фазовые переменные и управления, возможная неединственность решения) и изучались во многих фундаментальных и прикладных работах [3-5].
В настоящей работе предлагаются новые методы в задачах оптимального управления энергосистемой, основанные на поиске неподвижных точек условий принципа максимума.
Эффективность предлагаемого подхода иллюстрируется на упрощенной линеаризованной оптимизационной модели энергосистемы, которая изучалась в работе [5] и решалась алгоритмом, использующим необходимые условия оптимальности первого порядка типа принципа максимума Понтрягина и методом условного градиента.
1 Методы неподвижных точек принципа максимума
Рассматривается класс задач оптимального управления энергосистемой в следующем общем виде:
Ф ( и ) = ф ( x ( t 1 )) + £ (( a ( x ( t ), t ), u ( t )) + d ( x ( t ), t )) dt ^ inf, (1) x ( t ) = A ( x ( t ), t ) и ( t ) + b ( x ( t ), t ), x ( 1 0) = x °, и ( t ) g U c R m , t g T = [ 1 0, 1 1 ], (2) в котором x ( t ) = ( x 1 ( t ),..., x n ( t )) — вектор состояния системы,
и(t) = (u1 (t),...,um(t)) — вектор управления. В качестве допустимых управлений и(t) = (u1 (t),...,um(t)) рассматривается множество V кусочно- непрерывных функций на интервале T со значениями в компактном и выпуклом множестве U с Rm. Начальное состояние x0 и интервал T заданы. Функция у( x) дифференцируема на Rn, функции a(x, t), d(x, t), A(x, t), b(x, t) дифференцируемы по переменной x и непрерывны по переменной по t на множестве Rn х T.
Функция Понтрягина с сопряженной переменной v в задаче (1), (2) представляется в следующем виде:
H ( v , x , u , t ) = H 0 ( v , x , t ) + < H i( v , x , t ), u ) ,
H
o
(
v
,
x
,
t
)
=
Стандартная сопряженная система рассматривается в следующей форме:
V ( t ) = - H x ( V ( t ), x ( t ), u ( t ), t ), t G T , V ( t 1 ) = - ^ x ( x ( t 1 )). (3)
Введем следующие обозначения для v g V :
x ( t , v ), t g T — решение системы (2) при u ( t ) = v ( t );
v ( t , v ), t g T — решение системы (3) при x ( t ) = x ( t , v ), u ( t ) = v ( t ).
Рассмотрим отображение на основе операции максимизации:
u *( v , x , t ) = argmax H ^v ,x , t ), w ), x g R n , v g R n , t g T . w ∈ U
С помощью отображения u * условие известного принципа максимума [6] для управления u g V в задаче (1), (2) можно записать в виде:
u ( t ) = u * ( v ( t , u ), x ( t , u ), t ), t g T . (4)
Обозначим P Y — оператор проектирования на множество Y с R k в евклидовой норме:
P y ( z ) = argmin(|| y - z ||), z g Rk .
y ∈ Y
Важным свойством оператора проектирования является выполнение неравенства:
(У — P Y ( z ), z — P Y ( Z )) ^ 0, У G Y .
Определим отображение u a с параметром a > 0 на основе операции проектирования:
u a ( v , x , w , t ) = P U ( w + a H j ( v , x , t ) ) , x g R n , у g R n , w g U , t g T .
С помощью отображения u a условие принципа максимума (4) в задаче (1), (2) можно записать в эквивалентном виде:
u ( t ) = u a ( v (t , u ), x ( t , u ), u ( t ), t ), t g T . (5)
Определим отображения X , T , V a , a > 0 следующими соотношениями:
X(u) = x, u g V, x(t) = x(t, u), t g T, T(u) = v, u g V, v(t) = v(t, u), t g T, Va (v, x, u) = va, v G C(T), x G C(T), u G V, va (t) = ua (v(t), x(t), u(t), t), t G T, где C(T) — пространство непрерывных на T функций.
С помощью введенных отображений условие принципа максимума (5) можно представить как задачу о неподвижной точке c оператором управления G a :
u = V a ( Т ( u ), X ( u ), u) = G a ( u), u g V . (6)
Введем отображение X a следующим образом:
X a ( v , u ) = x , V g C ( T ), u g V , где x ( t ), t g T является решением специальной задачи Коши:
x ( t ) = A ( x ( t ), t ) u a ( v ( t ), x ( t ), u ( t ), t ) + b ( x ( t ), t ), x ( 1 0) = x °.
Рассмотрим задачу о неподвижной точке с оператором управления G a :
u = V a ( Т ( u ), X a ( Т ( u ), u ), u ) = G a ( u ), u g V , (7)
Построим оператор Т a по правилу:
Т “ ( x , u ) = V , x G C(T ), u G V , где v ( t ), t g T — решение сопряженной задачи Коши:
V ( t ) = - H x ( V ( t ), x ( t ), u a ( v ( t ), x ( t ), u ( t ), t ), t ), V ( t j ) = -( p x ( x ( t j )).
Рассмотрим задачу о неподвижной точке с оператором управления G a :
u = V a ( Т a ( X ( u ), u ), X ( u ), u ) = G a ( u ), u g V . (8)
Можно показать, что задачи о неподвижной точке (7) и (8) являются эквивалентными условию принципа максимума (5).
При заданном a > 0 для численного решения задач о неподвижной точке принципа максимума (6) - (8) предлагаются соответствующие итерационные процессы метода простой итерации при k > 0 :
vk+1 = V a (Т( vk), X (vk), vk),(9)
vk+1 = V a (Т( vk), Xa (Т (vk), vk), vk),(10)
vk+1 = V a (Тa (X (vk), vk), X (vk), vk).(11)
Процесс (10) в поточечной форме имеет вид:
vk+1( t) = ua (V (t, vk), x (t), vk (t), t), t G T , где x(t), t g T является решением специальной задачи Коши:
x ( t ) = A ( x ( t ), t ) u a ( v ( t , v k ), x ( t ), v k ( t ), t ) + b ( x ( t ), t ), x ( 1 0) = x 0.
Понятно, что x ( t ) = x ( t , vk + 1), t g T . Таким образом, итерационный процесс (14) в поточечной форме может быть записан в следующем неявном виде:
vk+1( t) = ua (V (t, vk), x (t, vk+1), vk (t), t), v ° G V , t G T , или в операторной форме:
v k + 1 = V a ( Т ( v k ), X ( v k + 1), v k ), v 0 e V .
Процесс (11) в поточечной форме принимает вид:
vk+1(t) = ua ^(t), x(t, vk), vk (t), t), t e T, где ^(t), t e T является решением специальной сопряженной задачи Коши:
у & ( t ) = - H x ( ^ ( t ), x ( t , v k ), u a ( ^ ( t ), x ( t , v k ), v k ( t ), t ), t ), ^ ( t 1 ) = -^ x ( x ( t 1 , v k )).
Анализ сходимости построенных итерационных процессов (9) - (11) можно исследовать на основе известного принципа сжимающих отображений [7].
2 Задача оптимального управления энергосистемой
Рассматривается известный модельный пример управления энергосистемой [5], который имеет следующий вид:
Ф ( u ) = x 2 (1.4) + x 22 (1.4) + x 32 (1.4) ^ inf,
| u(t) < 2.59, t e T = [0,1.4], x/1) = x 2( t), x1(0) = 0.115, x2 (t) = -6.725x1 (t) -16.19 x3( t) + 0.19394, x2 (0) = 1.926, x3 (t) = -0.066x1 (t) - 0.257x3(t) + 0.19u + 0.017566, x3(0) = 0.055.
Система представляет собой линеаризованную модель энергосистемы «станция — шина бесконечной мощности»; u ( t ) — вынужденная электродвижущая сила; x 1( t ) — угол сдвига фазовой электродвижущей силы и напряжения.
В работе [5] задача оптимального управления энергосистемой решалась алгоритмом, использующим необходимые условия оптимальности первого порядка типа принципа максимума Понтрягина и методом условного градиента. В качестве начального приближения выбиралось управление u (t) = 0, t e T. Система решалась известным методом Рунге — Кутта 4-го порядка с шагом дискретизации h = 10-2. Было получено расчетное значение функционала при расчете этими методами: Ф = 0.002. Соответствующие расчетные управления представлены на рисунке 1.
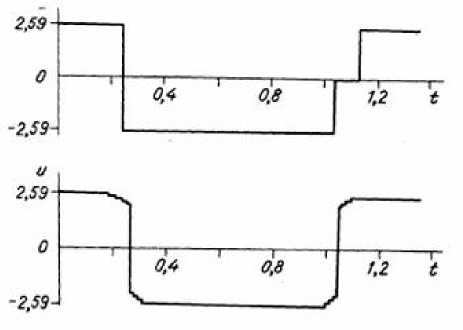
Рис. 1. Расчетные управления, полученные в работе [5]
Функция Понтрягина в задаче имеет вид:
H ( ψ , x , u , t ) = ψ 1 x 2 - 6.725 ψ 2 x 1 - 16.19 ψ 2 x 3 + 0.19394 ψ 2 -
- 0.066 ψ 3 x 1 - 0.257 ψ 3 x 3 + 0.19 ψ 3 u + 0.017566 ψ 3
Стандартная сопряженная система принимает следующую форму: ψ & 1( t ) = 6.725 ψ 2( t ) + 0.066 ψ 3( t ), ψ 1(1.4) =- 2 x 1(1.4), ψ & 2 ( t ) = - ψ 1 ( t ), ψ 2 (1.4) =- 2 x 2 (1.4),
ψ & 3( t ) = 16.19 ψ 2( t ) + 0.257 ψ 3( t ), ψ 3(1.4) = - 2 x 3(1.4).
Условие принципа максимума в форме задачи о неподвижной точке (6) на основе операции проектирования принимает вид: u ( t ) = P [ - 2.59,2.59]( u ( t ) + 0.19 aψ 3( t , u )), t ∈ T .
Итерационный метод неподвижных точек (11) принимает вид при k ≥ 0 : vk + 1( t ) = P [ - 2.59,2.59] ( vk ( t ) + 0.19 aψ 3 ( t )), t ∈ T , (12)
где ψ ( t ), t ∈ T является решением сопряженной системы при x ( t , vk ), t ∈ T .
Численное решение фазовых и сопряженных задач Коши осуществлялось с помощью модуля DIVPRK из библиотеки IMSL языка программирования Fortran Power Station 4.0 [8]. Данный модуль реализует метод Рунге — Кутта — Вернера (5–6) порядка точности. Значения вычисляемых фазовых, сопряженных и управляемых переменных запоминались в узлах заданной равномерной сетки Th с шагом дискретизации h = 10-2. В промежутках между соседними узлами сетки значение управления принималось постоянным и равным значению в левом узле.
Критерием остановки метода (12) являлось достижение достаточно малого значения показателя невязки принципа максимума для управления vk :
max((g(У (t,vk),x(t, vk),t),vk+1(t) -vk(t)},t e Th} < 10 \ где g(у, x, t) = Hu (у,x, u, t).
Итерационным методом (12) с параметром a = 1.0 с того же стартового управления v 0 ( t ) = 0, t e T было получено расчетное значение функционала Ф = 5.394368497505489E-004. Расчетное экстремальное управление представлено на рисунке 2.
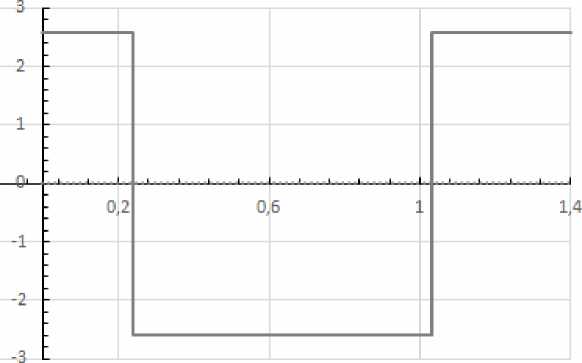
Рис. 2. Расчетное экстремальное управление u 1 , полученное методом неподвижных точек (12) с начальным управлением u = v0
U
U1
Проведенные расчеты в рамках модельной задачи демонстрируют достаточно высокую качественную и количественную эффективность предлагаемого метода неподвижных точек по сравнению с методом условного градиента и алгоритмом, использующим необходимые условия оптимальности первого порядка типа принципа максимума Понтрягина [5].
Заключение
В классе линейных по управлению задач оптимального управления энергосистемой:
-
1. Получены новые формы принципа максимума в виде задач о неподвижной точке конструируемых операторов управления.
-
2. Разработаны новые итерационные методы для поиска экстремальных управлений на основе задач о неподвижной точке.
Предлагаемые итерационные методы поиска экстремальных управлений в рассматриваемом классе задач оптимального управления энергосистемой характеризуются простотой вычислительной реализации, нелокальностью последовательных приближений управления и отсутствием достаточно трудоемкой процедуры параметрического варьирования управления на каждой итерации, в отличие от известных градиентных методов. В рассматриваемых методах неподвижных точек параметр проектирования a > 0 фиксируется и легко подбирается экспериментально для обеспечения сходимости итерационных процессов методов в каждой конкретной задаче.
Указанные свойства методов являются важными для повышения эффективности поиска решения рассматриваемых задач.