
Оценка неопределенности гидрометрического учета стока на примере рек с неоднозначными зависимостями расходов от уровней воды
Журнал: Общество. Среда. Развитие (Terra Humana) @terra-humana
Рубрика: Природная среда
Статья в выпуске: 3 (80), 2026 года.
Бесплатный доступ
Описан метод оценки неопределенности гидрометрического учета стока в режимном варианте при отсутствии однозначной кривой расходов воды. Приведены результаты оценки погрешностей учета стока по фактическим данным и с использованием теоретических оценок мер погрешностей интерполяции относительных отклонений измеренных расходов воды от кривой расходов. Показано, что полученные результаты оценки погрешностей гидрометрического учета стока могут быть использованы для выбора оптимального интервала между измерениями расходов воды в зависимости от фактической меры погрешности измерений и корреляционной связанности характеристик изменения пропускной способности русла.
Короткий адрес: https://sciup.org/140316883
IDS: 140316883 | УДК: 556.012 | DOI: 10.53115/19975996_2026_03_128_135
Uncertainty Assessment of Hydrometric Flow Accounting Using the Example of Rivers with Ambiguous Stage–Discharge Relationships
This article describes a method for assessing the uncertainty of hydrometric flow accounting in the regime (long-term) mode when a unique water discharge rating curve is unavailable. It presents the results of flow accounting error assessments using both actual observational data and theoretical estimates of error measures for the interpolation and extrapolation of time series comprising relative deviations of measured water discharges from the rating curve. The results demonstrate that the obtained estimates of uncertainties in hydrometric flow accounting can be used to select an optimal interval between water discharge measurements, depending on the actual error measure of the measurements and the correlation of changes in channel conveyance characteristics. The conducted study demonstrates the effectiveness of the methodology for assessing uncertainties in hydrometric streamflow accounting, developed at the State Hydrological Institute (SHI), for conditions involving ambiguous stage-discharge relationships. The implementation of the uncertainty concept as a quantitative accuracy metric has enabled the creation of a universal framework for evaluating regime (long-term) streamflow accounting errors. Based on the results of the conducted research, the following conclusions can be drawn: – The methods for regime (long-term) streamflow accounting developed at the SHI for conditions lacking unique rating curves allow for reliable calculation of daily water discharges (DWD). – Theoretical relationships can be recommended for the approximate estimation of error measures in the interpolation and extrapolation of elements within the time series of q ̃(t). – The assessments of uncertainties in calculating regime (long-term) DWDs, along with identifying their dependence on the quantity and quality of initial data on measured water discharges, enable the calculation of the optimal number of discharge measurements required to ensure reliable river flow accounting according to the developed methodologies.
Текст научной статьи Оценка неопределенности гидрометрического учета стока на примере рек с неоднозначными зависимостями расходов от уровней воды
Общество. Среда. Развитие № 3’2026
Понятие «неопределенность» в контексте измерений и оценки гидрологических характеристик рассматриваемое как количественная метрика точности измерений, представляет собой относительно новый концепт в сравнении с термином «погрешность», который уже продолжительное время находит широкое применение в гидрологической практике. Этот сравнительно недавний термин требует детального анализа и интеграции в методологическую базу гидрологических исследований, что обусловлено его способностью более точно отражать многогранность и динамичность природных процессов. Как уже отмечалось в [1, с. 508], «погрешность» представляет собой отклонение результата измерения от истинного значения физической величины. Поскольку даже после внесения всех поправок в результат измерения, учитывающих условия измерения и характеристики средств измерения, остается некоторая неопределенность в отношении полученного результата, при оценке точности измерений и расчетов следует использовать вместо понятия «погрешность» понятие «неопределенность». Введение понятия «неопределенность» в научный дискурс позволяет глубже понять природу и источники погрешностей, а также разработать более эффективные стратегии их минимизации и управления. Таким образом, данное нововведение способствует повышению достоверности и надежности гидрологических данных, что является критически важным для принятия обоснованных решений в области водных ресурсов и экологического мониторинга [1, с. 509].
В мировой гидрологической практике существует несколько методов оценки неопределенности. Их можно разделить на две группы:
-
1. Статистические и геостатистические подходы:
-
2. Упрощённые подходы:
Вариографический анализ: оценивает временну ́ ю неопределенность через анализ временны ́ х рядов данных расходов воды. Для этого используются семивариограммы, которые учитывают русловые процессы [12, с. 84].
Непараметрическая регрессия (LOWESS): анализирует разброс данных Q(H) и многосекционные кривые расходов, предоставляя локальные оценки неопределенности [10, с. 5531].
Байесовские методы: объединяют гидравлические модели с неопределенностями измерений. Например, методы MCMC комбинируют априорные распределения параметров кривых расходов (гидравлические коэффициенты) и погрешности измерений, создавая вероятностные оценки [13, с. 574].
Доверительные интервалы и метод Монте‑Карло: использование доверитель- ных полос кривых расходов для переопределения остатков модели позволяет оценивать неопределенность без сложных расчетов [15, с. 1046].
Учет метаданных наблюдений: оценка неопределенности кривой расходов Q(H) проводится с учетом накопленного массива данных прошлых лет наблюдений [11, с. 4383].
В настоящей работе используется упрощённый подход, основанный на определении доверительных полос кривых расходов Q ( H ) (зависимостей расходов от уровней воды), который был рассмотрен для случая однозначных кривых расходов в [1, с. 510]. Рассмотренный в [1, с. 510] подход опирается на статистические характеристики аппроксимирующей кривую расходов функции, которые в свою очередь зависят от объема исходной совокупности данных, погрешностей измерения расходов воды и вида аппроксимирующей функции.
Задача учета речного стока приобретает особую сложность в условиях отсутствия однозначной функциональной зависимости между расходами и уровнями воды, выраженной в виде кривой расходов Q ( H ) [3, с. 49].
Однозначность зависимости расходов от уровней воды в естественных руслах нарушается под воздействием ряда факторов:
-
1) сезонных: ледовых явлений в зимний и переходные периоды; водной растительности при зарастании русла в теплый период года;
-
2) особенностей руслового режима при наличии деформаций русла;
-
3) изменения гидравлических условий за счет наличия переменного подпора или элементов неустановившегося движения воды (волн попусков, паводочных петель).
Графическое представление зависимости расходов и уровней воды в условиях неустановившегося движения демонстрирует формирование петлеобразных зависимостей, известных как эффект гистерезиса, или «паводочные петли». Гистерезис отражает сложные и нелинейные процессы, происходящие в речном потоке, и подчеркивает необходимость применения специализированных методов и подходов для их корректного учета и анализа. В случае нарушения зависимости вследствие изменения пропускной способности русла, она может представлять собой «поле точек», расположенных по обе стороны некой условной осредняющей кривой.
В методах гидрометрического учета стока, разработанных в ГГИ, основной предпосылкой для выбора метода гидрометрического учета стока служит оценка однозначности зависимости расходов от уровней воды, которая выполняется на основе сравнения дисперсии относительных отклонений измеренных расходов воды (ИРВ) от осредняющей кривой расходов и дисперсии случайных погрешностей измерения расходов воды [10, с. 5531; 15, с. 1046]. При наличии однозначной зависимости расходов от уровней воды Q(H) значения этих дисперсий близки между собой. В противном случае зависимость признается неоднозначной.
Таким образом, исследование и моделирование неопределенности гидрометрического учета стока при отсутствии однозначной зависимости расходов от уровней воды представляет собой одну из ключевых задач в гидрологии, требующую глубокого понимания физических процессов и применения современных аналитических инструментов для обеспечения точности и надежности результатов.
Методическая основа оценки погрешностей гидрометрического учета стока при отсутствии однозначной зависимости расходов от уровней воды
Объективная оценка точности учета речного стока является неотъемлемой компонентой гидрологических расчетов, значимость которой может быть проиллюстрирована на примере анализа остаточного члена РВБ (расходно‑водобалансового уравнения) для участка реки, ограниченного верхним (створ В) и нижним (створ Н) по течению гидропостами. В рамках данного анализа используются гидрометрические данные, на основе которых рассчитываются осредненные расходы воды ( Q в) и ( Q н) за выбранный расчетный период (сутки, декаду, месяц, год).
Точность учета речного стока оказывает существенное влияние на корректность и достоверность гидрологических прогнозов, а также на эффективность управления водными ресурсами. В условиях современных климатических изменений и антропогенного воздействия на водные экосистемы, повышение точности оценки речного стока становится критически важным для обеспечения устойчивого развития регионов и предотвращения негативных последствий для окружающей среды [14, с. 232].
Часто погрешности режимного и оперативного учета стока оказываются завышенными из‑за недоучета изменений пропускной способности русла в интервале между измерениями расходов воды.
Среда обитания
Подробно методические подходы оценки погрешностей гидрометрического учета стока изложены в [6, с. 10–40]. При отсутствии однозначных зависимостей использовалась универсальная формула для расчета ежедневных расходов воды [3, с. 49]:
Qp< =Q{H,){\ + qt)
где Q ( Ht ) - значение расхода воды, полученное по КР для расчетного уровня Ht , м3/с; qt - поправка, учитывающая изменение пропускной способности русла (ПСР) на момент расчета t .
При наличии однозначной зависимости между расходами и уровнями воды поправочный член q't в формуле (1) принимается равным нулю. В случае же нарушения однозначности связи Q ( H ) данный член может существенно отличаться от нуля, причем его величина определяется гидравлическими условиями потока, которые влияют на ПСР. Методы расчета погрешностей ежедневных расходов воды для условий однозначной зависимости Q ( H ) изложены в работе [1, с. 510–521]. Для неоднозначных зависимостей дополнительно требуется оценивать поправку q ̃ t , которая находится путем интерполяции временных рядов относительных отклонений ИРВ q и от осредняющей кривой Q(H) . Эти отклонения вычисляются по формуле:
2Ш ■
Общество. Среда. Развитие № 3’2026
Согласно методике режимного гидрометрического учета стока, в промежутках между измерениями расчетные значения qt определяются с помощью следующих подходов:
-
- линейной интерполяции между соседними элементами временного ряда q ( t );
– линейной интерполяции между предварительно сглаженными (методом скользящей средней) значениями исходного ряда отклонений q ( ̃ t );
– оптимальной интерполяции между элементами ряда q ( ̃ t ).
В интервалах между измерениями расчетные величины q"t получаются как результат интерполяции, то есть в виде линейной комбинации:
где pi – весовые множители i ‑х элементов, разные для различных способов интерполяции.
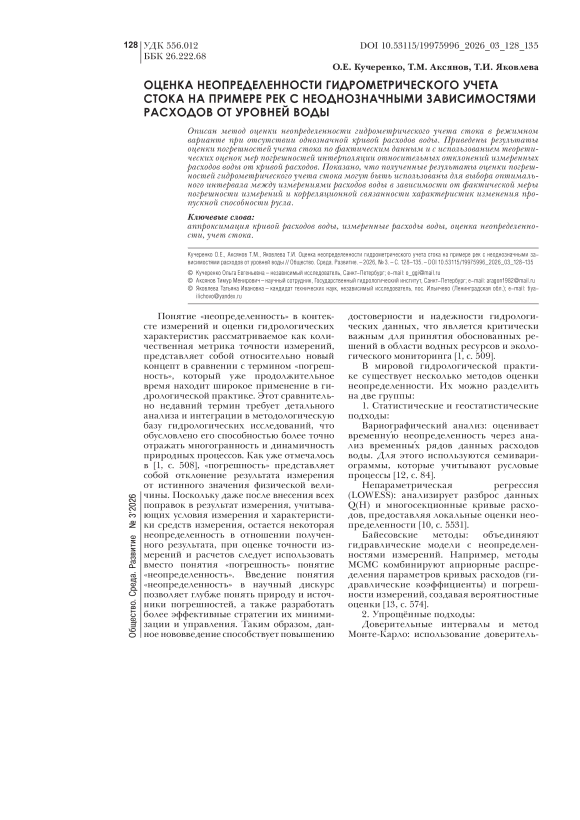
Если обозначить q 0 как истинное значение интерполируемого элемента, то дисперсию средней погрешности интерполяции можно записать в виде
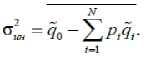
Весовые коэффициенты в интерполяционных формулах должны учитывать свойства ПСР, которые могут быть определены по данным временной последовательности q ( t ).
Весовые коэффициенты pi в формуле (4) при использовании метода оптимальной интерполяции рассчитываются с учетом корреляционной связанности элементов временно ́ го ряда q ( t ) и меры погрешности измерения п [3, с. 50]. Последняя определяется по формуле
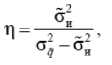
где - относительное значение дисперсии погрешности измерения расходов воды;
-
- дисперсия случайного процесса относительных отклонений q .
Значения pi , обеспечивающие наилучшее (оптимальное) приближение к рассматриваемой величине, зависят от степени коррелированности результатов измерений, в нашем случае элементов ряда q i . Таким образом, для оценки погрешности интерполяции необходимо по данным рядов измеренных расходов воды получить осредняющую зависимость Q ( H ), рассчитать значения q и по формуле (2) и статистические характеристики временного ряда q "( t ): автокорреляционную функцию (АКФ) и дисперсию D .
АКФ r ( т ) характеризует попарную связанность элементов q ̃ i . При τ = 0 функция r ( τ ) дает r (0) = 1. С ростом τ значения АКФ уменьшаются, принимая нулевое значение r ( т 0) = 0 при некотором предельном времени корреляции т 0 или асимптотически стремясь к нулю при т 0 ^ ^. Последний случай достаточно характерен для автокорреляционных функций гидрологических элементов.
Среди значимых свойств автокорреляционной функции выделяют среднее время корреляции, количественно описываемое параметром θ.
Параметр 0 характеризует инерционные свойства процесса q ( t ) и входит в аналитические выражения автокорреляционной функции в качестве постоянной времени при экспоненциальной аппроксимации, как показано в (6).
Аппроксимация АКФ в форме (6) использована И.Ф. Карасевым [4, с. 5–6] для вывода зависимостей мер осредненных погрешностей линейной и оптимальной интерполяции.
На рис. 1 представлена АКФ ряда относительных отклонений ИРВ от КР 2007-2008 гг. для ГП р. Курджипс - ст. Нижегородская. На оси абсцисс нанесены также точки, соответствующие среднему времени корреляции 0 = 15 сут., и предельному времени корреляции т 0 = 88 сут., когда r ( т 0) = 0.
Рис. 1. Автокорреляционная функция временного ряда q ̃ (t), ГП р. Курджипс – ст. Нижегородская, 2007–2008 гг.: 1 – эмпирические значения, 2 – аппроксимация по формуле (7)
Если сначала выполнить сглаживание исходного ряда q ( ̃ t ) методом скользящего среднего, а затем применить линейную или оптимальную интерполяцию, то достигается статистическое сглаживание как погрешностей самих измерений, так и погрешностей вычисления ЕРВ. Поэтому при интерполяции характеристик ПСР в промежутках между измерениями предпочтение следует отдавать именно этим двум методам. Для применения методических рекомендаций по оценке погрешностей гидрометрического учета стока, изложенных в [6], предварительно необходимо получить оценки следующих характеристик:
– среднего интервала между ИРВ τ д;
– АКФ и среднего времени корреляции элементов временного ряда q "( t ) - 0 ;
– параметра дискретности (частоты) измерений
-
- меры погрешности измерения, вычисленной по формуле (5).
Для удобства расчета АКФ и статистических характеристик рядов относительных отклонений ИРВ от КР в ГГИ была разработана компьютерная программа «Расчет статистических параметров и АКФ временного ряда относительных отклонений измеренных расходов воды от опорной кривой расходов» [9].
Мера погрешности интерполяции определяется формулой
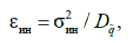
где Dq - дисперсия ряда отклонений q "( t ).
Поскольку дисперсия, вычисленная по измерительным данным Dq , содержит в себе также дисперсию случайной погрешности измерений D и = 6 . , то для получения корректных значений дисперсии при применении формулы (8) необходимо вычитать эту составляющую, как показано в формуле (9):
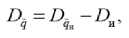
D где q» - эмпирическая дисперсия элемента q , полученная непосредственно по данным измерений.
В случаях, когда среднее значение относительных отклонений ИРВ от осред-няющей КР равно нулю ( q~ = 0), оказывается, что дисперсия ряда отклонений D q . , полученная непосредственно по данным измерений, равна квадрату среднего квадратического значения ряда 6 ! . Это условие не соблюдается для рядов отклонений, обусловленных сезонными факторами: наличием в потоке ледяных образований в переходные периоды и зимой и под влиянием зарастания летом, когда q ̃ ≠ 0.
Вид расчетных формул, получаемых из выражения (3), определяется выбранным способом интерполяции. Наиболее точное воспроизведение истинного хода интерполируемого элемента обеспечивают два подхода: метод оптимальной интерполяции (предложенный Л.С. Ган-диным [2, с. 122-158] для пространственной интерполяции метеорологических полей) и метод линейной интерполяции, применяемый к ряду отклонений q ( t ), предварительно сглаженному с помощью скользящего среднего. Эффективность обоих методов подтверждена исследованиями [5, с. 19–21; 7, с. 117–128; 8, с. 17–30].
В исследованиях выполнялись оценки меры погрешности интерполяции элемен-
Среда обитания
тов рядов по теоретическим зависимостям и по фактическим данным.
Теоретические оценки мер погрешности линейной и оптимальной интерполяции рассчитаны по формулам, приведенным в [6, с. 25], с использованием компьютерной программы [9]:
– для линейной интерполяции:
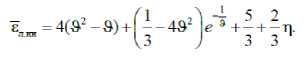
– для оптимальной интерполяции:
_2
. (11)
О + Лр-е *
Особенность интерполяционных формул такова, что наибольшая мера погрешности имеет место при расчете величин эле- мента по двум его измеренным значениям для середины интервала τд. Показано, что при достаточно частых измерениях погрешности линейной и оптимальной интерполяции близки. Преимущество оптимальной интерполяции становится очевидным при сравнительно редких измерениях, так как веса pi в формуле (3) учитывают корреляционную связанность элементов и выбираются так, чтобы мера ошибок интерполяции
ε ин принимала минимальное значение.
Так, в случае, когда коэффициент кор-
реляции r(τд) становится близким к нулю, максимальное значение меры погрешности линейной интерполяции (рассчитанное для середины интервала τд) max εл = 1,5+0,5η, в то время как для оптимальной интерполяции max εо = 1.
Чтобы найти непосредственную погрешность интерполяции (погрешность расчета поправки q"t в уравнении (1)), служащей оценкой точности расчета ЕРВ, необходимо воспользоваться значениями
Общество. Среда. Развитие № 3’2026
теоретических оценок меры погрешности интерполяции, полученными по формулам (10) и (11):
Осредненная относительная среднеквадратическая погрешность ЕРВ рассчитывается по формуле где q~ - среднее значение q" за период действия расчетного метода (Тн);
ст~ - характеристика рассеяния однозначной кривой расходов или УР - относитель- ное среднее квадратическое отклонение ИРВ от КР или МКР.
Как было показано в [1, с. 511], однозначная зависимость имеет полосу неопределенности. Эта неопределенность относится к первому слагаемому в числителе уравнения (13). В случае гидрометрического учета стока по неоднозначной КР к этой неопределенности добавляется неопределенность за счет второго слагаемого в числи теле уравнения (13), а именно: за счет погрешности интерполяции характеристик ПСР - элементов временнóго ряда q ̃ ( t ).
Для проверки основных положений разработанных методов оценки погрешностей гидрометрического учета стока использованы данные наблюдений на гидрологических постах с неоднозначными связями Q ( H ). Причины неоднозначности различны, например: для предгорных рек Кавказского региона - неустойчивость руслового режима; для створа ГП Камень‑ на-Оби на реке Обь - переменный подпор от Новосибирского водохранилища. Методика гидрометрического учета стока в створе р. Обь - г. Камень-на Оби в режимном и оперативном вариантах разработана в ГГИ Изъюровой Ю.В. [3].
Результаты расчетов приведены в таб‑ лице 1.
Фактическая мера погрешности интерполяции рассчитывалась по данным расчета ЕРВ в режимном варианте:
В качестве основы для оценки фактического значения погрешности режимного учета стока приняты результаты сопоставления значений измеренных расходов воды Q и и срочных расходов воды ( Q t ), вычисленных в режимном варианте на момент измерения расхода воды с учетом уровня воды при измерении. При этом вычислялись относительные средние квадратические значения σ р/и отклонений, рассчитанных по методике режимного учета стока Q р/и и измеренных расходов воды Q и
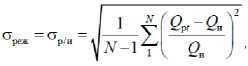
где N количество измеренных расходов воды, взятых для сопоставления;
Q t - значение ежедневного расхода воды на дату t , вычисленное по методикам ГГИ в режимном варианте;
Q - измеренный расход воды на дату t .
Таблица 1
Результаты расчета меры погрешности интерполяции и погрешностей расчета ежедневных расходов воды по данным ГП р. Курджипс – ст. Нижегородская и ГП р. Обь – г. Камень-на-Оби
|
Река – пост |
Год |
Количество ИРВ |
D q |
θ |
η |
ϑ |
— ε |
σ реж, % |
|
|
факт. |
теор. |
||||||||
|
р. Курджипс – ст. Нижегород‑ ская |
2008 |
41 |
0,046 |
15 |
0,06 |
1,7 |
0,147 |
7,9 |
11,1 |
|
21 |
0,046 |
15 |
0,06 |
0,9 |
0,183 |
8,8 |
13,4 |
||
|
17 |
0,046 |
15 |
0,06 |
0,7 |
0,790 |
18,3 |
14,3 |
||
|
2007 |
35 |
0,024 |
15 |
0,12 |
2,1 |
0,283 |
7,6 |
8,8 |
|
|
24 |
0,024 |
15 |
0,12 |
1,0 |
0,415 |
9,2 |
10,4 |
||
|
17 |
0,024 |
15 |
0,12 |
0,7 |
0,572 |
10,8 |
11,2 |
||
|
11 |
0,024 |
15 |
0,12 |
0,5 |
1,074 |
14,8 |
12,4 |
||
|
р. Обь – г. Камень‑ на-Оби |
2000 |
11 |
0,036 |
10 |
0,07 |
3,3 |
0,054 |
4,2 |
8,8 |
|
2001 |
11 |
0,024 |
10 |
0,12 |
2,0 |
0,088 |
4,2 |
8,9 |
|
|
2002 |
15 |
0,026 |
10 |
0,11 |
2,0 |
0,222 |
7,0 |
9,1 |
|
|
2003 |
13 |
0,014 |
10 |
0,22 |
2,0 |
0,461 |
6,9 |
7,9 |
|
|
2004 |
12 |
0,018 |
10 |
0,16 |
2,3 |
0,299 |
6,6 |
8,1 |
|
|
2005 |
39 |
0,012 |
10 |
0,26 |
2,1 |
0,534 |
6,7 |
8,2 |
|
|
2006 |
10 |
0,016 |
10 |
0,19 |
1,9 |
0,221 |
5,2 |
8,2 |
|
|
2007 |
14 |
0,014 |
10 |
0,23 |
3,3 |
0,437 |
6,6 |
7,5 |
|
|
2008 |
13 |
0,015 |
10 |
0,20 |
4,0 |
0,302 |
5,8 |
7,3 |
|
|
2009 |
5 |
0,038 |
10 |
0,07 |
1,6 |
0,082 |
5,3 |
10,4 |
|
|
2010 |
22 |
0,030 |
10 |
0,09 |
2,5 |
0,169 |
6,6 |
8,9 |
|
|
2011 |
22 |
0,029 |
10 |
0,09 |
2,2 |
0,054 |
3,70 |
8,8 |
|
|
2012 |
28 |
0,030 |
10 |
0,09 |
2,2 |
0,189 |
7,00 |
8,9 |
|
|
2014 |
8 |
0,024 |
10 |
0,11 |
0,5 |
0,390 |
9,00 |
12,1 |
|
|
2016 |
14 |
0,022 |
10 |
0,13 |
1,0 |
0,026 |
2,20 |
10,1 |
|
|
2017 |
14 |
0,025 |
10 |
0,11 |
0,7 |
0,388 |
9,10 |
11,4 |
|
|
2018 |
29 |
0,043 |
10 |
0,06 |
1,7 |
0,026 |
3,20 |
10,8 |
|
Значения теоретической погрешно- изменения фактических значений мер
сти режимного учета стока определены по формуле (13). При этом погрешности интерполяции σ ин определены с использованием меры погрешности интерполяции, вычисленной по формуле (10).
На рис. 2, 3 представлены фактические, полученные по данным ГП р. Курджипс – ст. Нижегородская и ГП р. Обь – г. Камень‑на‑Оби, и теоретические оценки мер погрешности интерполяции элементов временны ́ х рядов q ̃ ( t ) при использовании методов линейной и оптимальной интерполяции.
Анализ графиков, представленных на рис. 2 и 3, показывает, что характер погрешности расчета в целом согласуется с теоретическими зависимостями, но в области их наибольших значений и, особенно, в интервале значений параметра дискретности ϑ < 1 теоретические и фактические оценки мер погрешности интерполяции более близки на рис. 4. Поэтому при отсутствии оценок мер погрешности интерполяции элементов ряда q̃(t), полученных по фактическим данным, для их приближенной оценки следует использовать формулы (10) или (11).
Данные, полученные по ГП р. Курджипс – ст. Нижегородская, свидетельствуют о том, что в условиях не-
Среда обитания
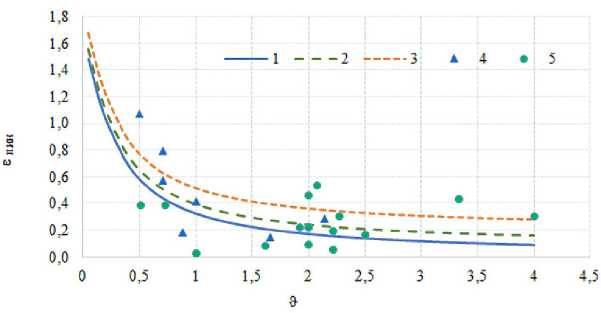
Рис. 2. Зависимости меры погрешности линейной интерполяции ε ̅ л.ин от параметра дискретности ϑ для различных значений меры погрешности измерения η. Теоретические: 1 – η=0,01; 2 – η=0,1; 3 – η=0,3; фактические:
4 – ГП р. Курджипс – ст. Нижегородская,
5 – ГП р. Обь – г. Камень-на- Оби
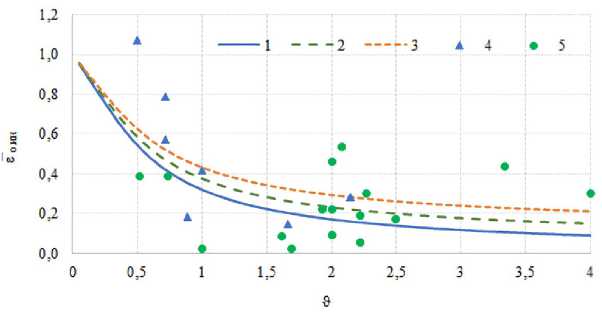
Рис. 3. Зависимости меры погрешности оптимальной интерполяции ε ̅ о.ин от параметра дискретности ϑ для различных значений меры погрешности η. Теоретические: 1 – η=0,01; 2 – η=0,1; 3 – η=0,3; фактические 4 – ГП р.
Курджипс – ст. Нижегородская, 5 – ГП р. Обь – г. Камень-на- Оби
Общество. Среда. Развитие № 3’2026
устойчивого русла, который оказывает влияние на точность учета стока, погрешности расчета ЕРВ начинают расти при снижении значения параметра дискретности, близком к 1, что соответствует увеличению интервала между ИРВ > 15 дней. Среднеквадратическое значение режимного учета стока за период с 2007 по 2008 г. составило σ р = 7,5%, следовательно, с вероятностью непре-вышения 95% наибольшие погрешности режимного учета стока не превысят значения 1,96 - ст = 14,7%. На рис. 4 представлен гидрограф режимного учета стока в створе р. Курджипс - ст. Нижегородская за 2008 г. с оценками границ полосы неопределенности для вероятности непре-вышения 95%.
Данные, полученные по ГП р. Обь -г. Камень‑на‑Оби свидетельствуют о том, что в условиях переменного подпора, который оказывает влияние на точность учета стока, погрешности начинают расти при
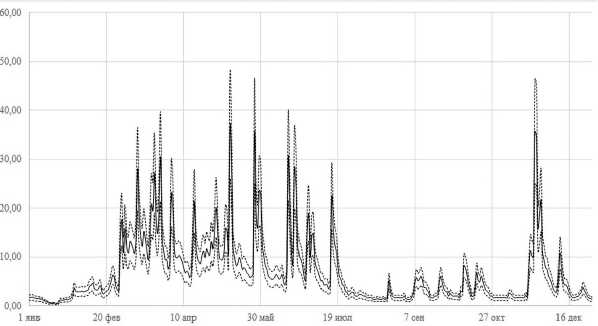
Рис. 4. Гидрограф режимного учета стока в створе ГП р. Курджипс – ст. Нижегородская за 2008 г. с оценками границ полосы неопределенности для вероятности непревышения 95%
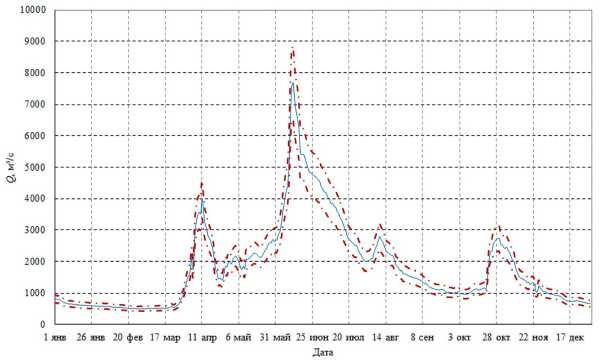
Рис. 5. Гидрограф режимного учета стока с оценками границ полосы неопределенности для вероятности непревышения 95%, ГП р.
Обь – г. Камень-на- Оби за 2014 г.
увеличении интервала между ИРВ 10–12 дней. Но даже при измерении расходов воды один раз в 20 дней погрешность расчета ЕРВ в режимном варианте учета стока не превысила 10%. Среднеквадратическое значение режимного учета стока за период с 2001 по 2020 г. составило ст = 6,3%, следовательно, с вероятностью непревышения 95% наибольшие погрешности режимного учета стока не превысят значения 1,96 – σ р = 12,4%. На рис. 5 представлен гидрограф режимного учета стока в створе ГП р. Обь -г. Камень-на- Оби за 2014 г. с оценками границ полосы неопределенности для вероятности не превышения 95%.
Выводы
Проведенное исследование демонстрирует эффективность методологии оценки неопределенностей гидрометрического учета стока, разработанной в ГГИ, для условий неоднозначных зависимостей расхода от уровня воды. Внедрение концепции неопределенности как количественной метрики точности позволило создать универсальный инструмен- тарий для оценки погрешностей режимного учета стока.
По результатам проведенных исследований можно сделать следующие выводы:
-
- разработанные в ГГИ методы гидрометрического учета стока при отсутствии однозначных кривых расходов позволяют надежно рассчитывать ЕРВ;
-
- апробация на гидрологических постах рек Кавказского региона и реки Обь подтвердила адекватность теоретических зависимостей для оценки мер погрешно-
- сти интерполяции элементов временных рядов q”(t), которые могут быть рекомендованы для приближенной оценки погрешностей (неопределенности) расчета ЕРВ;
– оценки неопределенностей расчета ЕРВ и выявление их зависимости от количества и качества исходных данных об измеренных расходах воды позволяют рассчитать оптимальное количество ИРВ, необходимое для обеспечения надежного учета речного стока по разрабатываемым методикам.
