
Влияние инфраструктурных ограничений на развитие рынка электромобилей в России
Журнал: Вестник факультета управления СПбГЭУ @vfu-spgeu
Статья в выпуске: 26, 2026 года.
Бесплатный доступ
В статье исследуются инфраструктурные ограничения как ключевой фактор, сдерживающий развитие рынка электромобилей в России. Проведён сравнительный анализ зарядной инфраструктуры России и ведущих стран – Китая, Норвегии, Германии. Выявлена критическая географическая неравномерность сети ЭЗС: 40% станций сосредоточено в пяти городах при огромной территории страны. Показано, что инфраструктурные ограничения воздействуют на потребителя через два канала – практический и психологический. Дополнительным фактором сдерживания выступает нестабильность регуляторной среды: утилизационный сбор для физических лиц вырос более чем в 20 раз с начала 2025 года. Сформулированы рекомендации по развитию зарядной сети вдоль федеральных трасс, созданию единого цифрового реестра ЭЗС и введению нормативов оснащения новых объектов строительства.
Короткий адрес: https://sciup.org/148334222
IDS: 148334222 | УДК: 338.49:629.117.3
The impact of infrastructure constraints on the development of the electric vehicle market in Russia
The article examines infrastructure constraints as a key factor limiting the development of the electric vehicle market in Russia. A comparative analysis of EV charging infrastructure in Russia and leading countries – China, Norway, and Germany – is conducted. A critical geographic disparity in the EV charging network is identified: 40% of stations are concentrated in five cities. It is shown that infrastructure constraints affect consumers through two channels – practical and psychological. An additional restraining factor is regulatory instability: the recycling fee for individuals increased more than 20-fold from the beginning of 2025. Recommendations are formulated for the development of charging infrastructure along federal highways, the creation of a unified digital EV station registry, and the introduction of mandatory infrastructure standards for new construction.
Текст научной статьи Влияние инфраструктурных ограничений на развитие рынка электромобилей в России
Глобальный рынок электромобилей переживает быстрый рост. По данным Международного энергетического агентства (МЭА) в 2024 году в мире было продано более 17 миллионов электромобилей – свыше пятой части всех новых продаж легковых автомобилей; в 2025 году ожидается превышение отметки в 20 миллионов единиц, что составит более четверти всех новых продаж [1]. Темпы перехода существенно различаются по странам: в Норвегии в 2024 году из 128 691 новой регистрации 114 409 составили электромобили, т. е. 88,9 из каждых 100 новых автомобилей [2]; в Китае продано более 11 миллионов электромобилей, что соответствует около 45 из каждых 100 новых продаж [1]; в Германии – 380 609 единиц, что составляет 13,5 из каждых 100 новых автомобилей [3]. В России, по данным агентства «Автостат», в 2024 году продано 17 805 новых электромобилей – лишь около 1 из каждых 100 проданных новых легковых автомобилей [4].
Общий парк электромобилей в России составляет около 61 тысячи единиц, что является крайне низким показателем [4]. По данным исследований [7; 6] это связано с недостаточным уровнем развития инфраструктуры, прежде всего зарядных станций и мест технического обслуживания (которые обладают некоторой спецификой). Этим обстоятельством объясняется проблема настоящего исследования, а именно то, что инфраструктурные ограничения приводят к торможению рынка. В ряде работ наблюдается следующая ситуация: развитие инфраструктуры зависит от распространения электромобилей, а спрос на последние определяется наличием инфраструктуры [5].
К инфраструктурным ограничениям относятся не только зарядные станции. В иностранных источниках чаще всего выделяются следующие виды ограничений развития рынка электромобилей [1]:
-
• физический (мало станций, и они неравномерно распределены);
-
• технологический (ограниченный запас хода, время зарядки, разные стандарты разъёмов);
-
• энергосетевой (недостаточная мощность электрических сетей);
-
• регуляторный (тарифы, разрешения и правовые ограничения).
Государственная политика в сфере развития электрического автомобильного транспорта в России, включая как частный, так и общественный транс- порт, закреплена в Концепции по развитию производства и использования электрического автомобильного транспорта в Российской Федерации на период до 2030 года, утверждённой Распоряжением Правительства РФ от 23 августа 2021 г. № 2290-р [19]. Документ охватывает легковые автомобили, автобусы (в том числе электробусы), грузовые транспортные средства и мотоциклы. Согласно Концепции, к 2030 году предусмотрено создание не менее 72 тыс. зарядных станций, из которых не менее 28 тыс. – быстрые, а доля отечественных электромобилей в общем объёме производства транспортных средств должна достичь десяти из каждых ста выпускаемых единиц.
Таблица 1
Виды инфраструктурных ограничений рынка электромобилей по классификации IEA
|
Вид ограничения |
Содержание |
Проявление в России |
|
Физическое |
Малое число станций, неравномерное распределение |
8 185 ЭЗС на 61 тыс. ЭМ, 40% в пяти городах |
|
Технологическое |
Ограниченный запас хода, время зарядки, разные стандарты разъёмов |
Несовместимость разъёмов у Zeekr, Moskvich, Evolute |
|
Энергосетевое |
Недостаточная мощность электросетей в регионах |
Высокая стоимость техприсоединения к сети |
|
Регуляторное |
Тарифные, разрешительные и правовые сложности |
Нестабильность утилизационного сбора, сложность субсидирования |
В научной и профессиональной литературе эта тема изучается довольно активно, но большинство работ рассматривают инфраструктуру как чисто технический вопрос безотносительно рыночного фактора. По нашему мнению, именно рыночный фактор в настоящее время определяет структурное и стратегическое развитие отрасли, поскольку технический вопрос не является системной проблемой (существующие технологии обеспечивают возможности для экономически эффективной зарядки транспорта). В контексте России вопрос развития рынка электромобилей и инфраструктуры представляет значительную научную и практическую проблему. Это вызвано рядом обстоятельств и объективных причин – географией, климатом, особенностями энергосистемы. Всё вышесказанное позволяет сформулировать объект и предмет исследования. Рынок электромобилей как совокупность экономических отношений производителей и потребителей составляет объект изучения. В тоже время предметом статьи является обзорный анализ практики развития инфраструктуры в России и ряде стран – Норвегии, Китае, Германии.
Состояние зарядной инфраструктуры как фактор ограничения рынка электромобилей в России
Международный опыт убедительно демонстрирует прямую связь между уровнем зарядной инфраструктуры и темпами роста рынка электромобилей. В Китае, где к 2024 году насчитывалось около 3,6 млн публичных зарядных точек (65% мирового показателя), продажи электромобилей составили более 11 млн единиц - почти половину всего автомобильного рынка страны [1]. Норвегия, последовательно развивавшая инфраструктуру на протяжении более десяти лет, достигла доли электромобилей в новых продажах 88,9% в 2024 году [2]. Показателен и обратный пример: в Германии резкая отмена государственных субсидий в декабре 2023 года, несмотря на наличие более 133 тыс. зарядных точек, спровоцировала падение продаж электромобилей на 27,4% [3]. Таким образом, инфраструктура является необходимым, но не единственным условием роста рынка, - принципиально важна и стабильность государственной политики, её поддерживающей.
На этом фоне положение России выглядит крайне контрастно. По данным агентства «Автостат», на начало 2026 года парк электромобилей в стране составлял около 60 тыс. единиц при 8 185 публичных зарядных станциях [4]. Формально соотношение - около 7 электромобилей на одну станцию - близко к рекомендованному нормативу ЕС (не более 10 на точку). Однако этот показатель вводит в заблуждение: при столь малом абсолютном числе и электромобилей, и станций он не отражает реальной доступности зарядки для потребителя. Для сравнения: в Германии на одну зарядную точку приходится менее одного электромобиля, а в ЕС в целом к 2025 году 70% населения проживает в радиусе одного километра от ближайшей зарядной станции [1]. В России же этот показатель недостижим даже для большинства региональных центров.
Центральным инфраструктурным ограничением российского рынка является критическая географическая неравномерность зарядной сети. По данным 2ГИС, около 40% всех электрозарядных станций сосредоточено в пяти крупнейших административных центрах, при этом на Москву и Московскую область в совокупности приходится более 1 500 станций [9]. За пределами крупных агломераций картина принципиально иная: на ряде участков федеральных трасс расстояние между ближайшими зарядными станциями превышает 500 км, что фактически делает невозможным использование электромобиля для межрегиональных поездок [15]. Именно доступность зарядной инфраструктуры является одним из ключевых факторов, определяющих решение о покупке электромобиля [8]. Таким образом, инфраструктурное ограничение носит не только количественный, но и пространственный характер: даже при росте общего числа станций их концентрация в нескольких городах не решает проблемы для большинства потенциальных покупателей.
Наряду с географическим неравенством существенным ограничением является низкая надёжность действующей инфраструктуры. Значительная часть публичных зарядных точек простаивает из-за технических неисправностей, отсутствия технического обслуживания или занятости парковочных мест автомобилями с двигателем внутреннего сгорания [14]. Прибыльность зарядных стан- ций в России остаётся низкой ввиду малого числа сессий в расчёте на одну точку, что снижает инвестиционную привлекательность отрасли и ведёт к недостаточному обслуживанию уже действующих объектов [14]. В результате формируется порочный круг: ненадёжность инфраструктуры порождает у потенциальных покупателей так называемую «зарядную тревожность» – опасение остаться с разряженным аккумулятором вдали от станции. Это сдерживает спрос, что, в свою очередь, не позволяет операторам выйти на окупаемость и поддерживать сеть в рабочем состоянии. [10] Данный механизм воспроизводит зацикленность, зафиксированную во введении: ненадёжность инфраструктуры сдерживает спрос, низкий спрос не позволяет операторам выйти на окупаемость [7].
Таблица 2
Распределение публичных ЭЗС по регионам России, 2025 г.
|
Территория |
Число ЭЗС |
Доля от общего числа |
|
Москва и Московская область |
1 828 |
18% |
|
5 крупнейших городов (всего) |
3 274 |
40% |
|
Остальные регионы России |
4 911 |
60% – на 80+ регионов |
Дополнительным рыночным ограничением выступает отсутствие стандартизации разъёмов и протоколов зарядки. По данным контентного анализа открытых источников, «отсутствие стандартизации» занимает первое место среди упоминаемых проблем российского рынка зарядной инфраструктуры с частотностью 20% [5]. Разные производители электромобилей, представленных на российском рынке, – преимущественно китайские бренды Zeekr, Avatr, а также отечественные «Москвич» и Evolute – используют различные типы коннекторов, что вынуждает потребителя заранее проверять совместимость станции с конкретной моделью автомобиля. Это повышает транзакционные издержки использования электромобиля и снижает привлекательность перехода на электротягу, особенно для массового покупателя.
Таким образом, инфраструктурные ограничения российского рынка электромобилей носят многоуровневый характер: географическая неравномерность сети, низкая надёжность действующих станций и отсутствие стандартизации совместно формируют среду, в которой переход на электромобиль сопряжён для потребителя со значительными практическими рисками и неудобствами. Именно совокупность этих факторов, а не какой-либо один из них, определяет устойчивость инфраструктурного ограничения и его влияние на рыночную динамику, что подробнее рассматривается в следующем разделе. По нашему мнению, наиболее критичным из перечисленных ограничений является географическая неравномерность зарядной сети. В отличие от проблем стандартизации или надёжности отдельных станций, которые в принципе решаемы техниче- скими и организационными мерами в относительно короткие сроки, территориальный разрыв обусловлен фундаментальными особенностями России – масштабом страны, низкой плотностью населения в большинстве регионов и высокими затратами на создание инфраструктуры вне крупных агломераций. Именно данное ограничение делает электромобиль нежизнеспособным транспортным решением для подавляющего большинства российских потребителей вне зависимости от их платёжеспособности и технической грамотности, и именно его устранение требует наибольших системных усилий со стороны государства.
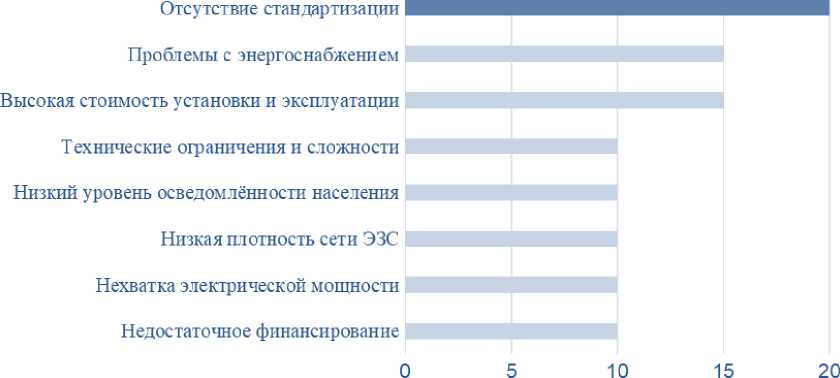
Частота упоминания, %
Рис. 1. Ключевые проблемы развития зарядной инфраструктуры в России по частоте упоминания в открытых источниках
Причины инфраструктурного отставания и его влияние на потребителя
Инфраструктурное отставание российского рынка электромобилей не является случайным: оно обусловлено совокупностью взаимосвязанных экономических, регуляторных и структурных факторов. Понимание этих причин необходимо для оценки того, насколько существующие ограничения носят временный характер и могут быть преодолены в рамках действующей политики, либо являются системными и требуют принципиально иных подходов [6].
Ключевым экономическим препятствием для развития зарядной сети является низкая рентабельность станций. По данным отраслевых аналитиков, фактическая загрузка зарядных станций в России в 2025 году составила 3–4% при плановых 10–15% на старте инвестиционного цикла [10]. При стандартных затратах на строительство быстрой станции мощностью 150 кВт в 5–6 млн рублей даже с учётом государственной субсидии в размере до 60% затрат инвестор получает объект, срок окупаемости которого при столь низкой загрузке трудно прогнозировать [11]. По оценкам отраслевых аналитиков, ёмкость рынка зарядных услуг в России существенно ниже своего потенциала, что свидетельствует о недостаточном спросе для выхода операторов на окупаемость [12]. Это означает, что частный бизнес не видит достаточных стимулов для опережающих инвестиций в инфраструктуру без гарантированного спроса, а спрос, в свою очередь, не формируется без инфраструктуры – что воспроизводит зацикленность, описанную Семчишиной О. Т. [5]: инвестиции в зарядную сеть нецелесообразны без достаточного парка электромобилей, а рост парка невозможен без развитой инфраструктуры.
Существенным барьером является также высокая стоимость технологического присоединения зарядной станции к электрическим сетям. Этот этап может составлять значительную долю совокупных инвестиций, особенно при строительстве станций в регионах с изношенной или недостаточной электросетевой инфраструктурой [16]. Государство предпринимает меры: с 2024 года инвесторы могут получить субсидию на технологическое присоединение в размере до 60% затрат, но не более 900 тыс. рублей [16]. Тем не менее, в регионах, где электросеть требует дорогостоящей модернизации, даже частичная компенсация не делает проект экономически привлекательным. В результате операторы концентрируют инвестиции в крупных агломерациях с готовой инфраструктурой, усугубляя географическое неравенство зарядной сети [16].
Анализ нормативной базы позволяет выявить как инструменты поддержки, так и их ограничения. Концепция по развитию производства и использования электрического автомобильного транспорта в РФ на период до 2030 года [19] в разделе IV устанавливает целевой показатель: к 2030 году – не менее 72 тыс. зарядных станций, из которых не менее 28 тыс. быстрых. При этом документ определяет сбалансированный сценарий из расчёта 10 электромобилей на одну станцию, где 60 % составляют медленные зарядные устройства. Принципиально важно, что Концепция прямо указывает на необходимость «гибкой» государственной политики и привлечения частных инвестиций, признавая тем самым, что государственного финансирования для достижения целевых показателей недостаточно. Постановление Правительства РФ от 15 апреля 2014 г. № 321 «Об утверждении государственной программы «Развитие энергетики»« (в редакции от 2024 г.) регулирует механизм субсидирования: инвестор вправе получить возмещение до 60% затрат на приобретение оборудования и технологическое присоединение, но с ограничением в 1,86 млн рублей на одну станцию. Данный потолок субсидии не покрывает расходы на строительство мощных быстрых станций в отдалённых регионах, где стоимость технологического присоединения существенно превышает среднерыночную. Таким образом, действующее нормативное регулирование создаёт стимулы для строительства инфраструктуры преимущественно в экономически привлекательных локациях, что воспроизводит и закрепляет географическое неравенство.
Дополнительным структурным ограничением выступает нестабильность регуляторной среды. Размер утилизационного сбора рассчитывается по формуле: Утилизационный сбор = Базовая ставка × Коэффициент, где базовая ставка для легковых автомобилей категории М1 составляет 20 000 рублей [16]. Прин- ципиальной особенностью расчёта для электромобилей является то, что в качестве мощности используется не пиковая, а 30-минутная мощность электродвигателя – та, которую автомобиль способен поддерживать непрерывно в течение получаса. Она существенно ниже пиковой: например, для Zeekr 001 пиковая мощность составляет 544 л.с., а 30-минутная – около 218 л.с. [4]. До 1 января 2025 года для физических лиц при ввозе нового электромобиля применялся коэффициент 1,63, что давало сбор 32 600 рублей. С 1 января 2025 года коэффициент был повышен до 33,37 – сбор составил 667 400 рублей, то есть вырос более чем в 20 раз [17]. С 1 декабря 2025 года введена прогрессивная шкала по 30минутной мощности: льготный коэффициент 1,63 сохранился только для электромобилей с 30-минутной мощностью до 80 л.с. (58,84 кВт). Для большинства популярных моделей – Zeekr 001 (218 л.с.), Zeekr X (около 100 л.с.), Москвич 3е (около 80 л.с.) – льгота либо не применяется, либо находится на пороговом значении, что резко увеличивает стоимость ввоза [18]. По оценкам дилеров, резкий рост фискальной нагрузки привёл к падению продаж электромобилей примерно на 28% год к году [12]. Подобные резкие изменения не только снижают текущий спрос, но и подрывают инвестиционную уверенность операторов зарядной инфраструктуры, которые не могут планировать окупаемость на горизонте 5–7 лет в условиях непредсказуемой фискальной политики.
Таблица 3
Динамика утилизационного сбора на новый электромобиль для физических лиц (категория М1, до 3 лет) в зависимости от 30-минутной мощности
|
Период |
30-мин. мощность ЭМ |
Коэффициент |
Размер сбора, руб. |
Изменение |
|
До 01.01.2025 (№ 1291) |
Любая |
1,63 |
32 600 |
– (база) |
|
С 01.01.2025 (№ 1255) |
Любая |
33,37 |
667 400 |
×20,5 |
|
С 01.12.2025 (№ 1713) |
до 80 л.с. (до 58,84 кВт) |
1,63 (льготный) |
32 600 |
без изменений |
|
С 01.12.2025 (№ 1713) |
от 80 до 160 л.с. (58,84–117,68 кВт) |
49,6 |
991 200 |
новая шкала |
|
С 01.12.2025 (№ 1713) |
свыше 160 л.с. (>117,68 кВт) (напр. Zeekr 001 – 218 л.с.) |
152,0 |
3 040 000 |
×4,6 к предыдущей ставке |
Влияние инфраструктурных ограничений на потребителя
Совокупное воздействие описанных факторов на потребителя проявляется прежде всего через феномен «зарядной тревожности» – устойчивого психологического барьера, связанного с опасением не найти работающую станцию в нужный момент. Исследования показывают, что наличие зарядной инфраструктуры является одним из важнейших предикторов решения о покупке электромобиля: переменная плотности зарядных станций превосходит по прогностической силе даже финансовые стимулы [5]. В условиях российского рынка, где значительная часть станций сосредоточена в двух-трёх городах, а надёжность работы оставшихся вызывает сомнения, этот барьер особенно значим. По сути, потенциальный покупатель электромобиля в среднем российском городе оказывается в ситуации, когда инфраструктурный риск трудно оценить и ещё труднее застраховаться от него. [7; 5].
Конкретным и измеримым ограничением для потребителя является невозможность межгородских поездок на электромобиле за пределами нескольких крупных агломераций. Даже на трассе М-11 «Нева» – одном из наиболее оснащённых маршрутов страны – реальное время в пути между Москвой и Санкт-Петербургом на электромобиле по состоянию на 2024 год превышало девять часов против шести на автомобиле с ДВС из-за очередей и ограниченного числа быстрых зарядных станций [15]. В большинстве других межрегиональных направлений ситуация значительно хуже. Это принципиально ограничивает сценарий использования электромобиля: он воспринимается потребителем как исключительно городской транспорт, что сужает потенциальную аудиторию покупателей и снижает воспринимаемую ценность по сравнению с автомобилем на ДВС [15].
Резкий рост утилизационного сбора с начала 2025 года добавил к инфраструктурным ограничениям новый ценовой барьер. Доступные модели китайских электромобилей, составляющих основу российских продаж – бренд Zeekr занимает около 43% рынка новых электромобилей [4] – подорожали на 600 000–1 000 000 рублей [13]. В результате электромобили, и прежде стоившие в 2–3 раза дороже сопоставимых автомобилей с ДВС, стали ещё менее доступны для массового покупателя. При этом неопределённость при выборе модели усиливается отсутствием стандартизации разъёмов: покупатель вынужден заранее изучать совместимость конкретного электромобиля с доступными в его регионе станциями – задача, нетривиальная даже для технически подготовленного потребителя [13].
Таким образом, инфраструктурные ограничения воздействуют на потребителя через два взаимосвязанных канала. Первый – практический: отсутствие достаточной и надёжной зарядной сети делает использование электромобиля за пределами крупных городов объективно затруднённым. Второй – психологический: даже там, где инфраструктура формально присутствует, её ненадёжность и непредсказуемость формируют восприятие электромобиля как рискованного приобретения. В совокупности с ценовым барьером, обусловленным в том числе фискальной политикой государства, это создаёт среду, в которой переход на электромобиль остаётся выбором узкой группы потребителей, готовых мириться со значительными неудобствами, а не массовым рыночным трендом.
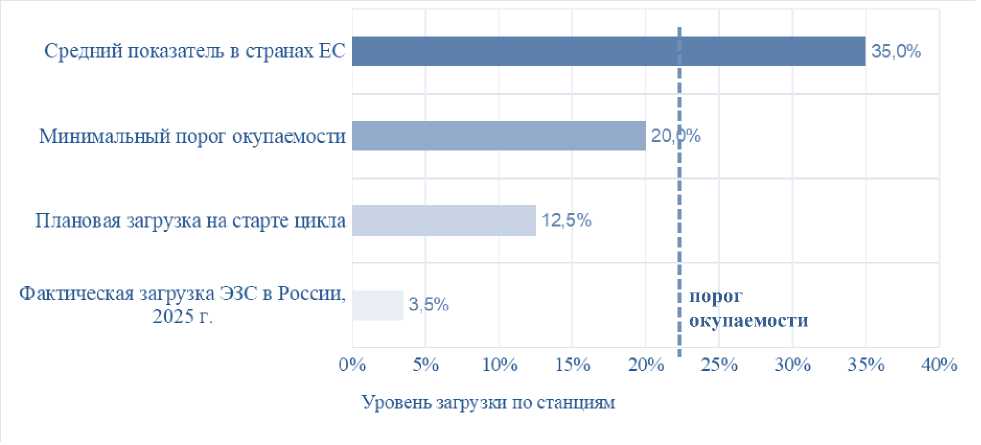
Рис. 2. Сравнение уровня загрузки публичных ЭЗС: Россия и международный контекст
Выводы
Во-первых, Россия существенно отстаёт от стран-лидеров рынка электромобилей не только по абсолютному числу зарядных станций, но и по географическому охвату инфраструктуры. Концентрация около 40% всех ЭЗС в пяти крупнейших городах при огромной территории страны означает, что для подавляющего большинства российских регионов электромобиль остаётся практически неприменимым транспортным средством вне городской среды [9]. Этот разрыв принципиально отличает Россию от стран-лидеров, где инфраструктура развивалась планомерно и территориально равномерно.
Во-вторых, совокупное воздействие инфраструктурных ограничений на потребителя реализуется одновременно по двум направлениям: практическому и психологическому. Практическое делает электромобиль объективно неудобным за пределами крупных городов, психологическое - формирует устойчивое недоверие к инфраструктуре даже там где она формально существует. Практический канал формирует объективные препятствия: отсутствие ЭЗС на трассах, ненадёжность действующих станций, несовместимость разъёмов. Психологический канал создаёт субъективные барьеры: «зарядную тревожность», неопределённость при выборе модели, недоверие к инфраструктуре. Устранение только одного из каналов без работы со вторым не позволит достичь значимого роста рынка [7].
В-третьих, действующая нормативная база в лице Концепции № 2290-р и механизма субсидирования по Постановлению № 321 создаёт инструменты поддержки, однако их параметры ориентированы преимущественно на экономически привлекательные локации. Потолок субсидии и условия её получения стимулируют операторов концентрировать инвестиции в крупных агломерациях, тем самым закрепляя и усугубляя региональное неравенство зарядной сети, а не преодолевая его [16; 19].
Первой приоритетной мерой является целенаправленное развитие зарядной сети вдоль федеральных трасс, а не в городских агломерациях, где инфраструктура уже достигла приемлемого уровня. Финансирование строительства
ЭЗС на межрегиональных маршрутах с интервалом не более 150 км позволит устранить критические разрывы и сделать электромобиль пригодным для дальних поездок. Именно недоступность межгородских маршрутов, а не нехватка городских станций является сегодня главным инфраструктурным ограничением для массового потребителя [15].
Второй мерой рекомендуется создание единого общедоступного цифрового реестра электрозарядных станций в режиме реального времени с отображением статуса работы каждой точки. Данная мера не требует значительных капитальных вложений, однако способна существенно снизить «зарядную тревожность» потребителей – один из ключевых психологических барьеров при принятии решения о покупке электромобиля. Прозрачность и предсказуемость инфраструктуры повышают доверие к ней не менее эффективно, чем строительство новых станций [5].
Третьей мерой является введение обязательных нормативов по оснащению электрозарядной инфраструктурой объектов нового строительства – торговых центров, многоэтажных паркингов, жилых комплексов и объектов придорожного сервиса. Подобный подход, успешно применяемый в Китае и ряде стран ЕС, позволяет наращивать инфраструктуру без прямого бюджетного финансирования, перекладывая часть затрат на застройщиков и управляющие компании. Включение соответствующих норм в строительные регламенты создаст устойчивую базу для органического роста зарядной сети по всей территории страны [1].
