
От агрегированного учета затрат к программно-ориентированному: «Пилот» трансформации финансовой модели университета

Журнал: Университетское управление: практика и анализ @umj-ru
Рубрика: Трансформация университетов
Статья в выпуске: 1 т.30, 2026 года.
Бесплатный доступ
Статья посвящена обоснованию необходимости перехода университетов к программно-ориентированной финансовой модели, в которой образовательная программа рассматривается как ключевая единица экономического анализа и управленческих решений. Актуальность работы обусловлена ограниченностью традиционных подходов, основанных на агрегированном учете затрат, которые не позволяют адекватно оценивать экономику отдельных образовательных программ и принимать обоснованные управленческие решения в условиях роста конкуренции и ресурсных ограничений. В работе проанализированы существующие подходы к оценке затрат в высшем образовании, выявлены их ограничения и предложен инструмент детализированного учета затрат на уровне образовательной программы. В рамках исследования разработан и апробирован подход к распределению прямых и косвенных затрат, включая расходы на оплату труда, содержание инфраструктуры и общеуниверситетские расходы. Новизна предложенного подхода состоит, во-первых, в точном отнесении к конкретной образовательной программе затрат на оплату труда профессорско-преподавательского состава крупного университета со сложными кросс-кафедральными связями. Во-вторых, новым следует считать обеспечение корректности распределения общеуниверситетских (косвенных, накладных) расходов между программами путём использования коэффициентов, характеризующих вместимость учебных корпусов и численность контингента. Эмпирическая часть исследования носит пилотный характер, основана на данных конкретного университета (КНИТУ-КАИ) и четырёх бакалаврских образовательных программах (ОП, ОП ВО). Для каждой ОП ВО рассчитаны годовые затраты и себестоимость на одного обучающегося, а результаты сопоставлены с фактической стоимостью обучения. При этом в статье подчёркнута необходимость интеграции качественных показателей результативности (востребованность выпускников, стратегическая значимость направления) в систему портфельного управления образовательными программами. Полученные результаты позволяют обосновать необходимость перехода к анализу экономики образовательных программ в системе управления университетом, а также интеграции экономических и качественных показателей при формировании портфеля образовательных программ. Предложенный подход требует дальнейшей апробации на расширенной выборке университетов и с учетом различий в организационных моделях.
Похожие статьи в разделе Высшее образование. Университеты. Академическое обучение
Короткий адрес: https://sciup.org/142247840
IDS: 142247840 | DOI: 10.15826/umpa.2026.01.008
From aggregated cost accounting to a program-based financial model: A pilot transformation in university management
This article explores the need for universities to transition to a program-based financial model, in which the educational program is considered the key unit of economic analysis and management decision-making. The relevance of this work stems from the limitations of traditional approaches based on aggregated cost accounting, which do not adequately assess the economics of individual educational programs and make informed management decisions in the face of increasing competition and resource constraints. This paper analyzes existing approaches to cost assessment in higher education, identifies their limitations, and proposes a tool for detailed cost accounting at the educational program level. This study developed and tested an approach to allocating direct and indirect costs, including salaries, infrastructure maintenance, and general university expenses. The novelty of this proposed approach lies, firstly, in its accurate attribution of faculty salaries to a specific educational program at a large university with complex cross-departmental relationships. Secondly, the correct distribution of university-wide (indirect and overhead) costs between programs by using coefficients characterizing the capacity of academic buildings and the number of students should be considered new. The empirical part of the study is pilot in nature, based on data from a specific university (KNRTU-KAI) and four bachelor’s degree programs (EP, EP of HE). For each, annual expenses and the cost per student were calculated, and the results were compared with the actual cost of tuition. Furthermore, the article emphasizes the need to integrate qualitative performance indicators (demand for graduates, strategic significance of the program) into the portfolio management system for educational programs. The obtained results substantiate the need to move to an analysis of the economics of educational programs in the university management system, as well as the integration of economic and qualitative indicators in the formation of the portfolio of educational programs. The proposed approach requires further testing on an expanded sample of universities and taking into account differences in organizational models.
Текст научной статьи От агрегированного учета затрат к программно-ориентированному: «Пилот» трансформации финансовой модели университета
ISSN 1999-6640 (print)
В условиях современной экономики высшее образование играет ключевую роль в формировании человеческого капитала, обеспечении инновационного развития и повышении конкурентоспособности национальной экономики. Университеты становятся не только центрами подготовки квалифицированных специалистов, но и важными участниками экономических процессов, которые влияют на развитие регионов и страны в целом. В этой связи особую актуальность приобретает вопрос оценки экономической эффективности образовательных программ (ОП), реализуемых в вузах. Традиционно финансовое управление в вузах строится на агрегированном учете затрат и доходов на уровне образовательной организации в целом или укрупненных структурных единиц.
Однако такой подход оказывается недостаточным для принятия обоснованных управленческих решений в отношении отдельных образовательных программ, которые фактически выступают базовыми единицами образовательной и экономической деятельности университета. Актуальность исследования обусловлена слабой разработанностью, а в отдельных случаях – дефицитом инструментов управления экономикой образовательных программ, а также отсутствием сколь-нибудь релевантной эмпирической базы и реальных кейсов. В условиях ограниченности бюджетного финансирования и роста конкуренции на рынке образовательных услуг университеты вынуждены искать новые подходы к организации учебного процесса, оптимизации затрат и повышению качества реализуемых образовательных программ. При этом существующие инструменты учета и анализа, как правило, не обеспечивают необходимой детализации, а методические подходы к распределению затрат между программами остаются недостаточно разработанными и слабо апробированными на эмпирических данных. В научной литературе вопросы оценки эффективности образовательных программ чаще рассматриваются с точки зрения их результативности (трудоустройство выпускников, качество подготовки, соответствие требованиям рынка труда), тогда как экономический аспект, связанный с анализом затрат и доходов на уровне отдельных программ, изучен существенно менее подробно. Это приводит к тому, что управленческие решения принимаются в условиях ограниченной информации о реальной себестоимости и экономической устойчивости образовательных программ. В этой связи возникает необходимость перехода к программно-ориентированному подходу к управлению экономикой университета, предполагающему рассмотрение образовательной программы как ключевой единицы финансового анализа, планирования и принятия решений. Такой подход требует разработки и апробации инструментов, позволяющих более точно учитывать и распределять затраты, а также сопоставлять их с результатами реализации образовательных программ.
Целью исследования является обоснование необходимости перехода от агрегированного к программно-ориентированному подходу в финансовой модели университета и корректное уточнение экономических (прежде всего затратных) характеристик образовательных программ с пилотной апробацией на примере ФГБОУ ВО КНИТУ-КАИ.
Для достижения поставленной цели были поставлены и решены следующие задачи:
-
– проанализировать существующие подходы к оценке экономических характеристик образовательных программ и выявить их ограничения;
-
– разработать подход к корректному распределению общеуниверситетских затрат (накладных расходов) на уровне образовательных программ с учетом специфики университета;
-
– сформировать эмпирическую базу для анализа затрат образовательных программ в КНИТУ-КАИ;
-
– провести пилотную апробацию предложенного подхода и оценить полученные результаты с точки зрения их применимости для решения управленческих задач;
-
– определить направления дальнейшего развития программно-ориентированного подхода к управлению портфелем образовательных программ.
Обзор литературы
Вопрос разработки и реализации образовательных программ в вузах оказывает большое влияние на финансовое состояние учебных заведений, их устойчивость на рынке образования и место в различных рейтингах. В процессе разработки образовательной программы любому высшему заведению необходимо оценивать уровень затрат на ее реализацию, так как это позволяет качественно планировать расходы, выявлять наиболее дорогостоящие аспекты образовательной программы и проводить достоверный и объективный анализ целесообразности их реализации. Валидная методика оценки образовательных программ может позволить найти способы их оптимизации, что в перспективе поможет обеспечить конкурентоспособность конкретной программы на рынке образования.
Современные исследования в области экономики высшего образования и бакалаврских программ сосредоточены на гибридизации и цифровизации образовательного процесса, переориентации учебных планов на формирование прикладных профессиональных компетенций, экономической устойчивости вузов и моделировании их финансовых стратегий, а также на институциональных реформах управления и ценообразования образовательных услуг. Третий аспект имеет прямое отношение к настоящему исследованию и требует отдельного рассмотрения.
Так, классическое исследование институциональных основ финансирования вузов в России обобщает [1] принципы бюджетного планирования и методы анализа эффективности образовательных инвестиций. В исследовании П. М. Лукичева [2] приведен анализ финансовых моделей вузов, механизмов государственного финансирования, инструментов повышения эффективности расходов и доходов, а также подчёркнута роль смешанного финансирования и диверсификации источников доходов. Д. Г. Сандлер и Д. А. Гладырев [3] выделяют факторы экономической результативности российских университетов, связанные с ними показатели и направление влияния. В статье Н. И. Когатько и В. А. Плотникова [4] представлен обзор количественных финансово-экономических показателей российских университетов и рекомендовано при определении стоимости образовательных услуг использовать комплексный подход, учитывающий рыночные и затратные методы ценообразования. А. Дмитриенко [5] изучены методы ценообразования образовательных услуг, установления платных и льготных компонентов обучения, а также показано влияние региональных факторов и государственной политики на стоимость бакалаврских программ. Сравнительный анализ стоимости образовательных программ в университетах России, проведенный Т. Ю. Осиповой и А. Е. Тарасовой [6], показал, что стоимость обучения зависит от профиля образовательной программы, статуса университета, уровня подготовки и дальнейших заработных плат выпускников.
Зарубежные авторы достаточно часто обращаются к теме финансирования университетов и эффективности образовательных программ. М. Аскари с соавторами [7] предлагают рассматривать высшее образование как стратегическое благо для наций. Они обосновывают, что высшее образование не является ни частным, ни общественным благом в отдельности, и что содействие ему со стороны правительства и потребность в нем граждан критически необходимы для благополучия нации. Авторы настаивают на модели партнёрского финансирования высшего образования в качестве основы для содействия стратегическим инвестициям в эту сферу. Г. Джоунс в своем исследовании [8] использует анализ факторов, определяющих затраты в высших учебных заведениях Индии, используя при этом различные модели для оценки показателей эффективности на уровне учреждения. Он обнаружил, что эффект масштаба в вузах среднего размера очень быстро исчерпывается. Основная цель статьи К. Шоудон [9] – сравнить стоимость программ бакалавриата в колледжах Онтарио. Автор признает множество факторов, которые необходимо учитывать при сравнении стоимости обучения в схожих учебных заведениях. Он также исследуют тему затрат с точки зрения студентов, правительства и учебных заведений. В работе А. М. Карим и др. [10] рассматривается многогранное влияние образовательного менеджмента на высшее образование с международной точки зрения. Эффективный образовательный менеджмент охватывает стратегическое планирование, распределение ресурсов, разработку учебных программ и вовлечение преподавателей. Исследование [11], проведенное М. М. Рамизес-Мантойя и соавторами в высшем учебном заведении в Эквадоре, было сосредоточено на представлении перспектив будущего образовательных программ путем анализа тенденций в их разработке, а также потребностей студентов и преподавателей в инновационном образовании.
Очень близким по цели и ряду методических подходов к настоящему исследованию является работа С. Санкаран и Н. Саад [12]. В центре исследования – оценка программы бакалавриата образования на основе модели «Контекст, вход, процесс и продукт» (CIPP). Согласно результатам, реализация учебной программы в политехническом институте успешна, учитывая взаимозависимость CIPP. Вывод экспертов состоит в том, что семестровые учебные планы, учебная программа, инфраструктура и помещения являются ограничениями для реализации обучения в политехническом институте. Дж. М. Цунха и Т. Миллер [13] разработали общую методологию измерения добавленной стоимости учреждений высшего образования с использованием общедоступных административных данных. М. Эскуэта и др. [14] обобщили и рассмотрели доказательства эффективности технологических подходов к образованию в развитых странах. М. Гузман и соавторы [15] исследуют бакалавров 16 мегауниверситетов США и заключают, что студенты имеют более низкие средние показатели завершения обучения и заканчивают вуз с более высоким средним долгом по студенческим кредитам по сравнению со студентами вузов-«конкурентов», и связывают этот факт с высокой стоимостью обучения. Дж. Бриттон и др. [16] изучают пожизненную отдачу от получения степени бакалавра с использованием данных о достижениях студентов и их семейных доходах, чтобы оценить причинно-следственную связь между поступлением в университет и их заработком и трудоустройством.
Таким образом, современные отечественные и зарубежные исследования позволяют выделить несколько ключевых тенденций в изучении экономики высшего образования. Доминирование проблематики экономической устойчивости и гибридных моделей финансирования, методологический плюрализм в оценке эффективности и стоимости, фокус на взаимосвязи «затраты – результаты» на программном уровне, прагматизация и ориентация на управленческие решения – вот общие направления научного интереса исследователей в этой неоднозначной сфере. Настоящее исследование находится в русле обозначенных тенденций, фокусируясь на третьем аспекте – экономической устойчивости и финансовом моделировании на уровне конкретных образовательных программ. Оно призвано заполнить нишу между макроэкономическими моделями финансирования и микроуровневыми потребностями университетского менеджмента.
При оценке затрат традиционно важное значение имеет расчет показателей рентабельности и эффективности, которые помогают оценить, насколько оцениваемый объект обеспечивает достижение поставленных целей и соответствует требованиям возвратности затрат и экономичности. Рентабельность как экономический показатель отражает соотношение доходов и расходов образовательного учреждения, а также позволяет оценить эффективность применения ресурсов в условиях изменчивости окружающей среды. Несмотря на применение этого термина к образовательным продуктам и услугам [17], мы стараемся его не использовать в контексте данного исследования. Эффективность образовательных программ, в свою очередь, определяется результатами, достигнутыми в процессе обучения, и ресурсами, затраченными на их реализацию [18]. При этом необходимо также учитывать факторы, которые влияют на конкурентоспособность программы на рынке образовательных услуг (к ним можно отнести качество преподавания, наличие современного оборудования или материалов, возможность получения студентами дополнительных образовательных услуг – практик, стажировок или обмена студентами между зарубежными вузами для получения разностороннего опыта и навыков). Поэтому корректность термина «экономическая эффективность образовательной программы» нам представляется бесспорной. В многочисленных дискуссиях [19–21] преимущественно обсуждается вопрос корректной оценки результатов и затрат образовательной программы. В ряде работ [22–24] уделяется внимание не только оценке текущих затрат, но и долгосрочным последствиям реализации программы для общества, так как разработка и оценка ООП высшего образования – это трудоемкий процесс, требующий не только знания этапов формирования и всех тонкостей подпунктов реализации проекта, но и умения мыслить современно: учитывать запросы общества и работодателей, уровень развития инноваций, возможность обеспечения вузом материально-технической и информационно-коммуникативной стороны обучения, ведь от уровня подготовленности будущих специалистов зависит не только их будущее, но и престижность университета [25].
Если рассматривать финансовую эффективность образовательных программ, имея в виду уровень отдачи от вложений в их разработку и запуск, возникает ряд сложностей в учете полной суммы инвестиционных затрат. То есть эффективность программы оценивается через соотношение текущих и приведенных к году капитальных затрат на ее реализацию и результатов (доходов), которые она приносит. В экономическую эффективность, как правило, включают соотношение доходов от обучения (платы за обучение, грантов, государственного финансирования) и затрат на реализацию;
окупаемость программы или срок, в течение которого услуга покрывает свои затраты и начинает приносить прибыль; востребованность программы – количество зачисленных студентов, подкрепленное их денежной возможностью.
Также оценивают экономическую устойчивость программы [26] (способность сохранять эффективность в перспективе), в рамках чего рассматривают стабильность набора студентов в каждом году, возможность адаптирования программы к изменениям в системе образования или на рынке труда, наличие или отсутствие внешнего финансирования (грантов, государственной или спонсорской поддержки). Если программа приносит доход, превышающий затраты на ее реализацию, она может считаться экономически эффективной. Обобщая вышесказанное, можно сказать, что критерии оценки образовательных программ высшего образования так или иначе вписываются в логику дихотомии результативности и эффективности (рис. 1).
Проблема выбора единицы анализа в экономике университета тесно связана с более широкой дискуссией о распределении ресурсов в сложных организациях. В рамках традиционного подхода университет рассматривается как единый хозяйствующий субъект, для которого применимы агрегированные показатели затрат и результатов. Однако такая постановка вопроса игнорирует внутреннюю неоднородность образовательной деятельности. С точки зрения управленческой экономики, уровень агрегирования данных определяет точность оценок эффективности и качество принимаемых решений. Чрезмерная агрегация приводит к потере информации о вариативности затрат и результатов, тогда как чрезмерная детализация может увеличивать транзакционные издержки анализа. В этом контексте образовательная программа может рассматриваться как компромиссная единица анализа, обладающая одновременно управленческой значимостью и операционной определенностью.
Особенностью университетов является высокая доля косвенных затрат, связанных с инфраструктурой, административными функциями и поддерживающими процессами. Это создает методологическую проблему их распределения между образовательными программами. В терминах управленческого учета данная проблема соотносится с подходами к распределению накладных расходов, включая элементы ABC-метода, однако их прямая адаптация к университетской среде затруднена. Введение программно-ориентированного подхода позволяет переопределить логику
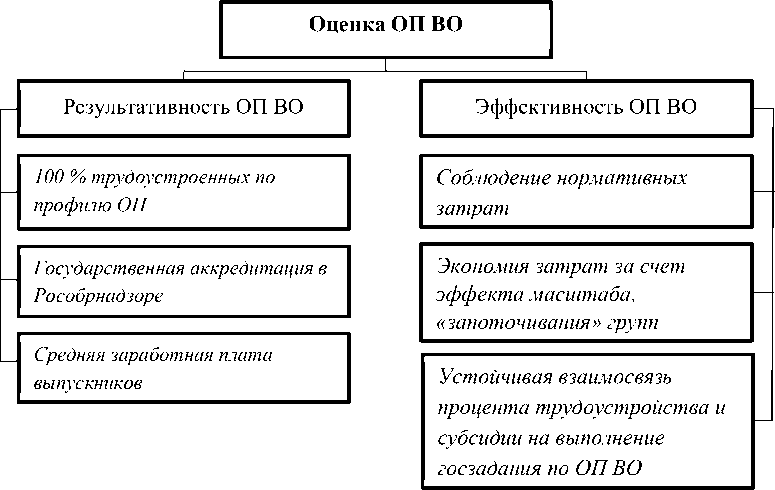
Рис. 1. Аспекты и составляющие оценки ОП ВО *
Fig. 1. Aspects and components of the assessment of the EP of HE
* Составлено авторами
распределения затрат, связывая ресурсы с конкретными образовательными результатами. При этом образовательная программа выступает не только как объект затрат, но и как носитель результативности, включая показатели востребованности выпускников и стратегической значимости.
Таким образом, оценка образовательных программ с точки зрения экономики и затрат вуза представляет собой комплексный и многоаспектный процесс, который играет ключевую роль в стратегическом управлении учебным заведением. Этот процесс направлен на анализ и оптимизацию использования ресурсов, что позволяет вузу не только эффективно функционировать в текущих условиях, но и обеспечивать устойчивое развитие в долгосрочной перспективе. Программноориентированный подход в этом контексте может быть интерпретирован как попытка согласования экономической и образовательной логики функционирования университета, что позволяет перейти от учета затрат к управлению эффективностью образовательных программ.
Описание кейса и дизайн исследования
Отдельным критерием для оценки образовательных программ можно считать затраты на реализацию образовательной программы (в абсолютном выражении и в сравнении с нормативами затрат, установленными Министерством образования). Поэтому для оценки эффективности реализации образовательных программ в высшем учебном заведении будем использовать затратный подход, при котором цена складывается из расчета стоимости всех затраченных на осуществление образовательной услуги ресурсов, и который основан на принципе полного возмещения затрат учреждения на оказание услуг.
Постановление Правительства РФ от 26 июня 2015 года № 640 «О порядке формирования государственного задания на оказание государственных услуг (выполнение работ) в отношении федеральных государственных учреждений и финансового обеспечения выполнения государственного задания» устанавливает порядок формирования государственного задания для федеральных государственных учреждений (бюджетных, автономных и казенных) и определяет механизмы его финансового обеспечения. Расчет объема финансирования основывается на нормативных затратах, включая затраты на оказание услуг, выполнение работ, содержание имущества и уплату налогов. Учитываются корректирующие коэффициенты (территориальные, отраслевые), которые влияют на размер финансирования. Для практического применения данного порядка профильные министерства выпускают приказы и направляют инструктивные письма в подведомственные организации с итоговыми значениями и величиной составляющих базовых нормативов затрат по государственным услугам. В частности, Министерство науки и высшего образования РФ направляет информацию по образовательным программам высшего образования на плановые 3 года в подведомственные вузы. Для этого готовится перечень и состав стоимостных групп специальностей и направлений подготовки по государственным услугам по реализации образовательных программ высшего образования. Например, направления бакалавриата с шифрами 38.03.01 и 38.03.02 в 2025 и в плановых 2026–2027 гг. отнесены к стоимостной группе № 1, а 27.03.05 – к группе № 2. В указанном порядке предполагается учет всех затрат, которые необходимы для реализации образовательных программ, научных исследований или других видов деятельности в течение определенного периода времени (как правило, в течение рассматриваемого года).
Казалось бы, нормативная база детально проработана, вуз хорошо понимает нормативные пропорции между статьями затрат и, более того, руководствуется нормативными значениями затрат по каждой статье. Но сложившаяся практика свидетельствует, как минимум, о несовершенстве, а зачастую – об отсутствии методик отнесения отдельных расходов на статьи затрат по конкретной образовательной программе. Поэтому, в том числе, столь многочисленны исследования [27–28], где эффективность образования оценивается как результативность образовательных программ, и практически нет исследований об их экономической эффективности [29].
Объектом пилотной апробации подхода являются образовательные программы бакалавриата Института инженерной экономики и предпринимательства КНИТУ-КАИ, реализуемые с 2019 года, на которых в настоящее время обучаются более 1 700 студентов. КНИТУ-КАИ является крупным техническим университетом, в котором более 80 лет ведется подготовка отраслевых экономистов. Необходимость оценки экономической эффективности образовательных программ бакалавриата в данном вузе обусловлена неравномерностью распределения численности обучающихся по программам, которые реализуются разными структурными подразделениями (институтами, кафедрами), и ресурсов (площадей, лабораторного оборудования, кадров), что приводит к дисбалансу в использовании этих ресурсов. Выбор конкретных программ для апробации связан с тем, что было необходимо:
-
1) подтвердить интуитивную гипотезу об эффективности ОП ВО, которую исследователи хорошо себе представляют;
-
2) сравнить ОП ВО разных профилей и направлений подготовки, относящихся при этом к одной укрупненной группе (38.03.01 и 38.03.02);
-
3) сравнить экономические и инженерные ОП ВО, но при этом не брать в качестве объекта специальные ОП ВО, связанные секретностью или предполагающие обучение на объектах, которые содержатся на расходы из средств НИОКР.
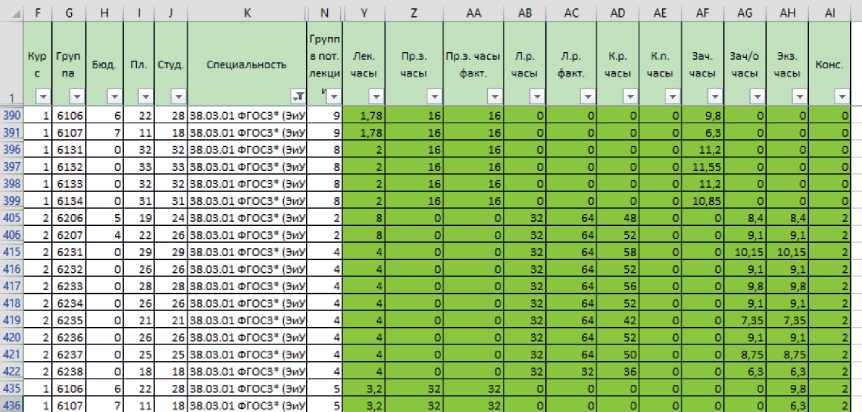
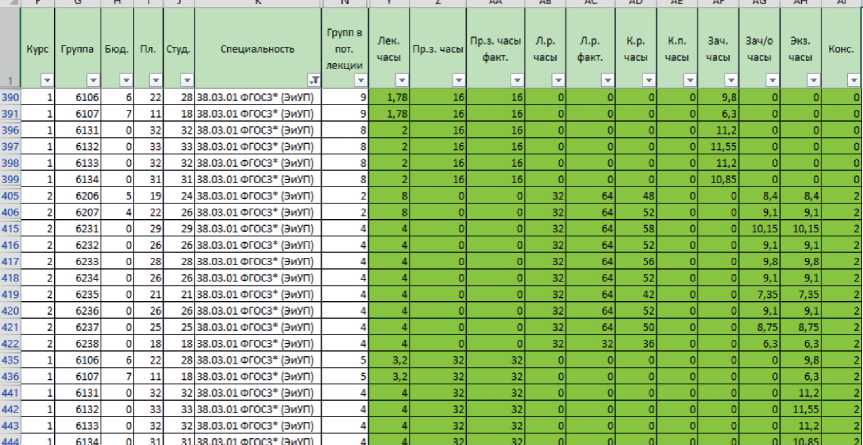
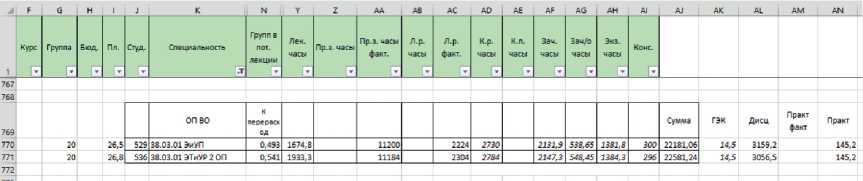
Повышение интереса к инженерным специальностям является стратегическим императивом государства и технических вузов, подобных КНИТУ-КАИ. При этом экономика образовательных программ позволяет оценить, насколько оправданными в такой ситуации могут быть решения о сокращении так называемых непрофильных специальностей (экономико-управленческих, техно-предпринимательских и т.п.) как источника покрытия затрат на содержание имущества всего университета и иных накладных расходов. Данные о затратах были получены из бухгалтерских отчетов КНИТУ-КАИ и расшифровок к отдельным статьям затрат, учебного расписания, штатных расписаний и распределения учебной нагрузки по кафедрам и программам. На рис. 2 представлен фрагмент таблицы исходных данных о трудоемкости и оплачиваемой учебной нагрузке по кафедрам (а) с уточненным расчетом (б) по трем ОП бакалавриата 38.03.01 «Экономика», реализуемым двумя выпускающими кафедрами.
В исследовании использовались данные только одного университета, что не позволяет экстраполировать выводы на всю систему высшего образования, но однозначно может быть полезно университетам со схожим профилем и структурой (по нашим оценкам, не менее 25 % российских вузов). Анализ проведен за весь период реализации образовательных программ (четыре года), а затем данные приведены к годовым показателям, что позволяет учесть изменение экономических параметров во времени. При распределении косвенных затрат использовались упрощенные коэффициенты (например, пропорционально численности студентов), что может не отражать полностью реальное потребление ресурсов, но, с нашей точки зрения, позволяет единственно адекватным образом объективно их измерить.
В настоящем исследовании предлагается и апробируется пилотный подход к оценке экономической эффективности основных образовательных программ высшего образования, основанный на затратном методе (корректном учете затрат). Затраты разделяются на группы: затраты, напрямую относимые к себестоимости товаров, работ, услуг (прямые); накладные расходы производства
а)
-
б)
Рис. 2. Исходные данные о трудоемкости ОП ВО (а) и уточненный расчет оплачиваемой нагрузки (б) *
Fig. 2. Initial data on the labor intensity of the EP of HE (a) and a refined calculation of the paid workload (b)
* Составлено
авторами
товаров / оказания услуг / выполнения работ; общехозяйственные расходы.
При расчете учитываются следующие статьи затрат учреждения при оказании услуги:
– оплата труда основного, административно-хозяйственного, прочего обслуживающего персонала;
– начисления на оплату труда;
– приобретение оборудования, инвентаря, расходных материалов, учебной литературы;
– затраты на организацию практики для обучающихся;
– расходы на содержание объектов движимого и недвижимого имущества учреждения;
– затраты на повышение квалификации ППС;
– транспортные расходы;
– расходы на услуги связи;
– коммунальные услуги;
– расходы на уплату налогов и взносов;
-
- затраты учреждения на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами;
– расходы, связанные с функционированием дополнительных подразделений.
Затем затраты детализируются и распределяются по конкретным услугам и работам на основе установленных критериев и нормативов [30].
При расчете затрат учитываются несколько ключевых принципов:
– расчет производится на единицу услуги или работы;
-
- расчет затрат производится по единой методике для обеспечения сопоставимости и соизмеримости данных (на 1 научного работника в месяц / на 1 обучающегося в год);
-
- при расчете учитываются все источники финансирования учебного заведения;
– расходы последовательно распределяются по статьям затрат на реализацию программ высшего образования, далее детализируются;
– объектом расчета затрат для образовательных программ является конкретная программа по соответствующему направлению обучения.
Приведенная в Постановлении № 640 методика расчета затрат была уточнена и детализирована с учетом специфики образовательных программ ФГБОУ КНИТУ-КАИ. При этом апробированный пилотный подход позволил осуществить расчет фактической стоимости образовательной программы в расчете на одного обучающегося, что в дальнейшем позволило провести предварительную оценку эффективности как в случае обучения за счет средств субсидии, так и за счет средств физических (юридических) лиц. Формулы для расчета представлены в таблице 1.
Пилотный подход представляет собой один из возможных вариантов инструментария экономической оценки фактических затрат на реализацию образовательных программ высшего образования уровня бакалавриата, адаптированный к специфическим условиям КНИТУ-КАИ. Он основан на системном подходе к учету всех видов расходов, предусмотренных законодательством РФ, возникающих в процессе оказания образовательных услуг, и позволяет увидеть предварительную
Таблица 1
Методика расчета фактических затрат по образовательной программе высшего образования – программе бакалавриата в КНИТУ-КАИ
Table 1
Methodology for calculating actual costs for the higher education program – bachelor’s degree program at KNRTU-KAI
|
№ |
Статья затрат (годовых) |
Методика расчета / учета |
Примечания |
|
1 |
Затраты на оплату труда и начисления на выплаты по оплате труда ППС, включая страховые взносы во внебюджетные фонды, с учетом надбавок за ученые степени и должности |
ЗПППС = Тпот Х СчасппС Х ^гр х Офот |
Трудоемкость программы в расчете на 1 год обучения (оплачиваемые часы) включена в расчет не по Учебному плану, а с учетом «запоточи-вания» |
|
2 |
Затраты на приобретение учебной литературы, периодических изданий, издательских и полиграфических услуг |
^лит. ОП ^лит. общ X ^обуч. др] |
По данным бухгалтерии |
|
3 |
Затраты на организацию учебной и производственной практики, в том числе затраты на проживание и оплату суточных для обучающихся, проходящих практику |
^практ. ОП ^дог. + ТР |
Оплата по договорам организации практики, суточные и транспортные расходы со стороны вуза. Учетная, а не приведенная к численности величина |
|
4 |
Затраты на коммунальные услуги (КУ) |
Зкуоп = Зку 2-го зд. Х ^обуч. ОП "Н ^общ. 2-го зд. ~ 2 + З^у 8-го зд. X ^обуч. ОП “ ^общ. 8-го зд. “ |
Годовые расходы на КУ, по данным бухгалтерии |
Продолжение табл. 1
Table 1 continues
|
№ |
Статья затрат (годовых) |
Методика расчета / учета |
Примечания |
|
5 |
Затраты на приобретение услуг связи, в том числе затраты на местную, междугороднюю и международную телефонную связь, интернет |
Зсвязь 3СВ( инет Х ^обуч. ОП |
Годовые расходы на связь и интернет в здании, по данным бухгалтерии |
|
6 |
Затраты на приобретение транспортных услуг, в том числе расходы на проезд ППС до места прохождения практики, повышения квалификации и обратно |
Зтуоп |
Транспортные услуги для проезда к месту практики. Учетная, а не приведенная к численности величина |
|
7 |
Затраты на оплату труда и начисления на выплаты по оплате труда работников учреждения, которые не принимают непосредственного участия в оказании государственной услуги (АУП, УВП, ПОП), включая страховые взносы во внебюджетные фонды |
ЗПдуп, УВП, поп _ Тпот х Счас ппс * М-р * Офот ^АУП УВП проп |
От ФОТ ППС с учетом фактической пропорции фондов оплаты труда |
|
8 |
Затраты на повышение квалификации (ПК) ППС, включая затраты на суточные расходы и расходы на проживание ППС на время повышения квалификации, за исключением расходов на приобретение транспортных услуг |
Зпкппс ЗкомандИр + ПКппс |
Командировочные расходы ППС выпускающих кафедр + стоимость обучения и ПК ППС кафедр |
|
9 |
Затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами (культурно-массовой деятельности) |
^кмд (Золимп х ЗСПОрТ инв.) Х ^обуч. ОП |
Содержание КАИ ОЛИМП + затраты на спортинвентарь (пропорционально численно -сти студентов) |
|
10 |
Прохождение педагогическими работниками медицинских осмотров |
Змед ППС ОП Змед ППС Х ^^о буч.по ОП |
Годовые расходы на осмотры ППС пропорционально численности ППС (численности контингента по ОП) |
|
11 |
Содержание объектов недвижимого имущества (в том числе затраты на арендные платежи) |
о — Ч v '-’содерж. имущ '-’содерж. 2-го зд. ^обуч. ОП “ ^общ. 2-го зд. “ 2 + Зсодерж. 8—гозд. Х ^обуч. ОП ~ ^общ. 8—го зд. ~ 2 |
Содержание зданий (текущий ремонт + имущественные налоги), по данным бухгалтерии |
|
12 |
Содержание объектов особо ценного движимого имущества |
Зди ОП ЗсодерЖ. ди Х ^обуч. ОП |
В общей пропорции, по данным бухгалтерии |
|
13 |
Затраты на приобретение материальных запасов и на приобретение движимого имущества (основных средств и нематериальных активов), не отнесенного к особо ценному движимому имуществу и используемого в процессе оказания государственной услуги, |
Зое ОП 3ПрИОбр Qn X И/обуЧ дп |
Счет № 010500000 в общей пропорции |
Окончание табл. 1
Table 1 finishes
Первичной и наиболее значимой статьей затрат выступают расходы на оплату труда профессорско-преподавательского состава (ППС), включающие страховые взносы во внебюджетные фонды и учитывающие структуру обеспеченности образовательной программы кадровыми ресурсами. При этом привязка к часовым тарифным ставкам, оплачиваемой трудоемкости образовательной программы (с учетом формируемых потоков учебных групп) и доли каждой должности ППС в образовательной программе позволила избежать проблемы учета неполной (или превышающей 1 ставку) занятости ППС в конкретной образовательной программе, так как в условиях реальной деятельности вуза и при существующей системе учета заработной платы это бывает непросто сделать. То есть особенностью данного подхода является использование принципа «запо-точивания» при расчете трудоемкости программы, что означает учет фактических оплачиваемых часов, а не теоретических показателей учебного плана. Это обеспечивает более точное отражение реальных затрат на образовательный процесс.
Подход предусматривает также учет затрат на административно-управленческий персонал (АУП), учебно-вспомогательный персонал (УВП) и прочий обслуживающий персонал (ПОП), который не принимает непосредственного участия в оказании образовательной услуги, но обеспечивает функционирование образовательного процесса. Расчет данных затрат производится пропорционально фонду оплаты труда ППС с учетом фактического соотношения фондов оплаты труда.
Второй блок затрат связан с информационнометодическим обеспечением образовательной деятельности и включает расходы на приобретение учебной литературы, периодических изданий, издательских и полиграфических услуг. Подход предполагает распределение данных затрат по вузу пропорционально доле обучающихся по конкретной образовательной программе в общей численности контингента вуза, что обеспечивает справедливое распределение общеуниверситетских расходов на информационные ресурсы.
Особое внимание уделено затратам на организацию учебной и производственной практики, включая расходы на проживание и суточные для обучающихся. Данные затраты учитываются в учетной, а не приведенной к численности величине, что, безусловно, требует соответствующего подхода, но при этом вполне реализуемо. В состав данных затрат включаются оплата по договорам организации практики, а также суточные и транспортные расходы со стороны вуза.
Значительный блок затрат связан с содержанием инфраструктуры образовательного учреждения. Подход предусматривает учет затрат на коммунальные услуги с распределением по зданиям на основе их вместимости, рассчитываемой по числу посадочных мест в аудиторном фонде с учетом сменности. Расчет по строке проводят способом, подходящим для системы учета вуза. В исследовании использована формула, наиболее применимая в большинстве случаев. Например, для второго здания КНИТУ-КАИ вместимость составляет 2 800 человек, для восьмого здания – 2 500 человек. Аналогично рассчитываются три категории затрат, связанных с имуществом: содержание объектов недвижимого имущества (включая арендные платежи), содержание объектов особо ценного движимого имущества, а также приобретение материальных запасов и движимого имущества. В приведенном примере апробации студенты обучаются в двух зданиях университета равное время, что устанавливается на основе анализа расписания в течение всего периода реализации образовательной программы, разнесенного по дисциплинам учебного плана.
Отдельно учитываются затраты на услуги связи, включая местную, междугороднюю и международную телефонную связь, а также интернет. Данные расходы распределяются пропорционально доле обучающихся в контингенте между образовательными программами на основе годовых затрат вуза на связь.
Подход включает учет транспортных расходов, связанных как с организацией практик обучающихся, так и с обеспечением повышения квалификации ППС. При этом транспортные услуги для проезда к месту практики учитываются в учетной величине, что отражает фактические затраты на данный вид деятельности.
Отдельной статьей выделяются затраты на повышение квалификации ППС, включающие командировочные расходы, суточные и расходы на проживание. Исключение составляют только транспортные расходы, которые учитываются отдельно. Данный подход обеспечивает полноту учета всех расходов на развитие профессиональных компетенций преподавательского состава.
При учете затрат на организацию культурномассовой, физкультурной и оздоровительной работы со студентами включаются расходы на содержание спортивного комплекса «КАИ ОЛИМП» и приобретение спортивного инвентаря, распределяемые пропорционально численности студентов.
Важным элементом являются затраты на прохождение педагогическими работниками медицинских осмотров. Данные расходы распределяются пропорционально численности ППС, что обеспечивает соблюдение требований трудового законодательства и охраны труда в образовательном учреждении.
Завершающим элементом подхода, кото -рый не входит в состав нормативных затрат по Постановлению № 640, является учет расходов, связанных с функционированием дополнительных подразделений (лабораторий, центров), включая соответствующие расходы на персонал, коммунальные услуги и содержание помещений. Данные затраты учитываются по данным бухгалтерии по конкретным объектам и включают текущие расходы на содержание имущества и заработную плату штатных сотрудников.
Результаты анализа
Апробация методики позволила достоверно рассчитать стоимость четырех образовательных программ за год для студентов Института инженерной экономики и предпринимательства КНИТУ-КАИ. Первичные данные представлены в таблице 2.
Наличие данных о стоимости обучения для студентов позволит сопоставить установленную цену с расчетами фактических затрат на реализацию программы, а также с нормативными значениями, установленными Министерством Образования РФ, и определить, где наблюдаются отклонения и каковы возможные причины их возникновения. Это позволит корректировать бюджетирование и планирование в будущем.
Был проведен расчет основных статей затрат на реализацию ОП ВО 38.03.01 «Экономика», профиль «Экономика и управление предприятием» (кафедра ЭиУП) (табл. 3.).
В апробации применено допущение: расчет фактических затрат на оплату труда ППС произведен на основании расчета фактической трудоемкости и средней часовой тарифной ставки ППС, расчет остальных статей - пропорционально фактически произведенным затратам университета за последний отчетный год. При этом часть затрат по анализируемым ОП ВО фактически отсутствует, поэтому принимает «нулевые» значения: затраты на организацию учебной и производственной практики, расходы на проезд ППС до места прохождения практики, затраты на повышение квалификации ППС (они покрываются государственной субсидией по отдельной статье), а также затраты на содержание объектов особо ценного движимого имущества и на приобретение материальных запасов. Это не препятствует проведению пилотной апробации, так как в КНИТУ-КАИ эти затраты в соответствии с предлагаемым подходом не будут «нулевыми» на некоторых инженерных ОП ВО, оставшихся за рамками апробации.
Аналогичным образом были проведены расчеты по остальным трем программам. В целом, в структуре затрат на реализацию анализируемых ОП ВО оплата труда занимает значительную часть.
Таблица 2
Стоимость платного обучения анализируемых образовательных программ КНИТУ-КАИ на одного обучающегося в год и количество обучающихся на всех курсах в 2024 году
Table 2
Cost of paid education of the analyzed educational programs of KNRTU-KAI per student per year and the number of students in 2024 in all courses
|
Название программы, направление, код ФГОС |
Стоимость, руб. |
Количество обучающихся, чел. |
Срок реализации |
|
Экономика. Профили «Экономика предприятий и организаций», «Инвестиционное проектирование», «Промышленная коммерция» (38.03.01) |
139 900 |
536 |
4 года |
|
Инноватика. Профиль «Финансовые технологии» (27.03.05) |
154 500 |
529 |
4 года |
|
Менеджмент. Профиль «Управление проектами» (38.03.02) |
139 900 |
529 |
4 года |
Таблица 3
Расчет фактических затрат на ОП ВО 38.03.01 «Экономика», профиль «Экономика и управление предприятием» (кафедра ЭиУП)
Calculation of actual costs for EP of HE 38.03.01 Economics, profile: Economics and enterprise management (Department of Economics and Management)
Table 3
|
Статья затрат (годовых) |
Методика расчета / учета |
Сумма, руб. |
Сумма, приведенная к 1 обучающемуся, руб. |
|
Затраты на оплату труда и начисления выплат по оплате труда ППС, включая страховые взносы во внебюджетные фонды, с учетом надбавок за ученые степени и должности |
Трудоемкость программы (оплачиваемые часы) с учетом «запоточивания» |
25 524 703,03 |
48 250,86 |
|
Затраты на приобретение учебной литературы, периодических изданий, издательских и полиграфических услуг |
По данным бухгалтерии |
286,68 |
0,54 |
|
Затраты на организацию учебной и производственной практики, в том числе затраты на проживание и оплату суточных для обучающихся, проходящих практику |
Оплата по договорам организации практики + транспортные расходы |
0,00 |
0,00 |
|
Затраты на коммунальные услуги |
По данным бухгалтерии |
1 575 681,14 |
2 978,60 |
|
Затраты на приобретение услуг связи, в том числе затраты на местную, междугороднюю и международную телефонную связь, интернет |
По данным бухгалтерии, с учетом услуг интернета в здании |
67,33 |
0,13 |
|
Затраты на приобретение транспортных услуг, в том числе расходы на проезд ППС до места прохождения практики, повышения квалификации и обратно |
Транспортные услуги для проезда к месту практики |
0,00 |
0,00 |
|
Затраты на оплату труда и начисления на выплаты по оплате труда работников учреждения, которые не принимают непосредственного участия в оказании государственной услуги (АУП, УВП, ПОП), включая страховые взносы во внебюджетные фонды |
От ФОТ ППС в общей пропорции (за минусом доли, приходящейся на другие виды уставной деятельности) |
19 634 386,95 |
37 116,04 |
|
Затраты на повышение квалификации ППС, включая затраты на суточные расходы и расходы на проживание ППС на время повышения квалификации, за исключением расходов на приобретение транспортных услуг |
Командировки ППС выпускающих кафедр + ПК ППС кафедр |
0,00 |
0,00 |
|
Затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами |
Содержание КАИ ОЛИМП + затраты на спортинвентарь пропорционально численности студентов |
5 120,39 |
9,68 |
|
Прохождение педагогическими работниками медицинских осмотров |
Годовые расходы на осмотры ППС пропорционально численности ППС |
11,02 |
0,02 |
|
Содержание объектов недвижимого имущества (в том числе затраты на арендные платежи) |
По данным бухгалтерии на содержание |
2 118 542,64 |
4 004,81 |
|
Содержание объектов особо ценного движимого имущества |
По данным бухгалтерии в общей пропорции |
0,00 |
0,00 |
|
Затраты на приобретение материальных запасов и движимого имущества (основных средств и нематериальных активов), не отнесенного к особо ценному движимому имуществу и используемого в процессе оказания государственной услуги, с учетом срока его полезного использования, а также затраты на аренду указанного имущества (если не учтены в расходах на содержание зданий) |
Счет № 010500000 в общей пропорции |
0,00 |
0,00 |
|
Расходы, связанные с функционированием дополнительных подразделений (лаборатории, центры), включая ФОТ УВП, ЖКУ и содержание помещений |
Лаборатория РИД |
212,00 |
0,40 |
|
Итого затрат |
92 361,08 |
||
Причем, отклонение в пропорции затрат на оплату труда ППС и АУП / УВП сказывается и на отклонении фактических значений от нормативов.
Рассчитанные таким образом фактические затраты могут сравниваться с базовыми нормативами затрат, с базовыми нормативами затрат с учетом повышающих коэффициентов (зависящих от качества поступающих на 1 курс обучающихся, оцениваемого по среднему баллу ЕГЭ), а также с установленной на анализируемый период стоимостью обучения для поступающих на условиях 100%-го покрытия затрат (внебюджетного финансирования). В КНИТУ-КАИ стоимость обучения по ОП ВО традиционно устанавливается на уровне чуть ниже базового норматива затрат с учетом повышающих коэффициентов ввиду высокого качества поступающих и достаточно высокой конкуренции экономических программ в регионе.
Расчеты позволили оценить эффективность фактических затрат на ОП ВО и в целом экономическую эффективность ОП ВО для вуза (табл. 4).
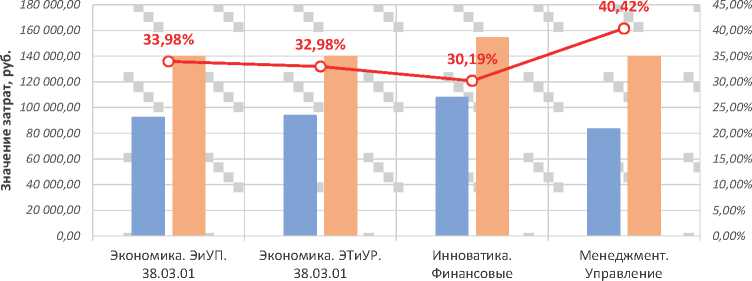
По каждой программе из исследованных стоимость обучения превышает базовую нормативную себестоимость (хотя чуть ниже норматива с учетом районного коэффициента), что указывает на положительную экономическую эффективность. Отношение дохода к затратам (прибыль / себестоимость) у рассматриваемых программ высшего образования варьируется: наиболее рентабельная у ОП ВО «Управление проектами». «Инноватика» имеет наибольшую себестоимость (107 856,27 руб.), что несколько снижает экономическую эффективность, несмотря на высокую стоимость обучения
(154 500 руб.).
На рис. 3 представлено сравнение себестоимости и экономической эффективности
Таблица 4
Доходность анализируемых ОП ВО КНИТУ-КАИ за рассматриваемый период
технологии. 27.03.05 проектами. 38.03.02
MBФактическая себестоимость реализации ОП ВО на 1 обучающегося в год, руб.
мФактическая стоимость обучения в год для обучающихся, руб.
Экономическая эффективность ОП ВО для вуза, %
Table 4
Profitability of the analyzed EP of HE KNITU-KAI for the period under review
|
Программа |
Фактическая себестоимость реализации ОП ВО на 1 обучающегося в год, руб. |
Фактическая стоимость обучения в год для обучающихся, руб. |
Годовой доход вуза, приведенный к 1 обучающемуся ОП ВО, руб. |
Эффективность затрат, % |
Экономическая эффективность ОП ВО для вуза, % |
|
Экономика. ЭиУП. 38.03.01 |
92 361,08 |
139 900 |
47 538,92 |
51,47 % |
33,98 % |
|
Экономика. ЭТиУР. 38.03.01 |
93 760,48 |
139 900 |
46 139,52 |
49,21 % |
32,98 % |
|
Инноватика. Финансовые технологии. 27.03.05 |
107 856,27 |
154 500 |
46 643,73 |
43,25 % |
30,19 % |
|
Менеджмент. Управление проектами. 38.03.02 |
83 349,83 |
139 900 |
56 550,17 |
67,85 % |
40,42 % |
Рис. 3. Доходность ОП ВО КНИТУ-КАИ за рассматриваемый период *
Fig. 3. Profitability of the EP of HE KNRTU-KAI for the period under review * Составлено авторами рассматриваемых программ высшего образования для вуза.
Наиболее высокие значения рентабельности зафиксированы у образовательной программы направления «Менеджмент», профиля «Управление проектами» (38.03.02). Это объясняется, с одной стороны, умеренной себестоимостью (83 349,93 руб.), а с другой – стабильным уровнем спроса на данную специализацию, обусловленным потребностями рынка в проектных менеджерах, и востребованностью программы у абитуриентов, что обеспечивает достаточную для эффективности численность контингента обучающихся. Программа «Финансовые технологии» («Инноватика». 27.03.05), несмотря на высокую стоимость обучения (154 500 руб.), продемонстрировала меньшую экономическую эффективность. Основная причина заключается в более высокой себестоимости реализации программы (107 856,27 руб.) за счет меньшей численности контингента, эффектов от «запоточива-ния» и более интенсивной аудиторной нагрузки, сложности содержания (большим числом курсовых работ) и необходимостью привлечения преподавателей с высоким уровнем цифровой и профессиональной компетентности, что меняет структуру кадров в ОП ВО по должностям ППС. При этом запрос государства и реального сектора экономики на подготовку специалистов по техническим направлениям и выделение большого числа бюджетных мест должно быть важным аргументом при оценке общей эффективности программы. Анализ программ по направлению «Экономика» (реализуемых на 2 двух кафедрах ЭТиУР, ЭиУП) (38.03.01) показывает достаточно сбалансированные показатели: при себестоимости порядка 93 000 руб. и стоимости обучения 139 900 руб. уровень экономической эффективности достаточно высок, что свидетельствует об умеренно стабильной экономической модели, при которой возможно дальнейшее масштабирование при сохранении текущего уровня ресурсных затрат. Дополнительным фактором стабильности выступает стандартный профиль учебной программы, не требующий интенсивного обновления контента и дорогостоящего оборудования.
Отдельного внимания заслуживает распределение затрат в структуре себестоимости. Во всех случаях более 90 % расходов приходится на фонд оплаты труда, более половины из них идёт на преподавательский состав. Такое распределение подтверждает гипотезу о трудозатратности реализации образовательных программ как основного финансового ресурсоёмкого фактора. Также значительная доля затрат на реализацию направляется на коммунальные услуги и содержание зданий: эти статьи расходов при соответствующем управлении могут быть оптимизированы за счёт внедрения некоторых энергоэффективных технологий, использования более гибких форм обучения (включая дистанционные элементы, такие как проведение лекций по дисциплинам в онлайн-формате), а также более эффективного использования аудиторного фонда.
Таким образом, пилотная апробация предложенного подхода показала возможность получения предварительных и интерпретируемых результатов, однако для подтверждения их общей применимости и надёжности требуются дальнейшие, более масштабные исследования.
Обсуждение и управленческие выводы
Анализ представленного подхода позволяет выделить несколько ключевых методологических принципов, которые могут быть использованы для его развития: принцип полноты охвата затрат, обеспечивающий учет всех видов расходов, связанных с образовательным процессом; принцип пропорциональности, используемый для распределения общих затрат между образовательными программами; принцип фактичности, предполагающий использование реальных, а не плановых показателей; принцип дифференциации, обеспечивающий различные подходы к учету различных категорий затрат.
Представленный «пилот» обладает потенциальной практической значимостью для управления образовательными учреждениями, поскольку позволяет получить предварительные данные о себестоимости образовательных программ, способствуя более обоснованному ценообразованию на образовательные услуги, оптимизации распределения ресурсов между различными направлениями деятельности и повышению эффективности использования бюджетных средств.
Следует отметить, что данный подход является пилотным, так как требует дальнейшей проверки на более широком массиве данных и в университетах иной организационной структуры для подтверждения его общей применимости и надёжности. Результаты, полученные на примере КНИТУ-КАИ, ограничены спецификой данного технического вуза и его кросс-кафедральными связями, что обуславливает необходимость осторожного подхода к их экстраполяции.
Экономическая эффективность образовательных программ тесно связана с их востребованностью на рынке, что подтверждается ростом численности обучающихся (+15,95 % за три года) и высокой долей занятости выпускников. Однако при этом немаловажное значение имеют не относящиеся к экономической эффективности показатели академической успеваемости, темпов / количества отчислений обучающихся, уровень удовлетворённости студентов и работодателей, что может позволить в дальнейшем перейти от простой оценки экономической эффективности к комплексной модели оценки ценности образовательных продуктов.
Для оценки соответствия числа выпускников реальной потребности работодателей были собраны данные о текущих вакансиях в городе Казань на сайте hh.ru (март 2025 года). Был рассчитан коэффициент покрытия потребности рынка труда выпускниками КНИТУ-КАИ по образовательной программе как отношение числа выпускников по ОП ВО к количеству актуальных вакансий. Самый высокий коэффициент (при самой высокой абсолютной потребности) продемонстрирован по программе 38.03.01 «Экономика». Далее был рассчитан коэффициент корреляции между рассчитанной экономической эффективностью и коэффициентом покрытия. Он ожидаемо показал обратную зависимость, но не очень сильную взаимосвязь, вероятно, из-за малого количества данных. Тем не менее, такой анализ позволил определить направление дальнейшего развития методики в сторону интеграции с качественными показателями результативности образовательных программ.
В частности, внедрение полноценного механизма портфельного управления представляет собой рациональный шаг для эффективного управления и ресурсами, и результатами деятельности вуза. Цель такого проекта – создать систему управления портфелем образовательных программ, обеспечивающую соответствие стратегическим задачам университета, требованиям рынка труда и нормативно-правовой базе, с учётом экономической эффективности и результативности их реализации.
Основополагающим элементом выступает единая модель классификации образовательных программ, включающая следующие параметры: экономическая эффективность (по описанной методике) и стратегическая значимость (соответствие приоритетным направлениям университета и региона).
На основании этих характеристик программы подлежат распределению по четырём группам:
-
1. Стратегические программы высокой результативности – приоритетные для поддержки, масштабирования и постоянного обновления.
-
2. Коммерчески эффективные, но нестратегические будут целесообразны как источники внебюджетного финансирования.
-
3. Стратегически значимые, но нерентабельные – те программы, которые требуют субсидирования или изменения модели реализации.
-
4. Программы с низкой результативностью и экономической отдачей, подлежащие в будущем реструктуризации или исключению из портфеля.
Для более четкого представления расположим анализируемые образовательные программы ВО на матрице (аналог матрицы БКГ) (рис. 4). Она состоит из четырех квадрантов, каждый из которых отражает конкретный тип образовательных программ вуза и требует определенной стратегии управления или совершенствования.
Расположим рассматриваемые программы ВО на матрице:
-
1. Программа 38.03.02 «Менеджмент» наиболее экономически эффективна для вуза (ее рентабельность составляет 33,98 %). Данная ОП ВО будет расположена в квадранте матрицы стратегической важности и высокой результативности (и обладать востребованностью для абитуриентов).
-
2. Программа 38.03.01 «Экономика» будет расположена в квадранте с более низкой экономической эффективностью и стратегической значимостью, чем ОП ВО 38.03.02 «Менеджмент». Программы данного направления требуют постоянной модернизации и более точного попадания в запрос работодателя.
-
3. Программа 27.03.05 «Инноватика» имеет большую стратегическую значимость с точки зрения информационной наполненности образовательной программы, прикладного значения получаемых знаний, а также возможностей развития в будущем в связи с востребованностью сотрудников с данной специальностью на рынке труда в современных условиях. Однако программа имеет более низкую экономическую эффективность по сравнению с двумя другими рассматриваемыми ОП ВО из-за более высоких расходов на реализацию. Оптимизация в настоящее время не требуется, так как запас экономической прочности программы большой.
Таким образом, портфельное управление может предоставить возможность быстрее идентифицировать проблемные зоны образовательной структуры вуза, сравнить программы между собой и сформировать аналитические отчёты для лиц, принимающих решение. Формирование системы управления портфелем образовательных программ позволит университету перейти от инерционного планирования к активной стратегии, ориентированной
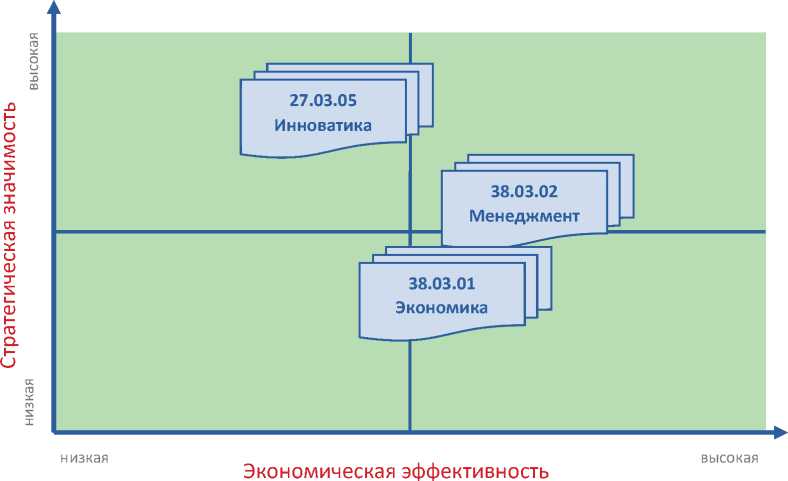
Рис. 4. Матрица для определения места ОП ВО в портфеле образовательных программ * Fig. 4. Matrix for determining the place of EP of HE in the portfolio of educational programs
* Составлено авторами
на эффективность, востребованность и устойчивое развитие.
Заключение
Полученные результаты позволяют внести вклад в обсуждение проблемы выбора единицы анализа в экономике высшего образования. В отличие от подходов, основанных на агрегированных показателях, предложенная логика демонстрирует аналитические преимущества рассмотрения образовательной программы как базовой единицы. С теоретической точки зрения это позволяет уточнить представления о механизмах распределения ресурсов в университетах, показав, что уровень агрегирования непосредственно влияет на интерпретацию эффективности. Выявленная вариативность затрат и их несоответствие агрегированным оценкам подтверждают необходимость пересмотра существующих подходов к финансовому управлению.
Практическое значение результатов связано с возможностью использования программноориентированного анализа для формирования портфеля образовательных программ. При этом особое значение имеет выявленная связь между экономическими характеристиками и показателями рынка труда, которая указывает на необходимость многокритериального подхода к принятию решений.
Вместе с тем исследование имеет ряд ограничений, связанных с пилотным характером и использованием данных одного университета. Это открывает перспективы для дальнейших сравнительных исследований и развития методологических подходов к интеграции экономических и результативных показателей.
Таким образом, в исследовании проанализированы источники и известные методики оценки эффективности образовательных программ, а также сделан вывод о необходимости обсуждения возможности перехода от агрегированного учета затрат в университетах к программно-ориентированному. Сформирован и апробирован подход к экономической оценке образовательных программ затратным методом с акцентом на корректность распределения общеуниверситетских (накладных) расходов между образовательными программами и расчет затрат на оплату труда с учетом «запоточива-ния» учебных групп. Сформирована система достоверных исходных данных для экономической оценки образовательных программ в КНИТУ-КАИ. Рассчитаны фактические затраты и показатели экономической эффективности основных образовательных программ высшего образования в Институте инженерной экономики и предпринимательства КНИТУ-КАИ. Разработаны рекомендации по повышению экономической эффективности образовательных программ и управлению их портфелем. Таким образом, данная работа закладывает основу для развития инструментов, способствующих повышению прозрачности финансового планирования, объективного ценообразования на образовательные услуги и обоснованного принятия решений о запуске, корректировке либо закрытии программ. Мы полагаем, что данная работа, которая определенно будет продолжена и углублена, может быть использована в КНИТУ-КАИ при принятии решений о целесообразности развития конкретных программ с учетом предложенного в методике компромисса между стратегическими задачами и текущими затратами.
